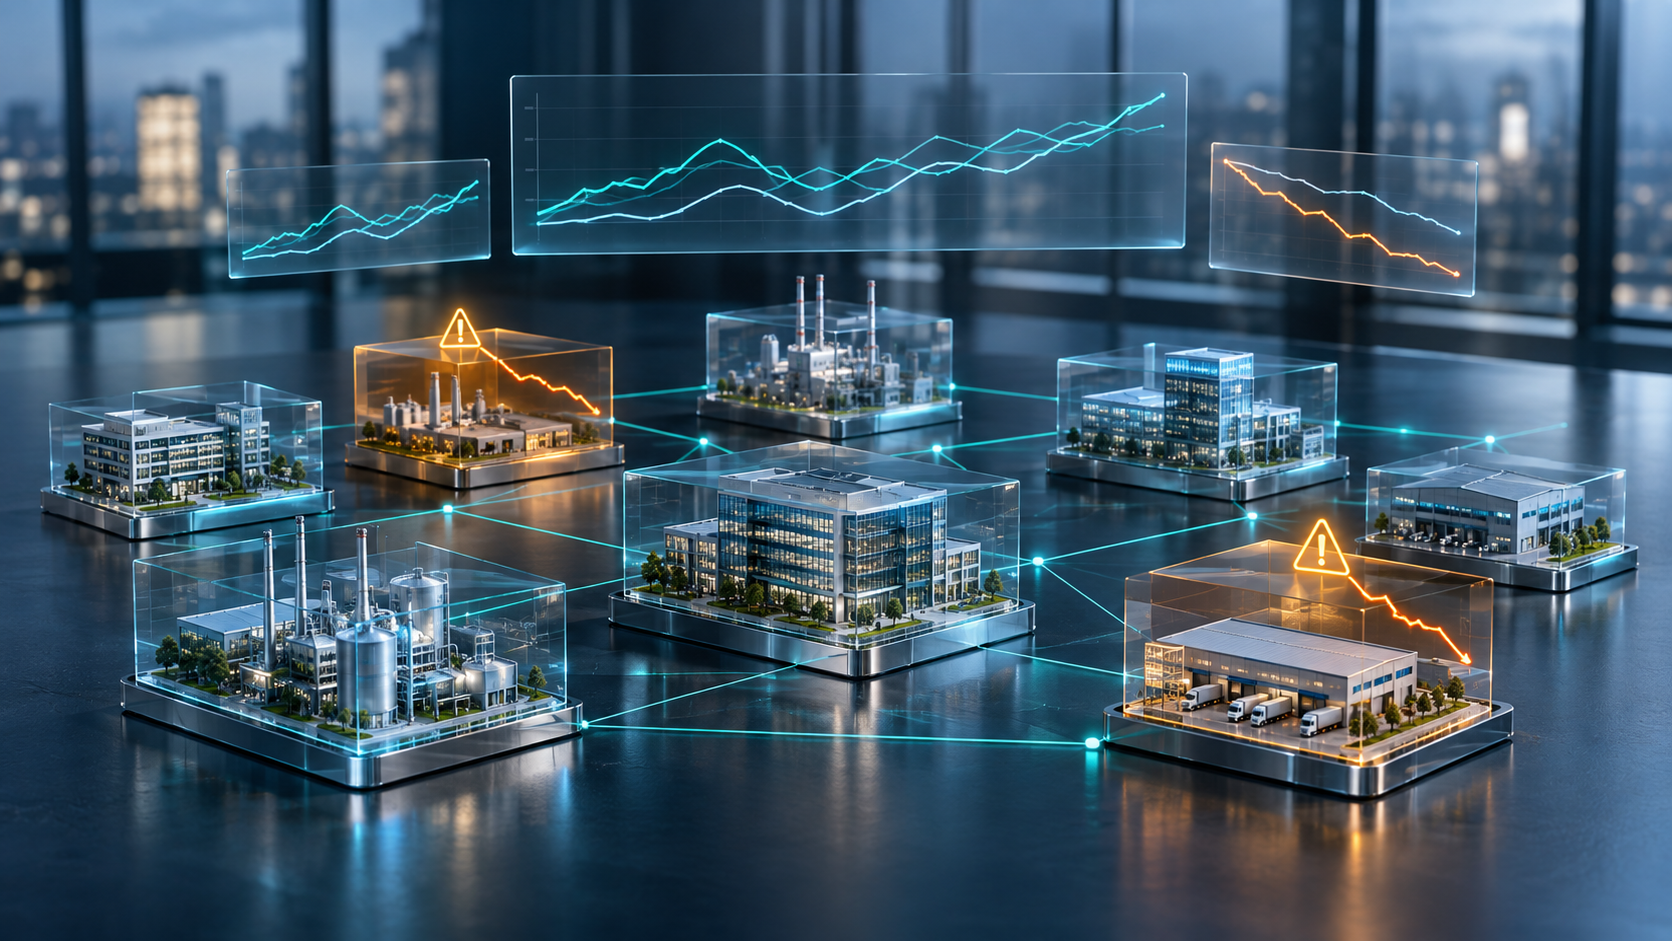
Le capital-investissement et l'IA : comment identifier plus tôt les problèmes dans les investissements – Ce que l'IA peut apporter aux portefeuilles de capital-investissement – Une image créative sur le sujet, avec l'IA : Xpert.Digital
Du plan d'investissement au système d'alerte précoce : comment l'IA transforme la gestion des investissements
L'IA dans la gestion des investissements : pourquoi un accès plus rapide aux données de l'entreprise peut être précieux
Tout investissement débute par une vision claire de la création de valeur : l’entreprise doit croître, améliorer ses marges, conquérir de nouveaux marchés ou optimiser l’utilisation de son capital. Cependant, des écarts peuvent apparaître entre la stratégie d’investissement initiale et les performances réelles de l’entreprise. Si ces écarts ne sont mis en évidence qu’au prochain rapport trimestriel, il est souvent trop tard pour prendre des mesures correctives.
Pour les investisseurs en capital-investissement, le défi ne réside pas nécessairement dans l'acquisition de données supplémentaires. Souvent, les informations cruciales sont déjà disponibles, dispersées dans des rapports financiers, des tableurs, des versions budgétaires, des commentaires de la direction et des présentations historiques. L'essentiel est de les consolider rapidement, de les rendre comparables et de les évaluer dans leur contexte économique approprié.
L'analyse de la performance des portefeuilles basée sur l'IA vise précisément à répondre à ce besoin. Elle combine les indicateurs clés de performance actuels avec les hypothèses d'investissement initiales, les objectifs opérationnels et les résultats passés. Cela permet aux équipes d'investissement d'identifier plus rapidement les évolutions hors des prévisions et les problèmes émergents. Cette technologie ne remplace ni l'expertise ni la prise de décision des responsables. Sa valeur potentielle réside plutôt dans une utilisation plus ciblée des ressources limitées que la direction peut consacrer à la gestion.
La fiabilité de cet avantage repose toutefois sur des fondamentaux solides : les indicateurs clés de performance (KPI) doivent être clairement définis, les données disponibles en temps opportun et les alertes compréhensibles. L’IA peut accélérer le processus d’évaluation, mais elle ne peut pas deviner les informations manquantes ni déterminer automatiquement la marche à suivre. La question cruciale est donc de savoir si elle réduit réellement le délai entre un changement pertinent et une réponse appropriée.
Le principal écart d'information réside entre la thèse d'investissement et la réalité quotidienne des affaires
Quand le plan d'investissement devient un système d'alerte précoce : comment l'IA transforme la gestion des investissements privés
Tout investissement débute par une vision de la création de valeur. On attend d'une entreprise qu'elle accélère sa croissance, améliore ses marges, conquière de nouveaux marchés ou optimise l'utilisation de son capital immobilisé. Ces attentes donnent naissance à des modèles d'acquisition, des plans opérationnels et des décisions d'investissement. Cependant, une fois la transaction finalisée, une autre réalité se dessine : des écarts apparaissent entre la stratégie d'investissement initiale et la réalité du terrain, dont l'importance économique ne se révèle souvent qu'avec le temps.
Cela représente un défi de gestion majeur pour les investisseurs en capital-investissement. L'information nécessaire est souvent disponible, mais dispersée dans des rapports financiers, des tableaux, des commentaires de la direction, des versions budgétaires et des présentations historiques. Le véritable enjeu ne réside donc pas simplement dans l'acquisition de données supplémentaires. L'élément crucial est de consolider l'information existante en temps opportun, de la comparer correctement et d'évaluer sa pertinence par rapport à la valeur de l'investissement.
L'analyse de la performance des portefeuilles basée sur l'IA répond à ce besoin. Elle relie systématiquement les indicateurs de performance publiés aux hypothèses d'investissement, aux objectifs opérationnels et aux résultats passés. Les équipes d'investissement disposent ainsi non seulement de rapports supplémentaires, mais aussi d'une priorisation raisonnée : quels investissements affichent des performances hors des prévisions ? Quels écarts sont temporaires ? Où existe-t-il un risque de compromettre la logique de création de valeur initiale ?
L'avantage économique réside donc moins dans la description automatisée du passé que dans une meilleure allocation des ressources managériales, une ressource précieuse. Toutefois, cet avantage ne découle pas automatiquement de l'utilisation de l'intelligence artificielle. Il dépend de la comparabilité des données, de la fiabilité des alertes et de la capacité des problèmes identifiés à déboucher sur des décisions efficaces.
Pourquoi les marchés privés ont besoin d'une autre forme de transparence
Les marchés privés englobent divers types d'investissement, notamment les prises de participation, le financement par emprunt privé, les infrastructures et l'immobilier. Le cas d'usage présenté ici concerne principalement le suivi opérationnel des investissements en capital-investissement. Bien que sa logique de base puisse s'appliquer à d'autres domaines, les indicateurs clés de performance et les plans d'action pertinents diffèrent considérablement.
Dans le cadre d'un investissement en actions, l'accent est mis sur la croissance du chiffre d'affaires, la rentabilité opérationnelle, la liquidité et la mise en œuvre de mesures stratégiques. En revanche, pour un financement par emprunt privé, la capacité de remboursement de la dette, les ratios financiers contractuels et les réserves de trésorerie disponibles peuvent être prépondérants. Par conséquent, un système technique unifié requiert des logiques d'évaluation professionnelles différentes.
Pour le capital-investissement, il est particulièrement important que les investisseurs puissent non seulement réagir aux cours du marché, mais aussi soutenir activement les entreprises. Les mesures relatives à la tarification, à la planification des effectifs, aux achats ou au financement offrent des possibilités d'influence. Cependant, ces possibilités sont limitées dans le temps. Un déclin identifié précocement peut parfois être corrigé par des interventions ciblées. Après plusieurs trimestres difficiles, en revanche, ces mêmes problèmes peuvent déjà fragiliser les relations clients, restreindre les options de financement ou nuire à la crédibilité de la direction.
Dans ce contexte, la transparence ne se limite pas à la simple mise à disposition de données complètes. Il est essentiel d'établir un lien solide entre la justification initiale de l'achat et les performances actuelles de l'entreprise. Par exemple, un investissement peut atteindre son objectif de chiffre d'affaires sans pour autant être conforme à la thèse d'investissement si la croissance est uniquement obtenue par une baisse des prix, une augmentation des coûts de distribution ou un apport de capitaux supplémentaire.
Par conséquent, un suivi économiquement viable doit prendre en compte les corrélations au lieu d'évaluer isolément des indicateurs clés individuels.
Pourquoi les contrôles manuels atteignent leurs limites face à des portefeuilles croissants
Les évaluations de performance traditionnelles suivent souvent un schéma récurrent. Les entreprises soumettent leurs rapports, les équipes d'investissement transmettent les indicateurs clés, comparent les valeurs réelles et prévisionnelles et formulent des questions pour les discussions avec la direction. Les résultats sont ensuite consolidés pour l'ensemble des investissements.
Ce processus peut s'avérer techniquement complexe. Toutefois, son principal goulot d'étranglement réside dans le temps de traitement disponible. Chaque participant supplémentaire accroît le nombre de documents, la diversité des définitions des indicateurs clés de performance (KPI) et le besoin de connaissances contextuelles. Parallèlement, les équipes d'investissement doivent examiner les nouvelles transactions, gérer les financements, superviser les projets stratégiques et préparer les stratégies de sortie.
Un exemple simplifié permet d'illustrer l'ampleur du problème. Un portefeuille de 25 entreprises, chacune avec 40 indicateurs clés de performance (KPI) suivis, génère 1 000 entrées KPI par période de reporting. La comparaison de ces entrées avec le budget, le trimestre précédent et la période correspondante de l'année précédente aboutit déjà à 3 000 analyses comparatives. Et ce, sans compter les analyses plus poussées par unité opérationnelle, région ou groupe de produits.
Ces chiffres sont issus d'un calcul modèle et ne sont pas représentatifs d'un fonds moyen. Ils illustrent toutefois pourquoi un examen purement manuel devient rapidement sélectif. Les équipes ont tendance à se concentrer sur les cas problématiques connus ou les indicateurs de performance inhabituels. De ce fait, des détériorations progressives peuvent passer inaperçues.
Les évolutions qui ne paraissent pas spectaculaires sur une période donnée sont particulièrement importantes. Une légère diminution du carnet de commandes, un allongement progressif des délais de paiement et une augmentation modérée du taux d'attrition client peuvent, ensemble, indiquer un problème sérieux. Considérés séparément, ces signaux peuvent sembler, pris individuellement, s'expliquer.
De l'outil de reporting au suivi économique de la thèse d'investissement
Un système de reporting traditionnel répond principalement à la question de savoir ce qui s'est passé. L'analyse de la performance du portefeuille vise en outre à expliquer les écarts entre la performance réelle et les hypothèses économiques sous-jacentes à l'investissement.
Pour ce faire, il convient d'abord de distinguer différents niveaux de comparaison. Le plan d'acquisition initial documente les attentes au moment de l'investissement. Le budget actuel décrit les objectifs opérationnels adoptés depuis. Les prévisions actualisées reflètent les attentes les plus récentes quant aux performances futures de l'entreprise. Les résultats historiques, quant à eux, témoignent de ce qui s'est réellement produit.
Ces niveaux ne doivent pas se confondre. Si un budget réduit devient le seul critère de référence, une entreprise peut atteindre ses objectifs actuels tout en étant nettement en deçà de ses prévisions de rentabilité initiales. Inversement, un écart par rapport au plan d'acquisition n'indique pas nécessairement une faiblesse opérationnelle. Une expansion délibérément accélérée peut réduire les marges à court terme tout en générant une contribution économique significative.
Un système robuste permet de visualiser simultanément ces perspectives. Il met en évidence à la fois l'atteinte des objectifs opérationnels et les écarts par rapport à la logique d'investissement initiale.
La force de l'IA réside notamment dans sa capacité à combiner informations structurées et non structurées. Les données chiffrées peuvent être associées à des explications issues de rapports de gestion, de documents d'investissement et de notes stratégiques. Toutefois, une hypothèse générale d'amélioration du contrôle des prix doit d'abord se transformer en une attente vérifiable. Sans traduction mesurable, même la technologie la plus performante reste tributaire d'interprétations imprécises.
La qualité de l'analyse est déterminée par quatre étapes de travail
Le processus technique se divise en quatre étapes interdépendantes : classification, comparaison, identification et validation. Cette séquence est essentielle car les erreurs commises au début affectent tous les résultats ultérieurs.
Lors du processus d'allocation, les indicateurs clés de performance (KPI) déclarés sont associés aux positions et aux valeurs cibles correspondantes du plan. Cela inclut les libellés, les périodes, les unités, les limites de l'entreprise et les méthodes de calcul. Une valeur désignée comme marge opérationnelle n'est comparable que si le numérateur et la valeur de référence correspondent.
Dans l'étape suivante, les résultats obtenus sont comparés aux indicateurs de référence. Outre les écarts absolus et relatifs, l'évolution temporelle est cruciale. Un écart par rapport au plan trimestriel peut nécessiter une analyse différente si le cycle annuel est fortement saisonnier ou si une commande importante a simplement été reportée.
Le système de détection vise ensuite à filtrer les anomalies économiquement significatives. Il s'agit notamment des écarts importants par rapport aux objectifs, de la stagnation des indicateurs clés de performance malgré les améliorations prévues et des tendances négatives sur plusieurs périodes. Des combinaisons inhabituelles peuvent également être pertinentes, comme une augmentation du chiffre d'affaires associée à une baisse des encaissements.
La dernière étape consiste en la validation par l'équipe d'investissement. Des experts vérifient l'exactitude des données, l'existence d'éventuels effets particuliers et les relations d'affaires à prendre en compte. Une anomalie détectée automatiquement constitue dans un premier temps une indication motivée nécessitant un examen approfondi, et non un diagnostic définitif.
C’est précisément cette dernière étape qui distingue une solution d’aide à la décision d’une tentative d’automatisation incontrôlée. La responsabilité des actions, des évaluations et des discussions de gestion incombe toujours aux personnes concernées.
La qualité des données commence par la signification d'un indicateur clé
L'exigence la plus importante n'est pas la quantité maximale de données, mais une définition claire et professionnelle. Même des indicateurs de base comme le chiffre d'affaires, les prises de commandes ou le résultat d'exploitation ajusté peuvent être définis différemment d'une entreprise à l'autre.
Des problèmes surviennent, par exemple, lorsqu'une entreprise affiche une croissance organique tandis qu'une autre inclut des acquisitions. Les variations de change, le périmètre de consolidation ou les ajustements de bénéfices peuvent également engendrer des améliorations ou des détériorations apparentes.
Pour une comparaison fiable des plans, chaque indicateur clé de performance (KPI) pertinent doit être contextualisé. Cela inclut son mode de calcul, sa source de données, sa période de référence, sa devise et toute modification ultérieure. Les KPI audités sont utiles à cet égard. Cependant, il convient de préciser s'il s'agit d'un contrôle de plausibilité interne, d'une approbation par la direction financière ou d'un audit externe. Ces niveaux de qualité ne sont pas équivalents.
Il est tout aussi important de gérer les versions des plans. Le scénario d'acquisition initial ne doit pas être modifié par des ajustements budgétaires ultérieurs. Autrement, les critères d'évaluation de la décision d'investissement initiale disparaissent.
Les valeurs manquantes doivent être clairement identifiables comme telles. Une commande non enregistrée n'est pas équivalente à une commande nulle. Une estimation ajoutée automatiquement ne doit pas apparaître comme une valeur effectivement enregistrée.
Cela a une conséquence pratique : l'introduction d'analyses basées sur l'IA est toujours un projet visant à améliorer le langage des données d'entreprise. Sans ce travail préparatoire, une interface utilisateur moderne peut certes voir le jour, mais pas un contrôle plus fiable.
Pourquoi la vitesse n'apparaît qu'avec les données d'entrée actuelles
L'un des principaux avantages de ces systèmes réside dans la détection plus rapide des écarts de performance. Il convient de distinguer deux périodes : le délai d'obtention des données de l'entreprise et la durée de leur analyse.
L'intelligence artificielle peut notamment raccourcir le second délai. Si une entreprise ne livre ses données que plusieurs semaines après la fin du trimestre, une analyse rapide ne peut combler ce manque d'informations en amont.
Un exemple concret permet de mettre en évidence cette différence. Si la vérification manuelle après réception des données complètes prend dix jours ouvrables, et que ce délai est réduit à deux jours, cela correspond à une réduction de 80 % du temps de traitement. En revanche, si les données n'arrivent que 30 jours après la fin de la période, le suivi ne peut être effectué en temps réel.
L'indicateur économiquement pertinent correspond donc à la durée totale écoulée entre l'apparition d'un problème et la mise en œuvre d'une réponse appropriée. Il comprend la collecte des données, leur mise à disposition, leur analyse, l'examen par des experts et la prise de décision.
Les données trimestrielles historiques peuvent également s'avérer précieuses, notamment pour identifier les tendances structurelles. Cependant, elles peuvent manquer de précision pour appréhender les problèmes de liquidités à court terme ou une demande en constante évolution. Dans ces cas, des informations plus fréquentes seraient nécessaires, à condition qu'elles existent déjà ou puissent être obtenues de manière économiquement viable.
La conclusion, qui donne à réfléchir, est la suivante : l’automatisation améliore le traitement des informations existantes, mais ne remplace pas leur création et leur mise à disposition en temps opportun.
La matérialité est un choix économique et non un seuil universel
Tous les écarts par rapport au plan ne méritent pas la même attention. Une variation importante en pourcentage d'un poste de dépenses mineur peut être économiquement insignifiante. À l'inverse, une légère baisse de la marge brute peut avoir un impact significatif sur les bénéfices d'une entreprise à fort chiffre d'affaires.
La détection pertinente combine donc des seuils relatifs et absolus. De plus, elle prend en compte la durée, l'importance stratégique et les interactions avec d'autres indicateurs clés de performance.
Il est particulièrement important de distinguer les fluctuations normales des changements structurels. Un mois faible peut s'expliquer par les jours fériés, les délais de livraison ou les retards de projets. En revanche, plusieurs périodes consécutives de baisse de la fidélité des clients peuvent révéler un problème plus fondamental.
La stagnation mérite également d'être prise en compte. Si un plan d'investissement anticipe une amélioration significative de la productivité, une productivité inchangée n'est pas neutre. Cela signifie qu'un facteur de création de valeur attendu fait défaut.
De plus, l'évaluation doit être adaptée au secteur d'activité. Un fabricant de machines travaillant sur des projets spécifiques a des exigences différentes de celles d'une entreprise de logiciels fonctionnant par abonnement. Dans le premier cas, les prises de commandes, les marges sur les projets et les acomptes peuvent être déterminants, tandis que dans le second, les renouvellements de contrats, les revenus récurrents et le taux de désabonnement des clients sont plus pertinents.
Une priorisation à l'échelle du portefeuille ne doit pas masquer ces différences. Ce qui importe, ce n'est pas tant l'indicateur clé individuel que son importance pour la liquidité, les résultats, le financement et la mise en œuvre de la stratégie d'investissement correspondante.
🤖🚀 Laboratoire d'IA appliquée : Des solutions d'IA plus rapides, plus sûres et plus intelligentes avec UNFRAME

Laboratoire d'IA appliquée – Image créative sur le sujet, utilisant l'IA : Xpert.Digital
Vous découvrirez ici comment votre entreprise peut mettre en œuvre des solutions d'IA personnalisées rapidement, en toute sécurité et sans barrières à l'entrée élevées.
Le laboratoire d'IA appliquée est votre solution clé en main pour l'intelligence artificielle appliquée. Fini les technologies complexes, les infrastructures coûteuses et les longs processus de développement : vous recevez une solution clé en main, adaptée à vos besoins, fournie par un partenaire spécialisé – souvent en quelques jours seulement.
Les principaux avantages en un coup d'œil :
⚡ Mise en œuvre rapide : De l’idée à l’application prête à l’emploi en quelques jours, et non en plusieurs mois. Nous fournissons des solutions pratiques qui créent une valeur ajoutée immédiate.
🔒 Sécurité maximale des données : Vos données sensibles restent chez vous. Nous garantissons un traitement sécurisé et conforme à la réglementation, sans partage de données avec des tiers.
💸 Aucun risque financier : vous ne payez que pour les résultats. Les investissements initiaux importants en matériel, logiciels ou personnel sont totalement éliminés.
🎯 Concentrez-vous sur votre cœur de métier : nous prenons en charge l’intégralité de la mise en œuvre technique, de l’exploitation et de la maintenance de votre solution d’IA.
📈 Évolutif et à l'épreuve du temps : votre IA évolue avec vous. Nous assurons une optimisation et une évolutivité continues, et adaptons les modèles avec souplesse aux nouveaux besoins.
Plus d'informations ici :
Comment l'IA accroît l'efficacité du capital-investissement
Que signifient concrètement les valeurs de performance de 80, 100 et plus de 95 % ?
Le concept de solution décrit présente trois indicateurs de performance particulièrement remarquables : une détection des écarts de performance 80 % plus rapide, une couverture complète de toutes les mesures de portefeuille appropriées dans la comparaison des plans et une précision de plus de 95 % dans la détection des écarts significatifs.
Ces valeurs doivent être considérées comme des promesses de performance, et non comme des propriétés systématiquement valables des analyses de portefeuille réalisées à l'aide de l'IA. Sans information sur le processus initial, l'ensemble de données, l'échantillon et la méthode de mesure, il est impossible d'en tirer des prévisions fiables pour un portefeuille donné.
Lorsqu'on parle de rapidité, il est essentiel de préciser l'étape du processus mesurée. Une analyse technique plus rapide ne se traduit pas nécessairement par une prise de décision managériale plus rapide.
Même une couverture à 100 % exige un point de référence clair. Il s'agit de tous les indicateurs clés de performance (KPI) pertinents, et non pas nécessairement de toutes les informations économiquement significatives. Si des données importantes sont manquantes, définies de manière incohérente ou ne peuvent être attribuées avec certitude, la partie pertinente peut être considérablement réduite par rapport à l'ensemble des informations disponibles.
Le taux de précision exige la plus grande attention. Une précision globale élevée peut être trompeuse si les cas problématiques sont rares. Si, dans un ensemble de données hypothétique de 1 000 cas, seulement dix écarts réels sont observés, un système pourrait atteindre un taux de classification globale correcte de 99 % en classant simplement tous les cas comme non problématiques. Il passerait néanmoins à côté de tous les problèmes pertinents.
Il est donc essentiel de distinguer au moins deux points de vue : combien d’écarts réellement significatifs sont constatés et combien d’avertissements émis sont réellement justifiés ? Seule une évaluation documentée par des professionnels permet d’obtenir une image fidèle de la qualité.
Comment les écarts opérationnels affectent la valeur de l'investissement
L'importance des signaux d'alerte précoce devient particulièrement évidente lorsque les changements opérationnels sont liés à la structure du capital.
Prenons l'exemple simplifié d'une entreprise dont le résultat d'exploitation avant intérêts, impôts, dépréciation et amortissement (EBITDA) s'élève à 20 millions d'euros. En appliquant un multiple de valorisation de dix, on obtient une valeur d'entreprise de 200 millions d'euros. Après déduction de 120 millions d'euros de dette nette, les capitaux propres s'établissent à 80 millions d'euros.
Si le résultat d'exploitation chute à 18 millions d'euros et que le multiple reste inchangé, la valeur de l'entreprise diminue à 180 millions d'euros. L'endettement net restant constant, la valeur des capitaux propres chute à 60 millions d'euros.
Dans ce modèle volontairement simplifié, une baisse de 10 % des bénéfices entraîne une diminution de 25 % de la valeur des capitaux propres. Les coûts de transaction, les impôts, les variations de liquidité et autres facteurs d'évaluation ne sont pas pris en compte.
Cet exemple explique pourquoi de légères détériorations opérationnelles peuvent avoir des conséquences importantes sur les investissements financés. Toutefois, il ne prouve pas que chaque écart constaté soit automatiquement évitable ou entraîne immédiatement une modification de valeur correspondante.
De plus, une baisse des bénéfices peut coïncider avec une augmentation des engagements de capitaux. La hausse des créances ou des stocks réduit alors la trésorerie disponible. Il en résulte une diminution des fonds disponibles pour le remboursement de la dette, ainsi qu'un affaiblissement de la base de bénéfices.
Une analyse approfondie ne doit donc pas se limiter au chiffre d'affaires ou aux bénéfices. Elle doit montrer comment les changements opérationnels affectent les flux de trésorerie, l'endettement et la flexibilité financière.
Pourquoi les signaux liés expliquent plus que les voyants d'avertissement individuels
La plus grande valeur ajoutée analytique résulte souvent de l'examen simultané de plusieurs évolutions.
Par exemple, une entreprise peut atteindre ses objectifs de vente malgré une baisse de sa marge brute, un allongement des délais de paiement et une augmentation de ses stocks. Chaque indicateur, pris individuellement, peut donner lieu à de multiples interprétations. Ensemble, ils peuvent révéler une croissance tirée par les remises, une évolution de la clientèle ou des problèmes de planification des ventes.
À l'inverse, une baisse des bénéfices peut se justifier économiquement si elle est due à des coûts d'installation clairement limités et si, en même temps, des indicateurs précoces fiables des bénéfices futurs sont disponibles.
L'intelligence artificielle peut contribuer à mettre en évidence ces tendances au sein de nombreuses entreprises et sur différentes périodes de reporting. Elle peut également corréler les explications de la direction avec les chiffres pertinents et vérifier la cohérence des justifications dans le temps.
Toutefois, une limite fondamentale demeure : une corrélation statistique n’implique pas de causalité. La hausse des coûts de personnel et la baisse de la productivité peuvent survenir simultanément sans que la hausse des coûts de personnel soit la cause première du problème. Les coûts de démarrage, les baisses de la demande ou les perturbations temporaires de la production sont également envisageables.
Le résultat attendu est donc une hypothèse vérifiable, étayée par des données documentées. Elle doit expliquer quelles observations sont disponibles, en quoi elles sont pertinentes et quelles informations complémentaires manquent pour une décision éclairée.
Cela modifie également la qualité des discussions avec la direction. Au lieu de s'enquérir de manière générale des faibles performances, l'équipe d'investissement peut aborder des liens spécifiques et des explications alternatives.
L'attention de la direction devient une ressource stratégiquement déployée
Un portefeuille ne se résume pas au nombre de ses participations. Certaines entreprises sont en phase de développement stable, d'autres sont en cours d'intégration, de restructuration ou d'expansion rapide. Le niveau de gestion requis varie en conséquence.
Une bonne priorisation prend donc en compte non seulement l'écart lui-même, mais aussi son impact économique et le temps de réaction disponible. Une pénurie de liquidités à court terme mérite une attention différente d'un déficit de productivité à long terme.
La marge de manœuvre dont disposent les facteurs influençant leur fonctionnement joue également un rôle. Une faiblesse opérationnelle peut être corrigée par un ajustement des prix, une gestion plus rigoureuse des créances ou une révision de la planification des capacités. En revanche, un choc de demande externe est difficilement éliminable. Dans ce cas, l'accent est mis sur l'ajustement rapide des coûts, du financement et des hypothèses stratégiques.
Par conséquent, la détection automatique ne doit pas générer un maximum d'alertes. Son objectif doit être de prioriser les cas pertinents.
Un trop grand nombre d'indicateurs imprécis peut en réalité nuire à leur utilité. Si les équipes d'investissement doivent consulter régulièrement des rapports non pertinents, leur attention aux signaux réellement importants diminue. Ce problème ne peut être atténué que par la définition de seuils convenus par des professionnels, la prise en compte des retours des utilisateurs et des contrôles qualité réguliers.
Le flux d'information idéal ne s'arrête donc pas à un simple avertissement. Il part d'une anomalie vérifiable, passe par une personne responsable, aboutit à une décision, un plan d'action et, à terme, à une évaluation de son efficacité.
Les systèmes existants restent importants, mais l'intégration n'est pas une question secondaire
L'approche décrite consiste à réutiliser les sources de données et les flux de travail existants. Il s'agit notamment des rapports d'indicateurs clés de performance (KPI) des sociétés du portefeuille, des modèles d'acquisition, des documents du comité d'investissement, des plans opérationnels, des budgets et des résultats trimestriels historiques. Les systèmes de suivi de portefeuille et les outils de veille stratégique existants restent également intégrés à l'infrastructure.
Cette logique de complémentarité est économiquement justifiée. Un remplacement complet des systèmes centraux établis engendrerait des coûts, des risques et des efforts supplémentaires liés au changement. À l'inverse, une analyse plus poussée permet de mieux exploiter les informations déjà disponibles.
Toutefois, la réutilisation des systèmes existants n'exclut pas la nécessité d'un travail d'intégration. Il est indispensable de coordonner les droits d'accès, les formats de données, les intervalles de mise à jour et les définitions des indicateurs clés de performance (KPI), qui peuvent varier. La structure des documents peut évoluer, les interfaces peuvent présenter des défaillances et les données historiques peuvent nécessiter une correction a posteriori.
L'affirmation selon laquelle aucune nouvelle source de données n'est requise doit également être interprétée avec nuance. Un cas d'utilisation initial peut tout à fait fonctionner avec des informations existantes. Cependant, cela ne signifie pas que ces informations soient suffisantes pour tous les systèmes d'alerte précoce souhaités.
Une architecture économiquement viable exploite donc d'abord les données existantes tout en indiquant clairement les analyses impossibles faute d'informations manquantes. Cela évite de confondre simplicité technique et exhaustivité analytique.
La gouvernance détermine si les résultats restent fiables
Les informations relatives au portefeuille sont sensibles. Elles peuvent contenir des données commerciales non publiées, des conditions de financement, des plans stratégiques et des données personnelles. Par conséquent, une solution adaptée aux besoins de l'entreprise exige des règles claires en matière de stockage, de traitement et d'accès.
L'environnement technique doit être adapté aux besoins de l'investisseur. Cela peut inclure les modèles opérationnels privilégiés par le client et l'intégration avec les programmes d'IA existants et les systèmes centraux de l'entreprise. Cependant, le facteur déterminant n'est pas seulement le lieu d'exploitation, mais aussi la conception spécifique des mesures de sécurité.
Les utilisateurs ne peuvent consulter que les informations auxquelles ils sont autorisés. Les modifications apportées aux indicateurs clés de performance, aux modèles et aux règles d'évaluation doivent rester traçables. Il doit également être clairement indiqué si les données confidentielles peuvent être utilisées à des fins de modélisation ultérieures ou si elles sont expressément exclues.
Pour garantir la fiabilité des analyses, la traçabilité de chaque information importante est essentielle. Un gestionnaire d'investissement doit pouvoir remonter de l'alerte à l'indicateur sous-jacent, à la version du plan concernée et au document original.
De plus, il est nécessaire de distinguer les faits calculés de leur interprétation linguistique. L'écart entre deux nombres doit résulter d'une logique de calcul rigoureuse. Une explication générée par une IA peut éclairer ce calcul, mais elle ne doit ni inventer de valeurs manquantes ni présenter des hypothèses comme des faits avérés.
La gouvernance n'est donc pas une charge administrative a posteriori. Elle constitue la condition préalable à la mise en œuvre effective des résultats des processus exigeants d'investissement et de contrôle.
Les avantages économiques doivent aller au-delà des heures de travail économisées
L'investissement dans l'analyse de la performance de portefeuille peut initialement être évalué en fonction des coûts de traitement. Une réduction du traitement manuel des données, des analyses de variance plus rapides et des délais de préparation plus courts pour les revues de portefeuille permettent de dégager du temps de travail.
À titre d'exemple, prenons 25 investissements, quatre analyses par an et douze heures de travail par analyse et comparaison des données. Cela représente 1 200 heures par an. Si cet effort était réduit de moitié, 600 heures seraient libérées. En supposant des coûts internes totaux de 150 € par heure, cela correspondrait à une capacité de 90 000 €.
Ce chiffre ne se traduit pas automatiquement par des économies. S'il n'entraîne aucune réduction des emplois ou des dépenses externes, il crée initialement une capacité de travail supplémentaire. Sa valeur économique dépend de son utilisation.
Le véritable avantage réside dans de meilleures décisions. Une gestion plus précoce des créances, des ajustements opportuns des programmes d'investissement ou un soutien opérationnel plus ciblé peuvent apporter des résultats bien supérieurs à une simple amélioration de l'efficacité des processus.
Cependant, ce sont précisément ces effets qui sont les plus difficiles à prouver. Une perte évitée ne peut être observée directement, car le déroulement alternatif des événements demeure inconnu. Par conséquent, une analyse coûts-avantages rigoureuse doit distinguer les avantages avérés du processus des contributions à valeur ajoutée incertaines.
Du côté des coûts, outre les frais de licence, il faut également prendre en compte la mise en œuvre, le nettoyage des données, la maintenance de l'interface, la formation et la validation interne. Un retour sur investissement positif n'est atteint que si les avantages attendus dépassent le total des coûts supplémentaires.
Comment vérifier les avantages pendant les opérations en cours
Une mise en œuvre réussie commence par un périmètre clairement défini. À titre d'exemple, on peut citer plusieurs investissements présentant différents modèles économiques et des données historiques suffisamment documentées.
Dans un premier temps, le processus actuel est analysé. Cette analyse porte sur le temps de traitement, les coûts de personnel, les problèmes de données connus et la qualité de la détection des écarts antérieurs. Sans ces données de référence, il est impossible de déterminer ultérieurement si une amélioration quelconque est réellement attribuable à la nouvelle solution.
Le système peut ensuite analyser les périodes historiques. Il est important de veiller à ce qu'aucune information inconnue au moment de l'évaluation ne soit prise en compte. Autrement, on obtiendrait une image d'une précision irréaliste des performances de reconnaissance.
Les résultats sont examinés par des experts. Les problèmes négligés sont tout aussi importants que les alertes infondées. De plus, il convient d'évaluer la durée du processus de validation et de déterminer si les résultats apportent réellement de nouvelles perspectives.
En utilisation réelle, tout avertissement important doit faire l'objet d'un suivi documenté. A-t-il été confirmé, écarté ou mis de côté pour observation ? Quelles mesures ont été prises ? Quels développements sont survenus par la suite ?
Cela crée un cercle vertueux d'apprentissage entre la technologie et les pratiques d'investissement. Il améliore non seulement la détection technique, mais aussi la définition d'indicateurs clés de performance pertinents et la qualité de la communication managériale.
Comment Unframe classe ce cas d'utilisation d'un point de vue organisationnel et commercial
Unframe se définit comme un laboratoire d'IA appliquée, dont l'objectif est de combler le fossé entre les possibilités techniques de l'intelligence artificielle et sa mise en œuvre concrète dans les entreprises. L'analyse de la performance des portefeuilles est conçue comme un complément orienté applications aux processus d'investissement et de suivi existants.
Le modèle de support proposé comprend des implémentations entièrement gérées, une expertise pointue pour les équipes de développement internes et du conseil stratégique. Il repose sur une plateforme conçue pour un déploiement rapide, une gouvernance efficace et une évolutivité optimale en entreprise.
Le système est conçu pour fonctionner dans l'environnement informatique du client. Les initiatives d'IA existantes et les systèmes centraux de l'entreprise seront également intégrés. Pour un investisseur, le facteur le plus important est l'étendue de la responsabilité technique et commerciale. Une mise en œuvre complète et accompagnée doit inclure non seulement la fourniture d'une interface utilisateur, mais aussi le mappage des données, les processus de validation et la transition vers un fonctionnement stable.
Le modèle commercial prévoit une transition vers une licence annuelle par solution après une phase de résultats satisfaisants. La logique économique repose donc sur des avantages mesurables plutôt que sur le nombre de licences utilisateur ou de jetons consommés.
Cette approche peut orienter davantage la discussion vers les résultats. Toutefois, elle ne remplace pas un accord précis sur les résultats jugés suffisants, les services inclus et les coûts supplémentaires éventuels.
Le siège social de Cupertino, ainsi que les implantations à Tel Aviv et Berlin, témoignent de la présence internationale de l'entreprise. La décision finale reposera sur la qualité éprouvée de la mise en œuvre, le respect des engagements contractuels et l'adéquation de la solution au portefeuille concerné.
L'option la plus convaincante est un meilleur contrôle plutôt qu'une certitude automatisée
L'analyse de la performance des portefeuilles grâce à l'IA répond à un véritable problème économique : les investisseurs doivent évaluer la performance de nombreuses entreprises avec un temps limité et des informations parfois incohérentes. Une comparaison systématique des valeurs réelles, des hypothèses d'investissement initiales, des plans actuels et des résultats historiques peut grandement faciliter cette tâche.
Le progrès stratégique consiste non seulement à discuter de la thèse d'investissement au moment de l'acquisition et de la vente, mais aussi à la vérifier tout au long de la période de détention. Cela permet de détecter plus tôt les améliorations manquées, la détérioration progressive et les signaux contradictoires.
Les limites sont tout aussi évidentes. Une analyse ne peut être plus à jour que ses données d'entrée. Elle ne peut pallier définitivement les définitions manquantes par une plausibilité linguistique. Et elle ne peut déduire automatiquement la mesure commerciale correcte à partir d'un écart détecté.
Par conséquent, un modèle dans lequel la technologie prend en charge les tâches comparatives récurrentes, hiérarchise les anomalies de manière compréhensible et où les humains conservent la responsabilité de l'interprétation et de l'intervention est économiquement convaincant.
La question cruciale n'est pas de savoir combien de rapports un système peut traiter. Elle est de savoir s'il permet de réduire le délai entre un changement pertinent et une réponse appropriée. C'est précisément là que réside la valeur potentielle : non pas dans une machine apparemment omnisciente, mais dans une gestion participative qui identifie les problèmes plus tôt, pose des questions plus précises et agit avec plus de détermination.
Conseil - Planification - Mise en œuvre

Konrad Wolfenstein
Je serais heureux de vous servir de conseiller personnel.
wolfenstein∂xpert.digitalmeVous pouvez contacter à ou
Appelez-moi simplement au +49 7348 4088 965 .