Prévoyez le cas où plutôt que d'attendre le bon moment : pourquoi le monde a soudainement besoin d'entrepôts gigantesques – Image créative sur le sujet, réalisée avec l'IA : Xpert.Digital
Le système d'exploitation de l'économie mondiale : comment les méga-entrepôts, en coulisses, assurent nos approvisionnements
L'énergie prime sur l'emplacement : oubliez l'emplacement – Pourquoi le raccordement électrique détermine désormais l'avenir de l'immobilier
L'expansion mondiale des centres logistiques connaît une transformation radicale. Longtemps considérés comme de simples structures en béton, souvent invisibles, destinées au stockage de marchandises, les entrepôts évoluent sous l'effet de la croissance exponentielle du commerce électronique, des incertitudes géopolitiques et du déclin du principe du « juste-à-temps ». Ils se transforment ainsi en plateformes cyberphysiques complexes, véritables systèmes d'exploitation physiques de l'économie mondiale.
Quiconque perçoit le marché actuel comme une simple continuation du boom de la construction alimenté par la pandémie se trompe lourdement. Le marché se fragmente : si des millions de mètres carrés d'espaces inadaptés restent vacants à travers le monde, on constate une pénurie criante de biens immobiliers haut de gamme et adaptés aux besoins futurs. Le nouveau goulot d'étranglement n'est plus le béton, mais la disponibilité de l'électricité, des technologies d'automatisation, des réseaux numériques et de la main-d'œuvre qualifiée. L'analyse qui suit démontre comment cette nouvelle géographie de l'offre remodèle en profondeur les rapports de force, la croissance et les interdépendances – et pourquoi, en matière d'investissement dans les infrastructures logistiques modernes, l'adaptabilité sera déterminante pour le succès ou des pertes se chiffrant en milliards à l'avenir.
La nouvelle géographie de l'offre : comment les centres logistiques réorganisent le pouvoir, la croissance et la dépendance
L'expansion mondiale des centres logistiques dépasse le simple boom immobilier. Elle est la conséquence spatiale d'une économie mondiale qui s'accélère, se numérise, devient plus vulnérable aux perturbations et plus soucieuse de la sécurité. Entrepôts, centres de distribution, installations frigorifiques et plateformes logistiques régionales assument désormais des fonctions auparavant distinctes : ils amortissent les ruptures d'approvisionnement, permettent des délais de livraison courts, assurent la continuité des lignes de production, gèrent les retours et servent de plus en plus d'interfaces physiques pour les modèles économiques axés sur les données. Leur rôle économique s'en trouve transformé. L'immobilier logistique n'est plus seulement l'enveloppe des stocks, mais un actif productif dont l'emplacement, l'approvisionnement énergétique, les équipements techniques et la capacité d'extension déterminent l'efficacité de l'ensemble des chaînes d'approvisionnement.
L'affirmation provocatrice selon laquelle le monde n'aura jamais assez d'espace d'entreposage n'est vraie que si l'on ne conçoit pas le terme « suffisant » comme la somme abstraite de toutes les surfaces. À l'échelle mondiale, il peut y avoir un excès d'espace inadapté tout en connaissant une pénurie aiguë d'installations modernes, bien connectées et dotées d'une alimentation électrique adéquate. Le principal obstacle n'est pas le béton en soi, mais l'espace fonctionnel au bon endroit. Un entrepôt avec un plafond bas, sans plancher porteur, sans raccordement électrique performant, sans espace de manœuvre suffisant et sans autorisations pour une exploitation intensive, est d'une utilité limitée pour un réseau de distribution automatisé. Inversement, un bâtiment techniquement excellent peut s'avérer non rentable dans une région dépourvue de main-d'œuvre, de liaisons de transport ou d'une demande stable.
La grande disparité des chiffres relatifs à la taille du marché mondial illustre déjà la prudence avec laquelle il convient d'interpréter les données générales. Selon que les études prennent en compte la valeur du portefeuille immobilier, les transactions annuelles, les revenus locatifs, les projets de développement ou les services logistiques, les estimations pour le milieu des années 2020 oscillent entre un peu plus de 100 milliards et plus de mille milliards de dollars américains. Certaines études de marché évoquent environ 114 milliards de dollars américains pour 2026, tandis que d'autres tablent sur des chiffres atteignant 1 800 milliards de dollars américains pour 2025. Ces chiffres ne sont pas directement comparables en raison des différences de définition. Par conséquent, des indicateurs tels que le taux d'occupation, le taux de vacance, le volume des nouvelles constructions, l'évolution des loyers, les taux de pré-location, la disponibilité de l'électricité et la qualité du parc immobilier existant sont plus fiables qu'un total mondial impressionnant.
Le constat est donc clair : le besoin structurel en infrastructures logistiques performantes demeure élevé, mais la croissance devient plus sélective. La prochaine phase de développement ne profitera pas à tous les promoteurs, sites ou investisseurs. Elle privilégiera les installations qui répondent simultanément à plusieurs enjeux : proximité des marchés de vente et de production, flexibilité face aux fluctuations des flux de marchandises, capacité d’automatisation, sécurité d’approvisionnement énergétique, compatibilité climatique et acceptation sociale. C’est précisément ce qui distingue une infrastructure durable d’une spéculation immobilière.
Après l'euphorie, le processus de sélection commence
Les années 2020 à 2022 ont été marquées par une demande exceptionnelle d'espaces industriels et logistiques. Les détaillants, les fabricants et les prestataires logistiques ont dû gérer simultanément la croissance fulgurante du commerce en ligne, les pénuries d'approvisionnement et des niveaux de stocks anormalement élevés. Les promoteurs ont réagi par une forte expansion des projets spéculatifs. Avec le retour à la normale de la consommation, des taux d'intérêt et des chaînes d'approvisionnement, de nombreux projets de construction neuve ont rencontré une demande locative plus prudente, bien qu'avec un certain décalage. Il en a résulté une hausse des taux de vacance et un ralentissement de la croissance des loyers sur de nombreux marchés. Cette évolution n'a pas contredit la tendance de long terme du secteur de la logistique, mais a plutôt représenté une correction cyclique après une période de surchauffe sans précédent.
En 2026, une nouvelle phase se dessine sur les principaux sous-marchés. Aux États-Unis, le taux de vacance des locaux industriels a baissé au deuxième trimestre pour la première fois depuis le deuxième trimestre 2022, tandis que l'activité locative a progressé et que la demande s'est diversifiée au-delà des prestataires logistiques traditionnels. Parallèlement, environ 252 millions de pieds carrés étaient en construction ; le volume de nouveaux chantiers était donc nettement inférieur aux niveaux observés pendant la période faste, même si les mises en chantier ont récemment connu une légère reprise. D'autres observateurs du marché, utilisant des définitions différentes, ont abouti à des chiffres compris entre 6,9 et 7,3 % pour le taux de vacance national exact, mais ont confirmé le même point d'inflexion : pour la première fois depuis 2022, la demande a dépassé l'offre de nouveaux espaces achevés au deuxième trimestre.
Un mécanisme similaire s'observe à l'échelle mondiale. En 2026, les loyers des entrepôts logistiques étaient encore, en moyenne, environ 36 % plus élevés qu'en 2020, malgré un ralentissement considérable de leur croissance en 2025. Cushman & Wakefield prévoit que la part des marchés étudiés présentant des conditions favorables aux locataires passera de 52 % en 2026 à 33 % en 2029 si l'activité de construction reste limitée et que les taux de vacance diminuent à nouveau. Cela ne garantit pas une hausse généralisée des loyers. Cela suggère plutôt que, sur de nombreux marchés, le pouvoir de négociation pourrait progressivement revenir aux propriétaires de biens immobiliers bien situés.
La reprise en Europe est plus modérée. CBRE prévoit une croissance de seulement 1,8 % des loyers des entrepôts logistiques de premier ordre en Europe en 2026 et entrevoit des opportunités supérieures à la moyenne principalement dans la péninsule Ibérique, à Dublin et sur certains marchés d'Europe centrale et orientale. L'Allemagne illustre cette situation de stabilisation et de modération simultanées. Au premier trimestre 2026, environ 1,3 million de mètres carrés ont fait l'objet de transactions, soit 2 % de moins qu'à la même période de l'année précédente, tandis que le volume des transactions pour les biens industriels et logistiques a progressé de 16 % pour atteindre 1,4 milliard d'euros. Les investisseurs reviennent donc plus vite que la demande des utilisateurs ne croît. Cette situation pourrait constituer un tremplin utile à la reprise économique, mais elle comporte également le risque que les prix des actifs immobiliers évoluent plus rapidement que les fondamentaux opérationnels.
La véritable fracture du marché ne se situe pas seulement entre les pays, mais aussi entre les catégories de bâtiments. Les utilisateurs exigent de plus en plus de hauteur sous plafond, des sols de niveau, des capacités portantes supérieures, une consommation d'énergie accrue, des infrastructures de recharge et des technologies de construction durables. La norme technique actuelle dans de nombreux projets européens est d'environ 12,2 mètres de hauteur sous plafond, environ 5 000 kilogrammes de capacité portante par mètre carré et un quai de chargement pour 1 000 mètres carrés. Parallèlement, la capacité électrique, la lumière naturelle, les toitures solaires et les bornes de recharge deviennent des critères de qualité de plus en plus importants. Le marché ne se contente donc pas de produire plus d'espace, mais évalue plutôt les espaces adaptés et élimine ceux qui ne le sont pas. La principale conséquence économique est un creusement de l'écart de valeur entre les biens immobiliers haut de gamme, conçus pour l'avenir, et les bâtiments existants dont la modernisation est soit techniquement difficile, soit devenue non rentable.
Plus de proximité, plus de stock, plus d'espace
Le commerce électronique demeure un facteur déterminant des besoins en espace, même si sa croissance n'atteint plus les niveaux exceptionnels observés pendant la pandémie. La vente au détail en ligne exige davantage d'espace logistique que les magasins physiques traditionnels, car une gamme de produits plus étendue doit être disponible depuis des sites décentralisés, les commandes individuelles doivent être préparées, l'emballage et l'expédition nécessitent des zones de traitement supplémentaires, et les retours constituent un flux de marchandises distinct. CBRE estime qu'un milliard de dollars de ventes en ligne supplémentaires requiert environ 116 000 mètres carrés d'espace de distribution additionnel et considère qu'une chaîne d'approvisionnement e-commerce a besoin, en moyenne, d'environ trois fois plus d'espace logistique qu'une chaîne d'approvisionnement classique. Cette règle empirique n'est pas absolue, car la structure de la gamme de produits, l'automatisation, la rotation des stocks et la rapidité de livraison influent toutes sur les besoins en espace. Elle illustre néanmoins pourquoi même une croissance numérique modérée peut avoir des conséquences importantes sur les infrastructures de construction.
Plus important encore que la part de marché en ligne est l'exigence de disponibilité immédiate. Les modèles de livraison le jour même et le lendemain réduisent la distance géographique entre les stocks et le client. Les entreprises peuvent atteindre cette rapidité grâce à un réseau de plateformes régionales plus étendu, des prévisions plus précises ou des coûts de transport plus élevés. En pratique, une combinaison de ces approches est généralement privilégiée. Un entrepôt centralisé reste pertinent pour les articles à faible rotation, tandis que les produits fréquemment demandés sont situés à proximité des zones métropolitaines. Il en résulte des réseaux à plusieurs niveaux comprenant des centres d'importation, des centres de distribution nationaux, des plateformes de traitement des commandes régionales et des bases de livraison urbaines. Les besoins en espace découlent non seulement de l'augmentation des volumes, mais aussi de la duplication de certains stocks sur plusieurs sites.
À cela s'ajoute le changement stratégique qui s'éloigne d'une production au plus juste. Les entreprises ont constaté qu'une chaîne d'approvisionnement optimisée uniquement pour des stocks minimaux et des sources d'approvisionnement uniques peut engendrer des coûts importants en cas de conflits géopolitiques, de fermetures de ports, d'intempéries ou de pénuries de composants critiques. La nouvelle norme ne consiste donc pas en un passage direct du juste-à-temps à une gestion aveugle du juste-au-cas-où. Des modèles hybrides émergent plutôt : les produits standards et prévisibles continuent d'être gérés de manière au plus juste, tandis que les composants critiques sont sécurisés par des stocks de sécurité, des fournisseurs alternatifs ou des réserves régionales. Une étude britannique révèle que 77 % des entreprises interrogées utilisent des stocks de sécurité en parallèle de structures de production au juste-à-temps. La résilience accroît ainsi le besoin en fonds de roulement immobilisé, mais aussi le besoin de stocks de sécurité physiques.
La relocalisation de proximité et la relocalisation renforcent cette tendance, bien que de manière plus nuancée que ne le laissent entendre les slogans politiques. La production est rarement rapatriée intégralement vers des marchés nationaux coûteux. Le plus souvent, des réseaux de production régionaux émergent : le Mexique approvisionne l’Amérique du Nord, l’Europe centrale et orientale complète les sites d’Europe occidentale, et les pays d’Asie du Sud-Est prennent en charge des segments des chaînes d’approvisionnement auparavant fortement concentrés en Chine. Ces relocalisations créent de nouveaux corridors, des entrepôts frontaliers, des parcs technologiques et des centres de consolidation. Parallèlement, les voies de transport longue distance existantes ne disparaissent pas du jour au lendemain. Durant la phase de transition, les entreprises doivent exploiter simultanément les anciens et les nouveaux réseaux, ce qui accroît temporairement la demande d’espace.
Cette résilience a un coût. L'augmentation des stocks immobilise des capitaux, engendre des frais d'assurance, d'énergie et d'obsolescence, et peut entraîner une dépréciation en cas d'erreurs de prévision. La décentralisation réduit les distances de transport du dernier kilomètre, mais accroît la complexité et rend l'optimisation des stocks plus difficile. Par conséquent, chaque mètre carré supplémentaire n'est pas forcément productif. Le facteur crucial est de savoir si l'espace permet de réduire les pertes attendues dues aux perturbations de livraison plus efficacement qu'il n'engendre de coûts d'exploitation. L'essor de la logistique moderne représente ainsi une réévaluation de la redondance : ce qui paraissait inefficace en période stable peut se révéler une forme d'assurance rentable dans un monde volatil.
L'entrepôt est en train d'être transformé en usine cyber-physique
Le changement qualitatif le plus significatif s'opère au sein même des bâtiments. Un centre de distribution moderne est une unité de production cyberphysique où logiciels, convoyeurs, capteurs, robots et personnel génèrent un flux continu de matières premières. La performance économique ne se mesure plus principalement en mètres carrés occupés, mais en nombre d'articles commandés par heure, en précision des stocks, en respect des délais de livraison, en consommation énergétique par unité et en capacité à gérer les pics de charge sans compromettre la qualité. Cette perspective transforme les décisions immobilières. Un bâtiment plus onéreux peut s'avérer plus rentable sur l'ensemble de son cycle de vie s'il permet un débit plus élevé, raccourcit les trajets du personnel et simplifie l'automatisation.
Les robots prennent principalement en charge les tâches de transport, de tri et de prélèvement. Les robots mobiles autonomes permettent de réduire les distances de déplacement, de déplacer des conteneurs ou des rayonnages vers des postes de prélèvement fixes et d'être renforcés progressivement lors des pics saisonniers. Ceci permet de pallier une perte de productivité importante, car dans de nombreux entrepôts conventionnels, les employés consacrent environ 50 à 60 % de leur temps de prélèvement à se déplacer. Les systèmes de navettes hautement dynamiques et les entrepôts automatisés de petites pièces optimisent la gestion verticale des stocks, tandis que les entrepôts automatisés de palettes permettent de déplacer de gros volumes sur une surface réduite. Au total, 542 000 robots industriels ont été installés dans le monde en 2024, soit plus du double du nombre enregistré dix ans auparavant. Bien que ce chiffre englobe bien plus que les seules applications logistiques, il témoigne de la maturité industrielle et de l'évolutivité de la technologie robotique sous-jacente.
L'intelligence artificielle complète les systèmes mécaniques par des capacités de prévision et d'orchestration. Les systèmes peuvent identifier les tendances de commande, planifier les effectifs et les capacités des robots, allouer dynamiquement les emplacements de stockage, optimiser les itinéraires et alerter en amont des perturbations imminentes. Les jumeaux numériques simulent les modifications d'agencement ou les pics de charge avant que les opérateurs n'entreprennent des modifications coûteuses. Des capteurs surveillent les mouvements de marchandises, la température, l'humidité, les vibrations et l'état des équipements techniques. Cependant, ces avantages ne se concrétisent que si les données de référence, les interfaces et les processus sont cohérents. Un entrepôt mal géré ne deviendra pas automatiquement intelligent par la simple intégration de l'IA ; cela ne fera qu'aggraver ses erreurs.
Le coût reste un obstacle majeur. Les projets d'automatisation d'envergure dans les entrepôts nord-américains nécessitent souvent des investissements de cinq à vingt millions de dollars américains par site, selon leur portée. À cela s'ajoutent la planification, l'intégration logicielle, les technologies réseau, la formation, la maintenance et les modifications des bâtiments. Les prestataires logistiques tiers, en particulier, sont confrontés à un dilemme : le système technique doit être amorti sur plusieurs années, alors que les contrats clients ont souvent des durées bien plus courtes. De plus, les systèmes rigides peuvent perdre de leur valeur en cas d'évolution des gammes de produits, des formats d'emballage ou des profils de commandes. Par conséquent, les solutions modulaires, les interfaces standardisées et l'automatisation progressive, qui ciblent en priorité les processus les plus stables et les plus gourmands en main-d'œuvre, sont économiquement avantageuses.
L'essor de la connectivité s'accompagne d'une augmentation des risques opérationnels. Si un sous-système manuel tombe en panne, il est souvent possible de le pallier par l'improvisation. En revanche, la défaillance d'un système central de gestion d'entrepôt, d'un réseau sans fil ou d'un système de convoyage automatisé peut paralyser l'ensemble du site. Les cyberattaques ciblant les systèmes de contrôle d'entrepôt, les objets connectés ou les systèmes de contrôle d'accès constituent un risque réel pour la chaîne d'approvisionnement. Les opérateurs doivent segmenter les réseaux, chiffrer les communications, restreindre l'accès et tester les plans de reprise d'activité. Les gains de productivité liés à l'automatisation s'accompagnent donc d'exigences accrues en matière de maintenance, de qualité des données, de cybersécurité et d'expertise technique.
Solutions intralogistiques LTW

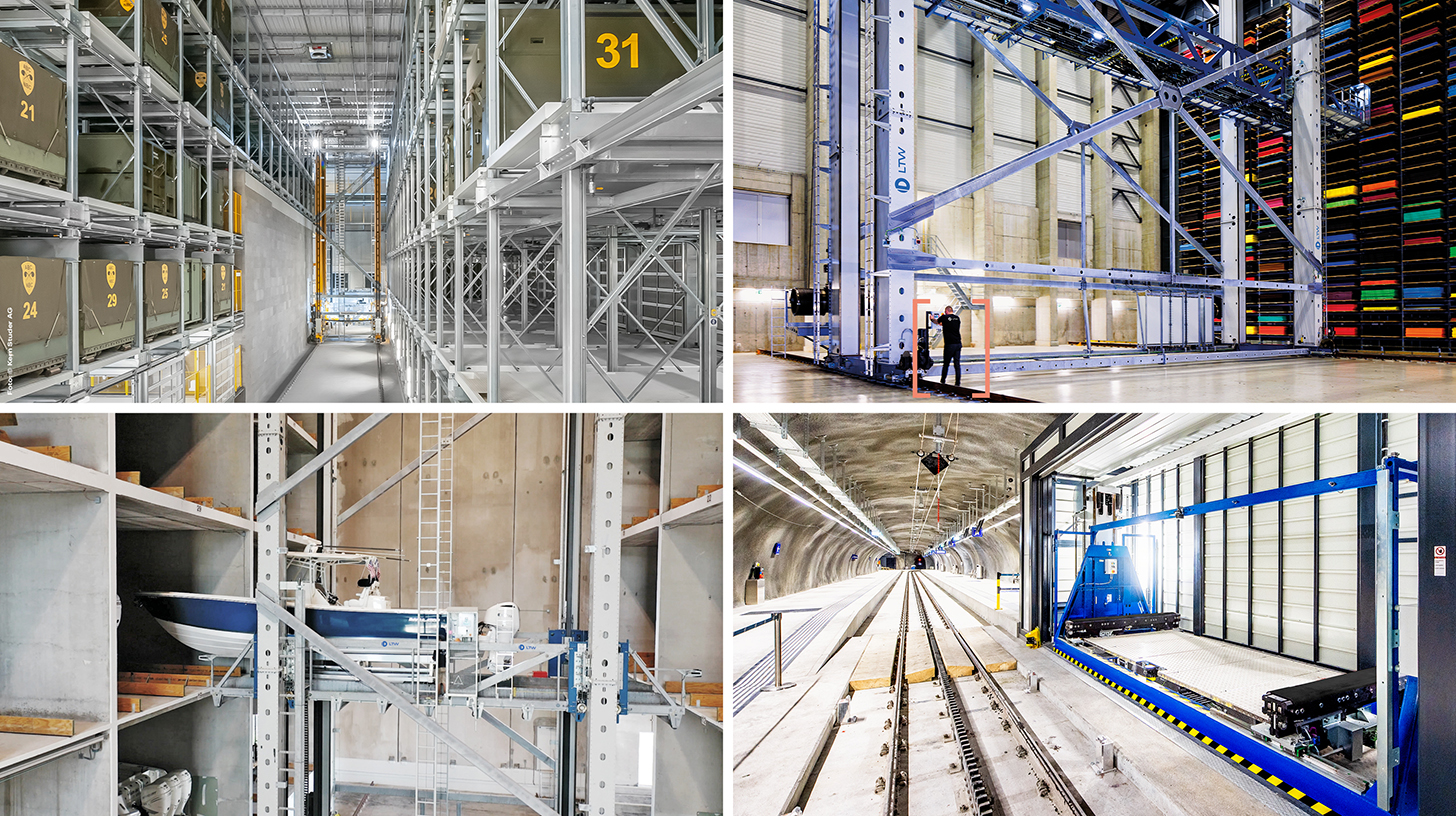
LTW Intralogistics – Ingénieurs des flux - Image : LTW Intralogistics GmbH
LTW propose à ses clients non pas des composants individuels, mais des solutions complètes et intégrées. Conseil, planification, composants mécaniques et électrotechniques, technologies de contrôle et d'automatisation, logiciels et services : tout est interconnecté et parfaitement coordonné.
La production en interne des composants clés présente un avantage particulier. Elle permet un contrôle optimal de la qualité, des chaînes d'approvisionnement et des interfaces.
LTW incarne la fiabilité, la transparence et le partenariat collaboratif. La loyauté et l'honnêteté sont des valeurs fondamentales de l'entreprise ; ici, une poignée de main a encore toute sa valeur.
En lien avec ceci :
Pourquoi le raccordement électrique est-il soudainement devenu plus important que l'emplacement du bien immobilier ?
L'électricité devient plus importante que l'emplacement
Dans la théorie immobilière traditionnelle, l'emplacement est le facteur déterminant. Si cela reste fondamentalement vrai pour la nouvelle génération d'entrepôts logistiques, la définition de l'emplacement évolue. L'accès routier, la proximité des clients et la présence d'une main-d'œuvre ne suffisent plus. Un emplacement exige de plus en plus une capacité électrique fiable, des délais de raccordement au réseau courts, une connectivité numérique et, le cas échéant, des options de production et de stockage sur site. JLL considère l'accès à une énergie fiable et abordable non pas comme un enjeu futur d'ici 2026, mais comme une priorité immédiate pour les propriétaires et les utilisateurs. Le raccordement au réseau devient ainsi un élément de la valeur économique d'un bien immobilier.
L'automatisation, le refroidissement, les infrastructures de recharge et le traitement des données augmentent la consommation électrique de base. Parallèlement, les flottes de livraison doivent être électrifiées et les systèmes de chauffage aux combustibles fossiles remplacés. Un bâtiment peut être structurellement achevé, mais rester inutilisable si la capacité de raccordement requise n'est disponible que des années plus tard. Ce risque modifie le développement des projets : les gestionnaires de réseau doivent être impliqués plus tôt, des réserves de capacité doivent être contractuellement garanties et les possibilités d'extension étudiées dès l'acquisition du terrain. Les sites bénéficiant d'une offre de forte capacité existante acquièrent un avantage structurel, tandis que des terrains constructibles apparemment bon marché, sans solution énergétique réaliste, peuvent se révéler un gouffre financier.
Cela est particulièrement évident dans les entrepôts frigorifiques. Les systèmes à température contrôlée nécessitent un approvisionnement continu, une isolation spécialisée, une technologie de réfrigération performante et des concepts de sécurité complexes. Le refroidissement peut représenter jusqu'à 70 % de la consommation énergétique d'un tel bâtiment. Selon les chiffres du secteur, les entrepôts frigorifiques automatisés modernes coûtent environ 250 à 400 dollars américains par pied carré, soit nettement plus que les entrepôts frigorifiques classiques, mais affichent souvent des loyers plus élevés. L'attractivité de ce segment tient à la demande croissante du secteur de la grande distribution alimentaire, de l'industrie pharmaceutique et des chaînes d'approvisionnement thermosensibles. Néanmoins, ce modèle économique reste vulnérable aux fluctuations du prix de l'électricité, à la réglementation des fluides frigorigènes et aux pannes techniques.
À l'inverse, les grandes surfaces de toiture offrent la possibilité de couvrir une partie des besoins énergétiques de manière autonome. Le photovoltaïque, le stockage par batteries, les pompes à chaleur, la récupération de chaleur et la gestion intelligente de la consommation permettent de stabiliser les coûts d'exploitation et de réduire la pression sur le réseau électrique. Un calcul approximatif, réalisé dans le secteur, table sur une capacité photovoltaïque de crête d'environ 500 kilowatts et un rendement annuel d'environ 475 000 kilowattheures pour la toiture d'un entrepôt de 5 000 mètres carrés. Toutefois, la viabilité économique réelle dépend fortement de la capacité portante, de l'ombrage, du prix de l'électricité, de l'autoconsommation, du financement et du raccordement au réseau. Les toitures solaires ne constituent donc pas un simple élément esthétique de performance énergétique, mais peuvent s'intégrer pleinement à une stratégie énergétique globale.
La concurrence pour l'électricité s'intensifie en raison des centres de données, des usines de semi-conducteurs et des industries électrifiées. Paradoxalement, l'essor de l'intelligence artificielle génère simultanément une nouvelle demande logistique. Serveurs, transformateurs, appareillages de commutation, systèmes de refroidissement, composants de fibre optique et baies de grande capacité doivent être réceptionnés, testés, stockés temporairement, préconfigurés et livrés avec précision à la date d'installation. Des zones de stockage spécialisées sont créées à proximité des grands campus de centres de données pour répondre à cette demande. Bien qu'intéressante, cette demande est parfois spécifique à un projet et peut diminuer une fois la construction terminée. Par conséquent, les investisseurs ne doivent pas présumer que toute occupation temporaire autour d'un site d'IA représente un besoin structurel permanent.
Trois continents, trois modèles de croissance
La région Asie-Pacifique demeure la zone de croissance la plus diversifiée. La Chine dispose d'immenses réseaux de production et de commerce électronique, l'Inde professionnalise son parc immobilier fragmenté, l'Asie du Sud-Est bénéficie de la diversification des chaînes d'approvisionnement internationales et le Japon modernise son infrastructure logistique malgré une faible croissance démographique. L'Inde devrait disposer d'un parc immobilier d'environ 850 millions de pieds carrés d'ici 2030 ; les installations modernes de catégorie A et les villes de second rang gagnent en importance. Cette expansion est alimentée non seulement par la croissance de la consommation, mais aussi par l'adoption de modèles de location professionnels, les flux commerciaux nationaux et les exigences de qualité plus élevées des utilisateurs internationaux.
Cependant, le développement de la région n'est pas uniforme. En Australie, les prestataires logistiques tiers regroupent leurs activités, initialement installées dans des bâtiments anciens, vers de nouveaux entrepôts ultramodernes, tandis que la hausse des coûts du carburant et des coûts d'exploitation pourrait peser sur la demande. Au Japon, la région du Grand Tokyo se remet des précédents pics d'offre et les taux de vacance sont à nouveau orientés à la baisse. L'Australie a enregistré un taux de vacance moyen des locaux industriels d'environ 3,2 % au premier semestre 2026 ; les espaces vacants étaient de plus en plus concentrés dans les immeubles anciens de premier et de second ordre, tandis que les entrepôts modernes haut de gamme affichaient de meilleures performances. Ceci confirme la prime de qualité mondiale, mais montre également que les moyennes nationales peuvent masquer des goulets d'étranglement locaux.
L'Amérique du Nord est portée par trois forces motrices : le commerce électronique, l'intégration industrielle avec le Mexique et l'expansion des centres de données. L'importance des marchés intérieurs et les longues distances de transport favorisent les réseaux régionaux. Parallèlement, le rythme de construction a tellement ralenti après la phase de forte croissance que les grandes installations modernes peuvent rapidement devenir rares lorsque la demande repart à la hausse. Le centre Amazon de Loveland, dans le Colorado, ouvert en 2026 et entièrement automatisé, illustre l'ampleur et l'importance des investissements : environ 325 000 m² de surface, plus de 400 millions de dollars d'investissement et plus de 1 100 employés travaillant aux côtés de plusieurs milliers de robots. Ce site démontre également la durée considérable que peuvent prendre la planification, la réalisation et la mise en service complète.
L'Europe connaît une croissance plus lente, mais son aménagement du territoire est plus complexe. La forte densité de population, la rareté des terrains, les objectifs climatiques ambitieux et la longueur des procédures d'autorisation limitent les projets de grande envergure. De ce fait, la réhabilitation des friches industrielles, les immeubles de grande hauteur, les plateformes de transbordement en centre-ville et la modernisation des entrepôts existants prennent de l'importance. Les investisseurs privilégient de plus en plus les immeubles multi-locataires, car la présence de plusieurs occupants permet de réduire les risques de relocation et de concentration des locataires. Parallèlement, les projets de construction sur mesure destinés à des locataires solvables peuvent se révéler particulièrement stables si la technologie et les conditions de location sont bien adaptées.
L'Europe centrale et orientale occupe une position intermédiaire stratégique. La région allie des coûts relativement compétitifs à l'accès au marché unique européen et à des pôles industriels dynamiques. La Pologne, la République tchèque, la Slovaquie, la Hongrie, la Roumanie et la Bulgarie peuvent tirer profit de la relocalisation de proximité, à condition que leurs infrastructures de transport et d'énergie, leurs procédures d'autorisation et leur main-d'œuvre soient compétitives. La situation géographique de la Bulgarie, entre l'UE, la Turquie et la région de la mer Noire, offre des avantages logistiques, mais le contrôle des frontières, la qualité du réseau ferroviaire, la pénurie de main-d'œuvre régionale et la disponibilité de vastes zones développées détermineront si ce potentiel géographique se traduit par des investissements concrets. Pour les marchés d'Europe du Sud-Est, l'opportunité ne réside pas simplement dans une concurrence déloyale avec des terrains bon marché. Une approche plus efficace consiste à combiner la logistique avec la production, la réparation, le conditionnement, le dédouanement, les services numériques et la distribution régionale.
Les capitaux recherchent des plateformes, pas des salles
La professionnalisation du secteur se reflète dans les modèles économiques des principaux acteurs. En 2025, Prologis détenait des participations dans des projets immobiliers et de développement totalisant environ 1,3 milliard de pieds carrés répartis dans 20 pays. L'avantage d'une telle plateforme ne réside pas uniquement dans sa taille. Elle centralise l'accès au foncier, aux données clients, au financement, au développement de projets, aux offres énergétiques et aux capitaux institutionnels. Les grands utilisateurs peuvent gérer plusieurs sites dans différents pays avec un partenaire unique, tandis que le propriétaire peut atténuer les fluctuations de la demande sur un large portefeuille.
Amazon joue un rôle d'utilisateur, de développeur et de précurseur technologique. Ses décisions en matière de réseau influencent les marchés immobiliers, le marché du travail et les normes techniques locaux. Pour Prologis, Amazon était récemment son principal client, représentant 6,3 % du loyer net effectif consolidé et environ 35 millions de pieds carrés de surface occupée. Cette relation met également en évidence le risque de concentration. Un client de grande envergure peut générer une demande considérable, mais une rationalisation stratégique du réseau, l'automatisation ou l'évolution des comportements des consommateurs peuvent tout aussi rapidement dévaloriser les emplacements. Les propriétaires doivent donc faire la distinction entre solvabilité et dépendance.
Les investisseurs institutionnels considèrent désormais les biens immobiliers logistiques comme des infrastructures à long terme offrant des rendements indexés sur l'inflation. Cette approche s'est avérée particulièrement avantageuse durant la période de taux d'intérêt bas. Cependant, la hausse des taux d'intérêt modifie la donne. Si le rendement exigé augmente, la valeur du capital diminue, à l'hypothèse où les loyers restent inchangés. Les projets de développement doivent donc prévoir une marge de sécurité plus importante entre les coûts totaux et la valeur marchande stabilisée. Parallèlement, les coûts de construction, les raccordements énergétiques et les équipements techniques alourdissent l'investissement initial. Ceci explique le passage des grands projets spéculatifs à la location sur plan, aux constructions sur mesure, à la construction par phases et à la modernisation des biens existants.
Le terme « actif principal » prend ici un tout autre sens. Un bail de longue durée ne suffit pas à garantir la sécurité d'un bien immobilier si les équipements techniques du bâtiment deviennent rapidement obsolètes, si le locataire principal est trop dominant ou si les raccordements aux réseaux ne permettent pas d'extension. À l'inverse, un bien à valeur ajoutée peut s'avérer attractif si une modernisation réaliste améliore la hauteur sous plafond, les accès, l'efficacité énergétique ou les capacités d'automatisation. Le facteur déterminant réside dans l'écart entre le coût des travaux et les gains futurs en termes de loyers ou de liquidités. Les meilleurs investissements sont ceux qui permettent de lever un obstacle facilement surmontable, et non ceux qui se contentent de suivre une tendance passagère.
La gestion évolue également. Les propriétaires doivent mieux comprendre comment les utilisateurs de leurs bâtiments génèrent des revenus. Les indicateurs clés de performance (KPI) pertinents incluent le débit, la charge de pointe, l'intensité énergétique, les temps d'arrêt techniques, l'extensibilité et les coûts de transport, et non plus seulement le loyer au mètre carré. Les contrats de location se complexifient car les investissements dans l'automatisation, le photovoltaïque, le stockage ou les infrastructures de recharge doivent être partagés entre propriétaires et utilisateurs. Qui supporte les coûts initiaux ? Qui bénéficie des économies d'énergie ? Qu'advient-il des technologies installées en permanence lors d'un changement de locataire ? Les plateformes logistiques deviennent ainsi plus opérationnelles, nécessitent davantage de capitaux et dépendent plus des connaissances. Cela favorise les plateformes spécialisées, mais ouvre également des opportunités aux promoteurs régionaux qui possèdent une connaissance approfondie du territoire et de ses utilisateurs.
Productivité avec effets secondaires
Un grand centre logistique peut dynamiser considérablement l'économie d'une région. Durant la phase de construction, des contrats sont passés pour la planification, le génie civil, les techniques du bâtiment et les corps de métiers spécialisés. Une fois opérationnel, le centre a besoin de personnel d'entrepôt, de chefs d'équipe, de personnel de maintenance, de spécialistes informatiques, d'agents de sécurité, de chauffeurs et de prestataires de services externes. Le centre Amazon de Loveland illustre parfaitement la création de plus de 1 100 emplois directs sur un seul site. De plus, il génère des recettes municipales, stimule la demande des entreprises locales et peut potentiellement améliorer la chaîne d'approvisionnement des entreprises régionales.
L'impact de ces automatisations dépend toutefois du type d'exploitation. Un entrepôt hautement automatisé peut créer moins d'emplois simples par mètre carré, mais davantage de postes techniques et mieux rémunérés. Parallèlement, les tâches répétitives et physiquement exigeantes persistent. L'automatisation ne supprime pas les emplois de manière générale, mais transforme les tâches : des longs déplacements et du port de charges lourdes cèdent la place à la surveillance, au dépannage, à la maintenance et à la gestion des données. Sans formation complémentaire, cette transformation peut exclure les travailleurs locaux et aggraver la pénurie de compétences, malgré le déclin global de l'emploi.
Au niveau macroéconomique, une logistique performante accroît la productivité car les marchandises sont disponibles plus rapidement et de manière plus fiable. Les arrêts de production sont moins fréquents, les niveaux de stock plus transparents, les retours plus facilement réutilisables et les réseaux de transport plus prévisibles. Les petites et moyennes entreprises (PME) bénéficient particulièrement des prestataires logistiques tiers professionnels car elles peuvent utiliser une infrastructure moderne sans avoir à financer elles-mêmes un centre hautement automatisé. La plateforme logistique devient ainsi une ressource de production partagée, comparable à l'infrastructure cloud dans l'économie numérique.
Les coûts externes sont néanmoins bien réels. Les grands entrepôts génèrent du trafic routier et de livraison, des nuisances sonores et lumineuses, ainsi que l'imperméabilisation des sols. À l'échelle régionale, l'aménagement de nouvelles plateformes logistiques peut accroître considérablement le trafic ; de plus, le stationnement des camions et les horaires d'exploitation intensifs exacerbent les conflits avec les zones résidentielles avoisinantes. Les municipalités sont confrontées à une analyse coûts-avantages asymétrique : les recettes fiscales et les créations d'emplois sont visibles, tandis que la dégradation des routes, l'élargissement des carrefours, la capacité des services d'incendie et de secours et les impacts environnementaux sont en partie supportés par la collectivité. Une politique de développement économique saine doit donc équilibrer les coûts et les avantages des infrastructures tout au long de leur cycle de vie.
Du point de vue des politiques climatiques, le tableau est également contrasté. Un entrepôt écoénergétique doté d'un toit solaire peut consommer moins d'énergie par expédition que plusieurs sites obsolètes. Un hub intermodal bien conçu peut favoriser le transport ferroviaire. À l'inverse, un espace supplémentaire peut entraîner des trajets plus longs, une consommation accrue et une augmentation du trafic. La durabilité ne doit donc pas se mesurer uniquement à la certification des bâtiments. Parmi les facteurs essentiels figurent les émissions absolues liées à la construction, à l'exploitation et au transport, l'utilisation des surfaces déjà étanches, l'accessibilité pour les employés et l'amélioration de l'efficacité globale du réseau logistique. Depuis 2026, la réglementation, les exigences des utilisateurs et le marché des capitaux ont renforcé l'évaluation de la durabilité des infrastructures logistiques européennes.
Le boom atteint ses limites
Le principal risque financier demeure le décalage entre les capitaux investis et la demande. Les propriétés logistiques connaissent de longs cycles de développement. Plusieurs années peuvent s'écouler entre l'acquisition du terrain, l'obtention des permis, la construction et la location. Si un projet est lancé au plus fort du cycle, il risque d'être achevé sur un marché plus faible. Les taux de vacance élevés observés après la pandémie étaient en partie une conséquence directe de ce retard. À mesure que les bâtiments modernes deviennent plus techniques, les investissements initiaux augmentent, et par conséquent, les pertes potentielles s'accroissent également si les prévisions concernant les loyers, le taux d'occupation ou le financement ne se concrétisent pas.
Les taux d'intérêt ont un double effet. Ils augmentent les coûts de financement et, par le biais d'exigences de rendement plus élevées, diminuent la valeur des futurs revenus locatifs. Les promoteurs ont besoin de davantage de fonds propres, les banques exigent une pré-location et les investisseurs examinent plus rigoureusement la solvabilité des locataires. Parallèlement, des taux d'intérêt élevés peuvent limiter l'offre et ainsi soutenir les loyers des biens immobiliers existants de qualité à moyen terme. Pour les propriétaires disposant de bilans solides, cette phase de financement difficile peut donc représenter des opportunités, tandis que les projets fortement endettés subissent des pressions. Le résultat sur le marché n'est pas simplement une crise, mais une redistribution des richesses au profit des acteurs financièrement solides et opérationnels compétents.
Un second risque est l'obsolescence technologique. L'automatisation n'accroît la valeur d'un bâtiment que si la technologie est adaptée au profil du produit et peut être modulée en fonction de l'évolution des processus. Les systèmes propriétaires, le manque de pièces détachées ou une mauvaise intégration logicielle peuvent lier durablement un site à l'entreprise. À cela s'ajoute le risque d'actifs immobilisés que représentent les entrepôts anciens. Une hauteur sous plafond insuffisante, des planchers fragiles, l'absence de systèmes d'extinction automatique, une faible capacité électrique ou une faible efficacité énergétique ne sont pas toujours économiquement viables à mettre en conformité. De tels biens peuvent rester inoccupés indéfiniment, malgré une surface totale théoriquement limitée.
Le troisième risque réside dans la concurrence pour les infrastructures. Logistique, centres de données, industrie et électromobilité se disputent les mêmes ressources limitées : capacité du réseau, foncier et main-d’œuvre qualifiée. L’électricité représente donc non seulement une ressource, mais aussi un risque lié aux autorisations et au développement. Un raccordement au réseau promis peut être retardé ; les coûts d’expansion locaux peuvent modifier les calculs. De même, de nouvelles réglementations environnementales, des normes plus strictes concernant les fluides frigorigènes ou des restrictions de circulation municipales peuvent nécessiter des investissements supplémentaires. Du point de vue d’un investisseur, la durabilité est donc moins une question d’image qu’une forme d’atténuation des risques techniques et réglementaires.
Enfin, la demande est également vulnérable aux aléas politiques. Les conflits commerciaux peuvent accélérer la relocalisation de la production, mais simultanément réduire le volume des biens et des investissements. Les subventions peuvent créer des pôles de production dont la rentabilité est remise en question après un changement de gouvernement. L'essor de l'IA crée une demande spécialisée dans les infrastructures de stockage, mais une baisse des investissements dans les centres de données pénaliserait fortement les sous-marchés particulièrement dépendants. La solution n'est pas de renoncer à la croissance, mais de prendre des décisions réversibles : des halls modulables, une pluralité d'utilisateurs potentiels, une technologie modulaire, des approvisionnements énergétiques suffisants et des sites bénéficiant de plusieurs facteurs de demande.
Les plus adaptables l'emporteront
Pour les exploitants, l'enjeu principal est de prendre des décisions conjointes concernant l'immobilier, les processus et les technologies. Il est primordial de comprendre le profil des commandes, la structure des produits, les pics de charge, les engagements de service et la disponibilité du personnel. Ce n'est qu'ensuite qu'il sera possible d'évaluer si un espace accru, une densité plus élevée, la robotisation ou une modification du réseau apporteront les meilleurs bénéfices. L'automatisation ne doit pas être un projet de prestige. Elle doit résoudre un problème clairement identifié, générer des gains de productivité mesurables et rester adaptable aux fluctuations de la demande.
Pour les investisseurs, l'analyse technique est désormais aussi importante que l'emplacement et le bail. Il convient d'examiner la capacité du réseau, les possibilités d'extension, la qualité du sol, la capacité portante de la toiture, la protection incendie, la profondeur de manœuvre, la divisibilité, les permis de construire, la protection contre les inondations et la chaleur, ainsi que l'adéquation des systèmes installés à d'autres usages. Un immeuble dont le loyer actuel est élevé peut s'avérer plus risqué qu'un bien moins cher si le locataire emporte tout son équipement spécialisé en quittant les lieux. À l'inverse, un bien immobilier existant sans intérêt particulier peut présenter un potentiel considérable s'il est modernisé en termes d'efficacité énergétique et de fonctionnalité, moyennant un investissement raisonnable.
Le défi pour les pouvoirs publics est d'éviter de considérer la logistique comme une activité marginale en périphérie des villes. La sécurité d'approvisionnement, la politique industrielle, les transports, l'énergie et l'aménagement du territoire doivent être intégrés. Il convient de privilégier les sites situés le long d'axes de transport performants, idéalement desservis par le rail. Les procédures d'autorisation peuvent être accélérées sans négliger les intérêts environnementaux et de voisinage si les exigences sont clairement définies dès le départ. Les municipalités devraient intégrer contractuellement les impacts sur la circulation, les besoins énergétiques et les mesures de formation, plutôt que de réagir aux conflits une fois le centre logistique établi.
Les perspectives à long terme ne sont donc ni excessivement euphoriques ni fondamentalement pessimistes. La numérisation, la régionalisation de la production, l'augmentation des stocks de sécurité, le vieillissement de la main-d'œuvre et le renforcement des chaînes du froid créent une demande structurelle. Parallèlement, les taux d'intérêt, la rareté des terrains, les pénuries d'énergie, la réglementation et l'acceptation locale freinent cette croissance. Il ne s'ensuit pas un supercycle linéaire, mais plutôt une concurrence constante pour les sites et les concepts les plus productifs. À l'échelle mondiale, on peut observer un nombre excessif d'entrepôts et un manque criant d'infrastructures logistiques réellement adaptées.
L'immobilier logistique de la prochaine décennie ne sera donc plus jugé uniquement sur sa taille. Sa valeur réside dans sa capacité à accélérer la circulation des marchandises, à atténuer les risques, à optimiser la consommation d'énergie, à s'adapter aux avancées technologiques et à s'intégrer harmonieusement à son environnement. Si les infrastructures physiques demeurent indispensables, elles ne constituent plus le cœur du modèle économique. Le véritable atout est la capacité à gérer efficacement les flux physiques et numériques, même en période d'incertitude. Ceux qui maîtrisent cette capacité possèdent bien plus que de simples entrepôts : ils contrôlent une partie intégrante du système d'exploitation de l'économie mondiale.
Conseil - Planification - Mise en œuvre

Konrad Wolfenstein
Je serais heureux de vous servir de conseiller personnel.
wolfenstein∂xpert.digitalmeVous pouvez contacter à ou
Appelez-moi simplement au +49 7348 4088 965 .
Vos experts en intralogistique

Conseil, planification et mise en œuvre de solutions complètes pour les entrepôts à grande hauteur et les systèmes de stockage automatisés - Image : Xpert.Digital
Plus d'informations ici :