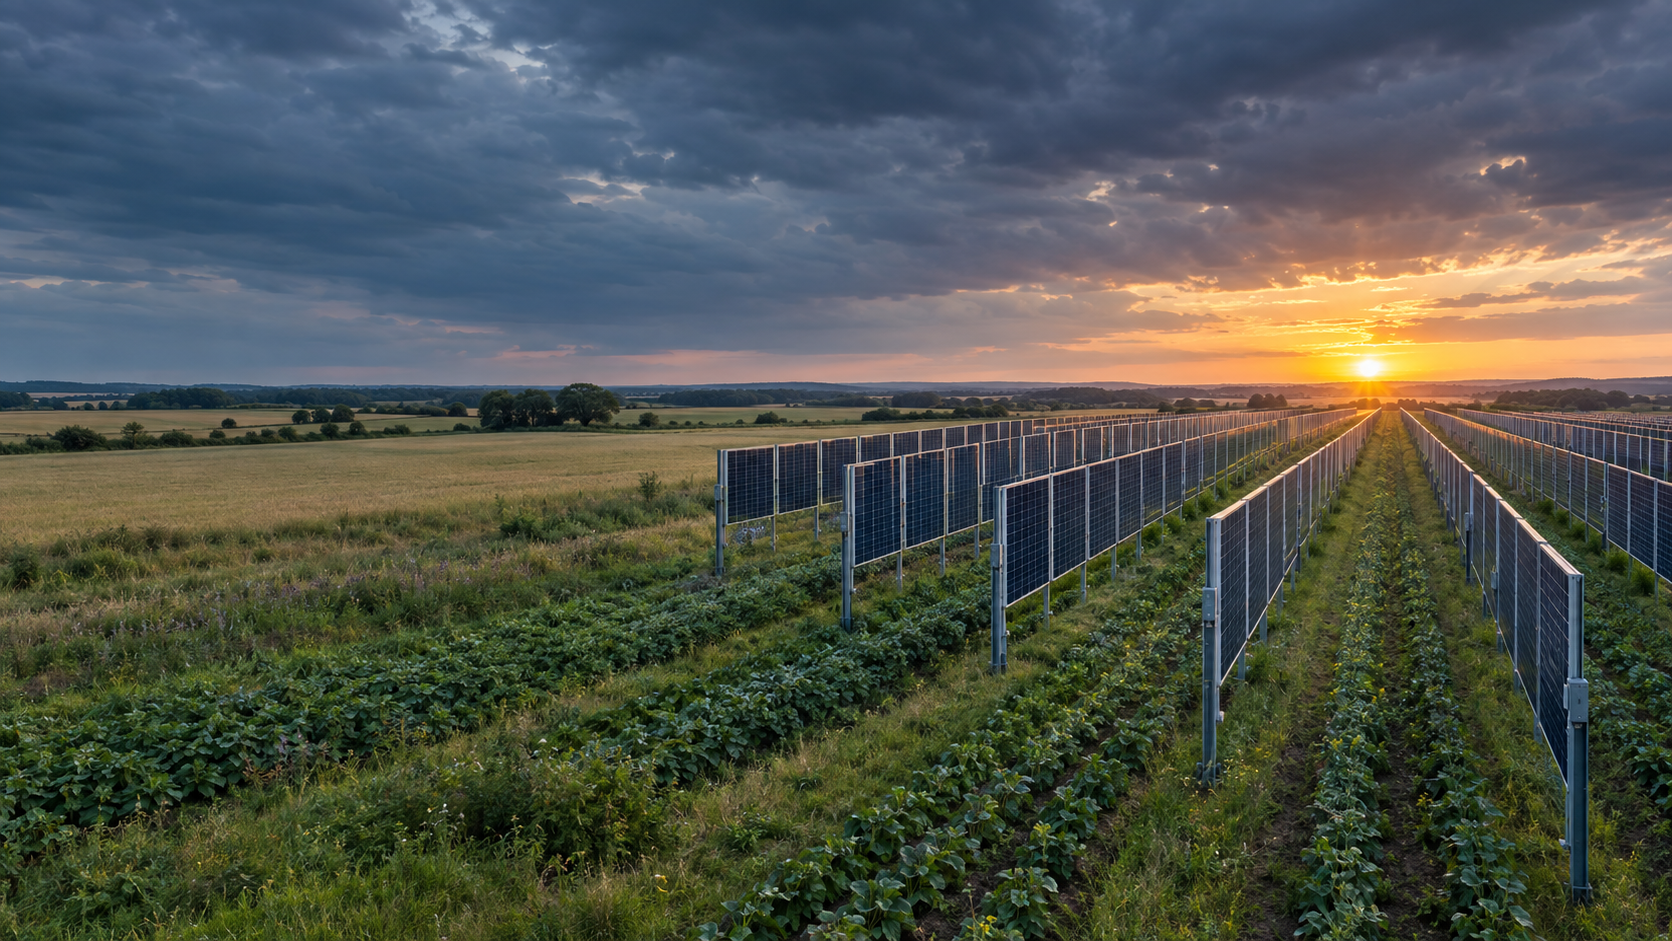
Next2Sun maksejõuetu: hoiatus Saksamaa energiasiirde kohta – loominguline pilt teemal, loodud tehisintellekti abil: Xpert.Digital
Next2Suni rahastamisprobleemid: kuidas energiaüleminek ohustab pioneere
Saksa päikeseenergiatööstuse ees seisvad väljakutsed: analüüs
Kui innovatsioon ebaõnnestub: Next2Suni maksejõuetus ja selle õppetunnid tulevikuks
Vertikaalsete kahepoolsete fotogalvaanikate teerajaja Next2Suni maksejõuetus pole mitte ainult kahetsusväärne uudis ettevõttele, vaid ka murettekitav signaal kogu Saksamaa energiasiirde kohta. 5. oktoobril 2026 esitasid Next2Sun Technology GmbH ja Next2Sun Mounting Systems GmbH Saarbrückeni ringkonnakohtule pankrotiavalduse enesekontrolli alusel. See otsus paljastab põhimõttelise vastuolu: kuigi rohelise elektri nõudlus kasvab ja seatakse ambitsioonikaid poliitilisi kliimaeesmärke, ebaõnnestuvad tehnoloogilisi lahendusi arendavad innovaatilised ettevõtted sageli rahastamise puudumise tõttu. Vaatamata stabiilsele turupositsioonile ja paljutõotavale ärimudelile ei suutnud Next2Sun kindlustada vajalikku kuni viie miljoni euro suurust kapitali, mis tõstatab küsimuse, kuidas Saksamaa päikeseenergiatööstust tulevikus rahastada. Maksejõuetus ei ole seega mitte ainult üksikjuhtum, vaid sümptom tööstuse sügavamatest struktuurilistest probleemidest, millega tuleb kiiresti tegeleda. Selles kontekstis on oluline õppida Next2Suni juhtumist, et tagada Saksamaa energiasiirde uuenduslik tugevus ja konkurentsivõime pikas perspektiivis.
Next2Sun maksejõuetuses: kui energiasiire ei suuda oma teerajajaid rahastada
Saksamaa tahab rohelist elektrit, aga laseb selle taga olevatel ettevõtetel kapitaliturul nälga jääda
Kahe Next2Sun Grupi ettevõtte maksejõuetus on enamat kui lihtsalt kurb uudis Saarlandilt. See paljastab Saksamaa energiasiirde põhimõttelise vastuolu: tehnoloogiliselt head lahendused suudavad rahuldada kasvavat nõudlust, märkimisväärset laienemispotentsiaali ja poliitilisi kliimaeesmärke, kuid ebaõnnestuvad ikkagi rahastamise puudumise tõttu. 5. oktoobril 2026 esitasid Next2Sun Technology GmbH ja Next2Sun Mounting Systems GmbH Saarbrückeni ringkonnakohtule pankrotiavalduse enesekontrolli alusel. Praeguse seisuga ei mõjuta see Next2Sun AG-d, Next2Sun Projekt GmbH-d ega projektiettevõtteid, mis käitavad juba valminud põllumajanduslikke fotogalvaanilisi jaamu. Ka mõjutatud ettevõtete äritegevus jätkub esialgu.
See eristamine on ülioluline. See ei tähenda kogu kontserni kohest sulgemist ega tõesta, et vertikaalne agrovoltaanika on tehniliselt või majanduslikust vaatenurgast läbi kukkunud. Mõjutatud on peamiselt need ettevõtted, mis konsolideerivad tehnoloogiat, komponente ja montaažisüsteeme. Projektide arendamine seevastu jätkub maksejõuetuses mitteolevas ettevõttes. Käimasolevaid projekte vaadatakse läbi nende majandusliku elujõulisuse osas ja võimaluse korral arendatakse neid edasi. Investorite otsimine jätkub paralleelselt. Isehalduse eesmärk on hõlbustada korrapärast ümberkorraldusprotsessi, säilitada olemasolevat oskusteavet ja kaitsta võimalikult palju töökohti.
Olukord on sellegipoolest tõsine. Ettevõte, mida peetakse vertikaalselt paigaldatavate kahepoolsete fotogalvaanikate pioneeriks ja tehnoloogialiidriks, olles nii kodumaal kui ka rahvusvaheliselt rakendanud üle 65 megavatise tippvõimsuse ning hiljuti andnud tööd enam kui 140 inimesele Saksamaal, Austrias, Poolas ja Jaapanis, ei suutnud tagada suhteliselt tagasihoidlikku lisakapitalivajadust. Ebaõnnestunud rahastamiskampaania eesmärk oli kuni viis miljonit eurot. Nominaalväärtuses saadi aktsiate märkimispakkumisi ja muid sellise ulatusega pakkumisi. Hoolsuskohustus näitas aga, et märkimisväärne osa pakkumistest ei olnud piisavalt siduvad. Seega ei olnud probleem mitte huvi puudumises, vaid pigem usaldusväärse ja kergesti kättesaadava kapitali puudumises.
Pankrot, mille tulemus ei ole kindel
Enesehalduse alusel toimuv maksejõuetusmenetlus erineb levinud arusaamast kohesest likvideerimisest. Juhtkond jääb tegutsemisvõimeliseks, kuid tema tegevust jälgib kohtu määratud pankrotihaldur. See lähenemisviis võib olla kasulik, kui on olemas põhitegevus, turustatav tehnoloogia, kliendisuhted ja realistlikud väljavaated tegevuse jätkamiseks. See ei taga aga edukat restruktureerimist. Oluline on see, et on võimalik tagada lühiajaline likviidsus, kohandada ärimudelit ning leida investor või strateegiline partner.
Next2Suni jaoks seisneb võimalus selles, et see ei mõjuta kõiki kontserni osi ja projektide arendamine saab jätkuda. Juba töös olevad tehased jäävad taotletud menetluse ulatusest välja. See vähendab riski, et tegevusalased varad ja käimasolevad tulud kaasatakse täielikult ümberkorraldamisse. Samal ajal võib see eraldamine ümberkorraldamist keerulisemaks muuta, kuna tehnoloogia arendamine, süsteemide tootmine, projektide planeerimine ja rakendamine on majanduslikult omavahel seotud. Kontsern, mis ammutas oma tugevuse just mitme väärtusahela etapi hõlmamisest, peab nüüd tõestama, et need etapid toimivad ka uute omandi-, litsentsimis- või koostööstruktuuride korral.
Majanduslikult kõige atraktiivsem vara ei ole lihtsalt komponentide või täielikult planeeritud projektide laoseis. See on patentide, süsteemialaste teadmiste, referentstehaste, põllumajandusliku kogemuse, lubade väljastamise ekspertiisi ja rahvusvahelise võrgustiku kombinatsioon. See pakett võib olla väärtuslik energiatarnijale, taristuinvestorile, suurprojekti arendajale, montaažisüsteemide tootjale või tööstusstrateegile. Selle hind sõltub aga sellest, kui hästi on intellektuaalomand seaduslikult kaitstud, kui tugev on projektiettevalmistusprotsess, millised marginaalid on realistlikult saavutatavad ja kui palju lisarahastust on vaja stabiilse positiivse rahavoo saavutamiseks.
Seega ei põhine projekti jätkamise otsus ainult tehnoloogilisel atraktiivsusel. Investor soovib teada, millised projektid on lühiajaliselt ehitusvalmis, kas võrguühendused on tagatud, millised tarne- ja ostulepingud on olemas, kui palju eelfinantseerimist on vaja ning kas garantiidest või pärandprojektidest tulenevad riskid. Sama oluline on küsimus, millisele ettevõttele kuuluvad millised õigused, töötajad, kliendilepingud ja patendid. Mida läbipaistvamalt seda struktuuri esitada saab, seda suurem on võimalus lahenduseks, mis hõlmab enamat kui ainult üksikute varade müüki.
Suur toetus ei asenda likviidsust
Ebaõnnestunud päästmiskatse toob esile erinevuse ühiskondliku toetuse, mittesiduva huvi ja juriidiliselt siduva kohustuse vahel, mis tegelikult rahastamist pakub. Aktsiate märkimine, investeerimiskavatsus või läbirääkimiste pakkumine võib tekitada avalikkuse usaldust. Maksejõuetusega seotud jätkuva tegevuse prognoosi ja igapäevase maksevõime puhul loeb aga ainult kapital, mis on juriidiliselt siduv, õigeaegselt kättesaadav ja millel puuduvad täitmata tingimused. Kui kahte suurt kohustust ei suudeta täita, võib nominaalselt saavutatud rahastamiseesmärk mõne päeva jooksul uuesti alla kukkuda.
Asjaolu, et investorite vahendeid ei aktsepteeritud vajaliku künnise mittesaavutamise tõttu, on regulatiivse poliitika ja investorite kaitse seisukohast õige. See takistab väikeinvestoritel kapitali panustamast olukorda, mille keskpika perioodi rahastamine on endiselt ebaselge. Ettevõtte jaoks tähendas see kaitseklausl aga seda, et isegi tegelikult laekunud väiksemaid sissemakseid ei saanud sildfinantseerimisena kasutada. Seega kavandati kampaania kõik-või-mitte-midagi-lahendusena: kas genereeriti piisavalt suur rahastamispuhver või investeering jäi üldse tegemata.
Minimaalse investeeringu vähendamine 600 euroni laiendas potentsiaalsete investorite baasi, kuid see ei suutnud asendada institutsionaalset kapitali. Projektipõhise äritegevusega kasvuettevõtted vajavad lisaks paljudele toetajatele ka mõnda rahaliselt tugevat ankurinvestorit, kes suudavad isegi rasketel aegadel kindla panuse anda. Erakapital saab seda täiendada, kuid see sobib vaid piiratud ulatuses lühiajaliste tegevuskahjude, arenduseelsete kulude ja miljonitesse ulatuvate projektiga seotud tagatiste katmiseks. Olukord muutub eriti problemaatiliseks, kui kampaaniat tajutakse viimase hädaohuga katsena ettevõtet päästa. Sellisel juhul suureneb investorite risk, samas kui põhjaliku auditi ajakava lüheneb.
Seega illustreerib see protsess mitte ainult kommunikatsiooniviga, vaid karmi finantsreaalsust. Positiivne tagasiside on immateriaalne vara. Likviidsus on rahavoo näitaja. Nende kahe vahele jääb krediidivõimelisuse, tingimuste, tähtaegade, tagatise ja otsustusõiguse hindamine. Paljud ettevõtted ebaõnnestuvad mitte sellepärast, et kellelegi nende idee ei meeldi, vaid seetõttu, et olemasolevate riskide tõttu pole piisavalt investoreid valmis oma raha vajalikul ajal üle kandma.
Buum varjas haavatavust
Next2Sun asutati 2015. aastal ja on arenenud tehnoloogiapioneerist rahvusvaheliselt aktiivseks kontserniks. Selle vertikaalne kahefaasiline disain erineb oluliselt tavapärastest lõunasuunalistest maapinnale paigaldatavatest süsteemidest. Keskpäeva paiku maksimaalse saagikuse saavutamise asemel püüavad kahefaasilised moodulid päikesevalgust peamiselt hommikul ja õhtul. Ida-lääne orientatsioon annab tulemuseks tootmisprofiili, millel on kaks päevast tippu ja madalam keskpäevane tipp. Kiiresti laieneva tavapärase fotogalvaanilise võimsusega elektrivõrgus võib sellel profiilil olla suurem süsteemi üldine väärtus kui niigi suure saagikusega keskpäevaperioodil toodetud täiendaval kilovatt-tunnil.
Ettevõte eeldas 2026. aastal umbes 50 megavatti projektimahtu. See oleks olnud peaaegu sama palju kui eelneva kümne aasta jooksul kokku. 2027. aastaks prognoositi üle 70 megavati ja keskpikas perspektiivis plaaniti isegi kolmekohalisi megavati aastamahtusid. Need arvud viitavad turu märkimisväärsele elavnemisele. Teisest küljest paljastavad need ka kasvava projektiettevõtte klassikalise ohutsooni: kapitalinõuded kasvavad sageli kiiremini kui registreeritud tulud ja äritegevuse rahavoog.
Energiaprojektides on tellimuse esitamise ja tasumise vahel sageli pikk aeg. Maa tuleb kindlustada, plaanid koostada, eksperdiarvamuste eest tasuda, load hankida, võrguühendused reserveerida, komponendid tellida ja töötajad palgata. Kui rahastamisotsuse, ehitusloa või panga heakskiidu saamine viibib, jäävad kulud püsima, kuid eeldatav rahavoog ei realiseeru. Kasv süvendab seda eelfinantseerimise probleemi. Ettevõttel võib olla täielik projektide kavva, kuid see võib ikkagi maksejõuetuks muutuda, kui kulude ja tulude vaheline rahastamisvahe muutub liiga suureks.
Eelkõige pioneerid kannavad lisakulusid. Nad ei pea mitte ainult projekte ellu viima, vaid ka turge selgitama, tehnilisi standardeid kujundama, ametivõime veenma, põllumajanduslikku mõju uurima, uusi tarneahelaid looma ja referentse looma. Paljud neist kulutustest toovad ühiskondlikku kasu, kuid neid ei saa esimese müüdud süsteemi hinnas täielikult arvesse võtta. Hilisemad konkurendid saavad sageli kasu kehtestatud standarditest ja suurenenud aktsepteerimisest, ilma et nad peaksid pioneeritööga kaasnevaid kulusid täielikult kandma. Majanduslikust vaatenurgast loob see lõhe innovatsiooni eeliste ja innovaatori jaoks eraviisiliselt saavutatava tulu vahel.
Bilansil oli tugevam mõju kui kassajäägil
Next2Sun AG avaldatud finantsaruanded seisuga 31. detsember 2024 näitavad, miks bilansi pealiskaudne uurimine ei suuda järgnevat kriisi seletada. AG on sisuliselt haldusettevõte, mitte kogu tegutsemisgrupi sünonüüm. Selle koguvara oli 2024. aasta lõpus ligikaudu 4,74 miljonit eurot. Aruande kohaselt oli omakapital kokku umbes 4,17 miljonit eurot, mis matemaatiliselt vastas kõrgele omakapitali suhtarvule, ligi 88 protsenti. Seda kompenseerisid ligi 499 000 euro suurused kohustused ja veidi üle 76 000 euro suurused eraldised.
Need arvud annavad esialgu edasi stabiilsuse tunnet. Siiski on varade koosseis olulisem kui suhtarv. Ligikaudu 2,46 miljonit eurot oli seotud finantsinvesteeringutega, peamiselt osalustega sidusettevõtetes. Lisaks 2,19 miljonit eurot moodustasid nõuded sidusettevõtete vastu. Seevastu sularaha ja pangakontode saldod olid vaid umbes 67 400 eurot. See ei tähenda, et ettevõte oleks 2024. aasta lõpus ülevõlgades olnud. See tähendab aga seda, et suur osa tema varadest oli seotud osaluste ja kontsernisiseste nõuetega ning ei olnud likviidsusena kergesti kättesaadav.
Sidusettevõtete nõuded vähenesid aastaga ligikaudu 2,47 miljonilt eurolt 2,19 miljoni euroni. Samal ajal suurendas AG oma Next2Sun Technology GmbH bilansilist väärtust 1 miljoni euro võrra ligikaudu 2,32 miljoni euroni. Kokkuvõttes tõusis finantsvarade bilansiline väärtus aastaga ligikaudu 1,43 miljonilt eurolt 2,46 miljoni euroni. See areng viitab tegevusstruktuuri jätkuvale rahastamisele ja kapitaliseerimisele. See võib olla valdusettevõtte puhul normaalne. Järgneva kriisi korral selgub aga, et investeeringute ja kontsernisiseste nõuete väärtus sõltub tütarettevõtete majandustulemustest.
Aktsiaseltsi (AG) kasumiaruannet ei tohiks samuti tõlgendada konsolideeritud finantsaruannetena. Valdusettevõtte 2024. aasta tulu oli vaid 204 000 eurot. Sellele lisandusid ligikaudu 12 000 eurot muud tegevustulud ja ligikaudu 142 600 eurot intressi- ja muud sarnased tulud, peamiselt sidusettevõtetelt. Pärast personalikulude, muude tegevuskulude ja intressikulude mahaarvamist oli aasta puhaskahjum ligikaudu 40 600 eurot. Eelmisel aastal oli kajastatud väikest, ligikaudu 18 600 euro suurust kasumit. Seega suurenes akumuleerunud puudujääk ligikaudu 263 500 euroni.
Eriti silmatorkav on see, et AG muud tegevuskulud tõusid ligikaudu 48 700 eurolt ligikaudu 148 600 eurole. Samal ajal olid valdusettevõttel märkimisväärsed kapitalireservid ja 2024. aastal sai ta aktsiate märkimisest täiendavaid preemiaid. See struktuur leevendas esialgu kahjusid. See ei vasta aga olulisele küsimusele, kui palju likviidsust tegutsevad tütarettevõtted 2025. aastal tarbisid. Päästmiskatse ajal ei olnud 2025. aasta konsolideeritud finantsaruanded veel kättesaadavad. Oli teada vaid see, et kogutulu ja kasum olid võrreldes 2024. aastaga märkimisväärselt vähenenud.
Majanduslik õppetund on siin selge: kõrge omakapitali suhtarv pakub kaitset ainult siis, kui varad on väärtuslikud ja piisavalt likviidsed. Ettevõte võib bilansis tunduda finantsiliselt usaldusväärne, kuid samal ajal kannatada ägeda rahavoogude puudujäägi all. Holdingstruktuuriga gruppides muudab likviidsuse, kohustused, projektivõimalused ja riskid veelgi keerulisemaks asjaolu, et need on jaotatud erinevate juriidiliste isikute vahel. Seetõttu on investorite jaoks konsolideeritud rahavoogude analüüs olulisem kui üksik bilansisuhtarv.
Aasta 2025 sai pöördepunktiks
Ettevõte tõi suure koormana välja kavandatud põllumajanduslike fotogalvaanika toetuste riigiabi puudumise või saamise viibimise. See ei toonud kaasa mitte ainult poliitilist pahameelt, vaid ka konkreetse äririski. Projektiarendajad planeerivad personali, tarneahelaid ja eeltööd eeldatavate turutingimuste põhjal. Kui lubatud rahastamismehhanism ei jõustu õigeaegselt, ei pruugita projekte rahastada hoolimata põhinõudlusest või ei pruugita neid ellu viia kalkuleeritud tingimustel.
Väljakujunenud standardtehnoloogia puhul on selline viivitus ebamugav. Noorel turul tegutseva spetsialiseerunud ettevõtte jaoks võib see olla eluohtlik. Kliendid ootavad, pangad nõuavad rohkem omakapitali, investorid lükkavad otsuseid edasi ja projektide tulud lükatakse hilisematesse eelarveaastatesse. Kulubaasi ei saa aga samas tempos vähendada, ilma et see kahjustaks hilisemat teostusvõimet. Insenere, projektiplaneerijaid ja müügimeeskondi ei saa suvaliselt tööle panna ja maha võtta.
Sellele lisandus üha ettevaatlikum finantskeskkond. Pärast eelmiste aastate intressimäärade tõusu muutusid investorid valivamaks. Pangad ei uurinud enam ainult fotogalvaanilise süsteemi oodatavat aastatootlust, vaid ka tunnipõhist tootmisprofiili, negatiivseid elektrihindu, piiramisriske, võrgu ülekoormust, turunduslepinguid ja projektipartnerite vastupidavust. See tekitab uuenduslike tehnoloogiate hindamise probleemi: nende süsteemi eelised võivad olla suuremad, kuid pikaajalisi tegevusandmeid, standardiseeritud finantseerimismudeleid ja võrreldavaid tehinguid on vähem.
Seega sattus Next2Sun klassikalisse keerulisse olukorda. Ettevõte pidi jätkama investeerimist, et vastata oodatavale turutõusule, samal ajal kui see tõus lükkus poliitiliselt ja rahaliselt edasi. Ettevõtte sõnul kattis 2025. aasta kahjum algselt suures osas pangalaenude ja omakapitaliga. See võitis aega, kuid ei loonud jätkusuutlikult elujõulist rahastamistsüklit. Kui 2026. aastal oli vaja täiendavat kasvukapitali, oli institutsionaalsete investorite riskitaluvus piiratud.
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega!

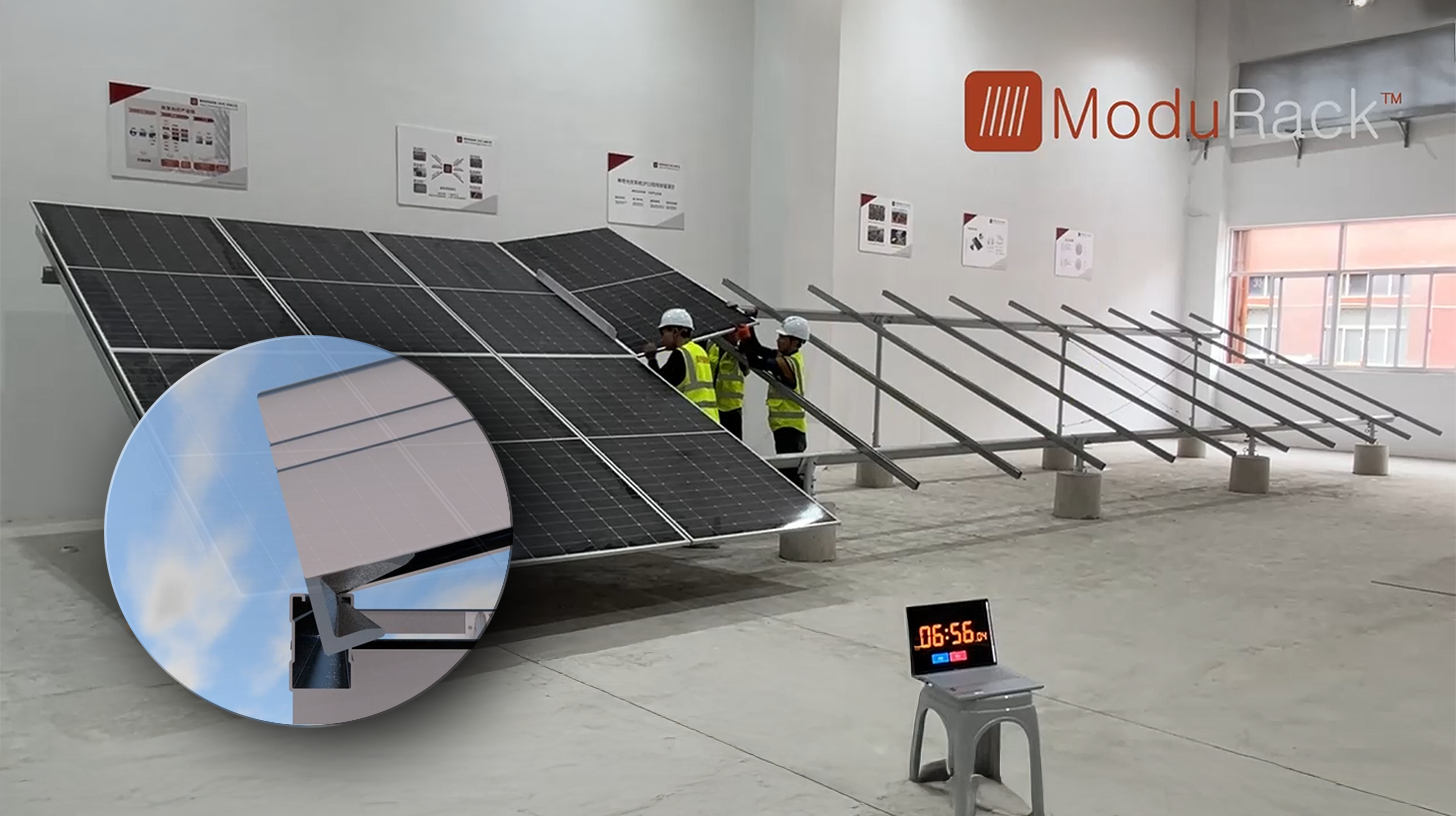
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega! - Pilt: Xpert.Digital
Selle tehnoloogilise edasimineku tuumaks on teadlik loobumine tavapärasest klambrikinnitusest, mis on olnud standardiks aastakümneid. Uus, aja- ja kulutõhusam kinnitussüsteem lahendab selle probleemi põhimõtteliselt teistsuguse ja intelligentsema kontseptsiooniga. Moodulite kindlatesse punktidesse kinnitamise asemel sisestatakse need pidevasse, spetsiaalselt vormitud tugisiini ja hoitakse kindlalt paigal. See konstruktsioon tagab, et kõik jõud – olgu need siis lumest tulenevad staatilised koormused või tuulest tulenevad dünaamilised koormused – jaotuvad ühtlaselt kogu mooduliraami pikkusele.
Lisateavet leiate siit:
Põllumajandus-fotogalvaanika: tulevikupotentsiaal ja -riskid
Tehnoloogiliselt arenenud, rahaliselt nõudlik
Vertikaalne kahefaasiline agrogalvaanika lahendab mitu probleemi korraga. See võimaldab mooduliridade vahel põllumajanduslikku kasutamist, vähendab põllumajandusmaa täieliku muutmise vajadust ning toodab elektrit erinevatel kellaaegadel kui tavalised lõunasuunalised süsteemid. Sõltuvalt asukohast, reavahest, maapinna peegeldusest ja mooduli tüübist on võimalik saavutada märkimisväärne erisaak. Madalamat paigaldatavat võimsust hektari kohta kompenseerib osaliselt parem põllumajanduslik kasutatavus ja turule orienteeritum elektriprofiil.
Tootmisprofiil muutub üha olulisemaks. 2025. aasta lõpuks oli Saksamaal ligikaudu 117 gigavatti paigaldatud fotogalvaanilist võimsust ja 215 gigavati eesmärgi saavutamiseks oleks vaja kuni 2030. aastani lisada keskmiselt ligi 20 gigavatti aastas. Võimsuse suurenemisega aga väheneb täiendava kilovatt-tunni väärtus päikesepaistelistel keskpäevatundidel. 2025. aastal esinesid negatiivsed hulgihinnad 573 tundi. Samal ajal andsid fotogalvaanilised seadmed võrku 74,1 teravatt-tundi. Seega langes märkimisväärne osa päikeseenergia toodangust tundidel, mil turuhind oli madal või negatiivne.
Vertikaalsed ida-lääne suunalised süsteemid saavad seda nn kannibaliseerumist leevendada. Need toodavad suhteliselt rohkem energiat hommikul ja õhtul, kui nõudlus on sageli suurem ja päikeseenergia pakkumine väiksem. See võib võimaldada suuremaid turundustulusid, paremat võrgu kasutamist ja salvestusvajaduse vähenemist. See eelis ei tähenda aga automaatselt paremat kasumimarginaali. Kõrgemad süsteemikulud, madalam võimsustihedus, keerukam planeerimine, spetsialiseeritud alusstruktuurid ja veelgi väiksem tarneturg võivad tulueelise tühistada.
Seega sõltub majanduslik tasuvus mitmest tuluallikast ja kasukomponendist. Nende hulka kuuluvad elektrienergia müük, võimalikud toetused, jätkuv põllumajanduslik kasutamine, renditulu, välditud maakonfliktid, soodsam elektrienergia tarbimine ja vajaduse korral kohalikud otseostulepingud. Paljud neist eelistest toovad kasu erinevatele sidusrühmadele. Võrguoperaator saab kasu sujuvamast võrguprofiilist, põllumajandustootja kahekordsest maakasutusest, omavalitsus aktsepteerimisest ja lisaväärtusest ning elektritarbija laiemast tootmise jaotusest. Projektiettevõte saab neid üldisi eeliseid aga rahastada ainult siis, kui need teisendatakse raha teenivateks tuludeks lepingute või toetusmääruste kaudu.
Tohutu potentsiaal ei kujuta endast veel turgu
Agrovioltaanika teoreetiline potentsiaal Saksamaal on erakordselt suur. Teaduslikud potentsiaalianalüüsid näitavad, et eriti sobivatesse kohtadesse saaks paigaldada umbes 500 gigavati tippvõimsust. Laiemate tehniliste eelduste kohaselt ulatub potentsiaal tuhandete gigavattideni. Need arvud näitavad, et agrovoltaanika ei pea jääma nišifenomeniks. Siiski ütlevad need vähe selle kohta, kui palju projekte saab lühiajaliselt heaks kiita, võrku ühendada ja rahastada.
2025. aasta keskpaigaks oli asjakohases andmebaasis loetletud 95 põllumajanduslikku päikesepaneelide süsteemi koguvõimsusega ligikaudu 390 megavatti tippvõimsusel ja pindalaga umbes 1210 hektarit. Neist 28 olid vertikaalselt integreeritud süsteemid. Võrreldes teoreetilise potentsiaaliga oli turg seega alles algusjärgus. See on pioneeridele atraktiivne, kuna kasv on võimalik. Samal ajal on see riskantne, kuna standardid, rahastamiseeskirjad, pangandusmudelid ja lubade väljastamise protsessid pole veel täielikult paigas.
Asukoht võib olla põllumajanduseks ideaalselt sobiv, kuid ebaõnnestuda võrguühenduse puudumise tõttu. Tehniliselt kaalukat projekti võivad edasi lükata munitsipaalplaneering, keskkonnakaitsenõuded, tarnetähtajad või kliendi krediidivõime. Ja garanteeritud elektrienergia saagikusega projekt võib jääda rahastamata, kui tulude mudel sõltub liiga palju kõikuvatest turuhindadest. Seega on tegelik turumaht, mida saab arendada, alati oluliselt väiksem kui tehniline potentsiaal.
See loob ettevõtetele ohtliku ootusvea. Kõrged potentsiaalinäitajad soodustavad ambitsioonikaid investeeringuid personali, müüki ja tootmisvõimsustesse. Tegelik rahavoog sõltub aga vähestest projektidest, mis ületavad kõik kitsaskohad samaaegselt. Kui turg küpseb organisatsioonist aeglasemalt, tekib rahastamispuudujääk. Seega ei kukkunud Next2Sun läbi mitte vaba ruumi puuduse, vaid pigem ajastuse ja rahaliste piirangute tõttu, mis võimaldasid tal potentsiaali kasumlikuks äriks muuta.
Uus energiapoliitika nihutab riske
Saksamaa valitsus on ametlikult pühendunud oma eesmärgile saavutada 2030. aastaks taastuvenergia 80-protsendiline osakaal elektrienergia kogutarbimises. Samal ajal peaks toetussüsteem muutuma turu-, võrgu- ja süsteemikesksemaks. 2026. aastal esitatud taastuvenergiaallikate seaduse reformi eelnõu näeb ette järkjärgulist loobumist pikaajalistest fikseeritud soodustariifidest, otseturunduse suurendamist, intelligentselt juhitavaid jaamu ning suuremat keskendumist võrgu läbilaskevõimele ja hinnasignaalidele. Päikeseenergia puhul tuleb rõhku panna suuremal määral kulutõhusatele maapinnale paigaldatavatele paigaldistele.
Põhiline majanduslik põhjendus on mõistetav. Suure fotogalvaanika osakaaluga elektrisüsteem ei tohiks tootjaid pidevalt premeerida elektri samaaegse võrku edastamise eest, olenemata nõudlusest või võrgu olukorrast. Negatiivsed hinnad viitavad paindlikkuse puudumisele. Seetõttu tuleb turule tugevamalt integreerida energia salvestamine, paindlikud tarbijad, dünaamilised tariifid ja kontrollitav tootmine. Toetused, mis premeerivad ainult paigaldatud võimsust, arvestamata tootmise ajalist väärtust, muutuvad võrgu laienedes üha ebaefektiivsemaks.
Üleminekuriski jaotumine on aga problemaatiline. Suured energiaettevõtted saavad otseturundust, prognoosimist, bilansigrupi haldamist ja hinna maandamist korraldada sisemiselt või väljakujunenud partnerite kaudu. Väikestel operaatoritel, kodanike energiaühistutel ja spetsialiseerunud keskmise suurusega ettevõtetel on suhteliselt kõrgemad tehingukulud. Kui pikaajalisi prognoositavaid soodustariife vähendatakse või kaotatakse, suureneb turuhinna, turunduse ja finantseerimisriski osakaal. Pangad reageerivad sellele omakapitali, tagatise ja lepingute kõrgemate nõuetega.
Kodanike juhitud energiaülemineku täielikust juriidilisest sulgemisest rääkimine oleks aga liiga üldistav. Olemasolevad seadmed säilitavad oma kokkulepitud tingimused ja isegi väikesed uued seadmed võivad jääda majanduslikult elujõuliseks tänu omatarbimisele, salvestamisele ja paindlikule turustamisele. Reform muudab aga ärimudelit põhjalikult. See kipub eelistama osalejaid, kellel on mastaabisääst, andmealane ekspertiis, juurdepääs elektrienergia kauplemisele ja odav kapital. Ilma lihtsustatud turundusmudelite ja õiglaste koondamispakkumisteta on oht turu koondumiseks suuremate ettevõtete kasuks.
Next2Suni puhul on otsene põhjus-tagajärg seos piiratud. Maksejõuetus ei tulenenud üksnes taastuvenergiaallikate seaduse (EEG) tulevasest reformist, vaid pigem juba tekkinud kahjudest, subsiidiumide edasilükatud mõjust ja ebaõnnestunud kapitali kaasamise katsest. Poliitiline ümberkorraldus mõjutab aga investorite ootusi. Need, kes täna kapitali pakuvad, hindavad järgmise kümne kuni kahekümne aasta tulutingimusi. Regulatiivne ebakindlus suurendab nõutavat riskipreemiat juba enne seaduse lõplikku vastuvõtmist.
Gaasivarustuskindlus ja päikeseenergia konkurents
Süüdistus, et poliitikakujundajad kaitsevad fossiilgaaside huve, koormates samal ajal detsentraliseeritud taastuvenergiat, viitab tegelikule jaotuskonfliktile, kuid see tuleks täpselt sõnastada. Üha enam taastuvenergia süsteemis vajab Saksamaa garanteeritud elektrit tundideks, mil tuule- ja päikeseenergia tootmine on madal. Lühiajalises perspektiivis on paindlikud gaasiküttel töötavad elektrijaamad tõenäoliselt selle energia peamiseks allikaks, mida hiljem ideaalis toidetakse kliimaneutraalsete gaaside või vesinikuga. Selliseid jaamu ei ehitata peamiselt pikkadeks täiskoormusega töötundideks, vaid pigem võimsusreservina nappuse perioodideks.
See tekitab poliitilise asümmeetria. Dispetšerjuhitava elektrijaama võimsuse puhul arutatakse riiklikult toetatavaid investeeringuid või võimsusmehhanisme, kuna turg üksi ei pruugi võimsuse pakkumist piisavalt kompenseerida. Seevastu fotogalvaanika puhul on suurem surve turuintegratsioonile ja garanteeritud soodustariifide vähendamisele. Mõlemat meedet saab õigustada süsteemsetel põhjustel, kuid need käsitlevad erinevaid riske erinevalt: garanteeritud võimsus saab kättesaadavuse turvalisuse garantii, samas kui uutelt taastuvenergia tootjatelt oodatakse suuremaid hinna- ja turundusriske.
Majanduslikult mõistlik poliitika ei tohiks eelistada üksikuid tehnoloogiaid, vaid pigem peaks läbipaistvalt kompenseerima süsteemiteenuseid. Nende hulka kuuluvad garanteeritud võimsus, paindlik nõudlus, salvestusvõimsus, võrgusõbralik asukohavalik ja elektrienergia tarbimine väärtuslikel aegadel. Vertikaalsed fotogalvaanilised süsteemid võiksid sellisest raamistikust kasu saada, kuna nende hommikused ja õhtused profiilid võivad süsteemsest vaatenurgast olla soodsamad. Seni kuni see eelis avaldub vaid kaudselt volatiilsete turuhindade kaudu, on rahastamine endiselt keerulisem kui fikseeritud toetuste või pikaajaliste elektrienergia ostulepingute puhul.
Seega pole probleem niivõrd lihtne gaasi ja päikeseenergia vaheline lahing, kuivõrd süsteemi väärtuste mittetäielik hinnakujundus. Gaasiküttel töötavad elektrijaamad lahendavad küll tuule- ja päikeseenergia madala toodangu perioodide probleemi, kuid mitte sõltuvust kütusehindadest ja impordist. Fotogalvaanika vähendab piirkulusid ja heitkoguseid, kuid ilma salvestamise ja paindliku nõudluseta tekitab see üha suuremaid keskpäevaseid ülejääke. Kõige kulutõhusam lahendus peitub portfellipõhises lähenemisviisis. Selleks peavad turureeglid võimaldama investeeringuid kõikidesse vajalikesse funktsioonidesse, ilma et poliitiline kuuluvus või ettevõtte suurus oleks otsustav rahastamise eelis.
Miks see juhtum ulatub kaugemale kui Next2Suni
Saksamaa päikeseenergiatööstus kogeb paradoksaalset olukorda. Laienemine on saavutamas kõrgeid tasemeid, samal ajal kui üksikud tootjad, paigaldajad ja projektiarendajad on surve all. 2025. aastal lisati umbes 16,4 gigavatti uut fotogalvaanilist võimsust. Seega on turumaht märkimisväärne. Sellest hoolimata vähenevad marginaalid väärtusahela osades, samas kui rahastamine, võrguühendused ja turundus muutuvad keerulisemaks. Kasvav lõppturg ei taga iga tarnija jaoks kasumlikku kasvu.
Projektiarendajad on eriti haavatavad. Nad investeerivad varakult, teenivad tulu hiljem ja sõltuvad väliste otsuste ahelast. Kui projekti rahastamine ebaõnnestub, jäävad olemasolevad kohustused kehtima. Kui võrguga liitumine viibib, lükatakse müük edasi. Kui päikeseenergia turuväärtus langeb, muudavad pangad oma mudeleid. Samal ajal võivad odavad moodulid vähendada üldkulusid, kuid need võivad ka tihendada konkurentsi ja vähendada arendus-, inseneri- ja süsteemiintegratsiooni pakkuvate ettevõtete marginaale.
Innovaatilised keskmise suurusega ettevõtted seisavad silmitsi ka nn surmaoruga demonstratsiooni ja tööstusliku laiendamise vahel. Teadusuuringuteks on saadaval rahastamist ja väljakujunenud taristuprojektidele pangalaene. Vahepeal on etapp, kus tehnoloogia on küll tõestatud, kuid ärimudel pole veel standardiseeritud. Just selles etapis on viit või kümmet miljonit eurot sageli raskem kaasata kui hiljem sadu miljoneid eurosid madala riskiga lõpetatud projektide portfelli jaoks.
Seega on maksejõuetus Saksamaa innovatsioonifinantseerimise jaoks hoiatussignaal. Teadusuuringute edendamisest ja laienemiseesmärkide seadmisest ei piisa. Ettevõtted vajavad kasvukapitali, usaldusväärseid heakskiitmisprotsesse, selgeid rahastamistingimusi ja rahastamisvahendeid, mis kajastavad ka uusi süsteemseid eeliseid. Vastasel juhul töötatakse patendid ja referentstehased välja Saksamaal, samas kui järgneva laiendamise teevad ära rahaliselt võimsamad rahvusvahelised tegijad.
Mida elujõuline päästeoperatsioon peaks saavutama
Edukas restruktureerimine peab esmalt tagama lühiajalise likviidsuse, vähendades samal ajal struktuurilisi kapitalivajadusi. See hõlmab projektide järjepidevat prioriseerimist nende ehitusvalmiduse, kasumimarginaali, võrguühenduse ja rahastamise teostatavuse põhjal. Pika kinnitamisprotsessi või ebakindla rahastamisega projektid ei tohi ressursse sama palju siduda kui projektid, mis suudavad tulu teenida mõne kuu jooksul. Väiksem ja fokuseeritud portfell võib tegevuse jätkamiseks olla väärtuslikum kui suur, kuid kapitalimahukas müügiportfoolio.
Teiseks oleks strateegiline investor tõenäoliselt sobivam kui järjekordne laialdaselt mitmekesine päästekampaania. Tööstuspartner võiks panustada lisaks kapitalile ka ostujõu, tootmisvõimsuse, projekti rahastamise, garantiide ja turulepääsuga. Mõeldavad on ka litsentsimismudelid, mille puhul Next2Sun ei rakendaks enam oma tehnoloogiat ise igas piirkonnas täielikult. See vähendab kapitalivajadust, kuid toob kaasa madalamate marginaalide ja kontrolli kaotamise riski väärtusahela osade üle.
Kolmandaks tuleb tehnoloogia süsteemiväärtust lepinguliselt monetiseerida. Pikaajalised elektrienergia ostulepingud tarbijatega, kellel on hommikuti ja õhtuti suur koormus, võiksid tootmisprofiilile kasu tuua. Akusalvestuse, elektrolüüserite või paindlike äritarbijatega kombineerimine võiks avada lisatulu. Koostöö põllumajanduse, omavalitsuste ja piirkondlike energiatarnijatega on samuti väärtuslik, kui see mitte ainult ei loo aktsepteerimist, vaid pakub ka siduvaid kokkuleppeid maakasutuse, tarbimise ja rahastamise kohta.
Neljandaks vajab kontsern läbipaistvust seoses varasemate probleemide ja tulevaste rahastamisvajadustega. Investor ei päästa tehnoloogiat, kui jääb ebaselgeks, milliseid täiendavaid kahjumeid on vaja kasumlikkuse saavutamiseks rahastada. Seetõttu on oluline tugev ja integreeritud plaan, mis hõlmab kasumiaruandeid, bilansse ja rahavoogude prognoose. See peab sisaldama pessimistlikke stsenaariume viivituste lubamiseks, negatiivseteks hindadeks, madalamateks projektimarginaalideks ja kõrgemateks rahastamiskuludeks.
Mida peaksid poliitikud sellest õppima
Poliitikakujundajad peaksid rahastamiskohustusi ja riigiabi heakskiitmist paremini koordineerima. Väljakuulutatud turustiimulid võivad ettevõtteid investeerima ajendada, isegi kui nende õiguslik rakendamine on endiselt ebakindel. Kui mehhanismi hiljem edasi lükatakse või muudetakse, kannavad ettevõtted ooteaja kulud. Usaldusväärne riik peab kas looma õigeaegselt õiguskindluse või pakkuma üleminekukorda, mis hoiab ära ootamatud rahastamislüngad.
Lisaks peaks rahastamine olema süsteemi väärtuse alusel tugevamalt diferentseeritud, ilma et see looks läbipaistmatut toetusrežiimi. Tehnoloogiad, millel on madalam keskpäevane tippnõudlus, parem maakasutus või soodsam võrguprofiil, loovad eeliseid, mis ei ilmne lihtsates kilovatt-tundide võrdlustes. Pakkumuste esitamisel võiks selliseid omadusi arvesse võtta läbipaistvate kriteeriumide kaudu. Teise võimalusena võiksid kohalikud võrgutasud, paindlikud liitumislepingud või ajast sõltuvad turupreemiad saata asjakohaseid signaale.
Kodanike omanduses olevate energiaprojektide ja väiksemate ettevõtete jaoks on otseturundusele lihtne juurdepääs ülioluline. Kui iga väikeprojekt nõuab keerukaid kauplemis-, mõõtmis- ja bilansigrupi struktuure, luuakse kaudne turule sisenemise takistus. Standardiseeritud lepingud, reguleeritud juurdepääs andmetele ja konkurentsivõimelised agregeerimispakkumised võiksid avada mastaabisäästu ilma detsentraliseeritud omandistruktuurist loobumata.
Lõpuks peaks avaliku sektori rahastamine keskenduma tugevamalt skaleerimise etapile. Tagatised, allutatud võlg või kaasrahastamisinstrumendid saavad mobiliseerida erakapitali ilma kahjusid kõigilt ettevõtetelt sotsialiseerimata. Sellele peab eelnema sõltumatu tehniline ja äriline ülevaade, asjakohased omakapitali sissemaksed ja selged ümberkorraldamiseesmärgid. Mitte iga rohelise tootega ettevõte pole päästmist väärt. Kuid rahastamissüsteem, mis massiturule üleminekul regulaarselt tehnoloogiliselt väärtuslikke pioneere kaotab, on majanduslikult ebaefektiivne.
Tegelik väärtus on nüüd otsustamise all
Next2Sun ei ole pelgalt üksikjuhtum ega ka tõend energiasiirde üldise läbikukkumise kohta. Pigem näitab see juhtum, kui tihedalt on omavahel seotud tehnoloogia, regulatsioon, kapitaliturg ja projektide elluviimine. Hea leiutis ei saa laieneda ilma likviidsete vahenditeta. Suur torujuhe ei saa genereerida rahavoogu ilma võrguühenduste ja siduva rahastamiseta. Poliitilised laienemiseesmärgid annavad suuna, kuid need ei asenda panganduskõlblikke tulumudeleid.
Lähinädalatel selgub, kas maksejõuetute ja mittemaksejõuetute ettevõtete eraldamine soodustab restruktureerimist või nõrgestab kontserni tegevuse integratsiooni. Oluline on see, et investor hindab patentide, referentside, töötajate ja rahvusvahelise turupositsiooni väärtust kõrgemaks kui restruktureerimiskulud. Sama oluline on see, kas käimasolevad projektid suudavad kiiresti genereerida piisavalt likviidsust ja kas klientide usaldus säilib menetlustest hoolimata.
Saksamaa jaoks on kaalul enamat kui ühe ettevõtte ellujäämine. Kui uuenduslikke energiatehnoloogiaid arendatakse, katsetatakse ja tuuakse siin turule, kuid need ei suuda laienemisfaasis kapitali ligi meelitada, liigub osa tulevasest väärtusloomest paratamatult mujale. Ühiskond rahastab seejärel varajase õppe kulusid, samal ajal kui teised lõikavad tööstuslikku tulu. See ei oleks ei ratsionaalne tööstuspoliitika ega kulutõhus energiaüleminek.
Seega on provokatiivne tõde järgmine: Saksamaal ei puudu mitte päikeseenergia ideed, vaid pigem kannatlikkus, kapital ja regulatiivne usaldusväärsus, mida on vaja ambitsioonikamate ideede laiendamiseks. Next2Suni saab endiselt ümber struktureerida. Isegi edukas päästmine ei kõrvaldaks aga aluseks olevat struktuurilist probleemi. Alles siis, kui turg hindab asjakohaselt taastuvenergia tehnoloogiate ajalisi, ruumilisi ja põllumajanduslikke eeliseid ning ettevõtted saavad rahastada üleminekut innovatsioonilt laiendamisele, saab teedrajav tehnoloogiline töö muuta jätkusuutlikuks tööstuslikuks väärtuse loomiseks.
Teie partner äriarenduses fotogalvaanika ja ehituse valdkonnas
Alates tööstuslikest katusele paigaldatavatest päikesepaneelidest kuni päikeseparkide ja suuremate päikeseparklateni
☑️ Meie ärikeel on inglise või saksa keel
☑️ UUS: Kirjavahetus teie emakeeles!

Konrad Wolfenstein
Mina ja minu meeskond oleme hea meelega teie käsutuses teie isikliku nõustajana.
Võite minuga ühendust võtta, täites siinse kontaktvormi wolfenstein@xpert.digital:või helistades mulle numbril +49 7348 4088 965. Minu e-posti aadress on
Ootan põnevusega meie ühist projekti.