Rekordiline laienemine ja ometi pankrotid: miks Saksamaa päikeseenergiatööstus on kriisis – loominguline pilt teemal tehisintellekti abil: Xpert.Digital
2026. aasta buumiaasta krahh: miks suured päikeseenergia pioneerid äkki ellujäämise nimel võitlevad
„Kannibaliseerumisefekt“ elektriturul: kas roheline buum kujuneb finantsfiaskoks?
Aastal 2026 kogeb Saksamaa enneolematut energiapoliitika paradoksi: mitte kunagi varem pole ehitatud nii palju fotogalvaanilisi ja tuuleelektrijaamu, mitte kunagi varem pole laienemiseesmärgid tundunud nii saavutatavad – ja ometi võitlevad valdkonna pioneerid oma ellujäämise eest. Samal ajal kui paigaldatud võimsus saavutab ajalooliselt kõrgeid tasemeid, libisevad silmapaistvad projektiarendajad maksejõuetusse, hoolimata miljardite suurustest rahastamiskohustustest. Samal ajal kahanevad paigaldajate marginaalid ja langevad elektrihinnad vähendavad kasumit. Kuidas see võimalik on? Vastus peitub radikaalses süsteemimuutuses: Saksamaa energiaüleminek liigub puhtalt toetustel põhinevast paigaldiste jahist väga keerulisesse turufaasi. Kallis kapital, ülekoormatud võrgud, uued poliitilised mängureeglid ja nn kannibaliseerimisefekt elektribörsil eraldavad nüüd halastamatult terad sõkaldest. Kullapalaviku aastad on möödas – igaüks, kes tahab nüüd ellu jääda, vajab enamat kui lihtsalt muljetavaldavaid laienemisnumbreid. Sügav sukeldumine taastuvenergia sektori ees seisvasse jõhkrasse majanduslikku stressitesti.
Saksamaa energiasiire kasvab – ja neelab oma teerajajad enda alla
Rekordiline laienemine, kahanevad marginaalid, ebakindlad ettevõtted: roheline buum on muutumas majanduslikuks stressitestiks
Saksamaa kogeb 2026. aastal näilist paradoksi. Mitte kunagi varem pole paigaldatud nii palju fotogalvaanilist võimsust, tuuleenergia laienemine on märkimisväärselt kiirenenud, lubade ja lepingute arv on rekordtasemel – ja ometi satuvad just need ettevõtted, kes on seda arengut aastaid vedanud, raskustesse. Projektiarendajad peavad ümber korraldama, paigaldusettevõtted kaovad turult, suured tegijad näevad vaeva likviidsusega ja isegi mitme miljardi euro suurused rahastamiskohustused ei paku usaldusväärset kaitset maksejõuetuse eest.
See vastuolu laheneb niipea, kui tehakse vahet turu kasvu ja selle ettevõtete kasumlikkuse vahel. Suurem paigaldatud võimsus ei tähenda automaatselt suuremat kasumit tootjatele, paigaldajatele ega projektiarendajatele. Turg võib mahu poolest õitseda ja samal ajal majanduslikult kahaneda, kui müügihinnad langevad kiiremini kui kulud, kui kapital muutub kallimaks, projektid võtavad kauem aega ja regulatiivsed muudatused lükkavad seega oodatavat tulu edasi. Just see toimub praegu Saksamaa taastuvenergiasektori osades.
Seega ei ole kriis ei tõend energiasiirde ebaõnnestumisest ega ka lihtsalt tüüpiline turu korrektsioon. See on ülemineku tulemus. Energiasiirde esimene etapp keskendus peamiselt uute tootmisvõimsuste maksimeerimisele. Teine etapp nõuab nüüd päikese- ja tuuleenergia tugevamat integreerimist võrkudesse, salvestusse, paindlikku nõudlusse ja elektriturule. See süsteemne nihe on majanduslikult nõudlikum kui lihtsalt jaamade ehitamine. See muudab tulumudeleid, nihutab riske ja eraldab jätkusuutliku rahastamisstruktuuriga ettevõtted nendest, kelle kasv sõltus liiga suuresti pidevast uute projektide omandamisest ja odava kapitali kättesaadavusest.
Laienemine on küll kiire, aga mitte igal pool
Esialgsed arvud viitavad eduloole. 2026. aasta augustis ületas Saksamaal paigaldatud fotogalvaanika võimsus 128 gigavati piiri. See tähendas, et aasta lõpuks seadusega ette nähtud eesmärk saavutati graafikust ettenähtust varem. Üle kuue miljoni päikesepaneeli moodustavad nüüd detsentraliseeritud elektrijaamade võrgustiku, alates väikestest rõdusüsteemidest ja erakatustest kuni suuremahuliste maapealsete projektideni. 215 gigavati eesmärgi saavutamiseks aastaks 2030 peab laienemine aga jätkuma kõrgel tasemel.
Ka maismaatuuleenergia on pärast aastaid kestnud loiu lubade väljastamise hoo sisse saanud. Jaanuarist juulini 2026 võeti kasutusele 816 turbiini koguvõimsusega 5,29 gigavatti. Juba 2025. aastal oli uute paigaldiste arv oluliselt suurem kui eelmisel aastal. Samal ajal kiideti heaks ja sõlmiti pakkumismenetlustes nii palju uusi turbiine, et projektide arv on põhimõtteliselt võimeline edasiseks kasvuks. Kitsaskoht ei ole seega enam ainult lubade puudus, vaid üha enam peitub rahastamises, ehitusvõimsuses, võrguühendustes ja küsimuses, kas toetuse saanud projekte saab tegelike kulutingimuste juures ikka veel kasumlikult ellu viia.
Koondnäitajad varjavad ka olulist nihet turusegmentide vahel. Suured päikesepargid on viimasel ajal kogenud tugevat kasvu, samas kui eramutele paigaldatavate päikesepaneelide turg on märkimisväärselt vähenenud. 2025. aastal suurenes maapinnale paigaldatavate päikeseparkide uute paigaldatud võimsus ligikaudu veerandi võrra, samas kui eramute laienemine vähenes sama palju. Ka ärihoonete katustele paigaldatavad päikesepaneelid olid nõrgad. Üldise statistika põhjal võib öelda, et üks suur päikesepark suudab enam kui kompenseerida tuhandete väiksemate paigaldiste ebaõnnestumise. See kasv on aga piirkondlikule paigaldusettevõttele, kelle ärimudel tugineb eramutele, vähe abiks.
Just siin peitubki avaliku segaduse peamine põhjus. Energiasiire ei ole ühtne turg, vaid pigem keerukas võrgustik erinevatest väärtusahela etappidest ja kliendigruppidest. Moodulite, inverterite ja tuuleturbiinide tootjatele kehtivad teistsugused tingimused kui projektiarendajatele, peatöövõtjatele, katusele paigaldajatele, operaatoritele, elektrienergia kauplejatele või salvestusteenuste pakkujatele. Seega võib üldise võimsuse suurenemise rekordiline kasv kokku langeda üksikute segmentide languse, langevate tootjahindade ja teenusepakkujate pankrotiga.
Kui miljard ei kaitse pankroti eest
Enerparci juhtum illustreerib selgelt tohutut lõhet tegevuse suuruse ja lühiajalise maksevõime vahel. Hamburgis asuv päikesepargi arendaja esitas maksejõuetuse avalduse 2026. aasta septembri alguses, hoolimata sellest, et alles märtsis kuulutas välja kuni miljardi euro suuruse rahastamisraamistiku. Mitmesaja päikesepargi ja mitme gigavati suuruse paigaldatud võimsusega ettevõte on üks Euroopa suurimaid sõltumatuid arendajaid. Just sel põhjusel tuli selle maksejõuetus tööstusele šokina.
Näilist vastuolu seletatakse sellise rahastamise struktuuriga. Väljakuulutatud mitme miljardi euro suurune raamistik ei ole lihtsalt ettevõtte kontol vabalt kättesaadavad vahendid. See koosneb tavaliselt laenudest ja krediidiliinidest, mis on seotud konkreetsete projektide, ehituse edenemise, tagatise, tehniliste ülevaadete ja lepinguliselt määratletud tingimustega. Vahendid vabastatakse alles siis, kui projekt vastab teatud eeltingimustele. Kui eraldi rahastamine ebaõnnestub, võrguühendus viibib või vajalikku tagatist ei ole võimalik esitada, jääb valdusettevõttel vaatamata väärtuslikule projektidele piisava likviidsuseta.
Juuni lõpus kukkus Enerparci akudega fotogalvaaniliste projektide rahastamine läbi. Juba tellitud komponendid ja võetud kohustused tuli aga veel täita. Vaid mõne nädala jooksul eskaleerus rahastamispuudujääk likviidsuskriisiks. See näide toob esile kiiresti kasvavate projektiarendajate olulise nõrkuse: sageli on märkimisväärne lõhe ühelt poolt maa kindlustamiseks, planeerimiseks, lubade taotlemiseks, võrgu heakskiitmiseks, personali ja komponentide tellimiseks tehtavate varajaste kulutuste ning teiselt poolt projektide müügist või pikaajalisest rahastamisest saadavate rahaliste vahendite sissevoolu vahel.
Paradoksaalsel kombel võib torujuhtme suurem olla eelfinantseerimise vajadus. Kasv seob kapitali esialgu enne, kui see tulu teenib. Kui pangad muutuvad ettevaatlikumaks, investorid nõuavad kõrgemat tootlust või projektid jõuavad ehitusvalmidusse hilja, võib suur portfell tegelikult finantskoormust süvendada. Lisaks ei saa bilansivarasid, näiteks projektiõigusi, stressirohkes olukorras automaatselt kiiresti ja kavandatud hinnaga müüa. Torujuhtme väärtus sõltub lubade staatusest, võrguühendusest, eeldatavast elektrihinnast, toetusskeemist ja ajakavast. Müügisurve all arendaja läbirääkimisjõud väheneb.
Seega ei ole Enerparci juhtum tõend selle kohta, et päikesepargid on oma olemuselt ebaökonoomsed. Pigem näitab see juhtum, et kasumlikud üksikprojektid ja maksejõuetu emaettevõte saavad koos eksisteerida. Projektiettevõtted on sageli emaettevõttest juriidiliselt ja rahaliselt eraldi. Juba tegutsevad pargid jätkavad elektrienergia tootmist, samal ajal kui arendusvaldusettevõtet restruktureeritakse. See eraldamine stabiliseerib energiavarustust, kuid on siiski valus töötajatele, tarnijatele ja võlausaldajatele.
Üksikjuhtumitest kuni valdkonna konsolideerumiseni
Enerparc pole ainus. Baden-Württembergis asuv tuule- ja päikeseenergiaprojektide arendaja Sowitec esitas 2026. aasta juulis pankrotiavalduse. Lisaks keerulisele olukorrale Saksamaa tuuleenergia turul koormasid ettevõtet rahvusvaheliste projektide tasumata maksed mitme miljoni euro ulatuses. See juhtum näitab, et globaalne mitmekesistamine ei paku mitte ainult võimalusi. See toob kaasa ka valuuta-, riigi-, lepingu- ja vastaspoole riskid. Bilansis kajastatud eeldatavad tulud ei aita tasuda makseid enne, kui raha on tegelikult laekunud.
ABO Energy läbib samuti ulatuslikku restruktureerimisprotsessi. Ettevõte on sõlminud finantspartneritega maksepeatuslepingud, algatanud efektiivsusprogrammi, müünud projektiportfelle ja töötab jätkusuutliku pikaajalise finantsstruktuuri kallal. BayWa r.e. korraldab end strateegiliselt ümber, loobub mitte-põhitegevusest ja keskendub valitud turgudele. Emaettevõte BayWa pidi oma restruktureerimiskava kohandama, kuna halvenevate turutingimuste tõttu ei ole enam võimalik kavandatud tasemel realiseerida taastuvenergia tütarettevõtte algselt prognoositud müügitulu ja kasumipanust.
Sellele pildile sobib ka raskus leida atraktiivseid omandamisi teistelt projektiarendajatelt. Sageli on lõhe ulatuslike projektide pikaajalise strateegilise väärtuse ja hinna vahel, mida investorid on praeguste rahastamistingimuste kohaselt nõus maksma. Müüjad osutavad ambitsioonikatele tulevastele laienemiseesmärkidele ja heakskiidetud objektide nappusele. Ostjad seevastu arvestavad kõrgemate kapitalikulude, võrguriskide, langevate pakkumishindade ja võimalike regulatiivsete sekkumistega. Seni kuni mõlemad pooled kasutavad erinevaid tootluseeldusi, jäävad isegi strateegiliselt mõistlikud omandamised keeruliseks.
See areng on enamat kui lihtsalt juhuslik ettevõttepõhiste vigade kogum. Loomulikult mängivad üksikjuhtudel rolli halvad otsused, liiga kiire kasv, ebapiisav riskikontroll või liiga agressiivne rahastamine. Sellegipoolest viitavad mitme ettevõtte paralleelsed probleemid struktuurilisele stressile. Tööstusharu seisab samaaegselt silmitsi vähenevate tulude, kõrgete esialgsete rahastamiskulude, tõusnud intressimäärade, pikemate teostusaegade ning kasvava nõudlusega võrgu integreerimise ja turunduse järele.
Selline olukord viib tavaliselt konsolideerumiseni. Hästi kapitaliseeritud energiatarnijad, taristuinvestorid ja rahvusvahelised fondid saavad omandada projekte või terveid portfelle. Nõrgemad arendajad müüvad õigused plaanitust varem, vähendavad töötajate arvu või lahkuvad üksikutest riikidest. See ei peata tingimata laienemist kohe, kuid muudab turustruktuuri. Sektorist, mida iseloomustab palju keskmise suurusega pioneere, võib saada kontsentreeritumaks turuks, kus mõned suured tegijad integreerivad rahastamise, ehituse, käitamise, salvestamise ja elektrienergia turustamise.
Buumiaegsest turust brutaalse konsolideerumiseni
Aastad 2022 ja 2023 olid päikeseenergiatööstuse osade jaoks erakordsed. Kõrged elektrihinnad, mure energiavarustuse pärast, atraktiivsed omatarbimise arved ja avaliku huvi järsk kasv vallandasid nõudluse hüppe. Paigaldusettevõtted laiendasid oma tööjõudu, edasimüüjad täiendasid laoseisu ja turule tulid uued tarnijad. Alates 2020. aastast oli fotogalvaaniliste süsteemide paigaldajate arv ligikaudu kahekordistunud. Paljud ärimudelid olid suunatud püsivalt suurele nõudlusele ja mugavatele marginaalidele.
Energiahindade ja tarneahelate normaliseerudes olukord muutus. Kodumajapidamised lükkasid investeeringuid edasi, rahastamine jäi kalliks ja kohene soov maksimaalse energiasõltumatuse järele kaotas oma pakilisuse. Samal ajal olid buumiaastate tellimusraamatud tühjenenud. Tulemuseks ei olnud päikeseenergia nõudluse täielik kokkuvarisemine, vaid naasmine madalamale normaalsele tasemele – ehkki kulubaasiga, mis oli üles ehitatud eelmise erakordse kasvu jaoks.
Eriti mõjutas see elamute päikesepaneelide turu tarnijaid. Selles segmendis vähenes uute paigaldatud süsteemide arv juba 2024. aastal ning väikeste katusesüsteemide langus oli veelgi järsem. See nõrkus jätkus ka 2025. aastal. Ettevõtted, kellel olid suured turunduskulud, tsentraliseeritud müük, renditud laopinnad ja suured, alaliselt töötavad paigaldusmeeskonnad, ei suutnud oma kulusid piisavalt kiiresti kohandada. Lisaks pidid need, kes olid ostnud komponente ülepaisutatud hindadega, hiljem olemasolevaid varusid maha kandma või järsult langeval turul kahjumiga müüma.
Kuigi päikesemoodulite hinnalangus vähendab energiaülemineku pikaajalisi kulusid, kujutab see endast jaemüüjatele ja tootjatele lühiajalist ohtu. Kui mooduli turuhind langeb mõne kuu jooksul märkimisväärselt, kaotab olemasolev laoseis väärtust. Kliendid eeldavad, et madalamad komponentide hinnad kanduvad täielikult edasi, isegi kui palgad, tellingud, elektritööd, planeerimine, võrguühendus ja klienditeenindus ei lange samaväärselt. See vähendab paigaldaja kasumimarginaali, samas kui teenuse tööjõumahukad aspektid jäävad kalliks.
Seega ei mõjuta turu konsolideerumine ainult kogenematuid tarnijaid. See mõjutab ka väljakujunenud ettevõtteid, kui nende püsikulud, varude haldamine või müügimudel ei ole uue nõudlusega kooskõlas. Väide, et kaovad ainult oportunistid, on aga liiga lihtsustatud. Kiire korrektsiooni korral satuvad isegi põhimõtteliselt elujõulised ettevõtted surve alla, kuna pangad vähendavad krediidilimiite, kliendid peavad ettemakseid kinni ja tarnijad nõuavad rangemaid maksetingimusi. Usaldus võib seejärel kahaneda kiiremini kui ettevõtte tegevuse sisu.
Vähenevad boonused, kasvavad nõuded
Suurte päikese- ja tuuleenergiaprojektide puhul tuleneb surve marginaalidele teisest allikast. Uute jaamade pakkumismenetlused on muutunud üha konkurentsitihedamaks. Maapealsete fotogalvaaniliste elementide puhul langes keskmine võitnud pakkumus umbes 6,23 sendilt kilovatt-tunni kohta 2023. aastal ligikaudu 4,83–4,84 sendini 2025. aastal. See tähendab umbes 23-protsendilist langust. Samamoodi vähendas tasustamist tuuleenergia pakkumismenetluste märkimisväärne ülepakkumine. 2025. aasta lõpus oli maismaatuuleenergia mahuga kaalutud võitnud pakkumus umbes 6,06 senti kilovatt-tunni kohta.
Just seda efekti on mõeldud saavutada konkurentsipõhiste pakkumismenetlustega: domineerivad odavad projektid, toetuste koormus väheneb ja maad kasutatakse tõhusalt. Probleemid tekivad siis, kui pakkumised põhinevad optimistlikel eeldustel, mis hiljem osutuvad alusetuks. Lepingu sõlmimise ja kasutuselevõtu vahel võivad muutuda intressimäärad, turbiinide hinnad, võrguühenduse kulud, palgad või kompensatsioonimeetmete nõuded. Seevastu lepingu hind jääb suures osas fikseerituks. Seega kannab arendaja märkimisväärset osa kulude ja ajakava riskist.
Kasumimarginaali surve tuleb mõlemalt poolt. Tulude poolel langevad pakkumishinnad, elektrienergia ostulepingute üle peetakse tihedamaid läbirääkimisi ja negatiivsed turuhinnad vähendavad paindumatute elektrienergia sissevoolu väärtust. Kulude poolel on tsiviilehitus, võrgutehnoloogia, personal ja rahastamine endiselt kallid. Kuigi päikesemoodulid on oluliselt odavamaks muutunud, ei ole elektrijaam majanduslikult tasuv ainult moodulite tõttu. Maa, trafod, kaablid, alajaamad, planeerimine, load, kindlustus ja kapitalikulud moodustavad suure osa kogukuludest.
Tuuleenergiaprojektides mängib rahastamisel eriti olulist rolli, kuna suured investeeringud eelfinantseeritakse pika aja jooksul. Isegi suhteliselt väike diskontomäära või võla intressimäära tõus vähendab oluliselt tulevaste elektrienergia tulude nüüdisväärtust. Sellele lisanduvad turbiinikomponentide tarneprobleemid, piiratud spetsialiseeritud transpordi maht ning kasvavad nõuded vundamentidele, võrguühendustele ja liikide kaitsele. Projekt võib olla tehniliselt heaks kiidetud ja ikkagi majandusliku tasuvuse äärel.
Tihe konkurents loob ka ohtliku stiimuli. Arendajad võivad tunda kiusatust lepingu kindlustamiseks väga kitsalt kalkuleerida ja oma torujuhtme tajutavat väärtust investoritele paisutada. Kui kasvõi üks põhieeldus osutub hiljem valeks, siis puhvervaru peaaegu ei jäägi. See, mis esialgu valitsuse vaatenurgast soodsa pakkumiseduna tundub, võib hiljem viia viivituste, ümberläbirääkimiste või projektidest loobumiseni. Seetõttu kujutavad madalad lepinguhinnad endast efektiivsuse kasvu ainult siis, kui jaamad on tegelikult ehitatud ja käitatud säästvalt.
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega!

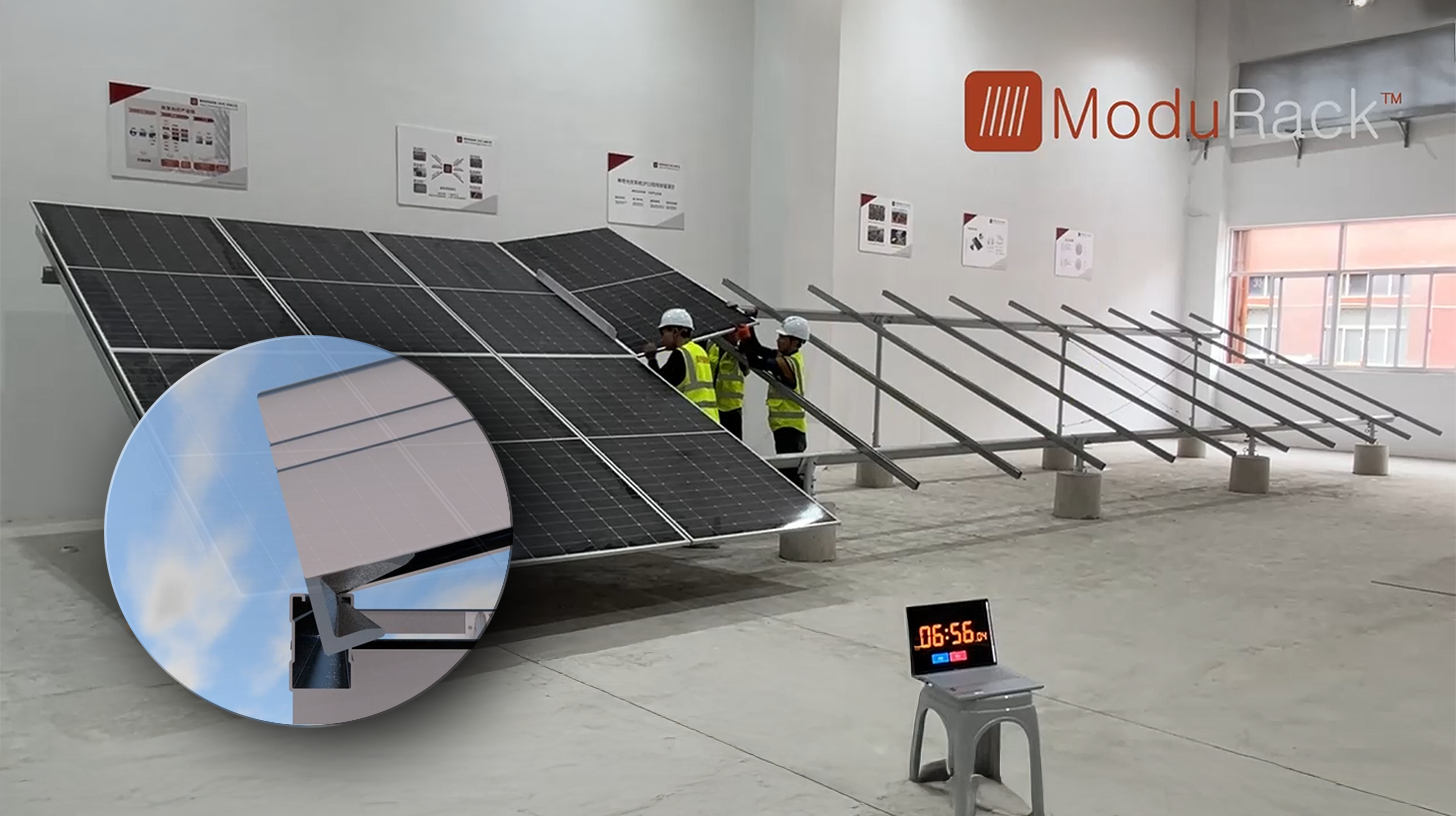
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega! - Pilt: Xpert.Digital
Selle tehnoloogilise edasimineku tuumaks on teadlik loobumine tavapärasest klambrikinnitusest, mis on olnud standardiks aastakümneid. Uus, aja- ja kulutõhusam kinnitussüsteem lahendab selle probleemi põhimõtteliselt teistsuguse ja intelligentsema kontseptsiooniga. Moodulite kindlatesse punktidesse kinnitamise asemel sisestatakse need pidevasse, spetsiaalselt vormitud tugisiini ja hoitakse kindlalt paigal. See konstruktsioon tagab, et kõik jõud – olgu need siis lumest tulenevad staatilised koormused või tuulest tulenevad dünaamilised koormused – jaotuvad ühtlaselt kogu mooduliraami pikkusele.
Lisateavet leiate siit:
Elektrienergia turg ja selle väljakutsed taastuvenergia valdkonnas
Elektriturg devalveerib oma odavaimat põlvkonda
Päikese- ja tuuleenergia osakaalu suurenemisega tekib veel üks majanduslik probleem: taastuvenergiajaamad toodavad elektrit sageli samaaegselt. Päikesepaistelistel keskpäevadel suunavad miljonid päikesepaneelid elektrivõrku elektrit ja laialdase tuuleenergia korral töötavad paljud tuulepargid paralleelselt. See lisapakkumine langetab turuhinda just nendel tundidel, mil need jaamad toodavad kõige rohkem elektrit. See nn kannibaliseerimisefekt vähendab päikese- ja tuuleenergia keskmist saavutatavat turuväärtust.
2025. aastal esines Saksamaal negatiivseid hulgihindu 573 tunni jooksul, mis on oluliselt sagedamini kui eelmisel aastal. Negatiivsed hinnad ei tõesta taastuvenergia elektri väärtusetust. Need näitavad, et tootmine, võrgud, salvestamine ja paindlik nõudlus ei ole ajastuse osas piisavalt koordineeritud. Operaatorite jaoks, kellel puudub tõhus riskide maandamine, tähendavad sellised tunnid aga reaalset tulude kaotust. Jäigad ärimudelid, mis keskenduvad ainult võrku suunamise maksimeerimisele, on eriti problemaatilised.
Seega nihkub tulevane väärtuse loomine puhtalt kilovatt-tunnilt ajalise kontrollitavuse poole. Akudega päikesepark suudab madalate hindadega tundidel elektrit tarbida ja hiljem müüa. Nutika energiaostulepinguga tuulepark saab jagada hinnariske. Tööstusettevõtted, elektrolüserid, soojuspumbad, andmekeskused ja laadimistaristu saavad nõudluse nihutada taastuvenergia tootmise kõrgele tasemele. Projektiarendajate jaoks on selliste kombinatsioonide struktureerimise võime sama oluline kui jaama tehniline ehitus.
See muudab ka rahastamist. Pangad ja investorid ei pea enam hindama ainult eeldatavat aastatootmist, vaid ka tunnihindu, piiramisriske, ladustamistsükleid, turunduslepinguid ja paindlikkusturgudelt saadavaid potentsiaalseid tuluallikaid. Mudelid muutuvad keerukamaks, ekspertarvamused ulatuslikumaks ja tehingud aeglasemaks. Suuremad ettevõtted saavad neid pädevusi sisemiselt üles ehitada. Väiksemad arendajad vajavad partnereid või spetsialiseerunud teenusepakkujaid, mis loob täiendava surve konsolideerumiseks.
Seega on tööstusharu üle minemas subsideeritud standardprojektidelt turule orienteeritumatele energiaplatvormidele. See avab uusi tuluvõimalusi, kuid suurendab esialgu ebakindlust. Mitte iga aku ei paranda automaatselt kasumlikkust ja mitte iga pikaajaline elektrienergia ostuleping ei kaitse kõigi riskide eest. Oluliste tegurite hulka kuuluvad asukoht, võrgu olukord, koormusprofiil, lepingutingimused ja vastaspoole krediidivõimelisus.
Poliitiline ebakindlus muutub investeerimisriskiks
Ettevõtted saavad rangemate eeskirjadega hakkama, kui neist teavitatakse varakult, kui need on järjepidevad ja pikaajaliselt usaldusväärsed. Keerulisem keskkond tekib siis, kui mitmeaastaste projektide väljatöötamise käigus muutuvad põhilised tulu- ja võrguühenduse tingimused. Just seetõttu reageerib tööstusharu nii tundlikult taastuvenergiaallikate seaduse reformile ja võrgupaketile, millega Saksamaa valitsus püüab laienemist turujõudude ja võrguvõimsusega paremini ühildada.
Saksamaa Liidupäev pidas taastuvenergiaallikate seaduse (EEG) muudatuse esimese lugemise 24. septembril 2026. Muudatused hõlmavad traditsioonilise fikseeritud soodustariifi järkjärgulist kaotamist uutele paigaldistele, laiemat otseturustuse kohustust, uusi hinnavahelepinguid suurematele paigaldistele ja pakkumismahtude muutmist. Väikesed uued fotogalvaanilised süsteemid saavad kolme aasta jooksul jätkuvalt üleminekutoetust 5,2 senti kilovatt-tunni kohta; seejärel hakatakse ka selle segmendi suhtes rakendama suuremat turuvastutust.
Majanduslikult on see suund mõistetav. Taastuvenergia osakaalu suurenemisega ei saa riik iga toodetud kilovatt-tundi alaliselt võrdselt kohelda, olenemata ajast, asukohast või võrgutingimustest. Soodushind, mis ei edasta hinnasignaali, motiveerib soodustariifi isegi siis, kui kohalik võrk suudab elektrit vaevu omastada või sellel pole hulgimüügiturul väärtust. Otseturundus, paindlikud tariifid ja hinnavahelepingud aitavad tootjaid turu- ja süsteemitingimustega paremini ühtlustada.
Riskid peituvad disainis ja rakendamise kiiruses. Väikestel elektrijaamade operaatoritel puuduvad nii kaubandusosakonnad kui ka suurte energiaettevõtete läbirääkimisjõud. Kui nad on sunnitud otseturundusele ilma lihtsate standardtoodete ja digitaalsete protsessideta, suurenevad tehingukulud ja keerukus. Teoreetiliselt turupõhine mudel võib seejärel saada praktiliseks investeerimistakistuseks. Paigaldajate jaoks tähendab iga täiendav ebakindlus seda, et kliendid lükkavad otsuseid edasi.
Veelgi olulisem on mõju juba planeeritud projektidele. Arendaja alustab maa hankimist ja planeerimist aastaid enne projekti käivitamist. Nende arvutused põhinevad eeldataval regulatiivsel raamistikul. Kui selle aja jooksul muutuvad tasu, liitumistingimused või lubatud sisendvõimsus, võib varem kasumlik projekt muutuda ebaökonoomseks. Isegi kui uus regulatsioon kehtib ainult tulevastele paigaldistele, muutuvad pangad juba ettevaatlikumaks, kuna nad arvestavad edasiste muudatustega.
Võrgu kitsaskohad ähvardavad laienemist geograafiliselt lämmatada
Võrgupaketi eesmärk on takistada uute elektrijaamade ehitamist ilma piirkondlikke võimsuspiiranguid arvestamata. See hõlmab võimsuspiiranguga võrgupiirkondade kehtestamist, kus projekti operaatorid peavad ajutiselt loobuma osast võrguga seotud piirangute hüvitisest. Uute maapealsete päikeseparkide puhul piiratakse võrguühenduspunktis maksimaalset aktiivvõimsust üldiselt 70 protsendini paigaldatud võimsusest. Väiksemate ja keskmise suurusega katusepaigaldiste jaoks on kavandatud rangem piirang.
Selle taga peituv loogika ei ole irratsionaalne. Päikesepargid saavutavad oma nimivõimsuse vaid mõneks tunniks aastas. Kui iga võrk oleks projekteeritud kõigi jaamade teoreetilise samaaegse maksimaalse võimsuse jaoks, tekiksid harva vajalike võimsuste jaoks suured kulud. Mõõdukas tippkoormuse vähendamine võib seega võimaldada täiendavate jaamade võrku ühendamist ilma vastavalt suure hulga uue ülekandevõimsuse ehitamiseta. Koos salvestussüsteemidega saab osa vähendatud energiast nihutada hilisemale ajale, selle asemel et see kaotsi läheks.
See vahend muutub problemaatiliseks siis, kui seda rakendatakse üldiselt või kui mitu koormust kokku langevad. Madalam sisseostupiirang, võimalik hüvitise loobumine, täiendavad turunduskulud ja pakkumishindade langus võivad kõik kokku viia projekti sisemise tootluse määra allapoole rahastamisläve. Pangad ei käsitle iga meedet eraldi, vaid pigem selle kumulatiivset mõju võla teenindamisele. Seetõttu hoiatab päikeseenergiatööstus de facto välistavate tsoonide eest, kus uued projektid on seaduslikult lubatud, kuid rahaliselt vaevalt elujõulised.
Ruumilise juhtimise efekt õigustab samuti diferentseeritud hindamist. Mõistlik on paigutada tootmine tarbimisele, salvestusvõimalustele ja saadaolevale võrguvõimsusele lähemale. Heade päikese- ja tuuleenergiajaamade asukohti ei saa aga suvaliselt ümber paigutada. Valikut piiravad maa kättesaadavus, omavalitsuse heakskiit, loodus- ja liikide kaitse, tuuleressursid ja päikesekiirgus. Ülekoormatud piirkondade rahaline karistamine ilma samaaegselt võrgu laiendamist, salvestamist ja paindlikku tarbimist kiirendamata ei lahenda probleemi, vaid nihutab selle lihtsalt projektiarendajatele.
Võrgu ülekoormuse haldamise kulud ulatusid 2025. aastal ligikaudu 3,1 miljardi euroni. See summa ei koosnenud aga ainult taastuvenergia piiratud tootmise hüvitisest. Suur osa sellest oli tingitud tavapäraste elektrijaamade kasutuselevõtust ja hooldamisest ning muudest võrgu stabiliseerimise meetmetest. Piiratud taastuvenergia hüvitis oli oluliselt väiksem. See eristus on objektiivse arutelu seisukohalt ülioluline. Igaüks, kes omistab kõik süsteemikulud lihtsalt taastuvenergiajaamadele, ajab segamini põhjuse, vastumeetme ja ajalooliselt väljakujunenud võrgustruktuuri.
Tegelik pudelikael asub võrgu ja kapitali vahel
Saksamaal on nüüd oluliselt rohkem heakskiidetud projekte kui vaid mõned aastad tagasi. See muudab probleemi. Küsimus ei ole enam ainult selles, kas projektid kiidetakse heaks, vaid selles, kas võrguühendused, trafod, kaablid, ehitusvõimsus ja rahastamine on õigeaegselt kättesaadavad. Luba on majanduslikult väärtuslik, kuid see ei tooda veel elektrit ega rahavoogu.
Võrguühendused on muutumas kriitilise tähtsusega varaks. Projektid võivad olla ehitusvalmis, kuid oodata aastaid sobiva ühenduspunkti või alajaama valmimist. Selle aja jooksul kogunevad jätkuvalt maamaksed, personalikulud ja intressid. Tellitud komponente võib vaja minna ladustada, tarnelepinguid kohandada ja tarnetähtaegu uuesti läbi rääkida. Iga viivitus pikendab negatiivse rahavoo perioodi.
See tekitab pankadele ajakava riski. Nad eelistavad rahastada projekte, millel on selged load, kindel elektrivõrguühendus, tugev ehitusleping ja usaldusväärne tulumudel. Kui isegi üks neist elementidest puudub, nõuavad nad rohkem omakapitali, kõrgemaid intressimäärasid või täiendavat tagatist. Seetõttu peavad projektiarendajad finantseerima üha suurema osa algfaasist konsolideeritud bilansist. See bilanss on sageli liiga nõrk, eriti kiiresti laienevate ettevõtete jaoks.
Avalik arutelu keskendub sageli väljakuulutatud investeeringute suurusele. Nende kvaliteet on aga ülioluline. Ettevõte, millel on kümne miljardi euro suurune projektide portsjon, ei oma automaatselt kümne miljardi euro väärtuses väärtuslikke varasid. Varajases etapis projektidel on suur ebaõnnestumise tõenäosus. Nende väärtus suureneb järk-järgult maa hankimise, lubade saamise, elektrivõrku liitumise, lepingu võitmise ja rahastamise tagamisega. Need, kes rahastavad neid etappe lühiajaliste laenude või kallite võlakirjadega, kannavad märkimisväärset tähtaegade riski.
Seega on praegune kriis ka bilansikriis. Paljud ettevõtted on püüdnud olla samaaegselt arendajad, omanikud ja operaatorid. Oma energiatootmisportfellide loomine lubab stabiilseid pikaajalisi tulusid, kuid seob palju kapitali. Niikaua kui projekte regulaarselt müüakse, rahastatakse tuludega järgmist arendusfaasi. Kui tehinguturg kõikub, kuivab likviidsus ootamatult kokku. Suure omandiõigusega portfelli strateegiliselt atraktiivne eesmärk võib seega lühiajaliselt muutuda kohustuseks.
Asi pole tehnoloogias, vaid ärimudelis, mis komistab
Päikese- ja tuuleenergia on tehniliselt küpsed ja uute elektrijaamade projektide jaoks ühed kõige kulutõhusamad energiatootmisviisid. Praegused ettevõtluskriisid ei ole selle järeldusega vastuolus. Madal elektrienergia omahind (LCOE) tähendab, et elektrijaam suudab oma eluea jooksul tõhusalt toota. See ei ütle kuigi palju selle kohta, kas arendaja jääb mitmeaastase planeerimis- ja ehitusfaasi ajal maksevõimeliseks või kas paigaldaja katab oma müügi- ja personalikulud.
Isegi kasvav tulevikuturg ei kaitse pankrottide eest. Teiste tööstusharude ajalugu näitab, et suur nõudlus käib sageli käsikäes tiheda konkurentsi, langevate hindade ja konsolideerumisega. Lennufirmad, telekommunikatsiooniettevõtted või pooljuhtide tootjad saavad pakkuda ühiskonnale olulisi teenuseid, kuid neil on siiski madalad marginaalid või kõrge maksejõuetuse risk. Sama kehtib ka taastuvenergia kohta: tehnoloogia majanduslik vajadus ei taga iga ettevõtte kasumlikkust.
Pelga poliitilise läbikukkumise tees on seega sama lihtsustatud kui väide, et turg lahendab kõik probleemid ise. Poliitilised direktiivid kiirendasid laienemist ja muutsid samaaegselt mitu korda mängureegleid. Ettevõtted omakorda kasutasid ära odavat kapitali, ehitasid agressiivseid müügikanaleid ja mõnel juhul alahindasid normaliseerumisega kaasnevaid riske. Praegune olukord on mõlema poole tulemus: endiselt puudulik turukujundus ja mõnel juhul liiga haprad ettevõtete strateegiad.
Objektiivne hindamine peab arvestama ka konsolideerimise eelistega. Ebaefektiivsed struktuurid kaovad, napid oskustöölised ja projektid liiguvad tõhusamate ettevõtete juurde ning ebareaalsed hinnangud korrigeeritakse. Probleemid tekivad siis, kui põhimõtteliselt usaldusväärsed projektid hüljatakse lühiajalise likviidsuspuudujäägi, teadmiste kadumise või turuvõimu liigse kontsentreerumise tõttu. See toob kaasa kõrgemad kapitalikulud ja väiksema konkurentsi, mis võib suurendada energiaülemineku pikaajalisi kulusid.
Kes kriisist tugevamana välja tuleb?
Järgmise turufaasi võitjateks on tõenäoliselt ettevõtted, mis integreerivad paremini rahastamise, projektiarenduse, tegevuse ja turunduse. Ainult mahupõhistest strateegiatest enam ei piisa. Oluliseks teguriks saavad see, kui kiiresti projekt kontseptsioonist rahavoogudeks liigub, kui vastupidavad on lepingud viivituste suhtes ja kas tulud jäävad stabiilseks isegi negatiivsete hindade ja võrgu ülekoormuse korral.
Eriti atraktiivsed on hübriidprojektid, mis ühendavad fotogalvaanika või tuuleenergia akude salvestamisega. Need suudavad paremini ära kasutada olemasolevaid võrguühendusi ja aja jooksul elektrienergia tootmist nihutada. Sellised mudelid on aga majanduslikult edukad ainult siis, kui salvestamist ei vaadelda pelgalt lisandmoodulina. Need nõuavad sõltumatut optimeerimist mitme tuluallika, näiteks hinnaarbitraaži, elektrienergia tasakaalustamise, võrguteenuste ja tippkoormuse leevendamise vahel.
Samuti on muutumas olulisemaks pikaajalised elektrienergia ostulepingud (PPA-d). Nende abil saab hinnariske jaotada tootjate ja tarbijate vahel ning pakkuda tööstusettevõtetele juurdepääsu prognoositavatele rohelise elektri kogustele. Siiski ei asenda need hoolikat krediidivõimelisust ja lepingute läbivaatamist. Lepingu kestus, hinnavalem, mahurisk, päritolutagatised, negatiivse hinnaga tunnid ja tasakaalustava energia kulud määravad, kas leping on tegelikult panganduskõlblik.
Hästi kapitaliseeritud munitsipaalettevõtetel, energiatarnijatel ja taristuinvestoritel on selles etapis eelis. Nad saavad projekte kauem hoida, vähendada rahastamiskulusid ja hajutada riske suuremate portfellide vahel. Keskmise suurusega arendajad on aga endiselt olulised tänu oma kohalikele teadmistele, väljakujunenud suhetele omavalitsustega ja kiirele arendustempole. Edukaks osutuvad tõenäoliselt partnerlusmudelid, kus arendaja haldab projekti varajast etappi ja pikaajaline investor pakub kapitali, kui on jõutud selgelt määratletud arenguetappi.
Paigaldusfirmade jaoks peitub võimalus tugevamas teenindusorientatsioonis. Hooldus, energiahaldus, salvestusintegratsioon, laadimistaristu, soojuspumbad ja omatarbimise optimeerimine genereerivad korduvat tulu. Need, kes müüvad standardiseeritud katusesüsteeme ainult kalli veebireklaami kaudu, jäävad hinnasõdade suhtes haavatavaks. Küpsemal turul on piirkondlik maine, kvalifitseeritud klienditeenindus ja tehniline oskusteave väärtuslikumad kui agressiivne kasv.
Targem poliitika uute püsivate toetuste asemel
Kriisi lahendus ei saa olla iga raskustes oleva ettevõtte päästmine või püsivalt kõrgemate palkade garanteerimine, olenemata efektiivsusest ja süsteemsest kasust. Selline poliitika sotsialiseeriks halbu otsuseid ja nõrgestaks vajalikku konkurentsi. Samamoodi on aga ebamõistlik regulatsioone järsult karmistada ja loota, et turg neelab tekkivad häired tagajärgedeta. Projektide arendamine on pikaajaline ettevõtmine; seetõttu peab ka poliitiline usaldusväärsus olema pikaajaline.
Esiteks on vaja usaldusväärset laienemisrada piisavalt pikkade üleminekuperioodidega. Muudatused tasustamises, otseturunduses ja ühendusreeglites peaksid tagama õiguspäraste ootuste kaitse juba kaugele edenenud projektide puhul. Teiseks tuleb lubade andmine ja võrguga ühendamine tihedamalt integreerida. Pole eriti mõtet heaks kiita üha rohkem projekte, kui neil seejärel aastaid ühenduspunkt puudub.
Kolmandaks peaks regulatsioon premeerima süsteemisõbralikku käitumist, mitte ainult tootmist piirama. Salvestamine, paindlikud tarbijad ning tuule-, päikese- ja akude jagatud ühenduspunktid võimaldavad võrke tõhusamalt kasutada. See nõuab selgeid tehnilisi standardeid, kiireid digitaalseid protsesse ja tariifistruktuure, mis paindlikkust tõeliselt kompenseerivad. Üldine ülemmäär ilma majandusliku stiimulita elektrienergia ümbersuunamiseks jääb seevastu tooreks lahenduseks.
Neljandaks tuleb parandada kulude läbipaistvust. Võrgu ülekoormuse kulud, reservelektrijaamad, piiramishüvitised ja võrgu laiendamine tuleks esitada eraldi ja läbipaistvalt. Alles siis saab hinnata, millised meetmed tegelikult kulusid tekitavad ja milliseid kulusid saaks alternatiivsete investeeringute abil vältida. Poliitiliselt liialdatud summad võivad küll tähelepanu köita, kuid need viivad kergesti valede prioriteetideni.
Viiendaks, riik peaks säilitama konkurentsi ilma individuaalseid ärimudeleid kunstlikult säilitamata. Standardiseeritud lepingud, täiustatud projektiandmed ja läbipaistvad võrguvõimsused võivad vähendada rahastamiskulusid ilma täiendavaid pikaajalisi toetusi kehtestamata. Eelkõige väikesed ja keskmise suurusega arendajad saavad kasu sellest, kui pangad ja investorid saavad riske kiiremini ja usaldusväärsemalt hinnata.
Energiasiire on jõudmas oma kõige raskemasse faasi
Esimene suurem laienemisfaas oli tingitud tehnoloogilisest optimismist, komponentide hindade langusest ja valitsuse toetatud tuludest. Järgmine etapp on keerulisem. Saksamaa peab lisaks täiendavate jaamade ehitamisele korraldama ka elektrisüsteemi, mida iseloomustavad taastuvenergia kõrge kättesaadavuse ja ebapiisava garanteeritud võimsuse perioodid. Elektrivõrgud, salvestusrajatised, paindlik nõudlus, Euroopa kauplemine ja dispetšerjuhtimisega elektrijaamad peavad kõik koos töötama.
Ettevõtete jaoks tähendab see põhimõttelist muutust. Edukas tuleviku arendaja ei müü enam lihtsalt megavatte, vaid pigem prognoositavaid energiaprofiile, paindlikkust ja võrguteenuseid. Tehniline projektialane oskusteave on endiselt oluline, kuid sellest üksi enam ei piisa. Finantsjuhtimine, andmeanalüüs, elektrienergiaga kauplemine ja lepingute koostamine on muutumas põhipädevusteks. Ettevõtted, kes selle ülemineku edukalt läbivad, saavad kasu väga suurest turust. Ettevõtted, kes jätkavad tegutsemist varase rahastamisfaasi reeglite kohaselt, satuvad surve alla.
Seega ei tähista 2026. aasta maksejõuetused ja restruktureerimised lõpp-punkti, vaid pigem ümberkorraldusi. Mõned ettevõtted kaovad, teised omandatakse või koondatakse. Samal ajal tekivad uued ärimudelid akude salvestamise, otseturunduse, tööstusliku energia tarbimise, digitaalse juhtimise ja jagatud võrguühenduste valdkonnas. Väärtuse loomine nihkub üksikute rajatiste ehitamisest integreeritud energiasüsteemi optimeerimisele.
See üleminek on majanduslikult vajalik, kuid seda ei tohi segi ajada meelevaldsusega. Kui regulatiivne raamistik muutub liiga sageli, suurenevad riskipreemiad ja finantseerimiskulud. Lõpuks maksab lisaks projekti arendajale ka elektrienergia tarbija. Usaldusväärne poliitika ei ole seega järeleandmine ühele tööstusharule, vaid vahend üldkulude vähendamiseks.
Buum on reaalne ja kriis samuti
Saksamaa energiasiire õitseb ja ettevõtted võitlevad ellujäämise nimel – mõlemad väited võivad olla tõesed korraga. Paigaldatud võimsus kasvab, kuna tehnoloogiad on konkurentsivõimelised, poliitilised eesmärgid toetavad laienemist ja arvukad eelmiste aastate projektid on nüüd ellu viidud. Sellest hoolimata on ettevõtete kasum surve all, kuna konkurents, rahastamine ja regulatsioonid on muutunud kiiremini kui paljud kulustruktuurid ja ärimudelid.
Peamine majanduslik arusaam on järgmine: laienemismaht, ettevõtte kasumlikkus ja süsteemi efektiivsus on kolm erinevat tegurit. Saksamaa võib saavutada esimeses rekordtaseme, teises kogeda pankrotilaine ja kolmandas on tal veel märkimisväärselt mahajäämust järele jõuda. Hea energiapoliitika peab integreerima kõik kolm tasandit. See peab võimaldama piisavalt uut võimsust, looma soodsad investeerimistingimused ja samal ajal tagama, et tootmine on saadaval seal ja siis, kui seda vaja on.
Praegune konsolideerumine võib pikas perspektiivis viia professionaalsema, paremini kapitaliseeritud ja integreerituma tööstusharu tekkeni. Siiski kaasneb sellega ka väärtusliku oskusteabe kaotamise, konkurentsi vähenemise ja projektide edasilükkamise oht. Seetõttu ei ole oluline mitte iga maksejõuetuse ärahoidmine. Oluline on vähendada välditavaid süsteemseid riske ja kaitsta majanduslikult elujõulisi projekte regulatsioonidest tingitud häirete eest.
Saksamaa turg on endiselt põhimõtteliselt atraktiivne. Elektrienergia nõudlus kasvab pikas perspektiivis elektrifitseerimise, soojuspumpade, elektromobiilsuse, tööstusliku ümberkujundamise, vesiniku tootmise ja andmekeskuste tõttu. Samal ajal tuleb fossiilkütustel töötavad elektrijaamad välja vahetada ja kliimaeesmärgid saavutada. Seetõttu ei kao taastuvenergia tootmise nõudlus. Kaob aga arusaam, et praktiliselt iga projekt ja iga ettevõte saab edu saavutada ainuüksi turu kasvu kaudu.
Kullapalaviku aastad on möödas. See ei ole tingimata halb asi. Küpsed turud vajavad distsipliini, usaldusväärset rahastamist ja selgeid hinnasignaale. Areng muutub ohtlikuks ainult siis, kui distsipliin muutub poliitiliselt juhitud investeeringute külmutamiseks. Saksamaa peab üle minema subsideeritud laienemismajanduselt integreeritud, paindlikule ja rahaliselt jätkusuutlikule elektrisüsteemile. Kui see õnnestub, avalduvad tänased pankrotid struktuurilise ülemineku valuliku kõrvalmõjuna. Kui see ebaõnnestub, võib üksikute ettevõtete kriis eskaleeruda laienemistempo enda kriisiks.
Seega on tegelik paradoks vähem mõistatuslik, kui esmapilgul paistab. Pankroti ees ei ole mitte energiasiire kui tehnoloogiline projekt. Surve all on ärimudel, mis õitses odava kapitali, stabiilsete rahastamiseeskirjade, kõrgete projektide väärtuste ja stabiilse müügi toel. Järgmine arenguetapp nõuab vähem eufooriat ja rohkem tööstuslikku täpsust. Just see määrabki, kas Saksamaa suudab praeguse buumi muuta püsivalt jätkusuutlikuks energiasüsteemiks.
Teie partner äriarenduses fotogalvaanika ja ehituse valdkonnas
Alates tööstuslikest katusele paigaldatavatest päikesepaneelidest kuni päikeseparkide ja suuremate päikeseparklateni
☑️ Meie ärikeel on inglise või saksa keel
☑️ UUS: Kirjavahetus teie emakeeles!

Konrad Wolfenstein
Mina ja minu meeskond oleme hea meelega teie käsutuses teie isikliku nõustajana.
Võite minuga ühendust võtta, täites siinse kontaktvormi wolfenstein@xpert.digital:või helistades mulle numbril +49 7348 4088 965. Minu e-posti aadress on
Ootan põnevusega meie ühist projekti.