¿Representa la naviera estatal china Cosco un riesgo para la seguridad? ¿Por qué el gobierno alemán detuvo la adquisición de Zippel?
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 7 de octubre de 2026 / Actualizado el: 7 de octubre de 2026 – Autor: Konrad Wolfenstein
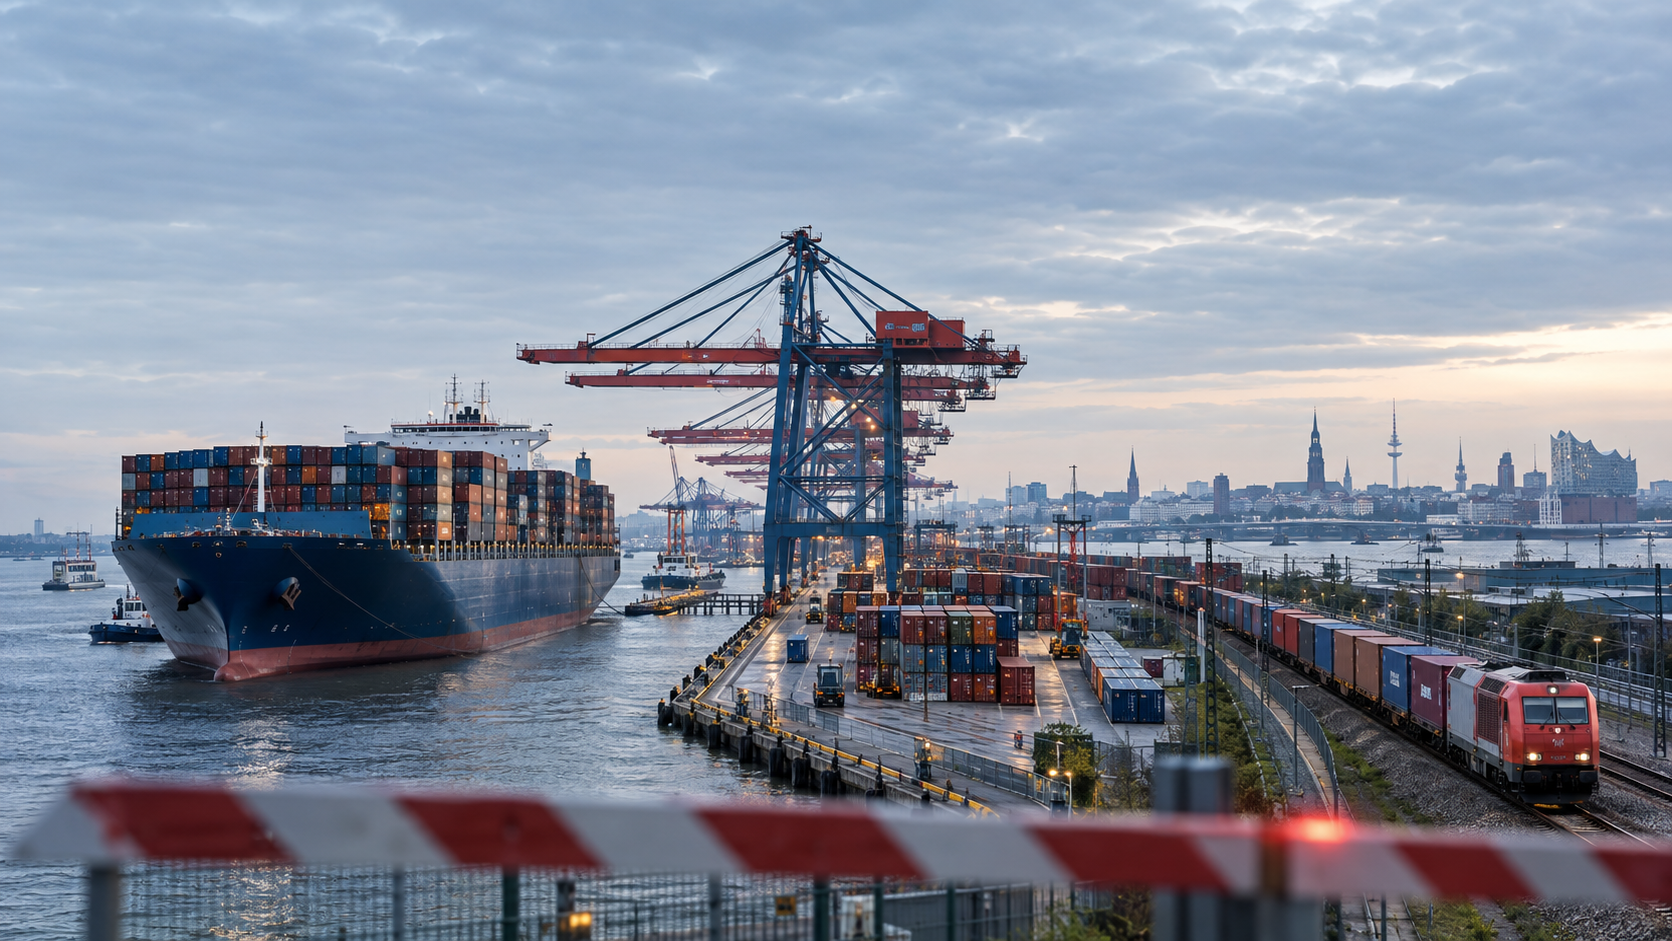
¿Representa la naviera estatal china Cosco un riesgo para la seguridad? ¿Por qué el gobierno alemán detuvo la adquisición de Zippel? – Una imagen creativa sobre el tema, creada con IA: Xpert.Digital
Movilidad y logística militar: El frente invisible en la competencia económica
Cadenas de suministro bajo control: Las implicaciones geopolíticas del bloqueo de Zippel
Logística del interior: Cómo Cosco podría poner en peligro las rutas de transporte de Alemania
La decisión del gobierno alemán de prohibir la adquisición del 80% de la empresa logística Zippel, con sede en Hamburgo, por parte de la naviera estatal china Cosco, representa un punto de inflexión significativo en la política de inversión alemana. Este hecho trasciende un mero conflicto por el capital chino en el puerto de Hamburgo y aborda cuestiones fundamentales sobre la gestión de inversiones en una economía abierta. Si bien las consideraciones económicas, como la cuota de mercado y las mejoras de eficiencia a corto plazo, han sido tradicionalmente primordiales, ahora resulta cada vez más evidente que las dependencias estratégicas, el acceso a la información y la posible interferencia en las cadenas de suministro críticas también revisten una importancia crucial. Con esta decisión, el gobierno alemán ha establecido una prioridad clara: la seguridad competitiva no es sinónimo de seguridad nacional. Esta distinción es fundamental para comprender el clima geopolítico actual y los desafíos que enfrenta Alemania al configurar sus relaciones económicas y, al mismo tiempo, salvaguardar sus intereses de seguridad nacional. En este contexto, queda claro que una economía abierta también tiene la responsabilidad de proteger sus recursos estratégicos e infraestructura para mantener su capacidad de actuación en tiempos de crisis.
El precio de la ingenuidad estratégica: por qué Alemania está bloqueando el acceso de Cosco a la logística del interior del país
Quienes controlan las cadenas de suministro ya no necesitan cerrar las fronteras en caso de crisis
La decisión del gobierno alemán de prohibir la adquisición del 80% de la empresa logística Zippel, con sede en Hamburgo, por parte de la naviera estatal china Cosco, marca un punto de inflexión en la política de inversión alemana. Este acontecimiento va mucho más allá de un simple conflicto por el capital chino en el puerto de Hamburgo. Aborda la cuestión fundamental de cómo una economía abierta gestiona las inversiones que, si bien pueden parecer económicamente viables, generan simultáneamente dependencias estratégicas, acceso a información y posibles interferencias en cadenas de suministro críticas. En este complejo entorno, ya no basta con centrarse únicamente en la cuota de mercado, los precios y las mejoras de eficiencia a corto plazo. Lo que importa es quién, en una crisis, posee la capacidad de transporte real, los datos operativos, las prioridades y las alternativas.
Desde el punto de vista económico, la prohibición no puede explicarse de forma convincente ni como un rechazo generalizado a la inversión china ni como una mera expresión de desconfianza geopolítica. Más bien, la medida refleja una reevaluación de la infraestructura y la logística. Las redes de transporte ya no se consideran meros mercados de servicios neutrales, sino sistemas estratégicos cuya funcionalidad determina la producción industrial, el suministro de energía, la movilidad militar y la estabilidad social. La logística del interior, la conexión entre los puertos marítimos y las regiones del interior, reviste especial importancia en este contexto. Por muy eficiente que sea un puerto, si los contenedores, vehículos, repuestos o bienes de interés militar no pueden llegar de forma fiable al interior, el transbordo en el muelle pierde una parte significativa de su valor económico y estratégico.
El gobierno alemán ha establecido así una prioridad clara. La seguridad competitiva no es sinónimo de seguridad en materia de política de seguridad. Esta distinción es crucial, ya que explica por qué la Oficina Federal de Cárteles pudo aprobar la adquisición, mientras que el Gobierno Federal la bloqueó posteriormente. Ambas decisiones se basan en criterios diferentes. La Oficina de Cárteles examinó si la fusión perjudicaría significativamente la competencia efectiva. El análisis de la inversión, por otro lado, se centró en el orden público, la seguridad, la resiliencia y la capacidad estratégica. El hecho de que ambos análisis llegaran a conclusiones diferentes no es, por tanto, una contradicción, sino más bien una expresión de la división del trabajo en el sistema económico.
Una pequeña cuota de mercado puede ser estratégicamente importante
Zippel no es una corporación del tamaño de una naviera global y, según la información pública disponible, no ostenta una cuota dominante en el mercado logístico alemán. La empresa emplea a unas 350 personas y organiza el transporte por ferrocarril, vía fluvial y camión, principalmente desde los puertos de Hamburgo y Bremerhaven hacia el interior de Alemania y Europa. A primera vista, podría pensarse que una empresa de este tamaño difícilmente podría generar riesgos sistémicos. Sin embargo, esta visión es demasiado simplista, ya que la importancia económica global no se basa únicamente en la cuota de mercado nacional.
En las industrias de redes, la posición dentro del sistema suele ser más decisiva que el tamaño absoluto. Un proveedor relativamente pequeño puede tener una influencia significativa en centros logísticos específicos, en rutas concretas o para servicios especializados. Los informes indican que Zippel alcanza una alta cuota de mercado en terminales concretas de Berlín, Schkopau y Elsterwerda. Estas concentraciones regionales son más importantes para la evaluación de riesgos que una pequeña cuota de mercado en el mercado global. Las empresas con procesos, personal, contratos y experiencia operativa consolidados en determinadas interconexiones entre puerto, ferrocarril y carretera pueden ser difíciles de sustituir en ciertas cadenas de suministro con poca antelación.
Además, la empresa participa en operaciones de transporte que pueden ser relevantes para las Fuerzas Armadas alemanas y la OTAN. La logística militar requiere no solo vehículos y vías férreas, sino también procesos bien establecidos, disponibilidad de franjas horarias, socios fiables, conocimiento preciso de las rutas y la capacidad de priorizar recursos con poca antelación. En la práctica, una empresa no necesita estar clasificada formalmente como infraestructura crítica para desempeñar una función relevante para la seguridad. Las regulaciones tradicionales suelen basarse en umbrales, listas de sectores y categorías formales. Sin embargo, la realidad de las cadenas de suministro modernas es más fragmentada. Las críticas pueden surgir de una combinación de factores como la ubicación, la especialización, el acceso a los datos y la falta de sustituibilidad a corto plazo.
Aquí reside precisamente la particularidad económica del caso. El daño potencial se mide no solo por las operaciones comerciales normales, sino también por las consecuencias de un escenario de crisis, aunque poco frecuente, pero grave. Estos riesgos son similares a los seguros contra eventos extremos. En la vida cotidiana, tales precauciones generan costos o impiden mejoras en la eficiencia. Sin embargo, en una crisis, pueden prevenir daños que superan con creces los beneficios perdidos. Por lo tanto, una evaluación objetiva debe considerar tanto la probabilidad de ocurrencia como la magnitud del daño.
La competencia y la seguridad miden varias cosas
La aprobación de la Oficina Federal de Cárteles se fundamentó en una sólida lógica de competencia y economía. Cosco opera principalmente en el transporte marítimo, mientras que Zippel organiza el transporte de contenedores entre puertos marítimos y vías navegables interiores. Por lo tanto, ambas compañías ocupan predominantemente etapas diferentes de la cadena de valor. Un caso clásico de reducción horizontal del mercado, donde dos competidores directos se fusionan y, por consiguiente, reducen la competencia, no era la principal preocupación. Asimismo, desde una perspectiva antimonopolio, aparentemente no existían pruebas suficientes para sugerir que otras navieras quedarían significativamente excluidas del acceso a los servicios de transporte de mercancías o que los transitarios de la competencia quedarían notablemente excluidos de la clientela de las navieras.
Este análisis es correcto, pero deliberadamente limitado. El derecho antimonopolio aborda principalmente la cuestión de si se crea poder de mercado frente a clientes, proveedores o competidores. La política de seguridad, por otro lado, se pregunta si el control, la influencia o el acceso a la información crecen de manera que hagan vulnerable al Estado en una crisis. Una fusión puede ser inofensiva desde una perspectiva competitiva, pero estratégicamente problemática. Por el contrario, una transacción puede pasar desapercibida desde la perspectiva de la política de seguridad, pero debilitar significativamente la competencia. Ambas dimensiones deben examinarse por separado y luego integrarse políticamente.
En el caso de Cosco y Zippel, la integración vertical cobra importancia. Una naviera que no solo organiza el transporte marítimo, sino que también tiene acceso a terminales, transporte terrestre, almacenamiento y datos de clientes, puede gestionar mejor toda su cadena de suministro. Esto permite reducir costes, acortar los tiempos de espera, estabilizar la capacidad y ofrecer a los clientes soluciones integrales. Desde una perspectiva empresarial, esto resulta atractivo. Las grandes navieras de todo el mundo están adoptando precisamente esta estrategia, ya que el transporte marítimo tradicional es cíclico, requiere una gran inversión de capital y depende en gran medida de los precios. Los servicios logísticos adicionales generan ingresos más estables y fortalecen las relaciones con los clientes.
Sin embargo, esta misma integración también puede incrementar las dependencias. Una corporación que controla múltiples niveles no solo obtiene mayor eficiencia, sino también más datos, poder de negociación e influencia sobre las prioridades operativas. Para una empresa privada, esto sería principalmente una cuestión de competencia. Para una corporación estatal de un rival geopolítico, surge un problema de seguridad adicional. La lógica económica del comprador y los intereses estratégicos de su Estado de origen quedan entonces inextricablemente ligados.
El verdadero poder comienza detrás del puerto
El debate público sobre la infraestructura marítima suele centrarse en las terminales de contenedores, los muelles y los embarcaderos. Sin embargo, el rendimiento de un puerto también depende de su área de influencia. Hamburgo es el principal puerto ferroviario de Europa. En 2025, se transportaron aproximadamente 44,4 millones de toneladas de mercancías y unos 2,6 millones de contenedores estándar a través del ferrocarril del puerto. Aproximadamente la mitad de los contenedores procedentes del área de influencia llegan o salen del puerto por ferrocarril. Estas cifras demuestran que las conexiones ferroviarias no son un mero complemento, sino un elemento crucial del modelo de negocio.
Para la industria alemana, estas conexiones son de suma importancia. Los fabricantes de maquinaria, las empresas químicas, los productores de automóviles, las empresas comerciales y los exportadores medianos requieren tiempos de tránsito fiables entre sus centros de producción y los puertos marítimos. Las interrupciones en el interior del país provocan rápidamente la saturación de las terminales, la escasez de contenedores vacíos, la interrupción de los procesos de producción y el aumento de los costes de almacenamiento. Las repercusiones económicas se extienden a lo largo de toda la cadena de suministro. Un contenedor retrasado no es solo un problema logístico; puede ocasionar la pérdida de productos intermedios, penalizaciones contractuales, paradas de producción y la pérdida de confianza del cliente.
En este contexto, la posición de Zippel es más estratégica de lo que podría sugerir una visión aislada de la empresa. La compañía conecta diversos modos de transporte y posee un profundo conocimiento del mercado. Este conocimiento abarca horarios, patrones de capacidad, cuellos de botella, demografía de los clientes, rutas alternativas, operaciones de terminales y prioridades operativas. Dicha información es económicamente valiosa, ya que permite una gestión más precisa. También es relevante para la seguridad, pues revela qué nodos son particularmente sensibles, qué industrias dependen de conexiones específicas y con qué rapidez se puede reajustar la capacidad.
Controlar una empresa de logística implica, por lo tanto, mucho más que simplemente tener acceso a vehículos o contratos. Permite comprender el funcionamiento de la red. La logística moderna se basa en datos. La información de reservas, el historial de envíos, los perfiles de clientes, los datos de capacidad y los informes de incidencias se combinan para crear una visión detallada de las actividades comerciales. En una crisis, este conocimiento puede ayudar a identificar cuellos de botella, influir en las prioridades o explotar vulnerabilidades. El valor de seguridad de estos datos aumenta cuando las cadenas de transporte civiles y militares utilizan los mismos centros logísticos y proveedores de servicios.
El tamaño de Cosco cambia el cálculo del riesgo
Cosco no es una empresa mediana extranjera cualquiera, sino uno de los grupos portuarios y navieros integrados más grandes del mundo. A finales de 2025, la sociedad holding, que cotiza en bolsa, operaba una flota de aproximadamente 590 buques portacontenedores con una capacidad de alrededor de 3,6 millones de TEU (unidades equivalentes a veinte pies). Su negocio portuario afiliado operaba en 40 puertos, gestionaba 387 muelles y alcanzó un volumen total de casi 153 millones de TEU en 2025. Estas dimensiones demuestran que la adquisición prevista de Zippel no se trataba simplemente de proporcionar capital adicional a una empresa logística alemana, sino de integrarla en una red global.
Dicha red puede ofrecer ventajas significativas. Zippel podría haber obtenido acceso a un mayor volumen de carga, capital de inversión, experiencia en digitalización y captación de clientes internacionales. Unos volúmenes más predecibles podrían mejorar la utilización de trenes y camiones. Se podrían haber contemplado mayores inversiones en vehículos, software, depósitos o soluciones de transporte con bajas emisiones. Para los empleados y las sucursales regionales, un propietario financieramente sólido puede generar estabilidad, siempre que invierta a largo plazo y no se limite a integrar la empresa en una estructura corporativa interna.
Al mismo tiempo, cuanto mayor sea la empresa adquirente, mayor será su capacidad para coordinar decisiones a lo largo de toda la cadena de suministro. Cosco transporta contenedores por mar, posee participaciones en instalaciones portuarias y está expandiendo su presencia en el sector logístico. En Hamburgo, el grupo ya posee una participación del 24,99 % en la terminal de contenedores de Tollerort. Una adquisición mayoritaria de Zippel habría extendido su influencia desde el punto de acceso marítimo hacia el interior del país. Esta combinación es más significativa desde la perspectiva de la política de seguridad que cualquiera de las participaciones por separado.
Por lo tanto, el riesgo reside menos en una interrupción inmediata del transporte. Una empresa rentable tiene un gran interés en la fiabilidad de sus servicios en condiciones normales de funcionamiento. El aspecto problemático radica más bien en la opción que supone la propiedad. La propiedad mayoritaria otorga influencia sobre las inversiones, el personal, los sistemas informáticos, el almacenamiento de datos, las colaboraciones y la dirección estratégica. Aunque estas opciones no se abusen durante años, su mera existencia altera la dependencia. Desde una perspectiva económica, se trata de una acción unilateral cuyo valor aumenta en periodos de tensión política.
Las mejoras en la eficiencia tienen un precio geopolítico
Quienes defienden las adquisiciones extranjeras señalan, con razón, que los mercados de capitales abiertos pueden fomentar la productividad y el crecimiento. Los inversores extranjeros aportan financiación, experiencia en gestión, tecnología, redes internacionales y acceso a los mercados. Como economía orientada a la exportación, Alemania tiene un interés particular en no restringir indiscriminadamente la libertad de inversión. Quienes esperan mercados abiertos en el extranjero deben mantener una apertura creíble también en el ámbito nacional. Un control excesivo o políticamente arbitrario podría disuadir a los inversores, deprimir las valoraciones de las empresas y aumentar el coste de los proyectos de transformación necesarios.
El caso Zippel, sin embargo, demuestra que la transparencia no debe confundirse con la indiferencia estratégica. Las posibles mejoras en la eficiencia solo benefician a la economía en su conjunto si se consideran adecuadamente los riesgos asociados. Las empresas calculan principalmente sus rendimientos operativos. Sin embargo, no asumen automáticamente todos los costos macroeconómicos que podrían surgir en una crisis. Si un cambio de propiedad aumenta la vulnerabilidad de las cadenas de suministro militares o industriales, el daño potencial afecta a muchos más actores que solo el comprador y el vendedor. Los economistas se refieren a estos casos como externalidades.
Estas externalidades justifican la intervención gubernamental, siempre que el riesgo sea concreto, la medida proporcional y la decisión transparente. El gobierno debe evitar clasificar categóricamente toda inversión china como una amenaza. Una nueva fábrica, un centro de investigación o una participación minoritaria sin derechos de control pueden evaluarse de manera diferente a la adquisición mayoritaria de una empresa con acceso a cadenas de suministro estratégicas. La línea divisoria correcta no se encuentra simplemente entre China y el resto del mundo, sino entre el capital acrítico y el control estratégico.
La participación prohibida del 80 % le habría otorgado a Cosco una clara mayoría. Esto distingue significativamente el caso de la participación en la terminal de Tollerort, que estaba limitada al 24,99 % y sujeta a restricciones. Las participaciones minoritarias pueden generar incentivos económicos sin transferir el control total. Sin embargo, no están exentas de riesgos si crean derechos de información, posiciones de veto o dependencias a largo plazo. El factor decisivo es el conjunto de factores: tamaño de la participación, gobernanza, acceso a los datos y función operativa.
La dependencia de Alemania respecto a China sigue siendo una contradicción
La postura política intransigente contra la adquisición prevista contrasta fuertemente con los continuos lazos económicos con China. En 2025, China volvió a ser el socio comercial más importante de Alemania, con un volumen de comercio de mercancías de 251.800 millones de euros. Alemania importó bienes por valor de 170.600 millones de euros de China, mientras que las exportaciones a China cayeron a 81.300 millones de euros. El superávit comercial alemán alcanzó así los 89.300 millones de euros. La dependencia es particularmente fuerte en equipos de procesamiento de datos, productos eléctricos y ópticos, equipos eléctricos y maquinaria.
Este hecho demuestra que la tan comentada reducción de riesgos solo ha tenido, hasta el momento, un impacto limitado en los flujos comerciales. Alemania intenta reducir los riesgos estratégicos mientras su dependencia de las importaciones en grupos de productos clave sigue creciendo. Esto no prueba un fracaso de las políticas, ya que las cadenas de suministro no pueden modificarse rápidamente y sin coste alguno. Sin embargo, ilustra claramente la selectividad de los esfuerzos de reducción de riesgos realizados hasta la fecha. Se pueden evitar adquisiciones individuales, mientras que persisten las dependencias estructurales en bienes intermedios, electrónica, baterías y tecnología solar.
Precisamente por eso es necesaria una priorización precisa. Alemania no puede ni debe reducir por completo sus relaciones económicas con China. Una desvinculación total sería extremadamente costosa desde el punto de vista económico, debilitaría la competitividad de muchos sectores y podría generar nuevas dependencias de otros países proveedores. Un enfoque basado en el riesgo es más sensato. En sectores con alta sustituibilidad, baja importancia estratégica y estructuras de mercado transparentes, la apertura económica debe tener prioridad. Sin embargo, en el caso de infraestructuras críticas, relevancia militar, datos sensibles o escasez monopolística, la seguridad debe ser prioritaria.
El caso Zippel se ajusta a este patrón en principio. El Estado no restringe el comercio de productos chinos ni prohíbe toda cooperación con Cosco. Más bien, impide un cambio de control en una empresa cuyo papel operativo puede ir más allá de su valor de mercado habitual. Esta distinción es importante para que la reducción de riesgos no se convierta en una excusa para el proteccionismo.
Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing

Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria
Los retos a los que se enfrentan las pymes alemanas en la competencia internacional
La clase media necesita algo más que una prohibición
La prohibición de inversiones resuelve el problema de seguridad inmediato, pero no automáticamente los problemas económicos de la empresa afectada. Si una empresa de logística mediana busca un comprador financieramente sólido, los motivos podrían ser la planificación de la sucesión, las necesidades de inversión, la digitalización, la renovación de la flota o la expansión internacional. Si se excluye al comprador preferido, el requisito de capital persiste. Por lo tanto, el Estado no debe limitarse a la defensa, sino que debe abordar las causas estructurales que hacen que las empresas estratégicamente importantes sean vulnerables a las adquisiciones extranjeras.
Alemania cuenta con un amplio mercado de capitales, pero el capital de crecimiento a largo plazo para empresas medianas de infraestructura y logística suele ser más difícil de obtener que la financiación mediante deuda. Los bancos financian inversiones predecibles, pero se muestran más reticentes ante proyectos de transformación de alto riesgo. Los inversores de capital privado suelen exigir altos rendimientos y a menudo planean una reventa posterior. Los compradores estratégicos europeos, por otro lado, pueden verse limitados por balances débiles, sus propios costes de transformación o restricciones antimonopolio. Sin embargo, los inversores estatales de terceros países suelen operar con una perspectiva a largo plazo, financiación favorable y una estrategia industrial clara.
Si Alemania excluye a ciertos compradores por motivos de seguridad, debe facilitar modelos alternativos de propiedad y financiación. Estos podrían incluir la participación de inversores alemanes o europeos en infraestructuras, fondos de inversión a largo plazo, consorcios de empresas logísticas, asociaciones público-privadas o garantías gubernamentales temporales. El objetivo no debe ser la nacionalización permanente, sino la creación de un mercado funcional para capitales de crecimiento estratégicamente sólidos.
De lo contrario, surge una asimetría problemática: el Estado prohíbe la venta, pero luego abandona a la empresa a su suerte, enfrentándola a sus propios problemas de inversión y sucesión. A largo plazo, esto podría debilitar el empleo, la innovación y la posición competitiva. Si bien la política de seguridad sería coherente a corto plazo, resultaría incompleta desde la perspectiva de la política industrial. Una estrategia sólida debe combinar ambos aspectos: protección frente a controles riesgosos y acceso al capital necesario para la modernización.
La resiliencia no es sinónimo de autosuficiencia
En los debates políticos, el término resiliencia se utiliza a menudo de forma imprecisa. Una cadena de suministro no es resiliente simplemente por estar organizada exclusivamente a nivel nacional. Es resiliente cuando puede soportar interrupciones, activar alternativas y mantener sus funciones esenciales. Esto requiere redundancia, diversificación, dependencias transparentes, reservas de capacidad suficientes y planes de contingencia probados. La propiedad nacional puede ser útil en este sentido, pero no garantiza la resiliencia.
Incluso una empresa alemana puede, por motivos de costes, mantener reservas insuficientes, utilizar sistemas informáticos obsoletos o depender de un único proveedor tecnológico extranjero. Por el contrario, un inversor extranjero puede aumentar la seguridad del suministro creando capacidad adicional y aceptando garantías vinculantes. Por lo tanto, la propiedad es un factor de riesgo importante, pero no el único. El gobierno alemán no debería considerar el caso Zippel como un sustituto de una política integral de resiliencia.
Para la logística del interior del país, esto implica identificar sistemáticamente las rutas y los centros logísticos críticos. Las autoridades necesitan saber qué empresas operan en qué rutas, con qué rapidez se puede redirigir el transporte, dónde escasean la capacidad ferroviaria o las terminales, y qué sistemas informáticos son esenciales para las operaciones. Igualmente importantes son los simulacros periódicos con empresas, las fuerzas armadas, las organizaciones de ayuda humanitaria, las compañías ferroviarias, los puertos y los socios europeos. Solo estas pruebas demuestran si las alternativas teóricas funcionan en la práctica.
La resiliencia tiene un precio. La capacidad ociosa, las rutas alternativas y el inventario adicional resultan ineficientes en las operaciones normales. Durante décadas, la logística se ha optimizado para minimizar el inventario, maximizar la utilización de recursos y cumplir con plazos de entrega ajustados. Este modelo reduce los costos, pero aumenta la vulnerabilidad ante interrupciones. El desafío económico radica en encontrar un equilibrio adecuado entre eficiencia y márgenes de seguridad. Ni la máxima optimización justo a tiempo ni la autosuficiencia total son opciones sensatas.
La movilidad militar se está convirtiendo en un factor económico
La cambiante situación de seguridad en Europa ha incrementado significativamente la importancia de la movilidad militar. Debido a su ubicación geográfica, Alemania es un país de tránsito clave para los transportes de la OTAN hacia el flanco oriental. Puertos, corredores ferroviarios, carreteras, puentes, terminales de transbordo y empresas logísticas privadas conforman la base material para el traslado de tropas, vehículos, municiones y suministros. Esta infraestructura sirve principalmente a fines civiles en la vida cotidiana, pero puede asumir una doble función militar en caso de crisis.
Desde una perspectiva económica, esto crea un bien público especial. Las empresas invierten en capacidad de transporte para generar ganancias en el mercado civil. Sin embargo, la disponibilidad adicional para fines de defensa tiene un beneficio social que no puede compensarse completamente con los precios normales del mercado. Si el Estado requiere esta capacidad, debe garantizar su fiabilidad, priorización y protección. Esto incluye contratos a largo plazo, requisitos claros, una compensación adecuada e inversiones en infraestructura sólida.
Por lo tanto, el papel de los proveedores logísticos privados no debe considerarse únicamente en tiempos de crisis. Las empresas relevantes para la seguridad necesitan puntos de contacto claros y condiciones marco predecibles. Al mismo tiempo, deben evitarse los conflictos de intereses. Un propietario que pueda estar sujeto a directivas políticas de un tercer país genera un riesgo adicional en este contexto. No basta con esperar que los intereses comerciales impidan toda injerencia política. Especialmente en una crisis grave, las pérdidas económicas pueden quedar relegadas a un segundo plano frente a los objetivos nacionales.
En este contexto, la prohibición de la adquisición de Cosco resulta comprensible. Sin embargo, subraya la necesidad de que Alemania integre más estrechamente su logística civil y militar. La capacidad de defensa no comienza con armas y soldados, sino con rutas, rampas, áreas de almacenamiento, locomotoras, conductores, operadores y sistemas digitales. Quienes descuiden estos elementos fundamentales solo podrán cumplir sus compromisos militares de forma limitada.
El acceso a los datos es la dimensión subestimada
Los debates tradicionales sobre infraestructura se centran en el control físico. Sin embargo, la logística moderna se basa cada vez más en plataformas digitales, despacho automatizado, seguimiento en tiempo real, interfaces y sistemas de previsión. Esto incrementa la importancia estratégica de los datos. Una empresa de logística conoce mucho más que simples horarios de salida y destinos. Analiza las tendencias de volumen, las relaciones con los clientes, los patrones estacionales, los problemas de entrega y la capacidad alternativa disponible.
A partir de estos datos se pueden elaborar informes sobre la situación económica. El aumento del transporte de ciertos bienes intermedios puede indicar tendencias de producción. La concentración en rutas específicas puede revelar actividades militares o industriales. La información sobre cuellos de botella muestra dónde una interrupción sería particularmente efectiva. Aunque los conjuntos de datos individuales parezcan insignificantes, su combinación puede crear una imagen detallada.
La propiedad mayoritaria facilita la integración de los sistemas informáticos y las plataformas de datos del grupo. Esto puede aumentar la eficiencia operativa, pero también plantea riesgos para la protección de datos, los secretos comerciales y la seguridad nacional. Las garantías contractuales, los servidores independientes o las restricciones de acceso pueden mitigar estos riesgos, pero requieren una supervisión y un control rigurosos. En una corporación global con estructuras de filiales complejas, resulta difícil para las autoridades rastrear permanentemente cada movimiento de datos.
Por lo tanto, la debida diligencia en las inversiones debería distinguir con mayor claridad entre control físico, influencia operativa y acceso a datos. Incluso las participaciones minoritarias pueden ser delicadas si otorgan amplios derechos de información. Por el contrario, una participación accionaria mayor puede ser menos riesgosa bajo normas de gobernanza estrictas, siempre que no exista control operativo ni acceso a sistemas sensibles. Sin embargo, en el caso de Zippel, una participación del 80 % habría creado una clara posición de control. Esto incrementó no solo las posibilidades teóricas, sino también las prácticas de influencia.
El puerto de Hamburgo sigue dependiendo de China
La decisión de no adquirir el puerto no altera el hecho de que Hamburgo sigue estando estrechamente vinculada económicamente a China y a los flujos comerciales asiáticos. En 2025, se gestionaron aproximadamente 8,3 millones de contenedores estándar en el puerto de Hamburgo. El comercio con Asia es uno de los pilares fundamentales de la actividad. Las navieras determinan los horarios, el tamaño de los buques y las escalas portuarias. Un puerto que pierde líneas navieras internacionales pierde capacidad de gestión de carga, empleos y valor añadido.
Esto genera una tensión real. Hamburgo debe seguir siendo atractiva para las navieras internacionales, al tiempo que impide que actores extranjeros individuales obtengan un control excesivo sobre centros logísticos y datos clave. Una política puramente defensiva podría provocar que las inversiones se desvíen hacia puertos competidores. Róterdam, Amberes-Brujas, El Pireo y otras ubicaciones compiten ferozmente por la carga, las terminales y los centros logísticos. Por lo tanto, los requisitos de seguridad conllevan un coste de oportunidad económica.
Sin embargo, estos costes no invalidan automáticamente la prohibición. Más bien, demuestran que Alemania debe acelerar sus propias inversiones. Terminales modernas, conexiones ferroviarias eficientes, plataformas portuarias digitales, trámites de permisos más rápidos y precios de la energía competitivos constituyen la mejor respuesta a la influencia de las poderosas corporaciones extranjeras. Un puerto autosuficiente y eficiente puede ser más selectivo en cuanto a su propiedad. Por el contrario, un puerto con financiación insuficiente se vuelve más dependiente de inversores estratégicos.
Hamburgo necesita, por lo tanto, una estrategia portuaria que combine seguridad y competitividad. Esto incluye normas claras para la participación accionarial, así como una inversión pública fiable. Si las preocupaciones de seguridad limitan las fuentes de capital privado, la infraestructura no debe colapsar posteriormente por falta de fondos. De lo contrario, la propia política de seguridad se convierte en una desventaja competitiva.
Europa necesita un sistema de protección común
Las decisiones nacionales pueden reducir los riesgos, pero no resuelven el problema de la coordinación europea. Las cadenas de suministro no terminan en las fronteras nacionales. Un inversor al que se le deniega el acceso en Alemania puede obtener información e influencia similares a través de terminales, depósitos o empresas de logística en otro Estado miembro. Las diferentes normas de ensayo crean lagunas y distorsionan la competencia entre las distintas ubicaciones europeas.
Por consiguiente, la Unión Europea ha perfeccionado sus normas para el control de la inversión extranjera directa. El enfoque europeo busca examinar de forma más sistemática las inversiones relevantes para la seguridad en sectores críticos e intercambiar información entre los Estados miembros. Esto es fundamentalmente correcto. Sin embargo, su implementación práctica será crucial. Unos estándares mínimos uniformes no deben dar lugar a un procedimiento engorroso que retrase durante meses inversiones que no presentan problemas.
Un marco europeo debería definir categorías de riesgo claras. Estas incluyen los derechos de control en infraestructuras críticas, el acceso a datos sensibles, el doble uso militar, la dependencia de inversores con influencia estatal y la importancia de nodos individuales para varios Estados miembros. Al mismo tiempo, se necesitan procedimientos acelerados para casos claramente no críticos. La seguridad jurídica es un factor clave para las decisiones sobre la ubicación de las empresas. Los inversores deben poder identificar con antelación qué transacciones son aptas para su aprobación y qué condiciones deben esperar.
Además, Europa no solo debería analizar, sino también desarrollar su propia capacidad de inversión. Los proyectos conjuntos de infraestructura, los fondos europeos de pensiones y seguros, y los vehículos de inversión especializados podrían movilizar capital para puertos, corredores ferroviarios, instalaciones energéticas y redes digitales. La autonomía estratégica no surge únicamente de las prohibiciones; requiere la capacidad de financiar los proyectos necesarios con fuentes nacionales o políticamente fiables.
Los mercados abiertos necesitan fronteras creíbles
Algunos críticos podrían argumentar que la prohibición discrimina a las empresas chinas y pone en peligro los intereses alemanes en el extranjero. Este riesgo no puede ignorarse. Los controles de inversión pueden desencadenar contramedidas, restringir el acceso al mercado y exacerbar las tensiones políticas. Por lo tanto, Alemania debe garantizar que sus decisiones sean jurídicamente sólidas, se basen en hechos concretos y sean fundamentalmente neutrales en su justificación, considerando el origen de la inversión.
Sin embargo, la neutralidad en cuanto al origen no implica neutralidad en cuanto al riesgo. La estructura de propiedad de un inversor, la influencia gubernamental, el sistema legal y la orientación de su política exterior son factores legítimos en la evaluación de seguridad. Una empresa de un Estado aliado, regido por el Estado de derecho, con tribunales independientes y una gobernanza transparente, puede evaluarse de manera diferente a una corporación estatal de un sistema autoritario. Es fundamental que estas diferencias se juzguen con base en criterios verificables y no simplemente en opiniones subjetivas.
Alemania también debería evitar utilizar la seguridad económica como pretexto para proteger a las empresas ineficientes. Si toda la competencia extranjera se percibe como una amenaza estratégica, la presión para la reforma disminuye. La productividad, la innovación y la división internacional del trabajo se verían perjudicadas. Por lo tanto, el control de las inversiones no debe sustituir a la política industrial, la política de competencia ni la adaptación empresarial.
En el caso Zippel, la combinación del control mayoritario, una cadena logística integrada, la participación existente de Cosco en Hamburgo, el posible acceso a datos y su relevancia militar apuntan a un riesgo elevado. Estos factores van mucho más allá de la desconfianza general hacia el capital chino. Por lo tanto, la prohibición está sustancialmente justificada, siempre que la evaluación oficial esté documentada de forma fiable y que medidas menos restrictivas no hubieran sido suficientes para mitigar el riesgo.
La alternativa habría sido la vulnerabilidad controlada
Las decisiones económicas en situaciones de incertidumbre rara vez pueden tomarse con absoluta certeza. Nadie puede probar que Cosco hubiera utilizado su participación en Zippel en contra de los intereses alemanes o europeos en caso de crisis. Del mismo modo, no se puede garantizar que las garantías contractuales hubieran sido suficientes a largo plazo. Por lo tanto, los responsables políticos tuvieron que elegir entre dos tipos de errores: un bloqueo innecesario con la consiguiente pérdida de oportunidades de inversión y una aprobación que posteriormente podría generar una vulnerabilidad estratégica.
En el caso de bienes de consumo ordinarios, el umbral para la intervención gubernamental sería elevado. Sin embargo, con las estructuras de transporte relacionadas con la defensa, la situación cambia. El daño potencial de una decisión errónea puede ser considerablemente mayor que el beneficio económico perdido. Además, una vez adquirida la propiedad, resulta política y legalmente difícil revertirla. Por lo tanto, la prevención cobra especial importancia.
La conclusión, provocadora pero económicamente acertada, es la siguiente: un Estado no tiene que esperar a que se abuse de la dependencia. Una vez que un actor extranjero ha adquirido opciones estratégicas, la vulnerabilidad ya ha surgido. El ejercicio de dichas opciones deja entonces de estar exclusivamente bajo el control del Estado. Esta asimetría distingue la infraestructura estratégica de los activos ordinarios.
Esto no significa que se puedan evitar todas las vulnerabilidades potenciales. Las economías modernas son complejas e interdependientes. El control absoluto sería prohibitivamente caro y políticamente indeseable. El Estado debe centrarse en aquellos puntos donde convergen el control, la baja capacidad de reemplazo y la alta vulnerabilidad. Según las evaluaciones de varios ministerios federales, Zippel parece encajar en esta categoría.
Es necesario elaborar una estrategia a partir de cada caso particular
La prohibición resulta convincente si forma parte de una política coherente. Sería menos convincente si se ignoraran riesgos similares en otros lugares. Por lo tanto, Alemania necesita un mapa actualizado continuamente de las estructuras logísticas estratégicamente relevantes. Este mapa debería incluir no solo los principales puertos y aeropuertos, sino también terminales en el interior del país, operadores ferroviarios, plataformas digitales, almacenes, instalaciones de mantenimiento y proveedores de servicios especializados.
La evaluación debe ser funcional, no meramente formal. Los umbrales y las categorías legales son necesarios, pero no suficientes. Una empresa puede estar por debajo de cierta categoría de tamaño y aun así ser indispensable en un centro logístico específico. Por el contrario, no todo gran proveedor logístico es automáticamente crítico si sus servicios son fácilmente reemplazables. Los factores clave son la concentración, la sustituibilidad, el acceso a los datos, la criticidad del tiempo y las consecuencias de un fallo.
Igualmente importante es un enfoque gradual de las medidas. No es necesario prohibir por completo todas las inversiones de riesgo. Según el caso, pueden ser suficientes los umbrales de participación accionaria, la exclusión del derecho de veto, los acuerdos de garantía, los sistemas informáticos independientes, los modelos de fideicomiso alemanes, las obligaciones de información o la exclusión de determinadas áreas de negocio. Una prohibición total solo debe implementarse si el cumplimiento de los requisitos resulta inaplicable o si el riesgo restante sigue siendo demasiado elevado.
Finalmente, la transparencia respecto a la lógica de la política económica es esencial. Los detalles de seguridad pueden mantenerse confidenciales, pero los criterios y principios de procedimiento deben ser de dominio público. Solo así se puede evitar que las revisiones de inversión se perciban como intervenciones políticas arbitrarias. La previsibilidad protege tanto la seguridad nacional como el destino de la inversión.
El camino correcto es la apertura selectiva
El gobierno alemán tomó una decisión fundamentalmente correcta al prohibir la adquisición de Cosco. Esto no se debió a que el capital chino fuera intrínsecamente indeseable, sino a que una participación del 80% habría transferido el control de una empresa que opera en puntos estratégicos de la red de transporte del interior de Alemania y que podría ser relevante para la logística militar. La pequeña cuota de mercado global de la empresa en Alemania no disminuye su importancia. En las redes, los nodos, los datos y la reemplazabilidad son más importantes que las meras cifras de ingresos.
Al mismo tiempo, sería erróneo concluir, a partir de este caso, que las relaciones económicas con China deben rechazarse de plano. Alemania sigue dependiendo del comercio, la inversión y la cooperación internacional. Las empresas chinas pueden continuar realizando importantes contribuciones a la producción, el empleo y la transformación. El límite debe trazarse donde el acceso al capital se convierte en control estratégico y donde una posible interrupción o intervención política podría causar daños desproporcionadamente altos.
La apertura selectiva es más exigente que el proteccionismo generalizado. Requiere datos precisos, análisis interdisciplinarios y determinación política. También exige la voluntad de ofrecer a las empresas alternativas económicas tras una prohibición. Sin un mercado de capitales europeo, una infraestructura moderna y normas de gobernanza claras, la reducción de riesgos sigue siendo una medida defensiva e incompleta.
El caso Zippel demuestra, en última instancia, que la logística se ha convertido en la moneda de cambio del poder geopolítico. Quien conecta buques, terminales, enlaces ferroviarios, datos y transporte terrestre controla mucho más que un simple proceso comercial. Influye en la rapidez con la que una economía puede producir, comerciar y reaccionar ante una crisis. Por lo tanto, la decisión de Alemania no solo protege a una empresa de un cambio de propiedad, sino que protege una opción estratégica apenas visible en las operaciones normales, pero que puede resultar crucial en una crisis grave.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna

La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.