87 gigavatios de solicitudes de conexión y el auge de la IA en Alemania: por qué la red eléctrica se está convirtiendo en un factor de localización crucial: una imagen creativa sobre el tema, con IA: Xpert.Digital
Miles de millones para centros de datos, pero ¿es suficiente la red eléctrica alemana para el auge de la IA?
El futuro de la inteligencia artificial en Alemania depende de la red eléctrica, y no solo del precio de la electricidad
Los centros de datos necesitan más electricidad: ¿Qué significan los cuellos de botella de la red eléctrica alemana para la IA?
Alemania aspira a mantener su competitividad internacional en inteligencia artificial y tecnologías digitales. Sin embargo, miles de millones de euros invertidos en centros de datos, servicios en la nube y aplicaciones de IA no son suficientes: sin redes eléctricas suficientemente potentes, las nuevas instalaciones no pueden conectarse a la red a tiempo. Según las previsiones actuales, la demanda de electricidad de los centros de datos alemanes y las instalaciones informáticas de menor tamaño podría alcanzar los 70 teravatios-hora en 2035. Al mismo tiempo, las solicitudes de conexión de los centros de datos a las compañías de la red alemana de E.ON han totalizado alrededor de 87 gigavatios desde 2024, una cifra impresionante, pero que no necesariamente garantiza la demanda. El factor crucial no es solo la cantidad total de electricidad disponible, sino si se puede proporcionar la capacidad necesaria en cada ubicación de manera oportuna. Esto convierte a la red eléctrica en un factor clave para la competitividad digital de Alemania: desempeña un papel decisivo a la hora de determinar dónde se construyen los centros de datos, con qué rapidez se implementan las inversiones y si el auge de la IA se ve respaldado por una infraestructura robusta.
El futuro de la IA en Alemania depende de la red eléctrica
Los miles de millones gastados en inteligencia artificial son de poca utilidad si no hay conexión a internet
Alemania se enfrenta a un nuevo desafío en materia de política industrial. Mientras las empresas planean invertir miles de millones en inteligencia artificial, servicios en la nube y modelos de negocio digitales, una infraestructura aparentemente convencional está cobrando protagonismo en la competencia: la red eléctrica. Los chips de alto rendimiento, la disponibilidad de terrenos o la solidez financiera de los inversores ya no son los únicos factores determinantes para la ubicación de nuevos centros de datos. Cada vez más, el factor decisivo es la garantía de un suministro eléctrico suficiente, fiable y puntual en un lugar específico.
Esto representa un cambio fundamental. Durante mucho tiempo, la digitalización se consideró principalmente una cuestión de software. En realidad, se basa en una infraestructura física que requiere una gran inversión de capital, compuesta por centros de datos, líneas eléctricas, subestaciones, transformadores, sistemas de refrigeración y redes de comunicación. Con el auge de la inteligencia artificial, la importancia económica de esta base material es cada vez mayor. Por lo tanto, la competitividad digital y la infraestructura energética ya no pueden considerarse por separado.
Alemania cuenta con un suministro eléctrico fiable, importantes usuarios industriales y un mercado de centros de datos consolidado. Al mismo tiempo, la expansión prevista de la infraestructura digital intensifica la competencia por la capacidad de red disponible en la región. Esto no implica necesariamente el fracaso de la ubicación, ni garantiza un crecimiento sin contratiempos. El factor crucial será si logra transformar sus fortalezas intrínsecas en opciones de conectividad realmente útiles.
La tendencia de crecimiento digital se está convirtiendo en un fenómeno energético-económico
Se estima que la demanda de electricidad de los centros de datos y las instalaciones informáticas más pequeñas en Alemania alcanzará los 23.000 millones de kilovatios-hora en 2026, lo que equivale a 23 teravatios-hora. A modo de comparación, se puede considerar el consumo anual de electricidad de aproximadamente 6,5 millones de hogares. Sin embargo, esta comparación solo ilustra la cantidad de energía. Los requisitos técnicos de un gran centro de datos difieren considerablemente de los de un número similar de hogares particulares.
Para 2030, se prevé que el consumo aumente a entre 35 y 38 teravatios-hora. En comparación con 2026, esto representa un incremento de entre el 52 y el 65 por ciento. El rango de pronóstico para 2035 es de entre 56 y 70 teravatios-hora. Esto significaría que el consumo se multiplicaría aproximadamente por 2,4 o 3 en nueve años. Estas son previsiones, no cifras de consumo fijas. Sin embargo, ilustran la magnitud del cambio que podrían experimentar las demandas sobre el sistema energético.
El incremento absoluto también es considerable. Entre 2026 y 2035, ascendería a entre 33 y 47 teravatios-hora anuales, según la trayectoria de desarrollo. Esto implicaría que el sistema eléctrico no solo tendría que garantizar el funcionamiento actual, sino también dar cabida a un volumen de consumo que superaría significativamente la demanda total actual de este sector.
Es importante hacer una distinción: estas cifras no describen únicamente el consumo eléctrico de la inteligencia artificial. Engloban los centros de datos y las instalaciones informáticas más pequeñas en general. También se incluyen las aplicaciones en la nube, el software empresarial tradicional, el almacenamiento de datos y otros servicios digitales. El auge de la IA está acelerando este crecimiento, pero no debe equipararse con el consumo total.
Por qué un suministro eléctrico suficiente no garantiza una conexión
El debate se torna fácilmente engañoso si se equiparan la generación de electricidad y la conexión a la red. Un país puede generar o adquirir suficiente energía eléctrica a lo largo de un año y aun así ser incapaz de conectar grandes cargas adicionales en ciertas ubicaciones. Los factores decisivos son la estructura de la red local, la capacidad de transformación disponible, las reservas existentes y la resiliencia de los niveles de la red principal.
Un centro de datos no necesita electricidad de forma abstracta en algún lugar del mercado europeo, sino en un punto de transferencia específico. Numerosos componentes técnicos se interponen entre la central eléctrica y los servidores. Si tan solo uno de estos enlaces se sobrecarga, ampliar un centro de datos existente puede resultar tan complicado como construir uno nuevo.
Esto genera un problema de coordinación espacial. Los inversores prefieren ubicaciones con terrenos adecuados, conexiones de fibra óptica, proximidad a los clientes y mano de obra cualificada. Sin embargo, la capacidad de red disponible en estas ubicaciones no siempre se ajusta a estas preferencias. Una ubicación económicamente atractiva puede ser desfavorable desde el punto de vista energético. Del mismo modo, una ubicación adecuada desde el punto de vista de la red puede presentar otras desventajas.
La valoración del director general de EnBW, Georg Stamatelopoulos, según la cual las opciones de conexión deben analizarse caso por caso, describe, por tanto, la esencia del problema. El debate nacional sobre la suficiencia del suministro eléctrico no sustituye una evaluación regional de las conexiones. Para las empresas, lo que en última instancia importa no es la capacidad teórica de suministro de Alemania, sino la conexión fiable y factible de su proyecto específico.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna


La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Por qué un suministro eléctrico suficiente no garantiza una conexión
Los gigavatios no son teravatios hora
El gran interés inversor se evidencia especialmente en las solicitudes de conexión a la red eléctrica alemana de E.ON. Según cifras de la compañía, las solicitudes de los centros de datos han alcanzado aproximadamente los 87 gigavatios desde 2024. A modo de comparación, se cita una demanda máxima en Alemania de alrededor de 76 gigavatios. La capacidad solicitada sería, por lo tanto, aproximadamente un 14 % superior a este valor de referencia.
Esta comparación es impresionante, pero requiere explicación. Los gigavatios describen la potencia eléctrica en un momento específico. Los teravatios-hora describen la cantidad de energía durante un período de tiempo. Por lo tanto, la capacidad de conexión solicitada no puede equipararse directamente con el consumo anual proyectado. Esto requeriría considerar supuestos adicionales sobre la utilización de la capacidad, el tiempo de operación y la implementación real.
Aún más importante es la distinción entre una consulta y una decisión de inversión. Las consultas posteriores pueden referirse a ubicaciones alternativas para el mismo proyecto. Los proyectos pueden retrasarse, reducirse o cancelarse por completo. Además, una consulta inicial no necesariamente refleja una necesidad confirmada del cliente.
Por lo tanto, los 87 gigavatios no constituyen una prueba fehaciente de que se generará una carga adicional de esta magnitud a corto plazo. Más bien, son un indicador de la enorme presión sobre las evaluaciones de conexión y la planificación de infraestructuras. Quienes consideran todas las consultas como una demanda garantizada corren el riesgo de sobreinvertir. Quienes las descartan como mera especulación podrían estar subestimando un repunte estructural.
El problema de la conectividad afecta a mucho más que solo a los centros de datos
La sobrecarga de los procesos de conexión no se debe únicamente a la inteligencia artificial. Según los datos disponibles, el número de solicitudes de conexión de red de los operadores de red alemanes E.ON casi se ha quintuplicado desde 2020, alcanzando aproximadamente las 380 000. Esta cifra no debe interpretarse como el número de proyectos de centros de datos, sino que refleja la presión considerablemente mayor que sufre la organización de conexiones.
Desde el punto de vista económico, esto implica varios procesos de transformación. Es necesario integrar a nuevos consumidores y productores en un sistema cuyas capacidades técnicas y administrativas no pueden crecer indefinidamente. Incluso si los proyectos individuales manejan distintos niveles de voltaje, a veces compiten por los mismos recursos de planificación, personal cualificado y equipos operativos.
Esto transforma el procesamiento de la conexión en un servicio de infraestructura productiva. Los procesos digitales, los conjuntos de datos estandarizados y la transparencia en el estado del procesamiento ayudan a evitar bucles innecesarios. Sin embargo, no reemplazan a los transformadores ni a las líneas eléctricas. Por lo tanto, la modernización administrativa y la expansión física deben realizarse en paralelo.
Esto es crucial para la evaluación de la política económica: el trato preferencial a los centros de datos por sí solo no resolvería el cuello de botella fundamental. Simplemente lo trasladaría entre sectores. Lo que se necesita es un sistema que impulse la nueva demanda digital sin perjudicar sistemáticamente la electrificación industrial, la construcción de viviendas u otros proyectos de importancia económica.
¿Por qué la planificación de redes a largo plazo utiliza de repente números mucho mayores?
Las expectativas modificadas también se reflejan en las suposiciones para el desarrollo de la red a largo plazo. Si bien el marco de escenarios de 2023 aún asumía una demanda de energía de 50 teravatios-hora para los centros de datos en 2045, el borrador actual del marco de escenarios, según la información disponible, alcanza hasta 143 teravatios-hora en 2027.
El orden de magnitud superior es, por lo tanto, casi tres veces mayor que la estimación anterior. Sin embargo, este aumento no debe interpretarse como una predicción precisa. Los escenarios describen posibles trayectorias de desarrollo y sirven de base para los cálculos de la red. El borrador del plan de desarrollo de la red para 2027 incluye diferentes trayectorias para 2040 y 2045; sus supuestos no equivalen a las inversiones ya realizadas.
Esto genera un difícil conflicto de prioridades para los operadores de red. Si la expansión se retrasa hasta que la demanda esté totalmente asegurada, las nuevas conexiones podrían llegar demasiado tarde. Por el contrario, si se cumplen todas las proyecciones optimistas, es probable que la infraestructura quede infrautilizada y se generen cargas financieras adicionales.
La respuesta económicamente viable se encuentra entre estos extremos. La planificación debe considerar múltiples tendencias de demanda y permitir que las expansiones se implementen gradualmente, de ser posible. Los terrenos, las rutas y las opciones de expansión pueden asegurarse con anticipación, mientras que las fases de expansión que requieren mayor inversión de capital pueden vincularse a indicadores más fiables. La previsión y la mitigación de riesgos no son mutuamente excluyentes, sino que deben gestionarse conjuntamente.
El verdadero precio de la ubicación no se compone únicamente de la tarifa eléctrica
Para los operadores de centros de datos, el precio de la electricidad es importante. Sin embargo, solo representa una parte de los costos totales del sitio. También deben considerarse los costos de conexión, el tiempo de construcción, la financiación, la refrigeración, la fiabilidad operativa y las consecuencias económicas de posibles retrasos. Una tarifa eléctrica baja resulta menos atractiva si las operaciones no pueden comenzar durante años.
Esto le da un precio al tiempo. El capital ya inmovilizado no genera los rendimientos previstos durante una demora. Los clientes pueden optar por la competencia. Es posible que sea necesario revisar los conceptos técnicos antes de la puesta en marcha. Además, con el rápido avance del desarrollo de hardware, aumenta el riesgo de que los planes de inversión y construcción dejen de coincidir.
Por lo tanto, una conexión fiable puede ser más valiosa que una ubicación teóricamente más barata pero incierta. Para los inversores, lo que cuenta es el cálculo del coste total a lo largo de toda la vida útil del proyecto. Esto incluye también la credibilidad de los plazos prometidos.
Por lo tanto, Alemania no debería analizar su competitividad únicamente en función de las comparaciones internacionales de precios de la electricidad. Igualmente importante es la cuestión de con qué rapidez y fiabilidad una decisión sobre la ubicación del centro de datos puede traducirse en un centro de datos plenamente operativo. Una hoja de ruta transparente para la implementación puede resultar más valiosa desde el punto de vista económico que una perspectiva no vinculante de futuras reducciones de costes.
Renania del Norte-Westfalia pone de manifiesto las oportunidades y las limitaciones de la política de asentamientos
En febrero de 2024, Microsoft anunció inversiones de 3.200 millones de euros en expansión
📈🚀 De la visibilidad a la confianza 👀🤝 Tu camino escalable con Xpert.Digital

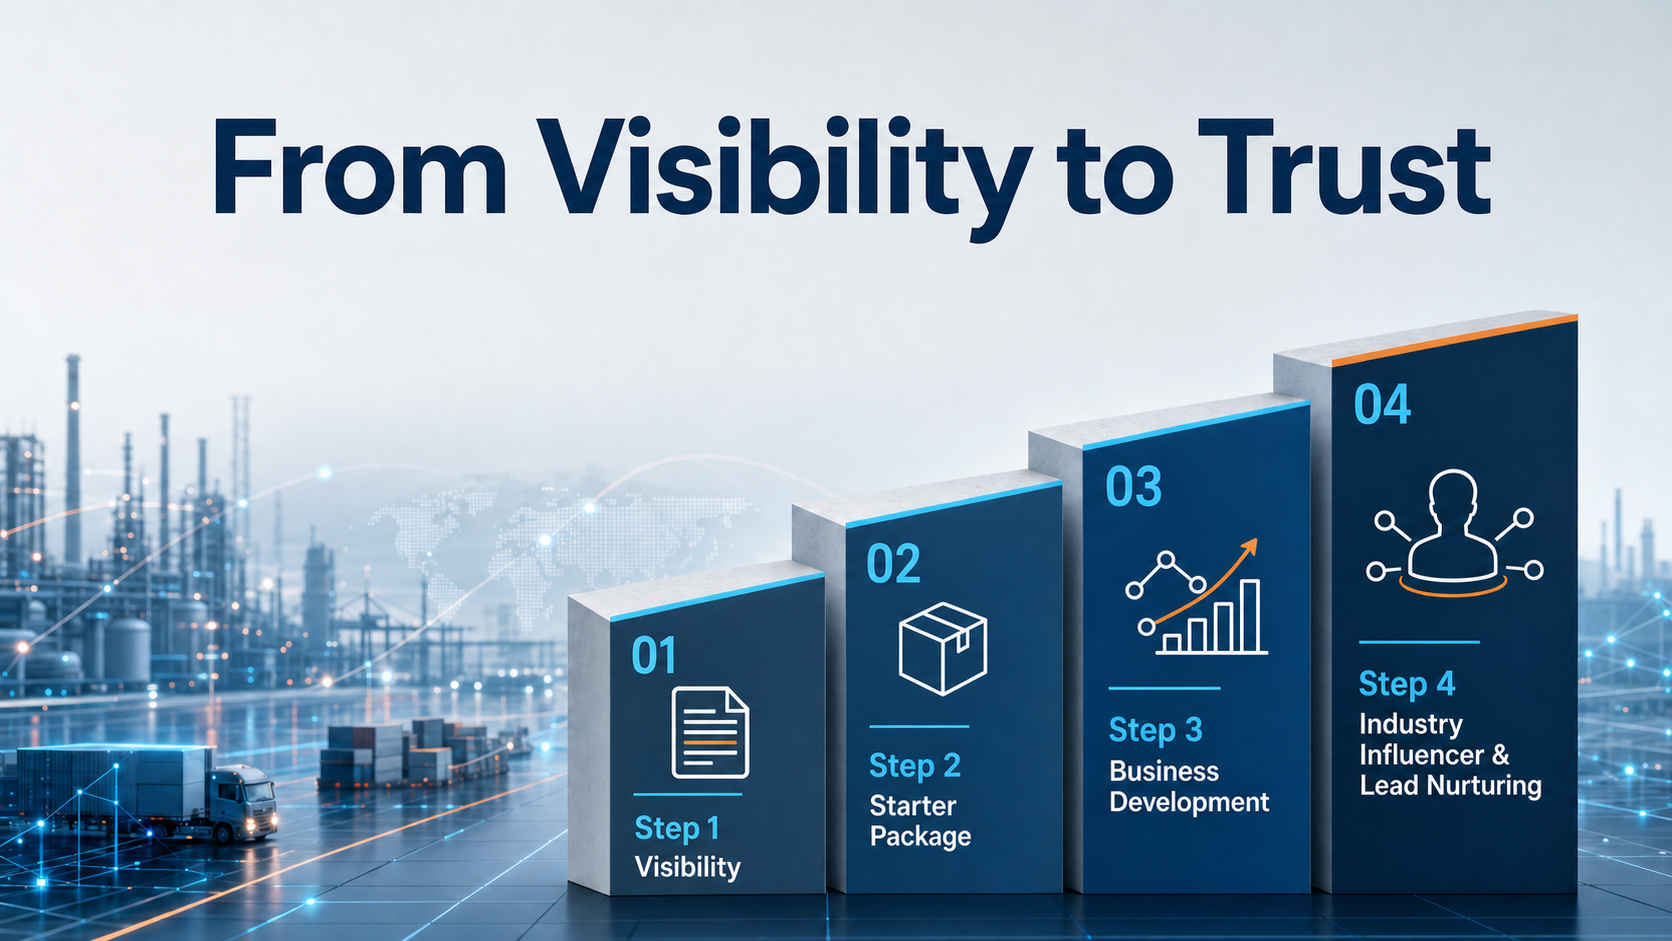
De la visibilidad a la confianza: Su camino escalable con Xpert.Digital - Imagen: Xpert.Digital
En el sector B2B industrial, las relaciones comerciales sostenibles rara vez surgen de la noche a la mañana. Se desarrollan paso a paso, a través de la visibilidad, la relevancia profesional, los puntos de contacto recurrentes y la creciente confianza. El modelo de 4 etapas de Xpert.Digital aborda precisamente esto: ofrece un camino estructurado que comienza con un punto de entrada manejable y puede evolucionar hacia una colaboración más profunda en el desarrollo de negocios si es necesario.
En lugar de basarse en promesas publicitarias grandilocuentes, este modelo prioriza la relación con el cliente. Las empresas comienzan con indicadores claros y fáciles de calcular, y luego deciden, según su propia experiencia, hasta dónde quieren ampliar la colaboración. Un factor clave para este proceso de construcción de confianza sin interrupciones: la plataforma evita por completo la publicidad molesta, por lo que el enfoque editorial se centra exclusivamente en la experiencia de las empresas.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.