Clover Sonoma invierte 30 millones de dólares en refrigeración e intralogística: Petaluma se convierte en el centro logístico de la empresa láctea
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 26 de octubre de 2026 / Actualizado el: 26 de octubre de 2026 – Autor: Konrad Wolfenstein
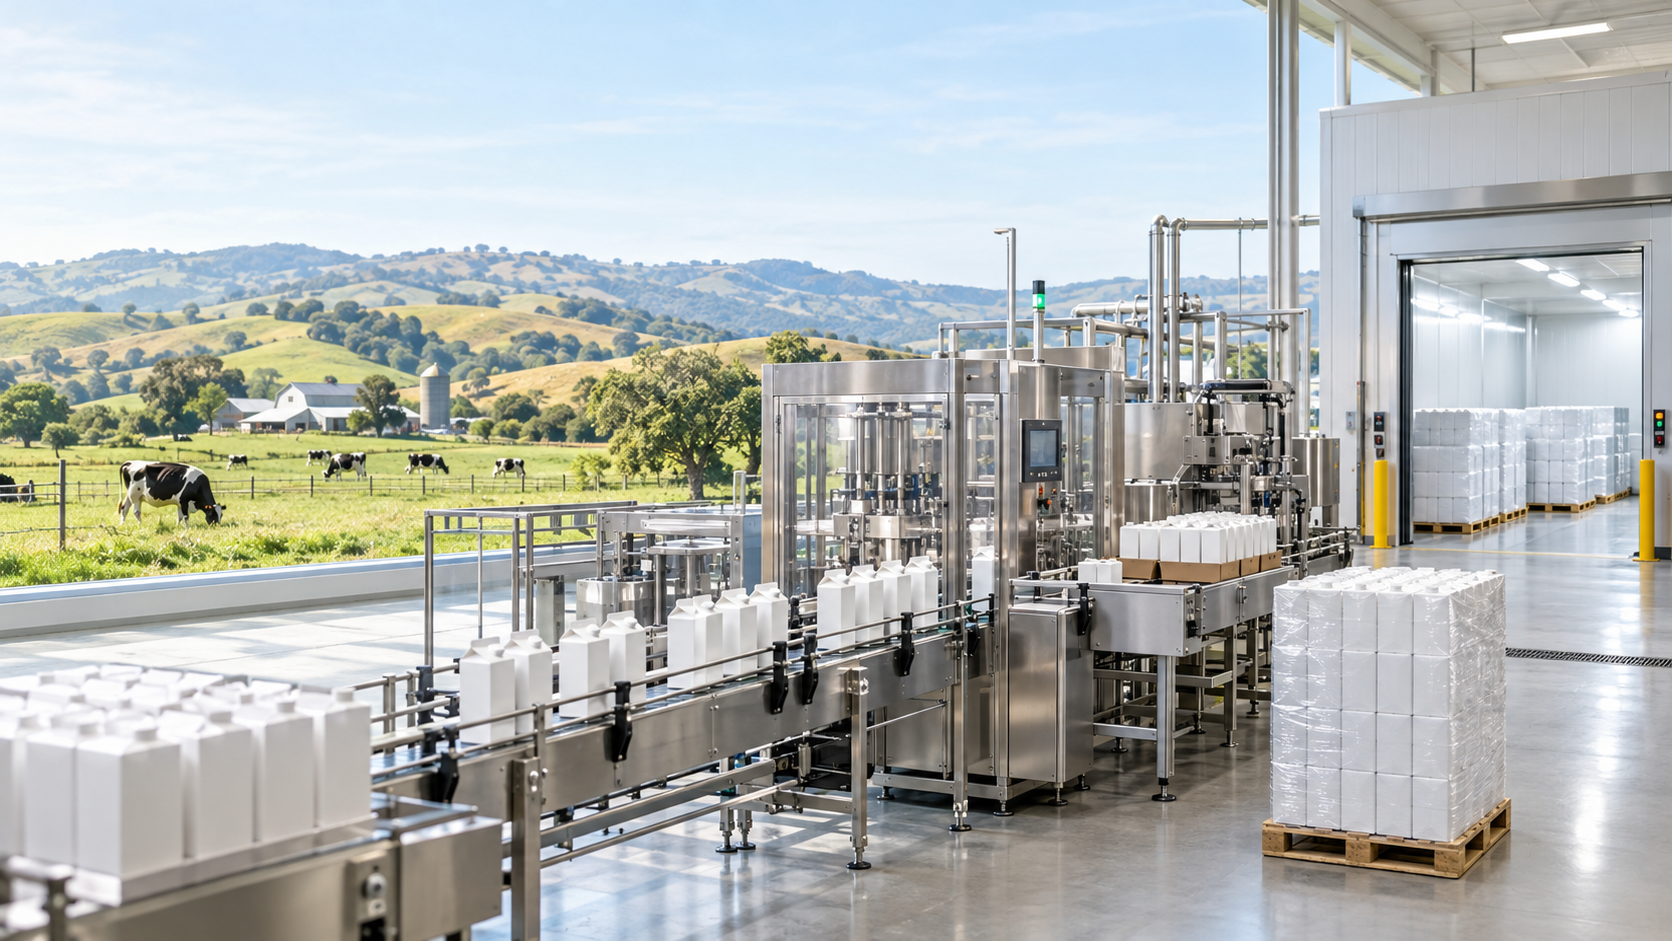
Clover Sonoma invierte 30 millones de dólares en refrigeración e intralogística: Petaluma se convierte en el centro logístico de la planta láctea. Imagen creativa sobre el tema, con IA: Xpert.Digital
Clover Sonoma apuesta por California: ¿Podrá la expansión salvar las granjas?
Más productos lácteos, menos agricultores: ¿A qué dilema se enfrenta Clover Sonoma?
Crecimiento de la industria láctea, disminución de la oferta de leche: el cálculo detrás de la expansión de Clover
Clover Sonoma está invirtiendo 30 millones de dólares en la ampliación de su planta de Petaluma. Las nuevas líneas de embotellado y envasado, junto con una cámara frigorífica más grande, buscan optimizar el procesamiento y la distribución. Sin embargo, mientras la empresa láctea aumenta su capacidad, la producción lechera en la región de North Bay, en el norte de California, se reduce. Este es el punto central de la controversia: una mayor capacidad de procesamiento por sí sola no salvará a las granjas. La cuestión crucial es si Clover podrá producir suficientes productos rentables y si los proveedores de leche tienen la estabilidad financiera necesaria para continuar con la producción y la inversión.
Tras planes de expansión previos, la empresa centra ahora su estrategia en el mercado californiano. Al mismo tiempo, busca ampliar su gama de productos, incluyendo productos fermentados y ricos en proteínas, para generar valor añadido. Sin embargo, la viabilidad de este enfoque no depende únicamente de la nueva maquinaria. Los precios de la leche, los costes de producción, la disponibilidad de materia prima, la cadena de frío, los precios al consumidor y la colaboración con los ganaderos también influyen. Por lo tanto, esta inversión no es simplemente un éxito rotundo gracias a unas instalaciones modernas ni una expansión evidente en un mercado en contracción. Se trata de un intento por reequilibrar la cadena de valor regional en un contexto complejo.
Clover Sonoma: 30 millones de dólares para combatir el cierre de granjas: El aumento de la capacidad de embotellado no salvará a las granjas
Clover Sonoma está invirtiendo 30 millones de dólares en Petaluma, optando por un modelo de crecimiento económicamente ambicioso: aumentar la creación de valor en la planta existente en lugar de expandir la distribución al máximo. La expansión, que durará dos años, busca fortalecer el procesamiento, el envasado y la logística de la cadena de frío de la leche. Al mismo tiempo, la base de materia prima agrícola en la región de North Bay, en el norte de California, se está reduciendo. Es precisamente aquí donde reside la importancia económica del proyecto. Una planta láctea más eficiente puede estabilizar la agricultura regional, pero solo si suficientes explotaciones agrícolas sobreviven económicamente y aprovechan la capacidad adicional con productos rentables.
Por lo tanto, el programa de inversión no es simplemente un éxito local ni una expansión obviamente contradictoria en un mercado en contracción. Se trata de un intento por reequilibrar una cadena de valor regional amenazada mediante una mayor productividad, una mayor penetración en el mercado y una gama de productos más amplia. El principal obstáculo no reside únicamente en la fábrica, sino que surge de la interacción entre los precios de la leche, los costos agrícolas, la disponibilidad de materia prima, las cadenas de frío y la disposición de los consumidores a pagar.
El retorno a la razón económica
Las raíces históricas de Clover Sonoma se remontan a 1916. La actual planta procesadora en Petaluma se inauguró en 1991. De esta manera, la empresa combina más de un siglo de tradición regional con una infraestructura industrial que debe adaptarse continuamente a las nuevas demandas. Esta combinación es económicamente valiosa, pero no necesariamente sostenible a largo plazo. Una marca reconocida no sustituye a los procesos modernos ni a la rentabilidad suficiente de sus proveedores.
En 2021, la empresa colombiana de alimentos Alpina Productos Alimenticios adquirió una participación del 70% en Clover. Esta inversión tenía como objetivo expandir el alcance de Clover más allá de California. Sin embargo, cinco años después, solo alrededor del 1% de las ventas provienen de otros estados de EE. UU. Bajo la dirección de John Coletta, quien asumió el cargo de CEO en 2024, la estrategia se ha reorientado con mayor fuerza hacia el mercado local californiano. El factor decisivo es la mayor rentabilidad de este negocio en comparación con la expansión nacional inicialmente planificada.
Esto no contradice fundamentalmente la participación de un propietario internacional. Un inversor multinacional no necesariamente tiene que expandir una marca regional a nivel nacional para obtener beneficios económicos. También puede beneficiarse fortaleciendo su posición competitiva regional. Lo que importa no es en cuántos estados está disponible un producto, sino qué ingresos adicionales quedan realmente después de cubrir los costos de adquisición, producción, distribución, refrigeración e inversión de capital.
Por qué la distancia reduce el margen de beneficio
En el caso de los productos lácteos refrigerados, una nueva región de distribución no solo amplía la base de clientes potenciales, sino que también puede generar etapas de transporte adicionales, mayores niveles de inventario y desafíos de coordinación. Además, existen costos asociados con el lanzamiento al mercado, las actividades promocionales y la construcción de marca. Una marca regional a menudo debe explicar fuera de su territorio principal por qué los clientes deberían pagar un precio más alto. La historia de las granjas familiares del norte de California puede tener menos impacto inmediato allí que en su mercado de origen.
La expansión se vuelve particularmente problemática cuando los volúmenes de ventas iniciales son bajos. Las conexiones de transporte subutilizadas o la baja densidad de ventas por punto de venta distribuyen los costos logísticos entre menos productos. Simultáneamente, cada día adicional entre la producción y la compra reduce el período de ventas restante. En el caso de productos perecederos, las cancelaciones y devoluciones pueden, por lo tanto, erosionar rápidamente los ingresos adicionales que podrían parecer atractivos. Estos mecanismos explican la viabilidad económica del ajuste estratégico, sin reemplazar los cálculos de costos detallados de Clover, que no están disponibles públicamente.
Además, centrarse en California no significa limitarse a la zona inmediata. Clover ahora también abastece al sur de California. De esta forma, la empresa diferencia entre la producción con raíces regionales y la comercialización a nivel estatal. Este enfoque puede ser sensato siempre que la densidad de transporte, la velocidad de venta y los precios alcanzables estén alineados. Sin embargo, incluso el mercado californiano exige un cálculo preciso de las distancias. Una frontera política no convierte automáticamente una ruta de entrega larga en una corta.
¿Dónde comenzarán los 30 millones?
El programa de inversión abarca varias fases sucesivas de la operación. Ya se han incorporado dos máquinas de llenado, dos empacadoras automáticas de cartón y una paletizadora. Simultáneamente, se está ampliando la cámara frigorífica. Además, Clover busca un emplazamiento en la zona de Petaluma para una posible planta de desarrollo de productos lácteos fermentados. Este componente, concebido como un centro cultural y de innovación, es, por lo tanto, independiente del equipamiento ya instalado y de la ampliación en curso del almacén.
Esta distinción es crucial para una evaluación fiable. Los 30 millones de dólares estadounidenses anunciados representan un marco de inversión a dos años, no una prueba de que todos los proyectos se hayan completado ni de que se hayan gastado todos los fondos. Del mismo modo, no se dispone públicamente de información suficientemente detallada sobre la distribución entre maquinaria, edificios, tecnología de almacenamiento y desarrollo. Por lo tanto, no se puede deducir ni un aumento concreto de la capacidad ni un retorno de la inversión fiable a partir de la suma total.
La lógica industrial es evidente. Un llenado más rápido resulta inútil si el empaquetado no da abasto. El exceso de productos empaquetados genera nuevos problemas si la paletización, la refrigeración o la carga se ven sobrecargadas. Clover amplía múltiples eslabones de la misma cadena de procesos. Esto puede reducir la probabilidad de que una sola máquina modernizada simplemente agrave el siguiente cuello de botella. Su éxito depende de la coordinación efectiva de los sistemas y los flujos de materiales.
La logística de la cadena de frío como creadora silenciosa de valor
Una instalación de almacenamiento en frío de mayor tamaño es mucho más que un simple espacio de almacenamiento adicional. Permite coordinar mejor los ritmos de producción y las entregas. La leche se entrega de forma continua, mientras que los pedidos minoristas fluctúan. Un almacenamiento intermedio adecuado puede ayudar a organizar los turnos de manera más predecible, consolidar los pedidos y absorber los picos de demanda a corto plazo. Esta separación entre producción y envío cobra especial importancia con una gama de productos más amplia.
Sin embargo, maximizar los niveles de inventario no genera beneficios económicos. Los productos terminados refrigerados inmovilizan capital, consumen energía y pierden su vida útil restante con el tiempo. Por lo tanto, el almacén debe gestionarse según el principio de que los productos con la fecha de caducidad más próxima se envíen primero. Los factores cruciales no son solo la cantidad de espacios para palés ocupados, sino también la rotación del inventario, la estabilidad de la temperatura, la precisión en la preparación de pedidos y la vida útil restante en las instalaciones del cliente.
Además, es necesario distinguir entre logística refrigerada y congelada. Ampliar las instalaciones para leche o yogur refrigerados no genera automáticamente la capacidad necesaria para helados. Los diferentes rangos de temperatura requieren sistemas técnicos y cadenas de suministro adecuados. Por lo tanto, para el análisis de viabilidad económica general, es fundamental determinar qué grupos de productos pueden aprovechar la infraestructura existente y qué inversiones adicionales implicaría una nueva gama de productos.
La automatización todavía necesita personas
Como parte de la expansión, ya se han creado 21 puestos de trabajo en la producción y el almacenamiento de leche. Esto refuta la idea simplista de que la automatización necesariamente conlleva una disminución del empleo. Con una mayor capacidad de procesamiento o turnos adicionales, se pueden crear simultáneamente equipos modernos y nuevos puestos. Las máquinas se encargan de ciertas tareas repetitivas, mientras que la operación, el mantenimiento, el control de calidad y el suministro de materiales siguen requiriendo recursos humanos.
Por el contrario, la creación de 21 puestos adicionales aún no demuestra un impacto significativo en el empleo a nivel regional. Para ello, se necesitaría información sobre factores como el desarrollo general de la fuerza laboral, los posibles cambios en otras áreas del negocio y la viabilidad a largo plazo de los nuevos empleos. Calcular los costos de inversión por puesto también resultaría engañoso. Los 30 millones de dólares estadounidenses no se destinan únicamente a la creación de empleo, sino también a la modernización, la estabilización de las instalaciones y el posible desarrollo futuro de productos.
Para Petaluma, una ventaja clave reside en mantener la industria alimentaria local. El alcalde Kevin McDonnell considera que la inversión es una señal económica positiva para la ciudad y la agricultura del sur del condado de Sonoma. Esta perspectiva es comprensible: una planta láctea combina la producción agrícola con empleos técnicos y logísticos. Sin embargo, el verdadero valor de esta combinación depende de que la ubicación no solo invierta, sino que también mantenga su competitividad a largo plazo.
El comisionado de agricultura del condado de Sonoma, Andrew Smith, también vincula la expansión de las instalaciones de procesamiento y almacenamiento en frío con la viabilidad a largo plazo de la industria láctea de la región. La producción orgánica y la convencional coexisten. Desde una perspectiva económica, esta evaluación subraya la importancia de la infraestructura de procesamiento: sin ella, las explotaciones agrícolas pierden una parte significativa de sus oportunidades de comercialización. Por lo tanto, mantener esta infraestructura es una condición necesaria, pero no suficiente, para la estabilidad de los ingresos agrícolas.
La base de materias primas se está reduciendo peligrosamente
Si bien la capacidad de procesamiento se está expandiendo, la producción regional de leche ha disminuido drásticamente. Para Sonoma y Marin en conjunto, se proyecta una producción de aproximadamente 32 millones de galones estadounidenses para 2025, en comparación con los cerca de 86 millones de 2020. Esto representa una disminución de alrededor del 62 %. Dado que estas cifras son aproximadas, el porcentaje no debe interpretarse como una tasa de cambio matemáticamente precisa. Sin embargo, la magnitud es evidente: en tan solo unos años, se ha perdido más de la mitad del volumen anterior.
Para los lectores alemanes, 32 millones de galones estadounidenses equivalen aproximadamente a 121 millones de litros, mientras que 86 millones de galones producen aproximadamente 326 millones de litros. Estas cifras se refieren a la producción de los dos condados, no a las ventas de Clover ni al volumen total de materia prima procesada. Una comparación directa pasaría por alto el papel de otros procesadores y áreas de abastecimiento adicionales. Del mismo modo, las cifras regionales no permiten extraer conclusiones sobre el desempeño general de la industria láctea de California.
Sin embargo, este descenso aumenta el riesgo estratégico. Una empresa láctea puede adquirir una línea de embotellado con relativa facilidad, mientras que una infraestructura agrícola en desuso no puede reconstruirse a corto plazo. Los rebaños, los establos, los pastos, la experiencia y la sucesión familiar conforman un sistema de producción interconectado. Si varios de estos elementos fallan simultáneamente, un incentivo de precio posterior podría no ser suficiente para recuperar el volumen de leche anterior.
El año pasado se observaron movimientos contrarios
Un análisis más detallado revela una distinción entre la tendencia descendente de varios años y la evolución anual más reciente. En el condado de Sonoma, el volumen de leche reportado en 2025 aumentó de aproximadamente 1,82 millones a 2,01 millones de quintales estadounidenses en comparación con la cifra ajustada del año anterior. Un quintal estadounidense equivale a 100 libras estadounidenses, o aproximadamente 45,36 kilogramos. Dentro de esta área definida, el volumen registrado aumentó aproximadamente un 10,8 %.
La recuperación fue impulsada por la leche orgánica. Su producción aumentó de aproximadamente 1,46 a 1,74 millones de quintales, lo que representa un incremento de alrededor del 18,9%. La producción de leche convencional, por otro lado, disminuyó de aproximadamente 357.600 a 278.100 quintales. Por lo tanto, el declive a largo plazo y el crecimiento a corto plazo no son mutuamente excluyentes. Los datos apuntan a un sector estructuralmente debilitado, en el que segmentos y años específicos pueden experimentar una recuperación.
La situación es diferente en Marin. Allí, el valor de la producción de leche orgánica alcanzó aproximadamente los 21,4 millones de dólares estadounidenses en 2025, un 1 % menos que el año anterior. Además, seis granjas lecheras orgánicas en el Parque Nacional de Point Reyes cerraron en 2026 tras un acuerdo extrajudicial. El impacto total de estos cierres aún no se refleja en las cifras de 2025. Por lo tanto, las perspectivas de suministro no deben basarse únicamente en las estadísticas de Sonoma, que han mejorado recientemente.
El aumento de las cifras no es señal de que todo esté bien
El valor de la producción de leche en el condado de Sonoma aumentó de aproximadamente 60,9 millones de dólares a 71 millones de dólares en 2025, lo que representa un incremento de alrededor del 17 %. Es importante destacar la distinción geográfica: la cifra de 71 millones de dólares se refiere al condado de Sonoma y no debe interpretarse como el valor de producción combinado de Sonoma y Marin. Además, esta cifra representa el valor agrícola bruto, no las ventas de productos lácteos, las ventas minoristas ni las ganancias de los agricultores.
El valor de la leche orgánica en Sonoma aumentó aproximadamente un 24%, alcanzando los 65,2 millones de dólares estadounidenses. Esto se debió tanto al mayor volumen como a la mejora del precio promedio. El precio reportado subió de 36,02 a 37,54 dólares estadounidenses por quintal, un incremento de aproximadamente el 4,2%. Por lo tanto, este aumento de valor no puede equipararse simplemente con un aumento de precio de la misma magnitud. Una parte significativa se atribuyó al incremento del volumen de producción registrado.
Al mismo tiempo, el valor de la leche convencional cayó de aproximadamente 8,3 millones de dólares a 5,9 millones, una disminución de cerca del 29 %. Esta tendencia contrastante ilustra por qué una sola cifra global es insuficiente para describir la situación. Incluso con el aumento de los ingresos, las explotaciones individuales pueden seguir bajo presión si los gastos de alimentación, personal, financiación o mantenimiento se vuelven más significativos. Unos valores brutos más altos demuestran actividad económica, pero no una rentabilidad suficiente de todos los factores de producción.
La agricultura ecológica ofrece tanto una oportunidad como la promesa de ahorrar costes
Aproximadamente el 87% de la leche producida en Sonoma y Marin en 2025 era orgánica. En Sonoma, 47 de las 56 granjas lecheras registradas ya contaban con la certificación orgánica en 2018. Para 2026, se proyecta que habrá 47 granjas lecheras en la zona, de las cuales más del 80% operarán de forma orgánica. Sin embargo, la proporción de granjas y la proporción de volumen son indicadores diferentes. Un alto porcentaje de granjas certificadas no refleja automáticamente su participación en la producción total de leche.
La agricultura ecológica generalmente permite diferenciarse de la competencia basada únicamente en el precio. En Sonoma, el precio promedio de la leche ecológica en 2025, de 37,54 dólares estadounidenses por quintal, fue significativamente superior a los 21,09 dólares estadounidenses de la leche convencional. La diferencia calculada fue de aproximadamente el 78 %. Sin embargo, esto no representa un margen de beneficio. La producción ecológica conlleva sus propios requisitos y costes; además, la estructura de la explotación y la comercialización pueden diferir entre ambos grupos.
Las normas orgánicas de EE. UU. exigen, entre otras cosas, que los rumiantes tengan al menos 120 días de pastoreo al año y que, en promedio durante la temporada de pastoreo, al menos el 30 % de su ingesta de materia seca provenga de pastos. La conversión de una explotación lechera no orgánica a la agricultura orgánica es, en las condiciones pertinentes, un proceso que suele durar varios meses, generalmente doce; en el caso de las tierras, pueden aplicarse periodos de transición más largos. Por lo tanto, un aumento a corto plazo de la demanda no puede satisfacerse de inmediato con la producción de leche regional certificada adicional. La oferta reacciona con cierto desfase temporal.
Sus expertos en intralogística
Consultoría, planificación e implementación de soluciones completas para almacenes de gran altura y sistemas de almacenamiento automatizado - Imagen: Xpert.Digital
Más información aquí:
El auge de la leche orgánica necesita una restricción
El auge de la leche orgánica necesita una restricción
La sólida posición de la leche orgánica en la región de North Bay no debe confundirse con un auge generalizado en todo el mercado estadounidense. En agosto de 2026, las ventas estimadas a nivel nacional de productos lácteos orgánicos fueron de 242 millones de libras, un 2,4 % más que en el mismo mes del año anterior. Sin embargo, en el período comprendido entre enero y agosto, las ventas totalizaron 1981 millones de libras, un 0,3 % menos que en el mismo período del año anterior.
Dentro del segmento, la leche entera orgánica tuvo un desempeño significativamente mejor. Las ventas aumentaron un 4,8 % interanual hasta agosto, mientras que las de varias categorías de leche baja en grasa disminuyeron. Esto sugiere un cambio en el mercado, no una expansión descontrolada de todas las categorías orgánicas. Sin embargo, aún pueden presentarse cuellos de botella en el suministro local, ya que la oferta y la demanda pueden no coincidir geográficamente, estacionalmente o según las características del producto.
Esto supone un reto para Clover. La empresa debe diferenciar si el crecimiento proviene de nuevos clientes, cambios en las preferencias dentro de la categoría, precios más altos o el desplazamiento de otras marcas. Cada uno de estos factores requiere un plan de producción y distribución distinto. Quienes engloban todos los desarrollos bajo el término genérico de "crecimiento orgánico" corren el riesgo de sobredimensionar la capacidad de producción en el producto equivocado o de subestimar un segmento de mercado realmente atractivo.
Las pequeñas explotaciones agrícolas están bajo presión para aumentar su tamaño
La presión económica sobre las pequeñas explotaciones lecheras no es un fenómeno exclusivo del norte de California. Estudios a nivel nacional demuestran ventajas significativas en los costos promedio para las explotaciones más grandes. En 2021, el costo económico total estimado de producción para rebaños con menos de 50 vacas fue de aproximadamente $42.70 por cada 100 libras de leche. Para las explotaciones con al menos 2,000 vacas, fue de alrededor de $19.14. Estas cifras nacionales no representan un cálculo de costos directo para Sonoma, pero ilustran la importancia del tamaño de la explotación.
Parte de la diferencia radica en que, en una producción lechera mayor, los edificios, la maquinaria, la gestión y ciertas tecnologías se distribuyen entre explotaciones de mayor tamaño. Sin embargo, el tamaño y la rentabilidad no son sinónimos. La gestión de la explotación, la ubicación, el sistema de producción y los precios obtenidos pueden alterar significativamente los resultados. Las explotaciones más pequeñas también pueden ser económicamente rentables. No obstante, su modelo de negocio debe compensar los mayores costes unitarios mediante ingresos adecuados, una calidad excepcional, condiciones de operación más favorables o fuentes de ingresos adicionales.
La distinción entre solvencia actual y viabilidad a largo plazo es particularmente importante. Una explotación familiar puede seguir pagando sus facturas aunque su propio trabajo, la tierra invertida y las futuras inversiones de reemplazo no se vean compensadas adecuadamente. Estas explotaciones no necesariamente desaparecen de inmediato. Inicialmente invierten menos, posponen las reparaciones o no encuentran un sucesor. La consiguiente pérdida de producción es entonces el resultado visible de un proceso de erosión económica a largo plazo.
Los agricultores necesitan algo más que confianza
Para Beretta Family Dairy en Santa Rosa, Clover es un socio comercial importante. Jennifer Beretta representa a una familia cuya relación con la marca se remonta a 2010. La inversión de la procesadora en la planta mejora las perspectivas de compra continua para este tipo de proveedores. Esta expectativa puede facilitar las decisiones de inversión, ya que reduce el riesgo de una pérdida repentina del procesamiento regional.
Sin embargo, una moderna explotación láctea no sustituye un contrato de suministro de leche viable. La transparencia en los precios, los horizontes de planificación suficientemente amplios y una distribución de los riesgos de costes que permita la inversión agrícola siguen siendo cruciales. Los acuerdos plurianuales, las primas de calidad claramente definidas o el apoyo durante la conversión a la agricultura ecológica son opciones viables. Aún está por verse si Clover utilizará estos instrumentos de forma significativa. Simplemente describen las palancas económicas que serían apropiadas para el compromiso regional anunciado.
Existen interdependencias por ambas partes. Los agricultores necesitan compradores fiables, mientras que Clover depende de productores idóneos para su posicionamiento regional. Una política de compras agresiva a corto plazo podría debilitar esta base de materia prima. Por otro lado, la empresa láctea debe cubrir sus propios costes y mantenerse competitiva frente a minoristas y consumidores. Por lo tanto, la cooperación sostenible no surge de la maximización unilateral de precios, sino de una distribución del valor añadido que permita a ambas partes renovarse.
La regionalidad no termina en la puerta de la fábrica
El enfoque en la agricultura local coincide con una estrategia de abastecimiento regional ya establecida. Dependiendo del mes, menos del 10 % de la leche que usa Clover proviene de otros estados de EE. UU. Además, dentro de California, el abastecimiento fuera del área inmediata de North Bay, incluyendo el Valle de San Joaquín, también influye. Por lo tanto, la leche no se produce exclusivamente en la región donde la marca tiene sus raíces históricas. Esta es una realidad económica significativa, no una excepción logística menor.
Deben distinguirse tres niveles: el lugar de procesamiento, el origen de la materia prima y el territorio de venta. Un producto puede procesarse en Petaluma, elaborarse con leche de otras regiones de California y venderse en el sur de California. Esto puede tener sentido desde una perspectiva comercial. Sin embargo, para un posicionamiento de marca particularmente local, es necesario explicar si los consumidores asocian el producto con un origen más específico.
Por lo tanto, una afirmación regional creíble debe describirse de manera verificable. Esto incluye regiones de origen claramente definidas, proporciones trazables y una diferenciación entre las distintas líneas de productos. El abastecimiento complementario puede garantizar el suministro y cubrir las carencias estacionales. Sin embargo, no debe presentarse como si fuera idéntico a una cadena de suministro local completamente cerrada. La transparencia en este caso protege no solo a los consumidores, sino también el valor económico de la marca.
La leche convencional sigue siendo estratégicamente importante
Aunque la región está fuertemente influenciada por la agricultura ecológica, Clover utiliza leche convencional para casi la mitad de sus productos. Esta afirmación no representa automáticamente la mitad de la cantidad comprada ni de los ingresos. Sin embargo, es importante para evaluar la gama de productos: la empresa no opera con un modelo de negocio puramente ecológico. Debe gestionar simultáneamente diversos flujos de materias primas, requisitos de calidad y posicionamiento de precios.
Según la dirección de la empresa, Clover también paga precios superiores a los del mercado por la leche convencional. Esta prima puede justificarse económicamente como compensación por requisitos especiales o como contribución para asegurar proveedores adecuados. Sin embargo, sin los detalles contractuales publicados, es imposible evaluar el importe de estos pagos adicionales y qué costes o servicios representan. Esta declaración por sí sola no implica ni una rentabilidad superior a la media para los ganaderos ni una falta de disciplina en las compras.
El componente convencional tampoco es insignificante para el sistema regional. Si este segmento se reduce, las alternativas de aprovisionamiento y la utilización de ciertas líneas de productos podrían verse limitadas. Por lo tanto, una estrategia que promueva exclusivamente conversiones orgánicas adicionales debería considerar la demanda restante de cantidades convencionales. La estructura de materia prima adecuada depende de la gama de productos real, no solo de la categoría más visible.
La proteína altera la utilización
Alrededor del 80% de los ingresos de Clover aún provienen de la leche. Coletta busca aumentar la participación de otros productos, especialmente alimentos ricos en proteínas como el yogur griego. Esto modifica el enfoque estratégico: el objetivo no es simplemente vender más leche, sino crear una gama de productos más atractiva y diversa a partir de la materia prima disponible. El potencial centro de innovación para productos fermentados forma parte de esta estrategia y no debe considerarse un centro cultural general.
El mercado ofrece algunas pistas. La producción estadounidense de yogur natural y de frutas aumentó de aproximadamente 4870 millones de libras a 5290 millones de libras en 2025, un incremento del 8,5 %. Esta cifra incluye el yogur en general, no solo el yogur griego, y mide la producción, no la demanda minorista. Si bien respalda la evaluación de un segmento de producto dinámico, no demuestra ni la futura cuota de mercado de Clover ni la rentabilidad de ningún lanzamiento de producto nuevo en particular.
Además de los productos fermentados, Clover ha reintroducido helados de alta gama en su catálogo. Este segmento de mercado se rige por una lógica de demanda y costes distinta a la del yogur con alto contenido proteico: el disfrute, el sabor y el perfil de marca son prioritarios, y se requiere una cadena de frío independiente. Por lo tanto, la diversificación no implica que todas las nuevas líneas de productos se beneficien de la misma tendencia de consumo. Cada categoría requiere su propio análisis de rentabilidad independiente.
Un precio de venta más alto para los productos procesados no necesariamente se traduce en mayores ganancias. La fermentación, la concentración, el desarrollo de recetas, el empaquetado adicional y el marketing generan costos. El yogur griego escurrido produce suero agrio, cuyo aprovechamiento o tratamiento debe considerarse en la planificación. Por lo tanto, el factor crucial es el margen de contribución adicional después de deducir todos los costos variables y las inversiones necesarias. Una nueva categoría de producto solo crea valor si genera más ingresos que los costos que implica su complejidad adicional.
La diversidad de productos requiere disciplina industrial
Un mayor aprovechamiento de los distintos componentes de la leche puede mejorar el valor añadido, pero requiere una planificación integral. La grasa, la proteína y otros componentes no pueden gestionarse independientemente de la composición de la leche adquirida. Quienes deseen producir productos con mayor contenido proteico deben considerar los demás flujos de materia prima y cómo comercializarlos o procesarlos posteriormente. El análisis económico no termina con un yogur exitoso.
Además, una gama de productos más amplia puede sobrecargar la fábrica. Los cambios frecuentes de producto, los lotes de producción más pequeños y los diferentes formatos de envasado aumentan la necesidad de coordinación. Las variantes adicionales requieren espacio de almacenamiento, datos maestros y previsiones de ventas. Por lo tanto, una empresa puede aumentar sus ingresos y, al mismo tiempo, reducir su eficiencia operativa. Las nuevas líneas de llenado y envasado son especialmente valiosas cuando son compatibles con la gama de productos prevista y permiten realizar cambios con un esfuerzo razonable.
Se recomienda un enfoque gradual para la entrada en nuevas categorías. Pruebas de mercado limitadas, tasas de recompra fiables y objetivos de ingresos claramente definidos pueden evitar que una tendencia general en el sector alimentario se traduzca prematuramente en capacidad de producción permanente. Esta es una opción comercial viable, aunque no una práctica confirmada para Clover. Especialmente cuando la disponibilidad de materia prima es incierta, la capacidad de ajustar las etapas de desarrollo tiene un valor estratégico intrínseco.
La confianza debe seguir siendo verificable
El posicionamiento regional depende de más factores que las distancias de transporte. La cría de animales, el acceso a pastos, la gestión del suelo y el control de proveedores también influyen en si los consumidores aceptan un precio superior por la calidad. Clover se enfrenta a acusaciones públicas de activistas por el bienestar animal y la agricultura en relación con las granjas de las que se abastece y las condiciones de cría de los animales. Dichas acusaciones no constituyen prueba concluyente de infracciones. La empresa, por su parte, destaca las auditorías anuales independientes sobre bienestar animal y sus propios controles internos.
Desde el punto de vista económico, la verificabilidad de las respectivas afirmaciones es crucial. La certificación orgánica, el control del bienestar animal, el origen regional y la agricultura regenerativa son atributos distintos. La prueba de uno no implica automáticamente la de los demás. Del mismo modo, el tamaño de un rebaño por sí solo no es prueba suficiente de buenas o malas prácticas agrícolas. Lo que importa son los estándares que se aplican realmente, su alcance y los resultados verificables en las explotaciones.
Clover también apoya actividades relacionadas con el análisis de suelos y la mejora de la gestión de tierras. Estas medidas pueden ser beneficiosas para los agricultores si les proporcionan información y facilitan la toma de decisiones operativas. Sin embargo, sin mediciones específicas del terreno, no se pueden obtener ahorros de costes ni impactos climáticos concretos. Para una marca de alta gama, esta prudencia es económicamente acertada: las afirmaciones exageradas pueden generar atención a corto plazo, pero a la larga, dañan precisamente la confianza de la que depende el precio superior.
La eficiencia climática requiere métricas claras
Clover participa en la Alianza para la Acción contra el Metano en la Industria Láctea y se propone reducir la intensidad de las emisiones de metano en un 10 % en tres años. Este es un objetivo, no un resultado comprobado. Además, la intensidad describe las emisiones por unidad de producción definida. No es lo mismo que una reducción igualmente grande en las emisiones absolutas. Con el aumento de la producción, estas dos métricas pueden divergir.
La misma lógica se aplica a la ampliación de las instalaciones. Las nuevas tecnologías pueden reducir el consumo de energía por litro procesado, mientras que el consumo total aumenta debido a los mayores volúmenes. Un almacén frigorífico de mayor capacidad puede mejorar la distribución y prevenir el deterioro, pero también requiere energía. Por lo tanto, una evaluación fiable debería considerar conjuntamente varios factores: producción de materia prima, procesamiento, refrigeración, transporte, pérdidas y la unidad de referencia correspondiente.
El abastecimiento regional puede facilitar rutas de transporte más cortas, pero no garantiza automáticamente la menor huella ecológica. Los métodos de producción, el origen de las materias primas, la utilización de los vehículos y la eficiencia operativa también influyen. El vínculo económico más sólido entre el desempeño ambiental y la competitividad surge cuando se desperdician menos recursos o se producen productos de mejor calidad. Una simple declaración de origen no es suficiente.
El comercio decide con
Incluso una empresa láctea de alto rendimiento suele llegar a sus clientes finales a través de minoristas. Una mayor capacidad de distribución solo mejora la posición negociadora de una empresa si sus productos se venden de forma fiable y ofrecen un beneficio claro. Una alta capacidad de distribución por sí sola no evita la presión sobre los precios. Los minoristas evalúan factores como la densidad de ventas, el beneficio por espacio en el estante, el potencial promocional y la fiabilidad de la distribución. Una marca regional sólida puede tener ventaja en este aspecto, pero debe demostrarlo continuamente.
Por lo tanto, la expansión al sur de California debe considerarse una prueba económica independiente. Mayores oportunidades de venta se ven contrarrestadas por rutas de transporte más largas y condiciones competitivas potencialmente diferentes. Lo que importa no es solo el pedido inicial, sino si la demanda recurrente genera volúmenes de transporte suficientes e ingresos estables. La nueva instalación de almacenamiento en frío puede respaldar dichas cadenas de suministro, pero no puede compensar de forma permanente un ritmo de ventas débil.
A esto se suma la sensibilidad al precio de los consumidores. La calidad orgánica, el bienestar animal y el origen justifican la disposición a pagar más, pero no requieren un presupuesto familiar ilimitado. Por lo tanto, una gama de productos atractiva necesita una clara distinción entre precios y productos. Para Clover, probablemente será especialmente importante que la prima de calidad sea comprensible sin devaluar las ofertas convencionales ni imponer simultáneamente un precio elevado a todos los productos nuevos.
Tres caminos para el futuro de Petaluma
Se lograría un resultado favorable si las instalaciones modernizadas operan de manera eficiente, la capacidad de refrigeración adicional mejora las entregas y el mercado californiano acepta la gama de productos prevista. Al mismo tiempo, los proveedores necesitarían obtener ingresos suficientes para continuar la producción y realizar las inversiones necesarias. En este escenario, la productividad industrial y la estabilidad agrícola podrían reforzarse mutuamente. Una parte de la creación de valor adicional garantizaría entonces las condiciones para un mayor suministro regional.
Una trayectoria moderada sería menos espectacular, pero igualmente relevante desde el punto de vista económico. La modernización podría compensar inicialmente el aumento de los costos, mantener las relaciones de suministro existentes y asegurar la competitividad de la planta sin provocar un incremento drástico en las ventas. Un programa de inversión no tiene por qué dar paso a una nueva era de crecimiento para ser rentable. En un entorno estructuralmente complejo, estabilizar una planta de alto rendimiento ya puede resultar de gran valor.
Surgirían problemas si la oferta regional siguiera disminuyendo, los nuevos productos no cumplieran con las expectativas y fuera necesario recurrir a proveedores a larga distancia. En ese caso, mayores costos de capital coincidirían con una utilización insuficiente de la capacidad y una comunicación regional más difícil de transmitir. Estos escenarios son cualitativos, no pronósticos de probabilidad. Sin datos publicados de la empresa sobre capacidad, márgenes, financiación y planificación de ventas, sería imposible realizar un cálculo fiable del retorno de la inversión o de la amortización.
Cómo se demuestra el éxito
Para una evaluación adecuada, unas pocas métricas verificables son más importantes que las promesas generales de crecimiento. A nivel de planta, estas incluyen la utilización de la capacidad, el desperdicio, el tiempo de inactividad, el consumo de energía y el costo total por unidad vendible. En logística, la confiabilidad de la entrega, los períodos de almacenamiento de inventario, la utilización de la capacidad de transporte y la vida útil al momento de la llegada son cruciales. Por otro lado, un aumento aislado en el volumen de producción tendría poca relevancia si las pérdidas de inventario o las concesiones de precios aumentaran simultáneamente.
En el sector agrícola, sería necesario determinar si aún existen proveedores adecuados, qué cantidades están disponibles contractualmente y si se realizan las inversiones necesarias para su reposición. Para la marca, serían relevantes la información verificable sobre el origen, la fidelización constante de los clientes y una diferencia de precio razonable en comparación con productos similares. En el caso de los nuevos productos, los ingresos por ventas no deberían ser el único criterio; más bien, debería considerarse su contribución a las ganancias una vez contabilizados los gastos adicionales de producción, distribución y capital.
La perspectiva claramente razonada sobre la inversión de Clover es, por lo tanto, la siguiente: volver a centrarse en California es económicamente más viable que la expansión nacional por sí sola. Sin embargo, su viabilidad no depende del tamaño de la instalación de almacenamiento en frío ni de la velocidad de las máquinas embotelladoras. Depende de si Clover puede generar un valor suficientemente creíble y diferenciado a partir de una oferta regional más escasa de materias primas y distribuir este valor de tal manera que su base agrícola también tenga futuro. El aumento de la capacidad de procesamiento es una herramienta para ello, pero aún no es la solución.
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.