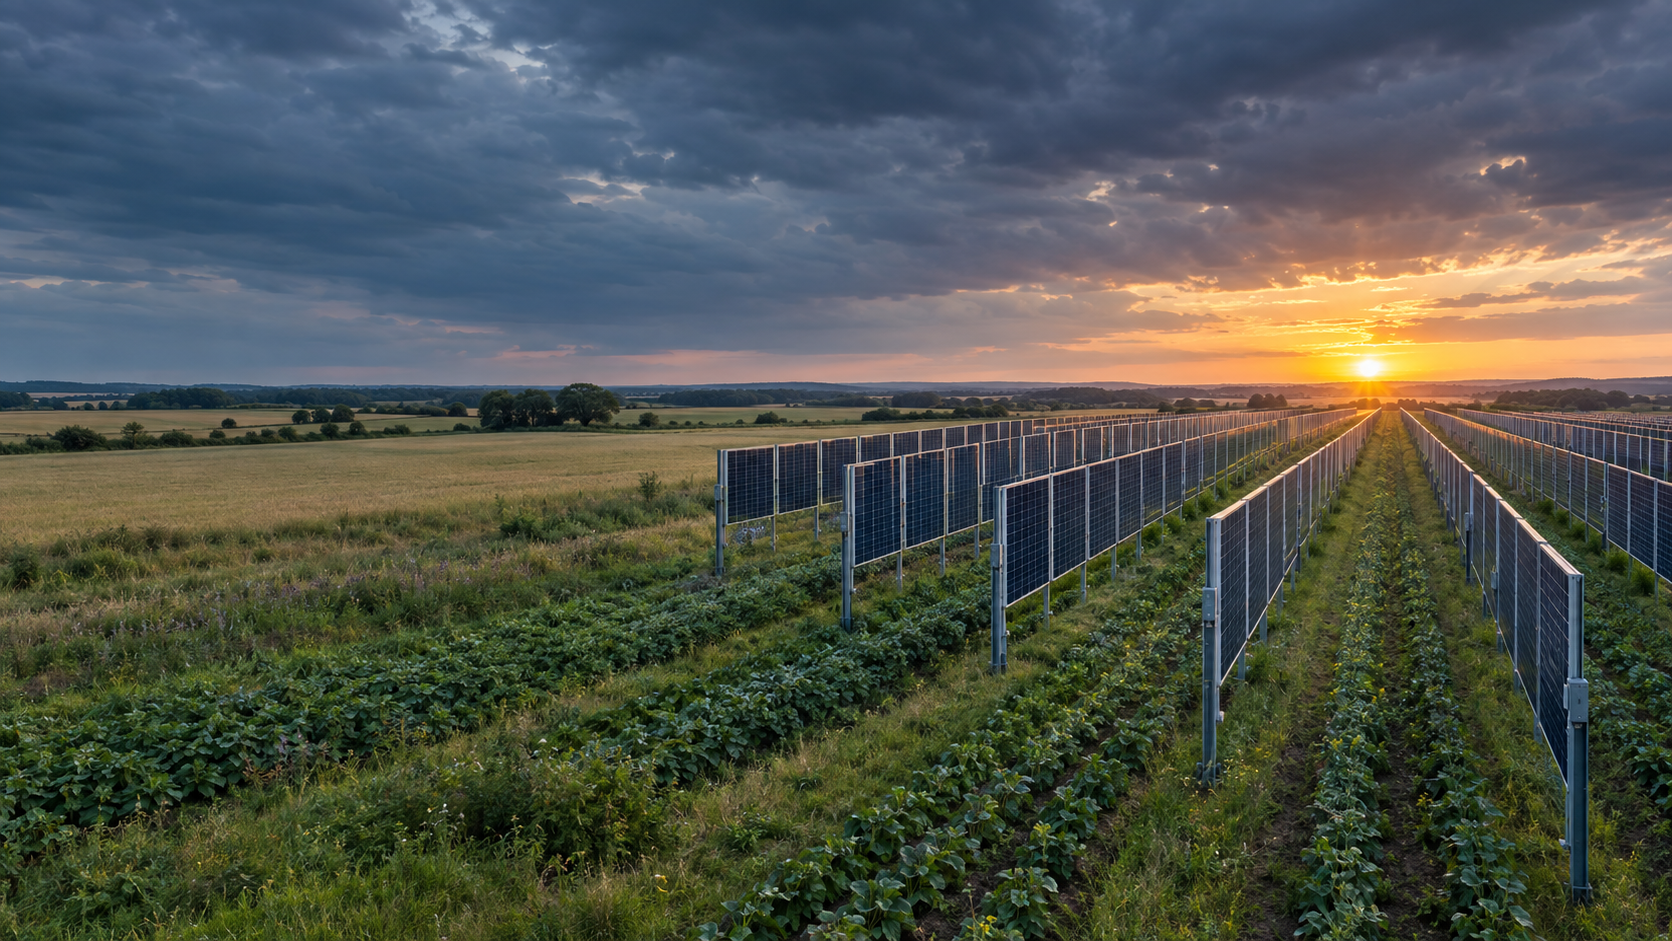
Next2Sun en bancarrota: una advertencia para la transición energética de Alemania – Imagen creativa sobre el tema, creada con IA: Xpert.Digital
Problemas de financiación en Next2Sun: Cómo la transición energética está poniendo en peligro a los pioneros
Los retos a los que se enfrenta la industria solar alemana: un análisis
Cuando la innovación fracasa: La insolvencia de Next2Sun y sus lecciones para el futuro
La insolvencia de Next2Sun, empresa pionera en energía fotovoltaica bifacial vertical, no solo es una noticia empresarial lamentable, sino también una señal de alarma para toda la transición energética alemana. El 5 de octubre de 2026, Next2Sun Technology GmbH y Next2Sun Mounting Systems GmbH solicitaron la declaración de insolvencia bajo autoadministración ante el Tribunal de Distrito de Saarbrücken. Esta decisión pone de manifiesto una contradicción fundamental: si bien la demanda de electricidad verde está creciendo y se están estableciendo ambiciosos objetivos políticos en materia climática, las empresas innovadoras que desarrollan soluciones tecnológicas a menudo fracasan por falta de financiación. A pesar de una sólida posición en el mercado y un modelo de negocio prometedor, Next2Sun no pudo obtener el capital necesario de hasta cinco millones de euros, lo que plantea la cuestión de cómo se financiará la industria solar alemana en el futuro. Por lo tanto, la insolvencia no es un caso aislado, sino un síntoma de problemas estructurales más profundos en el sector que deben abordarse con urgencia. En este contexto, es fundamental aprender de la experiencia de Next2Sun para garantizar la capacidad de innovación y la competitividad de la transición energética alemana a largo plazo.
Next2Sun en situación de insolvencia: Cuando la transición energética no puede financiar a sus pioneros
Alemania quiere electricidad verde, pero está dejando que las empresas que la impulsan se asfixien en el mercado de capitales
La insolvencia de dos empresas del Grupo Next2Sun es más que una triste noticia corporativa de Saarland. Pone de manifiesto una contradicción fundamental en la transición energética de Alemania: soluciones tecnológicamente sólidas que pueden satisfacer la creciente demanda, un importante potencial de expansión y los objetivos políticos climáticos, pero que aun así fracasan por falta de financiación. El 5 de octubre de 2026, Next2Sun Technology GmbH y Next2Sun Mounting Systems GmbH solicitaron la declaración de insolvencia bajo autoadministración ante el Tribunal de Distrito de Saarbrücken. Por el momento, Next2Sun AG, Next2Sun Projekt GmbH y las empresas de proyectos que operan plantas agrofotovoltaicas ya implementadas no se ven afectadas. Las actividades comerciales de las empresas afectadas continuarán por ahora.
Esta distinción es crucial. No implica el cierre inmediato de todo el grupo, ni demuestra que la agrivoltaica vertical haya fracasado, ni técnica ni fundamentalmente desde una perspectiva económica. Las empresas afectadas son principalmente aquellas que consolidan tecnología, componentes y sistemas de ensamblaje. El desarrollo de proyectos, por otro lado, continuará en una empresa solvente. Los proyectos en curso se revisarán para evaluar su viabilidad económica y se desarrollarán aún más cuando sea posible. La búsqueda de inversores continúa en paralelo. El objetivo de la autogestión es facilitar un proceso de reestructuración ordenado, preservar la experiencia existente y salvaguardar el mayor número de empleos posible.
La situación, no obstante, es grave. Una empresa considerada pionera y líder tecnológica en sistemas fotovoltaicos bifaciales de instalación vertical, con una capacidad instalada de más de 65 megavatios pico tanto a nivel nacional como internacional, y que recientemente empleaba a más de 140 personas en Alemania, Austria, Polonia y Japón, no logró obtener el capital adicional que necesitaba. La fallida campaña de financiación tenía como objetivo recaudar hasta cinco millones de euros. En términos nominales, se recibieron suscripciones de acciones y otras ofertas de esta magnitud. Sin embargo, la debida diligencia reveló que una parte significativa de las ofertas no era suficientemente vinculante. Por lo tanto, el problema no radicaba en la falta de interés, sino en la falta de capital fiable y fácilmente disponible.
Una quiebra con un resultado incierto
Los procedimientos de insolvencia bajo autogestión difieren de la percepción común de liquidación inmediata. La gerencia conserva su capacidad de actuación, pero está supervisada por un administrador judicial. Este enfoque puede ser beneficioso si existe un negocio principal, tecnología comercializable, relaciones con los clientes y perspectivas realistas de continuidad. Sin embargo, no garantiza una reestructuración exitosa. Fundamentalmente, se puede asegurar la liquidez a corto plazo, adaptar el modelo de negocio y encontrar un inversor o socio estratégico.
Para Next2Sun, la oportunidad reside en que no todas las partes del grupo se ven afectadas y el desarrollo de proyectos puede continuar. Las plantas que ya están en funcionamiento quedan fuera del alcance del procedimiento solicitado. Esto reduce el riesgo de que los activos operativos y los ingresos recurrentes se vean totalmente involucrados en la reestructuración. Al mismo tiempo, esta separación podría complicar la reestructuración, ya que el desarrollo tecnológico, la fabricación de sistemas, la planificación y la implementación de proyectos están económicamente interrelacionados. Un grupo que basó su fortaleza precisamente en abarcar múltiples etapas de la cadena de valor debe ahora demostrar que estas etapas también funcionan bajo nuevas estructuras de propiedad, licencias o cooperación.
El activo más atractivo desde el punto de vista económico no es simplemente el inventario de componentes o los proyectos completamente planificados. Se trata de la combinación de patentes, conocimiento de sistemas, plantas de referencia, experiencia agrícola, pericia en la obtención de permisos y una red internacional. Este conjunto puede resultar valioso para un proveedor de energía, un inversor en infraestructura, un promotor de grandes proyectos, un fabricante de sistemas de ensamblaje o un estratega industrial. Sin embargo, su precio depende de la protección legal de la propiedad intelectual, la solidez de la cartera de proyectos, los márgenes que se pueden alcanzar de forma realista y la financiación adicional necesaria para lograr un flujo de caja positivo y estable.
Por lo tanto, la decisión de continuar un proyecto no se basará únicamente en su atractivo tecnológico. Un inversor querrá saber qué proyectos están listos para su construcción a corto plazo, si se han asegurado las conexiones a la red eléctrica, qué acuerdos de suministro y compra existen, cuánto financiamiento previo se requiere y si existen riesgos derivados de garantías o proyectos heredados. Igualmente importante es la cuestión de qué empresa posee qué derechos, empleados, contratos con clientes y patentes. Cuanto más transparente sea esta estructura, mayor será la probabilidad de encontrar una solución que vaya más allá de la simple venta de activos individuales.
Un gran apoyo no sustituye la liquidez
El fallido intento de rescate pone de manifiesto la diferencia entre el apoyo social, el interés no vinculante y un compromiso legalmente vinculante que realmente proporciona financiación. Una suscripción de acciones, una intención de inversión o una oferta de diálogo pueden generar confianza pública. Sin embargo, para la previsión de continuidad del negocio y la solvencia diaria en caso de insolvencia, solo cuenta el capital legalmente vinculante, disponible a tiempo y libre de condiciones incumplidas. Si no se pueden cumplir dos compromisos importantes, un objetivo de financiación nominalmente alcanzado puede verse nuevamente comprometido en cuestión de días.
El hecho de que no se aceptaran fondos de inversores por no alcanzarse el umbral necesario es correcto desde la perspectiva de la política regulatoria y desde el punto de vista de la protección del inversor. Esto impide que los pequeños inversores aporten capital a una situación cuya financiación a medio plazo sigue siendo incierta. Sin embargo, para la empresa, esta cláusula de salvaguardia significaba que incluso las suscripciones más pequeñas que sí se recibieron no podían utilizarse como financiación puente. La campaña se concibió, por lo tanto, como una solución de todo o nada: o se generaba un colchón financiero suficientemente grande, o la inversión no se materializaría en absoluto.
La reducción de la inversión mínima a 600 € amplió la base de inversores potenciales, pero no pudo sustituir al capital institucional. Las empresas en crecimiento con negocios basados en proyectos necesitan no solo muchos patrocinadores, sino también algunos inversores ancla financieramente sólidos que puedan comprometerse firmemente incluso en tiempos difíciles. El capital privado puede complementar esto, pero solo es adecuado hasta cierto punto para cubrir pérdidas operativas a corto plazo, costes de predesarrollo y garantías relacionadas con proyectos que ascienden a millones. La situación se vuelve particularmente problemática cuando la campaña se percibe como un último recurso para salvar la empresa. En ese caso, el riesgo para los inversores aumenta, mientras que el plazo para una debida diligencia exhaustiva se reduce.
Este proceso ilustra, por lo tanto, no solo una falla de comunicación, sino también una dura realidad financiera. La retroalimentación positiva es un activo intangible. La liquidez es una cifra de flujo de caja. Entre ambas se encuentra la evaluación de la solvencia, los términos, los vencimientos, las garantías y la capacidad de decisión. Muchas empresas fracasan no porque a nadie le guste su idea, sino porque no hay suficientes inversores dispuestos a transferir su dinero en el momento oportuno, dados los riesgos existentes.
El auge económico enmascaró la vulnerabilidad
Next2Sun se fundó en 2015 y ha evolucionado de ser una empresa pionera en tecnología a un grupo con actividad internacional. Su diseño bifacial vertical difiere significativamente de los sistemas convencionales instalados en tierra y orientados al sur. En lugar de buscar la máxima producción al mediodía, los módulos bifaciales capturan principalmente la luz solar por la mañana y por la tarde. La orientación este-oeste da como resultado un perfil de generación con dos picos diarios y un pico menor al mediodía. En una red eléctrica con una capacidad fotovoltaica convencional en rápida expansión, este perfil puede tener un valor total del sistema mayor que el de un kilovatio-hora adicional generado durante el período de mayor producción del mediodía.
La empresa esperaba entregar alrededor de 50 megavatios de volumen de proyecto en 2026. Esto habría sido casi tanto como en los diez años anteriores juntos. Para 2027, se proyectaban más de 70 megavatios, con volúmenes anuales de megavatios de tres dígitos previstos a mediano plazo. Estas cifras indican un importante crecimiento del mercado. Por otro lado, también revelan la clásica zona de riesgo de una empresa de proyectos en expansión: las necesidades de capital suelen aumentar más rápido que los ingresos registrados y el flujo de caja operativo.
En los proyectos energéticos, suelen transcurrir largos periodos entre la realización del pedido y el pago. Es necesario asegurar el terreno, elaborar los planos, contratar informes periciales, obtener los permisos, reservar las conexiones a la red, encargar los componentes y contratar al personal. Si se retrasa la decisión de financiación, el permiso de construcción o la aprobación bancaria, los costes se mantienen mientras que el flujo de caja previsto no se materializa. El crecimiento agrava este desafío de prefinanciación. Una empresa puede tener una cartera completa de proyectos y aun así declararse insolvente si la brecha entre los gastos y los ingresos se vuelve demasiado grande.
Los pioneros, en particular, incurren en costos adicionales. No solo deben implementar proyectos, sino también explicar los mercados, contribuir a la definición de estándares técnicos, convencer a las autoridades, estudiar el impacto agrícola, establecer nuevas cadenas de suministro y crear referencias. Muchos de estos gastos generan beneficios sociales, pero no se reflejan completamente en el precio del primer sistema vendido. Los competidores posteriores suelen beneficiarse de los estándares establecidos y la mayor aceptación sin haber asumido el costo total de ser pioneros. Desde una perspectiva económica, esto crea una brecha entre los beneficios de la innovación y la rentabilidad que el innovador puede obtener.
El balance tuvo un efecto más significativo que el saldo de caja
Los estados financieros anuales publicados de Next2Sun AG al 31 de diciembre de 2024 demuestran por qué un análisis superficial del balance no puede explicar la crisis posterior. La AG es esencialmente una sociedad holding de gestión y no sinónimo de todo el grupo operativo. Sus activos totales a finales de 2024 ascendían a aproximadamente 4,74 millones de euros. El patrimonio neto declarado era de alrededor de 4,17 millones de euros, lo que, matemáticamente, correspondía a un elevado ratio de capital propio de casi el 88 %. Esto se veía contrarrestado por pasivos de casi 499.000 euros y provisiones de algo más de 76.000 euros.
Estas cifras transmiten inicialmente una sensación de estabilidad. Sin embargo, la composición de los activos es más importante que el ratio. Aproximadamente 2,46 millones de euros correspondían a inversiones financieras, principalmente participaciones en empresas afiliadas. Otros 2,19 millones de euros constituían cuentas por cobrar de empresas afiliadas. En contraste, el efectivo y los saldos bancarios ascendían a tan solo unos 67.400 euros. Esto no significa que la empresa estuviera sobreendeudada a finales de 2024. Sin embargo, sí significa que una gran parte de sus activos estaba inmovilizada en participaciones y créditos intragrupo, y no estaba disponible fácilmente como liquidez.
Las cuentas por cobrar de empresas afiliadas disminuyeron interanualmente de aproximadamente 2,47 millones de euros a 2,19 millones de euros. Al mismo tiempo, el grupo empresarial incrementó su valor contable en Next2Sun Technology GmbH en 1 millón de euros, hasta aproximadamente 2,32 millones de euros. En general, el valor contable de los activos financieros aumentó de aproximadamente 1,43 millones de euros a 2,46 millones de euros en un año. Esta evolución indica una financiación y capitalización continuas de la estructura operativa. Esto puede ser normal para un grupo empresarial. Sin embargo, en una crisis posterior, se hace evidente que el valor de las inversiones y las cuentas por cobrar intragrupo depende del desempeño económico de las filiales.
El estado de resultados de la AG (sociedad anónima) tampoco debe interpretarse como estados financieros consolidados. Los ingresos de la sociedad matriz en 2024 ascendieron a tan solo 204.000 €. A estos se sumaron aproximadamente 12.000 € en otros ingresos de explotación y unos 142.600 € en intereses y otros ingresos similares, procedentes principalmente de empresas afiliadas. Tras deducir los gastos de personal, otros gastos de explotación y los gastos por intereses, la pérdida neta del ejercicio fue de aproximadamente 40.600 €. El año anterior se había registrado un pequeño beneficio de aproximadamente 18.600 €. Por lo tanto, el déficit acumulado aumentó a aproximadamente 263.500 €.
Resulta particularmente llamativo que los demás gastos operativos de la AG aumentaran de aproximadamente 48.700 € a unos 148.600 €. Al mismo tiempo, la sociedad matriz contaba con importantes reservas de capital y recibió primas adicionales por la suscripción de acciones en 2024. Esta estructura mitigó inicialmente las pérdidas. Sin embargo, no responde a la pregunta crucial de cuánta liquidez consumieron las filiales operativas en 2025. Los estados financieros consolidados de 2025 aún no estaban disponibles durante el intento de rescate. Lo único que se sabía era que los ingresos y beneficios totales habían disminuido significativamente en comparación con 2024.
La lección económica es clara: un alto índice de capital propio solo ofrece protección si los activos son valiosos y suficientemente líquidos. Una empresa puede parecer financieramente sólida en el balance y, al mismo tiempo, sufrir una grave escasez de liquidez. En grupos con una estructura de holding, la liquidez, los pasivos, las oportunidades de proyectos y los riesgos se complican aún más por su distribución entre diversas entidades legales. Por lo tanto, para los inversores, un análisis consolidado del flujo de caja es más importante que un único ratio del balance.
El año 2025 se convirtió en un punto de inflexión
La empresa señaló la falta o la demora en la obtención de ayudas estatales para los subsidios previstos para la energía fotovoltaica agrícola como un obstáculo importante. Esto no solo generó molestias políticas, sino también un riesgo empresarial real. Los promotores de proyectos planifican el personal, las cadenas de suministro y los trabajos preliminares en función de las condiciones de mercado previstas. Si el mecanismo de financiación prometido no entra en vigor a tiempo, es posible que los proyectos no se financien, a pesar de la demanda fundamental, o que no se implementen en las condiciones calculadas.
Para una tecnología estándar ya consolidada, tal retraso resulta inconveniente. Para una empresa especializada en un mercado incipiente, puede ser crítico. Los clientes esperan, los bancos exigen más capital, los inversores posponen sus decisiones y los ingresos de los proyectos se retrasan hasta ejercicios fiscales posteriores. Sin embargo, no es posible reducir la base de costos al mismo ritmo sin comprometer la capacidad de ejecución posterior. No se puede contratar y despedir arbitrariamente a ingenieros, planificadores de proyectos y equipos de ventas.
A esto se sumó un entorno financiero cada vez más cauteloso. Tras las subidas de tipos de interés de años anteriores, los inversores se volvieron más selectivos. Los bancos ya no solo analizaban la rentabilidad anual prevista de un sistema fotovoltaico, sino también el perfil de generación horaria, los precios negativos de la electricidad, los riesgos de limitación de la producción, la congestión de la red, los acuerdos de comercialización y la resiliencia de los socios del proyecto. Esto genera un problema de valoración para las tecnologías innovadoras: si bien sus beneficios para el sistema pueden ser mayores, existen menos datos operativos a largo plazo, menos modelos de financiación estandarizados y menos transacciones comparables.
Next2Sun se encontró, por tanto, en una situación complicada. La empresa debía seguir invirtiendo para afrontar el repunte del mercado previsto, mientras que este se veía retrasado tanto política como financieramente. Según la empresa, las pérdidas de 2025 fueron absorbidas inicialmente en gran medida por préstamos bancarios y capital propio. Esto les dio tiempo, pero no generó un ciclo de financiación sostenible. Cuando en 2026 se necesitó más capital para el crecimiento, la disposición de los inversores institucionales al riesgo era limitada.
Nuevo: Patente de EE.UU. – ¡Instale parques solares hasta un 30% más barato y un 40% más rápido y sencillo – con vídeos explicativos!

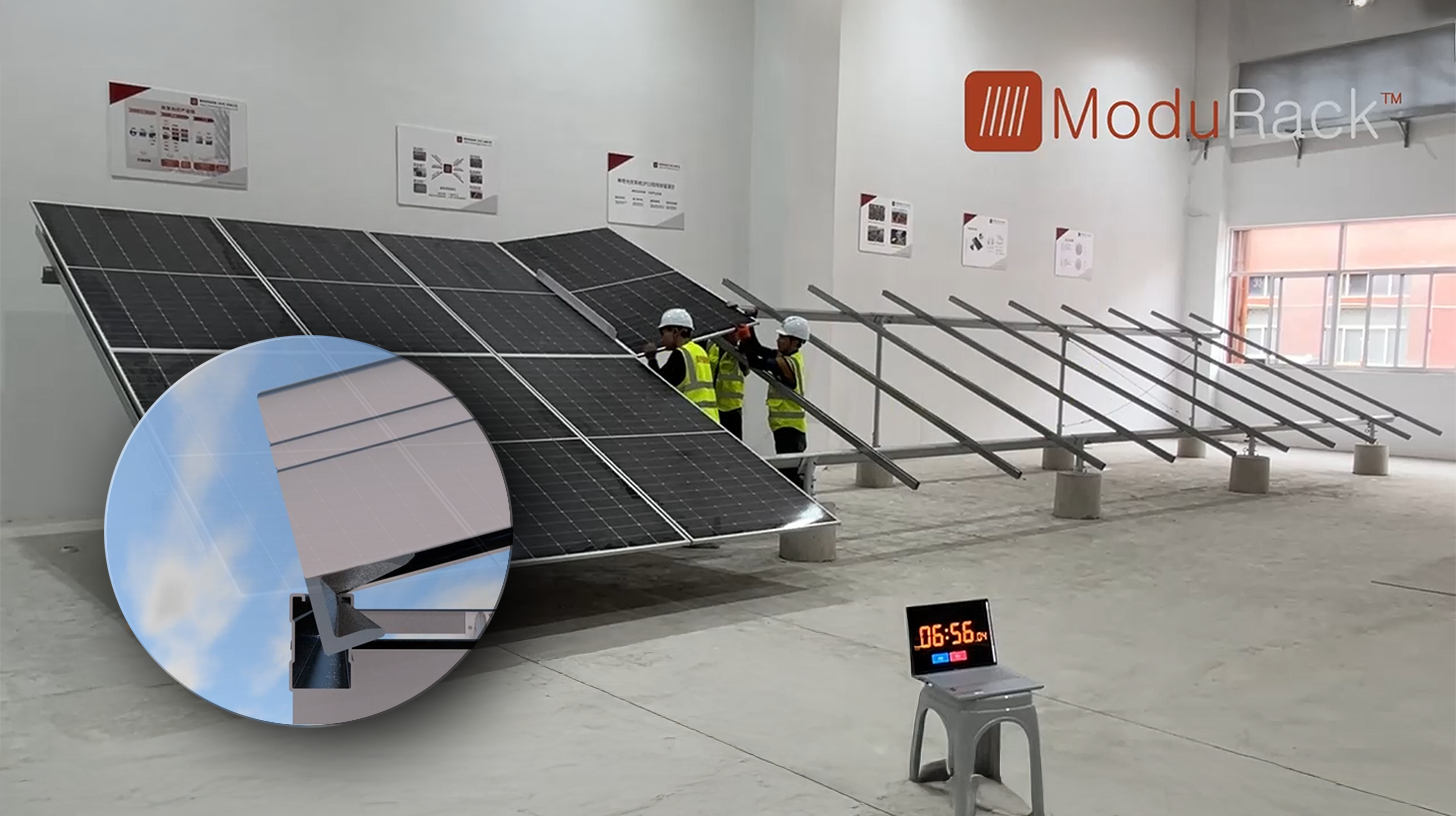
Novedad: Patente de EE. UU.: ¡Instala parques solares hasta un 30 % más baratos y un 40 % más rápidos y fáciles, con vídeos explicativos! - Imagen: Xpert.Digital
La clave de este avance tecnológico reside en la deliberada ruptura con el montaje convencional con abrazaderas, que ha sido el estándar durante décadas. El nuevo sistema de montaje, más rápido y rentable, aborda este problema con un concepto fundamentalmente diferente e inteligente. En lugar de sujetar los módulos en puntos específicos, estos se insertan en un riel de soporte continuo de forma especial y se mantienen firmemente en su lugar. Este diseño garantiza que todas las fuerzas, ya sean cargas estáticas de nieve o cargas dinámicas de viento, se distribuyan uniformemente a lo largo de toda la longitud del marco del módulo.
Más información aquí:
Energía fotovoltaica agrícola: Potenciales y riesgos para el futuro
Tecnológicamente avanzado, financieramente exigente
La agrivoltaica bifacial vertical resuelve varios problemas simultáneamente. Permite el uso agrícola entre las filas de módulos, reduce la necesidad de convertir completamente las tierras agrícolas y genera electricidad en momentos del día distintos a los de los sistemas convencionales orientados al sur. Dependiendo de la ubicación, la distancia entre filas, la reflectancia del suelo y el tipo de módulo, se pueden alcanzar rendimientos específicos considerables. La menor potencia instalable por hectárea se compensa parcialmente con una mayor utilidad agrícola y un perfil de generación de electricidad más orientado al mercado.
El perfil de generación cobra cada vez más importancia. A finales de 2025, Alemania contaba con aproximadamente 117 gigavatios de capacidad fotovoltaica instalada y necesitaría añadir un promedio de casi 20 gigavatios anuales hasta 2030 para alcanzar el objetivo de 215 gigavatios. Sin embargo, con el aumento de la capacidad, el valor de un kilovatio-hora adicional durante las horas de sol del mediodía disminuye. En 2025, se registraron precios mayoristas negativos durante 573 horas. Al mismo tiempo, la energía fotovoltaica inyectó 74,1 teravatios-hora a la red. Por lo tanto, una parte significativa de la producción solar se produjo durante las horas en que el precio de mercado era bajo o negativo.
Los sistemas verticales este-oeste pueden mitigar la llamada canibalización. Generan relativamente más energía por la mañana y por la tarde, cuando la demanda suele ser mayor y la oferta solar menor. Esto puede generar mayores ingresos por comercialización, una mejor utilización de la red y una reducción en los requisitos de almacenamiento. Sin embargo, esta ventaja no se traduce automáticamente en un mayor margen de beneficio. Los mayores costes del sistema, la menor densidad de potencia, la planificación más compleja, las subestructuras especializadas y un mercado de suministro aún más reducido pueden anular la ventaja en términos de ingresos.
Por lo tanto, la viabilidad económica depende de diversas fuentes de ingresos y beneficios. Estos incluyen la venta de electricidad, posibles subsidios, el uso agrícola continuado, los ingresos por arrendamiento, la prevención de conflictos territoriales, un perfil de alimentación más favorable y, cuando corresponda, acuerdos locales de compra directa. Muchas de estas ventajas benefician a diferentes partes interesadas. El operador de la red se beneficia de una red más estable, el agricultor del uso dual de la tierra, el municipio de la aceptación y el valor añadido, y el consumidor de electricidad de una distribución más amplia de la generación. Sin embargo, la empresa del proyecto solo puede financiar estos beneficios generales si se traducen en ingresos que generen efectivo mediante contratos o regulaciones de subsidios.
Un potencial enorme aún no constituye un mercado
El potencial teórico de la energía agrivoltaica en Alemania es excepcionalmente grande. Los análisis de potencial científico indican que se podrían instalar alrededor de 500 gigavatios pico en emplazamientos especialmente adecuados. Bajo supuestos técnicos más amplios, el potencial se extiende a miles de gigavatios. Estas cifras demuestran que la energía agrivoltaica no tiene por qué seguir siendo un fenómeno minoritario. Sin embargo, no aportan mucha información sobre cuántos proyectos pueden aprobarse, conectarse a la red y financiarse a corto plazo.
A mediados de 2025, una base de datos relevante registraba 95 sistemas fotovoltaicos agrícolas con una capacidad combinada de aproximadamente 390 megavatios pico y una superficie de unas 1210 hectáreas. De estos, 28 eran sistemas integrados verticalmente. En comparación con su potencial teórico, el mercado se encontraba aún en sus primeras etapas. Esto resulta atractivo para los pioneros, ya que el crecimiento es posible. Sin embargo, también conlleva riesgos, puesto que las normas, las regulaciones de financiación, los modelos bancarios y los procesos de concesión de permisos aún no están completamente establecidos.
Un emplazamiento puede ser ideal para la agricultura y, sin embargo, fracasar por la falta de conexión a la red eléctrica. Un proyecto técnicamente viable puede retrasarse por la planificación municipal, las exigencias de protección ambiental, los plazos de entrega o la solvencia del cliente. Y un proyecto con un rendimiento eléctrico garantizado puede resultar infinanciable si el modelo de ingresos depende demasiado de la fluctuación de los precios del mercado. Por lo tanto, el volumen de mercado real que se puede desarrollar siempre es considerablemente menor que el potencial técnico.
Esto genera un peligroso error de expectativas para las empresas. Las cifras de alto potencial incentivan inversiones ambiciosas en personal, ventas y capacidad de producción. Sin embargo, el flujo real de fondos depende de los pocos proyectos que logran superar todos los obstáculos simultáneamente. Si el mercado madura más lentamente que la organización, surge una brecha de financiación. Por lo tanto, Next2Sun no fracasó por falta de espacio disponible, sino por las limitaciones de tiempo y financieras que le impidieron transformar su potencial en un negocio rentable.
La nueva política energética cambia los riesgos
El gobierno alemán mantiene oficialmente su compromiso de alcanzar una cuota del 80 % de energías renovables en el consumo bruto de electricidad para 2030. Al mismo tiempo, el sistema de apoyo se orientará más hacia el mercado, la red eléctrica y el sistema en su conjunto. El proyecto de reforma de la Ley de Fuentes de Energía Renovables, presentado en 2026, prevé una transición gradual hacia la eliminación de las tarifas de alimentación fijas a largo plazo, una comercialización más directa, plantas con control inteligente y un mayor énfasis en la capacidad de la red y las señales de precios. En el caso de la energía solar, se priorizarán las instalaciones terrestres rentables.
La lógica económica básica es comprensible. Un sistema eléctrico con una alta proporción de energía fotovoltaica no debería recompensar permanentemente a los productores por inyectar energía a la red simultáneamente, independientemente de la demanda o las condiciones de la red. Los precios negativos indican falta de flexibilidad. Por lo tanto, el almacenamiento, los consumidores flexibles, las tarifas dinámicas y la generación controlable deben integrarse más en el mercado. Los subsidios que recompensan únicamente la capacidad instalada sin considerar el valor temporal de la producción se vuelven cada vez más ineficientes a medida que se expande la red.
Sin embargo, la distribución del riesgo de transición es problemática. Las grandes compañías energéticas pueden organizar la comercialización directa, la previsión, la gestión de grupos de equilibrio y la cobertura de precios internamente o a través de socios establecidos. Los pequeños operadores, las cooperativas energéticas ciudadanas y las empresas medianas especializadas asumen costes de transacción relativamente más elevados. Si se reducen o eliminan las tarifas de alimentación predecibles a largo plazo, aumenta la proporción del riesgo de precio de mercado, comercialización y financiación. Los bancos responden a esto con mayores requisitos de capital, garantías y contratos.
Sin embargo, hablar de una paralización legal total de la transición energética impulsada por la ciudadanía sería una medida demasiado drástica. Las instalaciones existentes conservan las condiciones acordadas, e incluso las nuevas instalaciones de menor tamaño pueden seguir siendo económicamente viables mediante el autoconsumo, el almacenamiento y una comercialización flexible. No obstante, la reforma altera fundamentalmente el modelo de negocio. Tiende a favorecer a las empresas que cuentan con economías de escala, experiencia en el análisis de datos, acceso al mercado eléctrico y capital barato. Sin modelos de comercialización simplificados y ofertas de agregación justas, existe el riesgo de concentración del mercado en favor de las grandes empresas.
Para Next2Sun, la relación directa de causa y efecto es limitada. La insolvencia no se debió únicamente a una futura reforma de la Ley de Energías Renovables (EEG), sino más bien a las pérdidas ya sufridas, los efectos retardados de las subvenciones y un intento fallido de captar capital. Sin embargo, el realineamiento político está influyendo en las expectativas de los inversores. Quienes aportan capital hoy en día están evaluando las condiciones de ingresos de los próximos diez a veinte años. La incertidumbre regulatoria aumenta la prima de riesgo exigida incluso antes de que se apruebe definitivamente una ley.
Seguridad del gas y competencia en el sector solar
La acusación de que los responsables políticos protegen los intereses del gas fósil al tiempo que perjudican a las energías renovables descentralizadas pone de manifiesto un verdadero conflicto de distribución, pero debe formularse con precisión. En un sistema eléctrico cada vez más renovable, Alemania necesita un suministro eléctrico garantizado durante las horas de baja producción eólica y solar. A corto plazo, las centrales eléctricas de gas flexibles probablemente serán la principal fuente de esta energía, que idealmente se alimentará posteriormente con gases neutros en carbono o hidrógeno. Estas centrales no se construyen principalmente para operar a plena carga durante largas horas, sino más bien como reserva de capacidad para periodos de escasez.
Esto genera una asimetría política. En cuanto a la capacidad de generación eléctrica gestionable, se están debatiendo mecanismos de inversión o de capacidad con apoyo estatal, dado que el mercado por sí solo podría no ser suficiente para cubrir la demanda. En cambio, en el sector fotovoltaico, se impulsa con mayor fuerza la integración del mercado y la reducción de las tarifas de alimentación garantizadas. Ambas medidas se justifican desde una perspectiva sistémica, pero abordan los riesgos de forma distinta: la capacidad garantizada ofrece una garantía de disponibilidad, mientras que se espera que los nuevos productores de energías renovables asuman mayores riesgos de precio y comercialización.
Una política económicamente viable no debería favorecer tecnologías individuales, sino compensar de forma transparente los servicios del sistema. Estos incluyen capacidad garantizada, demanda flexible, capacidad de almacenamiento, selección de emplazamientos compatibles con la red y suministro a la red en momentos clave. La energía fotovoltaica vertical podría beneficiarse de este marco, ya que sus perfiles de producción matutino y vespertino pueden ser más favorables desde una perspectiva sistémica. Sin embargo, mientras esta ventaja se manifieste solo indirectamente a través de la volatilidad de los precios del mercado, la financiación seguirá siendo más difícil que con subvenciones fijas o contratos de compra de energía a largo plazo.
El problema, por lo tanto, no radica tanto en una simple disputa entre gas y energía solar, sino en una valoración incompleta del sistema. Las centrales eléctricas de gas resuelven el problema de los periodos de baja producción eólica y solar, pero no la dependencia de los precios del combustible ni de las importaciones. La energía fotovoltaica reduce los costes marginales y las emisiones, pero sin almacenamiento ni demanda flexible, genera excedentes crecientes al mediodía. La solución más rentable reside en un enfoque integral. Para ello, las reglas del mercado deben permitir la inversión en todas las funciones necesarias sin que la afiliación política o el tamaño de la empresa sean el factor decisivo para la financiación.
Por qué este caso va más allá de Next2Sun
La industria solar alemana se enfrenta a una paradoja. La expansión alcanza niveles elevados, mientras que los fabricantes, instaladores y promotores de proyectos se ven sometidos a presión. En 2025 se añadieron aproximadamente 16,4 gigavatios de nueva capacidad fotovoltaica, lo que representa un volumen de mercado considerable. Sin embargo, los márgenes se reducen en algunos segmentos de la cadena de valor, y la financiación, las conexiones a la red y la comercialización se vuelven más complejas. Un mercado final en crecimiento no garantiza un crecimiento rentable para todos los proveedores.
Los promotores de proyectos son especialmente vulnerables. Invierten pronto, obtienen ingresos tarde y dependen de una cadena de decisiones externas. Si la financiación del proyecto fracasa, las obligaciones existentes se mantienen. Si la conexión a la red se retrasa, las ventas se posponen. Si el valor de mercado de la energía solar cae, los bancos modifican sus modelos. Al mismo tiempo, los módulos económicos pueden reducir los costes generales, pero también pueden intensificar la competencia y reducir los márgenes de las empresas que ofrecen desarrollo, ingeniería e integración de sistemas.
Las empresas medianas innovadoras también se enfrentan al llamado «valle de la muerte» entre la demostración y la producción a escala industrial. Existen fondos para la investigación y préstamos bancarios para proyectos de infraestructura ya establecidos. En este punto intermedio se encuentra la fase en la que la tecnología está probada, pero el modelo de negocio aún no está estandarizado. Es precisamente en esta etapa cuando suele ser más difícil conseguir cinco o diez millones de euros que cientos de millones más adelante para una cartera de proyectos terminados de bajo riesgo.
La insolvencia constituye, por lo tanto, una señal de alerta para la financiación de la innovación en Alemania. No basta con promover la investigación y fijar objetivos de expansión. Las empresas necesitan capital de crecimiento, procesos de aprobación fiables, condiciones de financiación claras e instrumentos financieros que reflejen, además, ventajas sistémicas novedosas. De lo contrario, las patentes y las plantas de referencia se desarrollarán en Alemania, mientras que la posterior expansión correrá a cargo de actores internacionales con mayor poder financiero.
Lo que un rescate viable tendría que lograr
Una reestructuración exitosa debe, en primer lugar, asegurar la liquidez a corto plazo y, al mismo tiempo, reducir los requisitos de capital estructural. Esto implica priorizar sistemáticamente los proyectos en función de su viabilidad para la construcción, el margen de beneficio, la conexión a la red y la financiación. Los proyectos con largos procesos de aprobación o financiación incierta no deben acaparar recursos en la misma medida que aquellos que pueden generar ingresos en pocos meses. Una cartera más pequeña y centrada puede resultar más valiosa para la continuidad de las operaciones que una cartera extensa pero que requiere una gran inversión de capital.
En segundo lugar, un inversor estratégico probablemente sería más adecuado que otra campaña de rescate ampliamente diversificada. Un socio industrial podría aportar no solo capital, sino también poder adquisitivo, capacidad de producción, financiación de proyectos, garantías y acceso al mercado. También son concebibles modelos de licencia, mediante los cuales Next2Sun ya no implementaría su tecnología por completo en todas las regiones. Esto reduce la necesidad de capital, pero conlleva el riesgo de menores márgenes y la pérdida de control sobre partes de la cadena de valor.
En tercer lugar, el valor sistémico de la tecnología debe monetizarse mediante contratos. Los acuerdos de compra de energía a largo plazo con consumidores de alta demanda durante las mañanas y las tardes podrían incentivar el perfil de generación. La combinación con sistemas de almacenamiento de energía en baterías, electrolizadores o consumidores comerciales flexibles podría generar ingresos adicionales. La cooperación con el sector agrícola, los municipios y los proveedores regionales de energía también resulta beneficiosa si no solo fomenta la aceptación, sino que también establece acuerdos vinculantes sobre el uso del suelo, la compra de energía y la financiación.
En cuarto lugar, el grupo necesita transparencia respecto a los problemas heredados y las necesidades de financiación futuras. Un inversor no rescatará una tecnología si no queda claro qué pérdidas adicionales deberán financiarse para alcanzar la rentabilidad. Por lo tanto, es esencial un plan sólido e integrado que incluya estados de resultados, balances y proyecciones de flujo de caja. Debe contemplar escenarios pesimistas para retrasos en los permisos, precios negativos, menores márgenes de proyecto y mayores costes de financiación.
Lo que los políticos deberían aprender de esto
Los responsables políticos deberían coordinar mejor los compromisos de financiación y las aprobaciones de ayudas estatales. Los incentivos de mercado anunciados pueden impulsar a las empresas a invertir, aunque su aplicación legal aún sea incierta. Si el mecanismo se retrasa o se modifica posteriormente, las empresas deben asumir los costes de la espera. Un Estado fiable debe generar seguridad jurídica de forma oportuna u ofrecer medidas transitorias que eviten interrupciones abruptas en la financiación.
Además, la financiación debería diferenciarse más claramente según el valor del sistema, sin crear un régimen de subvenciones opaco. Las tecnologías con menor demanda máxima al mediodía, mejor aprovechamiento del suelo o un perfil de red más favorable generan beneficios que no se aprecian en simples comparaciones de kilovatios-hora. Las licitaciones podrían tener en cuenta estas características mediante criterios transparentes. Como alternativa, las tarifas de red locales, los acuerdos de conexión flexibles o las primas de mercado variables podrían enviar señales adecuadas.
Para los proyectos energéticos de propiedad ciudadana y las pequeñas empresas, el acceso sencillo al mercado directo es fundamental. Si cada pequeño proyecto requiere estructuras complejas de negociación, medición y gestión de grupos de equilibrio, se crea una barrera indirecta para la entrada al mercado. Los contratos estandarizados, el acceso regulado a los datos y las ofertas de agregación competitivas podrían generar economías de escala sin abandonar la estructura de propiedad descentralizada.
Finalmente, la financiación pública debería centrarse más en la fase de expansión. Las garantías, la deuda subordinada o los instrumentos de cofinanciación pueden movilizar capital privado sin socializar las pérdidas de forma generalizada. Esto debe ir precedido de una revisión técnica y comercial independiente, aportaciones de capital adecuadas y objetivos de reestructuración claros. No todas las empresas con un producto ecológico merecen ser rescatadas. Pero un sistema de financiación que pierde sistemáticamente a pioneros tecnológicamente valiosos durante la transición al mercado masivo es económicamente ineficiente.
Ahora está en juego la decisión sobre el valor real
Next2Sun no es un caso aislado, ni prueba del fracaso general de la transición energética. Más bien, demuestra la estrecha interrelación entre tecnología, regulación, mercado de capitales e implementación de proyectos. Un buen invento no puede escalar sin liquidez. Un gran oleoducto no puede generar flujo de caja sin conexiones a la red y financiación vinculante. Los objetivos políticos de expansión marcan el rumbo, pero no sustituyen los modelos de ingresos viables.
Las próximas semanas revelarán si la separación de las empresas insolventes y solventes facilita la reestructuración o debilita la integración operativa del grupo. Fundamentalmente, un inversor valorará las patentes, las referencias, los empleados y la posición en el mercado internacional como superiores a los costes de la reestructuración. Igualmente importante es si los proyectos en curso pueden generar liquidez suficiente con rapidez y si los clientes mantienen la confianza a pesar del proceso.
Para Alemania, hay mucho más en juego que la supervivencia de una sola empresa. Si se desarrollan, prueban y comercializan tecnologías energéticas innovadoras en el país, pero no logran atraer capital durante la fase de expansión, una parte de la futura creación de valor migrará inevitablemente a otros países. La sociedad financiará entonces los costes iniciales de aprendizaje, mientras que otros se benefician de las ganancias industriales. Esto no constituiría ni una política industrial racional ni una transición energética rentable.
La cruda realidad, por lo tanto, es la siguiente: Alemania no carece de ideas en materia de energía solar, sino de la paciencia, el capital y la fiabilidad regulatoria necesarios para desarrollar las más ambiciosas. Next2Sun aún puede reestructurarse. Sin embargo, incluso un rescate exitoso no eliminaría el problema estructural subyacente. Solo cuando el mercado evalúe adecuadamente los beneficios temporales, espaciales y agrícolas de las tecnologías renovables, y las empresas puedan financiar la transición de la innovación a la expansión, el trabajo tecnológico pionero se traducirá en la creación de valor industrial sostenible.
Su socio para el desarrollo de negocios en los campos de la fotovoltaica y la construcción
Desde sistemas fotovoltaicos industriales en azoteas hasta parques solares y estacionamientos solares más grandes
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.