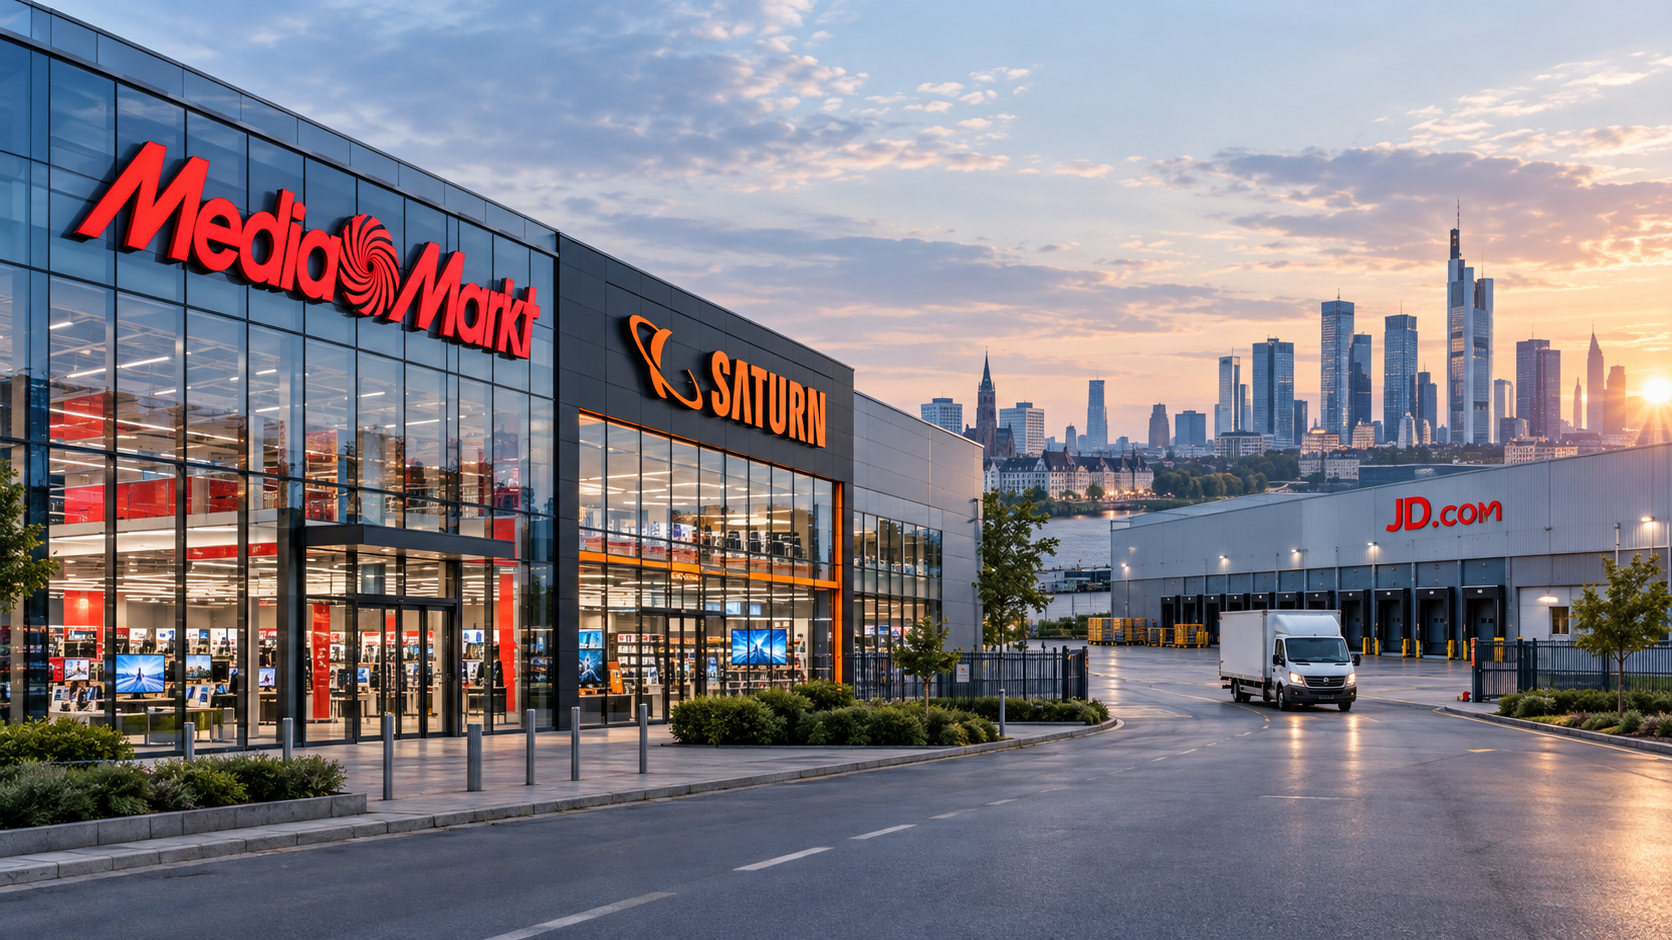
MediaMarktSaturn bajo control chino: 2.200 millones de euros para el minorista de electrónica europeo – Cómo JD.com podría cambiar el comercio de la electrónica – Imagen creativa sobre el tema, con IA: Xpert.Digital
MediaMarkt y Saturn seguirán existiendo, pero ¿quién controlará el negocio que las respalda en el futuro?
JD.com y Ceconomy: Por qué la adquisición es mucho más que un simple cambio de propietario
El sector minorista de electrónica en Europa se enfrenta a una profunda transformación: ¿Qué significa la adquisición de JD.com?
La Comisión Europea ha aprobado condicionalmente la adquisición de Ceconomy, la empresa matriz de MediaMarkt y Saturn, por parte del grupo chino de comercio minorista y tecnología JD.com. Esto cumple un requisito clave para el cambio de propiedad. La formalización de la operación está prevista para el 3 de noviembre de 2026; según las empresas implicadas, se espera que tenga lugar en los próximos días. JD.com tiene como objetivo cerrar el acuerdo antes del 12 de noviembre. La oferta de adquisición valora el capital de Ceconomy en aproximadamente 2.200 millones de euros. Se trata de una empresa minorista europea con más de 1.000 tiendas en once países y que, en su último año, generó unas ventas anuales de alrededor de 24.000 millones de euros.
Pero la cuestión crucial no es si en el futuro aparecerá un nombre diferente en las entradas de las tiendas de electrónica, sino quién controla la financiación, el flujo de mercancías, los sistemas técnicos y el acceso a los clientes. JD.com podría fortalecer a Ceconomy con su logística, tecnología y mayor poder adquisitivo. Al mismo tiempo, el cambio de propiedad plantea interrogantes sobre la competencia, las subvenciones gubernamentales, los datos de los clientes y la dependencia económica de Europa.
La adquisición abre oportunidades para cadenas de suministro más eficientes, tiendas físicas y online mejor integradas, y nuevas inversiones. Sin embargo, está por ver si esto se traducirá en mejoras sostenidas del rendimiento. La aprobación de la UE no garantiza el éxito: está sujeta a condiciones diseñadas para limitar posibles distorsiones de la competencia. El factor crucial será si JD.com puede aprovechar las fortalezas de su red minorista europea sin debilitar el conocimiento del mercado local ni la competencia leal.
Las marcas registradas europeas seguirán vigentes, pero ¿quién controlará en el futuro los negocios que las respaldan?
La Comisión Europea ha aprobado condicionalmente la adquisición de Ceconomy, la empresa matriz de MediaMarkt y Saturn, por parte del grupo chino de comercio minorista y tecnología JD.com. Esto cumple un requisito clave para un cambio de propiedad cuya importancia económica va mucho más allá de la venta de dos conocidas marcas minoristas. La formalización de la operación está prevista para el 3 de noviembre de 2026; según las empresas implicadas, se espera que tenga lugar en los próximos días. JD.com pretende cerrar el acuerdo antes del 12 de noviembre. La oferta de adquisición valora el capital de Ceconomy en aproximadamente 2.200 millones de euros. Esto contrasta con el negocio minorista europeo, que cuenta con más de 1.000 tiendas en once países y, más recientemente, una facturación anual de alrededor de 24.000 millones de euros.
La cuestión crucial, por lo tanto, no es si en el futuro aparecerá un nombre diferente en las entradas de las tiendas de electrónica. Mucho más importante es quién controla la financiación, el flujo de mercancías, los sistemas tecnológicos y el acceso a los clientes. Es precisamente en este punto donde los intereses estratégicos de una corporación china chocan con los intereses económicos de Europa.
La fusión ofrece oportunidades evidentes: cadenas de suministro más eficientes, mejor integración de tiendas físicas y negocios en línea, inversiones adicionales y procesos más eficientes. Al mismo tiempo, surgen riesgos derivados de la creciente dependencia, posibles distorsiones de la competencia y un cambio en el poder de decisión económica. Una evaluación convincente debe distinguir entre estos dos aspectos: el origen de un inversor no determina automáticamente la calidad de una adquisición. Del mismo modo, la aprobación regulatoria no convierte automáticamente un cambio de propiedad estratégicamente sensible en un éxito económico garantizado.
Detrás de las marcas más conocidas se esconde una red de distribución europea de considerable valor
Ceconomy no es simplemente un conjunto de grandes espacios comerciales. El grupo combina reconocimiento de marca, relaciones con los clientes, volumen de compras, contactos con proveedores, capacidad de servicio y una presencia consolidada a lo largo de los años en diversos mercados europeos. Sus más de 1000 establecimientos, junto con el negocio online, conforman una infraestructura que un nuevo competidor difícilmente podría replicar por sí solo a corto plazo. Alrededor de 400 tiendas se encuentran en Alemania.
Esto representa una importante ventaja estratégica para JD.com. Cualquier empresa que ingrese a un nuevo mercado exclusivamente a través de una tienda en línea debe, en primer lugar, captar la atención, generar confianza, comprender los hábitos de los clientes y establecer una organización de entrega y servicio confiable. Adquirir un minorista reconocido acorta este proceso. Si bien no garantiza automáticamente el éxito financiero del comprador, sí le brinda acceso a un mercado ya consolidado.
Las sucursales cumplen varias funciones simultáneamente. Sirven para ventas, atención al cliente, gestión de pedidos, devoluciones y visibilidad de la marca. Para productos que requieren asesoramiento especializado o que son voluminosos, la presencia local puede ser especialmente importante. Un refrigerador, una lavadora o un televisor de alta gama tienen requisitos diferentes para la entrega, la instalación y la gestión de la garantía que un artículo pequeño que se puede enviar fácilmente.
Sin embargo, el valor de una red de sucursales depende de la eficacia con la que se integren estas funciones. Una amplia zona de ventas no constituye una ventaja en sí misma. Solo se convierte en un activo estratégico cuando atrae suficiente demanda, permite ofrecer servicios adicionales y puede gestionarse a costes razonables.
Aquí reside precisamente la dualidad económica del negocio: lo que representa una red difícil de copiar para un operador de alto rendimiento puede convertirse en un activo costoso para un operador mal organizado.
¿Por qué 24.000 millones de euros en ingresos no justifican un precio de compra de 24.000 millones de euros?
La relación entre los ingresos y la valoración de la adquisición resulta llamativa a primera vista. Una valoración de capital de aproximadamente 2200 millones de euros contrasta con unos ingresos anuales de unos 24 000 millones de euros. Esto equivale a una valoración de aproximadamente el nueve por ciento de los ingresos anuales. Esta relación podría dar la impresión de una compra especialmente ventajosa. Sin embargo, no es un criterio de valoración adecuado por sí solo.
Los ingresos describen inicialmente el volumen total de transacciones comerciales. Sin embargo, no indican cuánto queda después de deducir gastos como la compra de bienes, personal, alquiler, logística, TI, depreciación, intereses e impuestos. En particular, en el sector minorista, una empresa puede generar ingresos muy altos y, aun así, retener solo una pequeña parte como beneficio.
Las últimas cifras financieras preliminares ilustran esta magnitud. Con unas ventas de alrededor de 24.000 millones de euros, Ceconomy obtuvo un beneficio ajustado antes de intereses e impuestos (EBIT) de 515 millones de euros. Esto corresponde a un margen operativo ajustado de aproximadamente el 2,1 %. Según la compañía, este resultado representa un incremento del 27 % con respecto al año anterior. Esta evolución demuestra una mayor rentabilidad, pero también un margen de beneficio todavía relativamente estrecho.
Incluso pequeños cambios en la estructura de costes o ingresos pueden tener, por lo tanto, efectos significativos. Una mejora de medio punto porcentual en el margen operativo, con ingresos constantes, correspondería teóricamente a aproximadamente 120 millones de euros de beneficio operativo anual adicional. Por el contrario, un deterioro de magnitud similar podría absorber una parte considerable del beneficio. Este es un análisis de sensibilidad, no una previsión.
Además, la valoración de las acciones no debe equipararse con el valor económico total de la empresa. Los pasivos financieros, los activos líquidos, las obligaciones de arrendamiento y otros elementos del balance influyen en la carga real para el comprador. Dividir simplemente el precio de la oferta entre los ingresos ignora tanto la estructura de capital como los requisitos de inversión.
Para JD.com, la adquisición aún podría resultar atractiva. Los beneficios estratégicos de una red de distribución europea podrían superar las ganancias actuales. Sin embargo, este valor adicional primero debe materializarse mediante la mejora de los procesos, una mayor fidelización de los clientes o nuevas fuentes de ingresos.
Ceconomy no partirá de una situación de estancamiento
Esta transacción no debe interpretarse como la simple historia de un minorista europeo en dificultades rescatado por un comprador extranjero con gran poder financiero. Más bien, las cifras financieras disponibles revelan una empresa que ya había expandido su rentabilidad y sus actividades digitales antes del cambio de propietario.
En el ejercicio fiscal 2024/25, Ceconomy generó ingresos por 23.100 millones de euros y un beneficio operativo ajustado de 378 millones de euros. El año anterior, esta cifra fue de 305 millones de euros. Las ventas online alcanzaron aproximadamente los 5.700 millones de euros, con una cuota de mercado del 26 %. El negocio de servicios y soluciones complementarias representó unos 1.400 millones de euros en ingresos.
Estas cifras son importantes para contextualizar la situación por dos razones. Primero, JD.com no está adquiriendo un negocio digital completamente subdesarrollado. Una parte significativa de la transformación ya ha comenzado. Segundo, el nuevo propietario debe demostrar que su contribución va más allá de lo que Ceconomy podría haber logrado por sí sola.
Las cifras preliminares publicadas posteriormente, que ascienden a aproximadamente 24.000 millones de euros en ingresos y 515 millones de euros en beneficio operativo ajustado, indican una mejora adicional. Sin embargo, estas cifras no deben equipararse con el informe anual definitivo auditado. Para una evaluación fiable, la evolución del flujo de caja libre, las inversiones y el capital empleado siguen siendo de suma importancia.
Un aumento en las ganancias ajustadas es positivo, pero no equivale a tener efectivo disponible de inmediato. Un minorista puede mejorar sus resultados y, al mismo tiempo, necesitar más capital para inventario, mejoras tecnológicas o renovaciones de tiendas. Por lo tanto, el éxito económico del cambio de propiedad no solo se reflejará en el estado de resultados, sino también en la cantidad de efectivo que el modelo de negocio genera realmente después de las inversiones necesarias.
JD.com está comprando un acceso más rápido a Europa
Desde la perspectiva de JD.com, la adquisición acelera principalmente su acceso al mercado europeo. La compañía se define como un proveedor orientado a la tecnología y la cadena de suministro, que combina actividades minoristas con servicios logísticos y tecnológicos. El acuerdo estratégico con Ceconomy busca impulsar su desarrollo hasta convertirse en una plataforma europea líder en el comercio electrónico omnicanal.
La conexión económica es plausible: JD.com puede aportar capacidades tecnológicas y logísticas, mientras que Ceconomy proporciona presencia local y relaciones con clientes ya existentes. De este modo, el comprador obtiene no solo ingresos adicionales por ventas, sino también una posible aplicación para su infraestructura.
Una fusión de este tipo puede vincular más estrechamente varias etapas de la cadena de valor. La información sobre la demanda puede mejorar las compras. Una gestión de inventario más precisa puede reducir los costos de almacenamiento y las roturas de stock. Las entregas más fiables pueden aumentar la satisfacción del cliente. A su vez, una mejor oferta de servicios puede generar incentivos adicionales para la compra.
Sin embargo, esta relación de causa y efecto no es una garantía. Los países europeos difieren en cuanto a idioma, hábitos de compra, organización laboral, requisitos de protección de datos y estructura competitiva. Una tecnología que se utiliza con éxito en un mercado no puede transferirse a otros sin adaptaciones.
Por lo tanto, el verdadero desafío de la integración no reside en reemplazar los sistemas existentes con un modelo uniforme lo más rápido posible. El factor crucial es combinar las fortalezas de ambas partes de manera que se preserve el conocimiento del mercado local y las mejoras técnicas se implementen realmente en la práctica diaria. Una centralización excesiva podría debilitar precisamente la cercanía con el cliente que hace atractiva una adquisición.
La mejora más significativa en la eficiencia se produce entre el almacén y la puerta de entrada
En el sector minorista de la electrónica, la competencia suele percibirse a través de los precios de venta. Sin embargo, una parte importante del rendimiento económico se genera entre bastidores: en la previsión de pedidos, la rotación de inventario, la disponibilidad de productos, la planificación del transporte y la gestión de devoluciones.
Un minorista que pide demasiado inventario inmoviliza capital y se arriesga a pérdidas o reducciones de precio. Si pide muy poco, pierde ingresos y decepciona a los clientes. Gestionar el inventario es especialmente difícil con productos cuyo atractivo puede disminuir rápidamente debido a las nuevas generaciones de modelos.
Aquí reside una posible ventaja de las capacidades tecnológicas adicionales. Unas previsiones de demanda más precisas podrían ayudar a distribuir mejor los productos entre almacenes y mercados. Una mayor coordinación entre las ventas online y las tiendas físicas podría reducir el inventario paralelo innecesario. El stock existente en el mercado podría utilizarse para ciertos pedidos, siempre que los costes adicionales de procesamiento y transporte lo justifiquen.
Sin embargo, este modelo no debe juzgarse únicamente por su velocidad. Una entrega extremadamente rápida tiene poco valor económico si su coste es sistemáticamente superior al que el cliente paga o si no se compensa con compras adicionales. Procesar un pedido online desde una sucursal también conlleva costes de personal, gastos de embalaje y complejidad organizativa.
Por lo tanto, el indicador clave es la contribución total de un pedido al resultado general. Esto incluye no solo el precio de venta y los costos de compra, sino también el procesamiento de pagos, la entrega, las devoluciones, las garantías y el servicio al cliente. Una integración eficaz mejora esta contribución general, en lugar de simplemente lograr plazos de entrega impresionantes.
Por qué Bruselas examina no solo las cuotas de mercado, sino también el origen de las ventajas económicas
La aprobación europea aborda una cuestión particularmente delicada: la competencia puede verse distorsionada no solo por el tamaño de las empresas, sino también por la financiación y las infraestructuras patrocinadas por el Estado.
La Comisión determinó que JD.com había recibido subsidios chinos en forma de financiación preferencial, exenciones fiscales y subvenciones. Consideró que existía el riesgo de que las capacidades logísticas y tecnológicas resultantes también pudieran beneficiar a Ceconomy tras la adquisición y fortalecer su capacidad conjunta para aplicar precios agresivos.
Desde el punto de vista económico, esto se refiere al origen de una ventaja de costos. Si una empresa opera con mayor eficiencia, desarrolla mejores tecnologías o comprende mejor a sus clientes, la ventaja competitiva resultante forma parte fundamental del funcionamiento de la economía de mercado. Los problemas surgen cuando esta misma ventaja se basa en subsidios gubernamentales que no están disponibles para otros participantes del mercado y distorsionan la competencia.
Es necesario distinguir entre precios favorables y competencia desleal. Un precio bajo, por sí solo, no prueba distorsión. Puede ser resultado de una contratación eficiente, menores costes administrativos o un modelo de negocio diferente. La cuestión crucial es si las ventajas económicas se derivan del apoyo público y cómo afectan estas ventajas al mercado europeo.
El análisis también revela que el ámbito competitivo relevante no se limita a las fronteras nacionales. Una ventaja obtenida en un tercer país puede transferirse a las filiales europeas mediante financiación intragrupo, servicios o tecnologías. Por lo tanto, el control debe extenderse más allá de la empresa de ventas individual.
El objetivo es que, tras diez años de condiciones de mercado, se puedan separar los beneficios gubernamentales de las operaciones comerciales
Las condiciones acordadas abordan diversos aspectos de esta posible transferencia. Las transacciones entre JD.com y Ceconomy deberán realizarse en condiciones de mercado, lo que incluye explícitamente la financiación. Además, JD.com deberá ofrecer servicios de almacenamiento, logística y tecnología a otras empresas en las mismas condiciones que Ceconomy. Estos compromisos tendrán una vigencia de diez años; un administrador independiente supervisará su cumplimiento bajo la supervisión de la Comisión.
Esto no prohíbe la fusión, sino que le proporciona un mecanismo de protección económica. Ceconomy puede beneficiarse de los servicios del nuevo propietario. Sin embargo, esta ventaja no debe derivarse de precios o condiciones de financiación artificialmente favorables dentro del grupo, que no estén al alcance de la competencia.
La mayor apertura de servicios a terceros es particularmente destacable. Podría evitar que las capacidades patrocinadas por el Estado beneficien exclusivamente a una única plataforma de negociación corporativa. En el mejor de los casos, esto también facilitaría el acceso a una infraestructura de alto rendimiento para otros operadores.
Sin embargo, su implementación práctica presenta desafíos. Comparar las condiciones estándar del mercado resulta más sencillo para un préstamo convencional que para una solución de software a medida o un paquete logístico complejo. El precio por sí solo no siempre es suficiente para realizar una comparación. El alcance de los servicios, la calidad del servicio, la duración del contrato, la distribución de la responsabilidad y las opciones de conectividad técnica también influyen en el valor económico.
Por lo tanto, la eficacia de los requisitos dependerá de su implementación. Un precio formalmente idéntico tendría poca relevancia si los clientes externos experimentaran plazos de entrega más largos, funcionalidades limitadas o costes de integración significativamente mayores. La cuestión crucial es si existen servicios comparables disponibles en condiciones similares.
Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing


Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria
La importancia de los datos de los clientes en la competencia entre los mercados de electrónica
La difícil línea que separa la sinergia deseable de la subvención cruzada prohibida
Persiste un conflicto fundamental de objetivos: las adquisiciones suelen realizarse precisamente porque la fusión de dos empresas genera ventajas. Al mismo tiempo, la normativa busca evitar que ciertas ventajas se transmitan de forma que distorsionen la competencia.
No todas las mejoras dentro de una empresa implican una subvención cruzada. Si la planificación conjunta reduce la duplicación de esfuerzos o un mejor sistema informático disminuye los costos de forma demostrable, esto puede generar ganancias legítimas en eficiencia. Del mismo modo, no todos los precios bajos de los servicios son necesariamente irrazonables. Un cliente importante puede obtener mejores condiciones debido al volumen, la previsibilidad o los menores costos de procesamiento.
Sin embargo, sería problemático que las pérdidas o los precios de transferencia artificialmente bajos se utilizaran para transferir subrepticiamente beneficios gubernamentales a Ceconomy. Por lo tanto, el análisis económico debe comprender por qué se determina un precio y si los supuestos subyacentes también serían válidos entre empresas independientes.
Para la propia empresa, la normativa impone requisitos adicionales de transparencia y documentación. La financiación, la logística y la tecnología deben organizarse de forma que sus condiciones sean verificables. Esta separación puede generar costes y limitar las sinergias individuales.
Sin embargo, esto no necesariamente representa una desventaja para el proyecto en general. Unos sistemas de facturación claros también permiten identificar internamente qué servicios son realmente rentables. Un modelo de negocio que solo parece rentable debido a descuentos difíciles de comprender es menos sostenible a largo plazo que uno cuyas ventajas son verificables en condiciones de mercado.
Los clientes podrían beneficiarse, pero no todas las reducciones de precio son permanentes
Para los consumidores, la cuestión crucial es si el cambio de propiedad mejora la oferta específica. Entre los beneficios potenciales se incluyen una mayor disponibilidad de productos, entregas más fiables, procesos digitales optimizados y servicios más integrados. También es posible obtener precios más bajos, siempre que las mejoras en la eficiencia se trasladen realmente a los clientes.
Que esto ocurra o no depende de la competencia y la estrategia corporativa. La reducción de costes puede utilizarse para bajar los precios, pero también para obtener mayores beneficios, realizar inversiones adicionales o expandirse a nuevas áreas de negocio. Por lo tanto, una cadena de suministro más eficiente no implica automáticamente un precio final más bajo.
Además, hay que tener en cuenta la perspectiva temporal. Las ofertas atractivas a corto plazo pueden estimular la competencia. Sin embargo, a largo plazo, poco se ganaría si, al mismo tiempo, disminuyera drásticamente el número de alternativas de alto rendimiento y aumentara la dependencia de los clientes respecto a unos pocos grandes proveedores. Esta posibilidad no es un resultado comprobado de la adquisición, sino más bien un riesgo que debe considerarse al evaluar grandes plataformas de negociación.
En el sector de la electrónica, fijarse solo en el precio del dispositivo no es suficiente. El envío, la instalación, la financiación, el seguro, las garantías extendidas y las reparaciones pueden modificar significativamente el coste total. Por lo tanto, un precio inicial bajo no siempre significa la mejor opción.
Una experiencia de usuario atractiva combina varios elementos: precios competitivos, servicios adicionales transparentes, accesibilidad fiable y resolución de problemas eficiente. El éxito de una plataforma de comercio electrónico se evidencia no solo en el momento de la compra, sino también posteriormente.
Para los competidores, la adquisición podría suponer una importante caída de la productividad
Otros minoristas deben prepararse para un competidor potencialmente más poderoso. Esto afecta no solo a las grandes cadenas de electrónica, sino también a los proveedores regionales y a las tiendas online especializadas.
Si Ceconomy mejora su logística, gestión de inventario y procesos digitales, sus debilidades actuales dejarán de ser puntos débiles. Los competidores tendrían que recurrir entonces a gamas de productos especializadas, servicios de consultoría, calidad de servicio o una base de clientes bien definida para captar clientes.
Para las empresas más pequeñas, esto representa un arma de doble filo. El aumento de la competencia puede generar presión económica, pero también puede abrir nuevas oportunidades. La prometida apertura de los servicios de JD.com podría, en las condiciones adecuadas, proporcionar acceso a tecnologías o servicios logísticos que un minorista individual no podría desarrollar de forma rentable por sí solo. El requisito de que estos servicios se ofrezcan en igualdad de condiciones forma parte de las obligaciones europeas. Queda por ver si esto se traducirá en ofertas prácticamente utilizables.
No se debe pasar por alto una nueva dependencia. Cuando un minorista subcontrata procesos clave a un proveedor de servicios que también está afiliado a un competidor, el diseño del contrato, el acceso a los datos y las opciones de cambio adquieren una importancia particular.
Desde una perspectiva macroeconómica, el escenario más favorable sería un aumento de la productividad en múltiples proveedores. Una situación menos ventajosa sería aquella en la que aumenta la eficiencia de una sola empresa, pero se pierde competitividad independiente en otros ámbitos. Por lo tanto, la apertura real de la infraestructura es tan importante económicamente como su rendimiento técnico.
Los servicios pueden llegar a ser más importantes que la venta del próximo televisor
El modelo de ingresos de los minoristas de electrónica está cambiando, ya que sus ganancias ya no provienen únicamente de la diferencia entre el precio de compra y el de venta. Los servicios complementarios pueden fortalecer la relación con los clientes y generar ingresos adicionales.
Ceconomy ya cuenta con un negocio de este tipo. En el ejercicio fiscal 2024/25, la división de Servicios y Soluciones generó unos ingresos de aproximadamente 1.400 millones de euros, lo que representa un incremento del 12,5 % en términos comparables, según la compañía. Esto incluye diversos servicios relacionados con la compra y el uso de dispositivos.
Desde una perspectiva económica, esta evolución es comprensible. Un mismo dispositivo suele ser ofrecido por varios minoristas, lo que facilita su comparación. La consultoría, la instalación, la reparación y el soporte técnico están más estrechamente ligados a las necesidades específicas de cada cliente. Esto puede reducir la intercambiabilidad entre los minoristas.
Sin embargo, este modelo de negocio no garantiza la rentabilidad automáticamente. Los servicios requieren empleados cualificados, una planificación eficaz, control de calidad y socios fiables. Una mala ejecución puede dañar la reputación de una marca más que un retraso en la entrega estándar.
La transparencia también es fundamental para los productos de seguros, financiación y garantías. Un mayor ingreso no se traduce automáticamente en mayores beneficios para el cliente. Un modelo de negocio sostenible y exitoso debe ofrecer servicios cuyos precios y beneficios sean transparentes y comprensibles.
Para JD.com y Ceconomy, la combinación de presencia física y gestión digital podría resultar especialmente interesante. La tienda no solo funciona como punto de venta, sino también como plataforma para construir una relación a largo plazo con el cliente. Que esto se traduzca en una diferenciación real dependerá de la calidad de la ejecución.
Un minorista puede convertirse en una plataforma, lo que conlleva nuevos conflictos de intereses
El desarrollo estratégico hacia una plataforma de comercio electrónico amplía el modelo de negocio. Una empresa no solo puede vender sus propios productos, sino también integrar proveedores externos, servicios adicionales y servicios de intermediación digital. Ceconomy y JD.com han declarado explícitamente que el desarrollo de su plataforma omnicanal es uno de sus objetivos.
El atractivo económico reside en que el crecimiento no siempre tiene que financiarse mediante la adquisición de inventario adicional. La integración de ofertas de terceros puede generar ingresos adicionales sin que el operador de la plataforma asuma la totalidad del riesgo del inventario. Al mismo tiempo, aumenta la variedad de opciones para los clientes.
Sin embargo, este desarrollo también modifica las responsabilidades. Los clientes deben poder identificar a su socio contractual, quién es responsable de la entrega y quién gestiona los posibles defectos. Una marca reconocida puede generar confianza en toda la plataforma, incluso si algunos de los servicios operativos son prestados por terceros.
Dentro del ecosistema también surgen conflictos de intereses. El operador de la plataforma puede actuar simultáneamente como minorista, proveedor de servicios técnicos y regulador. Puede decidir qué ofertas son visibles y cómo los distintos proveedores acceden a los clientes.
Para lograr competitividad a largo plazo, la amplitud de la gama de productos no es el único factor decisivo. Las condiciones de acceso justas, las normas transparentes y una clara separación de funciones son igualmente importantes. Una plataforma genera valor económico adicional cuando facilita las transacciones y reduce los costes de búsqueda. Se vuelve más problemática cuando su posición se utiliza principalmente para aumentar las dependencias.
Los empleados se encuentran atrapados entre las oportunidades de inversión y la presión para racionalizar
Ceconomy es un importante empleador. Para 2024, proyectaba contar con alrededor de 50 000 empleados en todo el mundo, de los cuales casi 20 000 estarían en Alemania. El acuerdo de inversión original incluía compromisos con respecto a los empleados, las ubicaciones y las marcas, así como la intención de que Ceconomy continuara como una empresa europea independiente con su propia arquitectura técnica.
Estos compromisos son importantes, pero no deben confundirse con una inmutabilidad permanente de la empresa. Aunque una adquisición no conlleve despidos inmediatos, la digitalización y los nuevos modelos de negocio están cambiando las exigencias que recaen sobre la plantilla.
La gestión automatizada del inventario puede reducir las tareas manuales. Sin embargo, también puede generar responsabilidades adicionales en consultoría técnica, reparaciones, análisis de datos o atención al cliente omnicanal. El beneficio que esto aporta a los empleados depende en gran medida de la formación continua y la organización del trabajo.
La distribución de las ganancias de productividad también es objeto de debate. La mejora de los procesos puede aliviar la carga de trabajo diaria y generar flexibilidad económica. Sin embargo, también puede conllevar una mayor presión en el desempeño y regulaciones más estrictas.
Por lo tanto, una evaluación fiable no debe limitarse a considerar el número de empleados. El desarrollo de las cualificaciones, las condiciones laborales, la participación en la toma de decisiones y si las decisiones operativas se siguen tomando con la suficiente proximidad a los mercados europeos también son factores relevantes.
Un cambio de propiedad bien gestionado podría fortalecer la experiencia existente. Por el contrario, una integración mal implementada podría resultar en una pérdida de conocimientos que no se puede reemplazar rápidamente con software nuevo.
Los datos de los clientes son a la vez un activo económico y un riesgo para la confianza
La aprobación alemana del cambio de titularidad estuvo sujeta a condiciones para la protección de los datos personales de los clientes. Según la información publicada, el gobierno alemán también cuenta con amplios derechos de supervisión y control, así como con la facultad de revocar la aprobación en caso de incumplimiento.
El problema va más allá de las obligaciones legales. Los datos de los clientes pueden mejorar las previsiones de demanda, optimizar el marketing y respaldar los procesos de servicio. Por eso, es fundamental comprender qué datos se procesan, quién tiene acceso a ellos y con qué fines se utilizan.
Sería erróneo suponer que la propiedad extranjera conlleva necesariamente transferencias de datos no autorizadas. Del mismo modo, un compromiso formal por sí solo no basta para eliminar todos los riesgos. Factores cruciales son la arquitectura técnica, los derechos de acceso, los mecanismos de control y los procesos operativos verificables.
La estructura europea de TI independiente anunciada puede desempeñar un papel importante en este contexto. Sin embargo, debe ser compatible con el uso previsto de tecnologías adicionales. Cuanto mayor sea la integración de sistemas, con mayor precisión deberá regularse el flujo de datos y las responsabilidades.
Para la propia empresa, la protección de datos también es una cuestión de confianza económica. Un minorista puede invertir en su marca durante años y perder una credibilidad considerable a raíz de un único incidente grave. Por lo tanto, una estrategia de datos eficaz no debe limitarse a recopilar la mayor cantidad de información posible, sino que debe combinar claros beneficios comerciales con limitaciones fiables.
La apertura de Europa a la inversión se está convirtiendo en un desafío político cada vez mayor
El cambio de propiedad toca un punto de tensión fundamental en Europa. El capital extranjero puede fomentar la inversión, el intercambio tecnológico y la competencia. Al mismo tiempo, pueden surgir dependencias si canales de distribución importantes, estructuras de datos o capacidades técnicas se controlan cada vez más fuera de Europa.
En este caso, entró en juego una dimensión política: China respondió a la investigación europea con amenazas de represalias. Esto transformó una revisión relacionada con la empresa en un conflicto sobre el alcance del control económico y la influencia estatal. Sin embargo, la decisión no puede reducirse simplemente a una lucha de poder entre Europa y China.
La aprobación sujeta a condiciones representa una solución intermedia. El acceso al mercado permanece abierto en principio, si bien se limitan ciertas formas de transferencia de beneficios. Esto resulta más exigente económicamente que una prohibición total y menos conveniente políticamente que una aprobación incondicional.
Esto plantea a Europa un nuevo desafío. La supervisión de la competencia puede limitar las distorsiones, pero no puede sustituir las capacidades tecnológicas nacionales. Si las empresas comerciales europeas siguen dependiendo permanentemente de la experiencia externa en software, logística o financiación, esta debilidad no podrá subsanarse únicamente mediante la regulación.
Por lo tanto, la solución a largo plazo debe residir también en mejores condiciones de inversión, infraestructuras eficientes y empresas competitivas. La independencia estratégica no surge de rechazar a todos los inversores extranjeros, sino de que los agentes europeos cuenten con alternativas atractivas y margen de maniobra.
Tres vías de desarrollo muestran cómo se medirá el éxito
Se pueden distinguir tres posibles trayectorias de desarrollo para los próximos años. No se trata de predicciones, sino que sirven para destacar los factores determinantes.
En el mejor de los casos, se logra una colaboración productiva. Ceconomy mejora la disponibilidad de productos, la gestión de inventario y los procesos digitales sin perder su conocimiento del mercado local. Se amplían los servicios, aumenta el margen operativo gracias al buen desempeño interno y se implementan eficazmente las regulaciones europeas. Los clientes se benefician de un mejor servicio general y los empleados de una perspectiva económica más estable.
En un escenario a medio plazo, las mejoras siguen siendo limitadas. La modernización tecnológica y una mejor gestión de compras compensan principalmente el aumento de los costes y la intensa competencia. La empresa crece o se estabiliza sin lograr un salto fundamental en la productividad. En este caso, un cambio de propiedad no supondría ni un avance económico ni un fracaso.
En el peor de los casos, la integración y el control se subestiman. Sistemas más complejos, fricciones culturales o responsabilidades poco claras podrían incrementar los costos. Al mismo tiempo, los conflictos sobre financiación, acceso a datos o cumplimiento normativo podrían generar gastos adicionales. En consecuencia, una mayor dependencia de los servicios internos no se vería compensada por las correspondientes ganancias de productividad.
El camino más probable no se puede deducir del precio de compra ni del origen del inversor. Las decisiones operativas son cruciales. La evolución del flujo de caja libre, la rotación de inventario, la calidad del servicio y la rentabilidad real del capital adicional invertido serán factores especialmente reveladores.
La prueba económica se realizará después de la aprobación
Con la aprobación europea, se ha reducido la incertidumbre política y regulatoria, pero la verdadera prueba económica apenas comienza. La continuidad anunciada del modelo de negocio y la estrategia no debe interpretarse como una promesa de que todo dentro de la empresa permanecerá inalterado. Incluso el uso previsto de tecnología y logística adicionales requiere cambios.
La dirección de estos cambios es crucial. Si JD.com ayuda a Ceconomy a operar con menos capital inmovilizado, mayor disponibilidad de productos y un servicio más fiable, se generará un valor añadido económico demostrable. Sin embargo, si se priorizan las ventajas financieras, se profundizan las dependencias o se expanden las posiciones de mercado a expensas de la competencia sostenible, el resultado sería mucho más crítico.
La decisión europea establece un marco, pero no garantiza el éxito. Los compromisos de diez años para realizar transacciones intragrupo estandarizadas y la apertura de ciertos servicios tienen como objetivo evitar que las ayudas estatales se trasladen sin control al comercio europeo. Su importancia radica precisamente en que permiten obtener beneficios legítimos en términos de eficiencia, al tiempo que limitan las ventajas distorsionadoras.
Por lo tanto, la justificación no es ni alarmista ni eufórica: la adquisición ofrece oportunidades justificables desde el punto de vista industrial, ya que combina una red de distribución europea consolidada con capacidades tecnológicas y logísticas adicionales. Al mismo tiempo, sigue siendo delicada desde la perspectiva de la política económica, puesto que las ventas, la financiación, los datos y la infraestructura se consolidarán bajo el control de una corporación internacional.
Que esto conduzca a un fortalecimiento del sector minorista de electrónica europeo no dependerá de los logotipos de MediaMarkt y Saturn. Dependerá de si la nueva estructura de propiedad ofrece un rendimiento notablemente superior que pueda resistir condiciones competitivas verificables.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna


La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.