El Reglamento de Envases de la UE cambia la gestión de palés: cómo los palés se están convirtiendo en un recurso clave
Versión preliminar de Xpert

Disponible en 27 idiomas 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 7 de octubre de 2026 / Actualizado el: 7 de octubre de 2026 – Autor: Konrad Wolfenstein
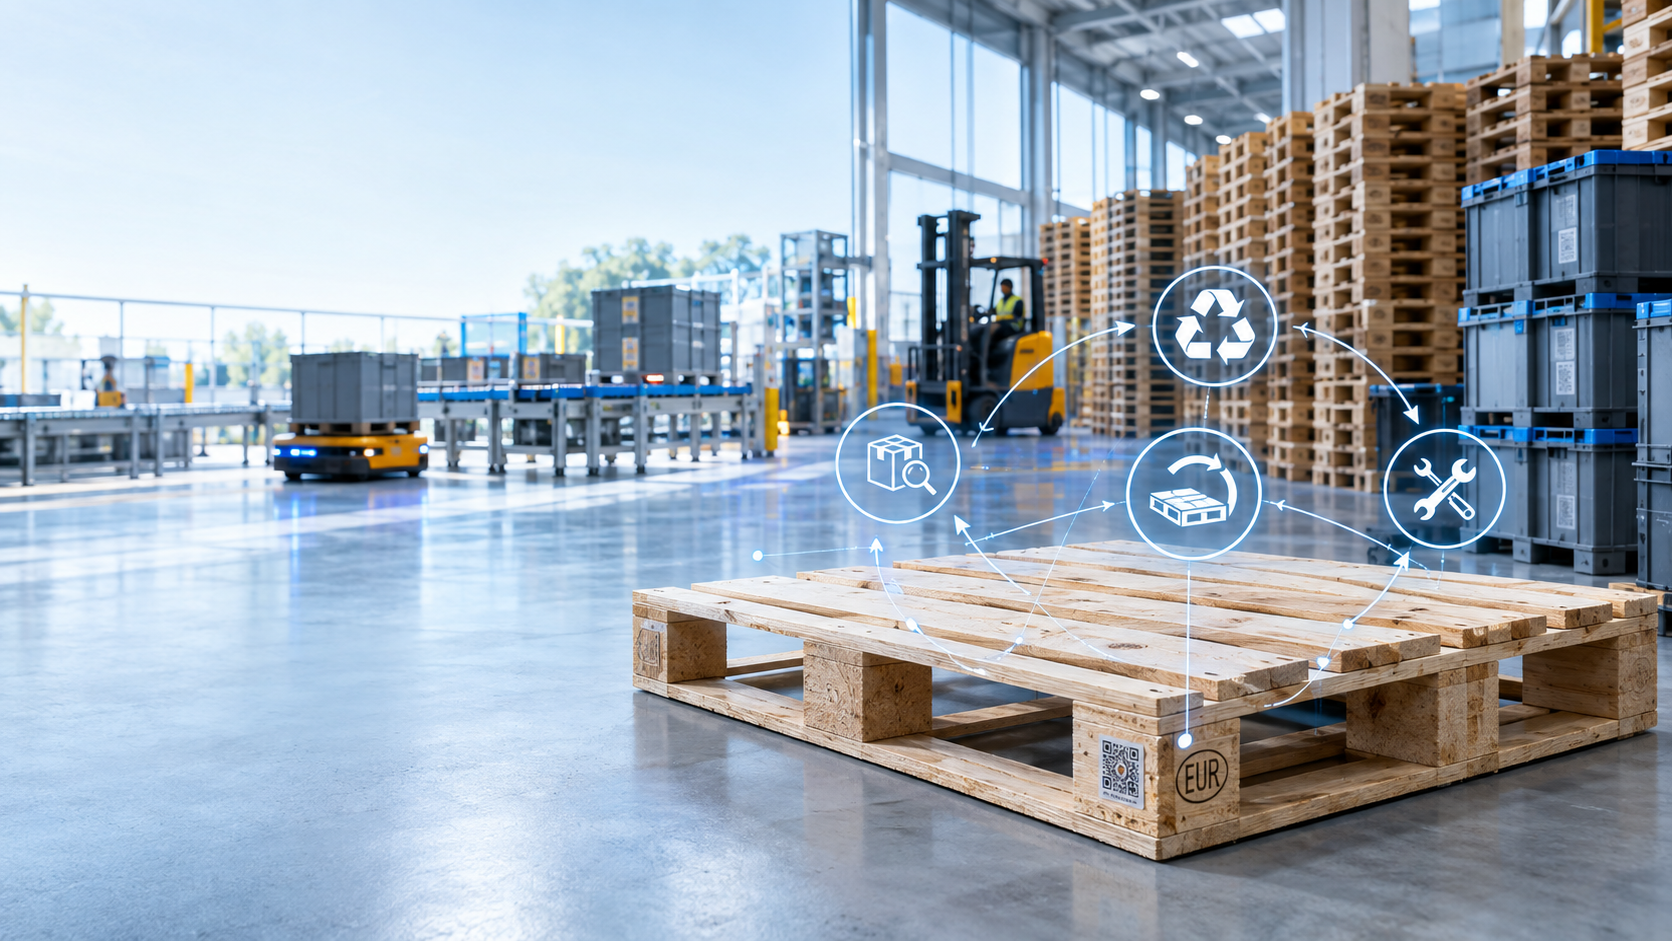
El Reglamento de Envases de la UE cambia la gestión de palets: Cómo los palets se están convirtiendo en un recurso clave – Imagen creativa sobre el tema, con IA: Xpert.Digital
Palets en transición: la sostenibilidad y la digitalización como motores de la logística
La dimensión económica de los palets: Más que un simple soporte de carga
Logística de devoluciones y gestión de palets: cómo asegurar su competitividad
Durante mucho tiempo, los palés han sido recursos invisibles pero esenciales en la cadena de suministro. Su importancia solía reducirse a la disponibilidad y la capacidad de carga, mientras que aspectos como la circulación, el historial de reparaciones y los procesos de devolución se pasaban por alto. Sin embargo, el reglamento de la UE sobre envases y residuos de envases, que entrará en vigor el 12 de agosto de 2026, supone un cambio fundamental. Los envases de transporte, incluidos los palés, ya no se consideran simplemente un medio para mover mercancías, sino un componente crucial de una economía circular europea regulada.
Esta nueva perspectiva tiene importantes repercusiones en la valoración económica de los palets. En el futuro, su valor no solo dependerá del material utilizado, sino también de factores como la estandarización, la reciclabilidad, la reparabilidad y la calidad de la información que los acompaña. Las empresas que adopten estos cambios con antelación y adapten sus procesos en consecuencia no solo podrán reducir sus costes, sino también desarrollar nuevos servicios y fortalecer su posición en el mercado.
El siguiente texto analiza las diversas facetas de la gestión de palés y explica cómo las empresas pueden prepararse para los nuevos requisitos y tener éxito en el competitivo entorno del futuro. Los retos y las oportunidades derivados de la normativa abarcan no solo aspectos técnicos, sino también consideraciones estratégicas que pueden afectar a todo el modelo de negocio.
Quienes no dominen los sistemas de transporte de carga perderán margen de beneficio, transparencia y acceso al mercado en el futuro
De recurso operativo invisible a activo estratégico
Los palés figuraban entre los recursos operativos que recibían poca atención en el análisis económico de la cadena de suministro. Simplemente debían estar disponibles, ser duraderos y lo más baratos posible. Fuera de los centros de gestión de palés profesionales, a menudo no estaba claro si un palé completaba cinco, veinte o cincuenta ciclos, dónde se reparaba y cómo se eliminaba finalmente. El reglamento de la UE sobre envases y residuos de envases, en vigor desde el 12 de agosto de 2026, cambia radicalmente esta lógica. Los envases de transporte ya no se consideran simplemente un elemento que facilita el movimiento de mercancías, sino un componente regulado de la economía circular europea.
Esto modifica la importancia económica del palé. Su valor ya no reside únicamente en su construcción de madera, plástico o metal, ni solo en su capacidad de carga. El valor surge cada vez más de la estandarización, la reciclabilidad, la reparabilidad, la calidad de los datos y la integración verificable en un sistema de reutilización. Un palé sin información fiable puede seguir siendo físicamente utilizable, pero perderá su atractivo desde una perspectiva regulatoria y económica. Por el contrario, un soporte de carga estandarizado e identificable digitalmente puede ofrecer mayores beneficios económicos a pesar de un mayor coste inicial si se reutiliza con mayor frecuencia, sufre menos pérdidas y su conformidad se puede verificar más fácilmente.
Para la industria, el comercio y la logística, esto va más allá de una simple normativa medioambiental. La normativa afecta a las compras, la producción, el almacenamiento, el transporte, el diseño de contratos, la informática, el control y la financiación. Hace visible lo que antes se registraba a menudo como costes incidentales o pérdidas inevitables. Por lo tanto, las empresas deben aclarar no solo qué palés utilizan, sino también quién es su propietario, en qué sistema circulan, cuántos ciclos se realizan realmente y quién es responsable de las devoluciones, las reparaciones, el mantenimiento de datos y la eliminación.
El mensaje económico clave es el siguiente: la gestión de palés está evolucionando de una cuestión operativa secundaria a una tarea de gestión fundamental. Quienes estandaricen y digitalicen esta tarea cuanto antes podrán reducir costes y desarrollar nuevos servicios. Por el contrario, quienes se limiten a generar documentos adicionales sin modificar sus flujos de mercancías y devoluciones físicas acabarán con una burocracia costosa sin obtener ningún aumento de productividad.
Esta normativa crea un nuevo marco regulatorio europeo
La Ordenanza sobre Envases sustituye la lógica directiva anterior, de aplicación más nacional, por la legislación de la UE de aplicación directa. Esto suele ser ventajoso para las empresas con actividad internacional, ya que un marco jurídico armonizado busca limitar la fragmentación y las diferentes interpretaciones nacionales. Al mismo tiempo, aumenta su fuerza vinculante. La sostenibilidad ya no se gestiona principalmente mediante programas voluntarios u objetivos corporativos generales, sino a través de requisitos concretos en materia de diseño, reciclabilidad, reutilización, etiquetado, conformidad y responsabilidad del productor.
El embalaje de transporte está explícitamente incluido. Esto comprende, entre otros, palés, cajas de plástico plegables, cajones, bandejas, contenedores grandes, cubos, bidones y latas. Los contenedores intermodales para transporte por carretera, ferrocarril, mar y aire deben distinguirse de la definición legal de embalaje de transporte. Esta distinción es importante porque el término «contenedor» se refiere a soportes de carga muy diferentes en la práctica comercial. Un contenedor reutilizable utilizado en el suministro de producción puede clasificarse de forma diferente según la normativa que un contenedor de carga estandarizado.
A partir de 2030, los envases deberán cumplir con los requisitos de diseño reciclable. La reciclabilidad se evalúa según niveles de rendimiento. Los envases que no alcancen el nivel mínimo requerido generalmente perderán su atractivo comercial. A partir de 2035, el reciclaje a gran escala de un formato se convertirá en un factor más importante; a partir de 2038, los requisitos volverán a aumentar. Por lo tanto, no basta con que las empresas se limiten a mencionar la posibilidad teórica del reciclaje de materiales. El diseño, la recogida, la clasificación y los procesos de reciclaje industrial establecidos deben estar coordinados.
El reglamento también establece objetivos de reutilización. Para los embalajes de transporte contemplados, se aplica una cuota mínima de reutilización del 40 % dentro de un plan de reutilización a partir de 2030. Se prevé un objetivo de al menos el 70 % para 2040. Se aplican requisitos de reutilización especialmente estrictos al transporte entre sedes de la misma empresa o empresas afiliadas, así como a determinadas entregas dentro de un Estado miembro. Existen excepciones, entre otras, para determinados embalajes de mercancías peligrosas, embalajes específicos para clientes en el caso de maquinaria pesada, determinados formatos sensibles al contacto y embalajes de cartón. Por lo tanto, la clasificación jurídica específica debe determinarse en función del formato, el material y el proceso.
Fundamentalmente, la reutilización no debe equipararse con el mero uso múltiple. Un palé no se convierte en un formato reutilizable que cumpla con la normativa simplemente porque se reutilice ocasionalmente. Lo que se requiere es su integración en un sistema que incluya devolución, recogida, reacondicionamiento, redistribución, responsabilidades claras y la documentación adecuada. Es precisamente aquí donde se produce la mayor transformación económica.
El palé tiene un ciclo de vida medible
En la práctica anterior, a menudo se contabilizaba el inventario, no el ciclo de vida. Las empresas sabían cuántos palés habían comprado o mantenido en stock en una ubicación, pero no con certeza cuántos ciclos había completado cada transportista. La nueva lógica exige un enfoque diferente. Los factores clave incluyen el origen, el material, la fecha de producción, la conformidad, el propietario, la ubicación, los eventos de entrega, las reparaciones, los daños, el recuento de ciclos y el método de disposición final.
Esto crea una especie de ciclo de vida operativo para el palé. No todas las empresas necesitan necesariamente rastrear cada palé en tiempo real. Sin embargo, cuanto más compleja sea la cadena de suministro y mayor el valor económico del parque de palés, más importante se vuelve un identificador único. Los estándares abiertos, los números de serie, los códigos QR, la tecnología RFID y los sistemas de datos basados en eventos permiten vincular los movimientos físicos con las transacciones comerciales. De este modo, una salida de mercancías puede documentar simultáneamente la transferencia de un transportista; una reparación se convierte en un evento de estado; una devolución actualiza las cifras de inventario, responsabilidad y circulación.
Los beneficios van más allá del simple cumplimiento de los requisitos legales. Los datos precisos del inventario reducen el stock de seguridad, los esfuerzos de búsqueda, las entradas incorrectas y las discrepancias sin resolver. Los patrones de daños se pueden atribuir a ubicaciones específicas, métodos de transporte o procesos de carga. Los tiempos de devolución se vuelven medibles y el tamaño del parque de palés se puede ajustar mejor a la demanda real en lugar de a los recargos fijos. Especialmente en almacenes automatizados, la calidad constante de los palés es un requisito previo para procesos estables. Por lo tanto, los datos sobre dimensiones, estado e historial de reparaciones pueden impactar directamente en la disponibilidad del sistema.
El sistema abierto EPAL demuestra la escala industrial que ya ha alcanzado el embalaje reutilizable estandarizado. Hay alrededor de 670 millones de europalets EPAL y aproximadamente 20 millones de contenedores de malla metálica en circulación. Más de 1700 licenciatarios fabrican y reparan estos soportes de carga. Desde la introducción de los palés con código QR individualizado en 2024, su número ha aumentado a cerca de diez millones para otoño de 2026. Si bien esto aún representa una pequeña proporción del inventario total, la dinámica de crecimiento muestra claramente que la digitalización no se limita a los sistemas cerrados de palés de plástico, sino que también abarca los ciclos abiertos de palés de madera.
Los costos unitarios se convierten en costos del sistema
Una estrategia de aprovisionamiento centrada únicamente en el precio de compra resultará insuficiente en el futuro. Las comparaciones económicas deben considerar el coste total por unidad útil de inventario. Esto incluye los gastos de adquisición o alquiler, la financiación, el transporte hasta el punto de uso, la devolución, la clasificación, la limpieza, la inspección, la reparación, el tiempo de inactividad, las pérdidas, el seguimiento informático, la gestión de contratos y la eliminación. Además, deben tenerse en cuenta los posibles costes indirectos derivados de la interrupción de la producción, los daños a la mercancía, el mal funcionamiento de los sistemas automatizados o la falta de documentación.
Un palé económico puede resultar costoso si tiene pocos ciclos de uso, requiere reemplazos frecuentes o se pierde en una cadena de suministro abierta. Por el contrario, un palé más caro puede ser económicamente superior si tiene muchos ciclos de uso, se puede reparar y está fácilmente disponible a través de un sistema de alta densidad con prácticamente ningún ciclo de inactividad. Por lo tanto, la métrica crucial no es el precio de compra por unidad, sino el costo ajustado al riesgo por uso real.
Esta perspectiva modifica las decisiones de inversión. Poseer una flota propia de palets inmoviliza capital y requiere reservas suficientemente grandes. Entre el envío y la devolución de un palet, existe un tiempo de respuesta que puede ser de varias semanas o meses, según la red. Cuanto más largo sea este período y mayor la tasa de pérdidas, mayor será la cantidad de inventario que se deberá financiar. Los modelos de alquiler y de agrupación convierten parte de este compromiso de capital en gastos operativos. Sin embargo, no reducen automáticamente los costos generales, ya que el proveedor de servicios cobra por la financiación, la operación de la red, las reparaciones, el riesgo, la gestión de datos y el margen de beneficio.
Un sistema de contenedores compartidos resulta especialmente atractivo económicamente cuando la densidad y la estandarización de la red son elevadas. La abundancia de puntos de entrega y recogida reduce las rutas de retorno. La proximidad de los centros de reparación a los clientes disminuye los costes de transporte. La amplia aceptación facilita el intercambio y la reutilización. Por el contrario, los sistemas propietarios pueden ofrecer ventajas en ciclos industriales cerrados donde se aplican requisitos específicos de higiene, calidad o automatización. Sin embargo, se vuelven costosos en cuanto los contenedores deben devolverse a largas distancias o recogerse en numerosos socios independientes.
Por lo tanto, la Ordenanza sobre Envases no se limita a promover la solución reutilizable más cara. Refuerza los modelos que gestionan eficazmente el proceso de reciclaje. El ganador no es necesariamente el material con la vida útil teórica más larga, sino el sistema que ofrece la mejor combinación de vida útil, tasa de devolución, eficiencia espacial, facilidad de reparación, calidad de los datos y cobertura de red.
La logística de retorno determina la rentabilidad
El embalaje reutilizable solo resulta económicamente viable mediante el transporte de retorno. Transportar un palé cargado a su destino genera valor porque se mueven mercancías. Devolver un palé vacío inicialmente conlleva costes. Estos costes pueden minimizarse combinando las devoluciones con las operaciones de transporte existentes, apilando los palés vacíos, utilizando contenedores plegables o empleando mecanismos de equilibrio regional. Sin esta optimización, la economía circular puede generar kilometraje adicional, espacio de almacenamiento y transbordos.
Por lo tanto, la estructura geográfica de la cadena de suministro es crucial. En redes comerciales nacionales densas con rutas regulares, los contenedores de carga pueden devolverse con relativa eficiencia. Resultan más difíciles los flujos altamente asimétricos, los picos estacionales, las exportaciones a regiones con bajos volúmenes de retorno de carga y las cadenas de suministro con muchos destinatarios pequeños. En estos casos, un sistema formalmente cerrado puede generar altos costos operativos o requerir inventario adicional debido a la lentitud en la devolución de los embalajes.
Por lo tanto, las empresas deben planificar la gestión de devoluciones como un sistema de producción independiente. Esto incluye puntos de recogida, reglas de clasificación, clases de calidad, capacidad de reparación, plazos de transporte y procesos de escalamiento para discrepancias. Además, con frecuencia se subestiman las necesidades de espacio. Los palés y contenedores vacíos compiten con la mercancía vendible en el almacén. Los soportes de carga mal clasificados o dañados bloquean el espacio y aumentan el trabajo manual. En instalaciones altamente automatizadas, incluso una pequeña variedad de formatos incompatibles puede causar importantes interrupciones.
Un sistema de embalaje reutilizable económicamente viable también requiere un modelo de incentivos. Los depósitos, los periodos de alquiler, las penalizaciones por pérdida o las reglas de bonificación-penalización influyen en el comportamiento de los participantes. Las tarifas demasiado bajas fomentan la indiferencia, mientras que las tarifas demasiado altas aumentan las disputas, los costes de auditoría y la presión sobre la liquidez. Los buenos contratos combinan reglas de propiedad claras con la recopilación oportuna de datos. Solo cuando se confirman las transferencias se puede determinar quién posee, debe o ha dañado un contenedor.
Esto convierte la logística inversa en una cuestión de diseño institucional. La tecnología puede capturar identidades, pero no puede resolver conflictos de intereses. Los mejores resultados se obtienen cuando proveedores, operadores logísticos, minoristas y gestores de piscinas utilizan las mismas definiciones para la entrega, la calidad, la reparabilidad y las pérdidas.
Las piscinas abiertas y cerradas se rigen por normas diferentes
Los sistemas cerrados ofrecen un alto grado de control. El operador define las especificaciones, es propietario o gestiona los contenedores de carga y controla la emisión, devolución, inspección, reparación y eliminación. Esto simplifica la documentación y garantiza la coherencia de los datos. Este control puede ser especialmente valioso en ciclos de producción estandarizados, en el sector minorista de alimentos, en la industria automotriz o en aplicaciones que requieren alta higiene.
Esto se ve contrarrestado por la dependencia y el poder de fijación de precios. Cuanto más alinea una empresa sus procesos, tecnología de manipulación de materiales y contratos con un proveedor específico, mayores son los costes de cambio. El operador del proveedor tiene acceso a los datos de uso y puede cobrar tarifas por alquiler, pérdida, transporte adicional o devoluciones tardías. La Ordenanza sobre Envases podría aumentar la demanda de estos servicios y, por lo tanto, fortalecer la posición de mercado de los grandes proveedores. Por consiguiente, resulta cada vez más importante para los clientes garantizar contractualmente el acceso a los datos, la portabilidad, la calidad del servicio y las consecuencias de la rescisión.
Por otro lado, las plataformas abiertas como el intercambio de palés europeos se basan en un formato común y una red de fabricantes, talleres de reparación y usuarios independientes. Esto limita la dependencia de un único operador y fomenta una amplia aceptación. Sin embargo, la trazabilidad individual resulta más difícil. Las diferencias de calidad, las deudas de intercambio, las reparaciones no autorizadas y las pérdidas pueden generar conflictos. Las identidades digitales pueden mitigar estas deficiencias, siempre que haya suficientes participantes que recopilen e intercambien datos de forma interoperable.
Desde el punto de vista económico, no existe un único sistema que pueda considerarse el claro ganador. Los sistemas cerrados destacan por su gobernanza y coherencia de datos, mientras que los abiertos sobresalen por su alcance, fungibilidad y diversidad de proveedores. En muchas empresas, prevalecerá un modelo híbrido: palets de madera abiertos y estandarizados para flujos de productos amplios, contenedores cerrados de plástico o especializados para ciclos de producción definidos, y formatos de un solo uso únicamente cuando las excepciones, la protección del producto o el impacto ambiental general lo justifiquen.
El desafío estratégico radica en definir correctamente los límites del sistema. Un circuito cerrado demasiado pequeño no logrará una utilización suficiente. Un circuito demasiado abierto puede provocar una pérdida de control y de calidad de los datos. Entre los factores cruciales se incluyen la estructura del envío, el número de socios, la distancia, la probabilidad de devolución, los requisitos de calidad y el valor del producto transportado.
Los datos se están convirtiendo en la nueva infraestructura de la economía circular
La reutilización a escala industrial requiere modelos de datos comunes. Si cada fabricante, distribuidor y operador de contenedores utiliza sus propios números, eventos y clases de estado, se producen fallos en los registros y es necesaria la conciliación manual. Los estándares de identificación globales permiten describir de forma unívoca el embalaje, las ubicaciones y los socios comerciales. Los códigos bidimensionales, la tecnología RFID y los datos de eventos estandarizados posibilitan la vinculación entre los transportistas y el proceso de entrega.
El reto técnico es menor que el organizativo. Un código QR se puede implementar rápidamente. Lo más difícil es determinar quién lo escanea y cuándo, qué datos se almacenan, cuánto tiempo permanece disponible y quién está autorizado a usarlo. Los datos maestros también deben ser precisos. Una etiqueta digital en un palé no resolverá ningún problema si el material, el propietario o el estado se registran incorrectamente en el sistema.
Para las empresas, está surgiendo una nueva capa de datos sobre el embalaje, junto con los datos de producto, proveedor y transporte. Esta capa no debe configurarse como un registro de sostenibilidad aislado. Su integración con la gestión de inventario, la gestión de almacenes, la gestión de transporte, las compras y la contabilidad financiera resulta más eficaz. De este modo, un único evento puede tener múltiples propósitos: ajuste de inventario, transferencia de propiedad, comprobante de circulación, verificación de facturas e informes de sostenibilidad.
La seguridad de los datos y los intereses competitivos no deben subestimarse. El movimiento de palés puede revelar volúmenes de producción, relaciones de suministro y utilización de las instalaciones. Por lo tanto, las empresas necesitan modelos a seguir y una clara separación entre los requisitos normativos, los datos operativos y la información comercialmente sensible. Al mismo tiempo, debe mantenerse un nivel mínimo de interoperabilidad. Los silos de datos propietarios aumentarían el coste de la economía circular y podrían generar nuevas dependencias.
La digitalización abre nuevas posibilidades de negocio. Los operadores de flotas pueden garantizar la disponibilidad en lugar de simplemente alquilar vehículos de carga. Los proveedores de servicios logísticos pueden ofrecer devoluciones, reparaciones y gestión de datos como un servicio integrado. Las aseguradoras pueden ajustar las primas en función de los datos de pérdidas y daños. Los fabricantes de palés y contenedores pueden demostrar su vida útil, reparabilidad y contenido reciclado. De este modo, un producto sencillo se convierte en una combinación de activo físico y servicio basado en datos.
Soluciones intralogísticas LTW

LTW Intralogistics – Ingenieros de flujo - Imagen: LTW Intralogistics GmbH
LTW ofrece a sus clientes no componentes individuales, sino soluciones completas e integradas. Consultoría, planificación, componentes mecánicos y electrotécnicos, tecnología de control y automatización, así como software y servicio: todo está interconectado y coordinado con precisión.
La producción interna de componentes clave resulta especialmente ventajosa, ya que permite un control óptimo de la calidad, las cadenas de suministro y las interfaces.
LTW es sinónimo de fiabilidad, transparencia y colaboración. La lealtad y la honestidad son valores fundamentales en la filosofía de la empresa: un apretón de manos sigue siendo importante.
Relacionado con esto:
Enfoques innovadores para la logística de retorno en la gestión de palets
La sostenibilidad no es una consecuencia automática de los productos reutilizables
La preferencia política por evitar y reutilizar los residuos es comprensible. En 2023, la UE generó alrededor de 79,7 millones de toneladas de residuos de envases, lo que equivale a 177,8 kilogramos per cápita. A pesar de los avances en el reciclaje, la cantidad per cápita fue significativamente mayor que diez años antes. Una economía circular que simplemente clasifique de forma más eficaz cantidades cada vez mayores de residuos no resuelve por completo el problema del enorme volumen generado.
Sin embargo, los envases reutilizables no son ecológicamente superiores en todas las circunstancias. El impacto ambiental depende del material utilizado, su vida útil, el número real de usos, las reparaciones, la limpieza, el transporte de devolución, su utilización y el reciclaje al final de su vida útil. Un envase resistente suele requerir más material para su fabricación que un envase desechable ligero. Este gasto adicional inicial debe distribuirse entre un número suficiente de usos. Si el envase se pierde prematuramente o se transporta vacío a largas distancias, la ventaja esperada puede disminuir o desaparecer.
Las limitaciones de las regulaciones generales se hacen particularmente evidentes con las películas y las cintas de flejado. Estas estabilizan cargas heterogéneas con muy poco material. Las redes, cubiertas o sistemas de flejado reutilizables pueden funcionar con perfiles de carga estandarizados, pero no logran la misma estabilidad, capacidad de automatización ni eficiencia espacial en todas las aplicaciones. Los análisis actuales del ciclo de vida concluyen que, para ciertas aplicaciones, las soluciones ligeras de un solo uso con un alto contenido reciclado pueden ser más respetuosas con el medio ambiente que las alternativas pesadas y reutilizables. Estos hallazgos deben examinarse considerando los intereses creados, pero refutan la idea de que el número de reutilizaciones por sí solo sea un indicador ambiental fiable.
Los palets suelen tener un impacto general más favorable gracias a las redes de intercambio, uso compartido y reparación ya establecidas. Los palets de madera se pueden reparar varias veces y su material se puede reciclar o utilizar para la recuperación de energía al final de su vida útil. Los palets de plástico ofrecen ventajas en términos de higiene, estabilidad dimensional e integración de sensores, pero requieren una alta tasa de rotación y procesos de devolución controlados para justificar sus mayores costes de fabricación. Los palets metálicos son duraderos, pero pesados y económicamente inadecuados para muchas aplicaciones de consumo masivo.
Por lo tanto, una evaluación adecuada debe requerir la equivalencia funcional. La comparación no debe hacerse entre un embalaje y otro, sino más bien sobre el transporte seguro de la misma cantidad de mercancías en condiciones realistas de pérdida, devolución y daños. La Ordenanza sobre Embalajes solo tendrá éxito ecológico si mantiene esta perspectiva sistémica en los reglamentos técnicos posteriores.
Los costes se distribuyen de forma desigual a lo largo de la cadena de suministro
La regulación genera oportunidades macroeconómicas, pero las cargas no se distribuyen equitativamente entre las partes interesadas. Los grandes grupos comerciales e industriales pueden establecer plataformas de datos, equipos de compras centralizados y acuerdos de agrupación paneuropeos. Cuentan con el volumen suficiente para negociar precios y utilizar eficazmente las redes de devolución. Las pequeñas y medianas empresas (pymes) manejan volúmenes menores y tienen menos influencia sobre sus socios. Para ellas, el software, la consultoría, la documentación de cumplimiento y el espacio adicional pueden representar costos fijos relativamente altos.
Esta asimetría fomenta los modelos de servicio. La gestión de inventarios, la contabilidad de palés, la inspección, la reparación, los datos de cumplimiento y la elaboración de informes pueden externalizarse. Esto reduce las barreras de entrada, pero crea dependencias. Por lo tanto, las empresas más pequeñas, en particular, deben asegurarse de poder exportar sus datos y no quedar atadas a etiquetas propietarias ni a contratos a largo plazo.
También surgen conflictos de distribución entre el remitente y el destinatario. El remitente suele elegir el embalaje, mientras que el destinatario debe organizar el almacenamiento, la clasificación y las devoluciones. Un formato puede ser eficiente para el remitente, pero costoso para el destinatario. Sin compensación contractual, los costos se trasladan o se ocultan. El poder de mercado determina entonces quién financia los procesos adicionales.
Los proveedores de servicios logísticos se encuentran en una posición ambivalente. Deben registrar y gestionar un mayor número de soportes de carga, pero al mismo tiempo, tienen la oportunidad de ampliar su función. Quienes logren combinar transporte, almacenamiento, devoluciones y gestión de datos se transformarán de transportistas de mercancías en gestores de la economía circular. Los talleres de reparación se benefician de una mayor vida útil de los soportes de carga de alta calidad. Por otro lado, los fabricantes de palés sencillos, no estandarizados, desechables o baratos se ven presionados por la creciente demanda de los clientes de documentación que garantice la conformidad y la posibilidad de compartirlos.
El sector de la gestión de residuos y el reciclaje también está cambiando. La reutilización reduce ciertos volúmenes de residuos, pero aumenta la necesidad de una clasificación precisa y de materias primas secundarias fiables. Si las tasas de responsabilidad ampliada del productor se ajustan más a la reciclabilidad, los diseños fácilmente reciclables obtendrán una ventaja económica. Los formatos difíciles de separar o que solo son teóricamente reciclables se encarecerán.
La contratación se convierte en la interfaz entre precio, ley y riesgo
Los departamentos de compras deben ampliar sus modelos de evaluación. Además del precio, la calidad y el plazo de entrega, la trazabilidad, la red de reparaciones, las opciones de devolución, el contenido reciclado, el proceso de reciclaje, el acceso a los datos y la compatibilidad del sistema son ahora cruciales. En el futuro, una paleta ya no estará completamente especificada si solo se indican sus dimensiones, capacidad de carga y calidad de la madera. Igualmente importantes son la documentación de conformidad, las reparaciones permitidas, el etiquetado, la vida útil prevista y las responsabilidades al final de su vida útil.
Los acuerdos marco deben definir quién es el fabricante legal, quién proporciona la documentación técnica y quién aprueba los cambios en los materiales o el diseño. En los modelos de alquiler y de intercambio, la propiedad, las pérdidas, los daños, las tolerancias, los plazos de devolución y los derechos sobre los datos deben estar claramente definidos. También es necesario considerar la fuerza mayor, las sanciones, las interrupciones en las fronteras o las fallas en las redes de reparación, ya que una dependencia excesiva de unos pocos grupos puede aumentar el riesgo operativo.
Otro factor importante es el precio. Los precios de los palets fluctúan según la disponibilidad de madera, energía, transporte y la situación del sector de la construcción. El aumento de la demanda de soluciones reutilizables estandarizadas puede provocar escasez temporal y subidas de precios. Al mismo tiempo, un mercado de reparación que funcione correctamente incrementa la oferta de palets utilizables y reduce la dependencia de la producción de nuevos productos. A largo plazo, es probable que el mercado se divida más claramente entre productos de calidad que cumplen con las normativas y que se pueden compartir, y segmentos residuales más riesgosos.
Por lo tanto, las empresas deben comparar las ofertas sobre la base de un costo total uniforme. Un precio de alquiler bajo puede verse contrarrestado por altos cargos por pérdidas o costos adicionales derivados de relaciones desequilibradas. Un precio de compra bajo puede ocultar una alta merma y gastos administrativos. Resulta útil considerar diferentes ciclos de vida, tasas de pérdida, costos de reparación y distancias de transporte. La sensibilidad de estos factores suele ser mayor que la diferencia en el precio unitario.
Por lo tanto, el departamento de compras asume una función de traducción estratégica. Debe traducir los requisitos normativos en especificaciones y contratos económicamente viables. Esto solo se puede lograr mediante la colaboración con los departamentos de logística, producción, calidad, sostenibilidad, legal, informática y finanzas.
Los balances y las cifras clave modifican el comportamiento de la dirección
Los inventarios de palés representan activos económicos, pero en la práctica no siempre se gestionan con la misma precisión que la maquinaria o los vehículos. Las pérdidas elevadas suelen considerarse una consecuencia inevitable. Una vez que los palés se pueden identificar y sus movimientos rastrear, estas pérdidas se pueden evaluar con mayor exactitud. La transparencia permite así revelar realidades desagradables: inventarios sobredimensionados, largos periodos de inactividad en las instalaciones del cliente, errores contables internos o robos sistemáticos.
Los nuevos datos permiten obtener mejores indicadores clave de rendimiento (KPI). Entre las métricas relevantes se incluyen los ciclos anuales, el tiempo medio de ciclo, la pérdida por cada cien envíos, la tasa de reparación, el coste por ciclo, el porcentaje de transferencias sin resolver, la utilización del pool y la vida útil restante. Estos valores vinculan la sostenibilidad con la productividad. Una mayor tasa de ciclo generalmente reduce tanto el consumo de recursos por uso como el capital inmovilizado por unidad de producción. Los ciclos de devolución más cortos reducen el inventario necesario.
Sin embargo, unos indicadores clave de rendimiento (KPI) incorrectos pueden generar incentivos perversos. Centrarse únicamente en maximizar el número de ciclos de materiales podría llevar a posponer las reparaciones necesarias. Minimizar solo las pérdidas podría resultar en la implementación de controles excesivamente costosos. Considerar la tasa de reciclaje sin abordar la prevención de residuos podría premiar un alto volumen de procesamiento de materiales. Un modelo de gestión equilibrado integra costes, disponibilidad, seguridad, vida útil e impacto ambiental.
La financiación y los seguros también se ven afectados. Los fondos bien documentados son más fáciles de valorar y pueden utilizarse como base de activos financiables. Al mismo tiempo, surgen nuevos riesgos cibernéticos y de datos. Si la gestión de la cartera depende de una plataforma, las interrupciones o las interfaces defectuosas pueden afectar las operaciones físicas. Por lo tanto, las aseguradoras y los prestamistas se centrarán no solo en la cartera en sí, sino también en la gobernanza, la calidad de los datos y los acuerdos de recompra.
A largo plazo, es probable que la línea entre producto y servicio se difumine. Las empresas ya no comprarán principalmente palés, sino que garantizarán la disponibilidad de transportistas por ubicación, clase de calidad y plazo. El impacto en el balance puede variar según el modelo de contrato, pero desde el punto de vista económico, la eficiencia de la red subyacente sigue siendo crucial.
La estandarización fortalece a Europa, pero puede concentrar el poder de mercado
Un marco europeo común puede generar economías de escala. Los fabricantes tendrán que considerar menos regulaciones nacionales, los operadores de piscinas podrán ampliar sus sistemas transfronterizos y los proveedores de software accederán a un mercado más amplio de soluciones estandarizadas. De este modo, la armonización mejora sustancialmente las condiciones para invertir en tecnologías de economía circular, redes de reparación y plataformas digitales.
Al mismo tiempo, los altos costos fijos favorecen a los grandes sistemas. Quienes ya poseen millones de transportistas, densas redes de servicio y relaciones consolidadas con los clientes pueden integrar funciones de cumplimiento adicionales de forma más rentable que un nuevo proveedor. Los efectos de red amplifican esta ventaja: un consorcio se vuelve más atractivo cuanto mayor sea el número de participantes y puntos de retorno. Esto puede conducir a una concentración en la que unos pocos operadores controlan la infraestructura logística central.
Desde la perspectiva de la política de competencia, las interfaces abiertas y la portabilidad de datos son, por lo tanto, importantes. La estandarización no debe implicar la aceptación de un único sistema técnico. Se puede proporcionar un identificador único mediante código QR, RFID u otra tecnología adecuada. Fundamentalmente, los socios comerciales deben poder intercambiar la información necesaria de forma interoperable, y el cambio de proveedor no debe conllevar la pérdida del historial de datos.
Esto también representa una oportunidad para la política industrial europea. El continente cuenta con importantes fabricantes de maquinaria, empresas de logística, productores de embalaje, organismos de normalización y tecnologías de reciclaje. Si la normativa genera estándares prácticos, los proveedores europeos podrán exportar soluciones para la logística digital reutilizable. Sin embargo, si las normas se vuelven demasiado complejas, contradictorias o se modifican con frecuencia, los costes internos no harán sino aumentar, mientras que las inversiones se retrasarán.
Por lo tanto, la calidad de los actos jurídicos subsiguientes es de suma importancia. Muchos criterios técnicos, métodos de cálculo y formatos de datos se están definiendo gradualmente. Las empresas deben invertir incluso cuando algunos detalles aún no están definitivamente resueltos. Esto justifica el uso de sistemas modulares que puedan incorporar nuevos atributos y requisitos de informes, en lugar de soluciones rígidas y personalizadas.
La transición hasta 2030 es más corta de lo que parece
Cuatro años hasta la entrada en vigor de los requisitos clave de reutilización y reciclaje pueden parecer un plazo cómodo al principio. Sin embargo, este periodo es ajustado para las cadenas de suministro internacionales. Los embalajes y los soportes de carga tienen una larga vida útil, los proyectos de TI requieren múltiples ciclos presupuestarios, los contratos se extienden durante años y las modificaciones técnicas en los sistemas automatizados no se pueden implementar rápidamente. Además, proveedores, clientes y operadores logísticos deben colaborar estrechamente.
La primera tarea consiste en realizar un inventario fiable. Las empresas necesitan saber qué embalajes de transporte utilizan, en qué cantidades, en qué rutas y bajo qué modelos de propiedad. Esto no solo debe incluir el palé europeo estándar. También pueden ser relevantes las láminas intermedias, los aros para palés, las cajas de malla metálica, los contenedores de plástico, los bidones, los botes, las películas y las cintas de embalaje. La variedad de materiales y formatos determina la complejidad posterior.
Posteriormente, es necesario segmentar los flujos de mercancías. Los ciclos estables dentro de una red de plantas son más adecuados para sistemas reutilizables controlados que las exportaciones puntuales a destinatarios cambiantes. Las entregas nacionales pueden estar sujetas a requisitos diferentes a los de los flujos transfronterizos. Las mercancías peligrosas, los materiales en contacto con alimentos y los embalajes específicos para cada cliente requieren pruebas independientes. Establecer una cuota general para toda la empresa sin considerar los procesos específicos sería arriesgado.
Los proyectos piloto deben medir los resultados reales. Las suposiciones de laboratorio sobre un centenar de posibles usos son de poca utilidad si, en la práctica, un tercio de los contenedores se pierden tras ocho ciclos. Se necesitan datos sobre la duración del ciclo, las pérdidas, los daños, la mano de obra, los requisitos de espacio y el kilometraje adicional. Solo así se podrá determinar el tamaño adecuado del sistema y realizar una comparación económica realista.
Simultáneamente, es necesario clarificar la gobernanza. Un equipo central debe definir los estándares, el modelo de datos y la lógica de verificación, mientras que cada ubicación aporta sus particularidades operativas. Sin reglas centrales, es probable que surjan soluciones aisladas e incompatibles. Sin responsabilidad local, los códigos permanecen sin escanear y las áreas de devolución siguen desorganizadas. Por lo tanto, una implementación exitosa combina una arquitectura centralizada con una disciplina de procesos descentralizada.
La normativa modifica más los modelos de negocio que los productos
A primera vista, la PPWR parece imponer principalmente nuevos requisitos al embalaje. Sin embargo, su impacto económico más profundo radica en la transformación de los modelos de negocio. Un fabricante que antes vendía palets ahora puede ofrecer datos sobre disponibilidad, mantenimiento y cumplimiento normativo. Un proveedor logístico puede integrar las devoluciones y el reacondicionamiento en su red. Un proveedor de software puede vincular los transportistas físicos con los datos de entrega, emisiones y financieros.
La gestión de pools se volverá más atractiva, pero no automáticamente dominante. Las empresas podrán elegir entre la gestión interna, el intercambio, el alquiler y los servicios totalmente gestionados. Es probable que el mercado se diferencie según su complejidad. Los flujos masivos estandarizados favorecen a los pools grandes. Los ciclos especializados de la industria ofrecen oportunidades para proveedores sectoriales. Es probable que las pequeñas empresas demanden servicios modulares, mientras que las grandes corporaciones podrán operar sus propias plataformas con múltiples socios de pool.
Los datos también generan nuevos modelos de ingresos. La información sobre el estado de los vehículos permite realizar reparaciones preventivas. Los datos de ubicación mejoran la distribución. Los historiales de circulación documentan el desempeño ambiental. Esta información tiene valor económico, pero no debe convertirse en productos adicionales opacos. Los clientes deben saber qué datos se incluyen en la tarifa básica y quién se beneficia de los datos de movimiento agregados.
Al mismo tiempo, los modelos de negocio basados en la falta de transparencia están desapareciendo. Las cuentas de intercambio poco claras, las reparaciones deficientes, los cambios de material no documentados o la pérdida sistemática de palés serán más difíciles de aceptar. El sector se está profesionalizando. Este proceso, si bien inicialmente aumenta los costos, puede reducir las fricciones a largo plazo.
La verdadera ventaja competitiva no reside simplemente en cumplir una cuota. Surge cuando las empresas utilizan datos de ciclo para reducir el inventario, prevenir daños, consolidar devoluciones y operar sus instalaciones con mayor fiabilidad. El cumplimiento, entonces, no es el resultado final, sino una consecuencia de un buen control de procesos.
Entre el éxito regulatorio y la trampa burocrática
La Ordenanza sobre Envases aborda una deficiencia real del mercado. Los costes derivados de los residuos, el consumo de recursos y la insuficiente reciclabilidad aún no han sido asumidos íntegramente por los responsables. Al mismo tiempo, se han echado en falta normas comunes que salvaguarden las inversiones en sistemas reutilizables a nivel internacional. El establecimiento de normas mínimas vinculantes puede solucionar este problema de coordinación.
El riesgo reside en la sobrerregulación. Si las empresas recopilan datos exhaustivos de cada palé que no son necesarios ni para el control ni para el reciclaje, los costes administrativos aumentan sin ningún beneficio medioambiental. Si la reutilización teórica cobra mayor importancia que el rendimiento real de la circulación, surgen incentivos perversos. Si las excepciones y las normativas técnicas se definen demasiado tarde, las inversiones se posponen o se realizan varias veces.
Por lo tanto, una implementación económicamente viable requiere proporcionalidad. Los sistemas abiertos de intercambio de palés, de alta calidad y bien establecidos, no deberían verse perjudicados frente a los sistemas cerrados por requisitos de verificación individual innecesarios. Al mismo tiempo, la pertenencia a un sistema general no debería ser suficiente si los soportes de carga se pierden o se desechan tras pocos usos. La regulación debe centrarse en un desempeño medible de la economía circular.
La evaluación ambiental también debe ser tecnológicamente neutral. La madera, el plástico, el metal y los materiales ligeros de un solo uso presentan diferentes resistencias según su aplicación. La normativa debe establecer objetivos para la prevención, la reutilización y el reciclaje de residuos, sin imponer formatos inadecuados. La seguridad del transporte y la protección del producto, en particular, no deben verse comprometidas, ya que los productos dañados suelen generar costes ambientales y económicos significativamente mayores que su embalaje.
Por lo tanto, la perspectiva es clara: PPWR tiene sentido económico cuando premia la estandarización, la transparencia y el buen funcionamiento de las economías circulares. Se vuelve costoso y contraproducente cuando confunde documentación con eficacia. Las empresas también deberían considerar esta distinción internamente. Un panel de control digital no reemplaza la logística de devoluciones, y una estrategia de sostenibilidad no reemplaza la claridad en la propiedad ni las normas contractuales.
La gestión de palés se está convirtiendo en un factor competitivo
Para 2030, se prevé que el mercado se divida en dos grupos. El primero considerará la regulación como un proyecto obligatorio, complementando los procesos existentes con informes, formularios y etiquetas individuales. Sus flujos físicos se mantendrán prácticamente sin cambios, lo que generará una mayor carga administrativa. El segundo aprovechará la presión regulatoria para estandarizar los transportistas, clarificar responsabilidades, integrar datos en los sistemas operativos y reorganizar las devoluciones. Estas empresas podrán obtener mejoras en la productividad gracias a las mismas obligaciones.
La capacidad de gestionar conjuntamente los indicadores económicos y ambientales es especialmente valiosa. Un palé que se devuelve con mayor rapidez, se utiliza con más frecuencia y se repara con prontitud reduce simultáneamente las necesidades de capital, el consumo de materiales y el riesgo de fallos. En este caso, coinciden los intereses empresariales y el objetivo de la economía circular. Cuando no existe esta coincidencia, por ejemplo, con rutas de devolución extremadamente largas o alternativas reutilizables inadecuadas, deben aplicarse excepciones y análisis del ciclo de vida según corresponda.
Esta gama de productos ejemplifica una transformación más amplia en la industria europea. Los recursos ya no se evalúan únicamente en el momento de la compra, sino a lo largo de todo su ciclo de vida. La propiedad está perdiendo importancia frente a la disponibilidad y el rendimiento. Los datos se están convirtiendo en el vínculo entre el material físico, el cumplimiento legal y la gestión financiera.
Esto genera una clara prioridad para la dirección de la empresa. Los palés y demás embalajes de transporte deben integrarse en la planificación de la cadena de suministro, TI, compras, sostenibilidad y finanzas. No deben dejarse únicamente en manos del departamento de envíos ni exclusivamente del equipo de cumplimiento normativo. La experiencia operativa debe combinarse con la responsabilidad legal y económica.
La afirmación, algo provocativa, de que las empresas podrían perder cuota de mercado debido a sus palés es, por tanto, menos exagerada de lo que parece. No es el palé en sí lo que determina la competencia, sino la capacidad de gestionar de forma fiable millones de recursos operativos aparentemente pequeños. Precisamente ahí reside la importancia industrial de la nueva normativa sobre embalaje: transforma un factor de coste invisible en un indicador de rendimiento de gestión cuantificable.
Consultoría - Planificación - Implementación

Konrad Wolfenstein
Estaré encantado de servir como su asesor personal.
Puedes contactarme en wolfenstein∂xpert.digital o
Llámame al +49 7348 4088 965 .
Sus expertos en intralogística
Consultoría, planificación e implementación de soluciones completas para almacenes de gran altura y sistemas de almacenamiento automatizado - Imagen: Xpert.Digital
Más información aquí: