Canadá aspira a convertirse en un gigante del GNL: hasta 888 mil millones de dólares: lo que la ofensiva gasística de Canadá podría realmente aportar
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 17 de noviembre de 2026 / Actualizado el: 17 de noviembre de 2026 – Autor: Konrad Wolfenstein
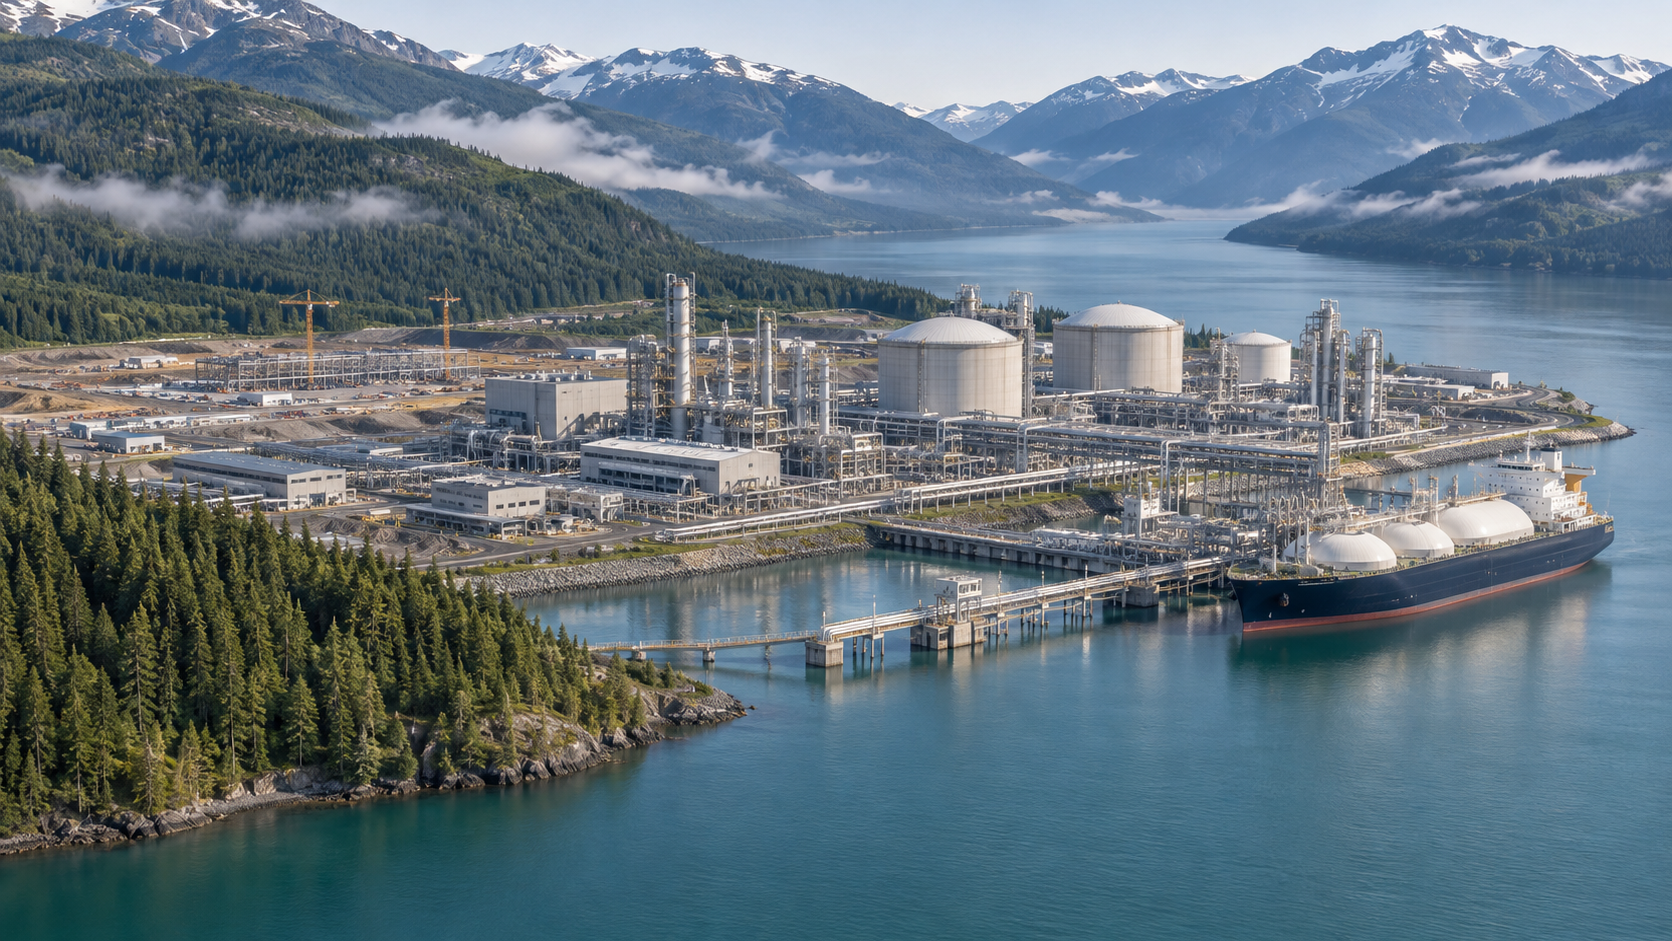
Canadá aspira a convertirse en un gigante del GNL: hasta 888 mil millones de dólares – Lo que la ofensiva gasística canadiense podría lograr realmente – Imagen creativa sobre el tema, creada con IA: Xpert.Digital
La demanda mundial de gas seguro está aumentando: ¿podrá Canadá aprovechar esta oportunidad?
¿GNL procedente de Canadá para Alemania? ¿Qué hay detrás de esta ofensiva exportadora multimillonaria?
El auge del GNL en Canadá: Cómo la crisis energética podría convertirse en un mercado multimillonario, pero los mayores obstáculos se encuentran dentro del propio país
Canadá podría convertirse en uno de los principales proveedores mundiales de gas natural licuado (GNL). Sus grandes reservas de gas natural, la estabilidad política y el acceso al océano Pacífico ofrecen condiciones favorables para ello. Las perturbaciones en los mercados energéticos causadas por la guerra Irán-Irak aumentan aún más el valor de los suministros que no necesitan transportarse a través del estrecho de Ormuz. En un escenario de expansión ambicioso, se podrían movilizar inversiones de casi un billón de dólares canadienses a lo largo de la cadena de valor del gas y el GNL para 2050.
Pero la abundancia de recursos naturales por sí sola no garantiza el éxito económico. Canadá debe coordinar sus instalaciones de extracción, oleoductos, terminales de exportación y un suministro eléctrico fiable de manera oportuna. Al mismo tiempo, necesita mano de obra cualificada, clientes a largo plazo y acuerdos viables con las regiones afectadas y las comunidades indígenas. El plan también debe funcionar incluso cuando bajen los precios de la energía, actualmente elevados, y otros países amplíen su capacidad de producción de GNL.
La cuestión central, por lo tanto, no es solo cuánto gas puede exportar Canadá, sino también a qué costo total y con qué consecuencias a largo plazo. Las previsiones van desde una expansión limitada hasta el ascenso de Canadá como superpotencia del GNL. Un análisis más detallado de los planes de Canadá revela qué significan realmente estas grandes sumas de dinero, qué empresas y regiones podrían beneficiarse y por qué la infraestructura podría convertirse en el principal obstáculo.
El mundo busca gas seguro, pero el mayor adversario de Canadá no está en el Golfo Pérsico, sino en su propio país
Canadá tiene el potencial de convertirse en uno de los principales proveedores mundiales de gas natural licuado (GNL). Sus vastas reservas de gas natural, la estabilidad política, la presencia de empresas de alto rendimiento y el acceso a dos océanos constituyen una base excepcionalmente sólida. Las perturbaciones en los mercados energéticos internacionales, exacerbadas por la guerra Irán-Irak, incrementan aún más el valor de un suministro cuyo transporte no depende del estrecho de Ormuz. Este potencial de recursos, largamente subestimado, podría generar un impulso significativo al crecimiento industrial. En un escenario de expansión ambicioso, esto podría representar casi un billón de dólares canadienses en inversiones a lo largo de la cadena de valor del gas y el GNL para 2050.
Entre un gran yacimiento de recursos naturales y un modelo de exportación económicamente exitoso se interpone un exigente reto industrial. El gas natural debe extraerse, procesarse, transportarse por gasoductos, licuarse y distribuirse. Al mismo tiempo, las instalaciones requieren electricidad, mano de obra cualificada, capital, relaciones a largo plazo con los clientes y la aceptación pública. Por lo tanto, Canadá no solo debe exportar más gas, sino también expandir simultáneamente varios sistemas de infraestructura interconectados.
Por lo tanto, la cuestión económica central no radica en si el país posee suficiente gas natural, sino en si puede llevar sus recursos a los mercados internacionales a tiempo y a precios competitivos. Esta es precisamente la tensión que rodea la ofensiva canadiense en materia de GNL: la oportunidad geopolítica es significativa, pero la ventana de oportunidad para una inversión rentable podría ser menor de lo que sugieren los precios actuales de la crisis.
La seguridad del suministro se convierte en una ventaja económica de localización
La guerra entre Irán e Irak ha vuelto a poner de manifiesto que los mercados energéticos no se rigen únicamente por los costes de producción y los volúmenes de consumo. La concentración geográfica de las instalaciones de exportación, la seguridad de las rutas marítimas y las relaciones políticas entre proveedores y consumidores también influyen en el valor económico de una fuente de energía. Cuando se restringe el transporte a través del estrecho de Ormuz, esto no solo provoca interrupciones inmediatas en las entregas, sino que también modifica las primas de seguros, las tarifas de flete y las expectativas de los participantes del mercado.
Esto plantea un doble problema para los países importadores. Deben obtener suficiente energía y, al mismo tiempo, evitar que varios contratos de suministro aparentemente independientes dependan del mismo cuello de botella en caso de crisis. Los distintos productores ofrecen una diversificación limitada si todos sus buques cisterna tienen que navegar por el mismo estrecho vulnerable.
Canadá puede aprovechar una ventaja estructural en este sentido. El GNL procedente de su costa del Pacífico no necesita transportarse a través del estrecho de Ormuz para llegar al noreste de Asia. Por lo tanto, un envío canadiense no solo representa una cantidad adicional de gas, sino también una exposición potencial a riesgos geopolíticos distribuidos de forma diferente. La combinación de grandes recursos, instituciones relativamente estables y rutas de transporte alternativas hace que el país resulte atractivo para los consumidores de energía que planifican a largo plazo.
Sin embargo, esto no implica automáticamente un aumento de precio permanentemente vinculante. Los clientes pueden estar dispuestos a pagar más por seguridad. La cantidad, no obstante, depende de sus recursos financieros y de las alternativas disponibles. La seguridad del suministro es una ventaja económica, pero no una autorización para costes de producción y construcción arbitrariamente elevados.
Dos costas ofrecen oportunidades, pero no sustituyen la infraestructura
El acceso de Canadá a los océanos Atlántico y Pacífico podría dar la impresión, en un principio, de que el país podría abastecer directamente a Europa y Asia. Sin embargo, esta visión es una simplificación económica excesiva. Los proyectos de GNL más importantes se concentran a lo largo de la costa del Pacífico de la Columbia Británica. La cuenca de Montney, de gran importancia, también se ubica en el oeste del país, en la región fronteriza entre la Columbia Británica y Alberta.
Para el mercado asiático, esto se traduce en un proceso industrial lógico: el gas del oeste de Canadá se transporta a la costa del Pacífico, se licúa allí y luego se envía por mar a los clientes asiáticos. Los proyectos existentes y planificados en el oeste de Canadá siguen este patrón. Sin embargo, las entregas directas desde la costa atlántica a Europa requerirían enlaces de transporte, plantas de licuefacción y proyectos económicamente viables igualmente eficientes. Un punto de acceso costero en el mapa no constituye automáticamente una cadena de exportación plenamente operativa.
El GNL canadiense sigue siendo relevante para Alemania. En primer lugar, las empresas europeas pueden adquirir gas de proyectos canadienses mediante contratos. En segundo lugar, la producción adicional también tiene un efecto indirecto: si los suministros canadienses cubren parte de la demanda asiática, otras cantidades de GNL pueden estar disponibles para Europa.
Esta distinción es importante. El beneficio europeo de una iniciativa canadiense de GNL no se mide únicamente por el número de buques cisterna que navegan directamente de Canadá a Alemania. Fundamentalmente, también depende de cuánto disminuya la competencia global por los suministros disponibles. Un mercado global más amplio con múltiples centros de suministro independientes puede mejorar la seguridad del suministro sin que cada importador tenga que mantener una relación de transporte directa con cada productor.
El país es rico en materias primas, pero su valor económico sigue siendo limitado
La cuenca de Montney es un componente clave de la estrategia gasística de Canadá. La región combina amplios recursos con una industria de producción ya establecida. En el ambicioso escenario de expansión, podría suministrar una gran parte del volumen adicional de gas necesario para alcanzar un nivel nacional de exportación de GNL de 100 millones de toneladas anuales. Se estima que el uso adicional de gas natural en las plantas de licuefacción asciende a aproximadamente nueve mil millones de pies cúbicos diarios.
Se estima que la base de recursos económicamente viables de Canadá asciende a aproximadamente 375 billones de pies cúbicos, suponiendo un precio inferior a tres dólares estadounidenses por millón de unidades térmicas británicas. Según los supuestos del modelo pertinente, esta base es suficiente para satisfacer la demanda interna y las importantes exportaciones de GNL durante más de medio siglo. Esto contradice la idea de que Canadá no podría mantener su estrategia exportadora tras un breve periodo debido a la insuficiencia de recursos.
Sin embargo, esta estimación no garantiza que el gas sea permanentemente barato. Los recursos económicamente viables dependen de la tecnología, los costos, los precios y las condiciones regulatorias. Si, por ejemplo, aumentan los costos de perforación, tratamiento de agua, reducción de emisiones o conexión de nuevas áreas de producción, los límites económicos de la extracción también cambiarán.
Además, existe una diferencia fundamental entre una reserva de gas existente y una producción anual disponible de forma fiable. Los nuevos pozos, gasoductos y plantas de procesamiento deben estar listos a tiempo. Los yacimientos de producción existentes no suministran la misma cantidad indefinidamente. Por lo tanto, un sector de GNL en crecimiento requiere no solo inversiones puntuales, sino también una modernización industrial continua.
La riqueza de recursos de Canadá proporciona, por tanto, una base sólida. Sin embargo, esto no exime a las empresas ni a los responsables políticos de la tarea de transformar el potencial subterráneo en una capacidad de suministro fiable y rentable a largo plazo.
Entre la ambición política y el desarrollo realista de las exportaciones
En el debate público se mencionan simultáneamente varios objetivos de expansión: alrededor de 50 millones de toneladas de GNL anuales como meta a mediano plazo, 100 millones de toneladas como ambición a largo plazo y la posibilidad de convertirse en el tercer mayor exportador mundial de GNL. Sin embargo, estas cifras describen diferentes etapas de desarrollo y no deben considerarse como un futuro garantizado.
El escenario de expansión acelerada analizado contempla una capacidad de exportación anual de hasta 100 millones de toneladas para 2050. Políticamente, esta cifra también se ha vinculado a un plazo anterior. Esto contrasta con una trayectoria de desarrollo significativamente más conservadora: sin una aceleración sustancial, se prevén aproximadamente 36 millones de toneladas anuales para 2050. La diferencia entre ambos escenarios es, por lo tanto, de 64 millones de toneladas anuales.
Esta brecha es económicamente más significativa que la impresionante cifra objetivo en sí misma. Demuestra que convertirse en un importante productor de GNL no sería simplemente una continuación de los proyectos ya aprobados. Requeriría un aumento significativo de la inversión que abarcaría simultáneamente nuevas capacidades de producción, gasoductos, suministro eléctrico e instalaciones de exportación.
Incluso un nivel potencial de exportación de alrededor de 50 millones de toneladas a principios de la década de 2030 debe entenderse, por lo tanto, como una ambiciosa estrategia de expansión. Lo que importa no es la suma de todos los anuncios de proyectos, sino las instalaciones realmente financiadas, aprobadas y, posteriormente, operativas. Existen varios niveles de riesgo económico distintos entre una idea de proyecto y una instalación de exportación que opere de manera confiable.
Por lo tanto, una evaluación objetiva distingue entre objetivos políticos, capacidad planificada, decisiones finales de inversión y el volumen real de exportaciones. Quien confunda estas categorías sobreestima rápidamente la velocidad del ascenso de Canadá.
Kitimat transforma una visión exportadora en un negocio industrial
Con LNG Canada en Kitimat, Canadá tiene acceso a gran escala al mercado internacional de GNL desde 2025. La primera fase de expansión está diseñada para una capacidad anual de 14 millones de toneladas. A finales de septiembre de 2026, las empresas participantes tomaron la decisión final de inversión para la segunda fase de expansión, que se espera que aumente la capacidad a 28 millones de toneladas anuales. El consorcio está integrado por Shell, Petronas, PetroChina, Mitsubishi y Korea Gas.
La importancia económica de esta decisión va más allá del aumento del volumen de exportaciones. Una ubicación ya existente ofrece infraestructura, experiencia operativa y relaciones consolidadas con clientes, proveedores de servicios y autoridades. Una expansión puede aprovechar estos cimientos, mientras que una ubicación completamente nueva debe crear desde cero numerosos requisitos previos.
Sin embargo, duplicar un proyecto importante ya existente no es simplemente una mejora técnica. Los planes incluyen dos unidades de licuefacción adicionales, mayor capacidad de almacenamiento, otro muelle y la ampliación de las instalaciones de suministro. El gasoducto Coastal GasLink, conectado al proyecto, también deberá modernizarse. El proyecto completo implica una inversión privada de aproximadamente 33 mil millones de dólares canadienses.
El modelo de participación facilita la comercialización: cada uno de los cinco socios asume su cuota correspondiente de producción de GNL. Esto significa que el proyecto cuenta con el respaldo no solo de inversores, sino también de empresas con sus propios canales de venta e intereses energéticos a largo plazo. Si bien esto reduce ciertos riesgos de comercialización, no elimina los riesgos relacionados con los costos de construcción ni la dependencia de la rentabilidad futura de las entregas.
Kitimat ofrece así una prueba práctica de la capacidad de Canadá para implementar grandes proyectos de GNL. Sin embargo, sería prematuro concluir que el éxito de un solo emplazamiento conducirá a una fácil replicación de proyectos similares en todo el país.
¿Qué significan realmente los 888 mil millones de dólares en términos económicos?
La perspectiva de 888 mil millones de dólares canadienses suena como una entrada masiva de dinero. Sin embargo, para ponerla en perspectiva, es fundamental aclarar qué mide esta cifra. Se refiere a la contribución acumulada al producto interno bruto (PIB) hasta 2050 en el escenario de desarrollo acelerado de la cadena de valor del gas, el GNL y los hidrocarburos líquidos asociados. No es ni un rendimiento anual ni una ganancia corporativa, ni una fuente de ingresos gubernamentales fácilmente disponible.
Esta cifra no puede simplemente sumarse al casi billón de dólares canadienses en inversiones previstas. Inversiones, ventas, ingresos y valor agregado describen procesos económicos diferentes. Una inversión, por ejemplo, genera demanda de servicios de construcción y maquinaria. El valor agregado nacional resultante puede entonces formar parte del producto interno bruto.
La cifra de 888 mil millones de dólares canadienses, equivalente a aproximadamente 564 mil millones de euros, sigue siendo notable. Sin embargo, para comparaciones internacionales, la cifra en euros es menos fiable que la original, ya que depende del tipo de cambio utilizado. Más significativo es considerar que el potencial económico se desarrollaría a lo largo de más de dos décadas.
Además, la comparación pertinente no es entre un futuro con GNL y un futuro sin industria del gas. Incluso la trayectoria de desarrollo más conservadora contempla inversiones de aproximadamente 389 mil millones de dólares canadienses y la creación de cerca de 100 000 empleos anuales, en promedio, para 2050. Por lo tanto, los beneficios adicionales de acelerar el desarrollo deben evaluarse en función de este punto de partida, y no en función de un escenario económico nulo.
Por qué unos altos ingresos por exportaciones no implican automáticamente altos beneficios
En el escenario más ambicioso, se proyecta que los ingresos empresariales canadienses a lo largo de la cadena de valor considerada alcancen aproximadamente 1,6 billones de dólares, los ingresos laborales alrededor de 405 mil millones de dólares y los ingresos fiscales cerca de 151 mil millones de dólares para 2050. Estas cifras ilustran el amplio impacto económico que podría tener dicha expansión. Sin embargo, no deben sumarse, ya que su contenido se superpone parcialmente.
Para las empresas, los ingresos por sí solos no son el factor decisivo. Un proyecto de GNL puede generar altos ingresos y aun así producir una rentabilidad insuficiente si los costos de construcción, los costos de financiación o los gastos operativos continuos son demasiado elevados. Especialmente en proyectos que requieren una gran inversión de capital, el momento en que se generan los flujos de efectivo es de suma importancia.
Inicialmente, se invierten sumas considerables en planificación, construcción e infraestructura durante varios años. Los ingresos se generan únicamente después de la puesta en marcha. Si esta se retrasa, se prolonga el período sin ingresos por exportaciones. Al mismo tiempo, pueden continuar los pagos de intereses, los costos de personal y las obligaciones contractuales.
En lo que respecta a la economía, entra en juego otro aspecto: no toda la inversión se queda en el país. Si bien la maquinaria importada y los servicios extranjeros aumentan el valor del proyecto, no generan un valor añadido canadiense equivalente. Por el contrario, los proveedores nacionales, las empresas de ingeniería y las compañías de mantenimiento pueden desarrollar capacidades industriales a largo plazo.
Por lo tanto, la calidad de un auge económico no está determinada únicamente por la cantidad de inversión. Igualmente importantes son la profundidad de la creación de valor interno, la productividad de la infraestructura en desarrollo y la distribución de los riesgos económicos.
El potencial a menudo subestimado reside en los subproductos de la producción de gas
La importancia económica de la industria del gas canadiense va más allá del metano. La extracción suele producir otros hidrocarburos como etano, propano, butano y condensado. Estas sustancias, conocidas como líquidos del gas natural, pueden afectar significativamente la rentabilidad de un proyecto de producción.
En los pozos de gas típicos, su participación en la producción se estima en alrededor del 24%, mientras que pueden representar hasta la mitad del valor económico. Esto explica por qué un proyecto de producción no puede evaluarse únicamente en función del precio del gas natural. Los precios y las oportunidades de venta de los productos asociados pueden alterar significativamente su competitividad.
El etano, el propano y el butano abren nuevos mercados, como la industria química, la calefacción y las exportaciones. El condensado también desempeña un papel fundamental como diluyente del crudo pesado canadiense. Por lo tanto, la expansión de la producción de gas puede fortalecer los vínculos con otros sectores de la industria energética.
Esto representa una oportunidad industrial, pero también un conflicto de objetivos. El acceso a materias primas adicionales puede generar valor añadido en la industria petroquímica e ingresos por exportaciones. Al mismo tiempo, una mayor vinculación con la industria de las arenas bituminosas podría complicar las evaluaciones de las políticas climáticas. Por lo tanto, sería una simplificación excesiva atribuir todo el potencial económico únicamente a la licuefacción de GNL o considerar todos los efectos asociados como inherentemente positivos.
Esto nos lleva a una perspectiva más amplia para la política de localización: el éxito no solo provendría de la construcción de terminales de exportación individuales, sino también del desarrollo de vínculos industriales competitivos entre la extracción, el procesamiento, los productos químicos, el transporte y el suministro de energía.
Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing

Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria
La certeza de la aprobación es más valiosa que la mera retórica política sobre la aceleración
Un auge del empleo requiere una clasificación precisa
La perspectiva de casi 250 000 empleos anuales es una de las cifras más impresionantes en el escenario de expansión acelerada. Sin embargo, esto se refiere al impacto promedio anual en el empleo a lo largo de una cadena de valor integral. No implica que se crearían un cuarto de millón de empleos permanentes adicionales cada año.
Igualmente importante es la distinción entre construcción y operación. Los proyectos a gran escala generan una alta demanda de trabajadores de la construcción, soldadores, ingenieros, personal de logística y proveedores de servicios técnicos durante la fase de construcción. Una vez finalizados, la necesidad inmediata de personal disminuye considerablemente, ya que las modernas plantas de GNL requieren una gran inversión de capital y están altamente automatizadas.
La segunda fase de la expansión de LNG Canada ilustra esta diferencia. Durante la fase de construcción, se prevé la creación de hasta 4000 nuevos puestos de trabajo en la planta, y aproximadamente 2100 en las estaciones compresoras adicionales a lo largo del gasoducto. En contraste, se proyecta que las operaciones posteriores generen alrededor de 90 puestos de trabajo adicionales a tiempo completo y unos 150 empleos para contratistas. Estas cifras no reflejan todos los efectos indirectos sobre el empleo, pero demuestran la importante diferencia entre la fase de puesta en marcha de la construcción y la operación sostenida de la planta.
Incluso las fases de construcción temporales pueden tener un impacto significativo en los ingresos de las regiones afectadas. Sin embargo, también pueden sobrecargar los mercados inmobiliarios, la infraestructura municipal y los servicios locales. Además, si varios proyectos de gran envergadura buscan trabajadores cualificados simultáneamente, aumentan los costes para otros sectores.
Por lo tanto, una política económica con visión de futuro debe considerar el desarrollo de habilidades, la infraestructura regional y el uso futuro de las capacidades industriales. La prosperidad duradera no se logra únicamente mediante la construcción de la mayor cantidad posible de obras, sino a través del empleo productivo a lo largo de todo el ciclo de inversión.
La verdadera competencia se da en los costes totales
Si bien el gas natural canadiense puede estar disponible a precios bajos, esto no garantiza que el GNL canadiense llegue barato al mercado. Existen numerosos costos entre la planta de producción y el consumidor: procesamiento, tarifas de gasoducto, licuefacción, financiamiento, almacenamiento y transporte marítimo. El costo total es crucial.
Los elevados costes de las nuevas infraestructuras resultan especialmente problemáticos. En los proyectos de oleoductos estudiados, los permisos en Canadá tardan, en promedio, 27 meses más que en Texas. Los costes de construcción se cotizan con un margen de beneficio del 160 %. Este margen, que no es solo 1,6 veces el coste base, equivale matemáticamente a 2,6 veces el coste base.
Sin embargo, estas cifras no reflejan una característica universalmente aplicable a todos los proyectos canadienses. El terreno, el clima, el tamaño del proyecto, el trazado de la ruta y los requisitos legales pueden generar diferencias significativas. La comparación sirve como indicador de competitividad, pero no sustituye un análisis de costos específico para cada proyecto.
Especialmente en el oeste de Canadá, la combinación de extracción económica y transporte costoso puede convertirse en un punto crítico de tensión. Un precio bajo en el yacimiento resulta poco útil si los nuevos oleoductos son tan caros que anulan la ventaja económica. Por el contrario, una infraestructura existente y bien utilizada puede mejorar significativamente la viabilidad económica.
Esto también explica por qué la ampliación de instalaciones existentes suele resultar más atractiva que la construcción de proyectos completamente nuevos. El valor económico de los oleoductos, puertos e instalaciones de suministro existentes reside no solo en el ahorro de costes de construcción, sino también en una menor incertidumbre en cuanto a la planificación y la integración técnica.
La certeza de la aprobación es más valiosa que la mera retórica política sobre la aceleración
Los procesos de aprobación prolongados aumentan los costos del proyecto, pero la rapidez por sí sola no es un indicador suficiente de calidad. Un procedimiento que inicialmente parece rápido, pero que posteriormente presenta vulnerabilidades legales, puede retrasar la implementación más que una revisión exhaustiva y confiable.
Para los inversores, la previsibilidad es fundamental. Las responsabilidades deben estar claras, los requisitos definidos desde el principio y las decisiones deben ser jurídicamente sólidas. Para proyectos que se extienden durante décadas, los marcos fiscales y regulatorios estables también son cruciales. Los cambios constantes aumentan la incertidumbre sobre los flujos de efectivo futuros y pueden elevar la rentabilidad exigida de la inversión.
Otro factor es la coordinación dentro de la cadena de valor. Una terminal necesita suficiente gas. Un gasoducto necesita clientes de transporte comprometidos. Los productores de gas son más propensos a invertir si tienen acceso a largo plazo a mercados de venta atractivos. Si estas decisiones se toman de forma aislada, cada parte involucrada debe esperar el compromiso de las demás.
Los modelos de participación integrada y los contratos coordinados pueden reducir estos obstáculos. El apoyo gubernamental también puede resolver problemas de coordinación en ciertos casos. Sin embargo, esto no debe conducir a que proyectos económicamente débiles se lleven a cabo únicamente transfiriendo permanentemente sus riesgos al público en general.
La tarea política sensata consiste en crear un marco de condiciones fiable y una infraestructura compartida. No se trata de declarar que cada planta de GNL anunciada sea un éxito nacional, independientemente de los costes y las perspectivas de venta.
Las alianzas con los pueblos indígenas determinan la viabilidad de la expansión
Los derechos e intereses económicos de las comunidades indígenas son un componente fundamental del desarrollo de la infraestructura canadiense. Considerarlos simplemente como un obstáculo o como una herramienta para acelerar el proceso sería erróneo y económicamente miope.
Los oleoductos, las instalaciones de extracción y las terminales de exportación alteran el paisaje y pueden afectar los usos tradicionales de la tierra y los medios de subsistencia locales. Por lo tanto, los proyectos viables requieren la participación pública temprana, planes de protección ambiental transparentes y acuerdos económicos justos. Si bien la participación de los propietarios puede armonizar mejor los intereses contrapuestos, no reemplaza las evaluaciones de impacto ambiental ni la toma de decisiones independiente por parte de las comunidades afectadas.
LNG Canada ofrece a cinco Primeras Naciones vecinas la oportunidad de invertir hasta mil millones de dólares canadienses en una empresa que adquirirá el futuro tanque de almacenamiento de GNL de la segunda fase de expansión. Este ejemplo demuestra cómo la participación económica puede ir más allá de los contratos de construcción a corto plazo.
Desde una perspectiva económica, la distribución del riesgo es tan importante como el potencial de rentabilidad. Una inversión genera potencial de riqueza, pero también puede implicar deuda y dependencias a largo plazo. Por lo tanto, los buenos modelos deben garantizar transparencia, financiación adecuada y capacidad de toma de decisiones independiente.
Las alianzas a largo plazo no son solo una exigencia social. También pueden mejorar la estabilidad económica de un proyecto, ya que permiten visibilizar los conflictos con mayor antelación y aumentan la calidad de los acuerdos a largo plazo.
La electricidad limpia se está convirtiendo en el factor limitante de la producción
Una ventaja competitiva clave de los proyectos canadienses de GNL reside en su menor intensidad de emisiones. Los compresores eléctricos y un suministro eléctrico relativamente poco contaminante permiten reducir las emisiones durante la producción, el procesamiento y la licuefacción. Se prevé que los proyectos canadienses tengan una intensidad de gases de efecto invernadero un 55 % menor que la de proyectos internacionales similares aún por definir. Esta cifra describe un grupo de comparación específico y no debe generalizarse a todas las emisiones de gas natural.
Sin embargo, esta misma ventaja genera dependencias adicionales en la infraestructura. Se prevé que la electrificación integral del desarrollo del GNL requerirá una producción de energía adicional de aproximadamente 3,1 gigavatios para 2050. Esto también exigirá nuevas líneas de transmisión y un mejor acceso a la electricidad para las plantas de extracción y procesamiento.
Por lo tanto, la electricidad de bajas emisiones no es un subproducto ilimitado, sino un factor de producción escaso. Los proyectos de GNL compiten potencialmente con otras inversiones industriales y con la creciente demanda de electricidad de edificios y transporte. En consecuencia, resulta crucial que no solo importe la capacidad instalada, sino también cuándo y dónde se dispone de energía eléctrica adicional de forma fiable.
En la planificación de proyectos, esto significa que una planta de GNL electrificada no puede considerarse de forma aislada. Si la terminal se termina antes de que esté disponible la conexión eléctrica, surge un nuevo riesgo operativo. Por el contrario, si las redes eléctricas se expanden en exceso para proyectos que posteriormente no se realizan, pueden generarse costes innecesarios.
Por lo tanto, la competitividad de las exportaciones de gas depende sorprendentemente en gran medida de una política eléctrica y de red exitosa.
El impacto climático está determinado por toda la cadena de suministro
Una menor intensidad de emisiones durante la producción no convierte al GNL en un recurso climáticamente neutro. Incluso con una extracción y licuefacción altamente eficientes, se siguen produciendo emisiones de dióxido de carbono durante la combustión posterior. Además, existen posibles pérdidas de metano a lo largo de la cadena de extracción, transporte y utilización.
Para una evaluación fiable, es fundamental distinguir qué emisiones se están midiendo realmente. Una comparación de plantas de licuefacción responde a una pregunta distinta a la de un análisis completo desde el pozo hasta el usuario final. Igualmente importante es el estudio de caso: ¿El GNL canadiense sustituye al gas, el carbón o el petróleo, que generan más emisiones, o desplaza las inversiones en alternativas con menores emisiones?
Bajo ciertas premisas, se proyecta que una expansión acelerada de la infraestructura de GNL en Canadá podría tener un potencial de reducción de emisiones globales de hasta 44 millones de toneladas de dióxido de carbono equivalente al año. Este resultado depende, entre otros factores, de la sustitución efectiva de procesos de producción más contaminantes u otros combustibles fósiles. No es un efecto automático de cada envío adicional de GNL.
Por lo tanto, una perspectiva equilibrada reconoce ambas partes: el gas producido con menores emisiones puede tener ventajas sobre las alternativas fósiles menos favorables. Al mismo tiempo, las infraestructuras de gas de larga duración pueden crear vínculos económicos que posteriormente podrían entrar en conflicto con la disminución de la demanda de combustibles fósiles.
Por lo tanto, la postura más creíble de Canadá no sería afirmar que se trata de un auge de los combustibles fósiles fundamentalmente respetuoso con el clima. Un enfoque más convincente sería una estrategia verificable con bajas pérdidas de metano, una medición transparente de las emisiones y un análisis minucioso de los efectos reales del desplazamiento.
El mercado global no está esperando proyectos canadienses
La mayor amenaza para los planes de expansión de Canadá podría ser que la actual crisis energética provoque un cálculo erróneo de la escasez a largo plazo. Los altos precios y la preocupación por el suministro están incrementando el interés en recibir entregas adicionales. Sin embargo, al mismo tiempo, otros productores también están respondiendo con inversiones.
A nivel mundial, los proyectos de GNL con una capacidad planificada combinada de más de 600 millones de toneladas compiten por una oportunidad de mercado adicional, que se prevé alcance aproximadamente los 176 millones de toneladas para 2050. No todos los proyectos se materializarán. Además, se espera un aumento de la oferta mundial de aproximadamente el 50 % en los próximos cinco años.
Esto podría alterar nuevamente el equilibrio de poder en el mercado. En una crisis de suministro aguda, los vendedores tienen la ventaja. Por el contrario, ante un fuerte aumento de la oferta, los compradores pueden exigir precios más bajos, condiciones contractuales más flexibles y plazos de entrega más cortos. Los proyectos planificados durante un período de escasez podrían no llegar al mercado hasta una fase de competencia mucho más intensa.
Por lo tanto, Canadá debe evitar basar sus cálculos de viabilidad económica en precios de crisis inflados permanentemente. El factor crucial es si los proyectos pueden generar rendimientos suficientes incluso en condiciones de mercado menos favorables. Esto se aplica particularmente a proyectos con altas inversiones iniciales y conexiones de transporte costosas.
En este contexto, la rapidez tiene un valor económico real. Sin embargo, no debe confundirse con la prisa. Un proyecto finalizado antes de tiempo, pero estructuralmente demasiado costoso, puede tener un rendimiento inferior a largo plazo que un proyecto ligeramente posterior con costes fiables y ventas garantizadas.
¿Quiénes podrían beneficiarse de la expansión y quiénes asumen qué riesgos?
Un auge del GNL en Canadá afectaría a diversos grupos empresariales. Productores de gas como Tourmaline Oil, Canadian Natural Resources, ARC Resources y Ovintiv podrían beneficiarse de oportunidades de venta adicionales. Empresas de oleoductos e infraestructura como TC Energy y Enbridge, así como compañías con participaciones en yacimientos de GNL como Pembina Pipeline, ocupan diferentes posiciones en la cadena de valor. Sin embargo, su participación en el sector no se traduce automáticamente en beneficios económicos igualmente elevados.
Para las empresas mineras, es importante determinar si una mayor demanda de exportación mejora los precios alcanzables y si pueden expandir su producción a costos competitivos. Un aumento en las ventas puede resultar poco atractivo si implica el desarrollo de nuevas áreas mineras particularmente costosas.
Los operadores de gasoductos necesitan contar con suficiente capacidad contratada a largo plazo. Entre sus riesgos se incluyen los costos de construcción, la utilización, las condiciones contractuales y la solvencia de sus clientes. A su vez, las plantas de GNL deben garantizar una coordinación económica del suministro, la licuefacción y la comercialización del gas.
Pembina, por ejemplo, participa en el proyecto Cedar LNG junto con la Nación Haisla. Este tipo de inversiones difieren significativamente en su perfil de riesgo de un negocio de gasoductos ampliamente diversificado o de la producción de gas puro.
Para una evaluación económica, una lista general de ganadores sería engañosa. Lo que importa son los proyectos específicos, las estructuras de financiación y qué partes interesadas deben asumir el impacto del aumento de costes o la depreciación de los precios del mercado. Un sector en crecimiento puede generar valor en su conjunto, aunque las empresas individuales aún puedan obtener resultados insatisfactorios.
Canadá puede reducir su dependencia de Estados Unidos, pero no eliminarla
La expansión de las exportaciones internacionales de GNL también responde a un objetivo de política comercial. Canadá busca ampliar sus oportunidades de venta y reducir su fuerte dependencia del mercado estadounidense. El acceso directo a clientes asiáticos y, potencialmente, europeos, puede aumentar el número de compradores potenciales y fortalecer la posición negociadora de los productores canadienses.
Desde el punto de vista económico, esta diversificación tiene sentido siempre que se logre a costos sostenibles. Un mercado de venta adicional ofrece una opción valiosa: los productores dependen menos de que un solo país vecino acepte sus cantidades crecientes en condiciones favorables.
Sin embargo, la independencia total no sería ni realista ni necesariamente deseable. Los mercados energéticos norteamericanos siguen estrechamente interconectados a través de los gasoductos, las relaciones comerciales y las inversiones existentes. El GNL complementa estas conexiones, en lugar de sustituirlas por completo.
Además, surgen nuevas dependencias. Los contratos a largo plazo con compradores asiáticos, socios financieros internacionales y el transporte marítimo global conllevan sus propios riesgos económicos y políticos. Por lo tanto, la diversificación no implica una operación exenta de riesgos, sino más bien una distribución de riesgos más amplia e, idealmente, menos correlacionada.
Para Canadá, el mayor avance no sería, por lo tanto, una ruptura radical con Estados Unidos, sino la capacidad de elegir entre varios canales de venta atractivos sin tener que subvencionar permanentemente la infraestructura creada para ellos.
Alemania obtiene nuevas opciones, pero ninguna que sustituya su propia estrategia energética
Para Alemania, el GNL canadiense adicional puede contribuir a un suministro de gas más resiliente. Un ejemplo concreto es el acuerdo de compra a largo plazo de un millón de toneladas de GNL anuales procedentes del proyecto Ksi-Lisims, previsto para su finalización, por parte de la empresa energética alemana SEFE. El estado del proyecto y su eventual puesta en marcha dependen de su desarrollo posterior.
Estas relaciones amplían la gama de proveedores. Sin embargo, no eliminan la cuestión fundamental de cuánto gas natural necesitará Alemania a largo plazo. La demanda industrial, la calefacción de edificios, la generación de electricidad, las mejoras de eficiencia y la electrificación pueden evolucionar de forma diferente. Por lo tanto, una estrategia de aprovisionamiento sólida debe contemplar múltiples escenarios de demanda.
Esto genera un conflicto de intereses entre vendedores y compradores. Las nuevas plantas de GNL suelen requerir compromisos de compra a largo plazo para garantizar la viabilidad de su financiación. Las empresas europeas, por otro lado, buscan flexibilidad en caso de que su demanda de gas disminuya más de lo previsto.
Por lo tanto, un contrato con un país proveedor políticamente estable no es automáticamente la opción más óptima desde el punto de vista económico. El precio, la duración del contrato, la flexibilidad de volumen y las oportunidades de reventa también son cruciales. La seguridad del suministro se logra mediante una cartera bien equilibrada, no simplemente reemplazando a un proveedor dominante por otro.
El GNL canadiense puede ampliar el margen de maniobra de Alemania. Sin embargo, debe considerarse un complemento a la eficiencia, la diversificación de las fuentes de aprovisionamiento y una sólida infraestructura energética nacional, no un sustituto de las mismas.
Tres trayectorias de desarrollo ilustran el alcance del potencial auge
Una primera vía plausible es una expansión limitada pero exitosa. Se implementan proyectos ya avanzados y expansiones selectas, mientras que se abandonan los proyectos costosos o con garantías insuficientes. Canadá obtiene ingresos por exportaciones y oportunidades de venta adicionales, pero se mantiene muy por debajo de su objetivo a largo plazo de 100 millones de toneladas anuales. Esta vía sería menos espectacular, pero podría ser económicamente viable.
Una segunda vía sería la aceleración industrial coordinada. La capacidad de producción, los oleoductos, las redes eléctricas y las terminales crecerían de forma coordinada. Los contratos a largo plazo con los clientes y los modelos viables de participación accionaria facilitarían la financiación. En este caso, Canadá se acercaría al ambicioso escenario que contempla inversiones de casi un billón de dólares canadienses y una contribución acumulada de 888 mil millones de dólares al producto interno bruto.
Una tercera opción sería una expansión tardía y excesivamente costosa. Se iniciarían varios proyectos en paralelo mientras la mano de obra cualificada escasea, las conexiones eléctricas son deficientes y los competidores internacionales introducen cantidades adicionales en el mercado. En consecuencia, las plantas podrían alcanzar su plena producción solo durante un período de precios más bajos.
Estos escenarios dejan claro que una mayor capacidad no siempre se traduce en mayor prosperidad. La mejor estrategia económica no consiste necesariamente en exportar cada tonelada de GNL técnicamente posible, sino en implementar aquellos proyectos cuyos beneficios a largo plazo justifiquen los costos y riesgos totales.
El éxito depende de la productividad, no de las cifras de exportación
Canadá posee una combinación excepcional de abundantes recursos, estabilidad política y una ubicación geográfica favorable para la exportación de GNL. Las perturbaciones en los mercados energéticos mundiales han incrementado el valor estratégico de esta posición. Además, con GNL Canadá y la expansión aprobada en Kitimat, existe una base industrial sobre la cual se puede construir un mayor desarrollo.
Sin embargo, este potencial auge multimillonario no garantiza la prosperidad. Estas importantes cifras económicas describen trayectorias de desarrollo condicionadas que abarcan décadas. Requieren inversión, demandan mano de obra cualificada escasa y electricidad de bajas emisiones, y dependen de un mercado global donde numerosos competidores reconocen la misma oportunidad.
Por lo tanto, una estrategia canadiense convincente debería combinar cuatro requisitos: costos totales competitivos, implementación confiable, participación equitativa y desempeño ambiental verificable. Ninguno de estos objetivos puede contraponerse permanentemente a los demás. Los subsidios baratos son de poca utilidad sin una infraestructura asequible. Los permisos rápidos son inútiles sin estabilidad jurídica. Las bajas emisiones de producción solo son convincentes si su medición es transparente.
Canadá no necesita convertirse en el tercer mayor exportador de GNL a cualquier precio para tener éxito económico. Incluso un sector más pequeño, rentable y bien integrado podría generar importantes beneficios en términos de ingresos, comercio e industria. Por el contrario, un volumen récord de exportaciones no sería un éxito si se basara en subsidios persistentemente altos, una utilización insuficiente de la capacidad o una diversificación de riesgos excesiva.
Por lo tanto, el factor decisivo no es la magnitud de la expansión anunciada del gas, sino la capacidad de transformar una ventaja de recursos, temporalmente valiosa, en capital productivo duradero. Esto es precisamente lo que determinará si Canadá aprovecha la actual crisis energética para impulsar el desarrollo estructural o si simplemente se limita a planificar su próxima gran apuesta por los recursos naturales.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna

La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.