La economía rusa está al límite: el Kremlin libra una guerra contra el crédito, y un banquero central mantiene unido el sistema
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 1 de octubre de 2026 / Actualizado el: 1 de octubre de 2026 – Autor: Konrad Wolfenstein
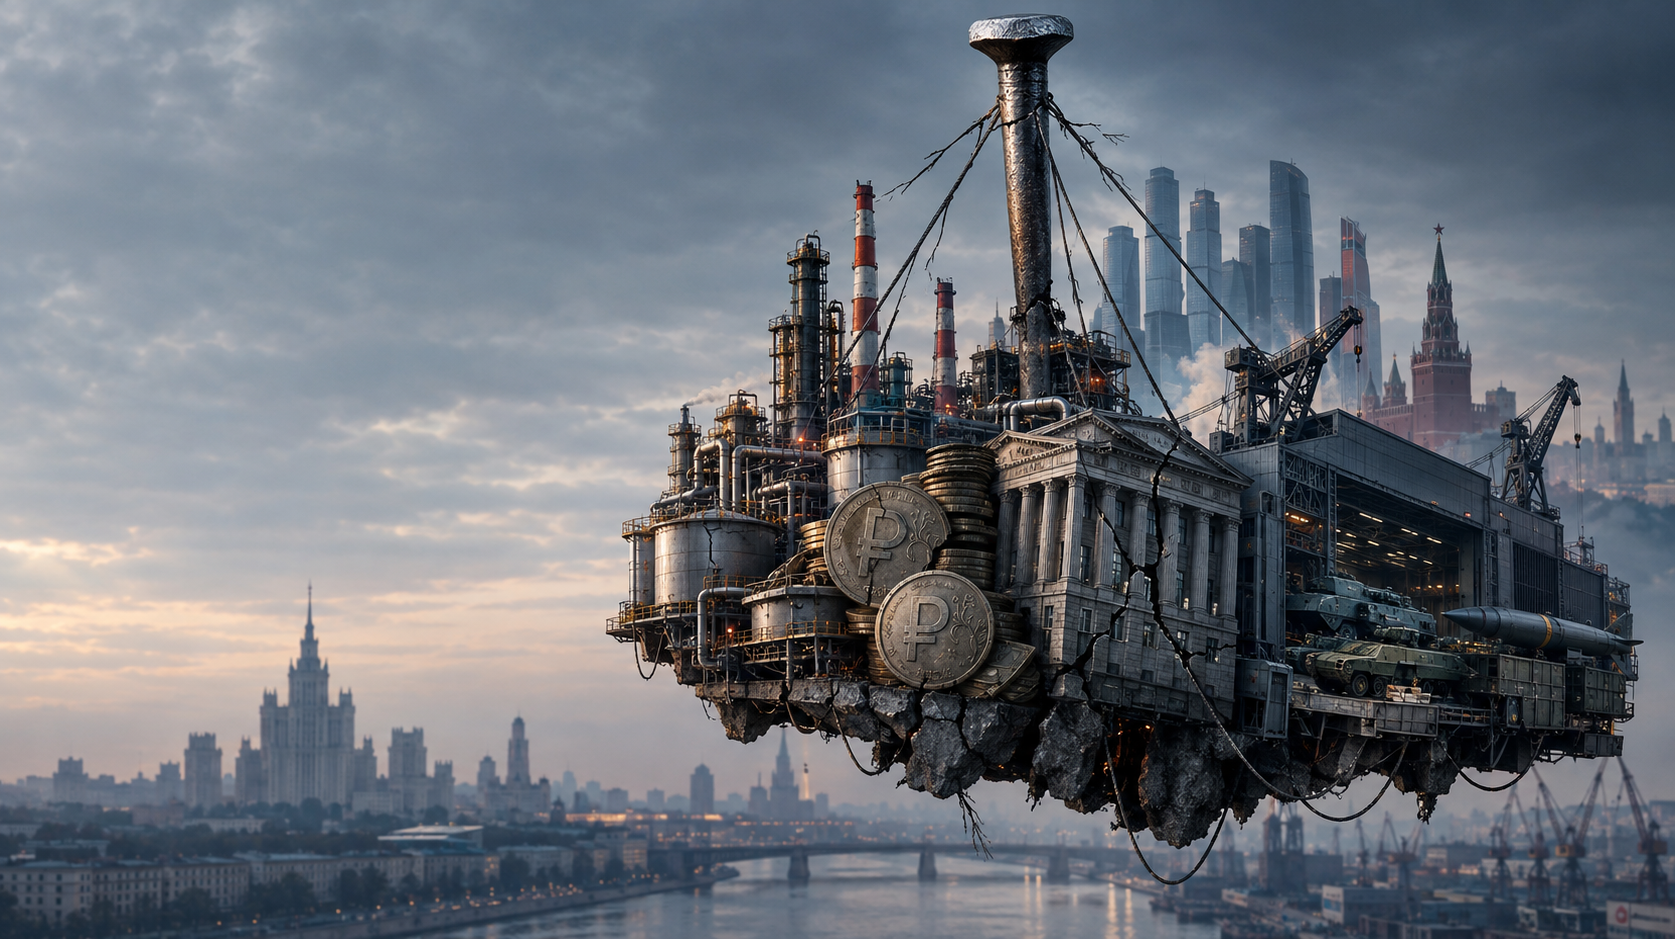
La economía rusa al límite: el Kremlin libra una guerra contra el crédito, y un banquero central mantiene el sistema a flote. Imagen creativa sobre el tema, con IA: Xpert.Digital
La economía rusa pende de un hilo: el banco central
Economía rusa: ¿El pilar fundamental sostiene la estabilidad?
2027 en detalle: El futuro del banco central ruso y su impacto en la economía
La economía rusa se encuentra en una coyuntura crítica donde convergen numerosos desafíos y la estabilidad del sistema se pone a prueba. El banco central, bajo el liderazgo de Elvira Nabiullina, suele describirse como el "único clavo" que sostiene la frágil estructura económica. Esta metáfora, acuñada por la economista rusa Alexandra Prokopenko, subraya el papel excepcionalmente importante del banco central en un modelo económico cada vez más contradictorio. Mientras Rusia lucha por gestionar las cargas del gasto militar, la inflación y las sanciones occidentales, la cuestión del futuro del banco central y de su presidente se vuelve cada vez más apremiante. Un colapso de la confianza en el banco central, o un cambio en su apoyo político, podría tener consecuencias de gran alcance para la estabilidad económica del país. Si bien la economía aún no ha colapsado, la situación actual apunta a un riesgo de gobernanza derivado de una peligrosa dependencia de una sola institución. En este contexto, la situación de Rusia se define no solo por los desafíos de la guerra, sino también por la necesidad de una estrategia económica sostenible a largo plazo.
Qué significa realmente la imagen del único clavo
La metáfora del clavo proviene de la economista rusa Alexandra Prokopenko . Esta académica trabajó como asesora del Banco Central de Rusia entre 2017 y 2022, donde entre sus responsabilidades se encontraba la comunicación de las tendencias inflacionarias. El 24 de mayo de 2026, utilizó esta metáfora en un artículo en inglés que acompañaba un análisis que coescribió con el experto financiero Alexander Kolyandr para la revista económica rusa independiente *The Bell*. En él, describió al Banco Central y a su presidenta, Elvira Nabiullina, como el clavo crucial que aún mantiene unida la economía rusa.
La afirmación alemana de que la economía rusa pende de un hilo (Stern) es, por lo tanto, una exageración periodística de la formulación original. Prokopenko no se refirió explícitamente a un solo hilo, sino al más importante. La diferencia es económicamente significativa: Rusia aún cuenta con varios elementos de apoyo, como las exportaciones de materias primas, los contratos gubernamentales de armamento, el comercio con China, los controles de capital, el endeudamiento interno y un entorno empresarial adaptable. Por consiguiente, la tesis no afirma que todo el sistema dependa únicamente de una persona o institución. Más bien, describe la importancia excepcionalmente grande del banco central para la estabilidad de un modelo económico cada vez más contradictorio.
La cita original completa de Alexandra Prokopenko, con fecha del 24 de mayo de 2026, dice lo siguiente:
La economía rusa tiene más margen de crecimiento del que algunos predicen, pero es mucho menos resistente de lo que el Kremlin quiere admitir. El pilar fundamental que la mantiene a flote es el Banco Central y Elvira Nabiullina, a quien le queda exactamente un año de mandato. Su período finaliza el 24 de junio de 2027
Lo crucial es que Prokopenko escribió "el clavo principal", queriendo decir "el clavo más importante", no "el único clavo". Por lo tanto, la frase "el único clavo" es una exageración periodística.
El banco central debe gestionar simultáneamente diversas tensiones. Su tarea consiste en frenar la inflación, estabilizar el rublo, mantener el funcionamiento del sistema bancario y evitar que el creciente gasto público y militar provoque una devaluación monetaria descontrolada. Al mismo tiempo, se enfrenta a una presión cada vez mayor por parte de empresas, empresas estatales y actores políticos que exigen tipos de interés más bajos y un acceso más fácil al crédito. Sin una política monetaria restrictiva, el elevado gasto público afectaría a una economía ya debilitada por la escasez de mano de obra, capacidad industrial y numerosos bienes intermedios. El aumento de la demanda, entonces, impulsaría los precios al alza más de lo que expandiría la producción real.
Dentro de este sistema, Elvira Nabiullina representa una tecnocracia relativamente profesional y orientada a la estabilidad. Su importancia no radica únicamente en su experiencia personal. Detrás de ella se encuentra un amplio aparato institucional que abarca la política monetaria, la supervisión bancaria, los sistemas de pago, las estadísticas y la gestión de crisis. Desde 2013, la supervisión de bancos, compañías de seguros, fondos de pensiones y mercados de valores también se ha consolidado bajo el paraguas del Banco Central de Rusia. Esto otorga a la institución una influencia excepcionalmente grande sobre prácticamente todos los ámbitos del sistema financiero.
Prokopenko ya había explicado la importancia de este papel institucional a Radio Free Europe/Radio Liberty Describió al banco central como el pilar institucional que había mantenido su credibilidad en los mercados y controlado la inflación. Desde esta perspectiva, reemplazar a Nabiullina no sería un simple cambio de personal. Podría desestabilizar precisamente la institución que hasta ahora ha garantizado la previsibilidad de la política económica.
Por lo tanto, el verdadero golpe de gracia no es ni Nabiullina sola ni el banco central como mera autoridad. Se trata de la combinación de un banco central en funcionamiento, su credibilidad profesional y la confianza política que Vladimir Putin ha depositado hasta ahora en su presidente. Según Prokopenko, la independencia de facto del banco central se basa menos en garantías legales que en esta relación personal de confianza. Esta relación protege al banco, al menos parcialmente, de las exigencias de poderosos representantes empresariales, grupos de presión estatales y facciones políticas que reclaman préstamos más baratos y una mayor influencia en las decisiones sobre los tipos de interés.
Es precisamente ahí donde reside la debilidad del sistema. La estabilidad institucional en Rusia depende en gran medida de las relaciones personales y las estructuras de poder informales. Mientras Nabiullina goce de la confianza del presidente, el banco central puede implementar decisiones perjudiciales para las empresas, los deudores y ciertos sectores del aparato estatal. Si esta protección política desapareciera, la política monetaria podría quedar aún más supeditada a los intereses financieros a corto plazo del Estado y la industria armamentística.
La cuestión de la sucesión hace que el año 2027 sea particularmente importante. El tercer y, según la legislación vigente, último mandato de Nabiullina finaliza el 24 de junio de 2027. El presidente debe proponer un candidato a la Duma Estatal con al menos tres meses de antelación. A diferencia de muchos países occidentales, Rusia carece de un proceso transparente en el que los candidatos se conozcan con suficiente antelación y de un tiempo de preparación adecuado para los mercados financieros. La decisión recae, en la práctica, en Putin y podría anunciarse poco antes de que finalice el mandato.
Existen esencialmente tres opciones. El Kremlin puede nombrar un sucesor, distribuir las responsabilidades del banco central entre varias instituciones o modificar la ley para permitirle a Nabiullina un nuevo mandato. Ninguna de estas opciones resuelve el problema fundamental. Un nuevo liderazgo primero tendría que ganarse la credibilidad. Dividir el banco central sería organizativamente complejo y podría generar nuevas fricciones. Extender el mandato de Nabiullina simplemente pospondría la decisión sin disolver la dependencia institucional que existe en ella y en la confianza de Putin.
La pérdida de esta confianza podría tener importantes consecuencias económicas. Si la nueva dirección del banco central recortara los tipos de interés demasiado pronto o de forma demasiado drástica, los préstamos y las inversiones podrían aumentar a corto plazo. Sin embargo, al mismo tiempo, se incrementarían la inflación, la presión sobre el rublo y los costes de importación. Los hogares y las empresas podrían recurrir cada vez más a divisas extranjeras o activos tangibles. El gobierno podría financiar inicialmente su deuda a un coste menor, pero tendría que aceptar una mayor inflación y una mayor pérdida de confianza.
Por lo tanto, la metáfora del clavo no describe un colapso inminente. Incluso tras un cambio en la cúpula del banco central, sus departamentos especializados, funciones de supervisión e instrumentos de política monetaria permanecerían intactos. Rusia también podría reaccionar con controles de capital, controles de precios, préstamos forzosos y otras intervenciones administrativas. Esto podría permitir que una crisis se oculte durante mucho tiempo o que se traslade a empresas, bancos, ahorradores y regiones.
La comparación apunta, más bien, a un riesgo de gobernanza. La economía rusa sobrevivió a los primeros años de la guerra no solo gracias a sus ingresos por materias primas y al gasto público, sino también porque el banco central poseía la autoridad y la credibilidad suficientes para responder a la inflación y a los riesgos del mercado financiero. La declaración de Prokopenko deja claro que esta autoridad no está garantizada automáticamente por las instituciones. Depende en gran medida de Nabiullina y de su posición dentro de la estructura de poder.
Por lo tanto, el elemento más importante no sostiene un edificio sólido. Estabiliza una estructura económica cada vez más distorsionada en la que el elevado gasto militar, el débil crecimiento civil, la escasez de mano de obra, la inflación, las sanciones y las crecientes necesidades de financiación interactúan entre sí. Mientras el banco central pueda contener estas tensiones, el sistema seguirá siendo controlable. Si su capacidad de actuación se debilita políticamente, aumenta el riesgo de que la progresiva erosión económica desemboque en una crisis monetaria, inflacionaria o financiera.
Estabilidad sin salud económica
Desde el inicio de la guerra a gran escala contra Ucrania, se ha pronosticado repetidamente un rápido colapso de la economía rusa. Esto no ha ocurrido. Este hecho suele interpretarse en los debates políticos como prueba de la ineficacia de las sanciones occidentales o como evidencia de la excepcional fortaleza de la economía rusa. Ambas conclusiones son demasiado simplistas.
Rusia superó el impacto inicial de las sanciones principalmente porque, incluso antes de 2022, contaba con importantes reservas de divisas, una deuda pública relativamente baja, exportaciones significativas de materias primas y un sistema bancario estabilizado tras crisis anteriores. A esto se sumaron los rápidos controles de capital, un drástico aumento de los tipos de interés, restricciones a las exportaciones, la reorientación de los flujos comerciales y un gasto público masivo. Como resultado, la economía no colapsó, sino que se adaptó a un nuevo modelo de funcionamiento.
Este modo puede describirse como un equilibrio negativo. La economía no colapsa, pero genera poco dinamismo productivo. El gasto público evita una recesión profunda, mientras que los altos tipos de interés, la escasez de mano de obra, las sanciones y la incertidumbre frenan la inversión privada. Las empresas de defensa crecen, mientras que muchos sectores civiles sufren el aumento de los costes, la débil demanda y el acceso limitado a la tecnología. El empleo se mantiene alto, pero el crecimiento de la productividad es débil. Los salarios suben en los sectores de alta demanda, pero parte de estas ganancias se ven mermadas por la inflación.
Para 2026, las previsiones de crecimiento fiables oscilan entre el 0,5 y el 1 por ciento. Para 2027 y 2028, muchos esperan un crecimiento de tan solo el 0,5 por ciento. Este nivel es excepcionalmente bajo para una economía con una importante demanda reprimida, elevados ingresos por materias primas y un gasto público sustancial. Este débil crecimiento indica que la demanda adicional del gobierno apenas genera nueva capacidad productiva. Se enfrenta cada vez más a una economía donde la maquinaria, la mano de obra cualificada, la logística, el crédito y los bienes intermedios importados son escasos.
Por lo tanto, el sistema ruso no es estable en el sentido de una economía sana e innovadora, sino en el de una distribución de la escasez controlada políticamente. Esta distinción es crucial. Un Estado puede mantener su capacidad militar durante años, incluso cuando la prosperidad civil, la productividad y las perspectivas de crecimiento a largo plazo disminuyen. Los sistemas autoritarios, en particular, pueden distribuir los costos económicos de manera desigual y reprimir la disidencia política. Por consiguiente, la ausencia de colapso no significa que el daño económico sea menor.
El banco central como contrapeso a la financiación de la guerra
El banco central ruso se enfrenta a un dilema clásico. El Estado está incrementando su gasto en defensa, agencias de seguridad, fabricantes de armas, soldados e infraestructura bélica. Este gasto genera ingresos y demanda. Sin embargo, dado que la economía apenas dispone de capacidad ociosa, el aumento de la demanda no se traduce en un incremento correspondiente de la producción real. En cambio, suben los precios, los salarios y las importaciones.
El banco central está respondiendo con tipos de interés elevados. Si bien el tipo de interés de referencia se redujo del 21% al 14% en 2026, el 14% sigue siendo un nivel excepcionalmente alto. Se prevé que la inflación se sitúe en torno al 6% o 7% en 2026, muy por encima del objetivo a largo plazo del 4%. El tipo de interés real, ajustado a la inflación, sigue siendo restrictivo. Esto encarece los préstamos, frena el consumo y la inversión, e intenta limitar el exceso de demanda.
Esta política es económicamente comprensible, pero políticamente inconveniente. Las asociaciones empresariales, los industriales y las empresas estatales exigen préstamos más baratos. Muchas empresas sufren costes de financiación que dificultan las nuevas inversiones y aumentan el coste del servicio de la deuda existente. Esto genera un conflicto de objetivos para el Kremlin: necesita altos niveles de inversión en defensa e infraestructura, pero al mismo tiempo quiere evitar la depreciación del rublo y que la inflación perjudique a la población.
Por lo tanto, el banco central actúa como un freno institucional en una economía cuyo liderazgo político, simultáneamente, acelera su crecimiento. Mientras este freno se mantenga creíble, los hogares y las empresas pueden confiar en que una devaluación total del rublo no es el instrumento preferido de financiación pública. Esta expectativa constituye en sí misma un activo económico. Si el banco central pierde credibilidad, incluso el temor a una futura inflación puede provocar fuga de capitales, aumento de los precios de las importaciones, ventas de rublos y un incremento acelerado de las demandas salariales.
La importancia de Nabiullina no radica en que sea la única con poder para fijar los tipos de interés. Detrás de ella se encuentra un amplio aparato de departamentos especializados, supervisión bancaria, estadísticas, sistemas de pago y gestión de crisis. Su influencia personal proviene, más bien, de la combinación de su reputación profesional, experiencia y confianza política. Puede defender decisiones impopulares y, al parecer, cuenta con el apoyo suficiente para contrarrestar, al menos parcialmente, las peticiones de una política monetaria excesivamente laxa.
El año 2027 como prueba de estrés institucional
El mandato de la gobernadora del banco central finaliza en junio de 2027. Según la legislación vigente, este es su tercer y último mandato. La ley podría modificarse, y una prórroga no es en absoluto descabellada desde el punto de vista político. Asimismo, podría nombrarse a un sucesor cualificado que continúe con la actual gestión. No obstante, subsiste un riesgo real, ya que la decisión sobre el liderazgo del banco central es, en última instancia, altamente personal.
La cuestión crucial no es solo quién asumirá el cargo. Más importante aún es qué mandato recibirá realmente esa persona. Un sucesor podría continuar con la política de estabilidad actual y mantener las tasas de interés altas hasta que las presiones inflacionarias disminuyan de forma sostenible. Sin embargo, también podría recibir la tarea de brindar un mayor apoyo al crecimiento, la producción de armamento y el financiamiento público. En ese caso, la política monetaria se orientaría más hacia intereses políticos y corto plazo.
Una bajada temprana o excesiva de los tipos de interés podría proporcionar un alivio inicial. Las empresas podrían invertir a menor coste, los bancos podrían conceder préstamos con mayor facilidad y el gobierno podría financiar su deuda a menor coste. Sin embargo, es probable que los costes se materialicen con cierto desfase: mayor inflación, un rublo más débil, aumento de los precios de las importaciones y una mayor fuga de capitales hacia activos tangibles o divisas extranjeras. Cuanto más aumente simultáneamente el gasto público, más difícil será controlar esta dinámica posteriormente.
2027 también es un año crucial debido a la convergencia de diversas dificultades. El presupuesto de defensa aumentará a 17,1 billones de rublos, un 27 % más de lo previsto inicialmente y la cifra más alta desde el inicio de la invasión a gran escala. Al mismo tiempo, se reducirá el gasto social, y la educación, la sanidad y la infraestructura civil también se enfrentarán a recortes presupuestarios. Por lo tanto, el Estado no busca reducir la economía de guerra, sino financiar una nueva etapa de su consolidación.
Por lo tanto, este año no se convertirá automáticamente en un año de colapso. Más bien, será una prueba para determinar si Rusia puede mantener su actual división del trabajo: el Estado gasta generosamente en la guerra, mientras que el banco central limita las consecuencias inflacionarias. Si esta división del trabajo fracasa, el actual equilibrio negativo se transformará en un sistema mucho más inestable.
El presupuesto está perdiendo su margen de maniobra
Las finanzas públicas de Rusia son contradictorias. Por un lado, su deuda pública formal se mantiene baja en comparación con los estándares internacionales, lo que permite al Estado contraer deuda adicional a nivel interno. Por otro lado, el acceso a los mercados de capitales occidentales es limitado, los tipos de interés son elevados y el grupo de compradores potenciales se concentra principalmente en bancos, fondos e inversores con influencia estatal rusos.
Ahora se proyecta un déficit presupuestario de hasta el 3% del producto interno bruto para 2026. Esto es casi el doble de lo previsto inicialmente. Si bien el gobierno busca reducir los déficits en los años siguientes, este plan depende de mayores ingresos fiscales, elevadas ventas de materias primas y un gasto disciplinado. La experiencia de los últimos años ha demostrado que el gasto militar suele superar las estimaciones iniciales.
Para 2027, se prevé la emisión de bonos gubernamentales por un valor aproximado de 7,7 billones de rublos, un 43 % más que el año anterior. Esto impulsará la financiación de la guerra hacia el sistema financiero nacional. Los bancos comprarán bonos gubernamentales y, simultáneamente, otorgarán préstamos a empresas estratégicamente importantes. Formalmente, se trata de una financiación basada en el mercado. Sin embargo, en un sistema cada vez más controlado, la línea entre las decisiones de inversión voluntarias y la asignación de capitales políticamente deseada se difumina.
El Fondo Nacional de Bienestar Social aún proporciona un colchón financiero, pero sus recursos disponibles son limitados. A principios de septiembre de 2026, el fondo total ascendía a aproximadamente 13,19 billones de rublos. De este total, poco menos de 4 billones de rublos eran líquidos, lo que corresponde a cerca del 1,7 % del producto interno bruto previsto. La diferencia entre el volumen total y los activos líquidos es crucial: una gran parte del fondo está compuesta por inversiones en acciones y tenencias a largo plazo que no pueden utilizarse fácilmente para la financiación del presupuesto diario.
Por lo tanto, Rusia no está al borde de la insolvencia. El Estado puede aumentar los impuestos, emitir bonos, aplazar el gasto e imponer mayores gravámenes a las empresas. También puede recurrir a la represión financiera, lo que significa que puede desviar una mayor parte del ahorro y los balances bancarios hacia la financiación estatal. Sin embargo, esto no elimina los costos. Simplemente se trasladan a las inversiones privadas, los ahorradores, las empresas y los presupuestos futuros.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna

La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Las armas están desplazando al Estado civil: El impacto en la economía rusa
Las armas están desplazando al Estado civil
El creciente gasto militar está transformando la estructura del presupuesto ruso. Se prevé que el gasto en defensa alcance los 17,1 billones de rublos para 2027. Si se incluyen la seguridad interna, la Guardia Nacional, la policía y los servicios de inteligencia, una porción aún mayor del presupuesto estatal se destinará a actividades militares y represivas.
Al mismo tiempo, se prevé que la financiación de los programas sociales disminuya aproximadamente un 7 %. La educación, la sanidad y las infraestructuras también sufrirán una reducción del gasto real. Incluso si el gasto nominal aumenta en ciertas áreas, la inflación podría erosionar parte de estos avances. Por lo tanto, el impacto real no solo se refleja en recortes presupuestarios, sino también en oportunidades de inversión perdidas: hospitales que permanecen sin modernizar, escuelas de menor calidad, proyectos de transporte aplazados y menor apoyo a la investigación civil.
El gasto militar puede incrementar el producto interno bruto a corto plazo. Un tanque, misil o dron fabricado se registra como valor añadido en las estadísticas. Sin embargo, desde una perspectiva económica, esto solo genera beneficios futuros limitados. Una máquina para una fábrica civil puede producir bienes adicionales durante años. La munición se consume o se almacena. Si bien aumenta la producción estadística, no incrementa el capital productivo de la sociedad en la misma medida.
La economía de guerra genera, por lo tanto, una paradoja del crecimiento. Puede generar un alto nivel de empleo, salarios crecientes en las regiones productoras de armamento y fábricas a plena capacidad, mientras que el potencial de producción a largo plazo disminuye. Los trabajadores cualificados migran a empresas prioritarias para el sector militar, y las empresas civiles pierden personal, préstamos y repuestos. El Estado compra a precios inflados, lo que hace que las ineficiencias sean menos visibles. Los beneficios se privatizan o se redistribuyen políticamente, mientras que los riesgos recaen cada vez más en bancos estatales y arcas públicas.
El pleno empleo como señal de alerta
Un desempleo muy bajo suele considerarse un signo de fortaleza económica. En Rusia, cada vez más, es un signo de escasez. La movilización, la emigración, el declive demográfico, las cuantiosas pérdidas bélicas y la expansión de la producción armamentística han reducido la oferta de mano de obra. Al mismo tiempo, el ejército, los organismos de seguridad, las empresas de defensa, la industria de la construcción y las empresas civiles compiten por los mismos trabajadores.
Ingenieros, técnicos, conductores, obreros de la construcción, especialistas en informática y trabajadores industriales cualificados escasean especialmente. Las empresas responden con salarios más altos, bonificaciones por contratación, criterios de selección menos estrictos y la captación de personal de otras empresas. Esto aumenta los ingresos de ciertos grupos, pero no automáticamente la productividad. Cuando las empresas tienen que pagar mucho más por el mismo trabajo, los costes unitarios suben y, con ellos, la presión sobre los precios.
Además, existe una distorsión regional. Los centros de producción de armas y las regiones con altas bonificaciones por reclutamiento se benefician en parte de la financiación gubernamental. Otras zonas pierden jóvenes, trabajadores cualificados y su base impositiva. Las familias reciben paga o compensación militar, pero estas transferencias no sustituyen el desarrollo regional sostenible. Generan ingresos directamente vinculados a la participación en la guerra y la lealtad al Estado.
El problema se agrava demográficamente. La población rusa está envejeciendo, la natalidad es baja y parte de su población joven y con buena formación ha emigrado. La inmigración procedente de Asia Central puede paliar la escasez de mano de obra, pero es políticamente controvertida e insuficiente para cubrir todas las carencias. Por lo tanto, la escasez de mano de obra no es simplemente una consecuencia temporal de la guerra, sino que se está convirtiendo en un obstáculo a largo plazo para el crecimiento.
El petróleo sigue siendo el sustento material
Si el banco central es el pilar institucional, el petróleo y el gas siguen siendo la principal fuente de ingresos. Los ingresos por exportaciones de materias primas proporcionan divisas, fortalecen el rublo y financian el presupuesto estatal. Rusia ha redirigido gran parte de su comercio petrolero hacia Asia y ha establecido una flota paralela, seguros alternativos y nuevos sistemas de pago. Esto le ha permitido mitigar parcialmente el impacto de las sanciones occidentales.
Sin embargo, este ajuste no está exento de inconvenientes. Rutas de transporte más largas, reducciones de precios, intermediarios, mayores costos de seguros y limitaciones tecnológicas reducen los ingresos. El factor crucial no es solo la cantidad exportada, sino el precio real obtenido tras aplicar todos los descuentos y costos. Si el precio mundial del petróleo cae o las sanciones se aplican con mayor rigor, la situación presupuestaria podría deteriorarse rápidamente.
La reducción prevista del precio del petróleo, que determina la regla presupuestaria, a 50 dólares por barril a partir de 2027 demuestra que el propio gobierno está calculando con mayor cautela. Una regla más conservadora puede estabilizar la economía a largo plazo, pero a corto plazo exige mayores impuestos, más endeudamiento o una reducción del gasto. Cuanto mayores sean los compromisos militares, más sensible será el sistema a las fluctuaciones de los ingresos procedentes de las materias primas.
Las industrias del diésel y las refinerías también se han convertido en un riesgo. Los ataques a las refinerías, los costos de reparación, la escasez temporal y las restricciones a la exportación impactan directamente los precios del combustible y la logística. El gobierno puede limitar las exportaciones para abastecer el mercado interno, pero esto reduce los ingresos potenciales en divisas e impuestos. Los ataques a la infraestructura ejercen su impacto económico no tanto a través de la destrucción total de instalaciones individuales, sino a través de reparaciones recurrentes, interrupciones en la producción, costos adicionales de seguridad e inseguridad.
China estabiliza a Rusia al tiempo que aumenta su dependencia
China se ha convertido en el socio económico más importante de Rusia, representando actualmente aproximadamente el 35% de su comercio exterior. El país compra energía y materias primas, y suministra maquinaria, vehículos, productos electrónicos, componentes industriales y una gran proporción de bienes que pueden utilizarse directa o indirectamente con fines militares. Sin los canales comerciales chinos, la adaptación a las sanciones occidentales habría sido mucho más difícil.
Sin embargo, la relación es asimétrica. Rusia necesita a China más de lo que China necesita a Rusia. Pekín puede influir en los precios, las condiciones de pago y las cadenas de suministro. Las empresas rusas deben adaptarse a los estándares, las plataformas y las opciones de financiación chinas. Allí donde los proveedores occidentales han abandonado el mercado, las empresas chinas suelen aparecer no solo como sustitutos, sino como competidores dominantes.
Están surgiendo nuevas relaciones comerciales para las pequeñas y medianas empresas, pero muchos proveedores rusos se ven presionados simultáneamente por los productos chinos más baratos. Rusia sigue dependiendo de las importaciones para tecnologías futuras y componentes industriales sofisticados. La cooperación en energía nuclear, infraestructura y materias primas puede ser estratégicamente importante, pero no puede sustituir una modernización tecnológica integral.
De este modo, China evita un colapso económico abrupto, pero no resuelve los problemas estructurales de Rusia. Simplemente los pospone. La anterior dependencia de los mercados europeos y la tecnología occidental está dando paso a una mayor dependencia de un único socio asiático. Para Moscú, esto es geopolíticamente aceptable porque China mitiga la presión de las sanciones occidentales. Sin embargo, en el plano económico, significa menor poder de negociación.
Corea del Norte, Irán y nuevas rutas de circunvalación
La cooperación con Corea del Norte e Irán es especialmente significativa desde una perspectiva militar y logística. Corea del Norte puede proporcionar municiones, equipo militar y personal. Los proyectos conjuntos de infraestructura, incluyendo nuevas rutas de transporte transfronterizas, facilitan el intercambio a largo plazo. Para Rusia, esto amplía el círculo de Estados dispuestos a ignorar políticamente las sanciones occidentales.
Irán proporciona conocimientos técnicos y componentes para la producción de drones. La cooperación abarca no solo sistemas terminados, sino también conocimientos de producción, cadenas de suministro y aplicaciones militares. Esto permite a Rusia localizar parte de su producción de armamento y reducir su dependencia de las importaciones directas. Al mismo tiempo, genera nuevas dependencias de la electrónica, la maquinaria y los productos intermedios.
Las relaciones con países como Malasia y otras naciones del Sur Global también están cobrando importancia. Abren mercados de venta, canales de pago, comercio intermediario y oportunidades de inversión. Estos contactos son valiosos para Rusia, pero no deben equipararse a una reorientación económica completa. Muchos de estos países desean comerciar sin quedar permanentemente vinculados a Moscú. Están aprovechando la necesidad de Rusia de encontrar socios alternativos para negociar condiciones favorables.
La nueva red hace que las sanciones sean más permeables y aumenta la resistencia. Al mismo tiempo, el comercio se vuelve más complejo, costoso y opaco. Un mayor número de intermediarios implica mayores márgenes de beneficio, plazos de entrega más largos y mayores riesgos legales. Rusia aún puede adquirir muchos bienes, pero a menudo a precios más elevados y con menor garantía de calidad.
Las expropiaciones generan control a corto plazo y desconfianza a largo plazo
La adquisición o gestión temporal de empresas extranjeras forma parte de la estrategia de aislacionismo económico de Rusia. Los activos de las corporaciones occidentales pueden ser puestos bajo control estatal, transferidos a propietarios rusos o vendidos bajo condiciones políticamente determinadas. Para el Kremlin, esto ofrece varias ventajas a corto plazo: las plantas de producción se mantienen operativas, se preservan los puestos de trabajo y los agentes nacionales adquieren activos en condiciones favorables.
A largo plazo, sin embargo, esta política empeora las condiciones de inversión. Los derechos de propiedad se vuelven dependientes de la lealtad geopolítica. Incluso las empresas de países no directamente implicados en las sanciones deben considerar un mayor riesgo político. En consecuencia, el capital exige mayores rendimientos, se mantiene a corto plazo o simplemente no fluye hacia el país.
Las consecuencias van más allá de las marcas o fábricas individuales. Las redes de producción modernas requieren contratos fiables, repuestos, software, control de calidad y financiación a largo plazo. Si bien una fábrica puede adquirirse físicamente, la experiencia en gestión, las cadenas de suministro internacionales y los avances tecnológicos no se transfieren con la misma facilidad. Por lo tanto, la sustitución de importaciones a corto plazo puede generar pérdidas a largo plazo en calidad y productividad.
Los ataques y el sabotaje aumentan el coste total de la economía
La creciente importancia de los ataques contra instalaciones energéticas, logísticas e industriales está modificando el cálculo de costes de la guerra. No solo se ven afectadas las refinerías y almacenes rusos, sino también la infraestructura de Ucrania y otros países de Europa del Este. Los ataques contra almacenes pertenecientes a empresas internacionales demuestran que las redes logísticas civiles se están viendo arrastradas al conflicto militar.
El daño económico no se limita a los edificios destruidos. Las empresas invierten en refugios antiaéreos, vigilancia, sistemas de respaldo, redistribución de almacenes y seguros. Se desvían las rutas de transporte, se incrementan los inventarios y se alargan los plazos de entrega. Si bien estos gastos generan demanda, no aumentan la productividad. Representan el costo de mantener un nivel de rendimiento ya existente.
Los supuestos actos de sabotaje en países europeos y el refuerzo de la seguridad fronteriza, por ejemplo en la frontera entre Finlandia y Rusia, también contribuyen a este aumento de costes. Europa invierte más en protección, vigilancia y preparación militar. Rusia, a su vez, debe destinar recursos adicionales para proteger sus instalaciones, puertos, líneas ferroviarias e infraestructura energética. De este modo, la guerra genera costes de transacción y seguridad permanentemente más elevados para ambas partes.
El sistema bancario se está convirtiendo en el canal de financiación del Estado
Los bancos rusos capearon los primeros años de la guerra mejor de lo que muchos observadores esperaban. Los controles de capital, el apoyo gubernamental, la flexibilización de las regulaciones y los altos márgenes de interés contribuyeron a estabilizar el sistema. Sin embargo, su función está cambiando. Los bancos se están convirtiendo cada vez más en instrumentos de las prioridades gubernamentales.
Financian empresas armamentísticas, compran bonos del Estado y otorgan préstamos a empresas estratégicamente importantes. Mientras el Estado se proteja indirectamente contra las pérdidas, los riesgos pueden permanecer ocultos. Los problemas surgen cuando las empresas ya no pueden generar suficientes ingresos debido a las altas tasas de interés, la disminución de la demanda civil o la falta de tecnología. Entonces, aumentan los préstamos morosos, mientras que los bancos acumulan simultáneamente mayores cantidades de títulos públicos.
Se desarrolla una estrecha relación entre el Estado, los bancos y la industria armamentística. Si un sector se ve presionado, los demás deben apoyarlo. El Estado puede recapitalizar los bancos, pero esto reduce su flexibilidad fiscal. Los bancos pueden otorgar préstamos a las empresas, pero esto inmoviliza capital. El banco central puede proporcionar liquidez, pero una ayuda excesivamente generosa conlleva el riesgo de generar presiones inflacionarias adicionales.
Por lo tanto, una crisis de banca abierta no es el escenario más probable a corto plazo. Un deterioro gradual de la calidad crediticia, enmascarado por garantías gubernamentales, normas sobre balances y reestructuración de la deuda, es más probable. El precio es una asignación de capital cada vez más ineficiente.
La fuerza militar y la debilidad económica son compatibles
La creciente presión sobre la economía rusa no implica automáticamente que la amenaza militar para la OTAN vaya a disminuir a corto plazo. Un Estado puede sacrificar el desarrollo civil y aun así movilizar considerables recursos para las fuerzas armadas, misiles, drones y agencias de seguridad. El aumento previsto del gasto en defensa para 2027, en particular, demuestra que las prioridades militares no se están reduciendo a pesar de la debilidad económica.
Por lo tanto, sería peligroso que Europa confundiera el agotamiento económico con una situación estratégica favorable. Rusia puede mantener o expandir sus capacidades militares a costa de la prosperidad futura. Una economía civil más débil incluso podría aumentar el incentivo político para la confrontación si el régimen basa cada vez más su legitimidad en la guerra, los discursos de amenaza y la movilización nacional.
Al mismo tiempo, los factores económicos limitan la calidad y la duración del poder militar. La escasez de mano de obra, el retraso tecnológico, los altos costos de financiación y la infraestructura deteriorada dificultan la conversión eficiente de fondos en armamento, personal y eficacia operativa. Por lo tanto, lo que importa no es solo el tamaño del presupuesto de defensa, sino también qué bienes y capacidades reales se pueden producir con él.
Los vínculos políticos de los gobiernos europeos con Moscú, los debates sobre las negociaciones y las diferentes evaluaciones de la amenaza rusa también influyen en la unidad occidental. Para Rusia, los contactos diplomáticos, los intereses económicos y los conflictos políticos internos en Europa pueden ser tan importantes como las relaciones comerciales directas. Por lo tanto, la resiliencia económica es también una función geopolítica de la capacidad para eludir las sanciones y dividir las coaliciones opuestas.
Incluso la paz sería económicamente difícil
El cese de las hostilidades proporcionaría un alivio económico a Rusia, pero no implicaría automáticamente el retorno a una economía normal en tiempos de paz. Millones de empleados, numerosas regiones y grandes empresas dependen ahora, directa o indirectamente, de contratos militares. Una rápida disminución de esta demanda podría provocar el colapso de la producción, los salarios y los presupuestos regionales.
Al mismo tiempo, sería necesario reintegrar a los soldados, atender a los heridos y reubicar al personal militar en empleos civiles. Las empresas de defensa no podían simplemente cambiar a productos civiles competitivos. Es probable que las sanciones solo se flexibilizaran gradualmente y en función de acuerdos políticos. Los inversores extranjeros se mantuvieron cautelosos debido a los riesgos legales y geopolíticos.
Por lo tanto, el Kremlin tiene un incentivo económico para no interrumpir abruptamente la demanda militar. Incluso en caso de un alto el fuego, podrían continuar los elevados niveles de gasto militar, el aumento de tropas y las inversiones en seguridad. La economía de guerra se transformaría entonces, potencialmente, en una economía permanentemente militarizada.
La paradoja de la paz reside en que el fin de la guerra abriría mejores oportunidades de desarrollo a largo plazo, pero podría desencadenar una crisis de ajuste a corto plazo. Cuanto más se prolongue la militarización, más difícil será el retorno a un modelo de crecimiento civil.
Lo que el discurso público revela y lo que oculta
Un análisis de 68 artículos sobre la economía de guerra y la geopolítica rusas revela un marcado énfasis en las pérdidas militares y las consecuencias inmediatas de la guerra en Ucrania. Treinta y un artículos, el 45,6 %, abordan este tema. Otros 12 artículos, el 17,6 %, examinan a Rusia como una amenaza militar y estratégica para la OTAN. En conjunto, estas dos perspectivas representan casi dos tercios de los informes analizados.
Se presta mucha menos atención a la nacionalización de empresas extranjeras, la cooperación con Corea del Norte, el intercambio económico con China, el gasto internacional en armamento, los casos de sabotaje, la cooperación con Irán en materia de drones y las iniciativas diplomáticas. Algunos artículos abordan la industria del diésel, los territorios del norte, las relaciones económicas con Malasia, la seguridad fronteriza finlandesa, los ataques a almacenes logísticos occidentales y los vínculos políticos de Hungría con Moscú.
Esta distribución refleja con precisión la dinámica visible del conflicto, pero subestima los mecanismos económicos subyacentes. La política del banco central, la calidad crediticia, la financiación pública, la productividad, la escasez de mano de obra y el desplazamiento fiscal generan titulares menos llamativos que los ataques con drones o las ofensivas militares. Sin embargo, son cruciales para la viabilidad a largo plazo de la economía de guerra rusa.
Además, existe un problema metodológico. Los informes múltiples o casi idénticos pueden dar demasiada importancia a ciertos temas. Si el mismo informe aparece en varios portales o si un informe de agencia es recogido por muchos medios de comunicación, el número de artículos aumenta sin generar información independiente adicional. La frecuencia de publicación en los medios mide la atención, no automáticamente la relevancia económica.
Por lo tanto, un enfoque de monitoreo equilibrado debería incluir categorías separadas para la política monetaria, el presupuesto, los ingresos energéticos, el mercado laboral, los bancos, la capacidad industrial, el comercio exterior y la dependencia tecnológica, además de los eventos militares. Solo la combinación de estos indicadores revela si el sistema simplemente se está empobreciendo o si realmente se dirige hacia una inestabilidad aguda.
Cinco posibles vías de desarrollo
En el escenario más favorable para el Kremlin, el banco central se mantiene bajo una gestión profesional, la inflación disminuye gradualmente, los precios del petróleo se mantienen suficientemente altos y China conserva abiertos sus canales comerciales. El crecimiento seguiría siendo débil, pero el sistema podría funcionar durante varios años. La población sufriría pérdidas reales de prosperidad sin una crisis financiera abierta.
En un segundo escenario, la política monetaria se politiza aún más después de 2027. Los tipos de interés se reducirían demasiado pronto, lo que no aliviaría la presión sobre las empresas y el gobierno. A corto plazo, esto podría estimular la inversión y el crédito. Sin embargo, a medio plazo, es probable que se produzca una depreciación del rublo, una mayor inflación y una creciente desconfianza en los depósitos bancarios y los bonos del Estado.
Una tercera vía de desarrollo sería el predominio fiscal. En este escenario, la política monetaria y fiscal se alinearía cada vez más con las necesidades de financiación del Estado. Los bancos tendrían mayor presencia en bonos del Estado, financiarían preferentemente a empresas estratégicas y desplazarían a los prestatarios privados. El sistema seguiría siendo controlable, pero se volvería cada vez más dependiente del Estado y menos productivo.
El cuarto escenario sería una crisis externa. Una caída significativa en los precios del petróleo, sanciones más estrictas contra las redes de transporte y pago, o daños graves a las refinerías podrían afectar simultáneamente los ingresos por exportaciones y los ingresos fiscales. En ese caso, el gobierno tendría que implementar recortes más rápidos, aumentar los impuestos, utilizar las reservas o flexibilizar las políticas monetarias y crediticias.
En el quinto escenario, Rusia transita hacia una economía de movilización aún más integral. Los precios, el capital, la producción y la mano de obra estarían sujetos a un control administrativo más estricto. Esto podría permitir priorizar la producción militar durante un período más prolongado. Sin embargo, la prosperidad civil, la innovación y la eficiencia económica disminuirían aún más. Esta situación podría persistir políticamente durante más tiempo del que sugieren los modelos de mercado, pero conlleva una creciente represión.
El verdadero precio de la estabilidad
La economía rusa no está al borde de un colapso espectacular. Posee demasiadas materias primas, demasiados mecanismos de control estatal y demasiadas vías de escape internacionales como para que un solo impacto pueda necesariamente derrumbar todo el sistema. Al mismo tiempo, la idea de una economía de guerra robusta y autosuficiente es engañosa.
El crecimiento es débil, la inflación excesiva, los tipos de interés restrictivos y la inversión civil se ve obstaculizada. El gobierno aumenta los impuestos y la deuda, sacrificando el gasto social y productivo en favor de las prioridades militares. China estabiliza el comercio exterior, pero a cambio gana influencia. El alto nivel de empleo oculta una grave escasez de mano de obra y de personal cualificado. Los ingresos procedentes de las materias primas siguen siendo indispensables, mientras que su extracción se vuelve más costosa y arriesgada.
Hasta ahora, el banco central ha impedido que estas contradicciones se agraven simultáneamente. Este es el núcleo de la metáfora del clavo único. La metáfora se vuelve inexacta si se interpreta como una predicción de un colapso automático tras la posible salida de Nabiullina. En ese caso, las instituciones, los controles y la coerción fiscal se mantendrían. Sin embargo, es precisa como advertencia contra una peligrosa concentración de la estabilidad económica en un número limitado de tecnócratas profesionales y la confianza política que aún se les otorga.
Lo crucial no es si Rusia entrará en impago en 2027. Un escenario más probable es una forma más dura de estabilidad económica: menor crecimiento, mayor intervención estatal, impuestos más altos, menor prosperidad civil y una dependencia cada vez mayor del gasto militar. Esto podría permitir que el sistema dure más de lo que esperan sus críticos, pero a un costo cada vez mayor.
Por lo tanto, la economía rusa no pende de un hilo. Depende del petróleo, de China, de la financiación forzosa, de la demanda estatal, del control administrativo y de un entorno empresarial adaptable. Pero el banco central es el elemento clave que impide que estos apoyos contradictorios se conviertan en un caos. Si este elemento se reemplazara, se debilitara o se viera afectado políticamente en 2027, no necesariamente se produciría un colapso inmediato. Sin embargo, aumentaría significativamente el riesgo de que la erosión económica progresiva se agravara hasta convertirse en una crisis macroeconómica abierta.
📈🚀 De la visibilidad a la confianza 👀🤝 Tu camino escalable con Xpert.Digital

De la visibilidad a la confianza: Su camino escalable con Xpert.Digital - Imagen: Xpert.Digital
En el sector B2B industrial, las relaciones comerciales sostenibles rara vez surgen de la noche a la mañana. Se desarrollan paso a paso, a través de la visibilidad, la relevancia profesional, los puntos de contacto recurrentes y la creciente confianza. El modelo de 4 etapas de Xpert.Digital aborda precisamente esto: ofrece un camino estructurado que comienza con un punto de entrada manejable y puede evolucionar hacia una colaboración más profunda en el desarrollo de negocios si es necesario.
En lugar de basarse en promesas publicitarias grandilocuentes, este modelo prioriza la relación con el cliente. Las empresas comienzan con indicadores claros y fáciles de calcular, y luego deciden, según su propia experiencia, hasta dónde quieren ampliar la colaboración. Un factor clave para este proceso de construcción de confianza sin interrupciones: la plataforma evita por completo la publicidad molesta, por lo que el enfoque editorial se centra exclusivamente en la experiencia de las empresas.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.