El regulador de valores investiga a Nvidia: ¿Está Nvidia cometiendo errores con sus prácticas de negociación circular? – Imagen creativa sobre el tema, con IA: Xpert.Digital
Nvidia bajo presión: ¿Qué tan riesgosas son las interconexiones multimillonarias en el negocio de la IA?
¿Auge de la IA o ciclo económico? ¿Por qué los inversores están analizando más de cerca el negocio de Nvidia?
Nvidia financia su auge de IA con: Nvidia entre ganancias récord y auditoría de la SEC: ¿Qué tan sostenible es el crecimiento?
Nvidia se beneficia de la expansión global de la infraestructura de IA como pocas otras empresas. Pero el fabricante de chips ya no es solo un proveedor: mediante inversiones de capital, compromisos de compra a largo plazo y garantías, también apoya a las empresas que necesitan sus chips y capacidad de centros de datos. Esto puede acelerar la expansión y, al mismo tiempo, generar una estrecha interrelación entre los riesgos de ventas, capital y financiación.
Una investigación reciente de la Comisión de Bolsa y Valores de Estados Unidos (SEC) sobre las prácticas contables de Nvidia plantea nuevas interrogantes. Aún no se conocen con exactitud los asuntos que se están examinando ni la fecha de inicio de la investigación. Una investigación no constituye prueba de ninguna infracción normativa. Del mismo modo, no se ha establecido que las estructuras de financiación dentro del negocio de la IA sean el objeto específico de la revisión. Sin embargo, surge una pregunta importante para los inversores: ¿Qué porcentaje de la demanda proviene de clientes que pueden financiar sus inversiones con sus propios ingresos y qué porcentaje depende del apoyo financiero del ecosistema de la IA?
La respuesta no reside ni en la interpretación generalizada del auge de la IA como un ciclo monetario artificial ni únicamente en los ingresos récord de Nvidia. La cuestión crucial es si los centros de datos y los chips financiados generan una demanda de pago sostenida, y si se obtienen rendimientos razonables tras descontar los costes de electricidad, financiación, mantenimiento e inversiones necesarias para la sustitución de componentes. (Revisado: la ortografía suiza se ha adaptado a la alemana y se ha corregido la ortografía de la introducción).
Relacionado con esto:

Nvidia bajo presión: Cuando el líder del mercado de la IA se convierte en el financiador de su propio auge
Quienes cofinancian a sus clientes no solo venden fichas, sino que también asumen sus riesgos
Nvidia se enfrenta a una prueba crucial que va mucho más allá del desarrollo de chips de IA de alto rendimiento. La cuestión económica clave ahora es cuán independiente y resiliente es la demanda de la infraestructura de la que depende gran parte del auge global de la IA. Las participaciones accionariales en clientes, los compromisos de compra a largo plazo y las garantías para proyectos de centros de datos han transformado al fabricante de chips en un importante actor financiero. Este papel puede acelerar el crecimiento. Sin embargo, también puede significar que los riesgos de ventas, las pérdidas en las participaciones accionariales y las obligaciones financieras entren en juego simultáneamente durante una recesión.
Este acontecimiento cobra mayor relevancia debido a la reciente investigación de la Comisión de Bolsa y Valores de Estados Unidos (SEC) sobre las prácticas contables de Nvidia. No se han revelado los detalles de la investigación ni la fecha de inicio de la misma. Una investigación no constituye prueba de ninguna infracción normativa. Tampoco se ha establecido que los acuerdos de financiación dentro del negocio de IA sean el objeto específico del procedimiento. Sin embargo, la noticia aborda un tema delicado: los inversores necesitan poder evaluar qué ingresos se generan a partir de una demanda de clientes viable de forma independiente y qué riesgos financieros adicionales asume Nvidia más allá de su negocio tradicional de distribución.
Por lo tanto, la perspectiva adecuada se sitúa entre dos extremos. El auge de la IA no puede descartarse sin más como un mero esquema para generar dinero artificial, ni los ingresos récord son suficientes para disipar todas las dudas sobre su estructura financiera. La cuestión crucial es si la nueva infraestructura generará beneficios económicos más duraderos que sus costes de construcción, financiación y mantenimiento.
Una crisis de confianza cambia nuestra percepción de las cifras empresariales excepcionales
El 20 de noviembre de 2026, las acciones de Nvidia sufrieron una caída temporal de alrededor del doce por ciento durante la sesión, alcanzando los 128,75 dólares. Para el jueves anterior, ya habían perdido aproximadamente un 22 por ciento desde principios de año. El mencionado doce por ciento representa una fluctuación temporal del precio y no debe interpretarse como la pérdida final del día. Sin embargo, esta reacción ilustra el significativo cambio en la percepción de la empresa.
Una alta capitalización bursátil no se basa únicamente en las ganancias más recientes. Incorpora las expectativas sobre las ganancias futuras, las oportunidades de crecimiento y la fiabilidad de la información disponible. Si alguno de estos pilares flaquea, incluso las empresas con una sólida gestión operativa pueden sufrir pérdidas de valoración significativas.
En Nvidia, convergen varias incertidumbres. Entre ellas se incluyen las prácticas contables, la calidad de la demanda financiada, el control de los pasivos a largo plazo y el gobierno corporativo tras la salida del veterano CEO Jensen Huang. Estos problemas deben analizarse por separado. Un problema de liderazgo no implica necesariamente un error contable. Una transacción financiera compleja no es automáticamente económicamente inviable. Sin embargo, en conjunto, estas incertidumbres pueden aumentar la prima de riesgo que los inversores exigen por una participación.
Desde el punto de vista económico, esto significa que, incluso si las ganancias esperadas se mantienen sin cambios, una menor confianza podría reducir su valor de mercado actual. Si además se consideran menores márgenes futuros o mayores cargas financieras, ambos efectos se amplifican.
Por lo tanto, el precio de las acciones no es ni una sentencia judicial ni un análisis exhaustivo de la empresa. Sin embargo, demuestra que el mercado de capitales ya no se centra únicamente en la velocidad de crecimiento de la IA. Cada vez más, presta atención a su financiación, verificabilidad y resiliencia.
La crisis de liderazgo tiene relevancia económica, pero no sustituye un análisis del balance
La salida de Jensen Huang es particularmente significativa para Nvidia, ya que el cofundador moldeó la estrategia, la comprensión tecnológica y la imagen pública de la compañía durante décadas. Tras la revelación de sus relaciones personales y las acusaciones relacionadas, renunció a su cargo de CEO. La directora financiera, Colette Kress, asumió inicialmente el liderazgo de forma interina. El consejo de administración aceptó la renuncia de Huang y descartó su regreso al puesto principal. Por lo tanto, una descripción simplista del despido como un asunto ya resuelto no reflejaría con precisión la situación públicamente conocida.
Para una evaluación económica, los detalles privados no son decisivos. Las relaciones personales cobran relevancia cuando afectan a posibles conflictos de intereses, líneas jerárquicas internas, el manejo de información confidencial o la independencia de las decisiones empresariales.
Se presta especial atención a la relación con Alice Huang, exejecutiva de Megaspeed, una empresa con sede en Singapur que era un importante cliente de chips de Nvidia. Las autoridades estadounidenses investigan posibles infracciones de las normas de control de exportaciones relacionadas con Megaspeed. Además, existen acusaciones de inteligencia que no pueden considerarse hechos probados. China ha rechazado la acusación de espionaje; Megaspeed ha mantenido la legalidad de sus prácticas comerciales.
El vínculo económico entre la cultura de liderazgo y el valor corporativo se basa en el control y la confianza. Cuando una corporación realiza inversiones significativas y ofrece garantías a largo plazo, debe ser transparente en cuanto a cómo se revisan, aprueban y supervisan dichas decisiones. Cuanto más dominada esté una organización por un solo líder, más cruciales se vuelven los mecanismos de control independientes.
Por lo tanto, una investigación exhaustiva debería examinar por separado la responsabilidad individual, los controles de exportación, el cumplimiento interno y la contabilidad. Si bien mezclar estos temas generaría titulares sensacionalistas, probablemente ocultaría los riesgos económicos reales.
La actividad operativa se mantiene excepcionalmente sólida
A pesar de la crisis de confianza, Nvidia presenta un nivel de rentabilidad inusual en el sector. En el segundo trimestre del año fiscal 2027, que finalizó el 26 de julio de 2026, la compañía generó ingresos de aproximadamente 96.200 millones de dólares. En comparación con el mismo trimestre del año anterior, esto representó un crecimiento del 106 %. El negocio de centros de datos aportó alrededor de 89.000 millones de dólares, con un crecimiento del 117 %. El margen bruto fue del 75 %, y el beneficio operativo se situó en torno a los 63.700 millones de dólares.
Estas cifras son fundamentales para comprender el contexto. Nvidia no es una empresa que dependa principalmente de rondas de financiación continuas para mantener su negocio principal. Genera importantes beneficios operativos y, por lo tanto, tiene la capacidad de financiar otras partes de su ecosistema.
El trimestre siguiente tampoco mostró inicialmente una desaceleración operativa significativa. Para el tercer trimestre del año fiscal 2027, se reportaron ingresos de aproximadamente US$115.8 mil millones y una utilidad neta de aproximadamente US$65.3 mil millones. Los ingresos del centro de datos alcanzaron aproximadamente US$107.6 mil millones. El margen bruto fue del 74.8 por ciento.
Sin embargo, estas cifras no responden a todas las preguntas. Los altos beneficios del proveedor pueden coincidir con dificultades de financiación para sus clientes. Del mismo modo, la infraestructura puede tener una gran demanda hoy en día, aunque su rentabilidad a largo plazo siga siendo incierta.
Aquí reside precisamente el desafío analítico: la verdadera fortaleza del negocio actual y la incertidumbre en torno a la viabilidad económica de todo el ciclo de inversión pueden coexistir. Quienes se centran únicamente en los riesgos subestiman la solidez financiera de Nvidia. Quienes se centran únicamente en las ganancias pueden pasar por alto el importante cambio en el perfil de riesgo futuro.
La cadena de suministro se ha convertido en una densa red de financiación
Una relación de suministro tradicional parece sencilla: un fabricante entrega un producto, el cliente paga y asume el riesgo de su uso. En el sector de la infraestructura de IA, esta división de funciones se está volviendo cada vez más incompleta.
Nvidia suministra aceleradores y otros componentes de sistema a proveedores de servicios en la nube, operadores de centros de datos y otros clientes. Al mismo tiempo, la compañía invierte en empresas del ecosistema de IA o asume compromisos que facilitan su financiación. Los desarrolladores de modelos necesitan potencia de cálculo, los socios de infraestructura construyen las instalaciones necesarias y los inversores financian proyectos mediante contratos a largo plazo con los clientes.
Esto crea una red de interdependencias. Un contrato a largo plazo con un desarrollador de modelos puede facilitar la financiación de un centro de datos. Su operador solicita hardware a Nvidia. A su vez, una inversión o garantía de Nvidia puede fortalecer la solvencia o la capacidad crediticia de una empresa participante.
Esta estructura cumple una clara función industrial. Los grandes proyectos de infraestructura a menudo fracasan no por un único problema técnico, sino porque deben cumplirse simultáneamente varios requisitos previos. Sin una demanda fiable, no hay financiación. Sin financiación, no se crea capacidad. Sin capacidad, el cliente no puede ampliar adecuadamente su oferta de productos.
El apoyo financiero puede resolver este cuello de botella en la coordinación. Sin embargo, se vuelve problemático cuando la seguridad económica de los participantes se basa principalmente en promesas mutuas y muy poco en pagos ya fiables de clientes finales independientes. En tales casos, la red parece más estable de lo que realmente es ante una decepción compartida por la demanda. Esta superposición de relaciones de oferta, participación y garantía configura el debate en torno al comercio circular mediante IA.
Por qué un ciclo monetario no demuestra ventas ficticias
El término "transacción circular" sugiere que el dinero simplemente se mueve de un lado a otro para simular un crecimiento artificial. Sin embargo, esta conclusión no se justifica automáticamente.
Cuando un fabricante invierte capital en un cliente y este posteriormente adquiere el equipo que realmente necesita, tanto la inversión como la venta pueden ser económicamente viables. Los factores cruciales son la prestación de servicios tangibles, la equidad de los términos contractuales y el desarrollo de un modelo de negocio sostenible por parte del cliente.
Un experimento mental simplificado ilustra la diferencia. Si un proveedor de equipos invierte mil millones de dólares estadounidenses en un operador que los utiliza para aumentar su capacidad de procesamiento y luego vende servicios rentables de forma constante a clientes independientes, la financiación puede generar valor productivo. Sin embargo, si la demanda externa no se materializa y el operador solo puede adquirir nuevos equipos con la ayuda de nuevas inyecciones de capital, la dependencia de la financiación continua aumenta.
La entrada de capital, los ingresos por ventas y las ganancias son tres indicadores distintos. Un inversor intercambia dinero por una participación accionaria. Un proveedor recibe un pago por productos o servicios. El valor que la inversión conserva posteriormente y la rentabilidad del sistema en su conjunto solo se hacen evidentes con el tiempo.
Por lo tanto, la cuestión central no es si el dinero regresa a su origen. Esto ocurre en muchas cadenas de suministro. La pregunta crucial es qué producción económica adicional se genera durante el proceso y quién, en última instancia, asume sus costos con sus propios ingresos.
Asimismo, un nuevo inversor financiero independiente no resolverá automáticamente el problema fundamental. El capital externo también puede financiar capacidades permanentemente no rentables. Una nueva cara entre los inversores no sustituye la demanda sostenible.
La financiación de OpenAI demuestra la nueva dimensión que está alcanzando
La interrelación entre la provisión de capital y el negocio de infraestructura es particularmente evidente en el caso de OpenAI. En febrero de 2026, se anunció una ronda de financiación de 110 mil millones de dólares. De esta cantidad, 30 mil millones se destinaron a Nvidia y SoftBank, y 50 mil millones a Amazon. La valoración resultante de la compañía se estimó en alrededor de 840 mil millones de dólares.
El momento oportuno es crucial. Las negociaciones previas sobre posibles inversiones aún no constituían entradas de capital definitivas. Del mismo modo, el anuncio de una suma total no implica necesariamente que el monto completo esté disponible de inmediato. El compromiso inicial de Amazon fue de 15 mil millones de dólares; otros 35 mil millones estaban sujetos a condiciones.
Paralelamente, Amazon y OpenAI acordaron utilizar dos gigavatios de capacidad de computación basados en los chips Trainium de Amazon. Esto vincula directamente la inversión de capital con un acuerdo estratégico de infraestructura.
Para Amazon, esto va más allá de una simple inversión financiera. La compañía puede aumentar la utilización de la capacidad de AWS, impulsar la adopción de sus propios chips de IA y fortalecer su posición frente a otros proveedores de servicios en la nube. Nvidia, por su parte, presta servicio a un cliente importante en el ámbito de la computación para IA y participa de su potencial incremento de valor.
Microsoft sigue siendo una parte importante de este sistema gracias a sus colaboraciones y relaciones en la nube ya existentes. Sin embargo, estas diversas relaciones no deben interpretarse como una generalización que asuma que todas las empresas mencionadas tienen contratos, riesgos o condiciones de inversión idénticos.
Incluso una posible salida a bolsa de OpenAI no constituiría una prueba económica de la rentabilidad del modelo de negocio. Podría ampliar el acceso al capital y promover la publicación de información financiera estandarizada. Sin embargo, la verdadera prueba seguiría siendo la misma: un uso cada vez mayor debe generar ingresos para sostener el desarrollo, la investigación y la infraestructura a largo plazo.
Relacionado con esto:

Las inversiones convierten las oportunidades de venta en riesgos adicionales para los activos
Las inversiones estratégicas pueden generar ventajas significativas para Nvidia. Un cliente satisfecho podría adquirir más hardware, fortalecer la adopción de la plataforma y, al mismo tiempo, aumentar el valor de la participación. Esto permite a Nvidia obtener beneficios potenciales en múltiples niveles.
Este efecto múltiple también funciona a la inversa. Si una empresa participante se ve presionada, Nvidia puede sufrir simultáneamente una disminución en los pedidos y una caída en el valor de su inversión. Si existen garantías adicionales u obligaciones de compra, se añade otra capa de riesgo.
Por lo tanto, a efectos de valoración, es importante no equiparar las participaciones de inversión con los desembolsos anuales. El valor contable de una cartera varía no solo por las nuevas adquisiciones, sino también por las desinversiones, las ganancias y las pérdidas por depreciación.
El estado de flujos de efectivo de Nvidia para el primer semestre del año fiscal 2027 muestra compras de instrumentos de capital por un total aproximado de 42.400 millones de dólares. Al mismo tiempo, se excluyeron las ganancias derivadas de dichos valores, por un monto aproximado de 23.700 millones de dólares, al conciliar el ingreso neto con el flujo de efectivo operativo. Estas cifras demuestran que el desempeño de las ganancias ahora también se ve influenciado por los activos financieros.
Esto no implica que el negocio en funcionamiento sea débil. Simplemente significa que analizar el resultado general se vuelve más complejo. Quien desee evaluar la rentabilidad sostenible debe diferenciar entre las ganancias por ventas de productos y las variaciones en el valor de la cartera de inversiones.
Incluso un gran número de inversiones no garantiza una amplia diversificación del riesgo. Si muchas empresas de la cartera dependen de los mismos mercados de capitales, los mismos clientes principales y la misma expectativa de un aumento del gasto en IA, sus riesgos siguen estando estrechamente interrelacionados.
Las garantías transfieren los riesgos sin hacerlos desaparecer
El papel cada vez más importante de Nvidia se hace aún más evidente en las garantías y los compromisos a largo plazo. El apoyo al centro de datos de SB Energy en el condado de Pike, Ohio, es particularmente significativo. Inicialmente, el proyecto prevé proporcionar aproximadamente 4,25 gigavatios de capacidad de TI. La garantía está limitada a 105 mil millones de dólares y está vinculada a contratos de arrendamiento a largo plazo con una filial de OpenAI.
Dicha garantía no equivale a una salida de efectivo inmediata que supere el monto máximo. Los factores decisivos incluyen las condiciones que la activan, el progreso del proyecto, los plazos y los ingresos potenciales derivados de la recuperación de activos. En este proyecto, las salvaguardas adquieren relevancia gradualmente con la finalización de cada fase de construcción. Los contratos de arrendamiento subyacentes tienen una duración de 20 años.
Desde el punto de vista económico, este apoyo mejora la financiación de un proyecto cuyos riesgos, de otro modo, recaerían principalmente sobre el promotor, el arrendador o el prestamista. El socio con mayor solidez financiera asume parte de la incertidumbre, facilitando así el desarrollo de capacidades centradas en su tecnología.
Sin embargo, esto no elimina el riesgo. Simplemente cambia su naturaleza.
La calidad de las posibles reclamaciones de recurso es fundamental. Si el garante puede exigir el reembolso al deudor original tras un pago, esto solo reduce la carga de forma fiable si dicho deudor mantiene su solvencia. Sin embargo, la propia situación económica que da origen a la garantía también puede debilitar el valor de la reclamación de reembolso.
Para el tercer trimestre, la exposición financiera máxima de Nvidia derivada de diversas garantías se estimó en aproximadamente 118 mil millones de dólares. Esta cifra máxima no representa una pérdida prevista ni un pago inmediato. Sin embargo, demuestra que el análisis de la compañía debe ir mucho más allá del crecimiento de los ingresos y los márgenes de los chips.
Los compromisos de compra pueden estimular el mercado o sustituir la demanda
Además de las garantías, los compromisos de uso o compra de capacidad en la nube tienen una gran importancia económica. Los compromisos correspondientes de Nvidia con ciertos proveedores de servicios en la nube para IA, que ascienden a aproximadamente 36.000 millones de dólares estadounidenses, se describieron para finales de julio de 2026. Estos compromisos suelen extenderse durante varios años. La carga restante puede disminuir si la capacidad se vende a terceros o si la utiliza la propia Nvidia.
Para un operador, un acuerdo de este tipo puede marcar la diferencia entre un proyecto de expansión financieramente viable y uno que no lo sea. Un cliente fiable reduce la incertidumbre sobre los ingresos futuros. De este modo, los prestamistas pueden evaluar el proyecto con mayor benevolencia.
Esto representa una oportunidad estratégica para Nvidia: la mayor capacidad en la nube facilita el uso de su plataforma y puede impulsar las ventas de hardware. Si posteriormente esta capacidad es utilizada por clientes independientes, el compromiso habrá superado una barrera temporal de entrada al mercado.
El problema surge cuando el apoyo financiero no puede reembolsarse porque la demanda prevista de los mercados de terceros no se materializa. En ese caso, la financiación inicial se convierte, de hecho, en una asunción permanente de riesgos relacionados con la utilización de la capacidad.
Por lo tanto, el indicador decisivo no sería únicamente la cantidad absoluta de nuevos compromisos. Un indicador más significativo sería la rapidez con la que los compromisos existentes se satisfacen con la demanda real de los clientes y el beneficio económico que Nvidia obtiene de la potencia de cálculo que utiliza.
El estado de flujos de efectivo proporciona una imagen más detallada que el estado de resultados
La solidez financiera de Nvidia es considerable. A finales de julio de 2026, la compañía contaba con aproximadamente 56.600 millones de dólares en efectivo y deuda cotizada en bolsa. Su patrimonio neto ascendía a casi 229.000 millones de dólares. En el primer semestre del ejercicio fiscal, Nvidia generó un flujo de caja operativo de aproximadamente 74.400 millones de dólares.
Sin embargo, conviene analizar con más detalle la cronología. En el segundo trimestre, el beneficio neto de aproximadamente 59.700 millones de dólares se vio contrarrestado por un flujo de caja operativo de unos 24.100 millones de dólares. En el trimestre anterior, el flujo de caja operativo había ascendido a aproximadamente 50.300 millones de dólares.
Entre los cambios clave del segundo trimestre se incluyó una salida de efectivo de aproximadamente 22.300 millones de dólares debido al aumento de las cuentas por cobrar y al efectivo adicional inmovilizado en inventarios. Las ganancias por valoración de las inversiones también tuvieron que ajustarse al conciliarlas con los flujos de efectivo operativos.
Estas diferencias no demuestran ninguna irregularidad. Las empresas de rápido crecimiento suelen requerir más capital circulante debido a que las entregas y los pagos se producen de forma escalonada. Precisamente por ello, su desarrollo continuo es fundamental.
Si las cuentas por cobrar aumentan de forma constante a un ritmo significativamente mayor que la actividad comercial, surgen dudas sobre las condiciones de pago, la estructura de la cartera de clientes y la capacidad de cobro. Sin embargo, si vuelven a convertirse en activos líquidos tras un periodo de buena actividad, la situación podría ser temporal.
De igual modo, el flujo de caja libre reportado no es sinónimo de un fondo de distribución completamente libre de riesgos. Las inversiones estratégicas, las adquisiciones y los posibles pagos de garantías futuras quedan fuera de algunas definiciones comunes de flujo de caja libre. Por lo tanto, una empresa puede reportar un alto flujo de caja libre al mismo tiempo que compromete un capital adicional significativo.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna


La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
CoreWeave pone de relieve la brecha entre crecimiento y rentabilidad
CoreWeave demuestra por qué el rápido crecimiento y las dificultades financieras van de la mano
Si bien Nvidia genera altos márgenes de beneficio, la situación es diferente para los operadores de infraestructura especializada. CoreWeave ilustra cómo pueden divergir drásticamente el crecimiento de los ingresos, los requisitos de capital y los costos de financiación.
En el segundo trimestre de 2026, la compañía generó ingresos por aproximadamente 2.575 millones de dólares, un 112% más que en el mismo periodo del año anterior. Sin embargo, registró una pérdida neta de aproximadamente 626 millones de dólares. Los gastos netos por intereses ascendieron a aproximadamente 640 millones de dólares, lo que representa casi una cuarta parte de los ingresos trimestrales.
Un EBITDA ajustado de aproximadamente 1.510 millones de dólares, o un margen correspondiente del 59%, inicialmente da la impresión de una alta eficiencia operativa. Sin embargo, para un modelo de negocio intensivo en capital, esta métrica solo responde parcialmente a la pregunta sobre la rentabilidad.
Los pagos de intereses representan costos significativos en una expansión financiada con un alto nivel de deuda. La depreciación, por su parte, busca reflejar el desgaste económico de los activos utilizados. Ignorar ambos factores ofrece poca información sobre si el capital total invertido generará una rentabilidad suficiente a largo plazo.
La brecha de financiación se hace aún más evidente en el estado de flujos de efectivo. Los flujos de efectivo operativos, que ascendieron a aproximadamente 679 millones de dólares estadounidenses, se vieron compensados por inversiones en propiedades, planta y equipo, así como en software relacionado, por un valor aproximado de 6.422 millones de dólares estadounidenses durante el trimestre. Por lo tanto, la diferencia fue de aproximadamente 5.740 millones de dólares estadounidenses.
Dicha brecha puede justificarse económicamente durante una fase de rápida expansión. Sin embargo, debe cubrirse mediante capital propio, préstamos u otras fuentes de financiación. La cuestión crucial es si la expansión actual se convertirá posteriormente en una infraestructura que genere ingresos suficientes tras cubrir los costes operativos y las mejoras necesarias.
Una gran cartera de pedidos pendientes no garantiza un retorno de la inversión
A finales de junio de 2026, CoreWeave tenía una cartera de pedidos pendientes de aproximadamente 104 mil millones de dólares. Estas cifras son importantes para la planificación y la financiación, pero no deben confundirse con el efectivo disponible ni con los beneficios ya generados.
La cartera de pedidos pendientes describe los ingresos futuros previstos derivados de las relaciones contractuales existentes. El momento en que se generan los pagos depende, entre otros factores, de si el servicio acordado se presta a tiempo y de las condiciones contractuales aplicables.
Esta distinción es especialmente importante para los centros de datos. Los edificios, las conexiones eléctricas, la refrigeración, la tecnología de red y los servidores deben ser compatibles técnica y temporalmente. Un contrato por sí solo no eliminará los retrasos en la construcción ni la capacidad insuficiente de la red.
Oracle se enfrenta a una cuestión fundamental similar, aunque su estructura empresarial y su situación financiera inicial no pueden equipararse a las de un operador especializado en la nube de IA. Los contratos a largo plazo con grandes clientes pueden garantizar las inversiones. Sin embargo, su valor económico depende de los costes asociados, el calendario de pagos y la fiabilidad con la que la contraparte cumple sus obligaciones.
Un cliente particularmente importante puede, por un lado, brindar seguridad en la planificación, pero, por otro, aumentar la dependencia. Si incumple sus obligaciones, la infraestructura debe comercializarse en otro lugar. Cuanto más estandarizado y versátil sea un sitio, más fácil debería ser encontrar usos alternativos. Sin embargo, los diseños técnicos específicos para cada cliente pueden generar costos de adaptación adicionales.
Por lo tanto, la evaluación depende no solo de la cantidad de pedidos pendientes, sino también del flujo de caja libre esperado después de deducir todos los gastos necesarios.
Las deudas convierten las pequeñas desviaciones en grandes problemas
Al 30 de junio de 2026, CoreWeave reportó pasivos con intereses por aproximadamente $35.1 mil millones (excluidos los arrendamientos) y pasivos por arrendamientos operativos por aproximadamente $16.3 mil millones. Estos se compensaron con un patrimonio neto de aproximadamente $5 mil millones. Los pasivos por deuda y las obligaciones de arrendamiento difieren legal y económicamente; por lo tanto, no deben tratarse indistintamente como si fueran el mismo concepto. Sin embargo, ambos representan obligaciones de pago fijas.
La financiación mediante deuda puede aumentar la rentabilidad del capital si los activos se utilizan correctamente y sus rendimientos superan los costes de financiación. Por el contrario, agrava las pérdidas si los ingresos no alcanzan las expectativas.
Esta vulnerabilidad surge de la diferente volatilidad de los ingresos y los gastos. Los precios de alquiler de la capacidad de procesamiento pueden disminuir, mientras que los intereses y los pagos del arrendamiento se mantienen inicialmente iguales. Por lo tanto, un operador puede experimentar un mayor uso y aun así enfrentar presión financiera si los precios caen más rápido que los costos unitarios.
Una combinación de menor demanda, menor valor de las garantías y mayor dificultad para refinanciar resultaría particularmente problemática. Esto no solo reduciría las ganancias actuales, sino que también empeoraría la capacidad de refinanciar los pasivos existentes.
Por lo tanto, el riesgo de la expansión de la IA no puede evaluarse únicamente en función del precio de las acciones. Los plazos de los préstamos, los vencimientos, los calendarios de reembolso y las garantías contractuales suelen tener un impacto más directo en la capacidad de una empresa para llevar a cabo sus planes de inversión.
La vida útil del hardware determina la inversión de capital real necesaria
Una parte importante del análisis de costo-beneficio se refiere a la vida útil de los aceleradores de IA. Las generaciones más recientes pueden ofrecer un mayor rendimiento y una mejor eficiencia energética. Sin embargo, esto no significa que los sistemas más antiguos se vuelvan inmediatamente inutilizables o inútiles.
Un contrato para la capacidad de la serie A100, vigente hasta 2029, demuestra que incluso una familia de productos lanzada en 2020 puede seguir siendo rentable. Sin embargo, esto no significa que todos los dispositivos vayan a estar en funcionamiento durante nueve años, ni que el hardware más antiguo conserve sus precios de alquiler o márgenes originales.
Desde el punto de vista económico, es necesario distinguir entre la vida útil técnica y la económica. Una GPU en funcionamiento puede, técnicamente, seguir realizando tareas. Sin embargo, solo resulta económicamente atractiva si sus ingresos justifican los costos de electricidad, operación y otros gastos evitables.
Para los prestamistas, el precio que un sistema podría alcanzar al venderlo también es relevante. Este valor residual depende no solo del estado del equipo, sino también de la oferta del mercado, la eficiencia energética, el soporte de software y la demanda de la clase de rendimiento correspondiente.
La presión conjunta sobre las ventas puede reducir aún más el valor de las garantías. Si muchos operadores se ven obligados simultáneamente a deshacerse de sistemas antiguos o liquidarlos debido a dificultades financieras, es posible que no se pueda alcanzar el valor residual previsto.
Por lo tanto, una financiación conservadora no debería suponer que cada generación de hardware generará rendimientos igualmente altos durante muchos años. Del mismo modo, sería igualmente irrealista descartar por completo todos los aceleradores antiguos en cuanto se lance un sucesor.
Los contratos inmobiliarios a largo plazo no se ajustan automáticamente a los ciclos tecnológicos cortos
Los centros de datos de IA constan de activos con vidas útiles muy diferentes. El terreno, las estructuras de los edificios y las conexiones eléctricas de alto rendimiento pueden seguir siendo utilizables durante mucho tiempo. Los servidores, la tecnología de red y los aceleradores pueden necesitar ser reemplazados o actualizados mucho antes.
Por lo tanto, un contrato de arrendamiento de 20 años no garantiza que el equipo técnico instalado originalmente funcione de manera rentable durante el mismo período. Es posible que se requieran varias generaciones de hardware y modificaciones importantes durante la vigencia del contrato.
Esta asimetría temporal afecta a toda la planificación de capital. Un proyecto puede parecer atractivo a nivel de construcción y, sin embargo, requerir financiación adicional debido a que las inversiones en reemplazos técnicos surgen antes de lo previsto.
El valor residual también debe evaluarse según sus componentes. Una ubicación con una conexión de red fiable puede seguir siendo económicamente valiosa incluso si los servidores instalados pierden atractivo. Por el contrario, una arquitectura de refrigeración o alimentación altamente especializada puede requerir ajustes cuando los nuevos sistemas presenten requisitos diferentes.
En lo que respecta a garantías y financiación, esto significa que la calidad de los activos garantizados es al menos tan importante como su coste de adquisición original. Una visión global de todo el campus puede ocultar riesgos que solo se hacen evidentes al analizar por separado el terreno, los edificios, los servicios públicos y el hardware informático.
La electricidad no es solo un factor de coste, sino también un límite al crecimiento
La magnitud de la expansión de la IA no puede comprenderse sin considerar el suministro de energía. Se proyectaba que la demanda mundial de electricidad para centros de datos alcanzaría aproximadamente los 485 teravatios-hora en 2025. Una proyección clave para 2030 es de alrededor de 950 teravatios-hora. Si bien estas previsiones no son definitivas, ilustran la magnitud de la demanda adicional.
Para ciertos proyectos, una conexión de red oportuna puede ser más importante que un precio bajo del terreno. Los edificios terminados y los servidores entregados no generan potencia informática comercializable si el suministro eléctrico no está disponible o no es fiable.
Además, existe un problema de coordinación. Inversores, constructoras, operadores de red, proveedores de hardware y clientes trabajan con plazos diferentes. Si un componente se retrasa, los activos ya financiados pueden volverse improductivos.
La especificación de la capacidad del centro de datos en gigavatios no debe confundirse con los ingresos ni con la potencia de cálculo real. Describe una cantidad de energía eléctrica. Si se refiere a la carga de TI, también deben incluirse los requisitos energéticos para la refrigeración y otros equipos técnicos.
Como referencia, se estima que un gigavatio de infraestructura completa de IA costará entre 50.000 y 60.000 millones de dólares estadounidenses. Sin embargo, las cifras reales dependen en gran medida del hardware, la ubicación, el alcance de la construcción y el alcance específico definido. Por lo tanto, esta estimación no sustituye un presupuesto detallado del proyecto.
El factor decisivo es el rendimiento por unidad de cálculo económicamente utilizable
La sostenibilidad a largo plazo de la expansión de la IA se basa en una relación simple: los ingresos derivados de su uso deben cubrir los costes económicos totales a lo largo del tiempo.
Estos costes incluyen no solo la electricidad y el personal, sino también el hardware, los edificios, la refrigeración, las redes, la financiación, el mantenimiento, las inversiones en reemplazos y una rentabilidad razonable sobre el capital invertido.
Esto convierte la utilización de la capacidad en una métrica clave. Con altos costos fijos, el uso adicional pagado suele mejorar significativamente la rentabilidad. Por el contrario, la capacidad no utilizada sigue generando costos sin producir los ingresos correspondientes.
Al mismo tiempo, una alta utilización técnica no se traduce automáticamente en rentabilidad. Si los servicios se ofrecen a precios que cubren los costos variables, pero que no contribuyen suficientemente al consumo de capital ni a la financiación a largo plazo, un centro de datos con plena utilización puede generar una rentabilidad insuficiente.
Una situación similar se da a nivel de los desarrolladores de modelos. Un aumento considerable en el número de usuarios resulta insuficiente si la prestación de los servicios sigue siendo demasiado costosa o si una gran parte del uso apenas se monetiza.
Por lo tanto, el impacto productivo de la IA debe traducirse en una demanda solvente. Una empresa que realmente reduce costos, acorta los tiempos de desarrollo o genera ingresos adicionales mediante la IA puede financiarla de forma sostenible. Un usuario que simplemente experimenta, en cambio, aún no sienta las bases sólidas para compromisos de infraestructura a largo plazo.
La caída de los precios de la IA puede impulsar el crecimiento, pero al mismo tiempo destruir la rentabilidad
El progreso tecnológico puede reducir significativamente el coste por tarea realizada. Esto suele ser ventajoso para los usuarios. Sin embargo, la situación es más compleja para los inversores.
Cuando la reducción de costes permite nuevas aplicaciones, la demanda general puede aumentar significativamente. En ese caso, los proveedores se benefician de mayores volúmenes y una mejor utilización de la capacidad, a pesar de la caída de los precios unitarios.
Sin embargo, es igualmente posible que los precios bajen más rápido que los costes, o que se genere nueva capacidad a un ritmo mayor que el de los usuarios de pago. En ese caso, las capacidades técnicas del sector aumentarán, mientras que la rentabilidad de los operadores individuales disminuirá.
Esto nos lleva a una distinción clave: el éxito social de una tecnología y el éxito financiero de todas las inversiones en esa tecnología no son idénticos.
La IA puede ser económicamente muy valiosa para la industria, la logística, el desarrollo de software y la administración, incluso si los centros de datos individuales se construyeron a un costo excesivo o si ciertos modelos de negocio fracasan. Un excedente de infraestructura podría incluso brindar a los usuarios servicios más asequibles, mientras que los inversores asumen pérdidas.
Por lo tanto, la dicotomía entre el éxito total de la IA y una burbuja tecnológica total es demasiado simplista. Es más probable un desarrollo heterogéneo, con diferentes niveles de adopción tecnológica, cuota de mercado y rentabilidad de la inversión.
La transparencia en las ventas se está convirtiendo en un factor crucial para generar confianza
En una red financiera estrechamente interconectada, los indicadores clave de rendimiento (KPI) deben definirse con especial precisión. Los ingresos brutos, los ingresos netos, los ingresos de los socios y los ingresos anuales proyectados describen cosas diferentes.
Una tasa de ventas proyectada a doce meses no es lo mismo que los ingresos anuales reales. Del mismo modo, una cifra de ingresos elevada no refleja la cantidad que la empresa conserva y de la que dispone para cumplir con sus obligaciones.
El debate en torno a las diferentes cifras de ingresos de OpenAI para otoño de 2026 ilustra esta dificultad. Una proyección de ingresos anuales de aproximadamente 50 mil millones de dólares contrasta notablemente con la cifra citada anteriormente de unos 68 mil millones de dólares, que también incluía los ingresos brutos procedentes de colaboraciones. Por lo tanto, la diferencia no debe interpretarse automáticamente como una disminución real de los ingresos.
Los informes de Nvidia también incorporan datos geográficos. La empresa cambió su sistema de informes, pasando de utilizar las direcciones de facturación a la sede central del cliente. Esto afectó particularmente a los informes de Singapur. Si bien este cambio puede justificarse objetivamente, genera nuevos requisitos de comparabilidad.
Para un análisis económico, es necesario distinguir al menos tres preguntas: ¿Quién compra el producto, dónde se entrega y dónde se utiliza finalmente? Estos lugares no tienen por qué ser el mismo.
En particular, en lo que respecta a los controles de exportación y los riesgos geopolíticos, un único indicador geográfico puede no ser suficiente para explicar completamente todas las interdependencias económicas. Sin embargo, esto no demuestra necesariamente que los ingresos se hayan reconocido incorrectamente.
La financiación se está convirtiendo en una herramienta competitiva con posibles efectos secundarios
El apoyo financiero de Nvidia puede ayudar a los clientes a realizar sus proyectos más rápidamente. Al mismo tiempo, puede cambiar el panorama competitivo.
Un competidor debe entonces desarrollar algo más que un chip de alto rendimiento. Puede que se enfrente a una oferta integral que incluya hardware, software, un ecosistema de desarrolladores, financiación y soporte a largo plazo. Esto puede fortalecer los vínculos económicos con el proveedor de la plataforma.
Los clientes se enfrentan a un conflicto de objetivos. Una financiación más asequible, o incluso de reciente disponibilidad, facilita el acceso al mercado. Sin embargo, a largo plazo, puede limitar la flexibilidad a la hora de elegir otras tecnologías si el apoyo financiero está condicionado a decisiones específicas sobre infraestructuras.
La combinación de la inversión de Amazon en OpenAI y las capacidades de Trainium también demuestra que estas estrategias no benefician exclusivamente a Nvidia. Los grandes proveedores de servicios en la nube pueden usar el capital para expandir sus propias plataformas de semiconductores y reducir su dependencia de proveedores externos.
Para Nvidia, respaldar el ecosistema es, por lo tanto, tanto una estrategia de crecimiento como una forma de defender su posición en el mercado. La compañía debe sopesar si la financiación adicional impulsará una demanda económicamente atractiva o si, por el contrario, se volverá cada vez más necesaria para mantener las previsiones de ventas actuales.
El límite crucial se encuentra donde los beneficios estratégicos ya no compensan adecuadamente los riesgos asumidos. Una mayor demanda financiada no se traduce automáticamente en un mayor valor económico.
El verdadero peligro reside en las tensiones simultáneas
Un solo cliente puede fallar sin poner en grave peligro a una gran corporación. Un solo proyecto puede retrasarse sin desestabilizar todo el mercado. La situación se complica cuando muchos riesgos se basan en la misma premisa.
En el sector de la IA, se parte de la premisa de que el uso de pago está creciendo lo suficientemente rápido como para justificar la expansión masiva de la infraestructura.
Si esta expectativa no se cumple, podrían coincidir varios acontecimientos: los desarrolladores de modelos reducen su gasto, los proveedores de servicios en la nube posponen las inversiones, el hardware usado pierde valor, los prestamistas endurecen las condiciones y se recurre con mayor frecuencia a las garantías.
Esto genera un riesgo multifacético para Nvidia. La empresa podría vender menos hardware, sufrir pérdidas en el valor de sus inversiones y, al mismo tiempo, tener que hacer frente a obligaciones de pago adicionales.
El aspecto de las compras también es relevante. En el tercer trimestre, se registraron compromisos de entrega y capacidad por un valor aproximado de 390 mil millones de dólares. Si bien no se trata de garantías, esto demuestra el fuerte enfoque de Nvidia en el crecimiento, incluso dentro de su propia cadena de suministro.
Precisamente por eso, sería engañoso sumar todas las obligaciones y presentarlas como deudas de vencimiento inmediato. Igualmente erróneo sería considerarlas individualmente e ignorar su dependencia común del ciclo de inversión.
Una evaluación de riesgos fiable debe combinar la magnitud, la duración, las condiciones desencadenantes y la simultaneidad.
Tres vías de desarrollo explican la gama de resultados posibles
Un escenario favorable requiere un rápido aumento en el uso económicamente viable de la IA y una mayor disminución del costo por tarea productiva. Esto permitiría a los desarrolladores de modelos reducir su dependencia de la financiación, a los centros de datos alcanzar altas tasas de utilización y a las medidas de seguridad actualmente necesarias quedar obsoletas gradualmente.
En este caso, Nvidia habría superado un cuello de botella industrial mediante capital y garantías. Las inversiones también podrían aumentar de valor, mientras que los pasivos asumidos solo se exigirían en una medida limitada.
Una trayectoria moderada sería menos espectacular. La demanda sigue creciendo, pero no alcanza ni siquiera los planes de expansión más ambiciosos. Se posponen proyectos individuales, los alquileres se ven presionados y los operadores tienen que ajustar su financiación. La IA está ganando terreno económico, pero no todas las inversiones alcanzan la rentabilidad prevista inicialmente.
Un escenario desfavorable combinaría varios desafíos. El exceso de capacidad se enfrentaría a una insuficiente disposición a pagar, mientras que la obtención de nueva financiación se volvería más difícil. La depreciación del hardware debilitaría las garantías, lo que requeriría una ampliación de las medidas de apoyo financiero.
Estos escenarios no son pronósticos con probabilidades fijas. Ilustran qué variables marcan la diferencia: la demanda externa, las tendencias de precios, la utilización de la capacidad, el acceso al capital y los costos reales de las actualizaciones tecnológicas.
Para evaluar una empresa, es crucial determinar si sigue siendo capaz de actuar incluso fuera del escenario más optimista.
Para la industria y las pymes, lo que cuenta es el beneficio, no el volumen de inversión
Esto se traduce en una perspectiva diferente para los usuarios industriales, las empresas de logística y las empresas medianas que para los inversores del mercado de capitales.
El nivel de inversión en infraestructura de IA no es prueba directa de que cada aplicación específica sea económicamente viable. Del mismo modo, una posible sobreinversión en centros de datos no invalida las aplicaciones de producción individuales.
El factor crucial es el análisis de costo-beneficio a nivel de proceso. Una solución de IA debe ofrecer un beneficio demostrable en relación con sus costos totales. Esto incluye no solo las tarifas de licencia y uso, sino también la integración, la preparación de datos, el control de calidad, la seguridad y los ajustes organizativos.
La bajada de los precios de las infraestructuras podría hacer que su implementación resulte más atractiva económicamente. Al mismo tiempo, las empresas deberían evitar vincular innecesariamente sus procesos a un único proveedor si el cambio posterior resultara técnica o contractualmente complicado.
El sector público también necesita diferenciarse. Un proyecto de centro de datos puede generar infraestructura regional, inversiones y capacidad digital. Sin embargo, esto no implica automáticamente que cada subvención o expansión de la red genere un beneficio social adecuado.
La evaluación de riesgos del sector privado no debe sustituirse por la mera importancia estratégica de la IA. Especialmente en las decisiones importantes sobre infraestructuras, es crucial distinguir entre los beneficios que estarán al alcance de todos y los riesgos que recaerán sobre los inversores individuales o, potencialmente, sobre las autoridades públicas.
La prueba de resiliencia de Nvidia se llama disciplina de capital
La posición económica más sólida no consiste en invertir miles de millones ni en emitir las mayores garantías posibles. Consiste en desplegar el capital de tal manera que pueda existir demanda adicional posteriormente sin necesidad de apoyo permanente.
Por lo tanto, varios factores serán cruciales para Nvidia. Primero, su negocio operativo debe mantener su alto nivel de generación de efectivo. Segundo, las cuentas por cobrar deben traducirse en flujos de efectivo confiables. Tercero, las participaciones accionariales, las garantías y los compromisos de compra deben ser lo suficientemente transparentes para asegurar que su verdadero significado económico siga siendo comprensible.
En cuarto lugar, depende de si el apoyo financiero al ecosistema puede disminuir relativamente a medida que madura. Si cada nueva etapa de crecimiento requiere garantías cada vez mayores por parte del proveedor, se trataría de un modelo de negocio distinto al de un mercado de infraestructura cada vez más autosostenible.
La administración interina ya ha anunciado que será más selectiva en los futuros acuerdos de financiación en el sector de la IA. El factor crucial será si esto se traduce en cambios cuantificables en el compromiso de capital, el diseño de los contratos y la mitigación de riesgos.
Un proceso de selección más riguroso no sería necesariamente un indicio de una disminución de la confianza tecnológica. Más bien, podría ser la expresión de una distinción necesaria: entre proyectos que se vuelven viables gracias a sus propios recursos económicos y emprendimientos cuyo atractivo depende principalmente del apoyo continuo.
No es el ciclo monetario el que decide, sino la demanda que se produce fuera de ese ciclo
Nvidia no puede describirse simplemente como víctima de una crisis de confianza transitoria, ni como una empresa que haya generado ingresos artificiales. Las investigaciones realizadas hasta el momento no permiten llegar a una conclusión definitiva sobre irregularidades contables específicas. Al mismo tiempo, la magnitud de sus problemas financieros justifica un análisis mucho más riguroso de su modelo de negocio que el que se realizaba cuando era principalmente un proveedor tradicional de chips.
La empresa posee una sólida base tecnológica, beneficios excepcionales y recursos financieros sustanciales. Precisamente esta fortaleza le permite asumir riesgos que otros participantes del mercado no podrían afrontar por sí solos. Esto permite a Nvidia acelerar el desarrollo de una nueva infraestructura industrial.
Las limitaciones de este modelo se hacen evidentes cuando la financiación sustituye de forma permanente la falta de rentabilidad. Las inversiones de capital permiten ganar tiempo, las garantías mejoran la solvencia y los compromisos de compra facilitan la expansión de la capacidad. Ninguna de estas medidas puede sustituir de forma permanente la necesidad de que los clientes independientes paguen adecuadamente por servicios económicamente valiosos.
Por lo tanto, la perspectiva claramente razonada es la siguiente: el mayor riesgo no reside simplemente en la circulación de dinero dentro del ecosistema de la IA, sino en la posibilidad de que muchas empresas apuesten simultáneamente por el mismo retorno de la inversión, aún no del todo demostrado, y consideren sus compromisos mutuos como garantías independientes.
Que Nvidia fracase en esta estructura o la transforme con éxito en un mercado autosostenible depende menos del próximo gran anuncio que de una evaluación objetiva de su desarrollo: ¿Se traducirá la capacidad financiada en flujos de caja fiables y se mantendrán rendimientos razonables una vez cubiertos todos los costes? Solo entonces se podrá determinar si el actual ciclo multimillonario ha sido un puente de financiación productivo o una costosa extensión de expectativas infladas.
📈🚀 De la visibilidad a la confianza 👀🤝 Tu camino escalable con Xpert.Digital

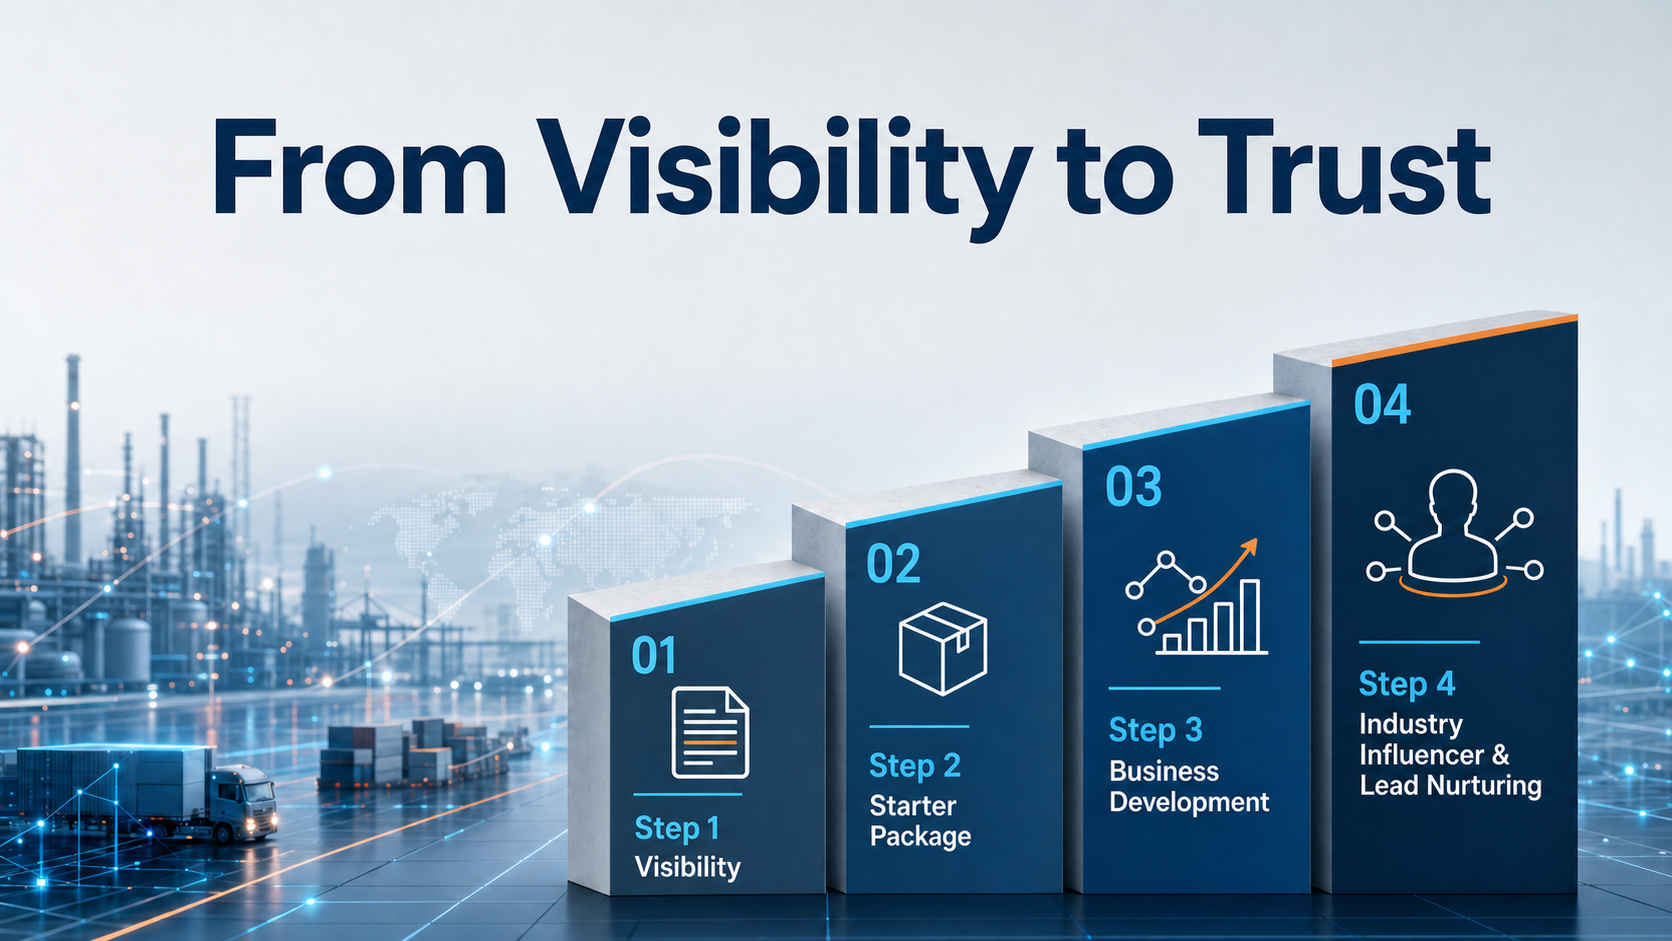
De la visibilidad a la confianza: Su camino escalable con Xpert.Digital - Imagen: Xpert.Digital
En el sector B2B industrial, las relaciones comerciales sostenibles rara vez surgen de la noche a la mañana. Se desarrollan paso a paso, a través de la visibilidad, la relevancia profesional, los puntos de contacto recurrentes y la creciente confianza. El modelo de 4 etapas de Xpert.Digital aborda precisamente esto: ofrece un camino estructurado que comienza con un punto de entrada manejable y puede evolucionar hacia una colaboración más profunda en el desarrollo de negocios si es necesario.
En lugar de basarse en promesas publicitarias grandilocuentes, este modelo prioriza la relación con el cliente. Las empresas comienzan con indicadores claros y fáciles de calcular, y luego deciden, según su propia experiencia, hasta dónde quieren ampliar la colaboración. Un factor clave para este proceso de construcción de confianza sin interrupciones: la plataforma evita por completo la publicidad molesta, por lo que el enfoque editorial se centra exclusivamente en la experiencia de las empresas.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.