Energía recurrente: una carrera contra el tiempo: lo que revela el proyecto “Cobalt Solar” de 695 millones de dólares sobre la transición energética
Versión preliminar de Xpert

Disponible en 27 idiomas 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 18 de septiembre de 2026 / Actualizado el: 18 de septiembre de 2026 – Autor: Konrad Wolfenstein
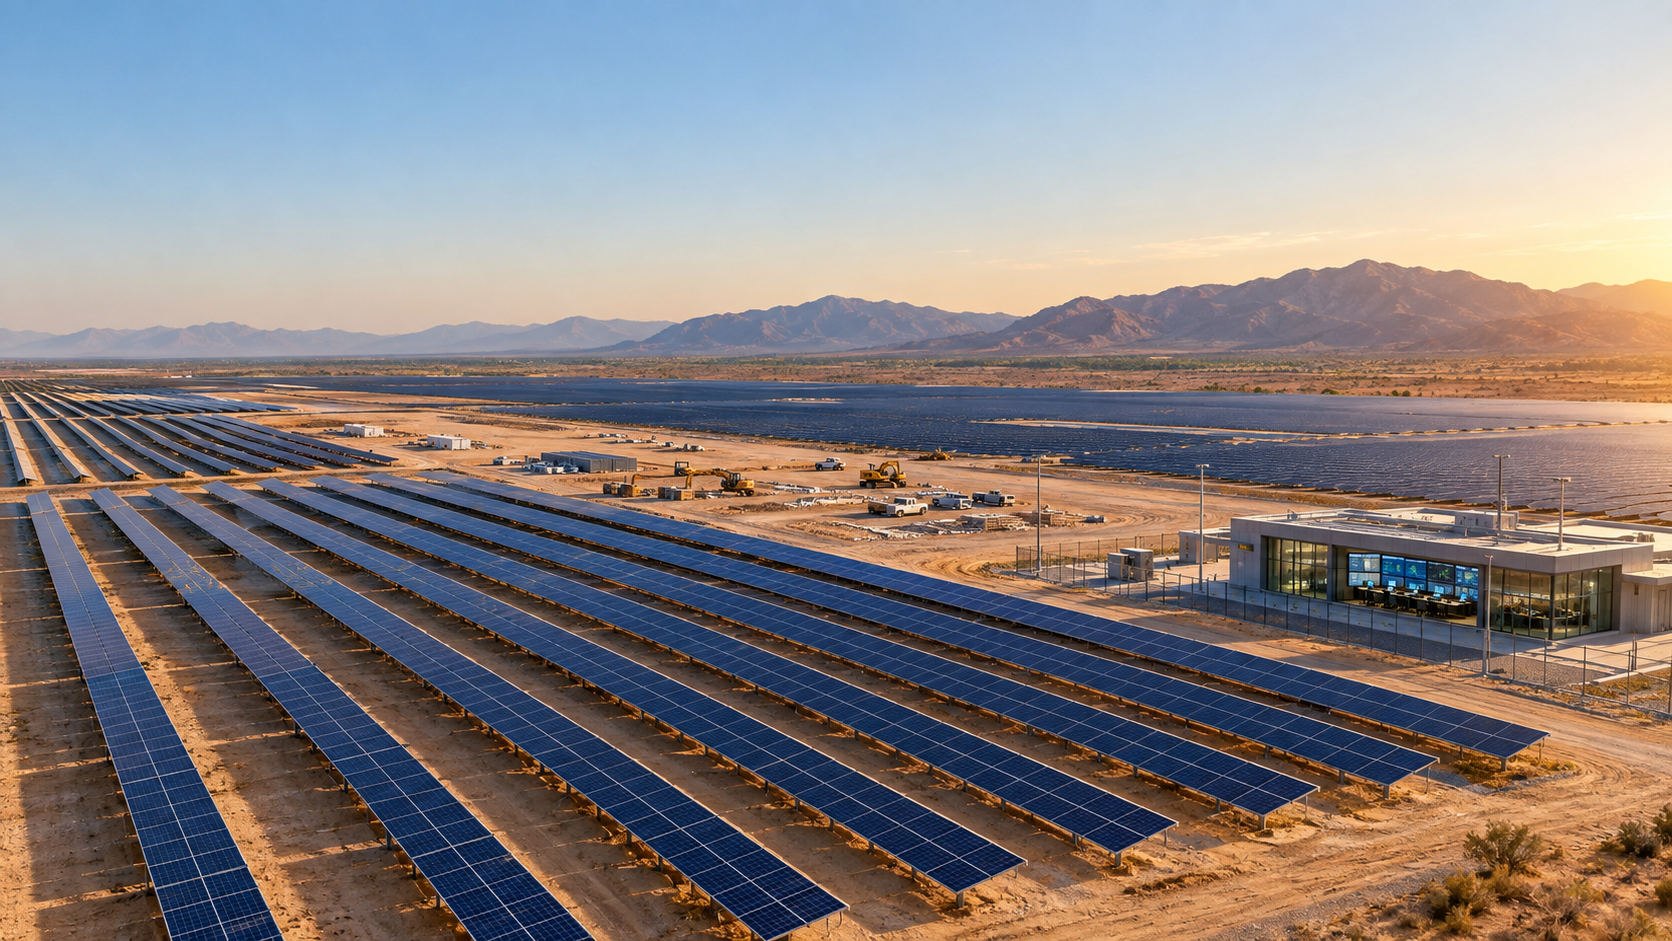
Energía recurrente: una carrera contra el tiempo: lo que revela el proyecto “Cobalt Solar” de 695 millones de dólares sobre la transición energética. Imagen creativa sobre el tema, con IA: Xpert.Digital
695 millones de dólares para 330 megavatios: Por qué el dinero ya no es el mayor problema de la energía solar
La nueva era de la transición energética: por qué las redes eléctricas y el almacenamiento son hoy más importantes que los módulos solares
La paradoja solar: California está construyendo megacentrales eléctricas y, a menudo, tiene que desechar la electricidad
La planta de energía solar Cobalt Solar, de 330 megavatios, ubicada en California, ha recaudado la impresionante suma de 695 millones de dólares. A primera vista, esto parece ser otro caso de éxito clásico de la floreciente industria fotovoltaica; sin embargo, tras esta gigantesca inversión se esconde una profunda transformación de los mercados eléctricos globales. Si bien la transacción demuestra que existe capital disponible a nivel mundial para la transición energética, también pone de manifiesto los verdaderos obstáculos de nuestra época.
Si bien los paneles solares son cada vez más asequibles y eficientes, la infraestructura está llegando a sus límites. La temida "paradoja solar" ya está provocando que se reduzcan enormes cantidades de electricidad verde en California, ya que se produce cuando la red no puede absorberla. El caso de Cobalt Solar lo ejemplifica: el futuro de la transición energética ya no depende únicamente del número de paneles solares instalados. Quienes invierten miles de millones hoy deben afrontar los verdaderos desafíos: el almacenamiento inteligente, los largos procesos de obtención de permisos, la sobrecarga de las redes eléctricas y la capacidad de suministrar energía precisamente cuando resulta más rentable.
695 millones de dólares por 330 megavatios: lo que revela Cobalt Solar sobre la nueva economía de la transición energética
La transición energética y el cuello de botella de California no se deben a la falta de capital, sino a la falta de una red eléctrica adecuada
La financiación del proyecto solar Cobalt de 330 megavatios en California representa mucho más que un simple éxito en la industria fotovoltaica. Recurrent Energy, filial de Canadian Solar, ha recaudado un total de 695 millones de dólares en financiación mediante deuda y capital fiscal para la central eléctrica, que ya se encuentra en construcción. De esta cantidad, aproximadamente 484 millones de dólares corresponden a un paquete de financiación mediante deuda liderado por Mitsubishi UFJ Financial Group y Nord/LB, y 211 millones de dólares a capital fiscal aportado por Wells Fargo. El proyecto está ubicado a unos 32 kilómetros al oeste de Blythe, en el condado de Riverside, y se prevé que entre en operación comercial a finales de 2027.
Esta transacción demuestra que las grandes centrales solares en Estados Unidos siguen siendo viables a pesar de los altos costos de financiación, la incertidumbre comercial, la creciente congestión de la red y las cambiantes condiciones de las subvenciones. Sin embargo, no prueba que todo gran proyecto fotovoltaico sea automáticamente rentable ni que la capacidad solar adicional por sí sola resuelva los problemas de suministro de California. En particular, en un mercado eléctrico con importantes excedentes de generación solar al mediodía, la calidad de un proyecto depende cada vez más no solo de su capacidad instalada, sino también de su ubicación, conexión a la red, garantías contractuales de sus ingresos, fecha de puesta en marcha y su capacidad para suministrar electricidad durante las horas de mayor demanda.
Por lo tanto, Cobalt Solar ejemplifica una nueva fase de la transición energética. La primera fase se centró principalmente en abaratar los módulos solares y aumentar la escala de los proyectos. La fase ahora crucial se centra en la integración económica de grandes cantidades de generación dependiente de las condiciones climáticas en un sistema eléctrico sobrecargado y, en ocasiones, inflexible. El capital está disponible si los riesgos parecen manejables mediante contratos. Sin embargo, el verdadero cuello de botella reside en las redes, las instalaciones de almacenamiento, los permisos, las cadenas de suministro y los acuerdos de compra de energía fiables.
Financiación con efecto de señalización política y estratégica
La cifra de 695 millones de dólares estadounidenses representa, ante todo, un claro voto de confianza por parte de los inversores institucionales. MUFG, Nord/LB y Wells Fargo no se encuentran entre los inversores que financian proyectos basándose únicamente en previsiones de crecimiento optimistas. La financiación de proyectos suele centrarse no principalmente en el balance general del promotor, sino en la capacidad del proyecto en sí para generar flujos de caja suficientemente estables durante muchos años. Los bancos analizan los costes de construcción, el cronograma, la conexión a la red eléctrica, el diseño técnico, la asegurabilidad, los contratos de ingresos, los riesgos de contraparte, las implicaciones fiscales y la capacidad prevista de servicio de la deuda.
Que varias instituciones financieras consolidadas asuman diferentes partes de la estructura de capital reduce el riesgo de concentración y distribuye las tareas según sus respectivas especializaciones. Los bancos proporcionan financiación para la construcción y deuda a largo plazo, financiación puente para el capital fiscal y líneas de crédito o garantías. Wells Fargo, como inversor en capital fiscal, asume parte de la carga tributaria del proyecto. Esta estructura es más compleja que un préstamo corporativo tradicional, pero refleja la lógica del mercado estadounidense de energías renovables, donde los incentivos fiscales constituyen una parte importante de la viabilidad económica del proyecto.
Esta transacción también tiene una gran relevancia política. Se produce en un momento en que la política energética estadounidense busca cada vez más equilibrar el deseo de aumentar la generación de electricidad, el control de las cadenas de suministro por parte de la política industrial y un enfoque más restrictivo hacia los incentivos para la energía eólica y solar. Para los promotores, esto incrementa el valor de los proyectos ya aprobados, en construcción y con una fecha de puesta en marcha realista. Un proyecto avanzado ya no es solo una instalación técnica, sino un conjunto integral de derechos sobre la tierra, permisos, conexión a la red, situación fiscal, contratos de suministro y una ventaja inicial.
Qué significan realmente los 695 millones de dólares estadounidenses
Al dividir el volumen total de financiamiento entre la potencia nominal de 330 megavatios, se obtiene un valor aproximado de 2,11 millones de dólares estadounidenses por megavatio. Sin embargo, esta cifra no debe equipararse con los costos de construcción del parque solar. La suma publicada describe los componentes de financiamiento completados y no necesariamente el presupuesto total de inversión. El financiamiento puede incluir préstamos puente, reservas, garantías, intereses de construcción, costos de transacción o montos que se desembolsan en diferentes momentos y se refinancian posteriormente. Además, no se especifica públicamente si la potencia declarada se define como corriente alterna (CA) o corriente continua (CC).
El paquete de financiación mediante deuda, de aproximadamente 484 millones de dólares, representa casi el 69,6 % del total publicado. El capital fiscal, de 211 millones de dólares, supone aproximadamente el 30,4 %. Este desglose ilustra la importancia de los valores fiscales para la financiación, pero no proporciona una indicación directa del ratio de capital económico del patrocinador. El capital fiscal no es ni un préstamo bancario convencional ni capital social tradicional. El inversor recibe derechos económicos cuyo valor deriva principalmente de los créditos fiscales y los beneficios por depreciación. Por lo tanto, la estructura jurídica puede diferir considerablemente de la simple idea de que Wells Fargo posee aproximadamente el 30 % de la central eléctrica.
Las comparaciones con los precios de referencia generales también deben abordarse con cautela. En el caso de las grandes centrales solares estadounidenses, los costes puros del sistema se han estimado en los últimos años en torno a un millón de dólares estadounidenses por megavatio de potencia continua, dependiendo del método de medición, la ubicación, la conexión a la red, la adquisición y el momento de la instalación. Sin embargo, Cobalt Solar podría tener un presupuesto o volumen de financiación total significativamente mayor. Esto podría deberse a costosas obras de conexión a la red, transformadores, infraestructura de alta tensión, costes de construcción específicos del proyecto, reservas, gastos de desarrollo, costes de financiación o una gran diferencia entre la potencia de salida continua y alterna. Sin un cálculo de inversión divulgado, afirmar que el proyecto es particularmente caro o particularmente barato sería económicamente infundado.
El modelo de negocio detrás de la equidad fiscal
La equidad fiscal es una de las características más distintivas de la financiación de energías renovables en Estados Unidos. Un promotor puede generar importantes créditos fiscales y una depreciación acelerada, pero no siempre dispone de suficientes beneficios imponibles para aprovechar plenamente estas ventajas a corto plazo. Una gran institución financiera con una elevada carga impositiva puede sacar provecho económico de esta situación y, a cambio, inyectar capital en la empresa del proyecto. Esto reduce las necesidades de financiación inmediatas del promotor y convierte la financiación pública en capital invertible para el proyecto.
Los beneficios económicos dependen de numerosas condiciones. Estas incluyen la base de costos deducibles de impuestos, la elección entre créditos relacionados con la producción o la inversión, posibles recargos, requisitos de la legislación laboral, plazos, obligaciones de documentación y riesgos de recuperación de fondos. Por lo tanto, el inversor en capital fiscal examina no solo la calidad técnica del parque solar, sino también la fiabilidad de las hipótesis fiscales. Si posteriormente se reclaman los beneficios fiscales, los fondos se utilizan indebidamente o se produce una desviación de las condiciones acordadas, pueden aplicarse mecanismos de compensación y responsabilidad.
Los 211 millones de dólares aportados por Wells Fargo son, por lo tanto, un claro indicio de que la estructura del proyecto está muy avanzada y es verificable desde la perspectiva del inversor. Sin embargo, esto no garantiza que todos los riesgos hayan desaparecido. El capital fiscal puede reducir los costes de financiación, pero al mismo tiempo aumenta la complejidad contractual. Los intereses del promotor, los prestamistas y los proveedores de capital fiscal deben estar alineados en una estructura de cascada. En caso de crisis, es crucial determinar quién tiene la autoridad para decidir sobre las distribuciones, las aportaciones adicionales, las decisiones operativas, los pagos de seguros y una posible venta.
La carrera hacia el final de 2027
El inicio previsto de las operaciones para finales de 2027 no es meramente un objetivo técnico. Debido al cambio en el marco de la política fiscal, tiene una gran importancia estratégica. Los créditos fiscales tecnológicamente neutros para la generación de energía limpia, introducidos tras la Ley de Reducción de la Inflación, vieron posteriormente reducida significativamente su duración para los nuevos proyectos eólicos y solares. Para ciertos proyectos, tanto el inicio verificable de la construcción como la puesta en marcha antes del 31 de diciembre de 2027 desempeñan un papel crucial. Un proyecto que ya está totalmente aprobado y visiblemente en construcción se encuentra en una posición considerablemente más ventajosa que una opción de desarrollo inicial sin una conexión a la red garantizada.
Está previsto que Cobalt Solar entre en funcionamiento a finales de este año crucial. Esto no significa automáticamente que el plazo se deba únicamente a consideraciones fiscales, ni que el proyecto pierda su financiación si no se cumple. El tratamiento fiscal específico depende del inicio real de la construcción, el crédito fiscal elegido, la estructura del proyecto y otros factores. No obstante, es evidente que los retrasos actuales pueden ocasionar mayores perjuicios económicos que en un régimen de financiación más estable. Un transformador retrasado, un problema con la conexión a la red o una interrupción en la construcción no solo pueden generar intereses adicionales, sino también alterar potencialmente la base imponible de los cálculos.
Esto incrementa el valor de un proveedor de servicios EPC con experiencia. Blattner Energy es responsable de la ingeniería, el aprovisionamiento y la construcción. El contrato EPC es un mecanismo clave para transferir y limitar los riesgos. Los precios fijos, los plazos, los compromisos de rendimiento, las penalizaciones, las garantías y las cláusulas de fuerza mayor determinan cómo se distribuyen los costes adicionales entre la empresa del proyecto y el contratista. Especialmente en un entorno con precios de materiales volátiles, largos plazos de entrega para la tecnología de alta tensión y posibles restricciones comerciales, la calidad del contrato se vuelve casi tan importante como la eficiencia técnica de los módulos.
Por qué los bancos pueden financiar Cobalt Solar
La solvencia financiera no se determina únicamente por los megavatios instalados. Un prestamista requiere una cadena de evidencias verificable, desde la irradiancia solar y la producción técnica de electricidad hasta el flujo de caja disponible. Esto incluye evaluaciones de rendimiento fiables, supuestos realistas sobre la degradación de los módulos, garantías de disponibilidad, costos de operación y mantenimiento, cobertura de seguro y un margen suficiente para los años de baja irradiancia solar. El indicador decisivo no es la producción teórica en condiciones ideales, sino los ingresos previstos de forma conservadora después de pérdidas, limitaciones y costos operativos.
El aspecto comercial es particularmente importante. La notificación del proyecto actual no especifica un comprador de energía, ni la duración ni la estructura de precios de un posible contrato de compraventa. Esto representa una importante laguna informativa para una evaluación económica completa. Un contrato a largo plazo con una empresa de servicios públicos solvente, una entidad de contratación pública municipal o una empresa puede generar ingresos estables y, por lo tanto, permitir una financiación sustancial mediante deuda. Un proyecto con una alta proporción de ingresos no garantizados provenientes de precios de mercado estaría considerablemente más expuesto a las fluctuaciones de precios en California, los precios negativos al mediodía y las restricciones de suministro.
El hecho de que los prestamistas ofrezcan, a pesar de ello, un paquete tan amplio sugiere que los riesgos significativos relacionados con los ingresos y el proyecto se han cubierto adecuadamente en la documentación no publicada. Sin embargo, no es posible evaluar la eficacia de esta cobertura sin acceso a los detalles del contrato. Ni el precio de la electricidad ni su posible indexación, los volúmenes mínimos de compra, la compensación por la reducción de la producción o las regulaciones relativas a las interrupciones de la red son de dominio público. Un análisis objetivo debe tener en cuenta estas limitaciones, en lugar de derivar una rentabilidad garantizada únicamente del acuerdo de financiación.
La paradoja solar de California
California necesita generar más energía limpia, pero en algunas horas ya produce más energía solar de la que la red eléctrica puede gestionar económicamente. En 2024, se redujeron aproximadamente 3,4 millones de megavatios-hora de energía eólica y solar en la zona gestionada por el Operador Independiente del Sistema de California. Esto supuso un aumento del 29 % con respecto al año anterior. Alrededor del 93 % de la reducción se debió a la energía solar. El pico de producción suele producirse en primavera, cuando la irradiancia solar es alta pero la demanda de refrigeración aún es relativamente baja.
Esta paradoja solar está transformando la economía de los proyectos. El coste nivelado de la electricidad (LCOE) de un parque solar puede ser muy bajo, mientras que el valor de mercado de la electricidad generada disminuye simultáneamente. Lo que importa no es solo cuánta produce una planta a lo largo del año, sino también cuándo y en qué nodo de la red se produce. Un megavatio-hora adicional al mediodía en un día soleado puede alcanzar un precio de mercado bajo o incluso negativo. Por el contrario, un megavatio-hora en una tarde calurosa es significativamente más valioso, pero un parque solar no lo suministrará después del atardecer.
Por lo tanto, es necesario evaluar el proyecto Cobalt Solar en función de la capacidad de la red, su ubicación y su potencial flexibilidad. El emplazamiento cerca de Blythe cuenta con excelentes recursos solares y se encuentra en una región con una amplia infraestructura energética. Sin embargo, su proximidad a otros proyectos solares podría generar una concentración local. La frecuencia con la que Cobalt Solar se vea afectada por cuellos de botella dependerá de su punto de conexión a la red, los derechos de transmisión comprometidos, los proyectos de expansión regional y las condiciones contractuales. Estos detalles no se incluyen en el anuncio público.
Por lo tanto, la cuestión económica fundamental no es si California aún necesita energía solar, sino qué tipo de capacidad solar, en qué ubicación y con qué sistemas complementarios generará un alto valor para el sistema. Los proyectos con conexiones favorables a la red, opciones de almacenamiento, inyección flexible a la red o consumidores con perfiles de carga adecuados cobrarán mayor importancia que los sistemas aislados en puntos de la red congestionados.
Nuevo: Patente de EE.UU. – ¡Instale parques solares hasta un 30% más barato y un 40% más rápido y sencillo – con vídeos explicativos!

Novedad: Patente de EE. UU.: ¡Instala parques solares hasta un 30 % más baratos y un 40 % más rápidos y fáciles, con vídeos explicativos! - Imagen: Xpert.Digital
La clave de este avance tecnológico reside en la deliberada ruptura con el montaje convencional con abrazaderas, que ha sido el estándar durante décadas. El nuevo sistema de montaje, más rápido y rentable, aborda este problema con un concepto fundamentalmente diferente e inteligente. En lugar de sujetar los módulos en puntos específicos, estos se insertan en un riel de soporte continuo de forma especial y se mantienen firmemente en su lugar. Este diseño garantiza que todas las fuerzas, ya sean cargas estáticas de nieve o cargas dinámicas de viento, se distribuyan uniformemente a lo largo de toda la longitud del marco del módulo.
Más información aquí:
Recurrent Energy: Del desarrollador al poseedor de infraestructura a largo plazo
Se están agregando dispositivos de almacenamiento al componente del sistema
El almacenamiento de energía en baterías se ha convertido en la herramienta más importante en California para trasladar la energía solar del mediodía a la tarde. La capacidad instalada de baterías en el área de CAISO aumentó de aproximadamente 8,0 a 11,6 gigavatios solo en 2024. Los sistemas típicos se cargan cuando la producción solar es alta y los precios son bajos, y liberan la energía entre cuatro y ocho horas después. Esto les permite reducir la limitación de la producción, cubrir los picos de demanda vespertinos, proporcionar energía de equilibrio y mejorar la utilización de las conexiones a la red existentes.
La descripción publicada del proyecto Cobalt Solar no menciona un sistema de almacenamiento de baterías asociado. Esto es relevante, ya que Recurrent Energy cuenta con una amplia cartera global de sistemas de almacenamiento y California tiene una alta demanda de generación de energía con retardo horario. Sin embargo, esto no debe interpretarse como que el proyecto permanecerá permanentemente sin almacenamiento. Entre las posibilidades se incluyen una modernización posterior, una instalación de almacenamiento independiente en el mismo punto de conexión a la red o una combinación contractual con otros recursos flexibles. También es posible que un acuerdo de compra a largo plazo ya mitigue adecuadamente los riesgos de ingresos asociados con la cartera de energía solar pura.
Un sistema de almacenamiento no mejora automáticamente todos los análisis económicos. Incrementa los costos de inversión, provoca pérdidas por conversión, su valor disminuye con el número y la profundidad de los ciclos de carga y requiere su propio modelo de ingresos. Su valor depende de las diferencias de precio entre los tiempos de carga y descarga, los pagos por capacidad, los servicios de la red, el tratamiento fiscal y los requisitos de conexión. Además, en un mercado con muchas baterías gestionadas de forma similar, las diferencias de precio diarias pueden disminuir. Por lo tanto, la conclusión correcta no es que todo proyecto solar necesite necesariamente un sistema de almacenamiento, sino que el valor de la energía solar está estructuralmente bajo presión sin flexibilidad temporal.
La creciente demanda de electricidad como contrapeso
En cuanto a la demanda, varios factores apuntan a una mayor generación. La electrificación del transporte, la expansión de los sistemas de calefacción eléctrica, los nuevos desarrollos industriales, la infraestructura hídrica y los centros de datos están incrementando la demanda de electricidad. Los centros de datos y la infraestructura de IA, en particular, pueden generar cargas grandes y relativamente constantes. Sin embargo, esto no mejora automáticamente el valor de la energía solar, ya que su demanda es constante y, a menudo, imponen exigencias especialmente altas en cuanto a la seguridad del suministro y la calidad de la red.
Para los desarrolladores, el aumento de la demanda abre nuevas oportunidades para los acuerdos de compra de energía (PPA) a largo plazo. Las grandes empresas tecnológicas y otras corporaciones pueden adquirir electricidad renovable, certificados de origen o perfiles de suministro estructurados. Al mismo tiempo, se intensifica la competencia por las conexiones a la red eléctrica. Una nueva carga importante y una nueva central eléctrica pueden complementarse en la misma red regional, pero ambas requieren capacidad de transmisión oportuna. Por lo tanto, construir capacidad de generación adicional sin una expansión paralela de la red puede provocar mayores restricciones, mientras que las nuevas cargas sin generación garantizada agravan las limitaciones de suministro.
Se prevé que Cobalt Solar genere electricidad suficiente para aproximadamente 82 000 hogares al año. Esta cifra ilustra la magnitud del proyecto, pero no garantiza un suministro continuo para 82 000 hogares. Compara la producción anual prevista con el consumo anual típico de un hogar. La producción y el consumo no siempre coinciden. Los hogares también necesitan electricidad por la noche, mientras que el parque solar no genera energía en la oscuridad. Por lo tanto, para la planificación del sistema, los perfiles horarios, las contribuciones de carga máxima y la flexibilidad disponible son más relevantes que un simple equivalente para un hogar.
Beneficios y limitaciones de la creación de valor local
El condado de Riverside prevé generar aproximadamente 14 millones de dólares en ingresos por impuestos sobre la propiedad durante la vida útil del proyecto. Estos ingresos pueden fortalecer los presupuestos locales, los servicios públicos y la infraestructura sin que el condado tenga que financiar el proyecto directamente. Los ingresos adicionales provendrán del empleo temporal durante la fase de construcción, los contratos con proveedores de servicios locales y los posibles gastos de alojamiento, alimentación, transporte y mantenimiento.
La cifra de 14 millones de dólares estadounidenses debe, sin embargo, contextualizarse. En relación con el volumen de financiación publicado, representa aproximadamente el dos por ciento, pero este se distribuye a lo largo de toda la vida útil del proyecto. Dado que no se especifican ni el periodo operativo previsto ni el calendario de pagos exacto, no es posible obtener un impacto anual fiable. Además, el volumen de financiación no sustituye adecuadamente la base imponible. Por lo tanto, el beneficio local puede ser relevante, pero sigue siendo limitado en relación con la intensidad de capital y la importancia suprarregional del proyecto.
El impacto en el empleo también varía significativamente según la fase del proyecto. Los grandes parques solares requieren muchos trabajadores durante las fases de planificación y construcción, pero relativamente poco personal durante la operación continua. El monitoreo automatizado, el mantenimiento estandarizado y la gestión centralizada de las operaciones reducen la intensidad laboral a largo plazo. Por lo tanto, es crucial para la economía local que los contratos de construcción, la capacitación, el mantenimiento y las adquisiciones estén realmente arraigados en la región o que sean gestionados predominantemente por especialistas externos.
Además, surgen conflictos por el uso del suelo y exigencias ecológicas. Las regiones desérticas pueden parecer vacías a primera vista, pero albergan ecosistemas sensibles, hábitats y limitaciones hídricas. La aprobación definitiva significa que el proyecto ha cumplido con los procedimientos requeridos; no implica que desaparezcan todos los impactos ecológicos o sociales. Por lo tanto, los proyectos económicamente viables no solo deben generar electricidad, sino también considerar la protección del suelo, la gestión del hábitat, el control del polvo, las obligaciones de desmantelamiento y la aceptación local.
Recurrent Energy se está transformando de desarrollador a propietario de infraestructura
Recurrent Energy no es solo una promotora de proyectos, sino que cada vez más apuesta por un modelo en el que posee y opera a largo plazo plantas solares y de almacenamiento seleccionadas. Este modelo modifica el perfil de riesgo. Una promotora tradicional genera una parte significativa de sus beneficios con la venta de proyectos listos para la construcción o ya terminados. Un propietario a largo plazo, en cambio, recibe ingresos recurrentes por electricidad y explotación, pero inmoviliza más capital y asume riesgos de mercado, operativos, de contraparte y de valor residual durante décadas.
Las cifras de la empresa mencionadas en el anuncio del proyecto ilustran la escala industrial. A esa fecha, Recurrent Energy había desarrollado, construido y conectado 12 proyectos solares de gigavatios pico y más de 5 gigavatios-hora de capacidad de almacenamiento. La cartera global comprendía aproximadamente 23 gigavatios pico de energía solar y 73 gigavatios-hora de capacidad de almacenamiento al 30 de septiembre de 2025, excluyendo China. Además, más de 14 gigavatios de proyectos solares y de almacenamiento estaban bajo contratos de operación y mantenimiento.
El punto de referencia para estas cifras es importante. La financiación se anunció en agosto de 2026, pero algunos de los datos de la cartera citados corresponden a septiembre de 2025. Por lo tanto, no deben considerarse totalmente actualizados a la fecha de cierre de la financiación. Los oleoductos están en constante cambio debido a ventas, permisos, retrasos, redimensionamientos y avances a etapas posteriores de desarrollo. Además, una entrada temprana en un oleoducto no tiene el mismo valor económico que un proyecto financiado en construcción.
Para Recurrent Energy, Cobalt Solar representa, por lo tanto, mucho más que un simple proyecto más en su extensa lista. El acuerdo de financiación transforma los derechos de desarrollo en un activo real. Demuestra a bancos, inversores, clientes y proveedores que la empresa puede estructurar transacciones complejas en Estados Unidos. Esta capacidad de replicación puede facilitar la financiación de futuros proyectos, siempre que Cobalt Solar se construya según lo previsto y genere los flujos de caja esperados.
Energía solar canadiense entre la producción y la inversión de capital
Para Canadian Solar, Cobalt Solar refuerza su posicionamiento vertical, abarcando desde la fabricación de módulos hasta el desarrollo, la propiedad y la operación de grandes plantas de energía. Esta integración puede generar ventajas. El grupo comprende la adquisición, la tecnología, el desarrollo de proyectos, la coordinación de la construcción, las soluciones de almacenamiento y la operación de plantas. Puede brindar soporte a proyectos en múltiples etapas de la cadena de valor y, según las necesidades de capital, venderlos, refinanciarlos o mantenerlos a largo plazo.
Al mismo tiempo, este modelo aumenta la complejidad del balance. La producción de módulos solares es cíclica, requiere una gran inversión de capital y está sujeta a una fuerte presión sobre los precios. Mantener las centrales eléctricas a largo plazo también inmoviliza capital, pero promete rentabilidades más estables. La financiación de proyectos a nivel de empresa individual puede aliviar la carga sobre el balance consolidado y mitigar los riesgos, pero no elimina todas las obligaciones. Las garantías del patrocinador, los compromisos de finalización, las aportaciones de capital y las posibles obligaciones de financiación adicionales pueden seguir siendo relevantes.
Desde una perspectiva empresarial, la financiación a gran escala constituye, por tanto, una señal de crecimiento como un mecanismo de control. Los bancos exigen informes detallados, garantías, restricciones a los dividendos y ratios financieros. Siempre que el proyecto cumpla las condiciones acordadas, este modelo puede generar un valor atractivo a largo plazo. Sin embargo, en caso de retrasos en la construcción, deficiencias fiscales o menores ingresos, la rígida estructura de capital puede limitar el margen de acción. Por consiguiente, el éxito estratégico depende menos del tamaño máximo de la cartera de proyectos que de la calidad de las plantas puestas en marcha y de la rapidez en la recuperación del capital.
Los tipos de interés, la inflación y las cadenas de suministro siguen siendo riesgos reales
La finalización exitosa del proyecto refuta la afirmación de que las tasas de interés más altas han paralizado el mercado de proyectos solares a gran escala. Sin embargo, esto no demuestra que las tasas de interés se hayan vuelto irrelevantes. Las centrales de energía renovable requieren una alta inversión inicial y costos de combustible relativamente bajos. Por lo tanto, una gran parte del costo de la electricidad proviene de los costos de capital. Si la tasa de descuento o la tasa de interés del préstamo aumentan, el proyecto debe generar mayores ingresos, lograr menores costos de construcción o invertir más capital propio.
Durante la fase de construcción, los intereses sobre capital que aún no es productivo pueden incrementar significativamente los costos. Los retrasos tienen un doble impacto: el proyecto genera ingresos posteriormente, mientras que los intereses de construcción, el personal, los seguros y los costos de provisiones siguen acumulándose. Un préstamo a plazo reduce el riesgo de refinanciamiento tras la finalización de la obra, pero exige que se cumplan los criterios de aceptación técnica y económica. El financiamiento puente cubre el desfase temporal entre los gastos de construcción y la entrada de capital imponible. Esta precisión temporal es precisamente lo que hace indispensable la gestión profesional de proyectos.
Los riesgos de la cadena de suministro también entran en juego. Los módulos son solo una parte del sistema. Los inversores, transformadores, aparamenta, cables, seguidores solares, acero, tecnología de protección y tecnología de control de red pueden afectar el cronograma. Los transformadores de alta tensión, en particular, tienen plazos de entrega prolongados en mercados con alta demanda. Los aranceles comerciales, los certificados de origen, las restricciones a la importación y los requisitos de componentes nacionales pueden modificar los costos y las estrategias de adquisición con poca antelación. Por lo tanto, un precio aparentemente bajo para los módulos no protege a un proyecto del aumento de los costos totales.
La inflación también tiene un efecto mixto. El aumento de los salarios y los precios de los materiales incrementa los costos de construcción, mientras que los contratos de electricidad a largo plazo, parcialmente indexados, pueden estabilizar los ingresos. Si el precio de compra es nominalmente fijo, su valor real disminuye durante los períodos de alta inflación. Si está fuertemente indexado, aumenta el riesgo del comprador y, potencialmente, también el precio contractual inicial. Por lo tanto, la viabilidad económica de un proyecto depende del equilibrio entre los perfiles de costo, deuda e ingresos, y no de una única hipótesis sobre la inflación.
La expansión de la red se está convirtiendo en el verdadero motor de la rentabilidad
La lección estructural más importante del proyecto Cobalt Solar se refiere a la red eléctrica. Los módulos solares se pueden producir e instalar con relativa rapidez. En cambio, las nuevas líneas de transmisión, subestaciones y permisos suelen tardar muchos años. Esto crea una brecha cada vez mayor entre la velocidad de la inversión en generación y la velocidad de expansión de la red. Los derechos de conexión a la red se están convirtiendo en un activo escaso que puede influir en el valor de un proyecto más que pequeñas diferencias en la eficiencia de los módulos o los costes de construcción.
California busca optimizar el aprovechamiento del excedente de energía solar mediante mercados eléctricos regionales, almacenamiento en baterías, gestión flexible de la demanda y mayor capacidad de transmisión. En el Mercado de Desequilibrio Energético del Oeste, se evitaron más de 274 000 megavatios-hora de reducción de suministro en 2024. El mercado diario ampliado tiene como objetivo mejorar el comercio en una zona más extensa. Estos mecanismos de mercado permiten distribuir geográficamente la energía solar, pero no reemplazan las líneas de transmisión físicas. Si existe un cuello de botella local entre una planta solar y la red regional, un mercado de mayor tamaño ofrece una ayuda limitada.
Para los inversores, el análisis de la red eléctrica es fundamental. Los precios promedio de la electricidad en California o las previsiones solares a nivel nacional resultan insuficientes. Entre los factores relevantes se incluyen los precios marginales locales, los factores de pérdida, el historial de restricciones de producción, los proyectos de líneas de transmisión planificados, la prioridad de conexión a la red y la asignación contractual de los riesgos de la red. En consecuencia, dos parques solares técnicamente idénticos pueden tener valores económicos completamente diferentes.
Cobalt Solar ya cuenta con todas las aprobaciones y está en construcción. Esto indica que los aspectos clave de la conexión a la red están muy avanzados. No obstante, la disponibilidad real de la red sigue siendo un riesgo operativo tanto antes como después de la puesta en marcha. Un parque solar terminado solo genera valor si puede transportar y vender su electricidad. Por lo tanto, la transición energética se ve cada vez más limitada no por la tecnología de generación más barata, sino por el componente del sistema más caro y lento.
Perspectivas para los clientes de electricidad
Para los consumidores, la construcción de un gran parque solar no se traduce automáticamente en precios más bajos para el cliente final. Los costos de generación son solo un componente de la factura de electricidad. La expansión de la red, las reservas de capacidad, el almacenamiento, la adquisición, la distribución, los impuestos públicos, la prevención de incendios forestales y la financiación de la infraestructura existente también influyen en el precio final. La energía solar barata al mediodía puede conllevar altos costos para la capacidad nocturna y el refuerzo de la red.
No obstante, la energía solar de cobalto puede contribuir a la estabilización de precios. El sistema no requiere combustible y, por lo tanto, protege parcialmente contra las fluctuaciones de los precios del gas. Los contratos a largo plazo pueden garantizar costos de generación predecibles. Durante los períodos de calor, la energía solar suele producir mucha electricidad durante el día, precisamente cuando los aires acondicionados generan cargas elevadas. Sin embargo, el beneficio disminuye tan pronto como el pico crítico de la demanda del sistema se desplaza a las horas posteriores a la puesta del sol.
Por lo tanto, una valoración justa debe diferenciar entre el valor de generación y los costos del sistema. Una simple comparación de los costos de generación de electricidad puede subestimar los costos de las redes, el almacenamiento y las capacidades de reserva. Por el contrario, sería erróneo atribuir todos los costos de integración a una sola planta solar. Las centrales eléctricas convencionales también requieren redes, infraestructura de combustible, reservas y regulaciones ambientales. La pregunta clave es: ¿Qué combinación integral de energía solar, almacenamiento, centrales eléctricas flexibles, importaciones, gestión de la demanda y transmisión logra la seguridad de suministro deseada al menor costo total?.
Lo cual la transacción no demuestra
La financiación no demuestra que Cobalt Solar sería económicamente viable sin subvenciones gubernamentales. Más bien, el elevado ratio de capital fiscal demuestra que los incentivos fiscales son un componente clave de la estructura de capital. Esto no es exclusivo de las energías renovables; las fuentes de energía convencionales también se benefician de las regulaciones fiscales, la infraestructura y los marcos políticos. Sin embargo, a efectos de valoración, es importante no confundir el rendimiento del mercado con el impacto de las subvenciones.
La transacción tampoco demuestra que la rentabilidad esperada sea alta. Los bancos prefieren reembolsos predecibles y limitan su riesgo de pérdida mediante garantías, reservas y obligaciones contractuales. Un proyecto viable puede ofrecer una rentabilidad moderada para el promotor. Por el contrario, una rentabilidad atractiva sobre el capital propio puede conllevar mayores riesgos. Sin información sobre los costes de construcción, los precios de la electricidad, la duración del proyecto, la producción prevista, las restricciones, los costes operativos y los intereses de capital, la rentabilidad del proyecto no puede calcularse con fiabilidad.
Tampoco se puede inferir, a partir de los 82 000 hogares equivalentes, que el proyecto aumentará proporcionalmente la seguridad energética regional. En los modelos de fiabilidad de California, la energía solar adicional durante las horas críticas de la tarde tiene un valor de capacidad limitado. Los sistemas de almacenamiento contribuyen significativamente más en esos momentos, siempre que estén cargados y disponibles. Cobalt Solar aumenta considerablemente la cantidad anual de electricidad limpia; su contribución a la potencia máxima garantizada es otra cuestión.
En definitiva, este resultado no demuestra que todos los grandes proyectos solares seguirán siendo fáciles de financiar. Cobalt Solar es un proyecto grande, aprobado, en construcción y respaldado por una corporación internacional con amplia experiencia. Los proyectos en fase inicial, aquellos con infraestructuras de red débiles, cadenas de suministro poco claras o clientes inciertos pueden enfrentarse a condiciones mucho menos favorables. Por lo tanto, la financiación refleja más la selectividad y la madurez del mercado que la disponibilidad ilimitada de capital.
Un punto de inflexión para la economía de los grandes parques solares
Cobalt Solar representa la transición de una economía solar impulsada por la tecnología a una impulsada por el sistema. La energía fotovoltaica ha demostrado su escalabilidad técnica y financiera fundamental. El próximo desafío es integrar la electricidad generada en el sistema de tal manera, tanto temporal como espacialmente, que siga siendo económicamente valiosa. Esto sitúa a las redes, el almacenamiento, las cargas flexibles y los mercados regionales en primer plano.
La fortaleza del proyecto reside en su avanzado estado de desarrollo. Cuenta con los permisos necesarios, está en construcción, tiene un socio EPC con amplia experiencia y ha obtenido financiación compleja de tres importantes instituciones financieras. El inicio previsto de las operaciones a finales de 2027 lo sitúa dentro de un plazo política y fiscalmente delicado. Los ingresos previstos por impuestos sobre la propiedad generarán beneficios locales, mientras que la producción anual se calcula para abastecer el consumo de aproximadamente 82 000 hogares.
La debilidad de la información pública radica en los detalles contractuales, cruciales desde el punto de vista económico. No se divulgan datos sobre clientes, precio de la electricidad, duración del contrato, normas de limitación de consumo, presupuesto de inversión, estrategia de almacenamiento ni rentabilidad prevista. Por lo tanto, no es posible realizar una evaluación concluyente de la rentabilidad. El acuerdo de financiación es un buen indicador de calidad, pero no sustituye la transparencia.
La perspectiva claramente razonada es la siguiente: Cobalt Solar es un proyecto de infraestructura significativo y probablemente bien estructurado, cuya financiación confirma el atractivo continuo de las instalaciones solares a gran escala en Estados Unidos. Sin embargo, su viabilidad económica a largo plazo se medirá menos por si se instalan a tiempo 330 megavatios de módulos y más por cuánta electricidad llega realmente a la red y a qué precios. El proyecto demuestra que el capital sigue siendo movilizable para la transición energética. También muestra que el próximo obstáculo no tiene por qué estar necesariamente en los mercados financieros. Sin una expansión más rápida de la red, una integración inteligente del almacenamiento y una valoración más precisa del valor de la electricidad a lo largo del tiempo, California corre el riesgo de financiar cada vez más energía solar cuyos kilovatios-hora adicionales valen menos precisamente en el momento de su generación.
Su socio para el desarrollo de negocios en los campos de la fotovoltaica y la construcción
Desde sistemas fotovoltaicos industriales en azoteas hasta parques solares y estacionamientos solares más grandes
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.