Tecnologías del futuro: Autonomía y digitalización en la logística de defensa
Versión preliminar de Xpert

Available in 27 languages 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 30 de septiembre de 2026 / Actualizado el: 30 de septiembre de 2026 – Autor: Konrad Wolfenstein
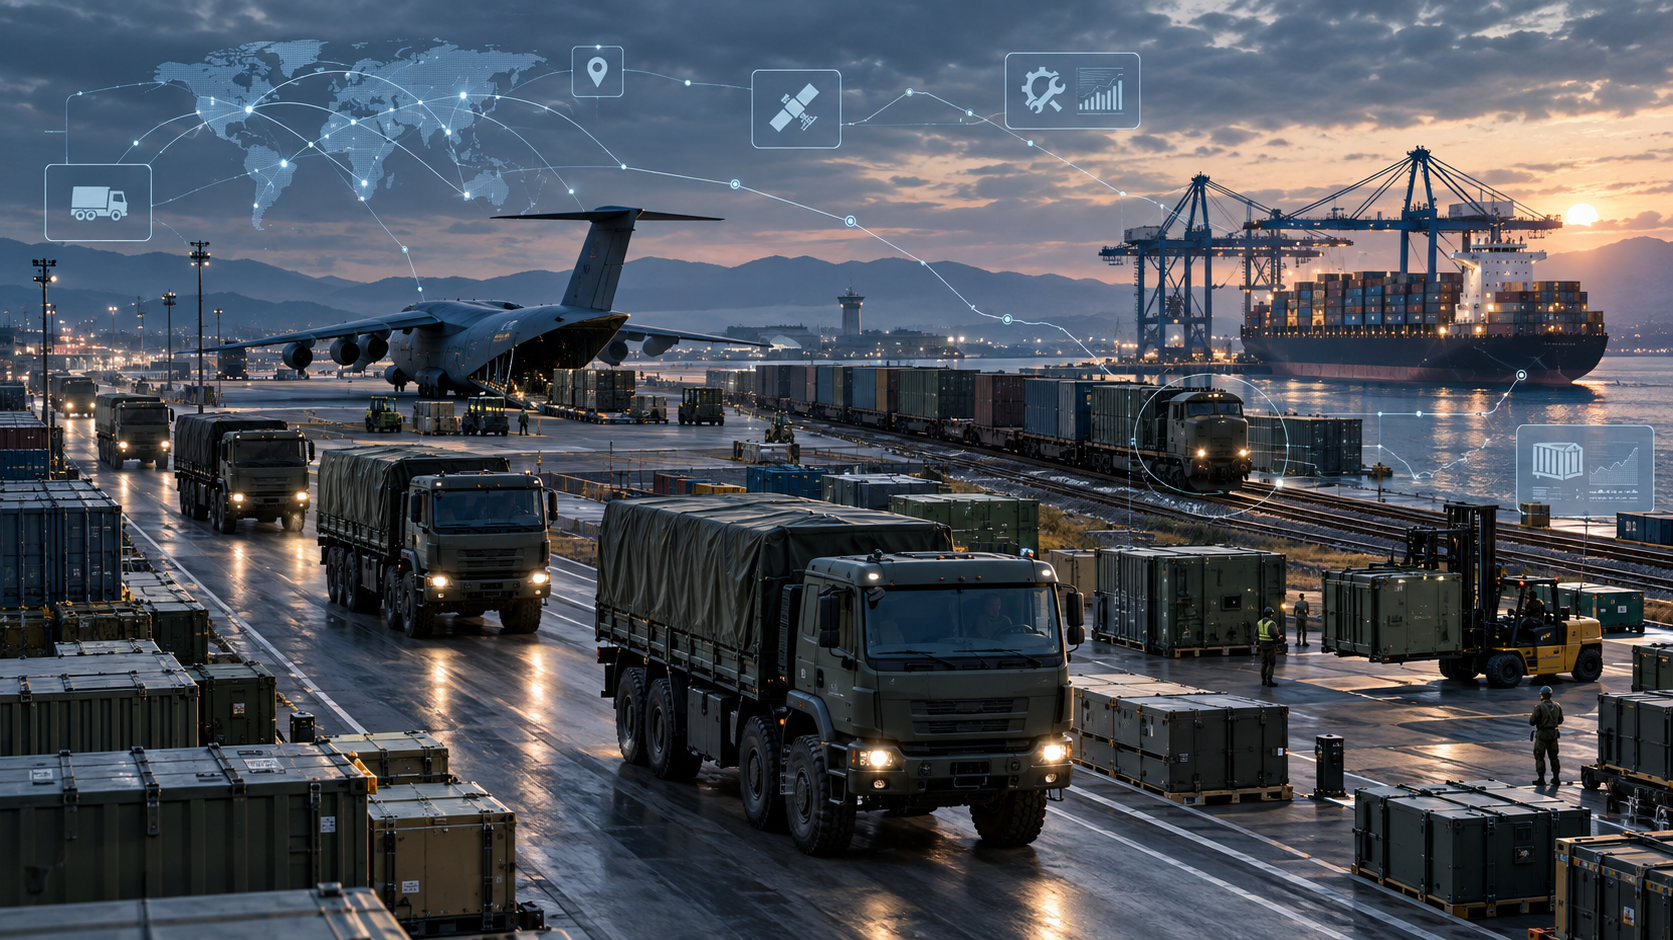
Tecnologías del futuro: Autonomía y digitalización en la logística de defensa: una imagen creativa sobre el tema, con IA: Xpert.Digital
Del centro de costes al factor de poder estratégico: El papel de la logística de defensa
Cómo el combustible y las piezas de repuesto determinan el resultado de las guerras
344 mil millones de dólares: El futuro de la logística militar: por qué la disponibilidad es el nuevo oro
La logística de defensa es un área crucial, aunque a menudo subestimada, que determina significativamente el poderío militar de un país. En un mercado global cuyo volumen podría alcanzar la impresionante cifra de 344.350 millones de dólares para 2034, la importancia del combustible, las piezas de repuesto y los sistemas modernos de gestión de datos se hace cada vez más evidente. En tiempos de crecientes tensiones geopolíticas y operaciones militares complejas, la capacidad de superar los desafíos logísticos se convierte en una ventaja estratégica. Este desarrollo subraya que la preparación militar depende no solo del número de sistemas de armas, sino, sobre todo, de la disponibilidad y la eficacia de la infraestructura de apoyo. Los próximos años revelarán cómo evoluciona este mercado y qué tecnologías y estrategias serán cruciales para satisfacer sus crecientes demandas.
Logística de defensa: El mercado de 344 mil millones de dólares que respalda el poder militar
Los tanques ganan batallas, pero el combustible, las piezas de repuesto y los datos deciden las guerras
El mercado global de logística de defensa se prepara para un período de crecimiento excepcionalmente fuerte. Se proyecta que su volumen alcance los 182.500 millones de dólares en 2025, los 195.900 millones en 2026 y los 344.350 millones en 2034. Esto equivale a una tasa de crecimiento anual promedio del 7,3 % entre 2026 y 2034. Detrás de estas cifras hay mucho más que un simple aumento en el volumen de transporte. La logística de defensa está evolucionando de una función administrativa y de suministro de apoyo a una capacidad estratégica que determina si las fuerzas armadas modernas pueden operar de manera sostenible sus costosas plataformas.
Este desarrollo responde a una lógica económica simple: un sistema de armas genera su beneficio militar no mediante su compra, sino a través de las horas operativas disponibles. Las aeronaves requieren repuestos, mantenimiento cualificado y aeródromos seguros; los sistemas terrestres necesitan combustible, munición y capacidad de reparación móvil; los buques dependen de puertos, depósitos y largas cadenas de suministro. Cuanto más complejas y dependientes del software sean las plataformas, mayor será el esfuerzo necesario para garantizar su operatividad durante décadas. Por este motivo, una parte cada vez mayor de la cadena de valor se está desplazando de la venta única de una plataforma hacia el soporte integral durante todo su ciclo de vida, la gestión de datos, el mantenimiento, la formación y el suministro.
El mercado crece no solo por el aumento de los presupuestos de defensa, sino también por la creciente sofisticación del sistema logístico. La eficiencia en costes sigue siendo importante, pero ya no es suficiente. Al mismo tiempo, se requieren velocidad, redundancia, seguridad, interoperabilidad y la capacidad de seguir operando bajo ataque. Esto está creando un mercado donde la infraestructura física, la capacidad industrial, los sistemas digitales y la mitigación del riesgo geopolítico se entrelazan cada vez más.
Desde centro de costos hasta factor de potencia estratégico
La logística de defensa abarca la planificación, el transporte, el almacenamiento, el mantenimiento y la entrega de personal, equipo, municiones, combustible, repuestos, suministros médicos y servicios. Esto incluye el transporte por carretera, ferrocarril, aire y mar, así como depósitos, campamentos de campaña, talleres, bases, sistemas informáticos y la gestión de cadenas de suministro internacionales. Su esencia económica reside en garantizar la disponibilidad de los recursos adecuados en el momento y lugar precisos. En una red comercial, un retraso en la entrega puede suponer una pérdida de ingresos. En una operación militar, puede significar la pérdida de una opción operativa.
Esta diferencia altera el diseño óptimo del sistema. La logística civil lleva décadas reduciendo inventarios, consolidando redes y optimizando procesos para lograr una alta utilización. La resiliencia militar, en cambio, exige reservas, rutas alternativas, medios de transporte adicionales y ubicaciones de almacenamiento distribuidas. Estas redundancias se presentan como costes ineficientes en tiempos normales. En una crisis, se convierten en una prima de seguro contra el fallo de todo el sistema. Por lo tanto, el mercado está creciendo incluso cuando el objetivo no es transportar más mercancías, sino organizar el mismo servicio de suministro de forma más robusta.
A esto se suma la larga vida útil de las plataformas militares. Aviones de combate, buques y vehículos blindados suelen permanecer en servicio durante varias décadas y se modernizan durante este tiempo. El suministro de repuestos debe hacer frente a los cambios técnicos, el envejecimiento de los componentes, la discontinuación de productos de los proveedores y la evolución de los requisitos de seguridad. Esto genera una demanda continua que depende menos de los ciclos económicos que muchos mercados logísticos civiles. Sin embargo, depende en gran medida de las prioridades políticas, las decisiones presupuestarias y la situación de seguridad.
Un mercado en camino de duplicar su tamaño
Entre 2025 y 2034, se proyecta que el volumen del mercado aumentará en US$161.850 millones, lo que representa aproximadamente un 88,7%. Solo entre 2025 y 2026, esto supone un incremento de US$13.400 millones, o alrededor del 7,3%. Esta magnitud demuestra que no se trata de un nicho de mercado reducido, sino de una parte significativa de la economía global de defensa. Sin embargo, esta previsión no debe interpretarse como una garantía de ingresos. Describe un escenario condicionado a un gasto sostenido en defensa elevado, una modernización continua y una creciente externalización de los servicios logísticos.
El impulso macroeconómico es considerable. El gasto militar mundial alcanzó aproximadamente los 2,887 billones de dólares estadounidenses en 2025. Europa, Asia y Oceanía experimentaron incrementos particularmente fuertes. Al mismo tiempo, los Estados miembros de la OTAN se han comprometido a destinar un total del cinco por ciento de su producción económica anual a la defensa nuclear y a sectores relacionados con la defensa y la seguridad hasta 2035. De este total, el 3,5 por ciento se destina a la defensa nuclear y hasta el 1,5 por ciento a áreas relacionadas como infraestructura, resiliencia y prerrequisitos industriales. Esto último, en particular, puede incrementar significativamente la demanda de movilidad militar, puertos, ferrocarriles, sistemas de combustible, comunicaciones y cadenas de suministro seguras.
El crecimiento se produce simultáneamente en varias áreas. Las nuevas plataformas requieren paquetes de soporte integrados. Una mayor disponibilidad exige inventarios más amplios y un mantenimiento más exhaustivo. Los conceptos de operaciones distribuidas incrementan el número de ubicaciones que deben ser atendidas. La digitalización genera demanda de plataformas de datos, sensores y ciberseguridad. La regionalización y el almacenamiento estratégico inmovilizan capital adicional. Por lo tanto, el mercado crece tanto cuantitativamente, mediante mayores volúmenes, como cualitativamente, a través de servicios más sofisticados.
La capacidad en tiempos de guerra supera la eficiencia en tiempos de paz
La guerra contra Ucrania transformó radicalmente la evaluación económica de la logística militar. Al inicio del conflicto, se hicieron evidentes las consecuencias del mantenimiento deficiente, la escasez de combustible, las líneas de suministro mal protegidas y las estructuras de suministro inflexibles. Los largos convoyes, la fuerte dependencia de unas pocas rutas de transporte y la insuficiente capacidad de reparación en el terreno obstaculizaron las operaciones. Al mismo tiempo, quedó claro que incluso las grandes reservas de suministros son de poca utilidad si los bienes no llegan a su destino a tiempo.
Por otro lado, una cadena de suministro distribuida y adaptable cobró mayor importancia. Pequeños equipos móviles de reparación, depósitos preposicionados, almacenes descentralizados y el uso de redes de apoyo civil aumentaron la capacidad de respuesta. Sin embargo, el conflicto también demostró que ambos bandos se adaptan. Se redistribuyeron los centros logísticos, las reparaciones se acercaron al frente, se utilizaron más vehículos civiles y se desarrollaron nuevas fuentes de suministro. La lección más importante, por lo tanto, no es que un modelo en particular sea permanentemente superior, sino que la capacidad de aprender y adaptarse se está convirtiendo en una competencia logística fundamental.
En términos de economía de mercado, esto implica un cambio de la máxima eficiencia al rendimiento resiliente. Un único depósito grande resulta más económico en tiempos de paz que varios más pequeños. Sin embargo, ante la amenaza de drones y armas de precisión, puede convertirse en un punto vulnerable. Una plataforma de TI centralizada ofrece transparencia y economías de escala, pero si no está suficientemente protegida, aumenta el riesgo de daños por un ciberataque. Por lo tanto, la demanda se centra cada vez más en sistemas que combinan el control centralizado con la ejecución descentralizada.
Las carreteras siguen siendo la columna vertebral
Se prevé que el transporte por carretera alcance la mayor cuota de mercado entre todos los modos de transporte en 2026, con un 53,49 %. Esto equivale a un volumen de mercado de aproximadamente 104.800 millones de dólares estadounidenses. Este dominio es plausible, ya que las carreteras constituyen el enlace final entre puertos, estaciones de ferrocarril, aeropuertos, depósitos y puntos de despliegue. Los camiones militares, los vehículos blindados de transporte, los camiones cisterna y los talleres móviles ofrecen un nivel de flexibilidad sin parangón en ningún otro modo de transporte.
La resistencia de una carretera también implica su vulnerabilidad. Los convoyes requieren personal, combustible, seguridad y carreteras en buen estado. La carga de los puentes, el perfil de los túneles, las obras, los trámites fronterizos y la infraestructura dañada pueden ralentizar el avance. En zonas de conflicto, los vehículos corren el riesgo de sufrir ataques con drones, minas, sabotajes y armas de largo alcance. La solución económica no consiste simplemente en comprar más camiones. Se necesita una planificación inteligente de rutas, puntos de transbordo flexibles, camuflaje, comunicación segura, estandarización técnica y la capacidad de transferir mercancías rápidamente entre diferentes medios de transporte.
Se prevé que el transporte aéreo crezca un promedio del 7,4 % anual durante el período de pronóstico. Si bien es costoso y de volumen limitado, ofrece rapidez y alcance. El transporte marítimo sigue siendo indispensable para equipos pesados y grandes volúmenes, pero requiere puertos seguros y largos plazos de entrega. El ferrocarril transporta grandes cantidades de manera eficiente a largas distancias, pero depende de rutas fijas, redes compatibles y terminales adecuadas. Por lo tanto, una logística de defensa exitosa no se trata de elegir un solo modo de transporte, sino de la capacidad de gestionar el transporte por carretera, ferrocarril, aéreo y marítimo como una red global sólida.
La munición es lo que predomina, la disponibilidad es lo que decide
Se prevé que el segmento de armas, municiones y explosivos alcance una cuota de mercado del 52,86 % en 2026. Según las previsiones del mercado, esto equivale a aproximadamente 103.600 millones de dólares estadounidenses. Esta elevada cuota se debe a los requisitos específicos de seguridad, almacenamiento, documentación, manipulación y distribución puntual. A diferencia de muchos bienes civiles, estos productos deben transportarse y supervisarse bajo estrictas regulaciones y protegerse contra robos, manipulaciones y daños.
La alta intensidad también altera la lógica del consumo. Las necesidades de munición en conflictos prolongados pueden superar con creces las previstas en tiempos de paz. Esto convierte la capacidad de producción, las materias primas, los productos intermedios, las reservas y las rutas de transporte en cuellos de botella interconectados. Una línea de producción adicional resulta inútil si faltan explosivos, cargas propulsoras, componentes electrónicos o personal cualificado. Del mismo modo, una gran reserva es insuficiente si los depósitos son vulnerables o si se interrumpe la distribución a las tropas.
El soporte técnico y el mantenimiento constituyen el segundo pilar estratégico. Los sistemas modernos constan de componentes electrónicos complejos, software, sensores y componentes mecánicos especializados. Su disponibilidad depende de las capacidades de diagnóstico, las piezas de repuesto, la documentación, las herramientas y los técnicos capacitados. La logística médica, a su vez, requiere cadenas de suministro con temperatura controlada, inventario seguro y distribución rápida. Se prevé que el segmento combinado de otros servicios crezca de forma especialmente dinámica, a un ritmo del 8,5 % anual. Esto refleja la creciente tendencia hacia la gestión de la cadena de suministro mediante servicios integrados, datos, capacitación y paquetes de soporte flexibles.
El ejército genera la mayor carga continua
En cuanto a los usuarios finales, se prevé que las fuerzas armadas dominen el mercado con un 52,51 % para 2026. Esto equivale a aproximadamente 102.900 millones de dólares estadounidenses. Debido a su gran número de efectivos, su distribución geográfica y la amplia variedad de vehículos que utilizan, las fuerzas terrestres generan una demanda de suministros particularmente amplia. El combustible, la munición, las raciones, las piezas de repuesto, los servicios médicos y el mantenimiento deben suministrarse a lo largo de distancias y terrenos muy diversos.
Se prevé que la fuerza aérea crezca a un ritmo superior al del mercado general, con una tasa estimada del 8 % anual. Esto se debe a su alta complejidad técnica y a los elevados costes de las paradas no planificadas. La falta de un componente puede dejar en tierra una aeronave muy costosa. Por lo tanto, la monitorización del estado, el mantenimiento predictivo, el control de configuración digital y la previsión precisa de piezas de repuesto son cada vez más importantes. Al mismo tiempo, los aeródromos se están transformando en sistemas logísticos que requieren combustible, municiones, equipos de apoyo en tierra, sistemas informáticos, seguridad y capacidad de reparación.
Para las fuerzas navales, las distancias, la duración de los despliegues y la dependencia de los puertos son factores especialmente relevantes. Los buques pueden transportar grandes cantidades, pero dependen de reabastecimientos programados, astilleros y repuestos especializados. Los tres segmentos de usuarios finales no deben sumarse a los segmentos basados en el tipo de transporte o el área de servicio, ya que describen diferentes dimensiones del mismo mercado. Por ejemplo, un convoy de municiones para el ejército se engloba simultáneamente en la logística terrestre, el sector de defensa y el suministro militar.
América del Norte establece el estándar
América del Norte fue el mayor mercado regional en 2025, representando el 33,19 % de los ingresos totales de EE. UU., con 60.570 millones de dólares. Se prevé que esta cifra alcance los 64.530 millones de dólares en 2026, lo que supone un aumento de aproximadamente el 6,5 %. La región se beneficia principalmente de la presencia militar estadounidense a nivel mundial, de grandes flotas de transporte estratégico, de una densa red de instalaciones militares y de una industria de defensa privada altamente desarrollada.
Se prevé que el mercado estadounidense alcance aproximadamente los 52.950 millones de dólares en 2026. Esto significa que Estados Unidos representará cerca del 82% del mercado norteamericano y alrededor del 27% del mercado global. Afirmar que Estados Unidos representa casi la mitad de la demanda mundial sería insostenible dadas estas cifras. Sin embargo, su importancia sigue siendo excepcional, ya que las necesidades estadounidenses suelen influir en los estándares técnicos, las arquitecturas de datos y los modelos de negocio que también afectan a aliados y proveedores internacionales.
De particular relevancia es la interacción entre depósitos militares, contratistas comerciales, capacidades de transporte global y control digital. Una nube comercial con inteligencia artificial para la logística de defensa estadounidense ejemplifica el intento de integrar de forma más estrecha grandes conjuntos de datos, pronósticos de demanda y decisiones operativas. La cooperación interinstitucional a largo plazo en el sector sanitario demuestra cómo la puesta en común de la oferta y la demanda puede generar economías de escala. Canadá complementa la región con sus responsabilidades en la OTAN y los desafíos únicos del Ártico, donde las vastas distancias, la escasa infraestructura y las condiciones ambientales extremas incrementan los costos de la preparación logística.
Asia-Pacífico reduce la brecha
La región de Asia-Pacífico alcanzó un volumen de 53.340 millones de dólares en 2025, lo que representa una participación del 29,23 %. Se prevé que alcance los 57.950 millones de dólares en 2026. El incremento a corto plazo, de aproximadamente el 8,6 %, supera las tasas de crecimiento correspondientes de las demás regiones importantes identificadas. Esto acerca a la región a Norteamérica.
Se prevé que China alcance aproximadamente los 19.260 millones de dólares en 2026, Japón los 14.340 millones y la India los 9.870 millones. En conjunto, estos tres países representan 43.470 millones de dólares, lo que equivale a aproximadamente tres cuartas partes del mercado regional. Si bien sus motivaciones difieren, todas apuntan en la misma dirección: China está expandiendo sus capacidades marítimas y tecnológicas, Japón está fortaleciendo su preparación y alcance, e India está combinando la modernización con el objetivo de aumentar la producción nacional. Corea del Sur y Australia, además, están incrementando la demanda de mantenimiento, suministro de municiones, logística marítima y cooperación con socios.
La geografía del Indo-Pacífico convierte al entorno logístico en un desafío particular. Las vastas distancias, los archipiélagos, los cuellos de botella marítimos y la dependencia de puertos y aeródromos incrementan la necesidad de recursos preposicionados y bases distribuidas. Al mismo tiempo, una distribución tan extensa puede aumentar los costos y los esfuerzos de coordinación. Por lo tanto, será crucial determinar qué Estados no solo adquieren plataformas, sino que también financian buques cisterna, buques de transporte, transporte aéreo, depósitos, instalaciones de reparación y enlaces de datos seguros. La región demuestra claramente que el alcance militar sin una sólida capacidad logística se convierte rápidamente en un concepto teórico.
Centro de Seguridad y Defensa - Asesoramiento e Información

Centro de Seguridad y Defensa - Imagen: Xpert.Digital
El Centro de Seguridad y Defensa ofrece asesoramiento especializado e información actualizada para apoyar eficazmente a empresas y organizaciones en el fortalecimiento de su papel en la política europea de seguridad y defensa. En estrecha colaboración con el Grupo de Trabajo de Defensa SME Connect, promueve especialmente a las pequeñas y medianas empresas (pymes) que desean desarrollar aún más su capacidad de innovación y competitividad en el sector de la defensa. Como punto de contacto central, el Centro crea un puente crucial entre las pymes y la estrategia europea de defensa.
Relacionado con esto:
Soluciones innovadoras para la logística de defensa
El cuello de botella de Europa es la movilidad
Europa alcanzó los 39.370 millones de dólares en 2025, lo que representa una cuota de mercado global del 21,57 %. Se proyecta que para 2026 alcance los 42.290 millones de dólares, lo que corresponde a un crecimiento de aproximadamente el 7,4 %. Se espera que el mercado británico llegue a los 9.990 millones de dólares y el alemán a los 8.320 millones. En conjunto, estos dos países representan algo más del 43 % del volumen del mercado europeo.
El principal desafío para Europa central no reside únicamente en la disponibilidad de equipos, sino también en su rápido traslado transfronterizo. Los distintos procedimientos, las responsabilidades nacionales, la limitada capacidad de las terminales, los puentes inadecuados, la falta de conexiones ferroviarias y la ausencia de sistemas digitales armonizados pueden retrasar los despliegues. Por consiguiente, la movilidad militar se entiende cada vez más como una cuestión de infraestructura europea. Las inversiones en carreteras, ferrocarriles, puertos, aeropuertos, redes de combustible y procesos de autorización transfronterizos ofrecen beneficios tanto militares como civiles.
Los corredores fiables son especialmente importantes para los flancos oriental y sureste. Polonia, Rumania y Bulgaria están adquiriendo mayor relevancia como zonas de tránsito, recepción y apoyo. Los puertos del Mar Negro, las conexiones con el Danubio, las líneas ferroviarias y las redes de carreteras deben considerarse como un sistema interconectado. Los beneficios económicos de estas inversiones pueden extenderse más allá del sector de la defensa, siempre que la infraestructura se planifique para un uso dual. Al mismo tiempo, existe el riesgo de que se desarrollen numerosos proyectos nacionales individuales sin abordar de forma sistemática los cuellos de botella transfronterizos.
Por lo tanto, el aumento de los presupuestos europeos no resolverá automáticamente el problema. Los estándares comunes, la demanda predecible y los sistemas de mantenimiento y suministro interoperables son al menos tan importantes como la financiación adicional. Sin esta coordinación, un mayor presupuesto puede traducirse en precios más altos y estructuras paralelas e incompatibles. Con dicha coordinación, la región puede fortalecer su base industrial y, al mismo tiempo, mantener una mayor participación en la cadena de valor logística dentro de Europa.
Las regiones restantes estarán más diferenciadas
El resto del mundo alcanzó un total de 29.220 millones de dólares estadounidenses, lo que representa el 16,01% del mercado, en 2025. De esta cantidad, 13.930 millones correspondieron a Latinoamérica y 15.290 millones a Oriente Medio y África. Se prevé un total de 31.130 millones de dólares para 2026. Esta categoría agregada tiene un valor analítico limitado, ya que combina situaciones de seguridad, niveles de infraestructura y modelos de adquisición muy diversos.
En Oriente Medio, las sofisticadas plataformas importadas, las tensiones regionales y el deseo de una mayor autosuficiencia nacional impulsan la demanda. Arabia Saudita y los Emiratos Árabes Unidos requieren sistemas de mantenimiento, capacitación y soporte de alto rendimiento para mantener operativas sus complejas fuerzas aéreas, terrestres y navales. Esto genera oportunidades para la colaboración local, la transferencia de tecnología y el desarrollo de capacidades nacionales de mantenimiento. La creación de valor a largo plazo reside menos en el transporte de envíos individuales que en el desarrollo de conocimientos técnicos duraderos.
En África, las vastas distancias, la infraestructura limitada y las difíciles condiciones ambientales aumentan la importancia operativa de vehículos robustos, mantenimiento móvil y sistemas sencillos y reparables. En América Latina, la seguridad fronteriza, la vigilancia marítima, la ayuda humanitaria y las misiones de mantenimiento de la paz suelen ser primordiales. Brasil, debido a su tamaño y base industrial, ocupa una posición especial. Para los proveedores en estos mercados, las soluciones altamente complejas no son automáticamente superiores. Los sistemas deben ser asequibles, fáciles de mantener en las condiciones locales y compatibles con la infraestructura existente.
Desde el almacén hasta la red de batalla digital
La digitalización está transformando el mercado a lo largo de toda la cadena de valor. El seguimiento en tiempo real mejora la visibilidad del movimiento de materiales. Los datos de estado permiten que el mantenimiento se ajuste mejor al desgaste real. Las plataformas integradas conectan el inventario, la capacidad de transporte, las previsiones de demanda y la planificación de la distribución. Los gemelos digitales pueden mapear virtualmente plantas, vehículos o redes de suministro y probar escenarios antes de trasladar los recursos físicos.
Los beneficios económicos se derivan principalmente de una mayor disponibilidad y una menor incertidumbre. Conocer el estado real de un componente permite evitar el mantenimiento innecesario y detectar con antelación fallos críticos. Cuando los niveles de inventario son visibles en toda la organización, disminuye el riesgo de generar simultáneamente exceso de existencias y escasez local. La inteligencia artificial puede mejorar la previsión de la demanda, la planificación de rutas y el diagnóstico de fallos. Sin embargo, no sustituye a los datos maestros fiables ni a los procesos robustos. Unos datos deficientes no mejoran automáticamente con un algoritmo más potente.
También se está debatiendo sobre blockchain como herramienta para cadenas de suministro a prueba de manipulaciones. Su utilidad depende de si varias organizaciones realmente necesitan un historial de transacciones compartido y fiable. Para muchas aplicaciones, las bases de datos tradicionales y bien protegidas pueden ser más eficientes. Además, todo registro digital depende de la precisión de los datos introducidos. Un registro de datos inmutable e incorrecto no representa ningún progreso. Por lo tanto, el mercado no se decidirá por palabras de moda, sino por soluciones que demuestren un aumento significativo del tiempo de actividad y la funcionalidad, incluso cuando se interrumpa la comunicación.
La autonomía y la impresión 3D están cambiando el borde de la cadena
Cada vez se prueban más vehículos aéreos y terrestres no tripulados para misiones de suministro. Su mayor ventaja no reside en reemplazar por completo el transporte pesado principal, sino en asumir segmentos de riesgo o críticos en cuanto al tiempo. Los drones pequeños pueden transportar suministros médicos, baterías o repuestos específicos. Los vehículos terrestres no tripulados pueden liberar al personal en entregas peligrosas de última milla. En ambos casos, es necesario evaluar de forma realista el alcance, la capacidad de carga, la inmunidad a las interferencias, el mantenimiento y los costos.
La fabricación aditiva promete producir ciertas piezas de repuesto más cerca del punto de uso. Esto puede acortar los plazos de entrega y reducir la dependencia de piezas de stock que se necesitan con poca frecuencia. Los componentes sencillos, las herramientas, los soportes o las piezas cuya cadena de suministro original ya no existe resultan especialmente interesantes. Sin embargo, para las piezas críticas para la seguridad, la calidad del material, la certificación, la propiedad intelectual y el control documentado del proceso siguen siendo obstáculos importantes. Por lo tanto, la impresión 3D no sustituye la base industrial, sino que la complementa cuando las series de producción pequeñas, los largos plazos de entrega o las interrupciones en las rutas de transporte representan los principales cuellos de botella.
La autonomía y la fabricación aditiva también están transformando los requisitos de cualificación. Menos conductores o personal de almacén no significa automáticamente menos empleo. Lo que se necesita es experiencia en software, integración de sistemas, ciberseguridad, pruebas de materiales y certificación técnica. Las empresas que ofrecen hardware sin formación, conectividad de datos ni mantenimiento solo captarán una parte de la cadena de valor. Los modelos de negocio más atractivos combinan producto, control digital y servicio a largo plazo.
Los proveedores privados están entrando en funciones clave
Las fuerzas armadas subcontratan cada vez más operaciones básicas, mantenimiento, transporte seguro, capacitación y parte de la gestión de la cadena de suministro a empresas privadas. Este modelo se conoce como Logística como Servicio (Logística como Servicio). Permite transformar los costos fijos en pagos por desempeño más predecibles, proporciona acceso a conocimientos especializados y acelera la modernización. Sin embargo, también genera una mayor dependencia de la capacidad, el personal y las plataformas de datos privadas.
La cuestión central, por lo tanto, no es si se producirá la externalización, sino qué funciones pueden externalizarse y bajo qué condiciones. En tiempos de paz, una red comercial puede ser muy eficiente. Sin embargo, en una crisis, es fundamental que los servicios sigan funcionando, tanto contractual como técnicamente, a pesar del aumento de riesgos, el cierre de fronteras, los ciberataques o la escasez de personal. El Estado no debe perder por completo su capacidad de gestionar y controlar los servicios. También deben tenerse en cuenta los derechos de propiedad de los datos, el acceso al software y la continuidad de los servicios durante un cambio de proveedor.
Las empresas de logística comercial como DHL y Kühne+Nagel aportan redes globales, experiencia en aduanas y conocimiento de cadenas de suministro complejas. Por otro lado, las grandes corporaciones de defensa poseen un profundo conocimiento de sus plataformas y acceso a datos técnicos. Los proveedores de servicios especializados se encargan de las operaciones básicas, el soporte técnico y la logística de las misiones. Esto genera alianzas que combinan las economías de escala del sector civil con los requisitos de seguridad militar. La capacidad de integrar estas diversas competencias en un modelo global fiable será crucial para la competitividad.
La competición se desarrolla a lo largo de los ciclos de vida
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics y BAE Systems están dando forma al soporte integral del ciclo de vida de plataformas complejas. Su fortaleza reside en los datos técnicos, el conocimiento de los sistemas, los procedimientos de mantenimiento y las relaciones duraderas con sus clientes. KBR, Amentum, Leidos y Fluor destacan en servicios externalizados, operaciones básicas, soporte técnico e implementación de programas a gran escala. Los proveedores de logística global complementan este sector con su experiencia en transporte, gestión de carga y administración de la cadena de suministro.
Este mercado se caracteriza por elevadas barreras de entrada. Los controles de seguridad, las restricciones a las exportaciones, las aprobaciones, la confidencialidad de los datos y las relaciones de confianza de larga data limitan el acceso. Sin embargo, los nuevos proveedores pueden tener éxito si cubren una necesidad claramente definida. Estas necesidades incluyen la ciberseguridad, la tecnología de sensores, la previsión basada en IA, los gemelos digitales, el suministro de energía móvil, los sistemas autónomos o la fabricación aditiva certificada. Por lo general, no se convierten en contratistas generales de inmediato, sino que forman parte de un ecosistema más amplio.
La posición dominante de los fabricantes de plataformas supone un riesgo de dependencia para los clientes. Si los datos de mantenimiento, las piezas de repuesto y el software solo están disponibles a través de un único proveedor, los costes y la dependencia aumentan a largo plazo. Las interfaces abiertas y los derechos de datos claramente definidos pueden fomentar la competencia, pero deben ser compatibles con las cuestiones de seguridad y responsabilidad. Desde una perspectiva económica, la competencia se está desplazando, por lo tanto, del producto individual más barato a un compromiso creíble con un determinado nivel de disponibilidad durante muchos años.
La falta de personal e infraestructura impone severas limitaciones
El aumento de los presupuestos puede generar mayor demanda a corto plazo, pero no necesariamente más personal cualificado. Los técnicos de mantenimiento, los conductores, los especialistas en seguridad informática, los ingenieros y los expertos en materiales peligrosos no están fácilmente disponibles. La formación requiere tiempo, las autorizaciones de seguridad también, y muchos sectores civiles compiten por las mismas habilidades. Por lo tanto, esta escasez de mano de obra puede convertirse en un factor limitante para el crecimiento.
Lo mismo se aplica a la infraestructura. Un tren adicional es de poca utilidad si faltan terminales. Más vehículos pesados no solucionan el problema si los puentes no soportan su carga. Las flotas más grandes requieren áreas de almacenamiento adecuadas y seguras. Las aeronaves adicionales necesitan hangares de mantenimiento, combustible, equipos de apoyo en tierra y personal. Construir estas infraestructuras requiere una gran inversión de capital y, a menudo, lleva más tiempo que comprar una plataforma.
Por lo tanto, la modernización más rentable comienza con un análisis de cuellos de botella. No es necesario ampliar simultáneamente la capacidad máxima de cada punto del sistema. El factor crucial es identificar qué fallo tendría el mayor impacto en la red en su conjunto. Estos puntos débiles podrían ser un puerto, una pieza de repuesto, un permiso, una conexión de datos o un grupo profesional específico. Las inversiones en componentes aparentemente poco llamativos pueden generar mayor disposición a invertir que las adquisiciones nuevas y prestigiosas.
La ciberseguridad se vuelve esencial para la capacidad de entrega
Cuanto más digitalizada se vuelve la logística, mayor es su superficie de ataque. Los niveles de inventario, las rutas, el estado del mantenimiento y las prioridades son información valiosa. La manipulación de datos puede provocar entregas incorrectas, retrasos en el mantenimiento o revelar la ubicación de inventario crítico. Un ataque no tiene por qué destruir toda la red. Incluso las interrupciones dirigidas a los puntos de transferencia o a los sistemas de identificación pueden causar retrasos significativos.
Por lo tanto, la ciberseguridad no debe considerarse un complemento. La comunicación cifrada, los controles de identidad rigurosos, las redes segmentadas, los protocolos a prueba de manipulaciones y los procedimientos de recuperación robustos son esenciales para la capacidad operativa. Las opciones de respaldo analógicas o locales son igualmente importantes. Un sistema que solo funciona con una conexión permanente a la nube puede resultar inadecuado en entornos inestables.
Esto incrementa los costos de desarrollo y verificación para los proveedores. Al mismo tiempo, surge un mercado atractivo para infraestructuras seguras en la nube, integración de datos, análisis de amenazas y monitoreo continuo. El factor crucial sigue siendo la conexión entre la seguridad informática y la logística física. Quienes solo protegen el software pero descuidan los sensores, terminales o proveedores dejan vulnerabilidades significativas. La cadena de suministro debe protegerse como un sistema integral.
La sostenibilidad se convierte en una cuestión de alcance
La sostenibilidad cobra cada vez más importancia en la logística de defensa por dos razones. En primer lugar, el consumo de combustible y las bases con alto consumo energético incrementan los costos operativos. En segundo lugar, cada entrega de combustible ahorrada supone un transporte vulnerable evitado. Por lo tanto, la eficiencia energética tiene un valor militar directo. Los sistemas de propulsión híbridos, los generadores más eficientes, la generación de energía local y la gestión inteligente de la energía pueden aumentar el alcance y la autonomía.
Los combustibles alternativos y los sistemas de bajas emisiones solo se adoptarán de forma generalizada si se garantiza la seguridad del suministro, el rendimiento y la compatibilidad. Un combustible respetuoso con el medio ambiente resulta poco útil si no está disponible en cantidades suficientes durante una crisis. Por el contrario, las fuentes locales de energía renovable pueden reducir la dependencia de largas rutas de suministro. Por lo tanto, la evaluación debe integrar los costes del ciclo de vida, los beneficios militares y la seguridad del suministro.
Los sistemas robustos, reparables y de mayor duración también forman parte de la logística sostenible. Una vida útil más prolongada reduce el consumo de materiales y disminuye la presión sobre las cadenas de suministro de repuestos. En este mercado, la sostenibilidad es, por lo tanto, menos una cuestión de imagen que una optimización de la energía, los materiales y los flujos. Su progreso será más rápido donde coincidan las ventajas ecológicas y operativas.
Los presupuestos elevados no solucionan todos los problemas
A pesar de las buenas perspectivas, el mercado sigue sujeto a importantes limitaciones. Los presupuestos de defensa están condicionados por la política y pueden variar con los cambios de gobierno, las recesiones económicas o las nuevas prioridades. La logística suele competir con la adquisición de plataformas visibles. El beneficio político de un nuevo avión es más fácil de comunicar que el de un depósito de repuestos o la gestión digital de inventarios, aunque esta última pueda mejorar la disponibilidad a corto plazo.
La regulación, los controles de exportación y los intereses de seguridad nacional incrementan los costos y alargan los procesos de toma de decisiones. No se trata simplemente de burocracia, sino que buscan proteger tecnologías y cadenas de suministro sensibles. Los problemas surgen cuando las normas divergentes obstaculizan innecesariamente la cooperación o frenan la innovación. En Europa, en particular, existe una tensión entre el control nacional y la necesidad de estándares comunes.
La concentración de proveedores y las materias primas críticas conllevan riesgos adicionales. Los componentes electrónicos, los materiales raros, los productos químicos especializados y ciertos componentes mecánicos a veces provienen de solo unos pocos proveedores. Por lo tanto, una lista de proveedores aparentemente amplia puede ocultar una profunda dependencia de los mismos productos intermedios. La resiliencia exige transparencia en todas las etapas de la cadena de suministro. Esto aumenta el esfuerzo, pero evita que un solo componente, aparentemente insignificante, paralice un sistema multimillonario.
Dónde los proveedores pueden encontrar las mejores oportunidades
Las áreas de crecimiento más atractivas se encuentran en la interfaz entre la logística física y digital. Los depósitos móviles, los sistemas de almacenamiento de despliegue rápido, los talleres modulares y las soluciones de reabastecimiento automatizado responden a la tendencia hacia las operaciones distribuidas. El mantenimiento predictivo, los gemelos digitales y las plataformas de datos seguras aumentan la disponibilidad de los sistemas existentes. La fabricación aditiva crea oportunidades para piezas difíciles de encontrar y lotes de producción pequeños.
La infraestructura tradicional también se está convirtiendo en un mercado en crecimiento. Puertos, terminales ferroviarias, carreteras, puentes, redes de combustible y aeródromos militares requieren modernización. Los conceptos de doble uso pueden aumentar la aceptación pública y los beneficios económicos, ya que estas mismas instalaciones también fortalecen las cadenas de suministro civiles. Esto abre el acceso a empresas de construcción, energía, telecomunicaciones y logística a un mercado que antes estaba dominado por los contratistas de defensa tradicionales.
Las empresas que combinan experiencia regulatoria, ciberseguridad y fiabilidad operativa tienen buenas oportunidades de mercado. Un producto técnicamente superior resulta insuficiente si no es certificable, integrable ni mantenible en el terreno. Las soluciones que funcionan con los sistemas heredados existentes y que pueden implementarse gradualmente son especialmente demandadas. La mayoría de las fuerzas armadas modernizan su logística no desde cero, sino durante las operaciones en curso.
Lo que no dice el pronóstico
Las previsiones de mercado transmiten una sensación de precisión, pero se basan en supuestos sobre precios, tipos de cambio, definiciones y acontecimientos políticos. Un volumen que aumenta nominalmente puede reflejar, en parte, la inflación. Diferentes estudios pueden definir de forma distinta el mantenimiento, la infraestructura, el transporte o los servicios militares internos. Por lo tanto, la cifra de 344.350 millones de dólares debe entenderse como un escenario de mercado plausible y no como una predicción exacta.
El crecimiento regional tampoco refleja la rentabilidad de los proveedores individuales. Los programas de gran envergadura pueden implicar márgenes bajos, una financiación inicial elevada y riesgos de responsabilidad significativos. Los requisitos de seguridad y los largos ciclos de pago aumentan las necesidades de capital. Al mismo tiempo, los segmentos pequeños y especializados, con altas barreras de entrada, pueden resultar más atractivos que los servicios de transporte de gran volumen.
Otro punto débil es la preparación operativa real. Mayores gastos y más contratos no garantizan mejores resultados. Los factores cruciales son los plazos de entrega, la disponibilidad técnica, la duración de las reparaciones, el alcance, la precisión del inventario y la capacidad de seguir operando durante las interrupciones. Por lo tanto, quien evalúe el mercado debe considerar no solo los ingresos y las tasas de crecimiento, sino también los indicadores clave de rendimiento operativo.
La preparación es la nueva moneda de cambio
El mercado de la logística de defensa está creciendo debido a que los gobiernos reconocen que las capacidades militares tienen un valor limitado sin un apoyo fiable. La expansión proyectada a 344.350 millones de dólares para 2034 refleja el aumento de los presupuestos, pero también una reevaluación estructural del mantenimiento, la movilidad, los datos, el inventario y la capacidad industrial. Las operaciones terrestres y del ejército siguen siendo los segmentos más importantes, con las armas y las municiones dominando las áreas de servicio, mientras que la logística de la fuerza aérea, las soluciones digitales y otros servicios integrados experimentan un crecimiento superior a la media.
La perspectiva económica es clara: el mayor beneficio no proviene necesariamente de una mayor cantidad de material, sino de una mayor disponibilidad del material existente. Un sistema de armas adicional aumenta la capacidad teórica. Por otro lado, un mejor suministro de repuestos, reparaciones más rápidas o una ruta de transporte segura pueden aumentar la capacidad útil real de toda una flota. Esta lógica justifica un cambio de la mera adquisición a la gestión del ciclo de vida y a resultados de preparación medibles.
Para los Estados, la capacidad de combinar recursos civiles y militares sin renunciar al control crítico será crucial. Para las empresas, la oportunidad reside en soluciones integradas que combinen hardware, datos, seguridad y servicios. Para Europa, el mayor desafío es traducir el aumento del gasto en movilidad compartida, capacidad industrial y redes transfronterizas resilientes. Por lo tanto, la competencia de los próximos años no se decidirá únicamente en el campo de batalla, sino también en talleres, puertos, centros de datos, depósitos y a lo largo de los corredores de transporte que hacen posible la movilidad del poder militar.
Consultoría - Planificación - Implementación

Markus Becker
Estaré encantado de servir como su asesor personal.
Jefe de Desarrollo de Negocios
Presidente del Grupo de Trabajo de Defensa de SME Connect
Consultoría - Planificación - Implementación
Konrad Wolfenstein
Estaré encantado de servir como su asesor personal.
Puedes contactarme en wolfenstein∂xpert.digital o
Llámame al +49 7348 4088 965 .