Almacenes automatizados y almacenes de gran altura en Gran Bretaña: La nueva economía logística – Imagen creativa sobre el tema, con IA: Xpert.Digital
Eficiencia energética y automatización: La transformación del mercado británico de almacenes de gran altura
Del crecimiento de la superficie terrestre a la productividad: El desarrollo del almacenamiento en Gran Bretaña
Logística 2035: Lo que el mercado de almacenes de gran altura ofrece a los inversores: los almacenes de gran altura como clave para la reducción de costes
El mercado británico de almacenes de gran altura está experimentando una transformación fundamental, impulsada por los retos y las oportunidades de la logística moderna. Tras el auge provocado por la pandemia y la posterior corrección, el enfoque ha pasado de la simple expansión de la capacidad de almacenamiento al uso productivo del espacio existente. En una época marcada por el aumento de los costes laborales, la escasez crónica de terrenos adecuados y los altos precios de la energía, la automatización inteligente de los almacenes de gran altura se está convirtiendo en una estrategia crucial para las empresas. Este desarrollo abre nuevas vías no solo para la reducción de costes y la mejora de la eficiencia, sino también para la creación de soluciones logísticas sostenibles y preparadas para el futuro. Este análisis examina las tendencias actuales, los retos y las perspectivas del mercado británico de almacenes de gran altura e ilustra cómo evolucionarán las necesidades de espacio de almacenamiento en los próximos años.
Quienes conciban el espacio de forma puramente horizontal perderán la carrera por los costes, la capacidad y la eficiencia en la entrega
El mercado británico de almacenes de gran altura está entrando en una nueva fase de desarrollo. Tras el auge provocado por la pandemia, la posterior corrección del mercado inmobiliario logístico y varios años de elevados costes de construcción, energía y financiación, no todo espacio de almacenamiento adicional se considera automáticamente una ventaja estratégica. El factor crucial reside en cuánta capacidad útil, rendimiento y seguridad de suministro se puede obtener de un terreno, un edificio y un kilovatio-hora de energía consumida. Esto desplaza el enfoque económico, pasando de simplemente aumentar la superficie útil a utilizar el espacio existente de forma más productiva. Es precisamente aquí donde reside la oportunidad estructural para los almacenes automatizados de gran altura.
En este contexto, un almacén de gran altura no es simplemente un edificio particularmente alto con estanterías. Se trata de un sistema de inversión integrado que comprende la estructura de soporte, la tecnología de estanterías, la tecnología de transporte, las grúas apiladoras o los sistemas de lanzadera, los sensores, el suministro eléctrico, la protección contra incendios y el software. Su valor económico surge de la interacción de estos componentes. La envolvente del edificio crea volumen, la automatización transforma este volumen en ubicaciones de almacenamiento fácilmente accesibles y el software controla el inventario, los pedidos y los movimientos de materiales. Por lo tanto, el mercado relevante abarca más que la simple venta de estanterías o grúas. Incluye desde la planificación, la construcción y la integración de sistemas hasta la gestión de almacenes y el software de flujo de materiales, así como el mantenimiento, la modernización y los contratos de servicio a largo plazo.
Este mercado resulta particularmente interesante para Gran Bretaña debido a la confluencia de varios factores: una elevada cuota de mercado online en el comercio minorista, el aumento de los costes laborales, la escasez crónica de centros logísticos adecuados, una mayor exigencia en cuanto a fiabilidad y trazabilidad de las entregas, y una creciente necesidad de almacenamiento con temperatura controlada. Al mismo tiempo, el débil crecimiento económico general, los elevados precios de la electricidad, el elevado coste del capital, los problemas de conexión a la red eléctrica y los largos procesos de obtención de permisos actúan como frenos. Por lo tanto, el mercado no es ni un simple auge de crecimiento ni un nicho estancado. Se trata de un mercado de inversión selectivo en el que los proyectos técnica y económicamente sólidos tienen perspectivas significativamente mejores que los programas de automatización generalizada.
Un mercado con múltiples tamaños
El tamaño del mercado británico de almacenes de gran altura no puede describirse con una sola cifra. Los estudios de mercado utilizan diferentes definiciones. Los análisis más estrictos consideran únicamente los sistemas automatizados de almacenamiento y recuperación (AS/RS), es decir, las soluciones AS/RS clásicas para palés, contenedores o cajas. Los estudios más amplios incluyen también tecnología de cintas transportadoras, sistemas de clasificación, robots móviles, tecnología de preparación de pedidos, sistemas de gestión de almacenes y otros componentes de automatización. Esto da lugar a diferencias significativas, que se deben menos a datos de mercado contradictorios que a definiciones distintas.
Para el mercado británico de sistemas automatizados de almacenamiento y recuperación (AS/RS), se proyecta un volumen de aproximadamente 219 millones de dólares estadounidenses para 2025. Se espera un aumento hasta alcanzar los 264 millones de dólares en 2026 y aproximadamente los 507 millones de dólares en 2035. Esto correspondería a un crecimiento nominal promedio de aproximadamente el 7,5 % anual entre 2026 y 2035. Esta definición refleja fielmente el mercado principal de almacenes automatizados de gran altura, pero no abarca el valor total del proyecto de un edificio ni todas las soluciones de automatización relacionadas.
Las estimaciones más generales sitúan el mercado británico de automatización de almacenes en más de mil millones de dólares estadounidenses ya en 2023, y prevén que supere los tres mil millones de dólares en 2030. Otras previsiones proyectan un volumen de mercado aún mayor para 2025 y anticipan tasas de crecimiento de entre el 15% y el 20% hasta principios de la década de 2030. Estas cifras no deben confundirse directamente. Sin embargo, sí ilustran una tendencia común: la automatización crece más rápido que la superficie total de los almacenes, y la proporción de componentes relacionados con el software, los servicios y la robótica en el proyecto global está aumentando.
Lo más destacable es el bajo punto de partida. Según estimaciones del sector británico de almacenamiento, menos del 20 % de los almacenes cuentan con un nivel significativo de automatización. Esta cifra abarca niveles muy diversos, desde líneas de transporte individuales hasta sistemas prácticamente autónomos. Por lo tanto, el número de almacenes de gran altura totalmente automatizados es considerablemente menor que el total de almacenes en el Reino Unido. Esto abre la puerta a posibles mejoras a largo plazo, pero no significa que cuatro quintas partes de todos los almacenes puedan automatizarse a corto plazo. Muchos edificios son demasiado bajos, demasiado pequeños, estructuralmente inadecuados, solo están disponibles mediante contratos a corto plazo o presentan una volatilidad operativa demasiado grande como para justificar grandes inversiones.
Del auge inmobiliario a la cuestión de la productividad
El mercado inmobiliario logístico del Reino Unido se ha normalizado tras los excepcionales años 2020 y 2021. Durante la pandemia, minoristas, empresas de paquetería y logística compitieron ferozmente por el escaso espacio disponible. Posteriormente, nuevos proyectos especulativos y propiedades ya existentes entraron en el mercado, mientras que las empresas adoptaron decisiones de inversión más prudentes. Las tasas de desocupación aumentaron, ofreciendo a los inquilinos una mayor variedad de opciones. Sin embargo, esta normalización no implica un colapso estructural de la demanda logística.
En el caso de almacenes de 100 000 pies cuadrados o más, se registró una ocupación aproximada de 33 millones de pies cuadrados en 2025. Esta cifra fue significativamente superior a la de los dos años anteriores y también superior al promedio a largo plazo previo a la pandemia. Según el tamaño mínimo de las propiedades incluidas, la ocupación total de espacio logístico en el Reino Unido en 2025 ascendió a aproximadamente 40,8 millones de pies cuadrados. Al mismo tiempo, la tasa de desocupación en el segmento de gran escala se situó ligeramente por debajo del ocho por ciento a finales de año. Esta cifra fue superior a la registrada durante el período de extrema escasez, pero aún no indicaba un exceso de oferta generalizado.
Para los almacenes de gran altura, la composición cualitativa de la oferta es especialmente relevante. Parte del espacio disponible corresponde a edificios antiguos que no cumplen con los requisitos modernos en cuanto a altura de techo, capacidad de carga del piso, eficiencia energética, suministro eléctrico, diseño de patios y automatización. Por lo tanto, el mercado en general parece ofrecer suficiente espacio, mientras que las propiedades de primera categoría, preparadas para la automatización y ubicadas en emplazamientos adecuados, siguen siendo escasas. La creciente diferencia en los alquileres entre las propiedades logísticas de primera categoría y las secundarias confirma esta polarización. Los edificios modernos alcanzan precios más altos porque ofrecen no solo más espacio, sino también menores costos operativos, mejor rendimiento energético y mayor flexibilidad técnica.
El cambio económico clave reside, por lo tanto, en lo siguiente: las empresas ya no se centran principalmente en alquilar o construir metros cuadrados, sino en adquirir capacidad. Un almacén de gran altura puede albergar muchos más palés o contenedores en la misma superficie que una nave convencional. Permite reducir las distancias a pie y en coche, gestionar el inventario con mayor precisión y lograr un flujo de mercancías más constante durante periodos de funcionamiento más prolongados. Cuanto más caros sean los terrenos, los edificios y la mano de obra, mayor será el valor de esta mayor densidad. El mercado de almacenes de gran altura se beneficia, por tanto, no solo del aumento del volumen de mercancías, sino también de la necesidad de utilizar los recursos existentes de forma más productiva.
El trabajo se convierte en un motor de inversión
El principal impulso económico para la automatización actualmente proviene de los costes laborales. El salario mínimo vital del Reino Unido para los empleados mayores de 21 años aumentó a 12,71 libras esterlinas por hora en abril de 2026. Ya en abril de 2025, la contribución del empleador al Seguro Nacional se incrementó del 13,8% al 15%, mientras que el umbral de ingresos anuales para las cotizaciones obligatorias se redujo de 9.100 a 5.000 libras esterlinas. Esto afectó desproporcionadamente a las empresas con alta intensidad de mano de obra y muchos trabajadores a tiempo parcial o con salarios bajos.
En un almacén, el salario por hora no es el único factor relevante. Los costos laborales reales incluyen las cotizaciones a la seguridad social, las contribuciones a la pensión, los recargos por trabajo nocturno y de fin de semana, las vacaciones, las bajas por enfermedad, la contratación, la formación, el equipo de protección personal y los gastos de gestión. Los costos indirectos también se derivan de la rotación de personal, la escasez estacional y la fluctuación de la productividad. En los procesos manuales de almacén, una alta rotación de personal puede aumentar los índices de error y limitar la eficiencia durante los períodos de mayor actividad.
La automatización no elimina la necesidad de personal, pero sí modifica su estructura. Menos empleados mueven palés o recorren largas rutas de recogida. Al mismo tiempo, aumenta la demanda de ingenieros en mecatrónica, especialistas en mantenimiento, técnicos de control, analistas de datos y supervisores de turno con experiencia. Por lo tanto, un almacén automatizado de gran altura no se limita a sustituir la mano de obra por máquinas. Intercambia una plantilla operativa numerosa y en constante cambio por una plantilla más reducida, mejor cualificada y con mayor orientación técnica, además de reducir los costes de depreciación, energía y mantenimiento.
Este cambio mejora la eficiencia, especialmente en procesos estandarizados, volúmenes elevados y jornadas laborales extensas. Un sistema que opera a baja capacidad solo durante un turno difícilmente puede justificar sus altos costos fijos. En cambio, un sistema que funciona las 24 horas del día, los 7 días de la semana, distribuye sus costos de capital entre un número significativamente mayor de operaciones. Por lo tanto, la venta minorista de alimentos, bienes de consumo, productos farmacéuticos, repuestos, suministro de producción y logística con temperatura controlada son áreas de aplicación particularmente atractivas. El factor crucial no es la cantidad abstracta de empleos salvados, sino la comparación, con descuento, de los costos totales del proceso a lo largo de diez a veinte años.
El comercio electrónico sigue siendo un ruido de fondo
El comercio electrónico británico no ha recuperado sus niveles anteriores tras el repunte provocado por la pandemia. La proporción de ventas online en el total de ventas minoristas se situó en torno al 27 % en 2025, cifra significativamente superior al 19 % registrado en 2019. En diciembre de 2025, más del 28 % del gasto minorista se realizó online. Esta proporción se mantuvo en un nivel similar en 2026. Esto convierte al Reino Unido en uno de los mercados minoristas más digitalizados de Europa.
Para los almacenes de gran altura, sin embargo, el crecimiento de los ingresos por sí solo no es el factor decisivo. Los pedidos en línea suelen consistir en envíos pequeños con muchos artículos diferentes, tiempos de procesamiento cortos y altas exigencias en cuanto a la precisión del inventario. Esto favorece el almacenamiento en contenedores, los sistemas de minicarga, las soluciones de transporte y los conceptos compactos de entrega a la persona. Los almacenes tradicionales de gran altura para palets se benefician indirectamente, ya que proporcionan reabastecimiento para las áreas de preparación de pedidos anteriores o consolidan grandes inventarios en centros de distribución nacionales.
El impacto del comercio electrónico se ve potenciado por la venta omnicanal. Los minoristas deben abastecer a sucursales, clientes finales y puntos de recogida desde un único inventario. Esto complejiza los flujos de materiales, aumenta la importancia de las devoluciones y fragmenta el inventario. La tecnología de almacenes automatizados puede facilitar la gestión de esta complejidad, siempre que el software integre todos los canales. Un almacén aislado de gran altura, sin un sistema potente de gestión y control de pedidos, no resuelve el problema.
Al mismo tiempo, no conviene sobreestimar el comercio electrónico. La enorme expansión de la capacidad durante la pandemia ha demostrado que los picos de demanda a corto plazo no son una base suficiente para inversiones a gran escala y a largo plazo. Por lo tanto, los proyectos exitosos se basan cada vez más en volúmenes estables a lo largo de varios años, múltiples canales de venta y arquitecturas de sistemas flexibles. El mercado se está alejando de la idea de un crecimiento online ilimitado y se dirige hacia modelos de negocio resilientes en los que la automatización mejora los costes, la calidad y la fiabilidad de la entrega, incluso con un crecimiento moderado de los ingresos.
El frío obliga a la gente a desplazarse a mayores altitudes
El sector de mayor crecimiento para los almacenes de gran altura en el Reino Unido es la logística de productos congelados y refrigerados. En este ámbito, los costes de espacio, mano de obra y energía están estrechamente relacionados. Las instalaciones de almacenamiento en frío requieren un aislamiento costoso, sistemas de refrigeración de alto rendimiento, transiciones con control de humedad y tecnología de seguridad sofisticada. Cada metro cúbico sin utilizar genera costes de refrigeración a largo plazo sin generar ingresos por almacenamiento. Por lo tanto, una instalación alta, compacta y en gran parte cerrada mejora la eficiencia del espacio y la energía.
Los sistemas automatizados de almacenamiento y recuperación también funcionan en condiciones donde la mano de obra es extenuante y costosa. Un menor número de personal en la zona de congelación reduce los tiempos de permanencia a temperaturas muy bajas, disminuye los riesgos de seguridad y facilita el funcionamiento continuo. El almacenamiento compacto de múltiples profundidades y las esclusas de aire controladas pueden limitar la pérdida de frío. Las estimaciones de la industria indican que, con un diseño adecuado, existe un potencial significativo para reducir el consumo de energía en comparación con sistemas menos densos y más abiertos.
Varios proyectos a gran escala demuestran que esta es ya una tendencia de inversión real. El almacén frigorífico de gran altura de Magnavale en Easton alcanza una altura aproximada de 47,5 metros y ofrece alrededor de 101.000 espacios para palés. El proyecto representa una inversión de más de 130 millones de libras esterlinas y combina almacenamiento automatizado con una envolvente de edificio energéticamente eficiente y energía renovable. Se prevé otro almacén frigorífico automatizado de gran altura con aproximadamente 90.000 espacios para palés en Avonmouth. NewCold está ampliando simultáneamente su capacidad en el Reino Unido en Corby y Wakefield; se espera que una fase de expansión planificada solo en Wakefield cree casi 19.400 espacios adicionales para palés.
Estos proyectos son más importantes para el mercado en general de lo que su escaso número podría sugerir. Un solo almacén de gran tamaño requiere considerables recursos en construcción de acero, tecnología de transporte, refrigeración, sistemas de control, protección contra incendios y mantenimiento. Al mismo tiempo, genera referencias, experiencia y soluciones técnicas estandarizadas. Esto reduce el riesgo percibido del proyecto para los inversores posteriores. Por lo tanto, es probable que el sector británico de alimentos congelados marque la pauta en instalaciones particularmente altas, con estanterías y totalmente automatizadas.
La industria reemplaza al comercio como fuerza motriz
Un cambio notable en el mercado inmobiliario logístico británico es el creciente protagonismo de la industria. Para 2025, las empresas manufactureras representaban aproximadamente un tercio de la absorción total de grandes almacenes y naves industriales. Esto situó a la industria por delante de varios grupos de usuarios tradicionales de los sectores minorista y de distribución. Esta evolución no es meramente cíclica, sino que también está vinculada a la reestructuración de las cadenas de suministro.
El Brexit, la pandemia, las tensiones geopolíticas y las interrupciones en las rutas de transporte globales han puesto de manifiesto los costes de las cadenas de suministro extremadamente ajustadas. Las empresas están manteniendo mayores existencias de seguridad de componentes críticos, seleccionando proveedores adicionales y acortando ciertas rutas de aprovisionamiento. Esto no implica necesariamente un traslado completo de la producción al Reino Unido. Lo más probable es una regionalización selectiva: las piezas críticas, las piezas de repuesto y los productos intermedios de alto valor se almacenan cerca del punto de uso, mientras que los productos estandarizados de producción en masa se siguen adquiriendo a nivel mundial.
Los almacenes de gran altura son idóneos para esta estrategia cuando se almacena un gran número de palés o contenedores con patrones de movimiento fiables. En los sectores de automoción, alimentación, bebidas, química y bienes de consumo, permiten conectar la cadena de suministro de producción con la logística de productos terminados. La integración directa en las plantas de producción resulta especialmente atractiva, ya que el terreno es limitado y los flujos de materiales son más predecibles que en los almacenes de distribución, donde la demanda es muy fluctuante.
El aumento de la demanda industrial también está modificando los requisitos para los proveedores. La preparación rápida de pedidos y el envío de paquetes ya no son suficientes; la alta disponibilidad, la secuenciación precisa, el seguimiento de lotes y las interfaces seguras con los sistemas de producción son esenciales. El tiempo de inactividad puede interrumpir una línea de producción y generar costos de seguimiento significativamente mayores que los de un pedido individual retrasado. Esto incrementa la importancia de la tecnología redundante, el mantenimiento predictivo y el suministro de repuestos a largo plazo.
Soluciones intralogísticas LTW

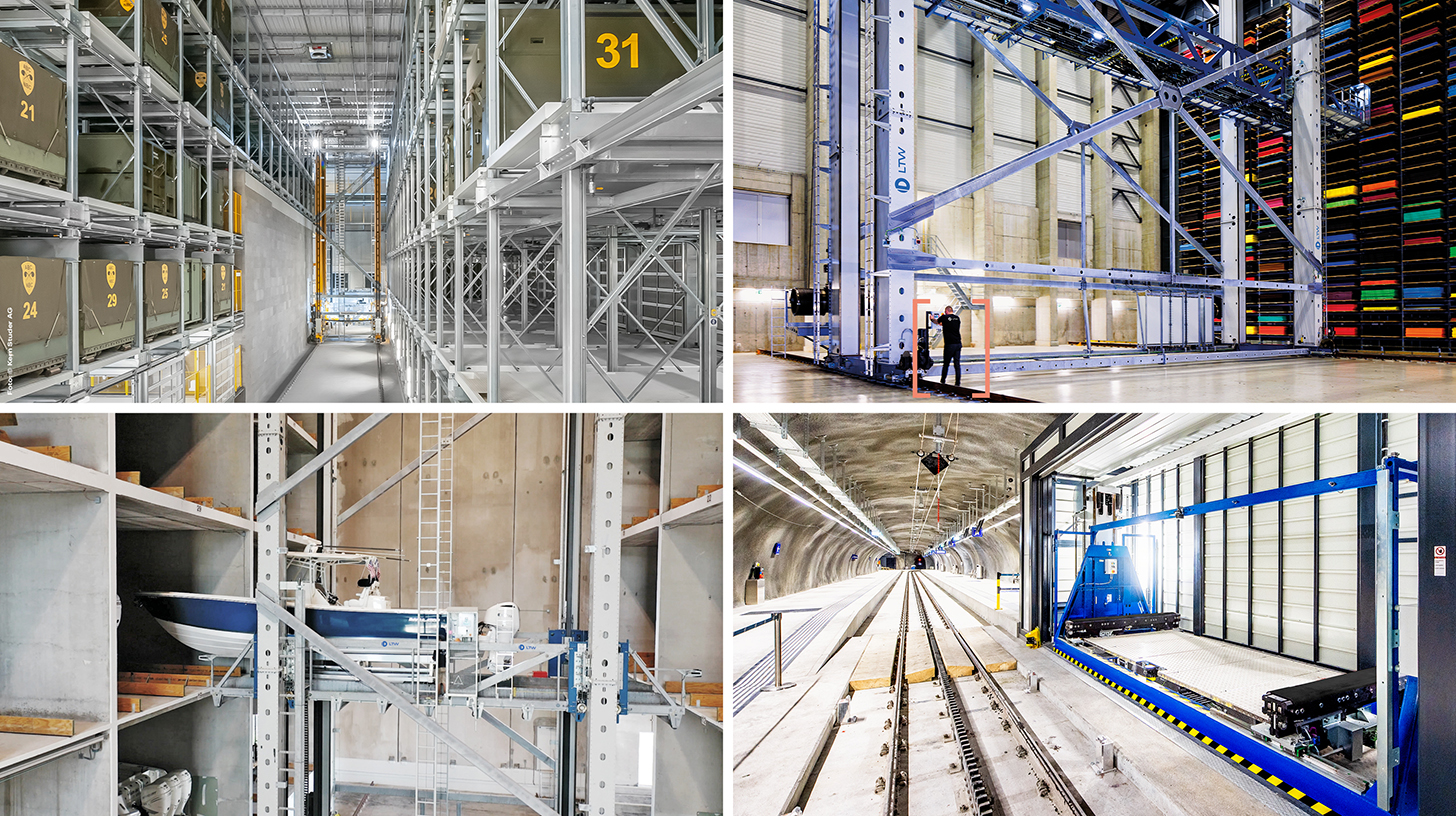
LTW Intralogistics – Ingenieros de flujo - Imagen: LTW Intralogistics GmbH
LTW ofrece a sus clientes no componentes individuales, sino soluciones completas e integradas. Consultoría, planificación, componentes mecánicos y electrotécnicos, tecnología de control y automatización, así como software y servicio: todo está interconectado y coordinado con precisión.
La producción interna de componentes clave resulta especialmente ventajosa, ya que permite un control óptimo de la calidad, las cadenas de suministro y las interfaces.
LTW es sinónimo de fiabilidad, transparencia y colaboración. La lealtad y la honestidad son valores fundamentales en la filosofía de la empresa: un apretón de manos sigue siendo importante.
Relacionado con esto:
La transformación de los almacenes de gran altura en el mercado británico
La geografía sigue a la infraestructura y la electricidad
La mayor concentración geográfica de almacenes de gran altura en el Reino Unido se sitúa en el llamado Triángulo de Oro de las Midlands. Desde allí, se puede acceder a gran parte de la población en pocas horas en coche. La región cuenta con autopistas como la M1, la M6 y la M42, importantes corredores ferroviarios y de transporte de mercancías, y una densa red de proveedores de servicios logísticos, empresas industriales y mano de obra. Por consiguiente, las Midlands Orientales y Occidentales siguen siendo las ubicaciones idóneas para los centros de distribución nacionales.
Sin embargo, la lógica detrás de las decisiones de ubicación se está volviendo más compleja. Yorkshire y el noreste suelen ofrecer terrenos más asequibles y buenas conexiones con centros de producción y puertos. El noroeste se beneficia de los corredores alrededor de Manchester y Liverpool. Los terrenos a lo largo de la M62 conectan las costas este y oeste. En el suroeste y el sur de Gales, la capacidad adicional puede ser ventajosa si las empresas desean reducir los largos desplazamientos desde las Midlands. Londres y el sureste siguen siendo atractivos debido al poder adquisitivo y la densidad de población, pero los altos precios del suelo y la escasez de terrenos dificultan la construcción de instalaciones muy grandes a nivel del suelo.
Es precisamente en estas áreas donde la altura mejora la productividad del suelo. Un almacén de gran altura puede aprovechar mejor los terrenos costosos, pero en zonas urbanas o suburbanas, se enfrenta más rápidamente a problemas de visibilidad, conflictos vecinales y normativas urbanísticas. En regiones densamente pobladas, los proyectos logísticos también compiten con urbanizaciones, centros de datos y otros usos comerciales. Los terrenos con conexiones eléctricas de alta capacidad son especialmente codiciados. Desde 2024, numerosos terrenos aptos para la industria y la logística en Gran Bretaña han sido adquiridos por promotores de centros de datos. Esto no solo reduce la disponibilidad de terrenos para almacenes, sino que también intensifica la competencia por la capacidad de la red eléctrica.
Para los inversores, la conexión a la red eléctrica se está convirtiendo en un criterio de decisión fundamental. Si bien un almacén automatizado de gran altura no requiere necesariamente el suministro eléctrico continuo de un centro de datos, sí necesita una capacidad eléctrica fiable para la tecnología de transporte, la infraestructura de carga, la refrigeración, la calefacción, la iluminación y los sistemas informáticos. Un terreno económico sin una conexión oportuna puede resultar menos rentable que una ubicación más cara con un suministro energético garantizado. Por consiguiente, la selección del emplazamiento, el diseño del edificio y el concepto energético deben integrarse mucho antes en el proceso.
La intensidad del capital separa a los ganadores de los perdedores
Los almacenes de gran altura son inversiones a largo plazo que requieren una gran inversión de capital. Para los centros de distribución estándar en la región de Midlands, se estima que los costes de construcción aproximados oscilarán entre 71 y 105 libras esterlinas por pie cuadrado para 2025 y 2026. Los edificios logísticos de alta gama, con preparación para la automatización, mayor capacidad de carga por piso, capacidad adicional y tecnología de construcción sofisticada, tendrán un coste más elevado, entre 121 y 167 libras esterlinas por pie cuadrado. Los edificios con temperatura controlada pueden costar entre 167 y 230 libras esterlinas por pie cuadrado o más. Dependiendo de los requisitos específicos, los costes reales de automatización, tecnología de estanterías, software, tecnología de refrigeración y terreno pueden ser adicionales.
Estos rangos demuestran por qué la decisión no puede basarse en una simple comparación de los costos de construcción por metro cuadrado. Un almacén de gran altura puede ofrecer la misma capacidad que una nave convencional considerablemente mayor, pero en una superficie menor. Esto reduce la superficie necesaria de terreno, techo y fachada por espacio de almacenamiento. Al mismo tiempo, aumentan los requisitos de cimentación, tolerancias, acero, protección contra incendios, montaje y puesta en marcha. Por lo tanto, el indicador correcto no es el precio del edificio, sino el valor actual neto por unidad de rendimiento y capacidad permanentemente utilizable.
La financiación sigue siendo un factor crucial. El aumento de los tipos de interés incrementa los costes de capital y, en consecuencia, prolonga el plazo de amortización. En el caso de edificios especializados, el número de posibles inquilinos potenciales puede ser menor. Un almacén de gran altura adaptado a un flujo de mercancías específico es más difícil de realquilar que un almacén estándar. Por lo tanto, los bancos y los inversores inmobiliarios prestan mayor atención a la solvencia, la duración del contrato de arrendamiento, la idoneidad para otros usos y la separación entre los riesgos estructurales y técnicos.
Esto da lugar a nuevos modelos contractuales. Los propietarios pueden financiar la estructura del edificio, mientras que el usuario asume el coste de la automatización. Los proveedores de servicios logísticos pueden asegurar capacidad mediante contratos a largo plazo con sus clientes. Los fabricantes e integradores ofrecen paquetes de servicios más completos, planes de modernización o, en ciertos segmentos, modelos similares al arrendamiento. Los proyectos más viables económicamente son aquellos en los que el contrato de arrendamiento, la vida útil del activo, la fidelización del cliente y el periodo de financiación están alineados. Una solución técnicamente excelente puede fracasar si el contrato operativo finaliza a los cinco años, pero el sistema debe amortizarse a lo largo de quince años.
El precio de la electricidad se corresponde con la eficiencia energética
El Reino Unido tiene precios de electricidad industrial elevados en comparación con los estándares internacionales. En el cuarto trimestre de 2025, las empresas manufactureras pagaron un promedio de alrededor de 16,8 peniques por kilovatio-hora, sin incluir el Impuesto sobre el Cambio Climático. Si bien esta cifra era inferior a la del año anterior, se mantuvo en un nivel que impacta significativamente las inversiones con alto consumo energético. Para los almacenes de gran altura, esto tiene un doble efecto.
Por un lado, las máquinas de almacenamiento y recuperación, la tecnología de transporte, la robótica, los ordenadores y, cuando corresponda, los sistemas de refrigeración aumentan el consumo eléctrico. Por otro lado, un sistema moderno puede ahorrar energía por unidad almacenada o trasladada. Los accionamientos regenerativos reincorporan la energía de frenado al sistema, los controles inteligentes evitan los desplazamientos en vacío, se reduce la iluminación LED en las zonas desocupadas y los congeladores compactos minimizan la pérdida de calor. Por lo tanto, lo que importa es el consumo por movimiento de palé, línea de pedido o espacio de almacenamiento ocupado, y no el consumo eléctrico total de la planta.
La energía fotovoltaica en azoteas, el almacenamiento en baterías y la operación flexible están cobrando cada vez más importancia. El techo de un gran almacén logístico ofrece un espacio considerable para la generación de energía, mientras que la automatización y la refrigeración proporcionan cargas predecibles. En los almacenes de ultracongelación, la inercia térmica puede utilizarse para desplazar parcialmente la generación de refrigeración a las horas de menor demanda sin comprometer la temperatura de los productos. Estos conceptos convierten al almacén en una parte más activa del sistema energético.
El factor limitante no suele ser el consumo anual de electricidad, sino la carga conectada y la carga máxima. Si los compresores de refrigeración, los puntos de carga, la tecnología de transporte y otros consumidores operan simultáneamente, la demanda de energía puede aumentar significativamente. Una buena gestión energética suaviza estos picos. Por lo tanto, los proyectos futuros se planificarán cada vez más con pronósticos de carga, instalaciones de generación local y consumidores controlables mediante contrato. De este modo, la experiencia en energía se convierte en parte integral de la experiencia en intralogística.
La tecnología determina el modelo de negocio
El mercado de almacenes de gran altura comprende varios submercados tecnológicos. Los sistemas AS/RS clásicos para palets utilizan grúas apiladoras en pasillos largos y altos. Son adecuados para sistemas de alta capacidad, con soportes de carga estandarizados y un flujo de trabajo fiable. Los sistemas de múltiples profundidades aumentan la densidad, pero reducen el acceso directo a los palets individuales y requieren una gestión de inventario meticulosa. Los sistemas de transporte de palets pueden mejorar la flexibilidad y el rendimiento en pasillos profundos.
Los sistemas de almacenamiento Miniload, Shuttle y Cube predominan para cajas, contenedores y piezas pequeñas. Permiten la preparación de pedidos con el operador y una gran variedad de productos. Los robots móviles y las carretillas elevadoras autónomas ofrecen una alternativa más flexible cuando la estructura o el volumen del edificio no justifican la instalación permanente de un sistema a gran escala. Muchos proyectos emplean una arquitectura híbrida: los palés se almacenan de forma compacta en estanterías de gran altura, los contenedores se suministran mediante un sistema Shuttle o Cube, y los robots móviles conectan las áreas de trabajo.
Esta modularización está transformando el mercado. Anteriormente, la automatización solía ser un proyecto monolítico y a gran escala, con largos periodos de planificación y puesta en marcha. Hoy en día, los operadores buscan ampliar la capacidad de forma incremental y coordinar las distintas tecnologías mediante software. Esto no reduce automáticamente la complejidad. Al contrario: cuantos más subsistemas intervienen, más importantes se vuelven las interfaces, la calidad de los datos y la clara responsabilidad del rendimiento general.
Por lo tanto, la competencia se desarrolla cada vez más a nivel de software. Los sistemas de gestión de almacenes rastrean el inventario y los pedidos; los sistemas de control de almacenes administran el equipo; los sistemas de ejecución de almacenes priorizan los movimientos y equilibran los recursos. Por encima de todo esto se encuentran las herramientas de análisis, simulación e inteligencia artificial. Quien controla el software influye en el rendimiento, la escalabilidad y el servicio. Al mismo tiempo, los operadores se enfrentan a un riesgo de dependencia si los sistemas de control propietarios solo pueden ser mantenidos por el proveedor original.
Un mercado de proveedores fragmentado
En el Reino Unido, los integradores de sistemas globales, los proveedores de tecnología especializada y las empresas de ingeniería locales compiten por la cuota de mercado. Entre los integradores de renombre internacional se encuentran Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux y Körber. A estos se suman proveedores de sistemas especializados como AutoStore, Exotec, Ocado, Geek+, Locus Robotics y varios fabricantes de vehículos autónomos. Los integradores y las empresas de software británicas complementan este mercado con servicios locales de planificación, modernización y mantenimiento.
La estructura del mercado no está completamente concentrada ni es arbitrariamente abierta. Los grandes almacenes de estanterías altas para palets requieren referencias, capacidad de ingeniería, estabilidad financiera y un servicio a largo plazo. Esto limita el número de proveedores serios. La competencia es mayor en el sector de la robótica modular y las soluciones de contenedores. Muchos fabricantes de tecnología venden a través de integradores certificados, por lo que la marca, el rendimiento de la integración y el contrato de servicio deben evaluarse por separado.
Para los clientes, el rendimiento máximo nominal por sí solo no es el factor decisivo. Más importantes son el rendimiento garantizado en condiciones reales, la disponibilidad del sistema, los tiempos de respuesta, el concepto de repuestos, la ciberseguridad, la escalabilidad y la viabilidad financiera del proveedor. Una oferta económica puede resultar costosa si, a largo plazo, faltan el mantenimiento del software, el soporte de emergencia o los repuestos. Por el contrario, un sistema técnicamente sobredimensionado puede inmovilizar capital innecesariamente y sobrecargar a la organización.
El componente de servicios crecerá debido al envejecimiento de la infraestructura instalada. Modernizar las máquinas de almacenamiento y recuperación, los sistemas de control y los componentes de seguridad suele ser más económico que construir una instalación completamente nueva. Ejemplos de centros de distribución británicos demuestran que las grúas y la tecnología de control pueden reemplazarse gradualmente, preservando las estructuras esenciales del edificio. Esto crea un mercado de modernización más estable, paralelo al mercado de equipos nuevos, menos dependiente de proyectos individuales a gran escala.
Planificación, protección contra incendios y aceptación
Los mayores riesgos de un proyecto suelen estar fuera de la tecnología de almacenamiento propiamente dicha. Edificios de 30, 40 o casi 50 metros de altura alteran el paisaje y las vistas. Los municipios evalúan el tráfico, el ruido, la iluminación, el riesgo de inundaciones, la biodiversidad y el impacto en los vecinos. Si bien una menor huella ecológica supone una ventaja, no garantiza la aprobación. Especialmente en el caso de silos con soporte de estanterías, la estructura del edificio, la estática de las estanterías y la fachada deben planificarse conjuntamente desde el principio.
La protección contra incendios es compleja en almacenes altos y con gran densidad de inventario. Los sistemas de rociadores convencionales alcanzan sus límites según el tipo de mercancía, la geometría de las estanterías y la altura del edificio. Las instalaciones de ultracongelación a veces utilizan zonas con oxígeno reducido para prevenir incendios. Estos sistemas requieren acceso controlado, envolventes herméticas, monitoreo y normas claras de seguridad laboral. En otros proyectos, se utilizan sistemas de rociadores escalonados, extracción de humos y compartimentación contra incendios.
La fase de construcción también presenta riesgos particulares. Los pisos, rieles, estanterías y sistemas de transporte de alta precisión deben instalarse con tolerancias muy estrictas. Los retrasos en los distintos oficios pueden posponer todo el proceso de puesta en marcha. A esto le siguen las pruebas de software, las pruebas de carga, la puesta en marcha gradual y la capacitación del personal. Un almacén no es productivo una vez finalizada la instalación mecánica; a menudo solo alcanza su rendimiento óptimo tras una fase de puesta en marcha sistemática.
Por lo tanto, el análisis económico del proyecto exige reservas suficientes. Quien solo compara el precio de lista de la tecnología con un ahorro teórico en personal subestima la integración, las pruebas, la migración de datos, la capacitación, las piezas de repuesto y las pérdidas iniciales. Los proyectos exitosos calculan los costos del ciclo de vida, la disponibilidad realista y los escenarios de desviaciones de volumen. Invierten desde el principio en simulación y modelos digitales, antes de encargar el acero y verter el hormigón.
La resiliencia es más que eficiencia
Los almacenes de gran altura suelen promocionarse como proyectos de eficiencia, pero su valor estratégico reside cada vez más en su resiliencia. Los sistemas automatizados ofrecen un rendimiento reproducible, mejoran la precisión del inventario y reducen la dependencia de la contratación de personal temporal. Permiten almacenar existencias de seguridad en un espacio reducido, lo que fortalece las cadenas de suministro. Para sectores críticos como la alimentación, la farmacéutica, las piezas de repuesto y la manufactura, esta fiabilidad puede ser más importante que maximizar la rentabilidad a corto plazo.
Al mismo tiempo, la automatización crea nuevas dependencias. Un fallo mecánico, un error de software, un ciberataque o un corte de energía pueden paralizar gran parte de las operaciones. En un almacén manual, una avería suele resolverse de forma improvisada; en un sistema altamente integrado, las soluciones alternativas son limitadas. Por lo tanto, la resiliencia no surge de la máxima automatización, sino de un sistema equilibrado de redundancia, mantenimiento, operaciones de emergencia y competencia organizativa.
La ciberseguridad se está convirtiendo en un factor económico. Los sistemas de gestión de almacenes están conectados al software empresarial, a los proveedores y a los servicios de mantenimiento remoto. Cuanto mayor sea la interconexión, mayor será la superficie de ataque. Los operadores deben segmentar el acceso, controlar las actualizaciones, probar las copias de seguridad y definir las responsabilidades mediante contrato. Estos gastos no son un complemento técnico, sino una parte integral de la seguridad operativa.
Los riesgos asociados a los proveedores también deben incluirse en la evaluación. Los componentes especializados pueden tener plazos de entrega prolongados, y los sistemas propietarios generan dependencia. Un concepto sólido define las piezas de repuesto críticas, los niveles de inventario local, los tiempos de respuesta y las alternativas. El mejor sistema no es el que ofrece el mayor rendimiento teórico, sino aquel cuyo rendimiento se mantiene económicamente viable durante muchos años.
El mercado hasta 2035
Hasta 2035, las perspectivas son más favorables para un crecimiento sostenido que para la saturación del mercado. El mercado británico de sistemas automatizados de almacenamiento y recuperación (AS/RS), definido de forma más específica, podría duplicar su volumen en una década, con un crecimiento promedio de alrededor del 7,5 %. Es probable que el mercado de la automatización en general crezca más rápido, ya que la robótica móvil, el software, la modernización y los subsistemas flexibles generan una demanda adicional. Sin embargo, esta dinámica no será uniforme.
En el escenario base, los almacenes automatizados de gran altura crecen a un ritmo significativamente mayor que la superficie total de almacenamiento. Las inversiones se concentran en los sectores de alimentación y alimentos congelados, suministros industriales, productos farmacéuticos, grandes cadenas minoristas y proveedores logísticos consolidados. Cada vez es más frecuente que los nuevos edificios se planifiquen con la preparación necesaria para la automatización, aunque la tecnología completa se instale posteriormente. Al mismo tiempo, la modernización de las instalaciones existentes cobra cada vez más importancia.
Un escenario de crecimiento más sólido sería posible si disminuyeran los costos de financiamiento, se agilizara la conexión a la red eléctrica y las empresas respondieran al aumento de los costos laborales con una automatización acelerada. El desarrollo industrial, la deslocalización cercana y requisitos más estrictos de eficiencia energética podrían impulsar aún más el crecimiento. En este caso, la demanda de edificios altos y especializados, la integración de software y los servicios técnicos aumentarían de forma especialmente notable.
El escenario menos favorable surge de tasas de interés persistentemente altas, un gasto de consumo lento, políticas comerciales inciertas y retrasos en los permisos. En este escenario, las empresas optarían con mayor frecuencia por pasos de automatización más pequeños y modulares. El mercado seguiría creciendo, pero no tanto a través de nuevos megaproyectos, sino más bien mediante la modernización de instalaciones existentes, la robótica móvil y la automatización selectiva de cuellos de botella. Incluso este escenario no representaría un retorno al almacenamiento puramente manual, sino más bien un enfoque de automatización más lento y gradual.
La lógica de inversión real
La cuestión crucial no es si los almacenes de gran altura crecerán en Gran Bretaña, sino qué proyectos son económicamente viables. Existen condiciones favorables para volúmenes elevados y estables, sistemas de carga estandarizados, compromisos a largo plazo con el emplazamiento, altos costes de suelo o energía, y una clara necesidad de funcionamiento continuo. Las aplicaciones con gamas de productos muy fluctuantes, contratos con clientes inciertos, baja utilización o formatos de embalaje que cambian con frecuencia siguen presentando dificultades.
Antes de invertir, los operadores no deberían comenzar por la tecnología deseada, sino por el flujo de materiales. La estructura del producto, el rango de inventario, los perfiles estacionales, las horas pico, las devoluciones, los niveles de servicio y los escenarios de crecimiento determinan la arquitectura adecuada. Solo entonces se debe decidir entre grúas para palés, lanzaderas, almacenamiento cúbico, robótica móvil o una combinación de estos. Comprometerse prematuramente con un solo producto puede llevar fácilmente a un sobredimensionamiento o a una falta de flexibilidad.
Igualmente importante es evaluar la ubicación a lo largo de todo su ciclo de vida. El precio del terreno, el alquiler, la altura disponible, la capacidad de la red, las conexiones de transporte, el mercado laboral y los riesgos relacionados con los permisos deben considerarse en conjunto. Un edificio más alto puede ahorrar terreno, pero aumenta los costos de planificación y construcción. Una ubicación rural puede ser ventajosa, pero implica rutas de transporte más largas y un mercado laboral técnico menos competitivo. La solución óptima rara vez es la de menor costo individual.
Para los promotores inmobiliarios, la oportunidad reside en edificios que permitan la automatización sin limitarse a servir a un único usuario. Esto requiere altura suficiente, forjados resistentes, reservas en infraestructura eléctrica y de datos, y una geometría que permita múltiples conceptos técnicos. Para los proveedores de logística, la oportunidad reside en capacidades automatizadas compartidas y plataformas sectoriales a largo plazo. Para los proveedores de tecnología, reside en la expansión del software, los servicios y la modernización. Para los inversores, reside en separar cuidadosamente los riesgos inmobiliarios, operativos y técnicos.
Gran Bretaña ya no solo está construyendo edificios más grandes
El mercado británico de almacenes de gran altura representa un cambio fundamental en la economía del almacenamiento. El espacio por sí solo ya no es una estrategia de crecimiento suficiente. Los altos costes laborales, la escasez de terrenos adecuados, las exigentes cadenas de suministro y el continuo crecimiento del comercio electrónico están incrementando el valor de la densificación automatizada. La logística de alimentos congelados y el suministro industrial ya demuestran el potencial de esta transformación: los edificios son cada vez más altos, los sistemas están más integrados y las inversiones son a más largo plazo.
Al mismo tiempo, se recomienda cautela. La elevada inversión de capital, el alto costo de la energía, los cuellos de botella en la red eléctrica y los riesgos de planificación están impidiendo un auge generalizado de la automatización. Muchas empresas más pequeñas o con mayor volatilidad seguirán operando de forma más económica con naves industriales convencionales, procesos semiautomatizados y robots móviles. Por lo tanto, el mercado no crece de forma uniforme, sino como resultado de inversiones específicas donde coinciden el volumen, la ubicación y la madurez de los procesos.
La perspectiva es clara: para 2035, el Reino Unido no necesariamente necesitará más espacio de almacenamiento al mismo ritmo, pero sí una capacidad de almacenamiento tecnológicamente mucho más avanzada. El ganador no es el edificio más alto ni el sistema robótico más complejo. Los ganadores son las instalaciones que combinan capacidad, energía, mano de obra y capital de forma más eficaz a lo largo de todo su ciclo de vida que las alternativas convencionales. Quienes consideran la altura simplemente como una característica estructural no entienden el mercado. La altura se está convirtiendo en una estrategia económica.
Consultoría - Planificación - Implementación

Konrad Wolfenstein
Estaré encantado de servir como su asesor personal.
Puedes contactarme en wolfenstein∂xpert.digital o
Llámame al +49 7348 4088 965 .
Sus expertos en intralogística

Consultoría, planificación e implementación de soluciones completas para almacenes de gran altura y sistemas de almacenamiento automatizado - Imagen: Xpert.Digital
Más información aquí: