
DAX stürzt ab, Ölpreis explodiert und Gold fällt im Krisenfall? Wie der Golfkrieg die Weltwirtschaft auf die Probe stellt
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 23. März 2026 / Update vom: 23. März 2026 – Verfasser: Konrad Wolfenstein
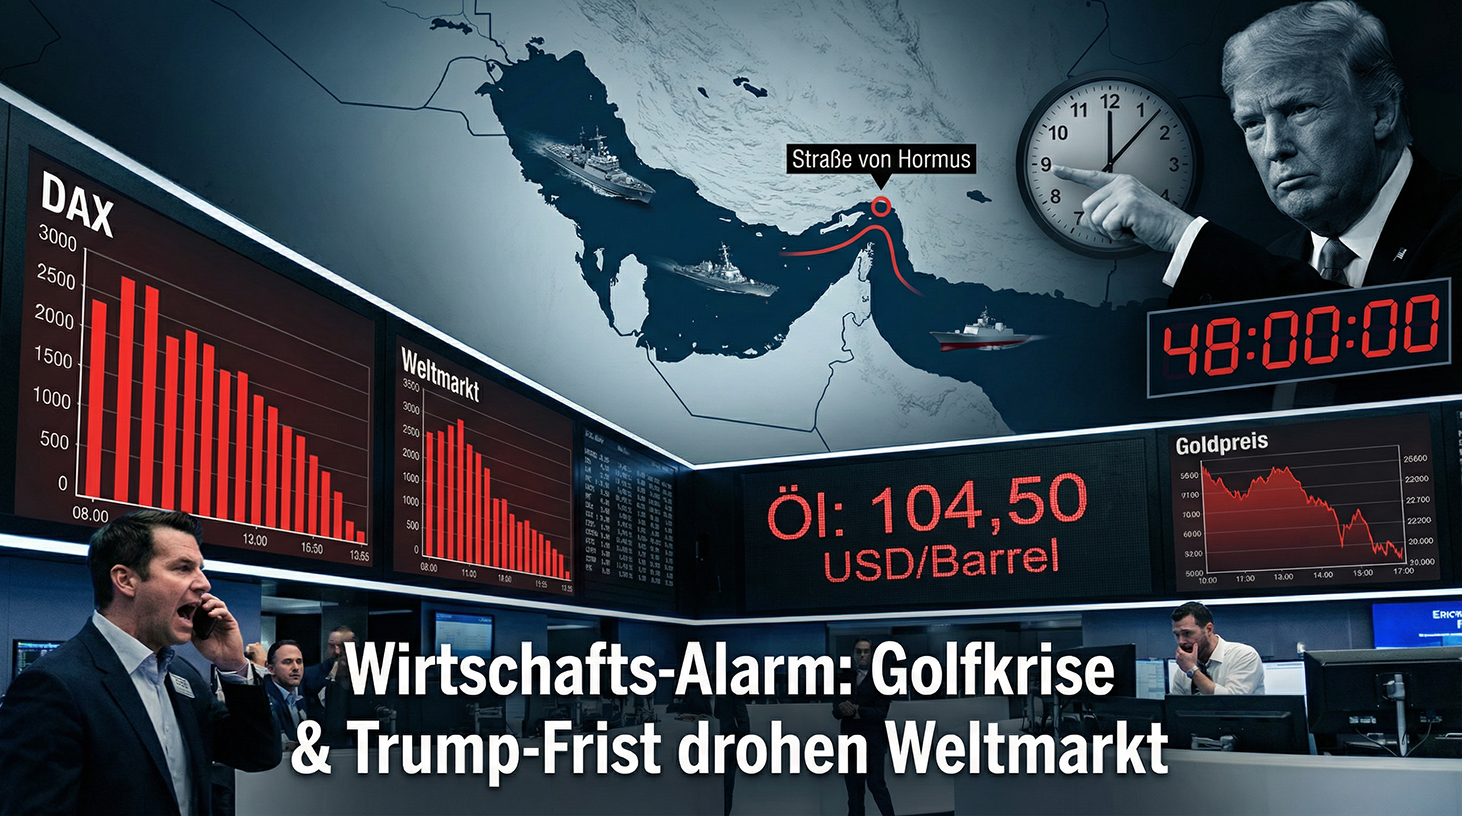
DAX stürzt ab, Ölpreis explodiert und Gold fällt im Krisenfall? Wie der Golfkrieg die Weltwirtschaft auf die Probe stellt – Bild: Xpert.Digital
Börsenbeben am Persischen Golf: Warum erfahrene Investoren jetzt extrem nervös werden
DAX, Gold und Öl im Ausnahmezustand: Die fatalen Folgen der Golf-Krise für Deutschland
Die geopolitische Eskalation im Persischen Golf trifft die Weltwirtschaft an ihrem empfindlichsten Punkt und entwickelt sich zu einem ultimativen Stresstest für die globalen Märkte. Während ein drohender Ölpreisschock von über 100 Dollar pro Barrel wie eine unsichtbare Steuer auf das globale Wachstum wirkt, schickt die wachsende Unsicherheit den DAX auf Talfahrt. Erschwerend kommt hinzu, dass klassische Krisenanlagen wie Gold plötzlich an Glanz verlieren und ein starker US-Dollar sowie politische Ultimaten von US-Präsident Trump das System zusätzlich unter Druck setzen. Besonders für die export- und energieabhängige deutsche Wirtschaft wird dieses toxische Gemisch aus explodierenden Kosten, Zinsängsten und fragilen Lieferketten zur Zerreißprobe. Der folgende Artikel beleuchtet, warum diese Entwicklungen weit mehr als nur eine kurzfristige Marktkorrektur darstellen – und welche strategischen Konsequenzen Anleger, Unternehmen und die Politik nun zwingend ziehen müssen.
Warum der teure Ölpreis, ein abstürzender Goldkurs und ein US-Präsident unter Zeitdruck die Märkte nervöser machen, als viele Anleger wahrhaben wollen
Die aktuelle Zuspitzung des Konflikts im Persischen Golf wirkt wie ein Stresstest für die Weltwirtschaft, bei dem sich mehrere bekannte Risikofaktoren gleichzeitig entladen. Deutschland ist dabei in besonderer Weise betroffen, weil sein industrielles Geschäftsmodell stark auf Energie, Exportmärkte und offene Handelswege angewiesen ist. Die Blockade oder auch nur die Gefährdung der Straße von Hormus trifft einen der wichtigsten Engpässe des globalen Öl- und Gasverkehrs und verstärkt bestehende Energiepreiseffekte, die seit Jahren wie ein Damoklesschwert über energieintensiven Volkswirtschaften hängen. Zugleich verstärkt der Konflikt die Unsicherheit an den Finanzmärkten, die bereits sensibel auf Zinswenden, hohe Staatsverschuldung und geopolitische Spannungen reagiert haben. Dass sich diese Faktoren nun überlagern, erklärt, warum selbst erfahrene Investoren nervös werden und Kursbewegungen ausgeprägter ausfallen, als es die reinen Fundamentaldaten allein erwarten ließen.
Aus globaler Perspektive wirkt der Ölpreisschock wie eine versteckte Steuer auf Wachstum, die sich besonders stark in Ländern bemerkbar macht, die hohe Anteile fossiler Energie importieren und zugleich geringe Spielräume in der Fiskal- und Geldpolitik haben. Für rohstoffexportierende Staaten kann der Preisanstieg zunächst vorteilhaft sein, da er ihre Einnahmen erhöht, was allerdings mit der Gefahr einer Überbewertung ihrer Währungen und einer stärkeren Abhängigkeit von volatilen Rohstofferlösen einhergeht. Die Industrieländer des Westens befinden sich damit in einem Dilemma: Einerseits sollen Lieferketten gesichert und die Energieversorgung stabilisiert werden, andererseits erhöht jeder Energiepreisanstieg den Druck auf Unternehmen, Löhne, Preise und damit auf die Inflationsdynamik. Gerade Deutschland, mit seiner starken Exportindustrie und vielen mittelständischen Weltmarktführern, muss diesen Schock verarbeiten, während es sich gleichzeitig im Transformationsprozess hin zu einer klimaneutraleren Wirtschaft befindet. Die aktuelle Krise legt damit auch strukturelle Verwundbarkeiten offen, die über die akute Kriegsphase hinausreichen und langfristige Anpassungen erfordern.
DAX im Sturzflug: Warum die Märkte dem Ölpreisschock mehr Gewicht beimessen als erhofft
Der deutliche Rückgang des DAX zum Wochenstart mit einem Minus von rund zwei Prozent und einem Punkteverlust im oberen dreistelligen Bereich ist ein sichtbarer Ausdruck dieser veränderten Risikowahrnehmung. Anleger haben den jüngsten Ölpreisanstieg nicht mehr als kurzfristige Übertreibung eingeordnet, sondern zunehmend als Zeichen eines anhaltenden Knappheits- und Unsicherheitsschocks, der die Gewinnmargen in zahlreichen Branchen unter Druck setzen könnte. Besonders betroffen sind dabei energieintensive Industrien, Logistikunternehmen, Chemie, Stahl und Teile der Automobilindustrie, deren Kostenstrukturen stark von Brenn- und Rohstoffpreisen abhängen. Wenn Investoren in ihren Bewertungsmodellen dauerhaft höhere Energiekosten und möglicherweise geringere Nachfrage aufgrund schwächeren globalen Wachstums berücksichtigen, sinken die diskontierten zukünftigen Gewinne – und damit auch die gerechtfertigten Aktienkurse. Dass der DAX seine Verluste vom Freitag direkt ausweitet, zeigt, dass die Märkte nicht mehr von einem kurzen „Geo-Event“ ausgehen, sondern von einem Szenario, das sich tiefer in die ökonomischen Fundamentaldaten eingräbt.
Hinzu kommt, dass geopolitische Schocks wie der Krieg am Golf nicht nur die reale Wirtschaft beeinflussen, sondern auch als Auslöser für eine generelle Risikoaversion dienen. In solchen Phasen reduzieren institutionelle Investoren häufig ihr Engagement in zyklischen und risikobehafteten Anlagen, um Portfolios defensiver zu positionieren und Liquidität zu erhöhen. Technische Faktoren spielen ebenfalls eine Rolle: Wird eine kritische Marke im Index unterschritten, lösen algorithmische Handelssysteme und Stop-Loss-Orders verstärkt Verkaufsdruck aus, was die Abwärtsbewegung beschleunigen kann. Besonders problematisch ist, dass der aktuelle Kursrutsch nicht isoliert stattfindet, sondern vor einem Hintergrund bereits erhöhter Bewertungen nach den Kursanstiegen der letzten Jahre, steigender Zinsen und anhaltender Unsicherheit über die konjunkturelle Widerstandskraft Europas. Der DAX-Absturz ist deshalb weniger eine emotionale Überreaktion, sondern eher ein Korrekturschub, der an zentralen Stellschrauben der Bewertung – Ölpreis, Wachstum, Zinsniveau und geopolitische Sicherheit – gleichzeitig dreht.
Das Trump-Ultimatum: Politische Eskalation als ökonomischer Risikomultiplikator
Das 48-Stunden-Ultimatum des US-Präsidenten an die iranische Führung, bei weiterer Blockade der Straße von Hormus mit Angriffen auf Kraftwerksinfrastruktur zu reagieren, ist aus ökonomischer Sicht weniger wegen seiner militärischen Details relevant, sondern wegen des damit verbundenen Eskalationssignals. Märkte interpretieren derartige Fristen als Indiz dafür, dass die diplomatischen Spielräume kleiner werden und die Wahrscheinlichkeit einer direkten militärischen Konfrontation steigt. Dies erhöht wiederum die erwartete Dauer und Intensität von Lieferstörungen, insbesondere bei Öl und Gas, und verankert im Szenariodenken der Investoren einen längerfristigen Angebotsengpass. Hinzu kommt, dass ein US-Präsident, der innenpolitisch unter Druck steht und außenpolitisch Härte demonstrieren will, aus Sicht der Märkte weniger berechenbar wirkt, was die Risikoprämien auf geopolitische Konflikte zusätzlich anhebt. In Kombination mit der strategischen Bedeutung des Persischen Golfs und der Straße von Hormus, durch die ein erheblicher Teil des Weltölhandels fließt, entsteht ein Umfeld, in dem selbst ein begrenztes militärisches Eingreifen weitreichende ökonomische Folgen haben kann.
Gleichzeitig lässt die Erfahrung früherer Konflikte erkennen, dass Märkte auf Drohungen anders reagieren als auf klare, verbindliche Abkommen oder auf bereits vollzogene Eskalationen. Drohungen erzeugen eine Bandbreite möglicher Verläufe, die von diplomatischer Entschärfung bis hin zu einem Flächenbrand reicht, und machen damit genaue Prognosen besonders schwierig. Für Unternehmen erschwert dies die Planung von Investitionen, die Kalkulation von Beschaffungskosten und die Entscheidung über Lagerhaltung, was zu vorsichtigem Verhalten führt – etwa in Form verschobener Investitionen oder zurückgestellter Projekte. Politische Ultimaten wie das von Trump wirken in diesem Umfeld wie ein Risikomultiplikator: Sie verstärken bestehende Unsicherheiten, weil sie zeigen, dass eine Seite bereit ist, die Kosten einer Eskalation in Kauf zu nehmen, um politische Ziele zu erreichen. Dies führt nicht nur zu kurzfristigen Kursreaktionen, sondern kann auch die Standortentscheidungen internationaler Unternehmen beeinflussen, die ihre Abhängigkeit von geopolitisch kritischen Regionen reduzieren wollen.
Ölpreis über 100 Dollar: Die unsichtbare Zusatzsteuer auf Wachstum
Der Sprung des Ölpreises in die Region um die Marke von 100 Dollar je Barrel ist aus makroökonomischer Sicht ein klassischer Angebotsschock mit breiter Wirkung. Für importierende Volkswirtschaften bedeutet jeder dauerhafte Anstieg der Energiepreise, dass ein größerer Teil der Wirtschaftsleistung für den Einkauf von Energie aufgewendet werden muss, statt für Konsum, Investitionen oder Schuldenabbau zur Verfügung zu stehen. Unternehmen sehen sich mit höheren Produktions- und Transportkosten konfrontiert, die sie entweder über Preiserhöhungen an Kunden weitergeben oder über reduzierte Margen selbst tragen müssen. In beiden Fällen leidet die reale Wertschöpfung: Werden die höheren Kosten vollständig weitergereicht, drücken sie auf die Kaufkraft der Haushalte; werden sie nur teilweise weitergereicht, sinkt die Profitabilität und damit der Investitionsspielraum. Historische Erfahrungen mit Ölpreisschocks zeigen, dass besonders jene Branchen leiden, die niedrige Margen und hohen Energieverbrauch kombinieren – etwa Teile der Grundstoffindustrie, bestimmte Logistiksegmente oder energieintensive Dienstleistungen.
Für Deutschland verstärken sich diese Effekte durch die Struktur seiner Volkswirtschaft: Ein hoher Anteil der Exporte sind Industriegüter, deren Herstellung und globale Lieferung energiekostenintensiv ist. Gleichzeitig befindet sich das Land in einem Transformationsprozess seiner Energieversorgung, der durch den Ausbau erneuerbarer Energien zwar langfristig zu mehr Unabhängigkeit führen soll, kurzfristig aber zusätzliche Investitionen und Anpassungen erfordert. Ein dauerhaft hoher Ölpreis erschwert diese Umstellung, weil er zwar einerseits Investitionen in Effizienzmaßnahmen attraktiver macht, andererseits aber Haushalte und Unternehmen finanziell belastet und politische Spielräume für weitere Klimaschutzmaßnahmen einschränken kann. Zudem sind die globalen Lieferketten nach pandemiebedingten Störungen und geopolitischen Spannungen ohnehin fragil, sodass zusätzliche Transportkosten durch teureren Treibstoff besonders stark ins Gewicht fallen. In Summe wirkt der hohe Ölpreis wie eine unsichtbare Zusatzsteuer, die in keiner Haushaltsdebatte beschlossen wurde, aber dennoch das Wachstum dämpft und die Verteilungskonflikte in der Gesellschaft verschärft.
Gold im freien Fall: Wenn der klassische Krisenschutz plötzlich zur Enttäuschung wird
Der gleichzeitige starke Rückgang des Goldpreises überrascht viele Beobachter, weil Gold traditionell als „sicherer Hafen“ in Krisenzeiten gilt. Ein Preisrückgang von mehr als sieben Prozent in kurzer Zeit, die neunte Verlustsession in Folge und ein Wochenminus im zweistelligen Prozentbereich markieren eine ungewöhnliche Phase, in der Gold seiner Rolle als Stabilisator von Portfolios nur begrenzt gerecht wird. Seit dem Rekordhoch Ende Januar hat sich der Preis deutlich nach unten entfernt, und der aktuelle Absturz setzt diesem Abwärtstrend eine neue Dynamik auf. Die Erklärung liegt weniger in einer Entwarnung an den geopolitischen Fronten, sondern vor allem in der Erwartung, dass die großen Notenbanken auf die durch den Ölpreisschock verstärkte Inflationsgefahr mit höheren Zinsen reagieren könnten. Wenn aber die Renditen sicherer Anleihen steigen, sinkt die relative Attraktivität eines zinslosen Edelmetalls, das keine laufenden Erträge abwirft.
Institutionelle Anleger, die Gold bisher als Versicherung gegen geldpolitische Fehler oder exzessive Liquidität gehalten haben, müssen in einem Umfeld potenziell steigender Realzinsen ihre Allokationen neu bewerten. In Portfoliomodellen, in denen die erwartete Rendite von Gold vor allem aus Preissteigerungen resultiert, können sich die Gewichte schnell verschieben, wenn attraktive Alternativen mit Zinskupon wieder verfügbar werden. Hinzu kommen technische Faktoren: Nach einem starken Anstieg bis zum Rekordhoch waren viele spekulative Positionen aufgebaut worden, die in der Abwärtsbewegung jetzt aufgelöst werden und den Druck zusätzlich erhöhen. Dadurch können sich selbstverstärkende Abwärtsspiralen entwickeln, in denen nicht fundamentale Goldgegner verkaufen, sondern vor allem kurzfristige Trader, die auf Momentum reagieren. Für Privatanleger stellt sich damit die Frage, ob Gold weiterhin als strategische Absicherung sinnvoll bleibt oder ob es – zumindest vorübergehend – eher als taktische Anlage mit hoher Volatilität betrachtet werden muss.
Unsere globale Branchen- und Wirtschafts-Expertise in Business Development, Vertrieb und Marketing

Unsere globale Branchen- und Wirtschafts-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
Märkte im Ausnahmezustand: Wenn Angst, Narrative und Geopolitik die Kurse lenken
Zinswende im Schatten des Krieges: Wie Notenbanken zwischen Inflation und Stabilität lavieren
Die Erwartungen an die Notenbanken haben sich im Zuge des anhaltenden Konflikts und der steigenden Energiepreise spürbar verändert. Wo zuvor Märkte auf weitere Zinssenkungen oder zumindest eine Lockerung der Geldpolitik setzten, rücken nun die Risiken einer erneuten Inflationswelle in den Vordergrund, die durch höhere Öl- und Gaspreise ausgelöst werden könnte. Zentralbanken stehen damit vor einem klassischen Zielkonflikt: Sie sollen einerseits Preisstabilität sichern und Inflationserwartungen einhegen, andererseits aber die konjunkturelle Erholung nicht mit zu aggressiven Zinserhöhungen abwürgen. In einer Situation, in der Finanzmärkte bereits durch geopolpositionelle Risiken verunsichert sind und Aktienkurse einbrechen, steigt der Druck, Stabilitätssignale zu senden, ohne gleichzeitig als zu nachgiebig gegenüber der Inflation wahrgenommen zu werden. Jede kommunikative Nuance – ob in Pressekonferenzen, Protokollen oder Reden – kann dabei deutliche Marktreaktionen auslösen, weil Investoren versuchen, die mittelfristige Zinsbahn so früh wie möglich abzuschätzen.
Für Deutschland und die Eurozone ist die Reaktion der Europäischen Zentralbank besonders wichtig, weil sie direkte Auswirkungen auf Finanzierungsbedingungen von Staaten, Unternehmen und Haushalten hat. Steigende Leitzinsen verteuern Kredite, drücken auf die Bewertungen von Aktien und Immobilien und können in hoch verschuldeten Segmenten des Marktes zu Refinanzierungsproblemen führen. Gleichzeitig reduzieren höhere Zinsen die Inflationsdynamik über mehrere Kanäle – etwa durch schwächere Nachfrage, eine stärkere Währung und sinkende Assetpreise –, was in einem Umfeld steigender Energiepreise von vielen als notwendiges Gegengewicht gesehen wird. Die Notenbanken müssen daher sehr sorgfältig abwägen, ob der aktuelle Ölpreisschock eher temporär ist oder sich in eine dauerhaft höhere Inflation eingraben könnte, beispielsweise durch Lohnforderungen und Preissetzungsmacht in oligopolistischen Märkten. Ihre Entscheidungen prägen nicht nur die kurzfristige Kursentwicklung von Gold und Aktien, sondern auch die langfristige Investitionsbereitschaft in produktive Anlagen, die für zukünftiges Wachstum entscheidend sind.
Der starke Dollar: Profiteur der Rohstoffknappheit und Belastung für Europa
Der US-Dollar profitiert in mehrfacher Hinsicht von der aktuellen Krise. Zum einen werden Öl und viele andere Rohstoffe weltweit überwiegend in Dollar fakturiert, sodass bei steigenden Preisen die Nachfrage nach der US-Währung zunimmt, weil Importeure zusätzliche Dollarbestände aufbauen müssen. Zum anderen gilt der Dollar traditionell als globaler Sicherungshafen in Zeiten geopolitischer Spannungen, da die USA über tiefe Kapitalmärkte, eine hohe Liquidität und ein nach wie vor beträchtliches Vertrauen in ihre institutionelle Stabilität verfügen. Seit Ausbruch des Krieges hat der Dollar gegenüber dem Euro spürbar zugelegt, und die relative Aufwertung verschiebt die Wettbewerbsbedingungen im Welthandel. Für europäische Unternehmen verteuert der stärkere Dollar Rohstoffimporte zusätzlich, während gleichzeitig ihre Produkte auf den Weltmärkten tendenziell günstiger werden, was allerdings durch schwächere Nachfrage in wichtigen Absatzregionen konterkariert werden kann.
Für Deutschland ergeben sich daraus widersprüchliche Effekte: Einerseits kann die Währungsseite Exporte stützen, weil deutsche Waren in Dollar gerechnet attraktiver erscheinen. Andererseits verteuert die Dollarstärke den Einkauf von Öl und Gas, was über die Energiekosten auf die gesamte Wertschöpfungskette durchschlägt. Zudem beeinflusst die Aufwertung des Dollars internationale Kapitalströme, da Investoren höhere Renditen in US-Anlagen suchen und Kapital aus anderen Regionen abziehen, was deren Finanzierungsbedingungen verschlechtert. Für die Eurozone bedeutet dies, dass sie in einer Phase struktureller Herausforderungen – etwa hoher Staatsverschuldung in einigen Mitgliedsländern, demografischem Wandel und Transformationsdruck – auch währungspolitisch unter Druck steht. Der starke Dollar wirkt damit nicht nur als Spiegel der aktuellen Krise, sondern verstärkt auch bestehende Ungleichgewichte im globalen Währungssystem.
Deutschland im Brennpunkt: Verletzlichkeiten eines exportabhängigen Industriemodells
Die Kombination aus teurem Öl, geopolitischer Unsicherheit, starker US-Währung und verunsicherten Kapitalmärkten trifft das deutsche Wirtschaftsmodell an mehreren empfindlichen Stellen gleichzeitig. Seit Jahrzehnten basiert der Erfolg der deutschen Wirtschaft auf einem hohen Exportanteil, einer starken industriellen Basis und einem dicht vernetzten Gefüge mittelständischer Unternehmen, die auf internationale Märkte ausgerichtet sind. Dieses Modell setzt stabile Lieferketten, verlässliche Energieversorgung und geopolitisch halbwegs planbare Rahmenbedingungen voraus – alles Faktoren, die im aktuellen Konflikt unter Druck geraten. Energieintensive Branchen sehen sich steigenden Kosten gegenüber, während gleichzeitig die Nachfrageperspektiven in wichtigen Absatzmärkten unsicherer werden, weil auch dort Energiepreise steigen und Konsumenten vorsichtiger werden. Hinzu kommt, dass viele deutsche Unternehmen in den letzten Jahren mit steigenden Lohnkosten, Fachkräftemangel und regulatorischer Komplexität zu kämpfen hatten, sodass die Krisenresilienz nicht unbegrenzt ist.
Die Finanzmärkte antizipieren diese strukturellen Herausforderungen und preisen sie in die Bewertung deutscher Aktien ein. Dass der DAX in der aktuellen Situation vergleichsweise stark reagiert, ist daher nicht nur Ausdruck kurzfristiger Panik, sondern spiegelt auch die Sorge wider, dass Deutschland im globalen Wettbewerb an relativer Attraktivität verlieren könnte, wenn es Energie-, Digital- und Standortfragen nicht entschlossen angeht. Gleichzeitig verfügt das Land über erhebliche Stärken, die in einem geordneten Anpassungsprozess genutzt werden könnten: hohe industrielle Kompetenz, eine starke Forschungslandschaft, solide öffentliche Infrastruktur und weiterhin hohe Sparquoten privater Haushalte. Die Herausforderung besteht darin, kurzfristige Kriseninterventionen – etwa Energiepreisbremsen oder Liquiditätshilfen – so zu gestalten, dass sie langfristige Investitionen in Effizienz, Digitalisierung und Dekarbonisierung nicht verdrängen, sondern flankieren. Gelingt dies nicht, droht der aktuelle Schock die bestehenden Strukturprobleme zu verstärken und das Wachstumspotenzial der deutschen Wirtschaft dauerhaft zu senken.
Verhaltensökonomie in Echtzeit: Warum Angst und Narrative die Märkte stärker prägen als Kennzahlen
Die aktuellen Bewegungen an den Finanzmärkten lassen sich nicht allein mit klassischen Modellen rationaler Erwartungen erklären. In Krisenzeiten gewinnen psychologische Faktoren an Gewicht, weil die Unsicherheit über die zukünftige Entwicklung hoch ist und die Informationslage fragmentiert. Anleger orientieren sich dann stärker an Narrativen – etwa der Vorstellung eines „Öl-Schocks“, eines „Kriegs am Golf“ oder eines „handlungsstarken Präsidenten“ –, die komplexe Realitäten vereinfachen, aber auch verzerren können. Solche Narrative verbreiten sich schnell über Medien, soziale Netzwerke und Analystenkommentare und wirken wie koordinierende Signale, die kollektives Verhalten synchronisieren. Wenn viele Marktteilnehmer gleichzeitig beschließen, Risiko zu reduzieren, werden Kursbewegungen verstärkt, selbst wenn sich die fundamentalen Daten nur schrittweise ändern.
Hinzu kommt, dass viele institutionelle Investoren durch interne Risikomodelle, Regulierung und Kundenerwartungen zu prozyklischem Verhalten gezwungen sind. Steigen Volatilitätskennzahlen oder sinken Bewertungen bestimmter Assetklassen unter definierte Schwellen, lösen diese Mechanismen automatische Anpassungen aus, etwa den Abbau von Positionen oder die Umschichtung in als sicherer geltende Anlagen. Auch Privatanleger sind nicht immun: Wer in den letzten Jahren bei anhaltenden Kurssteigerungen in Aktienmärkte eingestiegen ist, wird durch plötzliche Verluste stärker verunsichert und neigt eher dazu, im falschen Moment zu verkaufen. In der Summe entsteht ein Marktumfeld, in dem kurzfristige Stimmungen und Erwartungen die Preisbildung dominieren, während die eigentlichen realwirtschaftlichen Daten erst zeitverzögert sichtbar werden. Ökonomisch bedeutet dies, dass Märkte in Krisenphasen wichtige Informationen zwar schnell, aber nicht unbedingt effizient verarbeiten, was Politik und Unternehmen vor zusätzliche Herausforderungen stellt.
Strategische Optionen für Politik und Unternehmen: Zwischen Krisenmanagement und Zukunftsinvestitionen
Vor diesem Hintergrund stellt sich die Frage, wie Politik und Unternehmen auf den aktuellen Schock reagieren sollten, ohne sich ausschließlich von kurzfristiger Panik treiben zu lassen. Auf politischer Ebene geht es zunächst darum, die unmittelbaren Risiken für Versorgungssicherheit und Preisstabilität zu dämpfen, zum Beispiel durch gezielte Nutzung strategischer Reserven, vorübergehende Entlastungen besonders betroffener Branchen oder internationale Koordination zur Stabilisierung von Energie- und Finanzmärkten. Zugleich muss jede Krisenmaßnahme daraufhin geprüft werden, ob sie langfristige Anpassungsimpulse schwächt oder stärkt. Subventionen, die ineffiziente Strukturen zementieren, können mittelfristig teurer werden als die aktuelle Krise selbst, während Investitionen in Energieeffizienz, Diversifizierung von Lieferketten und Digitalisierung die Widerstandskraft erhöhen. Besonders wichtig ist Transparenz in der Kommunikation: Märkte reagieren zwar sensibel auf schlechte Nachrichten, aber noch stärker auf Unklarheit und widersprüchliche Signale.
Unternehmen stehen vor der Aufgabe, ihre Risikoexposition im Hinblick auf Energiepreise, Währungen und geopolitische Abhängigkeiten neu zu bewerten. Kurzfristig kann es sinnvoll sein, Absicherungsstrategien (Hedging) für Energie- und Rohstoffpreise zu intensivieren, alternative Lieferanten zu prüfen und Lagerbestände strategischer zu managen. Mittel- und langfristig rücken Investitionen in Effizienz, Automatisierung und technologische Innovation in den Vordergrund, um die Abhängigkeit von volatilen Inputpreisen zu verringern. Dabei sollten Unternehmen auch die Chancen nutzen, die sich aus der Krise ergeben, etwa in Form neuer Geschäftsmodelle in den Bereichen Energiemanagement, Resilienzberatung oder digitaler Dienstleistungen, die physische Abhängigkeiten reduzieren. Wer jetzt nur auf kurzfristige Kostensenkung setzt und strategische Zukunftsprojekte einfriert, riskiert, nach der Krise mit veralteten Strukturen und verlorenen Marktanteilen dazustehen.
Anlegerperspektive: Zwischen Panikverkauf und selektiven Chancen
Für private und institutionelle Anleger stellt der aktuelle Marktumbruch eine Bewährungsprobe dar. Die Versuchung ist groß, angesichts fallender Kurse und dramatischer Schlagzeilen hektisch zu reagieren und Positionen aus Angst vor weiteren Verlusten zu liquidieren. Historische Erfahrungen zeigen jedoch, dass solche Panikverkäufe oft zu schlechten Zeitpunkten erfolgen und Anleger die Phase der Erholung verpassen, die häufig auf ausgeprägte Korrekturen folgt. Ein nüchterner Blick auf die eigene Risikotragfähigkeit, die Anlageziele und den Zeithorizont ist daher entscheidend. Wer langfristig orientiert ist und über ausreichend Liquidität verfügt, kann Korrekturphasen nutzen, um qualitativ hochwertige Unternehmen zu günstigeren Bewertungen zu erwerben – vorausgesetzt, die Geschäftsmodelle sind robust genug, um auch energieteure und volatile Zeiten zu überstehen.
Gleichzeitig ist Vorsicht geboten, was vermeintliche „Schnäppchen“ betrifft. Nicht jeder starke Kursrückgang signalisiert eine Übertreibung nach unten; in manchen Fällen spiegeln fallende Kurse realistische Neubewertungen wider, etwa wenn ein Unternehmen strukturell von hohen Energiepreisen abhängig ist oder in besonders konfliktanfälligen Regionen tätig ist. Diversifikation über Branchen, Regionen und Anlageklassen hinweg bleibt in diesem Umfeld wichtiger denn je, zumal traditionelle Korrelationen – etwa zwischen Aktien und Gold – temporär aufbrechen können. Für defensive Investoren können kurzlaufende Anleihen, geldmarktnahe Anlagen oder breit gestreute Fonds eine Möglichkeit sein, Zeit zu gewinnen und abwartend zu agieren, ohne vollständig aus dem Markt auszusteigen. Wer hingegen spekulativ vorgeht und stark gehebelt investiert, setzt sich in solchen Phasen einem erhöhten Risiko aus, durch kurzfristige Schwankungen aus dem Markt gedrängt zu werden.
Ein Krisensignal, kein Weltuntergang – aber ein Warnruf für das deutsche Geschäftsmodell
Die aktuelle Kombination aus DAX-Absturz, Ölpreisschock, Goldpreisrutsch, starkem Dollar und politischer Eskalation im Golf ist kein singuläres Ereignis, sondern der sichtbare Ausdruck tieferliegender Verwundbarkeiten im globalen Wirtschafts- und Finanzsystem. Für Deutschland bedeutet dies, dass sein auf fossiler Energie, offenen Märkten und geopolitischer Stabilität basierendes Industriemodell in eine Phase intensiver Belastungsproben tritt. Die Märkte reagieren nicht nur auf die Schlagzeilen der letzten Tage, sondern preisen die Möglichkeit ein, dass der aktuelle Konflikt länger dauert, Energie dauerhaft teurer bleibt und die geldpolitischen Spielräume enger werden. In diesem Sinne ist der Börsenrutsch weniger ein isolierter Unfall der Geschichte, sondern ein Verdichtungspunkt, an dem sich mehrere globale Trends kreuzen: geopolitische Fragmentierung, Energiewende, Zinswende und digitale Transformation. Wer diese Trends ignoriert, reduziert die Krise auf einen vorübergehenden Sturm; wer sie ernst nimmt, erkennt darin einen Warnruf zur strategischen Neuaufstellung.
Aus einer nüchternen ökonomischen Perspektive spricht vieles dafür, dass die Weltwirtschaft die aktuelle Erschütterung mittelfristig verkraften kann, sofern der Konflikt nicht zu einer massiven Ausweitung führt. Anpassungsmechanismen wie Substitution, Effizienzsteigerungen, technologische Innovationen und neue Handelsmuster werden greifen, wenn Politik und Unternehmen die richtigen Anreize setzen. Für Deutschland liegt die Herausforderung darin, die kurzfristige Krisenbewältigung – etwa bei Energiepreisen und Versorgungssicherheit – nicht gegen die langfristige Erneuerung des Standorts auszuspielen, sondern beides zu verbinden. Die provokante Perspektive lautet: Nicht der Krieg im Golf allein gefährdet die Zukunftsfähigkeit der deutschen Wirtschaft, sondern die Frage, ob sie ihn zum Anlass nimmt, längst überfällige Strukturentscheidungen nachzuholen oder erneut aufzuschieben. Die Märkte haben ihr Urteil vorläufig gesprochen; ob es sich im Rückblick als Überreaktion oder als weitsichtige Warnung erweist, hängt maßgeblich von den Entscheidungen ab, die heute in Politik, Unternehmen und Investmentkomitees getroffen werden.
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.
☑️ KMU Support in der Strategie, Beratung, Planung und Umsetzung
☑️ Erstellung oder Neuausrichtung der Digitalstrategie und Digitalisierung
☑️ Ausbau und Optimierung der internationalen Vertriebsprozesse
☑️ Globale & Digitale B2B-Handelsplattformen
☑️ Pioneer Business Development / Marketing / PR / Messen
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung

Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:







