

Tilbagevendende energi: Et kapløb med tiden – Hvad det 695 millioner dollars dyre "Cobalt Solar"-projekt afslører om energiomstillingen
Xpert-forhåndsudgivelse

Tilgængelig på 27 sprog 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 18. september 2026 / Opdateret den: 18. september 2026 – Forfatter: Konrad Wolfenstein
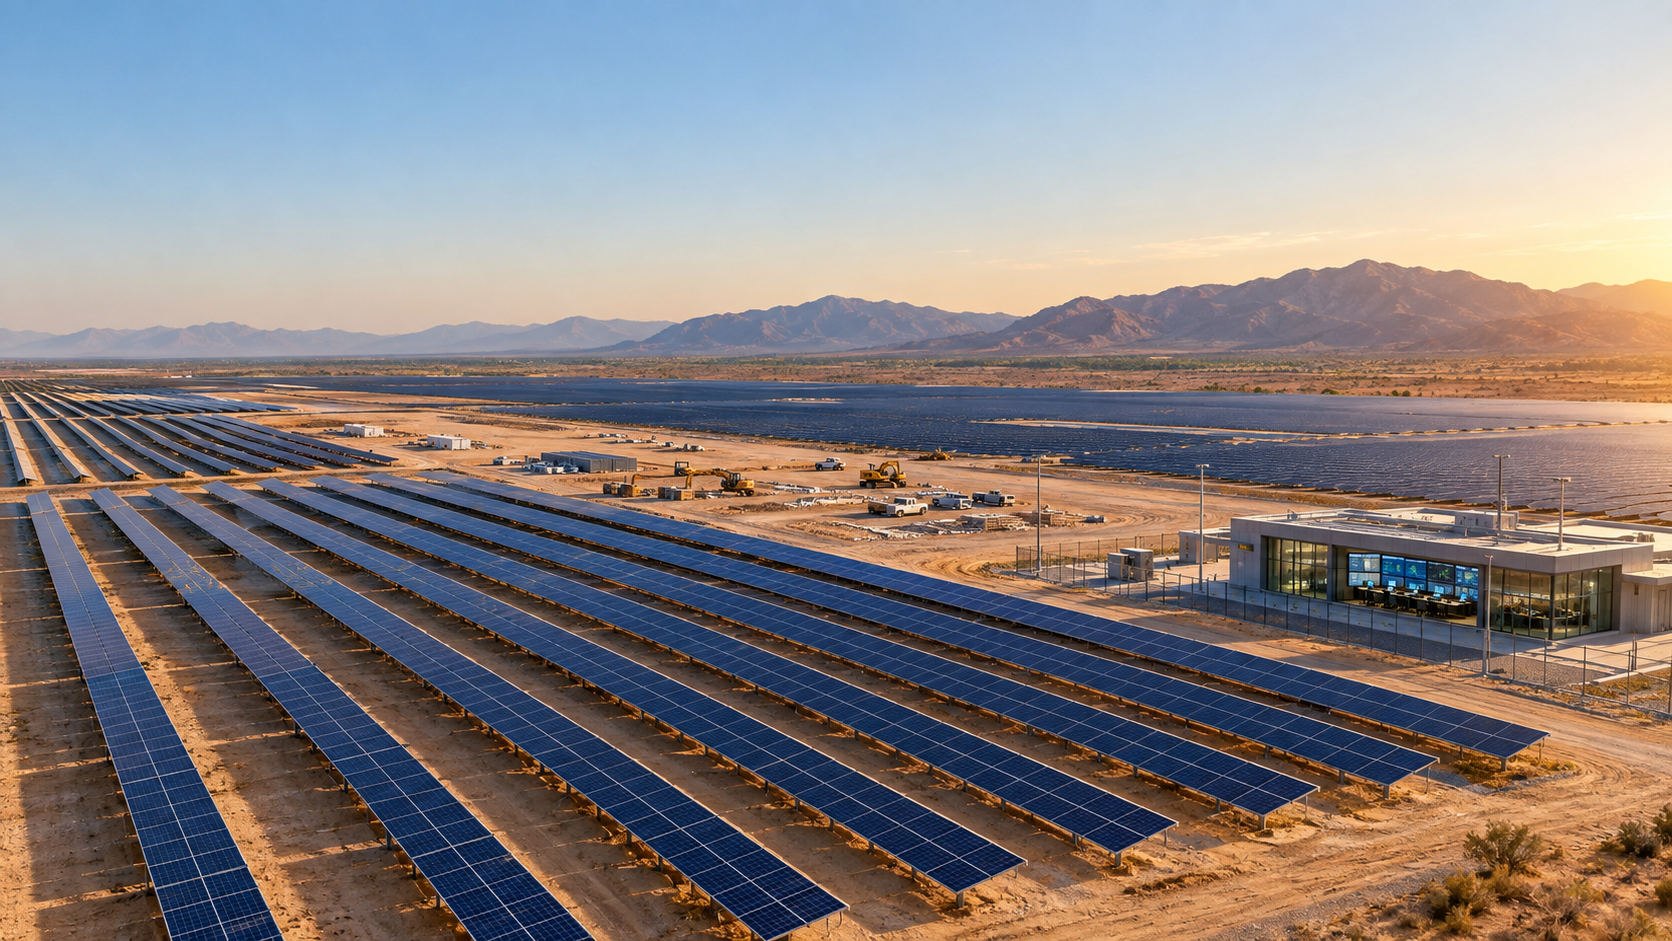
Tilbagevendende energi: Et kapløb med tiden – Hvad det 695 millioner dollars dyre “Cobalt Solar”-projekt afslører om energiomstillingen – Kreativt billede om emnet med AI: Xpert.Digital
695 millioner dollars for 330 megawatt: Hvorfor penge ikke længere er det største solcelleproblem
Den nye æra inden for energiomstillingen: Hvorfor net og lagring er vigtigere end solcellemoduler i dag
Solparadokset: Californien bygger megakraftværker – og er ofte nødt til at smide strømmen ud
Det 330 megawatt store Cobalt Solar-kraftværk i Californien har rejst imponerende 695 millioner dollars i finansiering. Ved første øjekast ser det ud til at være endnu en klassisk succeshistorie fra den blomstrende solcelleindustri – men bag denne gigantiske investering ligger en dybtgående transformation af de globale elmarkeder. Mens transaktionen beviser, at der er kapital tilgængelig over hele verden til energiomstillingen, afslører den samtidig vores tids sande flaskehalse.
Mens solpaneler bliver mere og mere overkommelige og effektive, når infrastrukturen sine grænser. Det frygtede "solparadoks" forårsager allerede, at massive mængder grøn elektricitet begrænses i Californien, fordi den produceres, når nettet ikke kan absorbere den. Cobalt Solar-sagen eksemplificerer dette: fremtiden for energiomstillingen afhænger ikke længere af det store antal installerede solpaneler. De, der investerer milliarder i dag, skal konfrontere de reelle udfordringer – intelligent lagring, langvarige tilladelsesprocesser, overbelastede elnet og evnen til at levere energi præcis, når den er mest økonomisk værdifuld.
695 millioner dollars for 330 megawatt: Hvad Cobalt Solar afslører om den nye økonomi i energiomstillingen
Californiens energiomstilling og flaskehals skyldes ikke mangel på kapital – men mangel på et elnet
Finansieringen af det 330 megawatt store Cobalt Solar-projekt i Californien er langt mere end blot endnu en succeshistorie fra solcelleindustrien. Recurrent Energy, et datterselskab af Canadian Solar, har rejst i alt 695 millioner dollars i gældsfinansiering og skattekapital til kraftværket, som allerede er under opførelse. Heraf er cirka 484 millioner dollars en gældspakke ledet af Mitsubishi UFJ Financial Group og Nord/LB, og 211 millioner dollars er skattekapital fra Wells Fargo. Projektet ligger omkring 32 kilometer vest for Blythe i Riverside County og forventes at begynde kommerciel drift inden udgangen af 2027.
Transaktionen viser, at store solcelleparker i USA fortsat er bankvenlige på trods af høje finansieringsomkostninger, handelsusikkerhed, stigende belastning af elnettet og ændrede subsidieringsbetingelser. Det beviser dog ikke, at alle store solcelleprojekter automatisk er rentable, eller at yderligere solkapacitet alene vil løse Californiens forsyningsproblemer. Især på et elmarked med betydelige overskud af solcelleproduktion ved middagstid bestemmes et projekts kvalitet i stigende grad ikke kun af dets installerede kapacitet, men også af dets placering, nettilslutning, kontraktlige garantier for dets indtægter, idriftsættelsesdato og dets evne til at levere elektricitet i værdifulde timer.
Cobalt Solar eksemplificerer derfor en ny fase i energiomstillingen. Den første fase fokuserede primært på at gøre solcellemoduler billigere og projekter større. Den nu afgørende fase centrerer sig om den økonomiske integration af store mængder vejrafhængig produktion i et overbelastet og til tider ufleksibelt elsystem. Kapitalen er tilgængelig, hvis risiciene synes håndterbare gennem kontrakter. Den virkelige flaskehals flytter sig dog til net, lagerfaciliteter, tilladelser, forsyningskæder og pålidelige elkøbsaftaler.
Finansiering med politisk og strategisk signaleffekt
Tallet på 695 millioner amerikanske dollars er først og fremmest et klart tillidserklæring fra institutionelle investorer. MUFG, Nord/LB og Wells Fargo er ikke blandt de investorer, der finansierer projekter udelukkende baseret på optimistiske vækstprognoser. Projektfinansiering fokuserer typisk ikke primært på sponsorens samlede balance, men snarere på det enkelte projekts evne til at generere tilstrækkeligt stabile pengestrømme over mange år. Banker undersøger byggeomkostninger, tidslinje, nettilslutning, teknisk design, forsikringsmuligheder, indtægtskontrakter, modpartsrisici, skattemæssige konsekvenser og den forventede gældsbetjeningsevne.
At flere etablerede finansielle institutioner overtager forskellige dele af kapitalstrukturen reducerer koncentrationsrisikoen og fordeler opgaver i henhold til deres respektive specialiseringer. Bankerne leverer bygge- og langfristet gældsfinansiering, mellemfinansiering til skattekapitalen og kreditlinjer eller garantifaciliteter. Wells Fargo overtager som skattekapitalinvestor en del af projektets skatteposition. Denne struktur er mere kompleks end et traditionelt virksomhedslån, men den afspejler logikken på det amerikanske marked for vedvarende energi, hvor skatteincitamenter udgør en væsentlig del af projektets økonomi.
Transaktionen er også politisk betydningsfuld. Den kommer på et tidspunkt, hvor amerikansk energipolitik i stigende grad afbalancerer ønsket om øget elproduktion, industripolitisk kontrol af forsyningskæder og en mere restriktiv tilgang til incitamenter til vind- og solenergi. For udviklere øger dette værdien af projekter, der allerede er godkendte, under opførelse og har en realistisk idriftsættelsesdato. Et avanceret projekt er ikke længere blot et teknisk anlæg, men en tæt pakket pakke af jordrettigheder, tilladelser, nettilslutning, skattesituation, forsyningskontrakter og et forspring.
Hvad de 695 millioner amerikanske dollars egentlig betyder
Hvis man dividerer den samlede finansieringsvolumen med den nominelle effekt på 330 megawatt, får man en beregnet værdi på cirka 2,11 millioner USD pr. megawatt. Dette tal bør dog ikke sidestilles med de rene anlægsomkostninger for solparken. Det offentliggjorte beløb beskriver de gennemførte finansieringskomponenter og ikke nødvendigvis hele investeringsbudgettet. Finansieringen kan omfatte mellemfinansiering, reserver, garantier, anlægsrenter, transaktionsomkostninger eller beløb, der hæves på forskellige tidspunkter og refinansieres senere. Desuden er det ikke offentligt angivet, om den angivne effekt er defineret som vekselstrøm (AC) eller jævnstrøm (DC).
Gældsfinansieringspakken på cirka 484 millioner dollars repræsenterer næsten 69,6 procent af det offentliggjorte totalbeløb. Skattekapitalen på 211 millioner dollars tegner sig for cirka 30,4 procent. Denne fordeling illustrerer betydningen af skatteværdier for finansieringen, men giver ikke en direkte indikation af sponsorens økonomiske egenkapital. Skattekapital er hverken et konventionelt banklån eller traditionel egenkapital. Investoren modtager økonomiske rettigheder, hvis værdi primært stammer fra skattefradrag og afskrivningsfordele. Den juridiske struktur kan derfor afvige betydeligt fra den simple opfattelse, at Wells Fargo ejer cirka 30 procent af kraftværket.
Sammenligninger med generelle omkostningsbenchmarks skal også gribes an med forsigtighed. For store amerikanske solkraftværker er rene systemomkostninger i de senere år ofte blevet rapporteret til omkring en million amerikanske dollars pr. megawatt jævnstrøm, afhængigt af målemetode, placering, nettilslutning, indkøb og timing. Cobalt Solar kan dog have et betydeligt højere samlet budget eller finansieringsvolumen. Årsagerne til dette kan omfatte dyrt nettilslutningsarbejde, transformere, højspændingsinfrastruktur, projektspecifikke anlægsomkostninger, reserver, udviklingsudgifter, finansieringsomkostninger eller en stor forskel mellem jævnstrøms- og vekselstrømsproduktion. Uden en offentliggjort investeringsberegning ville det være økonomisk uforsvarligt at hævde, at projektet er særligt dyrt eller særligt billigt.
Forretningsmodellen bag skattemæssig lighed
Skattemæssig lighed er et af de mest karakteristiske træk ved amerikansk finansiering af vedvarende energi. En udvikler kan generere betydelige skattefradrag og accelererede afskrivninger, men har ikke altid tilstrækkelige skattepligtige overskud til fuldt ud at udnytte disse fordele på kort sigt. En stor finansiel institution med en høj skattebyrde kan udnytte denne position økonomisk og til gengæld indskyde kapital i projektselskabet. Dette reducerer sponsorens umiddelbare finansieringsbehov og gør det muligt at konvertere statsfinansiering til investerbar projektkapital.
De økonomiske fordele afhænger af en række forhold. Disse omfatter det skattefradragsberettigede omkostningsgrundlag, valget mellem produktions- og investeringsrelaterede kreditter, potentielle tillæg, arbejdsretlige krav, deadlines, dokumentationsforpligtelser og tilbagebetalingsrisici. Skatteejeren undersøger derfor ikke kun solcelleparkens tekniske kvalitet, men også pålideligheden af skatteforudsætningerne. Hvis skattefordele senere kræves tilbage, midlerne anvendes forkert, eller der er en afvigelse fra de aftalte betingelser, kan der gælde kompensations- og ansvarsmekanismer.
De 211 millioner dollars fra Wells Fargo er derfor en stærk indikation af, at projektstrukturen er langt fremme og verificerbar fra et investorperspektiv. Det er dog ikke bevis for, at alle risici er forsvundet. Skattemæssig lighed kan reducere finansieringsomkostninger, men øger samtidig den kontraktlige kompleksitet. Sponsorens, långivernes og skattemæssig lighedsudbydernes interesser skal afstemmes i en såkaldt vandfaldsstruktur. I en krise er det afgørende, hvem der har myndighed til at træffe beslutninger om udlodninger, yderligere bidrag, driftsbeslutninger, forsikringsudbetalinger og et potentielt salg.
Kapløbet mod slutningen af 2027
Den planlagte driftsstart inden udgangen af 2027 er ikke blot et teknisk mål. På grund af de ændrede skattepolitiske rammer har det strategisk vægt. De teknologineutrale skattefradrag for ren energiproduktion, der blev indført efter inflationsreduktionsloven, blev efterfølgende betydeligt begrænset i deres varighed for nye vind- og solprojekter. For visse projekter spiller både verificerbar byggestart og idriftsættelse senest den 31. december 2027 en afgørende rolle. Et projekt, der allerede er fuldt godkendt og synligt under opførelse, er i en betydeligt stærkere position end en tidlig udviklingsmulighed uden garanteret nettilslutning.
Cobalt Solar skal efter planen sættes i drift ved udgangen af dette afgørende år. Dette betyder ikke automatisk, at deadline udelukkende er motiveret af skattemæssige hensyn, eller at projektet vil miste sin finansiering, hvis den ikke overholdes. Den specifikke skattebehandling afhænger af den faktiske byggestart, det valgte skattefradrag, projektets struktur og andre faktorer. Ikke desto mindre er det klart, at forsinkelser i dag kan forårsage større økonomisk skade end under et mere stabilt finansieringsregime. En forsinket transformer, et problem med nettilslutningen eller en afbrydelse i byggeriet kan ikke kun generere yderligere renter, men også potentielt ændre hele skattegrundlaget for beregningerne.
Dette øger værdien af en erfaren EPC-serviceudbyder. Blattner Energy er ansvarlig for ingeniørarbejde, indkøb og konstruktion. EPC-kontrakten er en nøglemekanisme til at overføre og begrænse risici. Faste priser, tidsplaner, præstationsforpligtelser, bøder, garantier og force majeure-klausuler bestemmer, hvordan meromkostninger fordeles mellem projektselskabet og entreprenøren. Især i et miljø med ustabile materialepriser, lange leveringstider for højspændingsteknologi og potentielle handelsrestriktioner bliver kontraktkvalitet næsten lige så vigtig som modulernes tekniske effektivitet.
Hvorfor banker kan finansiere Cobalt Solar
Bankbarhed bestemmes ikke udelukkende af installerede megawatt. En långiver kræver en verificerbar beviskæde, fra solbestråling og teknisk elproduktion til tilgængelig pengestrøm. Dette omfatter pålidelige udbyttevurderinger, realistiske antagelser vedrørende modulnedbrydning, tilgængelighedsgarantier, drifts- og vedligeholdelsesomkostninger, forsikringsdækning og en tilstrækkelig buffer til år med lav solbestråling. Den afgørende målestok er ikke den teoretiske produktion under ideelle forhold, men snarere den konservativt forventede omsætning efter tab, afbrydelser og driftsomkostninger.
Salgssiden er særligt vigtig. Den nuværende projektmeddelelse specificerer ikke en elkøber, ej heller varigheden og prisstrukturen for en potentiel elkøbsaftale. Dette repræsenterer et betydeligt informationshul for en fuldstændig økonomisk evaluering. En langsigtet kontrakt med et kreditværdigt forsyningsselskab, en kommunal indkøbsorganisation eller en virksomhed kan generere stabile indtægter og dermed muliggøre betydelig gældsfinansiering. Et projekt med en høj andel af usikrede markedsprisindtægter ville være betydeligt mere eksponeret for californiske prisprofiler, negative middagspriser og afkortning af omkostninger.
Det faktum, at långiverne ikke desto mindre leverer en stor pakke, tyder på, at betydelige indtægts- og projektrisici er blevet tilstrækkeligt afdækket i den ikke-offentliggjorte dokumentation. Den præcise kvalitet af denne afdækning kan dog ikke vurderes uden adgang til kontraktdetaljerne. Hverken elprisen eller eventuel indeksering, minimumskøbsvolumener, kompensation for begrænsninger eller regler vedrørende netafbrydelser er offentligt kendte. En objektiv analyse skal anerkende disse begrænsninger i stedet for udelukkende at udlede et garanteret afkast fra finansieringsaftalen.
Californiens solparadoks
Californien har brug for yderligere produktion af ren energi, men staten producerer allerede mere solenergi i nogle timer, end nettet økonomisk set kan håndtere. I 2024 blev cirka 3,4 millioner megawatt-timer vind- og solenergi indskrænket i det område, der forvaltes af California Independent System Operator. Dette var 29 procent mere end året før. Omkring 93 procent af indskrænkningen skyldtes solenergi. Toppen er ofte om foråret, hvor solindstrålingen er høj, men kølebehovet stadig er relativt lavt.
Dette solparadoks ændrer projektøkonomien. De leveliserede elomkostninger (LCOE) for en solcellepark kan være meget lave, mens markedsværdien af den genererede elektricitet samtidig falder. Det, der betyder noget, er ikke kun, hvor meget et anlæg producerer i løbet af året, men også hvornår og på hvilken netnode produktionen finder sted. En ekstra megawatt-time ved middagstid på en solskinsdag kan give en lav eller endda negativ markedspris. Omvendt er en megawatt-time på en varm aften betydeligt mere værdifuld, men en solcellepark vil ikke levere den efter solnedgang.
Cobalt Solar skal derfor vurderes i sammenhæng med netkapacitet, placering og potentiel fleksibilitet. Området nær Blythe har fremragende solressourcer og ligger i en region med omfattende energiinfrastruktur. Samtidig kan dets nærhed til andre solprojekter føre til lokal koncentration. Om Cobalt Solar vil blive hyppigere påvirket af flaskehalse afhænger af dets specifikke nettilslutningspunkt, forpligtede transmissionsrettigheder, regionale udvidelsesprojekter og kontraktlige regler. Disse detaljer er ikke inkluderet i den offentlige meddelelse.
Det centrale økonomiske spørgsmål er derfor ikke, om Californien stadig har brug for solenergi. Det handler om, hvilken type solkapacitet, på hvilken placering og med hvilke komplementære systemer, der vil have høj systemværdi. Projekter med gunstige nettilslutninger, lagringsmuligheder, fleksibel tilførsel eller forbrugere med passende belastningsprofiler vil få betydning sammenlignet med isolerede systemer i overbelastede netpunkter.
Nyt: Patent fra USA – installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer!

Nyt: Patent fra USA – Installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer! - Billede: Xpert.Digital
Kernen i denne teknologiske udvikling er den bevidste afvigelse fra konventionel klemmemontering, som har været standarden i årtier. Det nye, mere tids- og omkostningseffektive monteringssystem imødekommer dette med et fundamentalt anderledes og mere intelligent koncept. I stedet for at fastspænde modulerne på bestemte punkter, indsættes de i en kontinuerlig, specialformet støtteskinne og holdes sikkert på plads. Dette design sikrer, at alle kræfter – uanset om det er statiske belastninger fra sne eller dynamiske belastninger fra vind – fordeles jævnt over hele modulrammens længde.
Mere information her:
Tilbagevendende energi: Fra udvikler til langsigtet infrastrukturejer
Lagerenheder tilføjes til systemkomponenten
Batterilagring er blevet det vigtigste værktøj i Californien til at flytte solenergi fra middags- til aftentimerne. Den installerede batterikapacitet i CAISO-området steg fra cirka 8,0 til 11,6 gigawatt alene i 2024. Typiske systemer oplades, når solproduktionen er høj, og priserne er lavere, og frigiver energien fire til otte timer senere. Dette giver dem mulighed for at reducere afbrydelser, imødekomme aftenspidsbelastninger, levere balancerende strøm og forbedre udnyttelsen af eksisterende netforbindelser.
Den offentliggjorte projektbeskrivelse for Cobalt Solar nævner ikke et tilknyttet batterilagringssystem. Dette er bemærkelsesværdigt, fordi Recurrent Energy har en stor global lagringspipeline, og Californien har en høj efterspørgsel efter tidsforskudt energiproduktion. Dette bør dog ikke fortolkes som, at projektet permanent vil forblive uden lagring. Mulighederne omfatter en senere eftermontering, et separat lagringsanlæg på samme nettilslutningspunkt eller en kontraktlig kombination med andre fleksible ressourcer. Det er også muligt, at en langsigtet aftagsaftale allerede i tilstrækkelig grad afbøder indtægtsrisiciene forbundet med den rene solenergiportefølje.
Et lagringssystem forbedrer ikke automatisk enhver økonomisk analyse. Det øger investeringsomkostningerne, forårsager konverteringstab, ældes med antallet og dybden af ladecyklusser og kræver sin egen indtægtsmodel. Dets værdi afhænger af prisforskelle mellem lade- og afladningstider, kapacitetsbetalinger, nettjenester, skattebehandling og tilslutningskrav. Desuden kan de daglige prisforskelle mindskes i et marked med mange lignende forvaltede batterier. Den korrekte konklusion er derfor ikke, at ethvert solcelleprojekt nødvendigvis har brug for et lagringssystem, men snarere at værdien af solenergi er strukturelt under pres uden tidsmæssig fleksibilitet.
Stigende elforbrug som modkraft
På efterspørgselssiden peger flere udviklinger i retning af yderligere produktion. Elektrificering af transport, udbygning af elvarmesystemer, nye industrielle udviklinger, vandinfrastruktur og datacentre øger elefterspørgslen. Især datacentre og AI-infrastruktur kan generere store, relativt konstante belastninger. De forbedrer dog ikke automatisk værdien af solenergi, fordi deres efterspørgsel er konstant, og de stiller ofte særligt høje krav til forsyningssikkerhed og netkvalitet.
For udviklere åbner den stigende efterspørgsel nye muligheder for langsigtede elkøbsaftaler (PPA'er). Store teknologivirksomheder og andre virksomheder kan anskaffe vedvarende elektricitet, oprindelsescertifikater eller strukturerede leveringsprofiler. Samtidig intensiveres konkurrencen om egnede netforbindelser. En ny stor belastning og et nyt kraftværk kan supplere hinanden på det samme regionale net, men begge kræver rettidig transmissionskapacitet. Derfor kan opbygning af yderligere produktionskapacitet uden parallel netudvidelse føre til øget begrænsning, mens nye belastninger uden garanteret produktion forværrer forsyningsbegrænsningerne.
Cobalt Solar forventes at generere nok elektricitet til cirka 82.000 husstande om året. Dette tal illustrerer projektets omfang, men er ikke en teknisk garanti for en kontinuerlig forsyning til 82.000 husstande. Det sammenligner den forventede årlige produktion med det typiske årlige husholdningsforbrug. Produktion og forbrug stemmer ikke altid overens. Husholdninger har også brug for elektricitet om natten, mens solcelleparken ikke genererer strøm i mørke. Derfor er timeprofiler, spidsbelastningsbidrag og tilgængelig fleksibilitet mere meningsfulde end en simpel husholdningsækvivalent i forbindelse med systemplanlægning.
Fordele og begrænsninger ved lokal værdiskabelse
Riverside County forventer at generere cirka 14 millioner dollars i ejendomsskatteindtægter i løbet af projektets levetid. Disse indtægter kan styrke lokale budgetter, offentlige tjenester og infrastruktur uden at amtet selv skal finansiere projektet. Yderligere indtægter vil komme fra midlertidig beskæftigelse i byggefasen, kontrakter med lokale serviceudbydere og potentielle udgifter til indkvartering, bespisning, transport og vedligeholdelse.
Tallet på 14 millioner USD bør dog sættes i perspektiv. I forhold til det offentliggjorte finansieringsvolumen repræsenterer det cirka to procent, men dette er fordelt over hele projektets levetid. Da hverken den antagne driftsperiode eller den præcise betalingsplan er specificeret, kan der ikke udledes nogen pålidelig årlig effekt heraf. Desuden er finansieringsvolumenet ikke en passende erstatning for skattegrundlaget. Den lokale fordel kan derfor være relevant, men forbliver begrænset i forhold til kapitalintensiteten og projektets supraregionale betydning.
Beskæftigelseseffekten varierer også betydeligt afhængigt af projektfasen. Store solcelleparker kræver mange medarbejdere i planlægnings- og konstruktionsfaserne, men forholdsvis få medarbejdere under kontinuerlig drift. Automatiseret overvågning, standardiseret vedligeholdelse og centraliseret driftsstyring reducerer den langsigtede arbejdsintensitet. Derfor er det afgørende for den lokale økonomi, om byggekontrakter, træning, vedligeholdelse og indkøb virkelig er forankret i regionen eller overvejende håndteres af eksterne specialister.
Derudover opstår der konflikter om arealanvendelse og økologiske krav. Ørkenregioner kan ved første øjekast virke tomme, men de indeholder følsomme økosystemer, levesteder og vandbegrænsninger. Fuld godkendelse betyder, at projektet har gennemført de nødvendige procedurer; det betyder ikke, at alle økologiske eller sociale påvirkninger forsvinder. Derfor skal økonomisk levedygtige projekter ikke kun generere elektricitet, men også tage hensyn til jordbeskyttelse, levestedsforvaltning, støvkontrol, nedlukningsforpligtelser og lokal accept.
Recurrent Energy transformeres fra udvikler til infrastrukturejer
Recurrent Energy er ikke blot en projektudvikler, men forfølger i stigende grad en model, hvor udvalgte sol- og lagringsanlæg ejes og drives langsigtet. Denne model ændrer risikoprofilen. En ren udvikler genererer en betydelig del af sin fortjeneste fra salg af projekter, der er klar til opførelse eller færdiggjorte. En langsigtet ejer modtager derimod tilbagevendende el- og driftsindtægter, men binder mere kapital og bærer markeds-, drifts-, modparts- og restværdirisici i årtier.
De virksomhedstal, der er nævnt i projektmeddelelsen, illustrerer den industrielle skala. Pr. den dato havde Recurrent Energy udviklet, bygget og tilsluttet 12 gigawatt-peak solcelleprojekter og mere end 5 gigawatt-timer lagerkapacitet. Den globale pipeline omfattede cirka 23 gigawatt-peak solenergi og 73 gigawatt-timer lagerkapacitet pr. 30. september 2025, eksklusive Kina. Derudover var mere end 14 gigawatt solcelle- og lagringsprojekter under drifts- og vedligeholdelseskontrakter.
Referencepunktet for disse tal er vigtigt. Finansieringen blev annonceret i august 2026, men nogle af de citerede porteføljedata refererer til september 2025. Derfor bør den ikke betragtes som helt opdateret pr. finansieringens afslutningsdato. Rørledninger ændrer sig konstant på grund af salg, tilladelser, forsinkelser, ændring af dimensionering og fremskridt til senere udviklingsfaser. Desuden har en tidlig pipeline-tilslutning ikke den samme økonomiske værdi som et finansieret projekt under opførelse.
For Recurrent Energy er Cobalt Solar derfor mere end blot endnu en optegnelse på en lang projektliste. Finansieringsaftalen forvandler udviklingsrettigheder til et reelt aktiv. Den demonstrerer for banker, investorer, kunder og leverandører, at virksomheden kan strukturere komplekse amerikanske transaktioner. Denne gentagelsesnøjagtighed kan lette finansieringen af fremtidige projekter, forudsat at Cobalt Solar bygges som planlagt og leverer de forventede pengestrømme.
Canadian Solar mellem produktion og kapitalforpligtelse
For Canadian Solar styrker Cobalt Solar sin vertikale positionering, fra modulproducent til udvikler, ejer og operatør af store energianlæg. Denne integration kan skabe fordele. Gruppen forstår indkøb, teknologi, projektudvikling, byggekoordinering, lagringsløsninger og drift af anlæg. Den kan understøtte projekter på tværs af flere værdikædefaser og, afhængigt af kapitalbehov, sælge, refinansiere eller beholde dem langsigtet.
Samtidig øger denne model kompleksiteten af balancen. Produktion af solcellemoduler er cyklisk, kapitalintensiv og underlagt et stærkt prispres. Langsigtet besiddelse af kraftværker binder også kapital, men lover mere stabile afkast. Projektfinansiering på det individuelle virksomhedsniveau kan aflaste den konsoliderede balance og mindske risici, men det eliminerer ikke alle forpligtelser. Sponsorgarantier, færdiggørelsesforpligtelser, kapitalindskud og potentielle yderligere finansieringsforpligtelser kan stadig være relevante.
Fra et virksomhedsperspektiv er storfinansiering derfor både et vækstsignal og en disciplinær mekanisme. Banker kræver detaljeret rapportering, sikkerhedsstillelse, udbyttebegrænsninger og økonomiske nøgletal. Så længe projektet opfylder de aftalte betingelser, kan denne model skabe attraktiv langsigtet værdi. I tilfælde af byggeforsinkelser, skatteunderskud eller svagere indtægter kan den rigide kapitalstruktur dog begrænse handlemulighederne. Strategisk succes afhænger derfor mindre af pipelinens maksimale størrelse end af kvaliteten af de idriftsatte anlæg og hastigheden af kapitalgenbrug.
Renter, inflation og forsyningskæder er fortsat reelle risici
Den vellykkede gennemførelse af projektet afkræfter påstanden om, at højere renter har bragt markedet for store solcelleprojekter til stilstand. Det viser dog ikke, at renterne er blevet irrelevante. Vedvarende kraftværker har høje initialinvesteringer og forholdsvis lave løbende brændstofomkostninger. En stor del af elomkostningerne stammer derfor fra kapitalomkostninger. Hvis diskonteringsrenten eller lånerenten stiger, skal projektet generere højere indtægter, opnå lavere byggeomkostninger eller investere mere egenkapital.
I byggefasen kan renter på kapital, der endnu ikke er produktiv, øge omkostningerne betydeligt. Forsinkelser har en dobbelt effekt: projektet genererer indtægter senere, mens omkostninger til byggeri, personale, forsikring og hensættelser fortsat påløber. En lånestruktur med terminslån reducerer refinansieringsrisikoen efter færdiggørelsen, men kræver, at de tekniske og økonomiske acceptkriterier er opfyldt. Mellemfinansiering bygger bro over tidsforskellen mellem byggeudgifter og tilstrømningen af skattepligtig egenkapital. Denne præcise timing er netop det, der gør professionel projektledelse uundværlig.
Risici i forsyningskæden spiller også en rolle. Moduler er kun én del af systemet. Invertere, transformere, koblingsudstyr, kabler, trackere, stål, beskyttelsesteknologi og netstyringsteknologi kan alle påvirke tidslinjen. Især højspændingstransformere har lange leveringstider i stramme markeder. Handelstold, oprindelsescertifikater, importrestriktioner og krav til indenlandske komponenter kan ændre omkostninger og indkøbsstrategier med kort varsel. Derfor beskytter en tilsyneladende lav modulpris ikke et projekt mod stigende samlede omkostninger.
Inflation har også en blandet effekt. Højere lønninger og materialepriser øger byggeomkostningerne, mens langsigtede, delvist indekserede elkontrakter kan stabilisere indtægterne. Hvis købsprisen er nominelt fast, falder dens reelle værdi i perioder med høj inflation. Hvis den er stærkt indekseret, øges køberens risiko, og potentielt også den oprindelige kontraktpris. Et projekts økonomiske levedygtighed afhænger derfor af balancen mellem omkostnings-, gælds- og indtægtsprofiler, ikke af en enkelt inflationsantagelse.
Netværksudvidelse er ved at blive den virkelige drivkraft for afkast
Den vigtigste strukturelle lektie fra Cobalt Solar vedrører elnettet. Solcellemoduler kan produceres og installeres relativt hurtigt. Nye transmissionsledninger, transformerstationer og tilladelser tager derimod ofte mange år. Dette skaber en voksende kløft mellem hastigheden af produktionsinvesteringer og hastigheden af netudvidelsen. Nettilslutningsrettigheder er ved at blive et sjældent aktiv, der kan påvirke et projekts værdi mere end mindre forskelle i moduleffektivitet eller byggeomkostninger.
Californien forsøger at udnytte overskydende solenergi bedre gennem regionale elmarkeder, batterilagring, fleksibel efterspørgsel og yderligere transmissionskapacitet. På det vestlige energiubalancemarked blev mere end 274.000 megawatt-timer med ellers potentiel begrænsning undgået i 2024. Det udvidede day-ahead-marked sigter mod at forbedre handlen på tværs af et bredere område. Sådanne markedsmekanismer kan geografisk distribuere solenergi, men erstatter ikke fysiske transmissionsledninger. Hvis der er en lokal flaskehals mellem en solcellepark og det regionale net, tilbyder et større handelsmarked kun begrænset hjælp.
For investorer er netanalyse derfor afgørende. Gennemsnitlige californiske elpriser eller landsdækkende solprognoser er ikke tilstrækkelige. Relevante faktorer omfatter lokale marginalpriser, tabsfaktorer, historik for afbrydelser, planlagte transmissionsledningsprojekter, prioritet for nettilslutning og den kontraktlige fordeling af netrisici. Som følge heraf kan to teknisk identiske solparker have helt forskellige økonomiske værdier.
Cobalt Solar er allerede fuldt godkendt og under opførelse. Dette tyder på, at centrale problemer med nettilslutning er langt fremme. Ikke desto mindre er den faktiske tilgængelighed af nettet fortsat en operationel risiko både før og efter idriftsættelse. En færdig solcellepark skaber kun værdi, hvis den kan transportere og sælge sin elektricitet. Energiomstillingen er derfor i stigende grad begrænset, ikke af den billigste produktionsteknologi, men af den dyreste og langsomste nødvendige systemkomponent.
Udsigterne for elkunder
For forbrugerne betyder opførelsen af en stor solcellepark ikke automatisk lavere priser for slutkunderne. Produktionsomkostninger er kun én komponent af elregningen. Udbygning af net, kapacitetsreserver, lagring, indkøb, distribution, offentlige afgifter, forebyggelse af skovbrande og finansiering af eksisterende infrastruktur påvirker også den endelige pris. Billig solenergi midt på dagen kan ledsages af høje omkostninger til aftenkapacitet og netforstærkning.
Ikke desto mindre kan koboltsolenergi bidrage til prisstabilisering. Systemet kræver intet brændstof og beskytter dermed delvist mod udsving i gaspriserne. Langtidskontrakter kan sikre forudsigelige produktionsomkostninger. I varme perioder producerer solenergi ofte meget elektricitet i løbet af dagen, netop når klimaanlæggene genererer store belastninger. Fordelen falder dog, så snart den kritiske top i systembehovet skifter til timerne efter solnedgang.
En rimelig værdiansættelse skal derfor skelne mellem produktionsværdi og systemomkostninger. En simpel sammenligning af elproduktionsomkostninger kan undervurdere omkostningerne til net, lagring og reservekapacitet. Omvendt ville det være forkert at tilskrive alle integrationsomkostninger til et enkelt solkraftværk. Konventionelle kraftværker kræver også net, brændstofinfrastruktur, reserver og miljøreguleringer. Det relevante spørgsmål er: Hvilken samlet portefølje af solenergi, lagring, fleksible kraftværker, import, efterspørgselsstyring og transmission opnår den ønskede forsyningssikkerhed til den laveste samlede omkostning?.
Hvilket transaktionen ikke beviser
Finansieringen beviser ikke, at Cobalt Solar ville være økonomisk rentabelt uden statslige tilskud. Den høje skattemæssige egenkapitalandel viser snarere, at skatteincitamenter er en central del af kapitalstrukturen. Dette er ikke unikt for vedvarende energi; konventionelle energikilder drager også fordel af skatteregler, infrastruktur og politiske rammer. Ikke desto mindre er det vigtigt af hensyn til værdiansættelse ikke at forveksle markedspræstationer med virkningen af tilskud.
Transaktionen beviser heller ikke, at det forventede afkast er højt. Banker foretrækker forudsigelige tilbagebetalinger og begrænser deres risiko for tab gennem sikkerhedsstillelse, reserver og kontraktlige forpligtelser. Et bankvenligt projekt kan tilbyde et moderat afkast for sponsoren. Omvendt kan et attraktivt afkast af egenkapitalen være forbundet med højere risici. Uden information om byggeomkostninger, elpriser, projektvarighed, forventet produktion, afbrydelse, driftsomkostninger og kapitalrenter kan projektets afkast ikke beregnes pålideligt.
Det kan heller ikke udledes af de 82.000 husstandsækvivalenter, at projektet tilsvarende vil øge den regionale energisikkerhed. I californiske pålidelighedsmodeller har yderligere solenergi i kritiske aftentimer kun en begrænset kapacitetsværdi. Lagringssystemer yder et betydeligt større bidrag på disse tidspunkter, forudsat at de er opladede og tilgængelige. Cobalt Solar øger den årlige mængde ren elektricitet betydeligt; dens bidrag til garanteret spidsbelastning er et andet spørgsmål.
I sidste ende beviser dette resultat ikke, at alle store solcelleprojekter fortsat vil være lette at finansiere. Cobalt Solar er stort, godkendt, under opførelse og bakkes op af en erfaren international virksomhed. Projekter i den tidlige fase, dem med svag netinfrastruktur, uklare forsyningskæder eller usikre kunder, kan stå over for betydeligt mindre gunstige vilkår. Derfor er finansieringen mere indikativ for markedsselektivitet og modenhed end for ubegrænset kapitaltilgængelighed.
Et vendepunkt for økonomien i store solcelleparker
Cobalt Solar er et udtryk for overgangen fra en teknologidrevet til en systemdrevet soløkonomi. Fotovoltaik har bevist sin grundlæggende tekniske og økonomiske skalerbarhed. Den næste udfordring er at integrere den genererede elektricitet i systemet på en sådan måde, både tidsmæssigt og rumligt, at den forbliver økonomisk værdifuld. Dette sætter net, lagring, fleksible belastninger og regionale markeder i forgrunden.
Projektets styrke ligger i dets fremskrede udviklingsstadium. Det har modtaget tilladelser, er under opførelse, har en erfaren EPC-partner og har sikret kompleks finansiering med tre store finansielle institutioner. Den planlagte driftsstart ved udgangen af 2027 placerer det inden for en politisk og finanspolitisk følsom tidsramme. De forventede ejendomsskatteindtægter vil generere lokale fordele, mens den årlige produktion er beregnet til at dække forbruget hos cirka 82.000 husstande.
Svagheden ved de offentligt tilgængelige oplysninger ligger i de økonomisk afgørende kontraktdetaljer. Kunder, elpris, kontraktvarighed, afbrydelsesregler, investeringsbudget, lagringsstrategi og forventet afkast er ikke oplyst. Derfor er en endelig vurdering af rentabiliteten ikke mulig. Finansieringsaftalen er en stærk indikator for kvalitet, men den kan ikke erstatte gennemsigtighed.
Det klart begrundede perspektiv er dette: Cobalt Solar er et betydeligt og sandsynligvis velstruktureret infrastrukturprojekt, hvis finansiering bekræfter den fortsatte attraktivitet af store amerikanske solcelleinstallationer. Dets langsigtede økonomiske levedygtighed vil dog blive målt mindre på, om 330 megawatt moduler installeres til tiden, men snarere på, hvor meget elektricitet der rent faktisk når nettet, og til hvilke priser. Projektet demonstrerer, at kapital fortsat kan mobiliseres til energiomstillingen. Det viser også, at den næste flaskehals ikke nødvendigvis behøver at ligge på de finansielle markeder. Uden hurtigere netudvidelse, intelligent lagringsintegration og en mere præcis værdiansættelse af elektricitetens værdi over tid risikerer Californien at finansiere stadig mere solenergi, hvis ekstra kilowatt-timer er mindst værd netop når de genereres.
Din partner til forretningsudvikling inden for solcelleanlæg og byggeri
Fra industrielle solcelleanlæg på taget til solcelleparker og større solcelleparkeringspladser
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.




