
Tysklands comeback begynder med desillusioneringen af den gamle succesmodel: En vej til økonomisk fornyelse
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 4. oktober 2026 / Opdateret den: 4. oktober 2026 – Forfatter: Konrad Wolfenstein
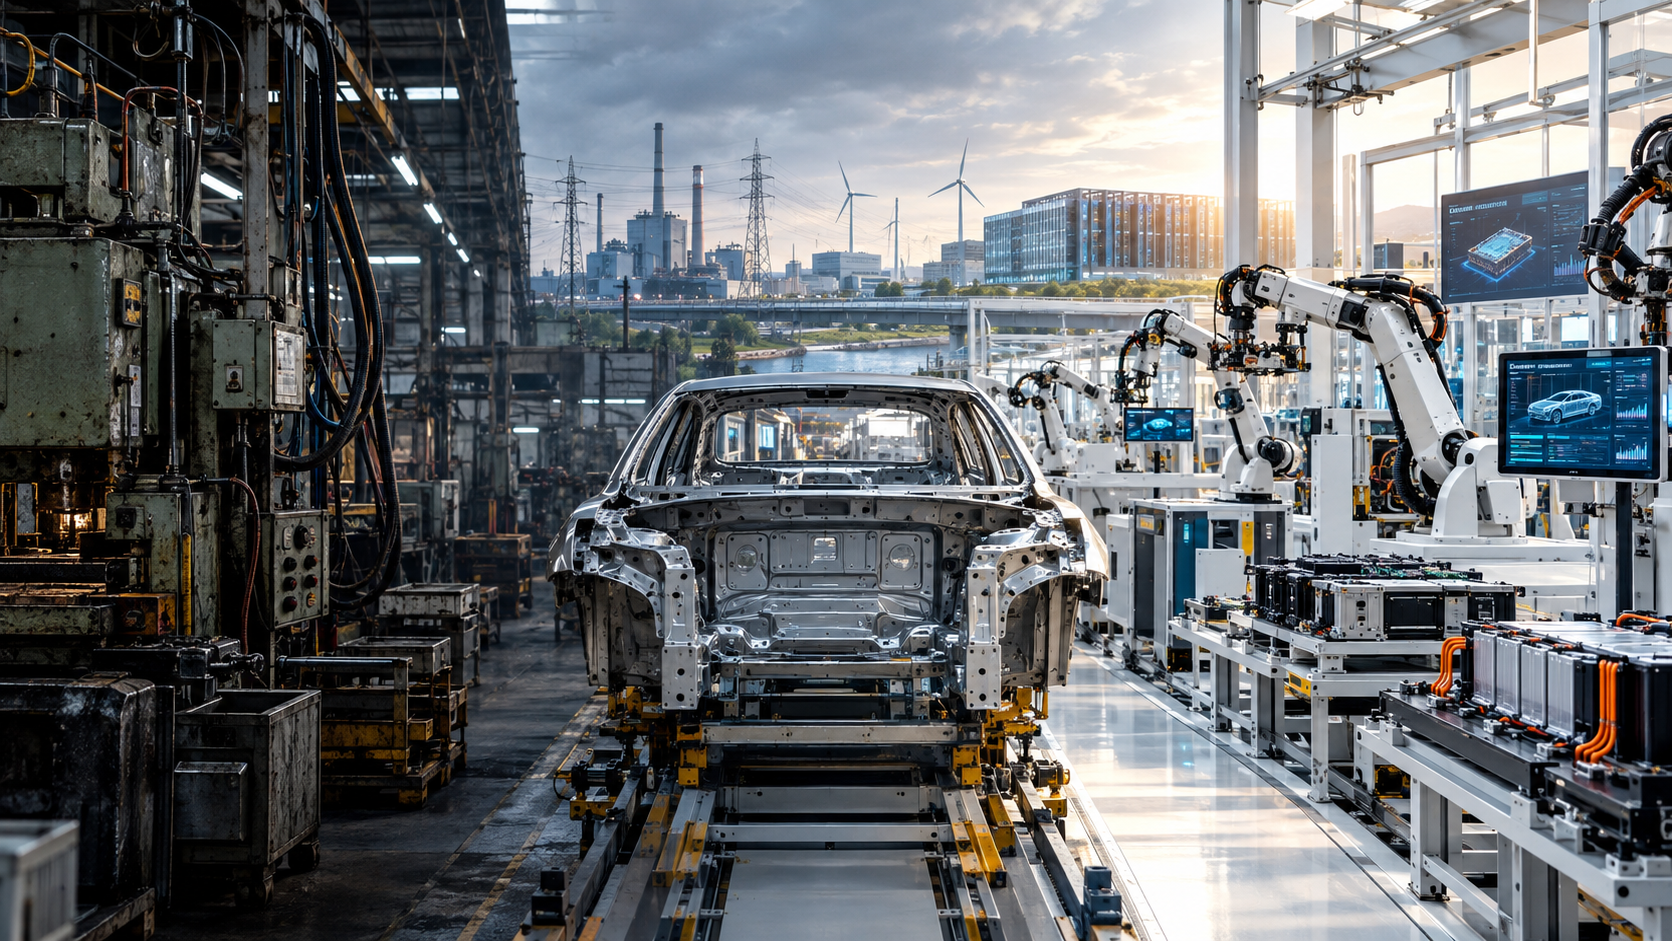
Tysklands comeback begynder med desillusioneringen af den gamle succesmodel: En vej til økonomisk fornyelse – kreativt billede om emnet, med AI: Xpert.Digital
Fremtidens reformer: Tysklands strukturelle transformation i fokus
Fra krise til mulighed: Tysklands industrielle udfordringer
Vejen til genopretning: Energipriser og bureaukrati – Tysklands placeringsfaktorer i overgangsperioden
De igangværende økonomiske vanskeligheder er ikke et midlertidigt fænomen, men snarere et udtryk for en dybtgående strukturel omlægning af den økonomiske model. I årtier har landet nydt godt af en stærk industrisektor, gunstige energipriser og tæt integration med de globale markeder. Men tiderne har ændret sig: Høje lønomkostninger, demografiske udfordringer, digitale forsinkelser og geopolitiske spændinger sætter sine spor i den tyske økonomi.
Selvom aktuelle økonomiske data kan tyde på en genopretning, bør dette ikke skjule de eksisterende problemer. Vækst er ofte baseret på offentlige udgifter snarere end et solidt økonomisk fundament. Virksomheder som Volkswagen er eksempler på de udfordringer, der opstår som følge af en forældet forretningsmodel. Modige reformer er afgørende for at sikre konkurrenceevnen og igangsætte et comeback. Tyskland skal ikke kun optimere sine industrielle processer, men også skabe rammerne for innovation, investeringer og kvalificerede arbejdstagere. Først da kan landet igen blive et førende sted for erhverv og industri.
Det er ikke tilbagegang, der er uundgåelig – men fiasko uden en radikal vilje til reform
Tyskland oplever ikke en typisk økonomisk nedtur, der vil løse sig selv med lavere renter, øgede offentlige udgifter og lidt mere optimisme. Landet gennemgår en strukturel omlægning af sin økonomiske model. I årtier var dets succes baseret på en højtydende industrisektor, forholdsvis billig energi, tætte bånd til Kina, åbne globale markeder, teknologisk førende produkter og en pålidelig regering. Flere af disse forudsætninger gælder nu kun i begrænset omfang eller slet ikke. Samtidig er der opstået nye byrder: demografisk pres, høje lønomkostninger, langsomme tilladelsesprocesser, et komplekst skatte- og overførselssystem, overbelastede kommuner, digitale forsinkelser og stigende geopolitisk fragmentering.
Situationen er alvorlig, men på ingen måde håbløs. Tyskland besidder stadig en stor industriel kapitalbeholdning, højt kvalificerede fagfolk, effektive forskningsorganisationer, stærke mellemstore virksomheder, globalt anerkendte brands og en central placering i det europæiske indre marked. Problemet er derfor ikke mangel på økonomisk substans, men snarere den faldende evne til at omsætte eksisterende substans hurtigt nok til nye produkter, skalerbare forretningsmodeller og produktive investeringer. Det er netop her, den virkelige fare ligger: Tyskland er stadig stærkt nok til at undertrykke presset for reformer, men allerede for svagt til at tillade yderligere års tøven.
Opsvinget maskerer den strukturelle erosion
Ved første øjekast sender de økonomiske data for 2026 et beroligende signal. Efter to meget svage år og en reel vækst på kun 0,2 procent i 2025 forventes den økonomiske produktion at stige igen. I efteråret 2026 lå de vigtigste prognoser for året som helhed mellem cirka 1,1 og 1,3 procent. Denne forbedring er velkommen, men bør ikke forveksles med en varig vending. En betydelig del af væksten stammer fra offentlige udgifter, infrastrukturprogrammer, forsvarsinvesteringer, skatteincitamenter og en mere stabil indenlandsk efterspørgsel. Udenrigshandelen, der tidligere var en fast søjle i tysk vækst, giver kun svag eller endda negativ drivkraft.
Den afgørende forskel ligger mellem konjunkturvækst og potentiel vækst. Konjunkturvækst angiver, hvor stærkt en økonomi kan komme sig efter en periode med svaghed på kort sigt. Potentiel vækst beskriver derimod, hvor hurtigt den kan vokse bæredygtigt uden at skabe nye ubalancer. Det er netop her, Tysklands kerneproblem ligger. Skøn for potentiel produktionsvækst ligger nu kun i intervallet et par tiendedele af et procentpoint. Uden reformer kan væksten næsten gå i stå ved udgangen af årtiet. En midlertidig opsving ville så blot være en genopretning inden for en stadig mere fladtrykt langsigtet vækstkurve.
Denne diagnose forklarer, hvorfor den økonomiske stemning og de målte økonomiske præstationer midlertidigt kan afvige. Selv hvis ordrebøgerne stiger, forbrugerne bruger mere igen, og de offentlige investeringer tager til, fortsætter høje driftsomkostninger, lave produktivitetsstigninger og et faldende arbejdsudbud. En stærkere økonomi køber tid, men den erstatter ikke reformer. I værste fald fjerner den endda det politiske pres for at handle fra debatten, før de underliggende problemer er løst.
Volkswagen er stresstesten for den industrielle model
Volkswagen eksemplificerer den tyske industrikrise, fordi næsten alle landets konflikter er koncentreret inden for virksomheden. Disse omfatter høje faste omkostninger, komplekse virksomhedsstrukturer, politisk indflydelse, krævende kollektive overenskomster, parallelle teknologiske strategier, stigende konkurrencepres fra Kina, udfordrende softwareprojekter, nye handelsbarrierer og den dyre overgang til elektromobilitet. Virksomheden er ikke svag, fordi den ikke kan bygge biler. Den er under pres, fordi den økonomiske logik i dens tidligere succesfulde model ikke længere fungerer pålideligt.
Tallene illustrerer presset. Mens Volkswagen opnåede en omsætning på omkring 321,9 milliarder euro i 2025, faldt driftsresultatet til cirka 8,9 milliarder euro, et fald på mere end halvdelen. Driftsafkastet af salget faldt fra 5,9 til 2,8 procent. Særlige afgifter, amerikanske toldsatser, valutakurseffekter og justeringen af Porsches produktstrategi spillede en betydelig rolle i dette. Men selv efter justering for disse faktorer forblev rentabiliteten under det niveau, der kræves af en kapitalintensiv global virksomhed for at retfærdiggøre betydelige investeringer i batterier, software, elektroniske arkitekturer, nye platforme og fabriksopgraderinger.
Volkswagen er derfor ikke et bevis på den uundgåelige nedgang i den tyske industri, men snarere på den farlige forsinkelse i nødvendige tilpasninger. For mange varianter, mærker, platforme og beslutningsfaser øger omkostningerne og forsinker processer. Samtidig skal fabrikkerne udnyttes fuldt ud, arbejdspladser sikres, og regionale interesser tages i betragtning. Det, der fra et forretningsperspektiv fremstår som en konsekvent forenkling, bliver hurtigt en politisk og social konflikt. Netop denne spænding karakteriserer hele det industrielle landskab: Tyskland ved ofte, hvilke ændringer der er nødvendige, men mangler en tilstrækkelig robust ramme til hurtigt at fordele omkostninger, risici og overgange.
Den centrale lektie er derfor ikke, at Tyskland skal redde Volkswagen. Landet skal snarere skabe betingelser, hvorunder selv en stor industrivirksomhed kan træffe hurtigere beslutninger, producere mere omkostningseffektivt og rentabelt skalere nye teknologier. Virksomhederne forbliver selv ansvarlige i denne proces. Placeringspolitikken må ikke videreføre ineffektive strukturer. Den skal fremme investeringer, muliggøre konkurrence og sikre social sikkerhed under strukturelle forandringer uden at diktere resultatet.
Kinas fremgang afslutter den komfortable arbejdsdeling
Den tidligere tysk-kinesiske model var enkel og usædvanligt profitabel: Tyske virksomheder solgte køretøjer, maskiner, kemiske produkter og udstyr af høj kvalitet til et hurtigt voksende marked. Til gengæld leverede Kina billige forbrugsvarer og mellemprodukter. Denne arbejdsdeling er forbi. Kinesiske virksomheder er ikke længere blot omkostningseffektive leverandører i adskillige brancher, men teknologisk stærke konkurrenter. Dette er især tydeligt inden for elbiler, batterier, solteknologi, effektelektronik, digitale platforme og i stigende grad også inden for maskinteknik.
På det kinesiske bilmarked var næsten 55 procent af de nysolgte køretøjer elektriske i 2025. Mere end 13 millioner elbiler blev solgt der inden for et enkelt år. En andel på omkring 60 procent forventedes for 2026. Samtidig var syv ud af ti batterielektriske køretøjer i Kina allerede billigere end et gennemsnitligt sammenligneligt køretøj med forbrændingsmotor i 2025. Dette ændrer fundamentalt konkurrencelandskabet. Tyske producenter står ikke længere kun over for statsstøttede lavprisudbydere, men for stærkt integrerede virksomheder med store hjemmemarkeder, korte udviklingscyklusser, intern batteriekspertise, højtydende software og aggressive prisstrategier.
Det kinesiske marked har således forvandlet sig fra en indtægtskilde til et strategisk testområde. Tyske leverandører skal udvikle lokale produkter hurtigere der, tilpasse sig mere effektivt til kinesiske softwareøkosystemer og samtidig forhindre, at centrale teknologiske kapaciteter migrerer helt ud af Europa. Dertil kommer et stigende eksportpres. Da det kinesiske hjemmemarked blev svækket i 2026, øgede kinesiske producenter deres eksport af køretøjer betydeligt. Elektriske modeller spillede en særlig vigtig rolle i dette. Konkurrencen intensiveres derfor ikke kun i Kina, men også i Europa, Sydamerika, Sydøstasien og Mellemøsten.
At isolere Europa ville dog være det forkerte svar. Toldsatser kan kompensere for urimelige konkurrencevilkår og skabe tid til tilpasninger, men de kan ikke kompensere for manglende produktivitet. De, der udelukkende konkurrerer på baggrund af beskyttelsesforanstaltninger, øger omkostningerne ved transformation og svækker incitamenterne til innovation. I stedet har Tyskland og Europa brug for en dobbelt strategi: konsekvent handelspolitisk modstand i tilfælde af påviselige forvridninger og samtidig et åbent, konkurrencepræget indre marked, der muliggør investeringer, skalering og hurtigere industrielt samarbejde.
Bilindustrien mister ikke kun salg, men også rentabilitet
Den tyske bilindustri er fortsat en økonomisk kraftstation. I 2025 genererede den en omsætning på cirka 533,7 milliarder euro og beskæftigede i gennemsnit næsten 732.000 mennesker. Samtidig faldt den samlede omsætning med 1,5 procent og beskæftigelsen med 5,3 procent. Tab af arbejdspladser var særligt udtalt blandt leverandører og reservedelsproducenter. Det udenlandske salg faldt, mens investeringerne uden for Tyskland steg mere markant. Denne udvikling viser, at branchen ikke blot forsvinder, men snarere at dens værdiskabelse omfordeles geografisk og teknologisk.
I første halvdel af 2026 intensiveredes presset. De tre store tyske producenter, Volkswagen, Mercedes-Benz og BMW, samlede omsætning udgjorde cirka 284 milliarder euro, 2,9 procent under niveauet året før. Deres resultat før renter og skat (EBIT) faldt med omkring 19 procent til 13 milliarder euro. Et særligt problematisk aspekt er, at ikke blot enhedssalget og markedsandelen falder, men også evnen til at generere tilstrækkelig profit fra høje omsætninger. Lavere marginer svækker til gengæld finansieringen af transformationen.
Branchen besidder stadig en betydelig innovativ styrke. I 2024 brugte tyske bilvirksomheder omkring 59,4 milliarder euro på verdensplan på forskning og udvikling, hvoraf mere end 31 milliarder euro blev investeret indenlandsk. Dette modbeviser den forsimplede påstand om, at branchen fuldstændig har misset båden, hvad angår teknologiske fremskridt. Det virkelige problem ligger mindre i manglen på forskning end i den hastighed, hvormed forskning omsættes til konkurrencedygtige, overkommelige og skalerbare produkter. Tyskland udvikler sig meget, men industrialiserer ofte for langsomt og for dyrt.
Industriens fremtidige styrke vil derfor ikke udelukkende blive målt ud fra tyske mærkers andel af traditionel bilproduktion. Det afgørende er, hvilken del af den nye værdikæde der forbliver i landet: battericeller og batteristyring, effektelektronik, halvledere, køretøjssoftware, automatiseret kørsel, industrielle dataområder, genbrug og digitale tjenester. Et land kan fortsætte med at samle mange køretøjer og stadig miste strategisk betydning, hvis de mest profitable teknologier, platforme og dataøkosystemer kontrolleres andre steder.
Energipriser er en lokationsindikator, ikke et undtagelsesproblem
Tysklands energiproblem bliver ofte enten dramatiseret eller nedtonet. Begge dele er misvisende. Ikke alle virksomheder er energiintensive, og store industrikunder betaler andre priser end mellemstore virksomheder. Ikke desto mindre er de tyske elpriser en betydelig ulempe sammenlignet med andre europæiske lande. For mellemstore erhvervskunder med et årligt forbrug mellem 500 og 2.000 megawatt-timer var prisen i andet halvår af 2025 22,64 € pr. 100 kilowatt-timer. EU-gennemsnittet var 18,37 €. Dette placerede Tyskland blandt de dyreste steder i Den Europæiske Union.
For kemikalier, metaller, glas, papir, byggematerialer og dele af bilindustrien påvirker sådanne forskelle direkte investeringsbeslutninger. Endnu vigtigere er forventningerne til fremtidige omkostninger. Virksomheder investerer i anlæg med en levetid på ti, tyve eller mere år. Uklare regler vedrørende netafgifter, kraftværkskapacitet, brint, CO₂-priser og industrielle hjælpeforanstaltninger øger derfor ikke kun de løbende omkostninger, men også den opfattede risiko. En placering kan blive økonomisk uattraktiv, før den faktiske energimangel opstår, fordi usikkerhed øger kapitalomkostningerne.
En midlertidig industriel elpris kan stabilisere energiintensiv værdiskabelse, men den må ikke blive en permanent erstatning for et fungerende energisystem. Afgørende faktorer omfatter hurtigere netudbygning, mere garanteret kapacitet, markedsbaserede incitamenter til lagring og fleksibel efterspørgsel, realistiske importmuligheder for brint og dets derivater samt bedre europæisk koordinering. Regeringspålagte priskomponenter og netomkostninger skal også gennemgås. Energiomstillingens succes måles ikke kun ud fra andelen af vedvarende energi, men også ud fra, om forsyningssikkerhed, klimabeskyttelse og konkurrencedygtige samlede omkostninger opnås samtidigt.
Bureaukrati koster primært hastighed
Den tyske debat om bureaukrati lider under, at den alt for ofte udelukkende føres i forhold til arbejdstimer og eurobeløb. De årligt registrerede bureaukratiske omkostninger for virksomheder beløber sig til mere end 60 milliarder euro. Dette beløb er betydeligt, men det repræsenterer kun en del af byrden. Den største skade opstår som følge af forsinkelser, usikkerhed og tab af iværksætteropmærksomhed. Når investeringer godkendes over flere år, skal rapporteringsforpligtelser opfyldes flere gange, og myndighederne kan ikke udveksle data, og der opstår alternativomkostninger, som ikke fuldt ud kan afdækkes af nogen standardberegning.
Dette rammer små og mellemstore virksomheder (SMV'er) særligt hårdt. Store virksomheder kan opretholde deres egne afdelinger for juridiske anliggender, bæredygtighedsrapportering, eksportkontrol, databeskyttelse og tilladelsesadministration. For en SMV binder disse samme forpligtelser en betydeligt større andel af tilgængelige kvalificerede medarbejdere. Undersøgelser viser, at et klart flertal af virksomheder har oplevet en stigning i bureaukratiske byrder i de senere år. Nogle har endda været nødt til at ansætte yderligere personale, ikke for at udvikle nye produkter eller erhverve kunder, men for at behandle regler.
Effektiv reduktion af bureaukrati kræver mere end blot at fjerne individuelle formularer. For det første skal rapporteringsforpligtelser konsolideres på tværs af ministerier og myndighedsniveauer. For det andet bør regeringen i princippet kun indsamle data én gang og derefter genbruge dem på en juridisk kompatibel måde. For det tredje kræver nye love obligatorisk praktisk afprøvning med små og mellemstore virksomheder. For det fjerde bør tilladelsesprocesserne forløbe parallelt snarere end sekventielt. For det femte skal deadlines, ansvarsområder og digitale grænseflader være klart definerede og håndhævelige.
Deregulering betyder ikke mangel på regler. Pålidelige miljø-, arbejdsmarkeds- og forbrugerbeskyttelsesstandarder er en konkurrencefordel, når de implementeres på en forståelig, teknologineutral og effektiv måde. Målet er derfor ikke en svagere retsstatsprincip, men en mere effektiv en. En regel, der ikke kan overvåges, venter i årevis på beslutninger eller kræver flere lag af dokumentation, giver ikke bedre beskyttelse. Den svækker blot accepten af fornuftig regulering.
Staten skal transformere sig fra ansøger til muliggørende aktør
Den offentlige forvaltnings digitale svaghed er ikke et spørgsmål om bekvemmelighed, men en hindring for produktivitet. Tyskland besidder førende ekspertise inden for halvledere, industriel automation, maskinteknik og edge-teknologier. Samtidig ligger landets digitale forvaltningspræstationer fortsat under det europæiske gennemsnit. I 2025 opnåede Tyskland 78,11 ud af 100 point for digitale tjenester til borgere, mens EU-gennemsnittet var 84,64 point. For tjenester til virksomheder var den tyske score 77,76 point sammenlignet med 88,59 point i Den Europæiske Union.
Efterslæbet skyldes ikke udelukkende mangel på software. Den føderale fordeling af ansvar, inkonsistente registre, forskellige tekniske standarder og komplekse juridiske rammer forhindrer omfattende digitalisering. Mange processer er kun overfladisk digitaliseret: en PDF kan downloades online, men efter færdiggørelse behandles den manuelt internt. En produktiv administration kræver imidlertid digitaliserede arbejdsgange fra ansøgning til beslutning, delte identiteter, interoperable registre og automatiserede sandsynlighedskontroller.
For virksomheder bør en central digital virksomhedskonto konsolidere alle interaktioner med regeringen og social sikring. Stamdata, tilladelser, statistiske rapporter, skatteoplysninger og tilskudsansøgninger kan administreres der baseret på princippet om enkelt dataindtastning. Kunstig intelligens kan yderligere hjælpe ved at forhåndsscreene ansøgninger, anvende lovændringer og aflaste det administrative personale. Dette kræver dog klare ansvarsområder, sikre dataområder og standardiserede grænseflader.
Den afgørende reform vedrører derfor statens arkitektur. Tyskland har brug for bindende fælles standarder og centrale grundkomponenter, uden central kontrol af alle kommunale applikationer. Føderalismen bør muliggøre mangfoldighed, men ikke retfærdiggøre permanent teknisk inkompatibilitet. Hvor identiske administrative tjenester leveres, bør identiske digitale byggesten anvendes. Staten skal udvikle sig fra at være producent af individuelle, isolerede løsninger til at være operatør af en pålidelig platform.
Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing

Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing - Billede: Xpert.Digital
Branchefokusområder: B2B, digitalisering (fra AI til XR), maskinteknik, logistik, vedvarende energi og industri
Mere information her:
Et tematisk knudepunkt, der tilbyder indsigt og ekspertise:
- Vidensplatform, der dækker globale og regionale økonomier, innovation og branchespecifikke tendenser
- En samling af analyser, indsigter og baggrundsinformation fra vores vigtigste fokusområder
- Et sted for ekspertise og information om aktuelle udviklinger inden for erhvervsliv og teknologi
- Et knudepunkt for virksomheder, der søger information om markeder, digitalisering og brancheinnovationer
Infrastrukturinvesteringer: En nøgle til succes
Høje skatter forværrer manglen på faglært arbejdskraft
Tyskland har ikke blot for få arbejdstagere, men udnytter også den eksisterende arbejdskraft ikke fuldt ud. I 2024 udgjorde skattebyrden for en enkelt gennemsnitlig lønmodtager 47,9 procent af de samlede lønomkostninger, hvilket er den næsthøjeste blandt OECD-landene. OECD-gennemsnittet var 34,9 procent. Dette gør ansættelse dyrere for virksomheder og reducerer samtidig den økonomiske fordel ved merarbejde for ansatte.
Høje marginalskattesatser er særligt problematiske. De, der øger deres arbejdstid eller skifter fra marginal beskæftigelse til almindeligt arbejde, kan samtidig miste ydelser og betale højere skatter og sociale sikringsbidrag. Dette påvirker ofte sekundære forsørgere, enlige forældre og lav- eller mellemindkomsthusholdninger. Derfor skal enhver reform tage hensyn til samspillet mellem indkomstskat, sociale sikringsbidrag, boligstøtte, børnetilskud og andre ydelser. Individuelle skattelettelser bliver ineffektive, hvis rettigheder brat fjernes andre steder.
Det er økonomisk muligt at reducere skattebyrden på arbejde, hvis regeringen gennemgår skattelettelser, udvider skattegrundlaget og prioriterer udgifter mere konsekvent. Fællesbeskatning af ægtepar bør også i højere grad afstemmes med individuelle arbejdsincitamenter. Dette betyder ikke, at familier stilles dårligere. Målet må være bedre at afstemme støtten med børn og det faktiske behov snarere end at favorisere lav arbejdsstyrkedeltagelse.
Derudover har Tyskland brug for mere fleksible arbejdstidsmodeller, bedre børnepasning, hurtigere anerkendelse af udenlandske kvalifikationer og kompetencebaseret indvandring. Flere job skabes ikke gennem moralske appeller, men gennem bedre incitamenter og pålidelig infrastruktur. De, der kræver fuldtidsbeskæftigelse, skal sikre, at børnepasning, mobilitet, videreuddannelse og nettoindkomst rent faktisk gør fuldtidsarbejde attraktivt.
Demografiske forhold gør reformer uundgåelige
Demografiske forandringer ændrer det økonomiske landskab mere dybtgående end nogen kortsigtet økonomisk udsving. Tysklands arbejdsdygtige befolkning kan falde med omkring ni procent inden for et årti. På lang sigt er et fald på cirka 22 procent endda muligt inden 2060. Samtidig stiger forholdet mellem ældre og den arbejdsdygtige befolkning betydeligt. Dette reducerer ikke kun arbejdsudbuddet, men lægger også pres på finansieringen af pensioner, sundhedspleje og langtidspleje.
Uden modforanstaltninger følger en selvforstærkende cyklus. Højere sociale sikringsbidrag øger lønomkostningerne, svækker beskæftigelsesincitamenterne og belaster virksomhederne. Et mindre arbejdsudbud begrænser produktion og skatteindtægter. Samtidig stiger de aldersrelaterede udgifter. Staten har derefter mindre råderum til uddannelse, digitalisering, forsvar og infrastruktur. Hvis yderligere byrder primært pålægges yngre medarbejdere og virksomheder, accelererer dette migration og modvilje mod investeringer.
En holdbar løsning består af flere komponenter. Den faktiske pensionsalder skal hæves, incitamenterne til tidlig pensionering bør reduceres, og frivillig fortsat beskæftigelse bør gøres betydeligt mere attraktiv. Kvinder skal lettere kunne arbejde flere timer gennem pålidelig børnepasning og færre skatterelaterede ulemper. Faglært indvandring kræver hurtigere visa, digitale processer, billige boliger og bedre social integration. Automatisering og kunstig intelligens skal strategisk implementeres, hvor mangel på arbejdskraft begrænser vækst.
Ingen enkeltstående foranstaltning vil neutralisere den demografiske effekt. Imidlertid kan højere arbejdsstyrkedeltagelse, længere arbejdsliv, migration og produktivitetsstigninger tilsammen afbøde tilbagegangen betydeligt. Det politisk ubelejlige aspekt er, at succeser først vil blive synlige over flere år. Netop af denne grund skal implementeringen begynde med det samme.
Infrastruktur bestemmer private investeringer
Tyskland har i lang tid været afhængig af en kapitalbeholdning, hvis kvalitet blev opbygget for tidligt. Veje, broer, skoler, jernbaner, elnet og administrative bygninger blev moderniseret for langsomt mange steder. Investeringsefterslæbet, som kommunerne oplevede, nåede op på cirka 215,7 milliarder euro i 2024, en stigning på 15,9 procent inden for et enkelt år. Skolebygninger alene tegnede sig for 67,8 milliarder euro, mens veje og transportinfrastruktur tegnede sig for 53,4 milliarder euro.
Denne efterslæbning har en direkte indvirkning på virksomhederne. En forfalden bro forlænger leveringstiderne, mangel på strømforbindelser forhindrer nye faciliteter, langsomme netværk hæmmer digitale forretningsmodeller, og dårlige skoler forværrer manglen på kvalificeret arbejdskraft på lang sigt. Offentlige og private investeringer udelukker derfor ikke hinanden. Moderne infrastruktur øger afkastet af private projekter og mobiliserer yderligere kapital.
Regeringens nye investeringsvolumen kan markere et betydeligt vendepunkt. Penge alene garanterer dog ikke effektivitet. Hvis der mangler planlægningskapacitet, udbud er for komplekse, byggeomkostningerne stiger, og det tager år at indhente tilladelser, vil et større budget primært føre til højere priser. Det, der er behov for, er mere standardiserede byggeprocedurer, langsigtede projektpipeliner, fælles ekspertise og bedre økonomiske ressourcer til kommunerne. Midlerne skal fordeles efter gennemsigtige prioriteter til, hvor de genererer den største samlede økonomiske fordel.
Den vigtigste indikator bør derfor ikke være, hvor mange penge der er blevet politisk lovet, men snarere hvor mange funktionelle faciliteter, netværk, skoler og transportforbindelser der rent faktisk bygges. En investerende stat fremmer kun vækst, hvis den kan udvælge, godkende og implementere projekter. Implementeringskapacitet bliver således en form for økonomisk infrastruktur i sig selv.
Gæld finansierer tid, men ikke konkurrenceevne
En lempelse af det finanspolitiske råderum giver mulighed for højere udgifter til infrastruktur og forsvar. I betragtning af investeringsefterslæbet og den geopolitiske situation er dette fundamentalt berettiget. Det ville dog være farligt at antage, at yderligere gæld kan maskere strukturelle svagheder. Offentlige udgifter kan holde fabrikker i drift med fuld kapacitet og stabilisere indkomsterne. Men det sænker ikke automatisk energiomkostningerne, fremskynder tilladelsesudstedelse eller forbedrer produktiviteten i sig selv.
Gæld er primært bæredygtig, når den øger det fremtidige produktionspotentiale. Investeringer i netværk, uddannelse, forskning, digital administration og forsvarskapaciteter kan opfylde denne betingelse. Forbrugsbaserede udgifter, permanent subsidierede driftsomkostninger og politisk motiverede individuelle hjælpepakker gør det ofte ikke. Derfor har ethvert større udgiftsprogram brug for en robust konsekvensanalyse og klare succeskriterier.
Lige så vigtigt er finansieringens additionalitet. Hvis nye særlige fonde blot erstatter eksisterende investeringer fra det regulære budget, vil der ikke ske et yderligere moderniseringsboost. Kernebudgettet får derefter spillerum til andre udgifter, mens den synlige investeringseffekt forbliver mindre end lovet. Transparent adskillelse af midler, flerårig planlægning og uafhængigt tilsyn er derfor afgørende.
Finans- og strukturpolitikker skal spille sammen. Investeringer uden reformer risikerer at blive hæmmet af budgetbegrænsninger. Reformer uden investeringer efterlader virksomheder og borgere med forældet infrastruktur. Tysklands comeback kræver begge dele: mere produktiv kapital og bedre regler for dens anvendelse.
Innovation mislykkes alt for ofte på grund af manglende skalerbarhed
Tyskland er ikke et land, der mangler innovation. Det kan prale af stærke universiteter, Fraunhofer-institutter, industriel forskning, patenter og højt specialiserede mellemstore virksomheder. Iværksætterånden viser også positive tegn. I første halvdel af 2026 blev der grundlagt 3.053 startups, et rekordstort antal. I 2025 strømmede omkring 7,2 milliarder euro i venturekapital til tyske startups. Sektorer som forsvarsteknologi, kunstig intelligens og klima- og energiteknologi udviklede sig særligt dynamisk.
Svagheden begynder ofte efter en vellykket grundlæggelse. Vækstvirksomheder kræver store finansieringsrunder, international salgskapacitet, computerkraft, kvalificeret personale og hurtig erhvervelse af offentlige referencekunder. De tyske og europæiske kapitalmarkeder forbliver mindre dybe end de amerikanske markeder i senere vækstfaser. Som følge heraf flytter virksomheder deres hovedkvarter, sælger tidligt eller skalerer langsommere. Konsekvensen er et mønster, hvor forskning og tidlig innovation finder sted i Tyskland, men den største værdiskabelse sker andre steder.
En effektiv strategi skal mobilisere mere institutionel kapital til vækstfinansiering. Forsikringsselskaber, pensionskasser og offentlige fonde kan stille en større andel af langsigtet kapital til rådighed under klare risikoregler. Samtidig har Europa brug for mere attraktive aktiebørser, bedre vilkår for medarbejderdeltagelse og et reelt integreret kapitalmarked. Offentlige fonde bør supplere private investorer, ikke fortrænge dem.
Regeringen kan også fungere som en smart, tidlig bruger. Især inden for forsvar, cybersikkerhed, offentlig administration, energi og sundhedspleje kan offentlige indkøb lette markedsadgangen for unge teknologivirksomheder. Den afgørende faktor bør ikke alene være en leverandørs oprindelse, men snarere deres evne til at løse et problem bedre, hurtigere og mere effektivt. En innovationsdrevet efterspørgselspolitik er ofte mere effektiv end yderligere stykkevise subsidier.
Produktivitet er det virkelige spørgsmål om velstand
Tysklands reformdebat fokuserer ofte på fordelingen af eksisterende indkomst. I et aldrende samfund med svag potentiel vækst er dette utilstrækkeligt. Uden højere produktivitet vil enhver fordelingskonflikt intensiveres. Lønninger, pensioner, virksomheders overskud, forsvarsudgifter og klimainvesteringer vil derefter konkurrere om en knap voksende økonomisk produktion.
Produktivitet betyder ikke at øge medarbejdernes arbejdsbyrde eller nådesløst intensivere arbejdsgange. Det beskriver, hvor meget værdi der skabes med en given mængde arbejdskraft og kapital. Moderne software, automatiserede processer, bedre maskiner, hurtigere administration, faglærte medarbejdere og en mere effektiv energiforsyning kan alle øge produktiviteten. I Tyskland er der særligt stort potentiale i den udbredte anvendelse af eksisterende teknologier.
Kunstig intelligens er hverken et universalmiddel eller en trussel. Den kan automatisere dokumentation, prædiktivt vedligeholde produktionsfaciliteter, forkorte udviklingstider og afhjælpe manglen på kvalificeret arbejdskraft i administration og virksomheder. De største fordele kommer sandsynligvis ikke fra et par spektakulære modeller, men fra tusindvis af konkrete anvendelser i små og mellemstore virksomheder (SMV'er). Forudsætningerne omfatter sikre cloud- og datainfrastrukturer, klare ansvarsregler, tilgængelig computerkraft og medarbejdere, der er kvalificerede til at bruge systemerne.
En produktivitetsorienteret politik evaluerer foranstaltninger baseret på, om de muliggør læringsprocesser, investeringer og bedre udnyttelse af knappe ressourcer. Dette kræver også, at mislykkede programmer afsluttes. Tyskland har brug for færre symbolske subsidier og mere institutionel kapacitet til læring.
Industripolitik har brug for mål, ikke favorisering af virksomheder
Staten kan ikke overlade strukturelle forandringer helt til markedet, fordi energiforsyning, sikkerhed, infrastruktur og teknologiske afhængigheder påvirker offentlige interesser. Samtidig er staten sjældent god til at forudsige individuelle vindere. En moderne industripolitik bør derfor sætte klare mål og rammer, men samtidig opretholde konkurrencen om de bedste løsninger.
Strategiske mål kan omfatte forsyningssikkerhed, klimaneutral produktion, teknologisk suverænitet og militær kapacitet. Dette betyder dog ikke, at alle eksisterende fabrikker eller nationale virksomheder skal beskyttes permanent. Subsidier bør knyttes til målbare investeringer, innovationer, produktivitetsgevinster og tidsfrister. Fiasko skal forblive en mulighed; ellers bliver subsidier en forsikring mod virksomheders ansvar.
Europæisk skalering er særligt vigtig. Tyskland alene er for lille til mange platform-, cloud-, halvleder- og forsvarsprojekter. Det europæiske indre marked tilbyder tilstrækkelig efterspørgsel og kapital, men er fortsat fragmenteret på grund af forskellige regler, godkendelser og nationale interesser. En seriøs europæisk industripolitik begynder derfor ikke med stadigt flere finansieringsprogrammer, men med fælles standarder, åbne indkøbsmarkeder og et integreret kapitalmarked.
For Tyskland betyder dette et mentalitetsskifte. National kontrol er ikke altid synonymt med økonomisk suverænitet. En konkurrencedygtig europæisk leverandør kan være strategisk mere værdifuld end en permanent subsidieret national producent. Suverænitet opstår fra handlemuligheder, ikke fra autarki.
Reformer kræver en klar orden
De mange problemer må ikke føre til en reformliste uden prioriteter. Foranstaltninger, der direkte fremskynder investeringer, skal prioriteres. Disse omfatter bindende frister for tilladelser, parallelle gennemgangsprocesser, digitale virksomhedsregnskaber, standardiserede datakrav og hurtigere netværksforbindelser. Disse reformer koster relativt lidt, men kan hurtigt mobilisere private projekter.
Dernæst skal arbejdsudbuddet og produktiviteten styrkes. Sænkning af marginalskatten på merarbejde, forbedring af børnepasning, tiltrækning af kvalificerede indvandrere, videreuddannelse og at gøre beskæftigelse mere attraktiv for ældre modvirker direkte demografisk pres. Samtidig skal virksomheder lettere kunne afskrive investeringer i automatisering, software og kunstig intelligens.
Det tredje niveau vedrører de store systemer: pensioner, sundhedspleje, langtidspleje, energi og kommunale finanser. Overgangsperioder og social kompensation er nødvendige her, men netop af denne grund må forberedelserne ikke udskydes længere. De, der først begynder disse reformer under en akut finanskrise, vil blive tvunget til at implementere strengere og mere urimelige foranstaltninger.
Endelig har Tyskland brug for en institutionel reform af implementeringen. Lovene bør indeholde mål, ansvar, deadlines og målinger. Fremskridt skal være offentligt sammenlignelige. Ministerier og agenturer har brug for mere ekspertise inden for digitalisering, projektledelse og effektmåling. Politisk succes bør ikke længere måles i antallet af nye programmer, men i verificerbare resultater.
Social balance må ikke forhindre forandring
Den industrielle transformation vil skabe vindere og tabere. Regioner med en høj andel af traditionel bilforsyning eller energiintensiv produktion er særligt sårbare. Ansvarlig politik må ikke svigte medarbejdere ved blot at pege på abstrakte markedskræfter. Den bør fremme videreuddannelse, mobilitet, iværksætteri og regional infrastruktur.
Social kompensation bliver dog kontraproduktiv, hvis den bevarer alle eksisterende strukturer. Nedsat arbejdstid, overførselsvirksomheder og regional støtte kan lette overgange. På den anden side binder permanente subsidier til ukonkurrencedygtige forretningsmodeller kapital og arbejdskraft, som så mangler andre steder. Opgaven er at beskytte mennesker, ikke at bevare alle job uændrede.
Ærlighed er afgørende her. Ikke alle job vil forblive i sin nuværende form. Samtidig opstår der nye job inden for energiteknologi, forsvar, software, datacentre, netværksudvidelse, sundhedspleje og industrielle tjenester. Politikere skal fremskynde dette skift i stedet for at benægte det retorisk. God strukturpolitik kombinerer klare signaler om tilpasning med pålidelig støtte.
Virksomheder bærer også et ansvar. De, der i årevis har udloddet store overskud, udskudt teknologiske beslutninger eller bygget komplekse strukturer, kan ikke blot vælte hele omkostningerne ved korrigerende handlinger over på medarbejderne og staten. Et troværdigt reformsystem kræver bidrag fra alle interessenter: mere effektive virksomheder, en mere effektiv stat og rimelige tilpasninger for medarbejderne.
Tysklands styrke ligger i dets potentiale for samarbejde
Den tyske økonomi besidder fortsat enestående kapaciteter. Små og mellemstore virksomheder (SMV'er) kombinerer ingeniørekspertise med globale kunderelationer. Store virksomheder har adgang til kapital, brands og internationale produktionsnetværk. Forskningsinstitutioner lægger det teknologiske fundament. Det europæiske indre marked tilbyder muligheder for skalering, og energiomstillingen skaber ny efterspørgsel efter maskiner, netværk, lagringsteknologi og digitale systemer. Øgede forsvarsudgifter kan også styrke den industrielle kapacitet og den teknologiske udvikling.
Disse styrker udfolder sig dog kun, når de er sammenkoblet. Forskning uden vækstkapital forbliver i laboratoriet. Kapital uden hurtige godkendelser migrerer andre steder hen. Vedvarende energi uden net reducerer ikke industrielle omkostninger. Indvandring uden boliger og digital forvaltning løser ikke manglen på kvalificeret arbejdskraft. Offentlige investeringer uden planlægningskapacitet skaber ikke infrastruktur. Kvaliteten af en lokation afhænger derfor mindre af en enkelt fremragende foranstaltning end af det samlede systems funktionalitet.
Det er præcis her, muligheden ligger. Mange af Tysklands problemer er selvforskyldte og derfor i princippet løselige. Landet har tilstrækkelige ressourcer til at modernisere infrastrukturen, reducere byrden på arbejdstagere, digitalisere den offentlige forvaltning og finansiere innovation. Problemet er ikke mangel på penge, men snarere mangel på prioritering, hastighed og konsistens. Reformpolitikker behøver derfor ikke at afvikle velfærdsstaten eller kassere industrielle traditioner. De skal tilpasse staten, virksomhederne og de sociale sikringssystemer til en ændret virkelighed.
Comebacket begynder med ubehagelig ærlighed
Tyskland står ikke over for et valg mellem tilbagegang og en tilbagevenden til den gamle normal. Den gamle normal kommer ikke tilbage. Billig russisk energi, risikofri handel med Kina, et støt voksende arbejdsudbud og ubestridt teknologisk lederskab var historiske betingelser, ikke varige garantier. En overbevisende comeback-dagsorden skal derfor være fremadskuende.
Begrundelsen er denne: Tyskland kan igen blive en førende vækst- og industrilokation, men ikke ved blot at vende tilbage til den gamle model. Det, der er behov for, er en mere produktiv, digital, europæisk og tilpasningsdygtig økonomi. Volkswagen demonstrerer de høje omkostninger ved forsinket forandring. Samtidig viser virksomhedens industrielle styrke, at fornyelse fortsat er mulig, når kompleksiteten falder, beslutninger træffes hurtigere, og innovation skaleres økonomisk.
Den største fare er ikke mangel på reformidéer. Energipriser, bureaukrati, skatter, demografi, infrastruktur, kapitalmarkeder og digitalisering har været kendte problemer i årevis. Den virkelige fare ligger i politisk selvtilfredshed med hensyn til det snigende tab af konkurrenceevne. Et land kan virke velstående i lang tid, mens dets fremtidige værdiskabelsesgrundlag eroderer. Det er netop derfor, at reformfasen skal begynde, før en akut krise eliminerer alle muligheder.
Et tysk comeback er realistisk, hvis offentlige investeringer er knyttet til strukturreformer, sociale overgange organiseres, og der kræves målbare resultater. Det vil hverken være gratis eller konfliktfrit. Men alternativet ville være dyrere: mindre industriel værdiskabelse, lavere skatteindtægter, svagere social sikring og et voksende tab af politisk handlekraft. Tyskland behøver ikke at tænke mindre. Det skal træffe hurtigere beslutninger, prioritere mere klart og genlære, hvordan man omsætter viden til økonomisk styrke.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning

Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.







