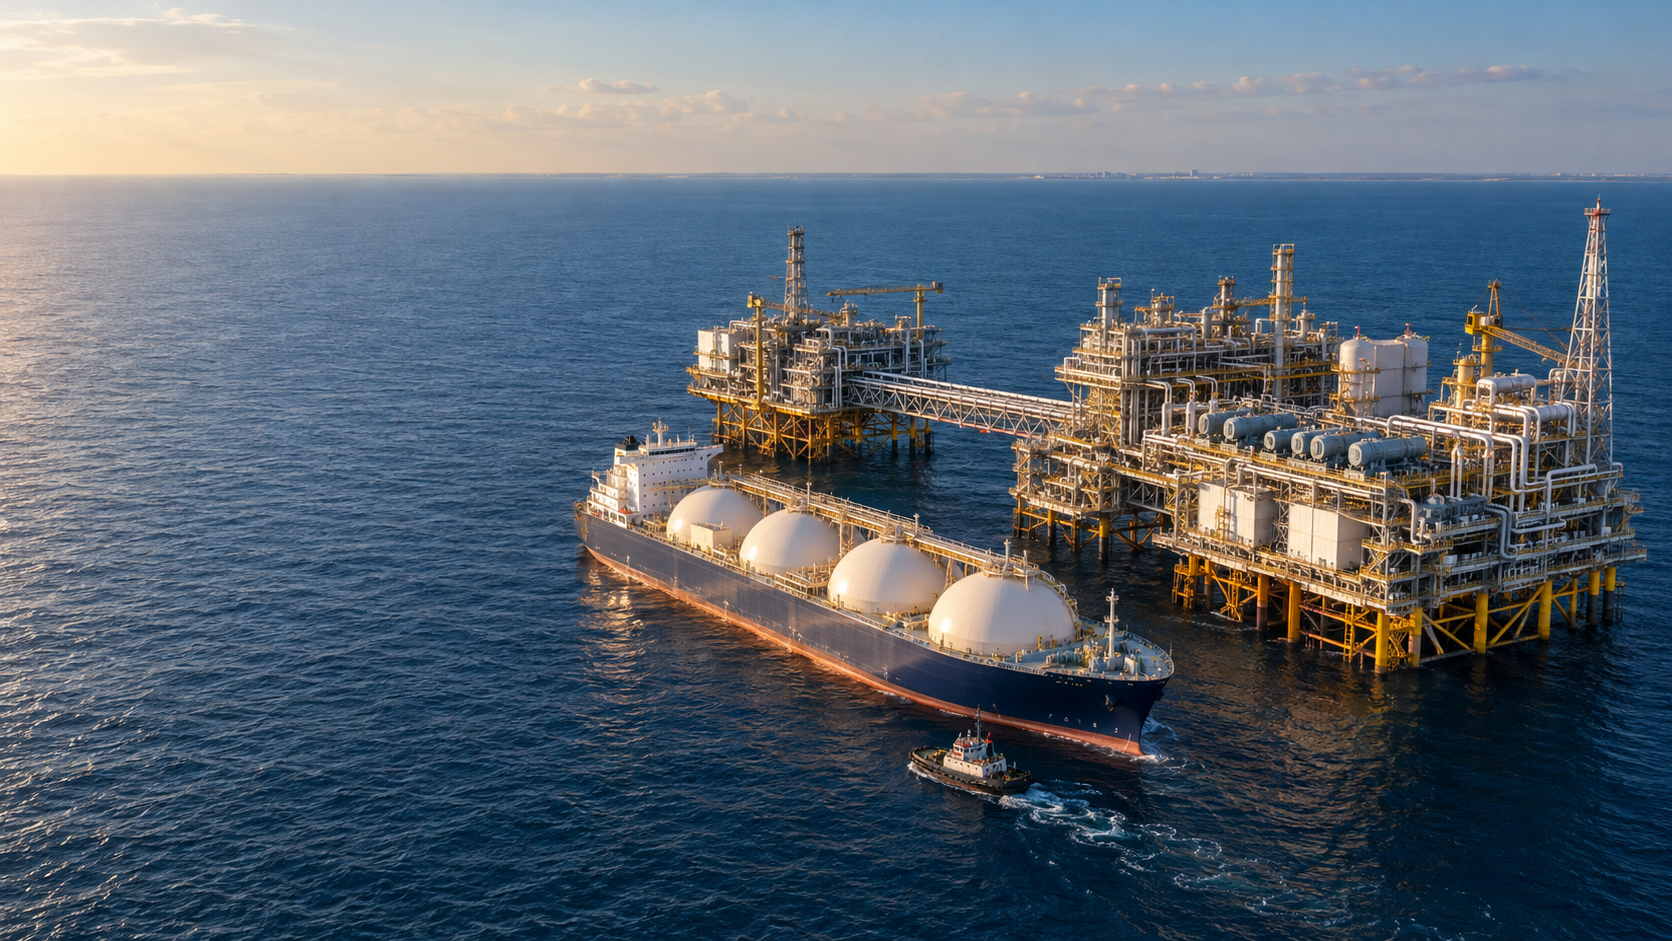
Amerikansk gasoffensiv: Ny LNG-havn ud for Texas' kyst – Hvad milliardprojektet betyder for Europas gasforsyning – Kreativt billede om emnet, skabt med AI: Xpert.Digital
Mere LNG fra USA: Hvordan Europas forsyning kan blive mere sikker – og hvilke risici er der fortsat
Kan en ny havn ud for Texas' kyst transformere Europas energimarked? 8,4 millioner tons LNG om året: Hvad ligger der bag det nye amerikanske eksportprojekt?
Ny gaskilde eller ny afhængighed? Europas dilemma med amerikansk LNG – LNG-projekt ud for Texas' kyst:
En milliardstor dybhavs-LNG-terminal er planlagt ud for Texas' kyst, hvilket kan transformere det internationale gasmarked. ST LNG-projektet forventes at eksportere op til 8,4 millioner tons flydende naturgas årligt. Den amerikanske maritime administration for udvikling og eksportkontrol (MARAD) godkendte ansøgningen om en licens til en dybhavsterminal i slutningen af oktober 2026. Byggeriet er planlagt til at begynde i 2027, med den første idriftsættelse planlagt til 2029. Der er dog stadig betydelige skridt mellem godkendelse og pålidelige leverancer: den endelige investeringsbeslutning er stadig afventet, yderligere krav skal opfyldes, og kundekontrakter er endnu ikke fuldt sikret.
For Europa kan anlægget skabe en yderligere forsyningskilde og intensivere konkurrencen om LNG. Øget udbud styrker generelt importørernes muligheder – men det garanterer ikke permanent lave priser eller en uafbrudt forsyning. Afgørende faktorer omfatter også omkostningerne ved likvefaktion og transport, anlæggets kapacitetsudnyttelse, langsigtede aftagsaftaler og potentielle forsinkelser. Desuden opstår et grundlæggende spørgsmål for Tyskland: Hvordan kan udbuddet diversificeres uden blot at flytte afhængigheden til et andet leverandørland? Et nærmere kig på projektet afslører de muligheder, ST LNG tilbyder, de involverede risici, og hvorfor Europas energisikkerhed i sidste ende ikke udelukkende afhænger af en ny havn i Texas.
Amerikas LNG-offensiv: Hvordan en ny havn ud for Texas' kyst kan ændre Europas energimarked
Mere frihed til søs, ny afhængighed af land
Ud for Texas' kyst er der planlagt et energiprojekt, der kan have vidtrækkende konsekvenser ud over dets umiddelbare placering. Den foreslåede ST LNG-dybhavsterminal repræsenterer USA's fortsatte vej til at blive en central leverandør på det globale marked for flydende naturgas. Denne udvikling åbner op for yderligere indkøbsmuligheder for Europa. Samtidig intensiverer den et grundlæggende spørgsmål: Hvordan kan forsyningssikkerhed opnås uden blot at flytte økonomisk afhængighed fra ét leverandørland til et andet?
I slutningen af oktober 2026 godkendte den amerikanske maritime administration (Marad), Maritime Administration of Development and Export Control, ansøgningen om en dybhavshavnelicens til projektet. Fire likvefaktionsanlæg med en samlet årlig kapacitet på 8,4 millioner tons LNG er planlagt cirka 16,7 kilometer ud for Matagorda, Texas' kyst. Den anslåede investering er 8,2 milliarder dollars. Måldatoerne er en byggestart i 2027 og en første idriftsættelse i 2029. Disse datoer repræsenterer dog en projektplan, ikke en garanteret produktionsstart.
Den økonomiske kerne ligger ikke udelukkende i yderligere eksportmængder. Projektet kombinerer amerikansk gasproduktion, maritim infrastruktur, international finansiering og langsigtet energiefterspørgsel. Det eksemplificerer således, hvordan energisikkerheden ændrer sig: afhængigheder bestemmes ikke længere udelukkende af placeringen af lagerfaciliteter og rørledninger, men også af tilgængeligheden af likvefaktionskapacitet, skibe, importterminaler og pålidelige forsyningskontrakter.
Dette resulterer i et nuanceret perspektiv for Tyskland. Mere amerikansk LNG kan udvide udbuddet og styrke importørernes forhandlingsstyrke. Det erstatter dog ikke en velgennemtænkt diversificering eller investeringer i energieffektivitet og alternative forsyningsteknologier. En ny eksporthavn forbedrer udvalget af muligheder. Om dette vil føre til permanent lavere omkostninger og større sikkerhed, vil kun afgøres af samspillet mellem markedskræfter, infrastruktur og energipolitik.
Et milliardprojekt fanget mellem godkendelse og faktisk leveringsevne
Den regulerende beslutning er et betydeligt skridt fremad for ST LNG, men den er endnu ikke ensbetydende med et fuldt finansieret og byggeklart projekt. Baseret på den projektstatus, der blev annonceret i slutningen af oktober, sigter virksomheden mod en endelig investeringsbeslutning i midten til slutningen af 2027. Derudover skal yderligere føderale og statslige krav være opfyldt, før den endelige licens kan udstedes.
Denne sondring er økonomisk afgørende. Et godkendt projekt repræsenterer en potentiel fremtidig forsyningskilde. Et anlæg med bindende finansiering har en betydeligt højere sandsynlighed for at blive realiseret. Kun et færdigt, testet og pålideligt drevet anlæg leverer faktisk gas.
Der kan ligge betydelige risici mellem disse udviklingsfaser. Byggeomkostningerne kan stige, finansieringsomkostningerne kan ændre sig, teknisk udstyr kan ankomme for sent, og potentielle kunder kan udskyde kontraktlige beslutninger. Derfor kan annoncerede, godkendte, finansierede og allerede driftsklare kapaciteter ikke blot lægges sammen for at vurdere det globale markedsudbud.
Tidslinjen fortjener særlig opmærksomhed. Hvis investeringsbeslutningen først træffes senere i 2027, vil den første idriftsættelse i 2029 være udfordrende. En forskudt produktionsstart, hvor individuelle anlægskomponenter starter tidligere end andre, ville være tænkelig. De offentliggjorte nøgledata indikerer dog ikke, at hele den planlagte årlige kapacitet vil være tilgængelig allerede i 2029.
Derudover er der behov for kommerciel sikkerhed. Virksomheden har fastsat minimumsforpligtelser til kunderne på i alt to millioner tons årligt som en forudsætning for projektgodkendelse. Dette svarer til lige under en fjerdedel af den planlagte samlede kapacitet. Sådanne forpligtelser er et vigtigt udgangspunkt, men de besvarer endnu ikke alle spørgsmål vedrørende finansiering, kontraktkvalitet og fremtidig kapacitetsudnyttelse.
For købere betyder det, at ST LNG er en potentiel yderligere forsyningskilde mod slutningen af årtiet, men ikke en allerede tilgængelig sikkerhedsreserve. De, der planlægger deres forsyning, skal skelne mellem en strategisk mulighed og en garanteret leveringsforpligtelse.
Hvorfor 8,4 millioner tons er mere end blot et teknisk tal
Den planlagte kapacitet er fordelt på fire likvefaktionsanlæg, der hver har en kapacitet på 2,1 millioner tons om året. Sammenlignet med en amerikansk LNG-kapacitet på mere end 100 millioner tons årligt ville dette repræsentere en betydelig stigning. På tidspunktet for annonceringen blev projektets omfang beskrevet som cirka otte procent af den eksisterende amerikanske kapacitet. Dette tal er dog blot et øjebliksbillede: Hvis resten af den amerikanske forsyning fortsætter med at vokse, vil den relative andel af ST LNG være lavere på idriftsættelsestidspunktet.
Det er økonomisk fordelagtigt at opdele anlægget i fire enheder, fordi det giver mulighed for en vis grad af modularitet. Konstruktion, idriftsættelse og vedligeholdelse kan i bund og grund fordeles på tværs af flere enheder. Nedbrud af en enkelt enhed behøver derfor ikke nødvendigvis at lukke hele produktionen ned. Samtidig opstår der fælles afhængigheder, f.eks. vedrørende gasforsyning, energiforsyning, styresystemer og skibshåndtering.
Forskellen mellem kapacitet og produktion er også vigtig. Den årlige kapacitet beskriver den tilsigtede tekniske produktion. De faktiske eksportmængder afhænger af faktorer som vedligeholdelsestider, tekniske funktionsfejl, vejrforhold, tilgængelighed af rågas og efterspørgsel.
Hvis man antager en rent hypotetisk kapacitetsudnyttelse på 90 procent, ville en årlig kapacitet på 8,4 millioner tons svare til cirka 7,56 millioner tons faktisk årlig produktion. Denne beregning er ikke en prognose for ST LNG. Den illustrerer snarere, hvorfor nominelle kapaciteter ikke bør sidestilles med garanterede leveringsmængder.
Et anlæg af denne størrelse kan være relevant for markedet, selvom det ikke direkte forsyner tyske kunder. Yderligere laster kan fortrænge eller omdirigere andre forsyningsstrømme. Hvis en asiatisk kunde for eksempel forsynes fra Texas, kan mængder fra en anden producent blive tilgængelige for Europa. LNG opererer derfor gennem et internationalt netværk af handelsbeslutninger, ikke kun gennem direkte forsyningsrelationer mellem to lande.
Hvad investeringsbeløbet afslører om rentabiliteten
De anslåede 8,2 milliarder USD svarer til cirka 976 USD pr. ton årlig produktionskapacitet. Dette tal beregnes ved at dividere den samlede investering med den planlagte årlige kapacitet. Det er et mål for kapitalintensitet, men ikke en salgspris pr. ton LNG.
Denne sondring forhindrer en almindelig misfortolkning. Ideelt set producerer et anlæg i mange år. Investeringsomkostningerne fordeles på de mængder, der faktisk sælges i løbet af dets levetid. Derudover skal løbende udgifter, finansiering, vedligeholdelse og investorernes afkastkrav dækkes.
En forenklet modelberegning illustrerer projektets omfang. Hvis de 8,2 milliarder dollars blev fordelt jævnt over 20 år uden renter, ville det resultere i et årligt afkast på 410 millioner dollars. Ved fuld kapacitet ville dette svare til næsten 49 dollars pr. produceret ton. Ved 90 procents kapacitet ville dette tal stige til lige over 54 dollars.
Disse tal er eksplicit ikke et estimat af de faktiske produktionsomkostninger. De ser bort fra renter på gæld, egenkapitalforrentning, skatter, byggetid, driftsomkostninger og andre omkostninger. Deres analytiske værdi ligger i at demonstrere indflydelsen af kapacitetsudnyttelse: jo mindre LNG et kapitalintensivt anlæg producerer, desto højere er den nødvendige kapital pr. solgt ton.
Derfor afhænger den økonomiske levedygtighed ikke kun af størrelsen af byggeomkostningerne. Lige så afgørende er pålidelige driftsår, høj teknisk tilgængelighed og en kontraktstruktur, der stabiliserer indtægterne selv i svagere markedsfaser.
Omkostningsoverskridelser kan ikke automatisk overføres fuldt ud til kunderne. Om dette er muligt afhænger af kontrakterne og konkurrencesituationen. I et marked med rigeligt udbud kan et dyrere projekt komme under pres, mens systemer med mere gunstige omkostningsstrukturer forbliver rentable i længere tid.
Offshore-placeringen flytter risiciene i stedet for at få dem til at forsvinde
Den planlagte havn ligger ikke direkte ved kysten, men ude til søs. Den offentliggjorte projektbeskrivelse omfatter blandt andet 20 platforme, fire flydende LNG-lagerenheder, fire fortøjningssystemer og yderligere rørledningsinfrastruktur. Dette gør det til et komplekst produktions- og logistiksystem og ikke blot et nyt dockingpunkt.
En potentiel fordel ligger i flytningen af skibstrafik væk fra mere trafikerede kystområder. Hvis store LNG-tankskibe skal bruge bestemte smalle eller travle kanaler sjældnere, kan konflikter med anden skibstrafik mindskes. Dette fører dog ikke til en generel konklusion om, at offshoreinstallationer er sikrere eller mere omkostningseffektive samlet set.
Risiciene ændrer sig i karakter. Til søs bliver bølger, vind, korrosion og tilgængeligheden af tekniske faciliteter mere betydningsfulde. Vedligeholdelse og reparationer kan blive mere komplekse, hvis personale, materialer og specialudstyr først skal transporteres til stedet. Forbindelsen mellem flydende lagerfaciliteter, likvefaktionsteknologi og eksporttankskibe skal også fungere pålideligt under varierende forhold.
For en økonomisk evaluering er hele forsyningskæden derfor afgørende. En placering kan tilbyde fordele i havnedriften, samtidig med at den stiller højere krav til vedligeholdelse og vejrberedskab. Den afgørende faktor er, om dette reducerer omkostningerne pr. faktisk leveret enhed og forbedrer pålideligheden.
Offshore-tilgangen er derfor hverken iboende bedre eller iboende problematisk. Dens kvalitet demonstreres af det tekniske design, de operationelle reserver og hvor ofte anlægget opnår sin planlagte kapacitet under virkelige forhold.
Amerikansk ekspansion ændrer størrelsen på verdensmarkedet
ST LNG er en del af en langt større udvikling. Den amerikanske energiinformationsadministration (EIA) skitserer en udvidelsesplan, der kan tilføje en anslået 13,9 milliarder kubikfod yderligere amerikansk likvefaktionskapacitet pr. dag mellem 2025 og 2029. Den angiver den nuværende kapacitet til 15,4 milliarder kubikfod pr. dag. Dette repræsenterer en udvidelse, der næsten ville fordoble den eksisterende kapacitet, forudsat at de planlagte projekter realiseres.
Det er vigtigt at skelne tydeligt mellem referenceår og geografiske grænser. En fordobling i forhold til et tidligere baseline er forskellig fra en fordobling i forhold til niveauet ved udgangen af 2026. Tilsvarende er amerikanske og nordamerikanske kapaciteter ikke identiske. I denne sammenhæng omfatter Nordamerika også Canada og Mexico.
VVM'en præsenterer derfor også en nordamerikansk ekspansionskurve: fra 11,4 milliarder kubikfod om dagen i begyndelsen af 2024 til potentielt 28,7 milliarder kubikfod i 2029. Dette er også betinget af, at de faciliteter, der i øjeblikket er under opførelse, idriftsættes som planlagt.
Den økonomiske betydning af denne udvikling rækker ud over individuelle mængder. Når en stor leverandør udvider sine eksportmuligheder betydeligt, ændres tilgængeligheden af yderligere last. Købere får flere muligheder, handlende kan omdirigere forsendelser mere fleksibelt, og producenter skal konkurrere mere intenst om langtidskunder.
Samtidig er en betydelig del af den nye amerikanske infrastruktur koncentreret i Texas og Louisiana. Denne regionale koncentration letter brugen af eksisterende netværk og industrielle strukturer. Det skaber dog også fælles risici, hvis flere faciliteter påvirkes af den samme vejrbegivenhed eller af forstyrrelser i den sammenkoblede infrastruktur.
Mere udbud styrker køberne, men garanterer ikke permanent lave priser
Den internationale udvidelse af LNG tyder generelt på en afmatning af forsyningspresset. I sin mellemfristede analyse forudser Det Internationale Energiagentur en yderligere global eksportkapacitet på cirka 300 milliarder kubikmeter årligt inden 2030. USA og Qatar tegner sig tilsammen for omkring 70 procent af denne forventede kapacitetsforøgelse.
For købere er dette i første omgang gode nyheder. Et bredere udbud kan mindske sandsynligheden for, at selv små stigninger i efterspørgslen vil udløse ekstreme prisudsving. Det kan også forbedre deres forhandlingsposition med leverandørerne.
Yderligere kapacitet er dog ikke det samme som yderligere nettoforsyning. Eksisterende anlæg kan producere mindre, tekniske fejl kan opstå, og projektlanceringer kan blive forsinket. IEA skelner derfor mellem stigningen i kapacitet og en potentiel nettostigning i LNG-forsyningen på cirka 250 milliarder kubikmeter årligt inden 2030.
Efterspørgselssiden reagerer også. Faldende priser kan tiltrække yderligere købere eller gøre en tidligere udskudt gasefterspørgsel økonomisk rentabel. Særligt prisfølsomme markeder kan absorbere mere LNG, når det bliver mere overkommeligt. Noget af det nye udbud vil derefter blive absorberet af yderligere efterspørgsel.
Dette skaber ikke en uændret ret for Europa til billig fragt. Europæiske importører forbliver en del af den internationale konkurrence. Det, der betyder noget, er de priser, som andre købere er villige til at betale, de afholdte transportomkostninger og de forpligtelser, der følger af eksisterende kontrakter.
Den objektivt berettigede forventning er derfor ikke, at LNG nødvendigvis bliver billig. Det er mere plausibelt, at en vellykket kapacitetsudvidelse vil øge udvalget af muligheder og begrænse spidsbelastninger. Dette ville allerede være en betydelig økonomisk fordel, selvom prisniveauet ikke vender tilbage til tidligere lavpunkter.
Vores amerikanske ekspertise inden for forretningsudvikling, salg og marketing


Vores amerikanske ekspertise inden for forretningsudvikling, salg og marketing - Billede: Xpert.Digital
Branchefokusområder: B2B, digitalisering (fra AI til XR), maskinteknik, logistik, vedvarende energi og industri
Mere information her:
Et tematisk knudepunkt, der tilbyder indsigt og ekspertise:
- Vidensplatform, der dækker globale og regionale økonomier, innovation og branchespecifikke tendenser
- En samling af analyser, indsigter og baggrundsinformation fra vores vigtigste fokusområder
- Et sted for ekspertise og information om aktuelle udviklinger inden for erhvervsliv og teknologi
- Et knudepunkt for virksomheder, der søger information om markeder, digitalisering og brancheinnovationer
LNG's rolle på det europæiske energimarked
Mellem billig rågas og dyr levering ligger en hel industri
For en tysk forbruger er den amerikanske gaspris ikke den eneste faktor. Det, der betyder noget, er prisen på brugbar gas på det europæiske forbrugssted.
Der ligger adskillige økonomiske faser mellem produktion og forbrug: forarbejdning, rørledningstransport, likvefaktion, lagring, søtransport, genfordampning og distribution i gasnettet. Finansiering, afdækning og potentielle tab langs kæden skal også tages i betragtning. IEA's LNG-emissionsanalyse betragter eksplicit disse faser separat, fordi hver især har sine egne tekniske og energimæssige krav.
Derfor kan der være en stor prisforskel mellem amerikanske og europæiske handelspladser, uden at denne forskel nødvendigvis udelukkende tilfalder nogen enkelt markedsdeltager. En del af den dækker reelle omkostninger i forsyningskæden. En anden del kan afspejle risikopræmier og kapacitetsbegrænsninger.
Strukturen af disse omkostninger er afgørende for konkurrenceevnen. Hvis gaspriserne i USA er lave, kan høje omkostninger til likvefaktion eller transport delvist ophæve fordelen. Omvendt kan en effektiv forsyningskæde forblive konkurrencedygtig selv med stigende rågaspriser.
For virksomheder anbefales en analytisk tilgang til at adskille råvarepriser, infrastrukturafgifter, transportomkostninger og risikopræmier. Kun på denne måde kan det afgøres, om en gunstig kontrakt faktisk tilbyder en bæredygtig omkostningsfordel eller blot får en enkelt priskomponent til at virke attraktiv.
ST LNG ville derfor ikke blot være en producent af en omsættelig mængde energi. Projektet ville skulle bevise sig selv som en del af en international omkostningskæde, hvis individuelle komponenter svinger forskelligt og i nogle tilfælde kun er delvist kontrollerbare.
Tysklands afhængighed af USA skal måles med den korrekte nævner
Der nævnes to tal for Tyskland, som let kan forveksles: LNG tegner sig for cirka ti procent af gasimporten, og mere end 95 procent af denne LNG kommer fra USA. Det andet tal refererer derfor til LNG-segmentet og ikke til al tysk gasimport.
Under disse antagelser svarer direkte amerikansk LNG teoretisk set til cirka 9,5 procent af den samlede gasimport. Dette er betydeligt, men fundamentalt forskelligt fra en amerikansk dominans på 95 procent over hele den tyske gasforsyning.
Desuden er sådanne andele tidsafhængige. I 2024 blev der importeret 69 terawatt-timer naturgas via tyske LNG-terminaler. Med en samlet gasimport på 865 terawatt-timer repræsenterede dette cirka otte procent. Disse årlige tal illustrerer, hvorfor procenter altid bør ses i sammenhæng med tidsperioden og definitionen.
Direkte terminalstatistikker beskriver dog ikke alle økonomiske forbindelser. Tyskland er integreret i det europæiske gasmarked. Gas kan komme ind i det tyske netværk via andre lande og deres infrastruktur. Derfor er et molekyles oprindelsesland, den umiddelbare handelspartner og grænseovergangslandet ikke nødvendigvis det samme.
Risikovurdering kræver også flere lag. Hvad er et bestemt leverandørlands andel? Hvor let kan andre leverandører træde til? Hvor meget ledig importkapacitet er der? Hvor fleksible er kontrakterne? Og hvor følsom er den samlede forsyningskæde over for en forstyrrelse?
Den korrekte konklusion er hverken, at en høj amerikansk andel i LNG-segmentet er ubetydelig, eller at det beviser omfattende national afhængighed. Den afgørende faktor er kombinationen af koncentration, substituerbarhed og tilpasningshastighed.
Hvorfor tidligere afhængighed af Rusland ikke er en simpel sammenligningsgrundlag
Bekymringen omkring en ny afhængighed er forståelig. Den bliver dog analytisk upræcis, når forskellige plejesystemer sidestilles.
En rørledning skaber en fast forbindelse mellem produktionsregionen og afsætningsmarkedet. Dens økonomiske betydning stammer fra høje investeringsomkostninger og et begrænset udvalg af alternative anvendelser. LNG kræver også kapitalintensiv infrastruktur, men muliggør grundlæggende transport mellem forskellige eksport- og importsteder.
Denne forskel kan øge substituerbarheden. Det eliminerer dog ikke alle afhængigheder. Hvis mange leverandører er underlagt den samme juridiske jurisdiktion, kan politiske eller lovgivningsmæssige beslutninger påvirke flere virksomheder samtidigt. Tilsvarende kan flere formelt uafhængige producenter være afhængige af den samme regionale infrastruktur.
Den vurdering, der blev præsenteret i det indledende tilfælde, nemlig at virksomheder og eksisterende markedsmekanismer begrænser risiciene, har derfor en plausibel kerne. Private aktører reagerer på priser, indgår kontrakter og søger salgsmuligheder. Dette adskiller et bredt baseret handelsforhold fra en fuldstændig centralt styret forsyningsstruktur.
Disse oplysninger alene er ikke nok til at afhjælpe eventuelle bekymringer. Virksomhedsdiversitet og landediversitet er forskellige kategorier. Ti leverandører fra ét land kan tilbyde mere konkurrence end én enkelt leverandør. De tilbyder dog kun begrænset beskyttelse mod en fælles politisk intervention eller en større regional forstyrrelse.
En grundig vurdering bør derfor ikke spørge, om amerikansk LNG er fundamentalt sikker eller usikker. Den bør undersøge, hvilke risici der reduceres af amerikanske leverancer, og hvilke nye koncentrationer der opstår som følge heraf.
Langtidskontrakter køber sikkerhed og sælger fleksibilitet
For et milliardprojekt som ST LNG er langsigtede kundeforpligtelser en væsentlig del af den økonomiske sikkerhed. De kan stabilisere de forventede indtægter og dermed lette finansieringen. Den førnævnte minimumsgrænse på to millioner tons årlige kundeforpligtelser viser, hvor tæt projektudvikling og markedsføring er forbundet.
Sådanne kontrakter tilbyder også fordele for købere. De kan sikre adgang til bestemte mængder og gøre indkøbsbeslutninger mere forudsigelige over længere perioder. Denne pålidelighed har en iboende økonomisk værdi, især når energi er afgørende for industrielle processer.
Prisen for dette er reduceret tilpasningsevne. Hvis en virksomheds egen gasefterspørgsel falder mere end forventet, kan langsigtede købsforpligtelser blive en byrde. Om dette rent faktisk sker, afhænger af, hvor fleksibelt mængderne kan justeres, videresælges eller omdirigeres til andre kunder.
Prisformlen er også afgørende. En langtidskontrakt beskytter ikke automatisk mod høje omkostninger. Den kan sikre leveringsmængder, mens prisen forbliver knyttet til svingende markedsforhold.
For tyske virksomheder er kontraktens varighed derfor ikke alene den afgørende faktor, men snarere samspillet mellem prisfastsættelse, mængdeforpligtelser, leveringssted, videresalgsrettigheder og misligholdelsesklausuler. En tilsyneladende gunstig kontrakt kan være økonomisk uattraktiv, hvis den tilbyder ringe fleksibilitet. Omvendt kan en højere pris være fornuftig, hvis den begrænser betydelige risici.
Udfordringen ligger i ikke at sætte lighedstegn mellem forsyningssikkerhed og maksimal langsigtet forpligtelse. En afbalanceret indkøbsportefølje kan kombinere forskellige kontraktperioder og forsyningskilder i stedet for at basere alle forventninger på en enkelt markedsbetingelse.
For industrien betyder den endelige pris mere end den politiske oprindelse
Den tyske industri drager primært fordel af yderligere LNG, når det reducerer de faktiske forsyningsomkostninger og risikoen for afbrydelser. Den blotte tilgængelighed af en anden forsyningskilde er ikke tilstrækkelig til at opveje internationale konkurrencemæssige ulemper.
Gas er særligt relevant, hvor det er nødvendigt som procesenergi eller råmateriale. I sådanne anvendelser kan prisforskelle direkte påvirke produktionsomkostninger og investeringsbeslutninger. Samtidig er der betydelige forskelle mellem brancher og virksomheder i, hvor hurtigt de kan tilpasse deres energiforbrug.
En virksomhed med få kortsigtede alternativer vurderer forsyningssikkerheden anderledes end en virksomhed, der kan vælge mellem flere energikilder. Tilsvarende har en virksomhed med langsigtet garanteret salg andre muligheder for at dække flerårige energiomkostninger end en producent med meget svingende efterspørgsel.
Øget LNG-forsyning kan forbedre indkøb. Det løser dog ikke automatisk alle lokationsrelaterede problemer. Den endelige pris påvirkes også af netværksomkostninger, afgifter, infrastruktur og driftseffektivitet.
Derudover er der en målkonflikt: Vedvarende høje gaspriser kan fortrænge industriel efterspørgsel. Lavere priser kan stabilisere eksisterende produktion, men samtidig få investeringer i alternative processer til at virke mindre presserende. Den økonomiske politik skal derfor kombinere forsyningssikkerhed og konkurrenceevne med troværdige langsigtede investeringssignaler.
Det centrale industriøkonomiske spørgsmål er derfor ikke, om Tyskland har brug for mere LNG. Det afgørende spørgsmål er, hvilken mængde gas der fortsat er økonomisk rentabel til hvilke anvendelser, og hvordan denne mængde pålideligt kan fremskaffes under varierende markedsforhold.
Energiomstillingen ændrer salgsrisikoen for nye LNG-anlæg
En eksportfabrik, der tidligst starter driften ved udgangen af årtiet, vil ikke tjene sine investeringsomkostninger ind alene i de første par driftsår. Dens rentabilitet afhænger af en betydeligt længere brugsperiode.
Dette skaber en målkonflikt. LNG kan erstatte mangler og lukke forsyningsgab på kort sigt. Finansiering af nye anlæg kræver dog ofte langsigtede fremskrivninger. Jo hurtigere nøglemarkederne reducerer deres gasforbrug, jo flere producenter bliver nødt til at skifte til andre regioner eller anvendelser.
IEA forventer, at yderligere LNG-forsyning kan forbedre overkommeligheden, især på prisfølsomme importmarkeder. Dette åbner vækstmuligheder for eksportører uden for Europa. Samtidig betyder det, at den langsigtede efterspørgsel ikke udelukkende bør afledes af de nuværende europæiske sikkerhedsbehov.
For ST LNG er den geografiske sammensætning af kundeporteføljen derfor vigtig. Et anlæg med forskelligartede afsætningsmarkeder kan delvist udligne forskellige udsving i efterspørgslen. Det er dog fortsat underlagt den globale udvikling.
Europæiske købere står over for det modsatte problem. De, der sikrer sig langsigtede mængder, skal afstemme disse forpligtelser med deres forventede gasforbrug. En kontrakt, der tilbyder sikkerhed i dag, kan medføre tilpasningsomkostninger senere.
Et afbalanceret perspektiv undgår derfor to yderpunkter. Ny LNG-infrastruktur er hverken automatisk overflødig eller permanent økonomisk levedygtig udelukkende på grund af kortsigtede sikkerhedsbehov. Dens kvalitet afhænger af, om efterspørgsel, omkostninger og kontraktvarigheder forbliver på niveau, selv under skiftende forhold.
Klimaomkostningerne begynder længe før det tyske Brennerpas
En komplet økonomisk analyse kan ikke ignorere emissionerne fra forsyningskæden. Med LNG forekommer disse emissioner ikke kun under efterfølgende forbrænding, men også under udvinding, forarbejdning, transport, likvefaktion, forsendelse og genfordampning. Potentielle metanudledninger skal også tages i betragtning. IEA undersøger eksplicit disse faser som et sammenkoblet system.
Det er derfor ikke tilstrækkeligt at evaluere naturgas udelukkende baseret på dens anvendelse i kraftværker eller industrielle kedler. To forsyningskæder kan levere det samme brændstof og alligevel forårsage forskellige opstrøms emissioner.
IEA identificerer flere tekniske muligheder for at reducere denne byrde: begrænsning af metanudledning, mere effektive processer, brug af lavemissionselektricitet, reduktion af rutinemæssig afbrænding og opsamling og lagring af visse CO₂-strømme. Disse foranstaltninger kan forbedre dele af forsyningskæden, men de eliminerer ikke automatisk alle emissioner.
For investorer og kunder er sådanne forskelle økonomisk betydelige. Emissionskrav kan påvirke adgangen til visse markeder. Målbart og verificerbart lave emissioner kan repræsentere en konkurrencefordel. Omvendt kan utilstrækkelige data eller store metanudledninger skabe yderligere risici.
En endelig klimavurdering for ST LNG kan ikke foretages uden pålidelige, projektspecifikke driftsdata. Hverken offshore-placeringen eller teknologiens nyhed alene indebærer særlig god eller særlig dårlig miljømæssig ydeevne.
En pålidelig vurdering skal tage højde for det faktiske energiforbrug, den anvendte energis oprindelse, metanudledning og transportruter. Først derefter kan det afgøres, hvordan anlægget positionerer sig på LNG-markedet.
Trods mange udbydere kan regional koncentration blive en svaghed
Texas og Louisiana vinder yderligere betydning på grund af udvidelsen af LNG-infrastruktur. Fra et forretningsmæssigt perspektiv er denne koncentration forståelig: eksisterende infrastruktur, industriel erfaring og nærhed til gasforsyning og eksportlogistik kan skabe lokaliseringsfordele.
Fra et forsyningssikkerhedsperspektiv tegner billedet sig dog anderledes. Flere anlæg i en region er ikke fuldstændig uafhængige forsyningskilder. Fælles vejrforhold, netforbindelser eller tjenesteudbydere kan føre til afbrydelser, der påvirker flere steder samtidigt.
Dette er et generelt princip for risikovurdering: diversificering er kun fuldt effektiv, hvis de enkelte risici ikke er for tæt forbundne. Et stort antal kontrakter kan skabe en falsk følelse af sikkerhed, hvis alle leverancer er afhængige af de samme regionale flaskehalse.
For europæiske importører betyder det, at antallet af leverandører alene ikke er et tilstrækkeligt kriterium. Geografisk distribution, teknologisk uafhængighed og alternative transportruter skal også tages i betragtning i evalueringen.
ST LNG's offshore-natur løser ikke automatisk dette problem. Selvom anlægget kan omgå visse kystflaskehalse, er det fortsat afhængigt af regionale gasforsyninger, vejrforhold og maritime tjenester.
Forsyningssikkerhed opnås derfor ikke ved at have så mange navne som muligt i indkøbsporteføljen, men ved reelt forskellige fejlprofiler. Denne sondring er især vigtig, når nye kapaciteter primært udvikles i få eksportregioner.
Tre markedsudviklinger bestemmer succes
Til den økonomiske klassificering af ST LNG er flere fremtidsscenarier mere nyttige end en enkelt, tilsyneladende præcis prognose.
I det første scenarie vokser LNG-udbuddet hurtigere end efterspørgslen. Nye anlæg kommer stort set på markedet som planlagt, mens energibesparelser og alternative energiteknologier begrænser forbruget i vigtige salgsregioner. Købere får forhandlingsstyrke. For ST LNG ville de vigtigste faktorer så være, om byggeomkostninger, finansiering og løbende drift kan forblive konkurrencedygtige.
I det andet scenarie absorberer efterspørgslen i vid udstrækning det ekstra udbud. Billigere og mere tilgængelig LNG tiltrækker nye kunder, mens eksisterende markeder kræver betydelige mængder. For producenter ville dette være et forholdsvis gunstigt miljø, forudsat at deres faciliteter leverer pålideligt. Muligheden for yderligere efterspørgsel på prisfølsomme markeder, som beskrevet af IEA, passer til denne udviklingsvej.
I det tredje scenarie forbliver tilbagevendende afbrydelser et definerende kendetegn. Forsinkede projektlanceringer, afbrydelser eller andre afbrydelser forhindrer den annoncerede kapacitet i at være konsekvent tilgængelig som en pålidelig forsyning. I sådanne tilfælde kan der stadig forekomme betydelige prisudsving på trods af en samlet set større infrastruktur.
Ingen af disse fremtidsscenarier kan endeligt vælges udelukkende baseret på projektdataene. De illustrerer dog, hvilke karakteristika der er økonomisk værdifulde: lave omkostninger, høj tilgængelighed, fleksibel markedsføring og pålidelig finansiering.
Den samme logik gælder for købere i Tyskland. Indkøb, der udelukkende er baseret på permanent lave priser, er lige så sårbart som en strategi, der forudsætter ubegrænset høje priser på grund af knaphed.
Den stærkeste energipolitik bevarer valgmuligheder
ST LNG repræsenterer en reel udvidelse af den potentielle energiforsyning. Hvis projektet finansieres, bygges og drives pålideligt, kan det levere betydelige yderligere mængder LNG årligt. Dets markedsværdi ligger ikke kun i produktionen, men også i at øge købernes valgmuligheder.
Det begrundede perspektiv på projektet er derfor hverken ubetinget godkendelse eller generel afvisning. Øget eksportkapacitet kan forbedre forsyningssikkerheden og begrænse markedsstyrken. Samtidig kan det skabe nye langsigtede forpligtelser, regionale koncentrationer og investeringsrisici.
For Tyskland er evnen til at skifte mellem energikilder og -løsninger afgørende. Dette omfatter forskellige leverandørlande, robust infrastruktur, tilstrækkelige reserver og kontrakter, der kan tilpasses den skiftende gasefterspørgsel. Lige så vigtigt er det at reducere efterspørgslen, som kan erstattes på en teknisk og økonomisk bæredygtig måde.
Den største fare ville ikke være brugen af amerikansk LNG i sig selv. Problemet ligger i en strategi, der forveksler kortsigtet hjælp med permanent usårlighed. Intet leverandørland, ingen kontrakt og ingen teknologi kan eliminere alle risici.
Den nye havn ud for Texas' kyst kan udvide Europas manøvrerum. Om Europa udnytter dette manøvrerum, vil dog ikke blive afgjort af Matagorda, men snarere af sin egen indkøbs-, industri- og energipolitik. Varig sikkerhed opstår, hvor yderligere forsyning ikke fører til øget bekvemmelighed, men til større økonomiske valgmuligheder.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning


Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.