
Intelligent modernisering af eksisterende systemer: Hvordan virksomheder i Østrig undgår kapitaltab – Ombygning uden producentbindinger
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 18. oktober 2026 / Opdateret den: 18. oktober 2026 – Forfatter: Konrad Wolfenstein
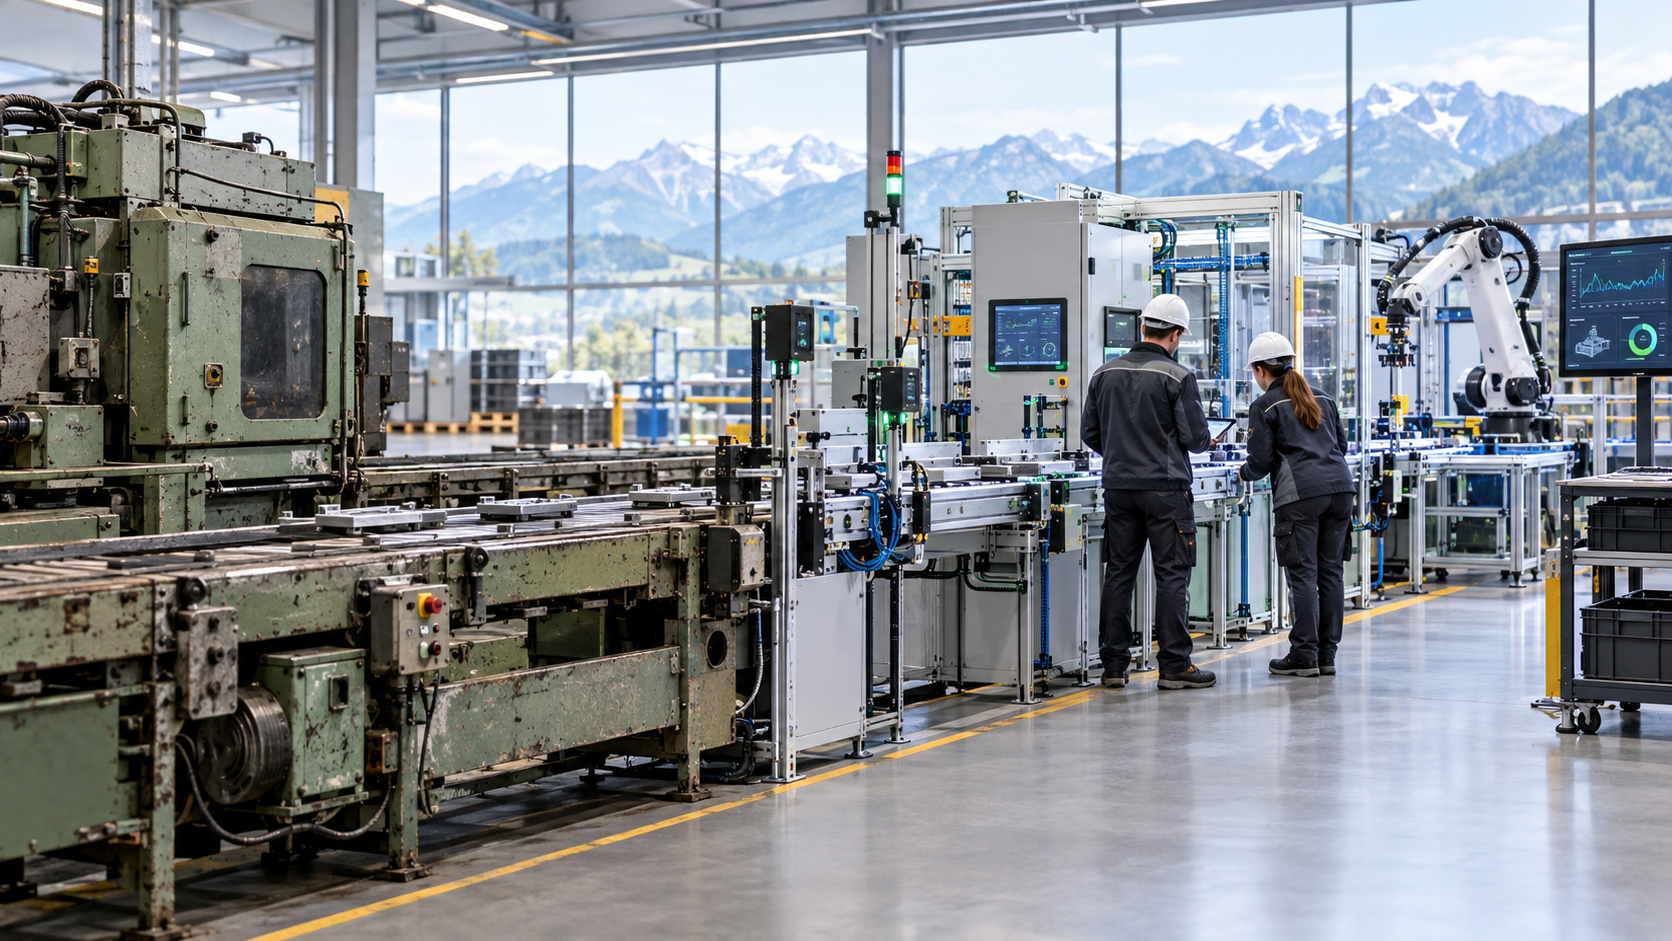
Intelligent modernisering af eksisterende systemer: Hvordan virksomheder i Østrig undgår kapitaltab – Retrofit uden producentbinding – Kreativt billede om emnet med AI: Xpert.Digital
Eftermontering som nøglen til større effektivitet i østrigsk industri
Det østrigske marked for renovering: Muligheder og udfordringer for leverandører
Hvordan eftermontering øger virksomheders konkurrenceevne i Østrig
I Østrig står mange industrivirksomheder over for udfordringen med effektivt at modernisere deres produktions- og logistikfaciliteter uden at ty til den dyre løsning med et helt nyt anlæg. Markedet for eftermontering, dvs. målrettet modernisering af eksisterende udstyr, vinder derfor stadig større betydning. Mens mange systemer stadig kan bruges mekanisk i årevis, skal forældede styringer, drev og software udskiftes hurtigt.
Modernisering af systemer, der oprindeligt er installeret af andre producenter eller integratorer, er imidlertid en kompleks opgave. Leverandøren skal påtage sig ansvaret for systemer, hvis designlogik og softwarearkitektur ofte er utilstrækkeligt dokumenteret. Ikke desto mindre tilbyder det østrigske marked en betydelig mulighed for specialiserede eftermonteringsudbydere, der kan opnå en konkurrencefordel gennem producentuafhængighed og omfattende tjenester. I denne artikel vil vi undersøge de nuværende udfordringer og potentialer på eftermonteringsmarkedet i Østrig i detaljer og forklare, hvordan virksomheder kan øge deres effektivitet og spare langsigtede omkostninger gennem intelligente investeringer i modernisering af deres systemer.
Eftermontering uden producentbinding: Det østrigske marked for modernisering af tredjepartssystemer
De, der afskriver gamle anlæg, bruger kapital på dem – de, der blindt moderniserer dem, gør det ofte igen
Østrigsk industri står over for et investeringsdilemma. Mange produktions-, transport- og intralogistiksystemer kan stadig bruges mekanisk i mange år fremover, mens styringer, drev, sensorer, sikkerhedskomponenter og software er teknisk forældede eller ikke længere pålideligt tilgængelige. Samtidig har høje løn-, energi- og finansieringsomkostninger indsnævret mulighederne for helt nye systemer. Det er netop i dette hul, at eftermontering af eksisterende projekter vinder økonomisk betydning: En specialiseret leverandør moderniserer systemer, der oprindeligt blev planlagt og bygget af en anden producent eller systemintegrator.
Dette forretningsområde er mere krævende end at modernisere egne systemer. Serviceudbyderen påtager sig ansvaret for systemer, hvis designlogik, softwarearkitektur og ændringshistorik ofte kun er ufuldstændigt dokumenteret. Det adresserbare marked er dog betydeligt større, fordi udbuddet ikke er begrænset til virksomhedens egen installerede infrastruktur. Især i Østrig, hvor mellemstore produktionsvirksomheder, specialiserede industrikoncerner og automatiserede logistikcentre ofte bruger langtidsholdbare, tilpassede systemer, kan producentuafhængighed blive en overbevisende konkurrencefordel.
Denne model er dog kun økonomisk attraktiv, hvis udbyderen sælger mere end blot udskiftning af gamle komponenter. En levedygtig eftermontering kombinerer teknisk lagerbeholdning, risikovurdering, automatisering, energieffektivitet, cybersikkerhed, funktionel sikkerhed, dataintegration og langsigtet service. Kunden køber ikke primært ny hardware, men snarere forlænget økonomisk levetid, øget tilgængelighed og en reduktion af vanskeligt beregnelige fejlrisici. Den reelle værdi opstår derfor i håndteringen af kompleksitet.
Østrigs industri mellem genopretning og investeringsefterslæb
Den østrigske økonomi vil komme ud af en længere periode med svaghed i 2026, men uden endnu at være gået ind i et stærkt opsving. Der forventes kun en reel vækst på omkring 0,5 procent for året som helhed. Mens industrisektoren igen giver positiv drivkraft, er genopretningen fortsat skrøbelig. Energipriser, internationale handelskonflikter, geopolitiske risici, svage marginer og høje enhedslønomkostninger tynger investeringsaktiviteten. Denne modvilje er især udtalt i fremstillingssektoren: på trods af forbedrede forventninger til ordrer og salg planlægger kun en lille andel af industrivirksomhederne at øge deres investeringer.
Dette miljø er særligt befordrende for eftermonteringsløsninger. Når virksomheder ikke behøver at udvide deres kapacitet fundamentalt, men kræver forbedringer i produktivitet, kvalitet og driftssikkerhed, skifter efterspørgslen fra store nybyggeriprojekter til målrettede moderniseringer. Dette gælder især for systemer, hvis grundlæggende mekaniske komponenter er intakte, og hvis udskiftning ville medføre høje opfølgningsomkostninger. Den økonomiske fordel stammer ikke udelukkende fra en lavere købspris. Eftermontering kan også begrænse omkostninger til tilladelser, konstruktion, træning og opstart, bevare eksisterende procesviden og muliggøre implementering inden for kortere nedetidsperioder.
Samtidig bør den økonomiske nedtur ikke forveksles med en automatisk stigning i efterspørgslen. Investeringsmodvilje omfatter også modernisering. Mange virksomheder prioriterer kun projekter, hvis fordele hurtigt kan måles, eller som løser et akut problem med forældelse, sikkerhed eller tilgængelighed. Leverandører skal derfor demonstrere den økonomiske effekt mere præcist end i et miljø med generøse investeringsbudgetter. Det centrale salgsspørgsmål er ikke, om et anlæg kan gøres mere teknisk moderne, men snarere hvilke omkostninger ved passivitet der kan undgås, og hvornår den investerede kapital vil være tjent ind.
Ekstern projektrenovering som en uafhængig forretningsmodel
Et tredjepartsprojekt er ikke et almindeligt eksisterende system. Det er et teknisk system, hvis oprindelige producent, systemintegrator eller softwareleverandør ikke er den samme som den virksomhed, der udfører moderniseringen. Årsagerne til en sådan situation er mange: den oprindelige leverandør er ikke længere i drift, understøtter ikke længere produktgenereringen, har utilstrækkelig regional servicekapacitet, kræver økonomisk uattraktive vilkår eller kan ikke levere den ønskede integration på tværs af producenter. Nogle gange har operatøren foretaget ændringer gennem årene, hvilket resulterer i, at det faktiske system afviger væsentligt fra den oprindelige dokumentation.
Dette ændrer værdikæden. Med interne systemer kan en leverandør trække på designdata, kildekode, styklister, empiriske data og standardiserede eftermonteringspakker. For eksterne projekter skal denne viden først rekonstrueres. Reverse engineering, undersøgelser på stedet, netværksanalyse, test af kontrolprogrammer, måling af mekaniske grænseflader og evaluering af sikkerhedsfunktioner bliver uafhængige tjenester. Jo dårligere dokumentationen er, desto højere er indsatsen og risikoen, men også betalingsviljen for påviseligt kompetent problemløsning.
En professionel forretningsmodel adskiller derfor diagnose og implementering. Den første fase genererer en robust systemprofil, en risikomatrix og flere moderniseringsscenarier. Kun på dette grundlag aftales omfanget af tjenester, tidsplan, garantigrænser og nøglepræstationsindikatorer. Denne adskillelse beskytter begge parter. Operatøren opnår gennemsigtighed omkring tekniske afhængigheder, mens udbyderen forhindrer, at ukendte, ældre problemer utilsigtet inkluderes i en fast pris. Dette er afgørende fra et forretningsperspektiv, da uopdagede grænsefladeproblemer kan udslette profitmarginen i et renoveringsprojekt inden for få dage.
Den virkelige drivkraft bag efterspørgslen er forældelse
I mange virksomheder starter behovet for modernisering ikke med et strategisk digitaliseringsinitiativ, men snarere med en udgået frekvensomformer, et styremodul, der ikke længere er tilgængeligt, eller et betjeningspanel, hvis udskiftning kun kan fås via markedet for brugt udstyr. Så længe systemet kører, virker denne risiko abstrakt. Efter den første uplanlagte nedetid bliver den dog øjeblikkeligt relevant for balancen. I sammenkoblede produktions- eller logistiksystemer kan svigt af en lille elektronisk komponent afbryde hele materialeflowet.
Forældelse er derfor den stærkeste indgangsport til ekstern projekteftermontering. Det kombinerer teknisk hastende karakter med klar økonomisk skade. Programmerbare logikcontrollere (PLC'er), industrielle pc'er, drevteknologi, sikkerhedscontrollere, fieldbuskomponenter, scannere, identifikationssystemer og proprietære softwareplatforme er særligt relevante. Mekaniske komponenter, hvis originale tegninger mangler, eller hvis producenter ikke længere producerer små partier, falder også ind under denne kategori. Leverandøren skal ikke kun sørge for erstatninger, men også vedligeholde eller ændre den funktionelle logik i det samlede system på en kontrolleret måde.
En anden drivende faktor er manglen på kvalificeret personale. Østrigske virksomheder rapporterede et behov for cirka 176.000 faglærte arbejdere på tværs af alle sektorer i 2025. Industrisektoren mangler især kvalifikationer inden for elektroteknik, mekatronik og informationsteknologi. Skøn tyder på, at der for nylig var en mangel på omkring 10.000 kandidater fra højere tekniske uddannelser; denne mangel kan stige til så mange som 16.000 i 2030. Automatisering og tilstandsbaseret vedligeholdelse er derfor ikke kun værktøjer til rationalisering, men også midler til at stabilisere driften med begrænsede personaleressourcer.
En tredje drivkraft er energieffektivitet. Industrielle elpriser og enhedslønomkostninger har forværret Østrigs omkostningsposition betydeligt. Moderniserede motorer, drev med variabel hastighed, intelligente nedlukninger, optimeret trykluft, varmegenvinding og datadrevet belastningsstyring kan reducere driftsomkostningerne uden at udskifte et helt system. De økonomiske fordele er særligt store, når modernisering allerede er nødvendig på grund af forældelse eller sikkerhedsproblemer, og effektivitetstiltag integreres som et yderligere værditilbud.
Det er forretningsplanen, der betyder noget, ikke alder
Et systems alder alene er ikke et tilstrækkeligt kriterium for en eftermontering. Den afgørende faktor er forholdet mellem den resterende mekaniske struktur, den tekniske risiko, den nødvendige ydeevne og den resterende økonomiske levetid. Et tyve år gammelt transportbåndssystem kan være en attraktiv kandidat til modernisering, hvis stålkonstruktionen, den bærende ramme og de væsentlige mekaniske komponenter er i god stand. Omvendt kan et væsentligt nyere system være økonomisk uegnet, hvis det er fundamentalt underdimensioneret, har alvorlige designfejl eller ikke kan tilpasses fremtidige processer.
Investeringsberegningen bør omfatte mindst fem faktorer: undgåede nedetidsomkostninger, besparelser i drifts- og energiomkostninger, reducerede vedligeholdelsesomkostninger, yderligere ydelse eller kapacitet og restværdien af de genbrugte aktiver. Indirekte effekter såsom reducerede træningskrav, kortere opstartsfaser, mindre indgriben i bygninger og infrastruktur samt undgåelse af en langvarig produktionsflytning bør også tages i betragtning. Disse faktorer undervurderes ofte i traditionelle indkøbssammenligninger, hvor prisen på eftermonteret udstyr kun sammenlignes med prisen på nyt udstyr.
På omkostningssiden skal alle projektspecifikke risici identificeres. Dette omfatter lagerbeholdning, design, softwaremigrering, nyt koblingsudstyr, modifikationer, test, produktionsnedetid, sikkerhedsvurdering, dokumentation, reservedelspakker og opstartssupport. En risikobuffer for ukendte systemforhold er også økonomisk forsvarlig. Et tilsyneladende billigt tilbud uden tilstrækkelig diagnosticering fører ofte til ændringsordrer, forsinkelser i tidsplanen eller tekniske kompromiser. En højere, men pålidelig, pris kan repræsentere større værdi for operatøren.
En scenariebaseret analyse er egnet til at træffe denne beslutning. Basisscenariet viser fortsat drift uden større moderniseringer, herunder en stigende sandsynlighed for funktionsfejl. Retrofitscenariet tager højde for investeringer, planlagt nedetid og forventede forbedringer. Udskiftningsscenariet omfatter ikke kun det nye system, men også demontering, strukturelle ændringer, datamigrering, træning og opstart. Derudover bør et fejlscenarie illustrere de økonomiske konsekvenser af en kritisk defekt med lange reservedele eller leveringstider. Kun denne omfattende visning afslører den økonomiske forskel.
Et marked, der er større end blot nybyggeri
Det potentielle marked kan ikke meningsfuldt kvantificeres som et enkelt volumen, fordi udgifter til renovering typisk er fordelt på maskinteknik, elektroteknik, software, vedligeholdelse, bygge- og anlægstjenester og energiteknologi i statistikker. Derfor bør en pålidelig markedsanalyse baseres på den installerede anlægsbeholdning og specifikke moderniseringsprojekter. Relevante områder omfatter automatiserede lagre, transportbåndssystemer, produktionslinjer, emballerings- og palleteringsteknologi, procesanlæg, maskinkoblinger, kransystemer, sorteringssystemer samt energi- og forsyningsforsyning.
Østrig tilbyder en bred industriel base for dette. Nøglesektorer med høje salgs- og eksportvolumener omfatter metalteknologi, maskinteknik, bil- og leverandørindustrien, kemikalier, el- og elektronikindustrien, fødevareproduktion, træbearbejdning, plastteknologi og energiforsyning. Metalteknologiindustrien alene genererede en produktionsværdi på cirka 45 milliarder euro i 2024 og beskæftigede direkte omkring 135.000 mennesker. Bilindustrien opnår en meget høj eksportrate og er tæt forbundet med tyske og europæiske værdikæder. I disse sektorer er anlægstilgængelighed, kvalitet og sporbarhed forretningskritiske.
Markedsmulighederne opstår primært i grænsefladerne mellem forskellige brancher. Rene komponentleverandører dækker ofte kun deres eget produktområde. Traditionelle vedligeholdelsesudbydere er dygtige til reparationer, men ikke nødvendigvis til softwaremigrering, funktionel sikkerhed eller omfattende materialeflowoptimering. Store entreprenører foretrækker derimod ofte omfattende nye projekter og standardiserede platforme. En eftermonteringsspecialist kan positionere sig midt imellem: stor nok til at påtage sig systemansvar, men fleksibel nok til at håndtere heterogene lagre og begrænsede konverteringsvinduer.
Markedspotentiale er derfor mindre et spørgsmål om det teoretiske antal ældre systemer end om salgbarhed. Den afgørende faktor er, hvor mange operatører der nås af en specifik begivenhed: produktudgang, tilbagevendende funktionsfejl, kapacitetsflaskehalse, sikkerhedsmangler, energiprojekter, softwareændringer eller ejerskifter. De, der systematisk identificerer disse udløsere, får adgang til et forudsigeligt marked. De, der kun reklamerer for modernisering i generelle vendinger, konkurrerer derimod om uforpligtende opmærksomhed.
Regionale fokusområder og attraktive industrier
Oberösterreich og Steiermark er de vigtigste industricentre for komplekse renoveringstjenester. De er hjemsted for en koncentration af metalteknologi, maskinteknik, bilindustrien, plast, mekatronik, materialevidenskab, miljøteknologi og industriel automation. Niederösterreich kombinerer produktionsvirksomheder med knudepunkter inden for fødevareforarbejdning, plast, energi og logistik. Vorarlberg og Tyrol har en høj tæthed af specialiserede industrivirksomheder, mens den regionale mangel på faglærte arbejdere forværrer behovet for automatisering og pålidelig service. Wien er mindre præget af landintensiv produktion, men er relevant som et sted for logistik, fødevareforarbejdning, biovidenskab, infrastruktur, ingeniørarbejde og virksomhedshovedkvarterer.
Brancher adskiller sig markant i deres eftermonteringslogik. I fødevare- og drikkevareindustrien er hygiejne, renlighed, produktskift, sporbarhed og minimal nedetid altafgørende. Inden for bil- og metalbearbejdning er cyklustid, kvalitetssikring, robotteknologi, sikkerhed og integration med eksisterende produktionsstyringssystemer nøglen. I den kemiske og procesindustrier er eksplosionsbeskyttelse, kontinuerlig tilgængelighed og komplekse tilladelseskrav yderligere overvejelser. På lagre og distributionscentre er gennemløb, lagernøjagtighed, tilgængelighed og problemfri integration af mekanik, styring og lagerstyringssoftware afgørende.
Systemer med lang mekanisk levetid og hurtigt ældende elektronik er særligt attraktive. Disse omfatter højlagre, stablerkraner, palle- og containertransportsystemer, sorteringsanlæg, pakkelinjer, løfteudstyr, kraner og visse værktøjsmaskiner eller specialmaskiner. En stor del af den eksisterende investering kan genbruges her, mens styresystemer, drev, sensorer og software moderniseres. Systemer med alvorlige strukturelle problemer, grundlæggende underdimensionering eller stærkt slidt mekanik er mindre attraktive. I sådanne tilfælde kan en delvis modernisering kun udskyde det underliggende problem.
En bred, brancheneutral strategi anbefales ikke til markedsadgang. Troværdighed opbygges gennem referencer i et par klart definerede anvendelsesklasser. For eksempel kan en leverandør starte med transportbåndsteknologi og automatiserede lagre og senere tilføje relaterede områder såsom palletering, robotteknologi og materialeflowsoftware. Regionalt fokus på industrielle korridorer reducerer rejse- og serviceomkostninger, letter partnerskaber og øger sandsynligheden for gentagne projekter.
Digitalisering gør reparation til et dataprojekt
En moderne eftermontering erstatter ikke blot komponenter; den transformerer også et systems informationsarkitektur. Ældre systemer fungerer ofte med isolerede controllere, proprietære feltbusser og begrænset diagnosticering. En moderne modernisering skaber standardiserede grænseflader, strukturerer driftsdata og gør systemtilstande synlige via brugergrænseflader, kontrolrum eller overordnede systemer. Dette lægger grundlaget for tilstandsbaseret vedligeholdelse, energiovervågning, ydelsesanalyse og hurtigere fejlfinding.
De økonomiske fordele ved digitale funktioner afhænger dog af deres operationelle implementering. Sensorer alene genererer ikke produktivitet. Data skal registreres nøjagtigt, præsenteres klart og omsættes til konkrete vedligeholdelses- eller produktionsprocesser. Derfor bør en eftermontering kun registrere nøglepræstationsindikatorer (KPI'er), for hvilke der er definerede ansvarsområder, tærskler og reaktioner. Relevante parametre kan omfatte motorstrømme, vibrationer, temperaturer, driftstider, jamminghændelser, fejlmønstre, energiforbrug, gennemløbshastighed og teknisk tilgængelighed.
I Østrig har omkring tre fjerdedele af virksomhederne mindst et grundlæggende niveau af digitalisering. Der er dog betydelige forskelle mellem store og små virksomheder. Store virksomheder har opnået et grundlæggende niveau af digital intensitet næsten over hele linjen, mens mindre virksomheder halter betydeligt bagefter. Digitaliseringen er også fortsat heterogen i fremstillingssektoren. For leverandør af eftermontering betyder det, at løsningerne skal være skalerbare. En stor virksomhed forventer ofte integration med produktionsudførelse, vedligeholdelse og dataplatforme. En mellemstor operatør kan derimod først kræve robust lokal diagnosticering, sporbare alarmer og sikker fjernadgang.
Kunstig intelligens bør ses objektivt. Maskinlæring bruges allerede i kvalitetssikring, produktionsplanlægning og vedligeholdelse, men dens fordele afhænger af tilstrækkelig datakvalitet og tilbagevendende mønstre. Ved sjældne funktionsfejl og væsentligt ændrede systemforhold er traditionelle grænseværdier, fysiske modeller og erfarne teknikere fortsat uundværlige. En velrenommeret udbyder sælger derfor ikke kunstig intelligens som et mål i sig selv, men vælger snarere den mest omkostningseffektive diagnostiske metode i hvert enkelt tilfælde.
LTW Intralogistikløsninger

LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Udfordringen ved at modernisere tredjepartssystemer
Den vanskeligste grænseflade er den ukendte arv
Tredjepartssystemer bærer en teknisk historie i sig. Tidligere modifikationer er muligvis ikke fuldt dokumenteret, kredsløbsdiagrammer svarer muligvis ikke til den faktiske opsætning, softwareversioner er inkonsistente, og reservedele kan stamme fra flere generationer. Derudover er der improviserede løsninger, der har fungeret i årevis i daglig brug, men som bliver en risiko under en grundlæggende modernisering. Derfor begynder projektet ikke med konstruktion, men med at fastslå en sandhed om det eksisterende system.
En omfattende opgørelse omfatter mekanik, elektriske systemer, styresystemer, kommunikation, sikkerhed, software, IT-infrastruktur og driftsprocesser. Afhængigheder af upstream- og downstream-systemer skal også identificeres. For eksempel kan et nyt styresystem i et transportbåndssystem fungere fejlfrit fra et teknisk synspunkt, men stadig destabilisere den samlede proces, hvis telegrammer, bufferstrategier eller frigivelseslogik ikke er præcist afstemt med styresystemet. Lignende risici eksisterer med opskrifter, batchdata, kvalitetskontroller og sporbarhed.
Adgang til kildekoden er en kritisk faktor. Hvis den mangler eller er ufuldstændig, skal det vurderes, om migrering, rekonstruktion eller fuldstændig omprogrammering er tilrådelig. Dette involverer ikke kun teknisk gennemførlighed, men også brugsrettigheder, garantier og fremtidig vedligeholdelse. En ny løsning bør give operatøren større kontrol end den gamle. Dette inkluderer sikre sikkerhedskopier, opdateret dokumentation, definerede adgangsrettigheder, sporbar versionshistorik og klare regler for softwareændringer.
Den største driftsrisiko ligger i omskiftningspunktet. Produktion og logistik tilbyder ofte kun korte nedetidsperioder. Derfor skal software, styreskabe og enheder præfabrikeres og testes så meget som muligt. Simuleringer, virtuel idriftsættelse og test med realistiske signalmønstre kan afsløre fejl, før systemet lukker ned. En reserveplan er dog fortsat afgørende. Hvis den nye løsning ikke kører stabilt i tide, skal det afklares på forhånd, om og hvordan den tidligere tilstand kan genoprettes.
Sikkerhed og overholdelse af regler er en del af værdiskabelsesprocessen
Eftermonteringsprojekter falder juridisk set ind under en kategori, der ligger mellem vedligeholdelse, ændring og skabelse af en praktisk talt ny maskine. Ikke enhver modernisering udløser en fuldstændig ny overensstemmelsesvurdering. Reparationer og vedligeholdelse, der ikke ændrer det eksisterende sikkerhedsniveau, behandles anderledes end indgreb, der skaber nye farer eller øger eksisterende risici betydeligt. Fra januar 2027 vil den nye europæiske maskinforordning være fuldt gældende og vil præcisere, hvordan væsentlige ændringer, herunder digitale ændringer, skal håndteres.
For operatører og udbydere er tidlig juridisk og sikkerhedsmæssig klassificering derfor afgørende. Hvis væsentlige nye beskyttelsesforanstaltninger bliver nødvendige, kan den part, der foretager ændringerne, overtage producentens rolle. Dette indebærer forpligtelser til risikovurdering, teknisk dokumentation, overensstemmelsesvurdering og erklæring om overholdelse af gældende krav. Dette ansvar bør ikke først drøftes ved projektets afslutning, når design og software allerede er færdiggjort.
Funktionel sikkerhed skal være tæt knyttet til den praktiske brug. Nye driftstilstande, højere hastigheder, ændrede adgangspunkter eller yderligere manuelle indgreb kan ændre risikoprofilen. En eftermontering, der blot udskifter gamle sikkerhedskomponenter med nye uden at gennemgå driftsprocesser, er utilstrækkelig. Nødstopkoncepter, sikkerhedsdøre, sikre hastigheder, genstartsadfærd og grænseflader til tilstødende maskiner skal også betragtes som et komplet system.
Cybersikkerhed er ved at blive et andet område inden for compliance og ansvar. Fjernvedligeholdelse, netværksforbundne sensorer og standardiserede protokoller forbedrer servicen, men udvider også angrebsfladen. Netværkssegmentering, krypterede forbindelser, rollebaseret adgangskontrol, logning, backupstrategier og en reguleret tilgang til sikkerhedsopdateringer bør derfor være en del af det tekniske koncept. Udokumenteret fjernadgang eller permanent åbne producentforbindelser er særligt problematiske. En producentuafhængig eftermontering bør eliminere sådanne ældre problemer og tydeligt etablere kontrol hos operatøren.
Konkurrence mellem originaludstyrsproducent og systemintegrator
Den oprindelige producent har i starten et forspring med hensyn til tillid og information. De er bekendt med systemet, har adgang til original dokumentation og tilbyder ofte standardiserede moderniseringspakker. Dette reducerer den opfattede risiko for operatørerne. Samtidig kan det skabe en stærk afhængighed af proprietære komponenter, software og servicekontrakter. Hvis producenten er langsom, dyr eller ikke længere strategisk interesseret i ældre produktgenerationer, åbner markedet sig for uafhængige specialister.
Store leverandører af automatisering og intralogistik besidder brede porteføljer, ingeniørkapacitet og internationale serviceorganisationer. Østrig har samtidig en række højtydende mellemstore virksomheder inden for anlægsteknik og integration. Konkurrencen er derfor teknisk krævende og kan ikke vindes ved blot at tilbyde den laveste timepris. En ny udbyder har brug for en klart identificerbar specialisering, solide referencer og evnen til at koordinere ansvaret på tværs af flere fagområder.
Den stærkeste positionering er ikke producentfri for enhver pris, men snarere producentuafhængig med klare standarder. Kunderne ønsker valgfrihed, men ønsker ikke en vilkårlig samling af forskellige komponenter. Et overbevisende koncept definerer foretrukne styrings-, drev-, sikkerheds- og netværksplatforme, samtidig med at det forbliver i stand til at integrere heterogene systemer. Dette skaber standardisering inden for et åbent system.
En anden konkurrencefordel ligger i livscyklusforretningen. Ved at tilbyde reservedele, tilstandsovervågning, standby-tjenester, softwarevedligeholdelse og regelmæssige systemvurderinger efter modernisering stabiliseres omsætning og kundeloyalitet. Operatørerne får ét enkelt, ansvarligt kontaktpunkt. For leverandøren falder salgsomkostningerne til fremtidige udvidelser, fordi systemkendskab og tillid allerede er etableret. Eftermontering bliver således starten på et flerårigt forretningsforhold snarere end en engangsopgradering.
Priserne skal afspejle usikkerhed
Fastprisfastsættelse er risikabelt ved eftermonteringsprojekter for eksterne kunder, så længe udstyrets tilstand ikke er tilstrækkeligt kendt. En professionel prismodel begynder med en betalt analysefase. Resultatet af dette er ikke en uforpligtende salgstale, men et brugbart teknisk grundlag for beslutningstagning. Afhængigt af kompleksiteten kan der derefter vælges en fast pris for klart definerede arbejdspakker, en målpris med en fælles aftalt risikokorridor eller fakturering baseret på faktiske omkostninger for tjenester, der ikke kan specificeres fuldt ud.
Omkostningsberegningen skal skelne mellem kendte og ukendte risici. Kendte ydelser som f.eks. konstruktion af styreskabe, standardiserede komponenter eller definerede softwaremoduler er lette at prissætte. Usikkerheder vedrørende kabelføring, mekanisk slid, udokumenterede funktioner eller tredjepartssoftware kræver derimod antagelser og afgrænsninger. Gennemsigtighed er her ikke et tegn på inkompetence, men snarere på professionel risikostyring. Afgørende er det, at kunden forstår, hvilke faktorer der kan påvirke prisen, og hvordan disse beslutninger træffes.
Værdibaseret prisfastsættelse er mulig, når den økonomiske effekt er målbar og kvantificerbar. For et anlæg med høje nedetidsomkostninger kan en kortere nedetid være betydeligt mere værdifuld end den sparede energi. Omvendt kan reduceret forbrug yde det største bidrag for energiintensive processer. I arbejdsintensive sektorer er automatisering, ergonomi og undgåelse af ubesatte stillinger altafgørende. Derfor bør prisen ikke udelukkende være baseret på ingeniørtimer og materialetillæg, men bør afspejle de skabte fordele uden at give urealistiske løfter om succes.
Servicekontrakter genererer forudsigelig omsætning, men skal være modulære. Ikke alle operatører har brug for konstant tilgængelighed på vagt. Fornuftige niveauer spænder fra årlige tilstandskontroller og softwarevedligeholdelse til garanterede svartider, omfattende fjernovervågning og reservedelslager. En klar skelnen mellem vedligeholdelse, fejlfinding, forbedringer og ændringer i serviceomfanget er afgørende. Uklare faste priser fører ofte til konflikter og økonomisk uforsvarlige forpligtelser.
Finansiering og finansiering som acceleratorer
Østrig støtter investeringer i energieffektivitet i eksisterende kommercielle og industrielle anlæg. Støtteberettigede projekter omfatter forbedringer af industrielle processer, varmegenvinding, udnyttelse af ubrugte varmestrømme, effektive drev og moderne styringsteknologi. For større transformationsprojekter er der også programmer til dekarbonisering af industrielle processer, elektrificering og brug af vedvarende energikilder. Dette gør det muligt at udvide en teknisk nødvendig eftermontering til at omfatte økonomisk attraktive energi- og klimaforanstaltninger.
Finansiering bør ikke erstatte en solid business case. Et projekt skal være teknisk levedygtigt og gennemførligt med en acceptabel risiko, selv uden et tilskud. Selvom tilskud forbedrer afkast og likviditet, kan de også udløse krav vedrørende dokumentation, planlægning og definition af støtteberettigede omkostninger. Leverandører opnår værdi, når de pålideligt kan måle besparelser, dokumentere startbetingelser og levere strukturerede tekniske data til finansieringsformål.
Ud over traditionelle investeringslån er leasing-, leje- og brugsbaserede modeller tænkelige, især når effekterne er klart målbare. For energibesparelser kan en del af kompensationen knyttes til de faktiske opnåede resultater. Større forsigtighed tilrådes med tilgængelighedsbaserede modeller, fordi den samlede ydeevne af et tredjepartssystem afhænger af adskillige faktorer, som eftermonteringsudbyderen ikke fuldt ud kan kontrollere. Uden klare ansvarsgrænser kan en attraktiv servicemodel blive en uberegnelig ansvarsrisiko.
For mellemstore virksomheder er det ofte mere effektivt at opdele moderniseringen i håndterbare faser end et omfattende engangsprojekt. Først adresseres kritiske forældelses- og sikkerhedsrisici, efterfulgt af forbedringer af dataadgang og diagnosticering, og derefter energioptimering og forbedring af ydeevnen. Dette kræver en målarkitektur, der allerede tager højde for disse senere trin. Ellers vil det resultere i en række dyre midlertidige løsninger.
Salg begynder med risikoen for passivitet
Eftermontering sælges sjældent med succes gennem generel billedbaseret kommunikation. De mest effektive salgsmetoder adresserer specifikke driftsrisici: mangel på reservedele, tilbagevendende funktionsfejl, utilstrækkelig diagnosticering, stigende energiomkostninger, sikkerhedsmangler, medieafbrydelser eller mangel på kvalificeret personale. En kontrol af anlæg eller forældelse tilbyder en lavtærskel, forudsat at den giver klare tekniske fordele og ikke opfattes som en skjult salgstale.
Målgruppen er ikke kun tekniske ledere og vedligeholdelsesledere. Produktion, logistik, arbejdsmiljø, IT, indkøb, økonomi og ledelse påvirker også beslutningen. Hver funktion vurderer fordelene forskelligt. Vedligeholdelse ønsker reservedele og tilgængelighed af service, produktion ønsker stabil ydeevne, IT ønsker sikre grænseflader, indkøb ønsker omkostningstransparens, og ledelsen ønsker et pålideligt investeringsafkast. Et godt tilbud integrerer disse perspektiver i en fælles beslutningsramme.
Referencer er særligt vigtige i ekstern projektledelse, fordi kunden giver en ekstern leverandør dybdegående adgang til et forretningskritisk system. Meningsfulde resultater omfatter ikke kun tekniske billeder, men også målbare før-og-efter-resultater: reduceret nedetid, øget tilgængelighed, lavere energiforbrug, kortere genstartstider eller eliminering af forældelse. Lige så vigtigt er en beskrivelse af processen under opgraderingen. Kunder ønsker at vide, hvordan produktionsrisici blev håndteret.
Partnerskaber kan fremskynde markedsadgangen. Egnede partnere omfatter regionale elektro- og maskintekniske virksomheder, sikkerhedsspecialister, softwareleverandører, energikonsulenter og vedligeholdelsesudbydere. Imidlertid bør eftermonteringsspecialisten klart definere systemansvaret og kundegrænsefladen. Et løst netværk uden klar ledelse øger koordineringsomkostningerne og svækker tilliden.
Organisationen har brug for mere end blot dygtige teknikere
Succesfulde renoveringer af eksterne projekter kræver tværfaglige teams. Automationsingeniører, elplanlæggere, maskiningeniører, softwareudviklere, sikkerhedseksperter og idriftsættelsesingeniører skal udvikle en fælles forståelse af systemet. Projektledelse, indkøb, dokumentation og kommerciel risikostyring er også afgørende. Den enkelte medarbejders tekniske ekspertise er utilstrækkelig, hvis indsigt ikke systematisk dokumenteres og genbruges.
Vidensstyring er derfor en central skaleringsfaktor. Tilbagevendende migreringsmønstre, testede softwarekomponenter, tjeklister, testcases, interfacebiblioteker og dokumenterede fejlmønstre reducerer indsatsen og risikoen ved fremtidige projekter. Samtidig må standardisering ikke føre til skematiske løsninger. Hvert tredjepartssystem har unikke egenskaber, der kræver individuel evaluering. Forretningsskalerbarhed opnås ikke gennem identisk teknologi, men gennem en gentagelig analyse- og beslutningsproces.
Reservedelsstrategien er også en del af forretningsmodellen. Efter en eftermontering bør det defineres, hvilke komponenter operatøren selv lagerfører, hvilke der er tilgængelige med kort varsel, og hvilke der er dækket af rammeaftaler. Kritik, leveringstid og sandsynlighed for fejl er vigtigere end den rene pris på delene. En omkostningseffektiv sensor kan forårsage mere skade, hvis den ikke er tilgængelig, end en dyr, men let udskiftelig standardenhed.
Manglen på faglærte medarbejdere påvirker både udbydere og kunder. Derfor er fjernsupport, standardiseret diagnosticering, grundig dokumentation og modulær software ikke blot produktfunktioner, men forudsætninger for profitabel vækst. En forretningsmodel, der udelukkende er afhængig af den oprindelige programmør til at løse ethvert problem, er uskalerbar. Sand kvalitet demonstreres af andet kvalificeret personales evne til at forstå og vedligeholde systemet med sikkerhed.
Risici, der usynligt æder af profitten
Den største kommercielle risiko er ufuldstændig information. Manglende dokumentation, ukendte ændringer eller utilgængelig kildekode fører til ekstra arbejde, der ikke er dækket af en fast pris, der er aftalt for tidligt. Den anden risiko er afhængigheden af deadlines. Hvis kunden udskyder nedetidsvinduet, kan reserverede medarbejdere og underleverandører ikke indsættes andre steder uden at pådrage sig omkostninger. Omvendt kan forsinkede komponenter eller uforudsete tekniske problemer have betydelige konsekvenser for kontrakten.
Den tredje risiko ligger i ansvarsfordelingen. Med et moderniseret tredjepartssystem kan funktionsfejl opstå på grund af gammel mekanik, nye styringer, tilstødende systemer eller operatørfejl. Uden klart definerede systemgrænser bliver eftermonteringsleverandøren hurtigt kontaktpunkt for ethvert problem. Acceptbetingelserne skal derfor være målbare og realistiske. Tilgængelighed, gennemløbshastighed og kvalitet kan kun garanteres, hvis driftsforhold, materialeegenskaber og samarbejdsforpligtelser er klart defineret.
En anden risiko er teknologisk afhængighed af nøglepersonale eller individuelle leverandører. Leverandøruafhængighed mister sin værdi, hvis den nye løsning kun forstås af et lille, specialiseret team. Åben dokumentation, udbredte platforme, sikker kildekode og operatøruddannelse afbøder dette problem. Samtidig skal leverandørens intellektuelle ejendomsret beskyttes. En klar adskillelse mellem tilpasset anlægssoftware, genanvendelige standardmoduler og licenserede komponenter er tilrådelig.
I sidste ende kan en eftermontering være strategisk fejlbehæftet, selvom det er teknisk muligt. Hvis et anlæg moderniseres, hvis produkt, placering eller proces vil være forældet inden for få år, kan den investerede kapital gå tabt. Derfor skal virksomhedens fremtid overvejes, før projektet påbegyndes: forventede produktvolumener, produktvarianter, placeringsstrategi, lovgivningsmæssige krav og potentielle procesændringer. Teknisk gennemførlighed er kun et af flere investeringskriterier.
En realistisk vej ind på det østrigske marked
En overbevisende markedsadgang begynder med et snævert defineret værditilbud. I stedet for at henvende sig til alle typer industrianlæg, bør leverandøren vælge to eller tre centrale anvendelsesområder, hvor de påviseligt forstår mekanik, automatisering og procespåvirkning. For Østrig er automatiseret lager- og transportteknologi, integration af produktionslinjer eller emballerings- og palleteringslinjer f.eks. egnede områder. Disse sektorer har en stor installeret base, høje tilgængelighedskrav og ofte en klar adskillelse mellem holdbare mekaniske komponenter og hurtigt aldrende styreteknologi.
Den første fase fokuserer på at etablere en referencehistorik. Mindre, klart definerede projekter såsom migreringer af kontrolsystemer, sikkerhedsopdateringer eller forældelsespakker kan opbygge tillid. Dette kan derefter bruges til at udvikle mere omfattende moderniseringer og servicerelationer. Sideløbende bør der udvikles et standardiseret revisionsprodukt, der vurderer anlæggets tilstand, risici, moderniseringsforløb og omkostningseffektivitet. Dette produkt skal være værdifuldt i sig selv og gavne kunden, selvom implementeringen udføres senere eller af flere partnere.
I anden fase styrkes den regionale tilstedeværelse. Tekniske salgspartnere, servicecentre og samarbejder i Oberösterreich, Steiermark og Niederösterreich forkorter svartider og letter adgangen til industrielle netværk. En rent centraliseret model kan fungere til forudsigelige projekter, men mister sin appel i kritiske situationer. Østrigske industrikunder værdsætter ofte personlig tilgængelighed, pålidelighed og lokale referencer højere end en abstrakt international størrelse.
I tredje fase suppleres den projektbaserede forretning med tilbagevendende indtægter. Tilstandsvurderinger, softwarevedligeholdelse, reservedelsstyring, fjernsupport og træning sikrer kontinuitet. Ekspansion til andre brancher eller nabolande bør kun ske, når processer, dokumentation og personalestruktur er robuste. For hurtig vækst, især i ekstern projektforretning, øger risikoen for at påtage sig ukendte risici og multiplicere kvalitetsproblemer på tværs af flere projekter.
De økonomiske udsigter frem til 2030
Det østrigske marked for renovering forventes i 2030 at være drevet af fire strukturelle udviklinger. For det første ældes et stort antal automatiserede systemer, mens elektroniske produktcyklusser forkortes. For det andet tvinger høje lønomkostninger og mangel på faglærte medarbejdere produktivitetsstigninger. For det tredje øger energi- og klimamål presset for at drive eksisterende processer mere effektivt og med større elektrificering. For det fjerde vokser behovet for sikre, transparente og integrerede produktionsdata.
Markedet vil dog ikke vokse ensartet. Store nye anlæg vil fortsat være overlegne, hvor der kræves grundlæggende kapacitetsudvidelser, nye produkter eller helt andre proceskæder. Ombygning vinder derimod frem med kapitalintensive eksisterende systemer, begrænset plads, komplekse strukturelle ændringer, og hvor korte nedetider er afgørende. De mest attraktive projekter kombinerer flere faktorer: En migrering af styresystemer, som alligevel er nødvendig, kombineres med energioptimering, sikkerhedsforbedringer og dataintegration. Dette fordeler projektindsatsen på tværs af flere fordele.
Teknisk set vil fokus skifte fra individuelle komponenter til modulære systemarkitekturer. Styring, drev, sikkerhed, data og fjernbetjening skal fortsat kunne opdateres separat. Digitale tvillinger og simulering vil være særligt økonomiske, hvor komplekse processer kan testes før nedetid. Kunstig intelligens vil stige i udvalgte diagnostiske og kvalitetsmæssige applikationer, men vil ikke erstatte traditionel automatisering.
For serviceudbydere ligger den største mulighed i en position mellem producent og konsulent. De skal fordybe sig dybt nok i teknologien til at tage ansvar, samtidig med at de tænker økonomisk nok til at retfærdiggøre investeringsbeslutninger. Blot at fakturere pr. time yder ikke denne værdi retfærdighed. Ligeledes er et strategisk koncept uden evnen til at implementere det utilstrækkeligt. Succesfulde virksomheder er dem, der transformerer et heterogent ældre system til en dokumenteret, sikker og trinvis moderniserbar målarkitektur.
Østrig behøver ikke modernisering for enhver pris
Eftermontering til eksterne projekter er ikke en nicheydelse for forældede maskiner i Østrig, men et relevant instrument for industriel kapitalproduktivitet. Det forlænger levetiden for værdifulde aktiver, reducerer risikoen for forældelse og kan samtidig forbedre energieffektivitet, automatisering og datatilgængelighed. I en periode med lave investeringer tilbyder det mange virksomheder en mere realistisk moderniseringsvej end fuldstændig udskiftning af fungerende udstyr.
Denne mulighed er dog uløseligt forbundet med ansvar. Jo mere ukendt systemet er, desto mere afgørende bliver analyse, dokumentation, sikkerhedsvurdering og klare kontraktgrænser. En leverandør, der skjuler usikkerheder, kan vinde prissammenligningen, men ikke det langsigtede marked. En operatør, der udelukkende fokuserer på den laveste investering, risikerer teknisk gæld og nye afhængigheder.
Det overbevisende perspektiv er derfor ikke at eftermontere i stedet for at installere nye systemer, men snarere at bestemme det økonomisk passende niveau af modernisering. Nogle systemer fortjener en ekstra teknisk levetid, mens andre skal udskiftes. Den professionelle værdi ligger i objektivt at definere denne grænse og derefter konsekvent implementere den. For østrigske industrivirksomheder kan netop denne evne blive en konkurrencefordel: mindre kapitalbinding, højere tilgængelighed, bedre energieffektivitet og større kontrol over deres egen tekniske infrastruktur.
Dette åbner op for et attraktivt, men ikke let, marked for specialiserede udbydere. Vækst kommer ikke fra aggressiv ekspansion, men fra dokumenteret ekspertise, regional nærhed, solide referencer og en gentagelig tilgang. De, der virkelig forstår tredjepartssystemer, sælger ikke reservedele; de sælger evnen til at omdanne eksisterende industriel infrastruktur til en produktiv fremtid.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:







