
Kinas indflydelse på Europas varmepumpeindustri: En ny æra af kontrol?
Xpert-forhåndsudgivelse

Tilgængelig på 27 sprog 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 14. oktober 2026 / Opdateret den: 14. oktober 2026 – Forfatter: Konrad Wolfenstein
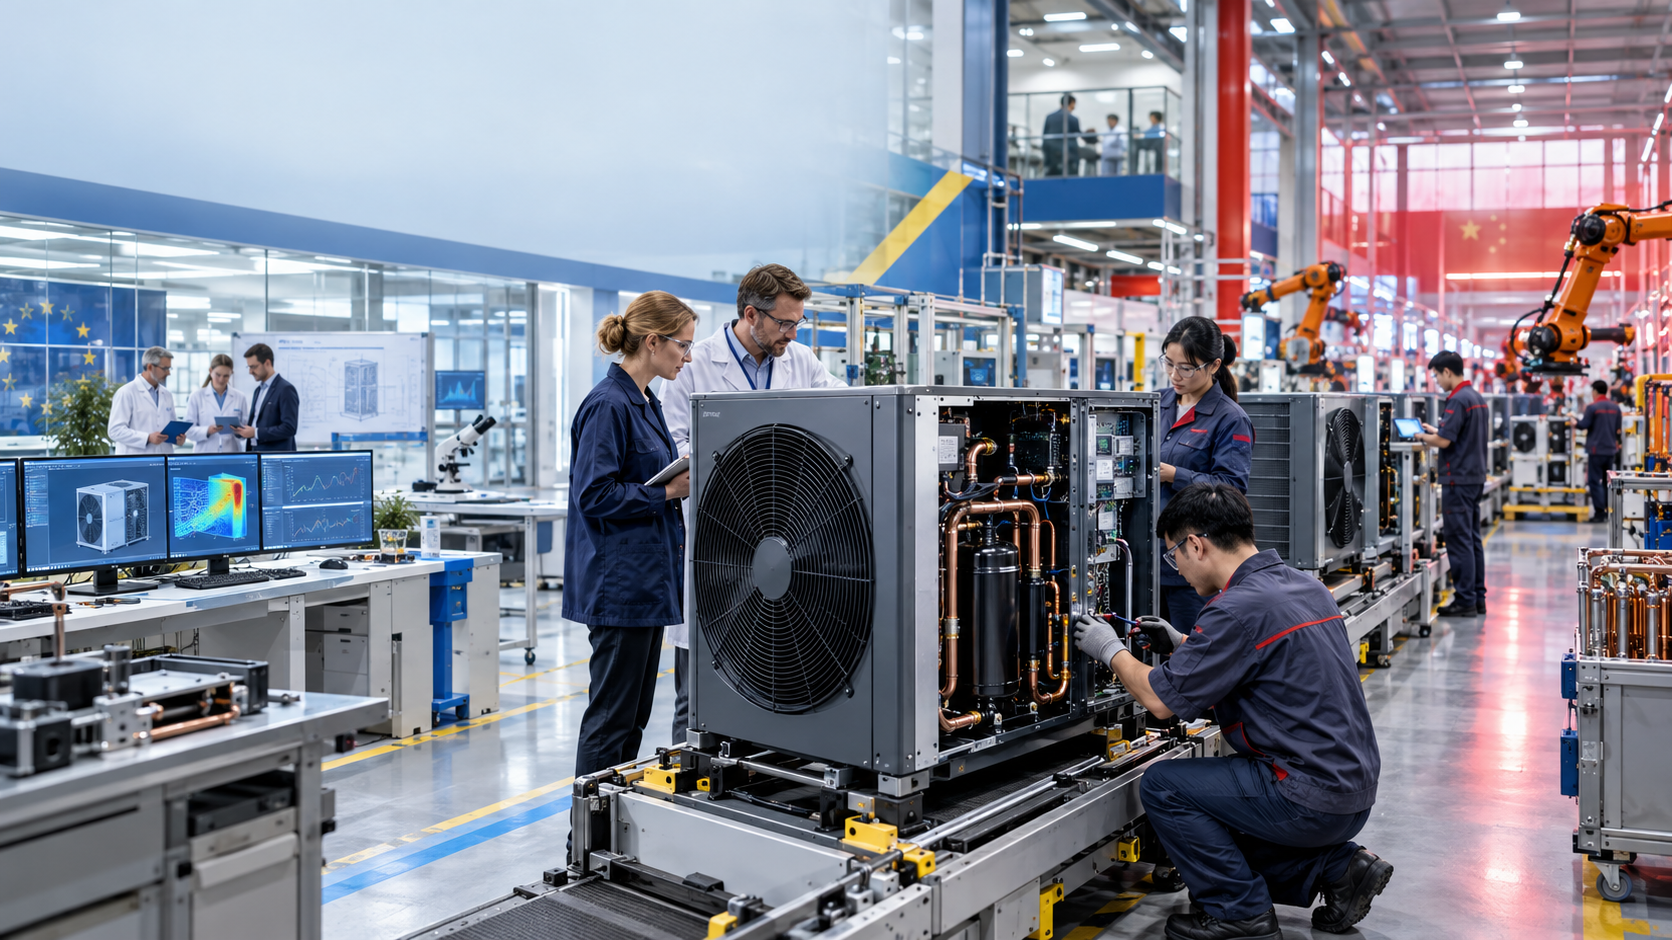
Kinas indflydelse på Europas varmepumpeindustri: En ny æra med kontrol? – Kreativt billede om emnet, skabt med AI: Xpert.Digital
Varmepumper og geopolitiske magtspil: Hvem kontrollerer det europæiske marked?
Kinesiske overtagelser i Europa: trussel eller mulighed for industrien?
Kampen om varmepumper: Hvordan Kina erobrer Europas markeder
Varmepumpeindustrien i Europa står på tærsklen til en dybtgående transformation, der ikke kun har økonomiske, men også geopolitiske dimensioner. Kinesiske producenter viser stigende interesse i at opkøbe eller investere i europæiske virksomheder og produktionsfaciliteter. Denne udvikling forstærkes yderligere af Den Europæiske Unions bestræbelser på at forbinde offentlig finansiering med europæisk værdiskabelse og bæredygtighed. Mens den europæiske industri forsøger at beskytte sig mod fuldskala eksport fra Kina, kan der opstå en paradoksal situation: jo strengere reglerne for import af varmepumper er, desto mere attraktivt bliver det for kinesiske virksomheder at drive lokale produktionsfaciliteter i EU.
På denne baggrund er varmepumpen ved at blive et nøgleprodukt, der rækker langt ud over dens funktion som varmeapparat. Den er kernen i energipolitikken, klimabeskyttelsen og den teknologiske udvikling i Europa. Den, der får kontrol over produktion, teknologi og data i denne sektor, vil ikke kun påvirke varmeforsyningen, men også kontinentets fremtidige industrielle suverænitet. Transformationen af varmepumpeindustrien er derfor ikke kun et spørgsmål om teknologi, men også om geopolitisk magtdynamik i en stadig mere sammenkoblet verden.
Europas varmepumpeindustri under kinesisk kontrol
Europas varmepumpemarked er ved at blive scene for en industripolitisk magtkamp. Flere kinesiske producenter overvejer at erhverve produktionskapacitet i Den Europæiske Union, tage andele i europæiske virksomheder eller omstille eksisterende fabrikker til varmepumpeproduktion. Udløsende faktor er ikke udelukkende udsigten til et voksende salgsmarked på lang sigt. Afgørende er det Den Europæiske Unions forsøg på at forbinde offentlig finansiering tættere med europæisk værdiskabelse, forsyningssikkerhed og bæredygtig produktion. Det, der har til formål at beskytte den indenlandske industri, kan faktisk udløse en ny bølge af kinesiske direkte investeringer og opkøb.
Dette skaber en paradoksal situation. Jo mere Europa begrænser importen af varmepumper, der udelukkende er produceret i Kina, desto mere attraktivt bliver det for kinesiske virksomheder at producere i EU. Regulering lukker derfor ikke nødvendigvis det europæiske marked for kinesiske leverandører. Den ændrer snarere adgangsmetoden: fra eksportør til lokal producent, fra leverandør til aktionær og potentielt fra konkurrent til ejer af etablerede europæiske mærker. Dette er ikke i sig selv negativt fra et økonomisk perspektiv, men det rejser spørgsmål om kontrol, teknologi, forsyningskæder, beskæftigelse og den langsigtede fordeling af industriel værdiskabelse.
Varmepumper er derfor langt mere end blot endnu et varmeapparat. De fletter bygningspolitik, elmarkedet, klimabeskyttelse, energiforsyning, maskinteknik, køleteknologi, halvledere, effektelektronik og digital styring sammen. Den, der kontrollerer produktionsvolumen, nøglekomponenter, dataadgang og distributionskanaler på dette marked, har betydelig indflydelse på Europas fremtidige varmeforsyning. De kommende beslutninger påvirker således ikke kun de enkelte producenter, men også spørgsmålet om, hvorvidt Europa former overgangen til elektrificeret varme med sin egen konkurrencedygtige industri eller i sidste ende primært leverer et afsætningsmarked til udenlandsk kontrollerede virksomheder.
Fra varmeapparat til nøgleindustri
Den strategiske værdi af varmepumper stammer fra deres rolle i energisystemet. Bygninger er blandt de største energiforbrugere i Europa, og en betydelig del af gasefterspørgslen går til rumopvarmning og varmt vand. Varmepumper kan reducere dette forbrug, fordi de udnytter omgivende varme fra luften, jorden eller vandet og genererer flere varmeenheder fra en enkelt elektricitetsenhed. Deres udbredte anvendelse reducerer således fundamentalt afhængigheden af import af fossile brændstoffer, men øger samtidig vigtigheden af elnet, fleksible tariffer, lagring og digital belastningsstyring.
Fra et industrielt perspektiv er dette et komplekst systemprodukt. En producent skal integrere kompressorer, varmevekslere, ventiler, pumper, sensorer, kølemiddelkredsløb, effektelektronik, styresoftware og kabinet i en pålidelig enhed. Yderligere krav omfatter støjniveauer, effektivitet, frostbestandighed, høje fremløbstemperaturer, cybersikkerhed og integration i bygningers energistyringssystemer. Den tekniske udfordring er særligt krævende i eksisterende europæiske bygninger, da mange er dårligt isolerede, har varierende varmeflader og kræver høje fremløbstemperaturer ved lave udetemperaturer.
Dette giver traditionelt europæiske producenter en fordel i high-end-segmentet. De har erfaring med vandbaserede varmesystemer, krævende klimaer, lokale standarder, installationspraksis og et tæt netværk af faglærte håndværkere, grossister og kundeservice. Kinesiske leverandører derimod bringer enorme stordriftsfordele fra aircondition- og køleteknologi, en tæt integreret leverandørbase og et højt niveau af ekspertise inden for automatiseret produktion. Det er netop denne kombination, der gør konkurrencen så intens: Europa er stærk inden for systemintegration og -anvendelse, mens Kina udmærker sig inden for industriel skalering, komponenter og omkostninger.
Markedet vokser, men ikke i en lige linje
De langsigtede udsigter for efterspørgslen er stærke, men det europæiske marked for varmepumper har for nylig vist sin stærke afhængighed af politiske og økonomiske forhold. Efter den højkonjunktur, der blev udløst af energikrisen, faldt salget betydeligt i 2023 og især i 2024. Ændringer i tilskud, høje finansieringsomkostninger, svag nybyggeriaktivitet, usikre forbrugere, faldende gaspriser og kontroversielle debatter om byggeregler dæmpede alle salget. Mange virksomheder havde tidligere opbygget yderligere kapacitet og stod efterfølgende over for underudnyttelse, overskydende lagerbeholdning og omkostningspres.
En genopretning begyndte i 2025. I 21 undersøgte europæiske lande blev der solgt cirka 2,9 millioner varmepumper, hvilket er cirka 13 procent mere end året før. Det samlede antal enheder i drift steg til cirka 29,3 millioner. Tyskland oplevede en særlig stærk vækst; med cirka 299.000 solgte enheder blev varmepumpen for første gang det bedst sælgende varmesystem der og tegnede sig for næsten halvdelen af alt salg af nye varmegeneratorer. Frankrig forblev det største marked målt på enhedssalg med mere end en halv million solgte enheder, efterfulgt af Italien.
Denne genopretning bør dog ikke forveksles med en garanteret vækstvej. Der er enorme forskelle mellem landene. Skandinaviske markeder har høje installationsrater, mens lande som Polen eller Storbritannien stadig besidder et betydeligt uudnyttet potentiale i forhold til antallet af husstande. Salget er følsomt over for tilskudsforhold, forholdet mellem el- og gaspriser og tilgængeligheden af kvalificerede installatører. En investeringsbeslutning om en fabrik med en levetid på 20 år træder således ind på et marked, hvor efterspørgslen kan svinge betydeligt på kort sigt på grund af politiske udmeldinger eller budgetbeslutninger.
Netop denne volatilitet øger presset for konsolidering. Underudnyttede fabrikker, svagere balancer og udskudte investeringer skaber opkøbsmuligheder. For velkapitaliserede kinesiske virksomheder kan en europæisk investering derfor være mere fordelagtig end den langvarige proces med at bygge et helt nyt anlæg. De erhverver produktionsfaciliteter, erfarne medarbejdere, certificeringer, brands, distributionsnetværk og relationer med dygtige håndværkere, alt sammen i én pakke. For europæiske ejere kan involveringen af en strategisk investor samtidig give en løsning på deres kapitalbehov og manglende skalerbarhed.
Bruxelles' oprindelsesregler ændrer konkurrencen
Den europæiske industripolitik skifter gradvist fra en stort set teknologineutral tilgang til at fremme efterspørgslen hen imod en, der lægger større vægt på oprindelse, modstandsdygtighed og bæredygtighed. Net-Zero Industry Act indfører kvalitative kriterier for visse offentlige indkøbs- og finansieringsforanstaltninger. Disse omfatter miljømæssig bæredygtighed, forsyningskapacitet, cybersikkerhed og diversificering af sourcing. Den foreslåede Industrial Accelerator Act går videre og sigter mere specifikt mod at fremme europæisk værdiskabelse inden for strategiske teknologier.
For vandbaserede varmepumper fastsætter det nuværende forslag, at de efter en overgangsperiode skal have oprindelse i Den Europæiske Union for at kunne drage fordel af visse offentlige støtteinstrumenter. Den afgørende faktor er ikke mærkelogoet på kabinettet, men snarere produktets økonomiske oprindelse og værditilvæksten. Detaljer kan stadig ændres under lovgivningsprocessen. Ikke desto mindre giver den nuværende politiske retning allerede stærke investeringsincitamenter, da producenterne skal planlægge deres placeringsstrategi år før bindende regler træder i kraft.
Medlemslandene strammer også deres tilskudspolitikker. Frankrig støtter for eksempel nu kun produkter i visse programmer, der opfylder definerede europæiske oprindelses- og miljøkrav. Tyskland planlægger at differentiere sine tilskud yderligere fra 2027 og fremefter: det berettigede tilskud til varmepumper fremstillet uden for EU vil være betydeligt lavere end for europæiske produkter. For en privat husstand kan denne forskel beløbe sig til flere tusinde euro. Dette forvandler oprindelse fra et abstrakt industripolitisk kriterium til en håndgribelig konkurrencefaktor i salgsforhandlinger.
Økonomisk set fungerer sådanne regler som et investeringsfilter. De øger ikke nødvendigvis omkostningerne ved enhver import gennem en traditionel told, men de ændrer den effektive slutpris for subsidierede produkter. En kinesisk producent kan reagere på dette på tre måder: Den kan acceptere en mindre berettiget kundebase, bygge sin egen fabrik i Europa eller erhverve eller investere i en europæisk producent. Den tredje mulighed er ofte den hurtigste, fordi den ud over produktion også frigør teknisk ekspertise, markedskendskab og servicekapaciteter.
Kinesisk hovedstad følger forfremmelsen
Brancherapporter viser, at mindst tre kinesiske virksomheder søger adgang til varmepumpefabrikker i EU. Der er drøftelser i gang om fuldstændige overtagelser, majoritets- eller minoritetsandele, samarbejde med europæiske producenter og køb af eksisterende anlæg fra andre industrier. Denne interesse er forståelig: virksomheder, der etablerer en europæisk produktionsbase, før strengere oprindelsesregler træder fuldt ud i kraft, kan tilpasse deres forsyningskæder og produkter rettidigt.
Det handler ikke kun om at omgå finansieringsbarrierer. Lokal produktion forkorter leveringstider, reducerer lager- og transportomkostninger, letter tilpasning til nationale regler og øger troværdigheden hos installatører. I modsætning til standardiseret forbrugerelektronik sælges varmepumper sjældent udelukkende på baggrund af den laveste pris. Planlægning, dimensionering, hydraulisk integration, idriftsættelse, vedligeholdelse og reservedelsforsyning bestemmer økonomisk succes. Et europæisk produktionssted kan derfor have strategisk værdi, der rækker langt ud over blot montering.
Midea er et overbevisende eksempel. I 2016 erhvervede det kinesiske konglomerat en majoritetsandel i den italienske specialist i klimastyring og varmepumper, Clivet, og omdannede sit Feltre-anlæg til et europæisk produktions- og udviklingscenter. I september 2026 tog Clivet en ny fabrik i brug der, der dækker cirka 14.000 kvadratmeter. Denne investering på 24 millioner euro fordoblede kapaciteten af visse kommercielle produktlinjer; ved fuld kapacitet forventes anlægget at producere omkring 8.800 enheder om året. Denne model viser, at kinesisk ejerskab og europæisk produktion ikke udelukker hinanden.
Derudover forsøgte Haier og Midea at overtage den italienske leverandør af varmeteknologi, Riello, fra det amerikanske selskab Carrier. Den italienske regering blokerede et salg til kinesiske købere ved at bruge sine særlige interventionsrettigheder for strategiske virksomheder. I sidste ende blev Riello solgt til den italienske producent Ariston. Denne sag illustrerer, at investeringsfrihed og sikkerhedsinteresser i stigende grad vil støde sammen i fremtiden. Ikke alle transaktioner vil være politisk acceptable, selvom de virker økonomisk forsvarlige.
Europas styrke slutter ved fabriksporten
Ved første øjekast er Europa i en komfortabel position. Omkring 70 procent af de varmepumper, der er installeret i Europa, samles også i Europa. Industrien har cirka 300 produktionssteder for enheder og komponenter og sikrer ifølge estimater omkring 433.000 direkte og indirekte arbejdspladser. Europæiske virksomheder er blandt de teknologiske førende inden for sofistikerede vandbaserede systemer, store industrielle varmepumper og integration i fjernvarmenetværk.
Disse tal skjuler dog en dybere afhængighed. Slutmontering er ikke det samme som industriel suverænitet. Afhængigt af deres design tegner komponenterne sig for cirka 60 til 85 procent af produktionsomkostningerne. Kompressorer, som komprimerer kølemidlet i et lukket kredsløb og dermed danner systemets tekniske hjerte, er særligt kritiske. Kina besidder cirka 90 procent af verdens kapacitet for visse rotationskompressorer og har også stærke positioner inden for firevejsventiler, kølemidler, effektelektronik og sjældne jordarter.
Den globale produktionskapacitet for varmepumper var cirka 145 gigawatt om året i 2024. Kina tegnede sig for omkring 35 procent af dette, USA for omkring 25 procent og EU for cirka 20 procent. Selvom produktionen af færdige enheder er mere regionalt fordelt end produktionen af solmoduler eller battericeller, går afhængigheden dybere i forsyningskæden. Et europæisk system kan være formelt samlet i EU, men stadig indeholde nøglekomponenter fra Kina.
Dette skaber et dilemma for oprindelsesreglerne. Hvis de defineres for overfladisk, er begrænset slutmontering i Europa tilstrækkeligt, mens forskning, komponentproduktion, intellektuel ejendomsret og en stor del af profitmarginen forbliver uden for EU. Hvis de defineres for strengt, vil omkostninger og flaskehalse i forsyningen stige på kort sigt, fordi europæiske alternativer ikke er tilgængelige i tilstrækkelige mængder for visse komponenter. En troværdig industripolitik skal derfor skelne mellem ren skruetrækkermontering og urealistiske krav om selvforsyning.
Prisfordelen er strukturel
Kinesiske producenter drager fordel af mere end blot lavere lønninger. Deres fordel ligger i store produktionsvolumener, høj automatisering, tæt integrerede forsyningsnetværk, gunstig finansiering og industriel nærhed til global klimaanlægsproduktion. Mange komponenter i en luft-til-vand-varmepumpe er afledt af relaterede teknologier, der allerede fremstilles i enorme mængder i Kina. Dette reducerer indkøbspriser, udviklingstider og investeringsomkostninger pr. enhed.
Den endelige montering af en varmepumpe i Europa anslås at koste omtrent dobbelt så meget som i Kina. For luft-til-vand-systemer kan den samlede ulempe ved fremstillingsomkostningerne i Europa sammenlignet med Kina nå op på cirka 60 procent. Sådanne forskelle kan ikke opvejes af subsidier alene. De afspejler strukturen i hele industrielle økosystemer: værktøjsfremstilling, elektronik, motorer, kompressorer, varmevekslere, logistik og finansiering er alle forbundet.
Europæiske producenter skal derfor undgå at blive tvunget ind i en udelukkende prisdrevet konkurrence med standardiserede apparater. Deres fordel ligger i høj effektivitet ved lave udetemperaturer, støjsvage systemer, holdbar konstruktion, naturligt kølemiddel, høje fremløbstemperaturer, intelligent styring og pålidelig service. Denne differentiering fungerer dog kun, hvis kunderne anerkender merværdien, og installatørerne kan kommunikere den effektivt. Så snart offentlige tilskud næsten udelukkende belønner købsprisen, styrker de utilsigtet leverandører med de laveste produktionsomkostninger.
Samtidig bør Europas omkostningsulempe ikke romantiseres. Dyr produktion er ikke et tegn på kvalitet. Kinesiske producenter forbedrer hurtigt deres teknologi, investerer kraftigt i forskning og bruger kunstig intelligens til udvikling, produktionskontrol og vedligeholdelse. De i Europa, der er afhængige af regulering uden at forbedre produktivitet, standardisering og skalerbarhed, køber sig blot tid. Permanent beskyttelse af ineffektive strukturer ville belaste forbrugerne og bremse energiomstillingen.
Nyt: Patent fra USA – installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer!

Nyt: Patent fra USA – Installer solcelleparker op til 30% billigere og 40% hurtigere og nemmere – med forklarende videoer! - Billede: Xpert.Digital
Kernen i denne teknologiske udvikling er den bevidste afvigelse fra konventionel klemmemontering, som har været standarden i årtier. Det nye, mere tids- og omkostningseffektive monteringssystem imødekommer dette med et fundamentalt anderledes og mere intelligent koncept. I stedet for at fastspænde modulerne på bestemte punkter, indsættes de i en kontinuerlig, specialformet støtteskinne og holdes sikkert på plads. Dette design sikrer, at alle kræfter – uanset om det er statiske belastninger fra sne eller dynamiske belastninger fra vind – fordeles jævnt over hele modulrammens længde.
Mere information her:
Kinesiske investeringer i Europas varmepumpemarked: muligheder og risici
Opkøb kan styrke Europas industri
Udenlandske direkte investeringer kan medføre betydelige fordele. En kinesisk investor kan stille kapital til rådighed til nye produktionslinjer, reducere indkøbsomkostninger, åbne internationale salgsmarkeder og integrere et europæisk anlæg i et globalt produktionsnetværk. Eksisterende job kan sikres, yderligere stillinger kan oprettes, og forskningsprojekter kan fremskyndes. Især for mellemstore europæiske producenter, der lider under høje finansieringsomkostninger og svingende efterspørgsel, kan en økonomisk stærk partner muliggøre den nødvendige skalering.
Lokal produktion genererer også afsmittende effekter. Leverandører modtager ordrer, medarbejdere tilegner sig nye færdigheder, regionale universiteter samarbejder med udviklingscentre, og logistikken bliver stærkere forankret i Europa. Når en virksomhed udvikler og producerer til det europæiske marked, skal den imødekomme lokale standarder, bygninger og kundernes behov. Dette kan føre til reel teknologioverførsel i begge retninger.
Clivet-eksemplet viser, hvordan et opkøb kan føre til investeringer og udvidelse af anlægsområdet. En generel afvisning af kinesisk kapital ville derfor være økonomisk kortsynet. Europa har brug for investeringer for at nå sine klimamål, og ikke al udenlandsk involvering fører til tab af kontrol eller flytning. Japanske og sydkoreanske virksomheder har længe produceret i Europa og er en accepteret del af den industrielle base.
Betingelserne er afgørende. Et positivt bidrag opstår, når forskning, produktansvar, kvalificeret beskæftigelse og vigtige leverandørrelationer vokser i Europa. En model, der bevarer et europæisk brandnavn, men reducerer fabrikken til minimal samling af importerede komponenter, er mindre overbevisende. Derfor må den økonomiske evaluering ikke begrænses til antallet af samlede enheder. Den skal overveje, hvor patenter, software, købekraft, data, ledelsesbeslutninger og profit er placeret.
Tab af kontrol er ikke en abstrakt risiko
Opkøb kan blive problematiske, hvis de permanent fjerner kritisk viden, markedskanaler og strategiske beslutninger fra europæisk kontrol. Virksomheder med deres egen kompressorteknologi, effektelektronik, styringssoftware eller et stærkt netværk af installatører er særligt sårbare. Hvis en sådan leverandør integreres i en ikke-europæisk virksomhed, kan det nye moderselskab afstemme forskningsprioriteter, indkøb og investeringer med sine globale interesser.
Adgang til driftsdata vinder også frem i betydning. Moderne varmepumper er netværksforbundne enheder. De registrerer temperaturer, forbrug, driftstider og nogle gange information om bygninger og brugeradfærd. I smart grids kan millioner af systemer styres som fleksible belastninger. Dette øger vigtigheden af cybersikkerhed, datalagring, softwareopdateringer og klar ansvarlighed for sikkerhedssårbarheder. I denne sammenhæng er metalhusets oprindelse mindre vigtig end kontrol over cloudplatformen, firmware og grænseflader.
En anden risikofaktor er muligheden for krydssubsidiering. En global virksomhed kan midlertidigt tilbyde meget lave priser i Europa for at vinde markedsandele og distributionskanaler. Hvis dette sætter lokale konkurrenter under pres, kan markedsstrukturen indsnævres på lang sigt. Hvis antallet af uafhængige europæiske producenter falder, mister Europa ikke kun produktionskapacitet, men også forhandlingsstyrke og teknologisk diversitet.
Dette betyder dog ikke, at alle kinesiske opkøb bør forbydes. Et generelt forbud kan afskrække investeringer, fremprovokere modforanstaltninger og afskære europæiske virksomheder fra vigtige forsyningskæder. En mere fornuftig tilgang er en differentieret vurdering baseret på klare kriterier: teknologisk kritisk karakter, dataadgang, markedsposition, potentiel statslig indflydelse, indvirkning på konkurrencen, lokationsforpligtelser og virksomhedens erstatningsmuligheder inden for Europa.
Subsidier kan være meget dyre for forbrugerne
Industripolitikkens oprindelseskriterier har en pris. Hvis billigere produkter modtager mindre finansiering, skal husholdningerne enten selv bidrage med mere, eller regeringen skal stille flere penge til rådighed. Dette kan bremse udbredelsen af varmepumper, især blandt lavindkomsthusejere og i urenoverede bygninger med høje ombygningsomkostninger. Overdreven beskyttelse af producenter ville i så fald modsige det klimapolitiske mål om at udskifte fossile brændstoffers varmesystemer så hurtigt som muligt.
De samlede omkostninger ved en varmepumpe er ikke kun selve enheden. Planlægning, installation, hydraulisk afbalancering, elarbejde og potentielt nye radiatorer og nettilslutning udgør en betydelig del af investeringen. På mange markeder er flaskehalsen oftere faglærte håndværkere end producenter. Derfor kan et tilskudsprogram, der fokuserer for meget på køb af enheden, overse det reelle omkostningsproblem.
Samtidig er den laveste købspris ikke nødvendigvis den bedste løsning for økonomien som helhed. En enhed med dårlig tilgængelighed af reservedele, en kort levetid eller utilstrækkelig effektivitet vil i sidste ende føre til højere omkostninger. Hvis europæisk finansiering forbinder kvalitets-, reparations-, effektivitets- og sikkerhedskriterier med oprindelseskrav, kan det styre markedet mod mere holdbare systemer. For at dette kan ske, skal kriterierne være målbare, transparente og teknologineutrale.
Den største udfordring er at undgå at sætte klimapolitikken op mod industripolitikken. Subsidier bør stabilisere salget uden at finansiere langsigtede afhængigheder. En gradvis model ville være mere passende end en brat udelukkelse: Den nødvendige europæiske merværdiandel kunne stige trin for trin, mens særligt effektive, reparerbare og nettilsluttede enheder ville få yderligere fordele. Producenter ville opnå planlægningssikkerhed, og forbrugerne ville ikke pludselig blive konfronteret med kraftigt stigende priser.
Ejerskab og oprindelse er to forskellige ting
En enhed, der er fremstillet i Europa, kan tilhøre en kinesisk virksomhed. Omvendt kan et europæisk mærke indkøbe en stor del af sine komponenter fra Kina. Derfor er det ikke tilstrækkeligt blot at skelne mellem europæiske og kinesiske varmepumper. En meningsfuld vurdering kræver, at mindst fire faktorer tages i betragtning: placeringen af den endelige montering, oprindelsen af nøglekomponenter, kontrol over teknologi og data samt den reelle ejers placering.
Disse niveauer kan kræve forskellige politiske tiltag. Produktionsstedet er vigtigt for beskæftigelse og regional værdiskabelse. For forsyningssikkerheden er oprindelsen af kritiske komponenter vigtig. Innovationskapaciteten afhænger af forskning, patenter og kvalificerede udviklingsteams. For strategisk kontrol er ejerskab, stemmerettigheder og dataadgang relevante. En enkelt oprindelsesetiket kan ikke fuldt ud afspejle disse forskelle.
EU bør derfor undgå at sidestille formel oprindelse med industriel suverænitet. Hvis en virksomhed blot samler importerede moduler i Europa, kan den opfylde et minimumskrav uden at reducere sin afhængighed væsentligt. Omvendt kan en udenlandsk kontrolleret virksomhed med europæisk forskning, lokal komponentproduktion og langsigtede forpligtelser på stedet yde et større bidrag end en europæisk brandejer med i vid udstrækning outsourcet produktion.
En moderne industripolitik skal derfor være baseret på værdiskabelse. Den bør præcist registrere, hvor stor en andel af materialer, komponenter, software, forskning og fremstilling der stammer fra Europa. Selvom dette øger den administrative byrde, forhindrer det symbolsk lokalisering. Digitale produktpas og kontrollerbare forsyningskædedata kan bidrage til mere pålideligt at påvise oprindelse og bæredygtighed.
Den virkelige flaskehals er i maskinrummet
Den politiske debat fokuserer ofte på færdige varmepumper og synlige mærker. Nogle tilsyneladende ubetydelige komponenter er dog strategisk vigtigere. Kompressoren bestemmer i høj grad effektivitet, støjniveau, levetid og driftsområde. Effektelektronik regulerer hastigheden og muliggør fleksibel tilpasning til varmebehovet. Ventiler styrer kølemiddelstrømmen, sensorer leverer driftsdata, og softwaren optimerer det samlede system.
Europa bør derfor ikke udelukkende investere sine begrænsede midler i yderligere slutmontering. Der findes allerede en betydelig kapacitet i denne sektor, som delvist blev underudnyttet under markedsnedturen. Et yderligere kapløb om støtte til samlefabrikker kan skabe overkapacitet, samtidig med at afhængigheden af kompressorer og elektronik opretholdes. En mere effektiv industripolitisk tilgang ville være en målrettet udvikling af produktion af kritiske komponenter kombineret med forskning i naturlige kølemidler, støjsvage systemer og høje forsyningstemperaturer.
Dette kræver skalering. En lille europæisk kompressorfabrik kan næppe konkurrere på pris med storstilet asiatisk produktion. Købsgarantier, fælles standarder, langsigtede indkøbskontrakter og europæiske produktionsalliancer kan samle den nødvendige efterspørgsel. Samtidig bør Europa udvide partnerskaber med Japan, Sydkorea og andre teknologisk stærke lande for blot at flytte sin afhængighed af Kina til en enkelt ny leverandør.
Genbrug og cirkulær økonomi er også en del af modstandsdygtighed. Varmepumper kræver kobber, aluminium, elektronik og sommetider sjældne jordarter. Europæisk genvinding af disse materialer reducerer importafhængighed og kan stabilisere omkostningerne på lang sigt. Reparerbare designs, standardiserede grænseflader og genfremstilling af komponenter ville yderligere skabe en industriel servicesektor.
Installatøren bestemmer markedsandelen
Selv den bedste fabriksstrategi vil mislykkes uden kvalificerede specialister. Varmepumper skal dimensioneres, installeres og justeres korrekt. Fejl i planlægning eller hydraulik fører til højt energiforbrug, støj og utilfredse kunder. Producenter med et højtydende netværk af installatører har derfor en konkurrencefordel, der ikke let kan kopieres.
For kinesiske virksomheder er europæiske opkøb også attraktive af denne grund. De køber ikke kun maskiner og bygninger, men også relationer med grossister, planlæggere, energileverandører og håndværkere. Et velkendt lokalt mærke reducerer også den opfattede risiko for kunden. I et marked, der kræver omfattende konsultation, kan denne fordel ved tillid være vigtigere end en moderat prisforskel.
Europæiske producenter bør på deres side udvide service og digital support som et strategisk bolværk. Automatiseret design, fjernidriftsættelse, prædiktiv vedligeholdelse og hurtig reservedelslogistik kan reducere installationsomkostninger og øge kundetilfredsheden. At gøre faglærte håndværkere mere produktive vil forsvare markedsandele mere effektivt end politiske appeller.
For politikere betyder det, at man ikke skal behandle uddannelses- og omskolingsprogrammer som et sekundært problem. Branchen forventer en meget høj yderligere efterspørgsel efter ingeniører, teknikere og installatører i de kommende år. Uden disse ressourcer vil efterspørgslen forblive begrænset på trods af subsidier, fabrikkerne vil forblive underudnyttede, og udvidelsen vil ikke opnå den tilsigtede energipolitiske effekt.
Europa har brug for åbne porte med sikkerhedskontrolposter
En levedygtig strategi skal kombinere åbenhed og kontrol. Europa bør ikke kategorisk afvise kinesiske investeringer, men det bør heller ikke automatisk fejre ethvert lokalt samleprojekt som en succes. Investeringer, der skaber yderligere kapacitet til kritiske komponenter, forankrer forskning i Europa, skaber arbejdspladser og opfylder verificerbare sikkerhedsstandarder, er ønskelige.
I tilfælde af opkøb af strategisk vigtige virksomheder bør myndighederne kunne kræve bindende forpligtelser. Disse omfatter minimumsinvesteringer, bevarelse af forskningsfaciliteter, beskyttelse af følsomme data, langsigtede forsyningsforpligtelser og klare regler for fremtidig flytning. Sådanne betingelser skal være verificerbare og knyttet til sanktioner. Ikke-bindende løfter er utilstrækkelige, når det gælder industrielle kapaciteter, der er vanskelige at genopbygge efter en lukning.
Samtidig har Europa brug for hurtigere tilladelsesprocesser, konkurrencedygtige energipriser og bedre finansieringsmuligheder for sine egne producenter. Oprindelseskrav alene eliminerer ikke strukturelle ulemper. Hvis en fabrik i Europa står over for permanent højere el-, bygge-, kapital- og reguleringsomkostninger, vil dens produktion kun være konkurrencedygtig i begrænset omfang, selv med subsidier. Industripolitikken skal derfor tage hensyn til hele omkostningsgrundlaget.
Konkurrencepolitikken er fortsat vigtig. Fusioner må ikke føre til en markedsstruktur, hvor et par globale virksomheder kontrollerer priser, dataplatforme og reservedelsforsyning. Åbne tekniske grænseflader, dataportabilitet og adgang til reparationsinformation kan begrænse afhængigheden af individuelle producenter. Dette vil ikke blot gøre markedet mere sikkert, men også mere befordrende for innovation.
Tre mulige udviklingsveje
I det første scenarie lykkes produktiv lokalisering. Kinesiske virksomheder investerer i europæiske fabrikker, forskning og leverandører. Europæiske producenter øger samtidig produktiviteten og specialiseringen. Subsidier stabiliserer efterspørgslen, mens klare oprindelsesregler fremmer udviklingen af lokal komponentproduktion. Forbrugerne drager fordel af øget konkurrence, kortere forsyningskæder og teknologisk tilpassede produkter. Dette scenarie kombinerer klimabeskyttelse med industriel fornyelse.
I det andet scenarie sker der en overfladisk europæisering. Mange producenter flytter kun den endelige samling til EU, mens kompressorer, elektronik, software og essentielle komponenter fortsat kommer fra Kina. Formelle finansieringskriterier er opfyldt, men den strategiske afhængighed forbliver. Europæiske mærker mister gradvist deres uafhængighed, og en voksende andel af overskuddet flyder til ikke-europæiske virksomhedshovedkvarterer. Politikere kan derefter udbetale høje subsidier uden at opnå nogen reel suverænitet.
I det tredje scenarie eskalerer protektionismen. Europa strammer brat oprindelsesreglerne, og Kina reagerer med handelsrestriktioner eller gør adgangen til komponenter og råmaterialer vanskeligere. Priserne på apparater stiger, investeringer udskydes, og udvidelsen af varmepumpeproduktionen aftager. Europæiske producenter opnår kortsigtet beskyttelse, men lider under dyrere mellemprodukter og kan miste adgangen til det kinesiske marked. Dette scenarie ville være lige så skadeligt for klimaet, forbrugerne og industrien.
En kombination af de to første veje er mest sandsynlig. Kinesiske virksomheder vil etablere reel produktionskapacitet i Europa, samtidig med at de udnytter deres globale omkostningsfordele gennem importerede komponenter. Europas politiske opgave er gradvist at øge den lokale andel uden at forstyrre forsyningskæderne. Succes kan ikke måles ved en enkelt fabriksåbning, men snarere ved, om et uafhængigt innovations- og forsyningsøkosystem udvikler sig over årene.
Energiomstillingen er ved at blive et spørgsmål om ejerskab
Kinesiske producenters søgen efter europæiske opkøbsmål er ikke en overraskende bivirkning, men en logisk reaktion på den nye finansieringsarkitektur. Når offentlige midler er stærkere knyttet til europæisk oprindelse, flyttes international kapital derhen, hvor denne oprindelse kan produceres. EU har således skabt en stærk løftestang, men skal præcist definere det ønskede resultat.
Hvis målet blot er at samle flere enheder i Europa, kan kinesiske investeringer hurtigt opnå dette mål. Men hvis teknologisk suverænitet er målet, er dette ikke tilstrækkeligt. Kompressorer, effektelektronik, software, forskning og datakontrol skal derefter tages i betragtning i større grad. Placeringen af et samlebånd er synlig, men strategisk magt ligger ofte i de mindre synlige dele af værdikæden.
Europas bedste svar er hverken isolationisme eller naivitet. Kontinentet bør byde velkommen til kinesisk kapital, hvor den skaber yderligere industriel substans, og sætte grænser, hvor kritiske teknologier, data eller markedsstrukturer er i fare. Samtidig skal europæiske virksomheder blive mere produktive, opnå større produktionsserier og konsekvent udvide deres fordele inden for kvalitet, systemintegration og service.
Varmepumpen alene vil ikke afgøre Europas klimafremtid. Den vil dog tjene som en prøve på, om EU har lært af sine erfaringer med solcelleindustrien, batterier og digitale platforme. Hvis der opnås en intelligent kombination af åben konkurrence, lokal værdiskabelse og strategisk kontrol, kan kinesisk engagement supplere Europas industrielle base. Hvis der imidlertid kun implementeres formelle oprindelsesmærkninger og kortsigtede subsidier, risikerer den næste nøgleteknologi at blive fremstillet på europæiske fabrikker, men ikke længere under europæisk kontrol.
Din partner til forretningsudvikling inden for solcelleanlæg og byggeri
Fra industrielle solcelleanlæg på taget til solcelleparker og større solcelleparkeringspladser
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.




