Mere lagerplads er ikke altid bedre: Billige pallereoler, dyre konsekvenser? Disse ti producenter former markedet – et kreativt billede om emnet, skabt med AI: Xpert.Digital
Pallereoler til lagre: Hvornår betaler komprimering og automatisering sig?
Lagerteknologi 2026: Hvorfor den laveste pris sjældent er det bedste valg
Pallereoler er en vigtig investering for virksomheder, der opbevarer og flytter varer. Det påvirker ikke kun, hvor mange paller der er plads til på et lager, men også hvor hurtigt medarbejdere og tekniske systemer kan tilgå lagerbeholdningen. En lav købspris er derfor kun én del af ligningen: planlægning, montering, vedligeholdelse, sikkerhed og efterfølgende ændringer påvirker også omkostningseffektiviteten.
Markedet spænder fra konventionelle reolsystemer til højdensitets- og automatiserede løsninger. Leverandører som SSI Schäfer, Stow, Mecalux, Nucor, Gonvarri Material Handling, AR Racking, NEDCON, Frazier, Steel King og Ridg-U-Rak adskiller sig ikke kun i deres produkter, men også i deres produktionsstrukturer, regionale tilstedeværelse og ekspertise inden for software og automatisering. En generel rangering er derfor ikke tilstrækkelig: det afgørende er, hvilken løsning der bedst passer til en virksomheds materialeflow, placering og investeringsbudget.
Denne oversigt kategoriserer ti producenter og virksomhedsgrupper og fremhæver vigtige aspekter til sammenligning. Den forklarer, hvorfor det højeste antal pallepladser ikke automatisk er lig med den bedste lagerydelse, hvornår automatisering kan være økonomisk rentabel, og hvilken rolle sikkerhedskrav og livscyklusomkostninger spiller. Dette tydeliggør, hvorfor den laveste pris pr. palleplads ikke nødvendigvis fører til det mest omkostningseffektive lager.
Billige hylder, dyre fejl
Pallereolsystemer er langt mere end blot en struktur lavet af stålstolper og bjælker. De bestemmer, hvor effektivt en virksomhed udnytter lagerplads, hvor pålideligt materialestrømmene fungerer, og hvor fleksibelt en lokation kan tilpasse sig skiftende behov. Markedet spænder fra konventionelle reolsystemer og højdensitetslagre til i stigende grad automatiserede løsninger.
Det afgørende spørgsmål er derfor ikke, hvilken producent der er den største eller mest kendte. Det afgørende er, hvilken leverandør der tilbyder den mest økonomisk fordelagtige løsning for et specifikt produktsortiment, placering og tilgængeligt investeringsbudget. Et billigt reolsystem kan være et fornuftigt valg. Det kan dog også være udgangspunktet for konstant høje driftsomkostninger, hvis designet udelukkende fokuserer på at maksimere lagerkapaciteten og minimere købsprisen.
For at kunne foretage en pålidelig sammenligning af producenter skal markedsstørrelse, tekniske kapaciteter, regional tilstedeværelse, automatiseringsekspertise og langsigtet driftssikkerhed betragtes samlet. En generel rangordning ville skjule disse forskelle snarere end at forklare dem. De følgende ti producenter og virksomhedsgrupper udgør derfor en analytisk sammenligning, ikke en påstået global rangordning efter omsætning eller markedsandel.
Et marked med udviskede grænser
Alene markedets størrelse nødvendiggør en omhyggelig klassificering. Det globale marked for lagerreolsystemer forventes at nå cirka 12,4 milliarder amerikanske dollars i 2030, med en antaget gennemsnitlig årlig vækstrate på 4,2 procent mellem 2025 og 2030. Disse tal repræsenterer et markedsestimat og ikke en officielt udarbejdet samlet statistik.
Markedsvolumen for lagerreolsystemer i USA anslås til omkring 1,75 milliarder amerikanske dollars i 2024; i 2030 forventes det at nå cirka 2,17 milliarder amerikanske dollars med en gennemsnitlig årlig vækstrate på 3,7 procent. Dette er også et modelbaseret estimat, hvis validitet afhænger af den anvendte markedsdefinition.
Økonomisk set er denne sondring afgørende. Et marked for lagerreoler er ikke det samme som markedet for paller, markedet for lagerautomation eller hele markedet for intralogistik. En blanding af disse kategorier skaber tilsyneladende imponerende tal, men resulterer i et tab af analytisk præcision.
Ligeledes betyder en stigende markedsværdi ikke automatisk en tilsvarende stigning i antallet af nye lagerpladser. Højere stålpriser, mere sofistikerede designs eller yderligere teknisk udstyr kan øge salget uden en proportionel stigning i den fysiske lagerkapacitet. Derfor skal prisudvikling, salgsvolumen og teknologiske fremskridt tages i betragtning separat, når branchen evalueres.
Hvorfor ranglister ofte er misvisende
En producent med omfattende automatisering, software og serviceaktiviteter er struktureret anderledes end en virksomhed, der primært producerer reolkomponenter. Begge kan optræde i en leverandørsammenligning, selvom deres omsætning afspejler forskellige tjenester. Produktsortimenterne fra SSI Schäfer, Mecalux og Gonvarri Material Handling illustrerer denne overlapning mellem reolsystemer, automatisering og komplementære tjenester.
SSI Schäfer giver et særligt illustrativt eksempel: For 2025 rapporterede virksomheden en omsætning på cirka 1,7 milliarder euro og en ordreindgang på 2,1 milliarder euro. Dette giver dog ikke mulighed for at beregne markedsandele på det globale marked for pallereoler, da virksomhedens tal omfatter et betydeligt bredere udvalg af tjenester.
Derudover er der forskellen mellem virksomhed, brand og juridisk uafhængig producent. Flere kendte navne kan tilhøre den samme virksomhedsgruppe. Hvis de rangeres som uafhængige konkurrenter, fremstår markedet mere fragmenteret, end det rent faktisk er økonomisk.
En solid markedsanalyse bør derfor fokusere mindre på at finde en universel vinder og mere på forskellige konkurrencedygtige modeller. Relevante eksempler omfatter bredt positionerede systemudbydere, specialiserede reolproducenter, regionalt højtydende producenter og leverandører med omfattende ekspertise inden for automatiserede lagerstrukturer.
Efterspørgslen opstår fra varestrømmen
Online detailhandel er fortsat en vigtig strukturel drivkraft. I andet kvartal af 2026 nåede det sæsonjusterede detailsalg inden for amerikansk e-handel cirka 340,2 milliarder dollars, hvilket repræsenterer 17,1 procent af det samlede detailsalg og en nominel stigning på 12,2 procent sammenlignet med samme kvartal året før. Disse tal er ikke justeret for inflation og bør derfor ikke direkte fortolkes som reel volumenvækst.
For pallereoler er forbindelsen også indirekte. Individuelle kundeordrer samles ofte fra papkasser eller beholdere. Imidlertid kan den forudgående forsyning af disse processer stadig være pallebaseret, for eksempel under varemodtagelse, til reservelager eller til genopfyldning af plukkeområder.
Derfor er det ikke kun antallet af onlineordrer, der betyder noget, men hele strukturen i varestrømmen. Et voksende produktsortiment kan kræve flere separate lagerområder. Omvendt kan en højere omsætningshastighed gøre yderligere teknologi mere økonomisk uden en tilsvarende stigning i lagerniveauer.
Forbedret lagerplanlægning kan også begrænse behovet for lagerplads. Dette fører til en vigtig begrænsning for vækstprognoser: højere salgsvolumen resulterer ikke automatisk i en proportional stigning i reolkapacitet. Den faktiske efterspørgsel afhænger af salgsvolumen, lagerdækning, produktudvalg, serviceforpligtelser og genopfyldningsorganisation.
Ledighed forhindrer ikke behovet for modernisering
Situationen på ejendomsmarkedet påvirker også efterspørgslen efter reolsystemer. For det amerikanske industrimarked blev der i løbet af 2026 forudset en klar opdeling mellem ældre eksisterende bygninger og mere moderne, funktionelt bedre egnede rum; samtidig forventedes der en stærkere udlejningsaktivitet, især fra logistikudbydere og produktionsvirksomheder.
Der er ingen modsigelse i, at lokaler kan være tomme, mens virksomheder samtidig installerer ny lagerteknologi. En ledig bygning kan være uegnet til en bestemt bruger, for eksempel på grund af dens beliggenhed, loftshøjde, gulvkvalitet eller indvendige indretning. En lav leje kompenserer ikke nødvendigvis for funktionelle ulemper.
Dette skaber to forskellige forretningsområder for reolproducenter. Det første er udstyring af nye lokationer. Det andet er økonomisk forbedring af eksisterende bygninger gennem nye layouts, øget tæthed eller tilpassede materialestrømme.
Fra en lageroperatørs perspektiv bør beslutningen mellem flytning og modernisering ikke reduceres til kun huslejen. Der skal foretages en omfattende sammenligning af alle de resulterende konsekvenser: yderligere transportruter, afbrydelser i byggeriet, medarbejderproduktivitet, bygningsteknologi og muligheden for fremtidige tilpasninger af lageret.
SSI Schäfer: Bredde som systemfordel
SSI Schäfer kombinerer en omfattende intralogistikforretning med lagerautomation og -service; for 2025 blev en stærk udvikling af logistik- og serviceaktiviteter især fremhævet.
Den økonomiske fordel ved en sådan forretningsmodel ligger potentielt i koordineringen af flere delsystemer. Når reolstruktur, transportbåndsteknologi, styresystemer og driftsorganisation planlægges sammen, kan modstridende antagelser identificeres tidligere. Denne koordineringsindsats er et værdifuldt aktiv, især for komplekse systemer.
Bredde er dog ikke automatisk den bedste løsning til enhver anvendelse. Et håndterbart manuelt lager kræver muligvis ikke en omfattende systemarkitektur. I sådanne tilfælde kan enkelhed, korte leveringsruter og enkle udvidelser være vigtigere.
For en sammenligning med SSI Schäfer bør virksomheder derfor fastlægge deres specifikke integrationsbehov. Jo mere et steds ydeevne afhænger af samspillet mellem forskellige tekniske komponenter, desto mere relevant bliver evnen til at planlægge omfattende. Jo mere standardiseret projektet er, desto mere skal et omfattende tilbud være økonomisk berettiget sammenlignet med enklere alternativer.
stow: Hylder og robotteknologi kombineres
Stow Group kombinerer mærkerne Stow og Movu Robotics og kan prale af en tilstedeværelse i mere end 60 lande, ti fabrikker og 29 salgskontorer. Gruppen repræsenterer dermed en konkurrencedygtig model, der kombinerer klassiske reolsystemer med automatiserede lagerløsninger.
Den potentielle forbindelse mellem opskaleret produktion og teknologiske fremskridt er økonomisk interessant. Et stort produktionsnetværk kan fremme levering af internationale projekter. Samtidig kan nærheden mellem reolkonstruktion og robotteknologi bidrage til at koordinere mekaniske strukturer og automatiserede bevægelsessekvenser.
Den præcise udvidelseslogik er dog afgørende for kunderne. Et system, der i øjeblikket drives manuelt, kan ikke automatiseres økonomisk senere, blot fordi den samme leverandør også sælger robotteknologi. Geometrien, bæreevnen, overførselspunkterne og det fremtidige driftskoncept skal allerede være passende.
Det centrale spørgsmål er derfor: Hvilke udviklingsmuligheder holdes rent faktisk åbne på en konstruktiv måde? Et troværdigt svar bør specificere konkrete tekniske krav. Generelle udsagn om fremtidig levedygtighed er utilstrækkelige til en langsigtet investeringsbeslutning.
Mecalux: Kombination af mekanik og software
Mecalux tilbyder konventionelle pallereoler, drive-in- og drive-through-reoler, mobile reoler, flow- og push-in-systemer samt shuttle-løsninger, automatiserede lagre og lagerstyringssoftware.
Denne kombination er attraktiv for virksomheder, der ikke ser deres lagerteknologi isoleret, men som en del af et omfattende lager- og processtyringssystem. I sidste ende afhænger den økonomiske effekt af et reolsystem også af, hvilke varer der tildeles hvilken lokation, hvordan genopfyldning udløses, og hvor pålideligt lagerbeholdningen er tilgængelig.
En integreret løsning kan reducere koordineringsproblemer. Den kan dog også øge leverandørbindingen. Jo tættere software, styresystemer og mekanik er integreret, desto vigtigere bliver dokumenterede grænseflader, dataadgang og en transparent tilgang til fremtidige udvidelser.
Når man sammenligner Mecalux' løsninger, bør sammenligningen derfor ikke kun fokusere på den synlige lagringsteknologi. Lige så relevante er de løbende softwareomkostninger, den indsats, der kræves for at implementere ændringer i nye forretningsprocesser, og evnen til at integrere eksisterende virksomhedssystemer. En teknisk elegant løsning er kun økonomisk overbevisende, hvis den også forbliver håndterbar fra et organisatorisk perspektiv på lang sigt.
Nucor: Stålekspertise møder lagerteknologi
Nucor opkøbte Hannibal i 2021 og Elite Storage Solutions i 2022; disse aktiviteter blev konsolideret under Nucor Warehouse Systems. Dette illustrerer forbindelsen mellem den upstream stålindustri og downstream lagringsteknologi.
En sådan industriel integration kan være betydelig for konkurrenceevnen. Materialeindkøb, produktionskapacitet og investeringskapacitet er blandt de faktorer, der kan bestemme leveringssikkerhed og skalerbarhed i større projekter.
Det ville dog være en forenkling at konkludere, at dette automatisk omsættes til pris- eller kvalitetslederskab. Selv en vertikalt integreret leverandør skal effektivt organisere design, produktion, logistik og montering. Desuden kan en robust materialebase ikke kompensere for utilstrækkelig lagerplanlægning.
For nordamerikanske lokationer skal de specifikke regionale kapaciteter derfor undersøges. For projekter uden for denne region skal transport, lokale tekniske krav og tilgængelig support også tages i betragtning. Størrelsen på et moderselskab er en indikator for stabilitet, men ikke en erstatning for evaluering af det specifikke projekt.
Gonvarri: Branddiversitet med en fælles struktur
Gonvarri Material Handling samler brands som Dexion, Constructor, Kasten, Kredit og Almaceno; produktsortimentet spænder fra manuelle og halvautomatiske reolsystemer til støttekonstruktioner til automatiserede lagre.
Den økonomiske styrke ved denne model ligger potentielt i at kombinere regional kundenærhed med fælles tekniske og industrielle ressourcer. For virksomheder med flere lokationer kan det være fordelagtigt at imødekomme lignende behov gennem en gruppe, samtidig med at de lokale kontakter opretholdes.
En sådan struktur er dog kun reelt nyttig, hvis samarbejdet fungerer problemfrit i den daglige drift. Ensartede produktnavne, sammenlignelig teknisk dokumentation og klare ansvarsområder er vigtigere end en fælles brandidentitet.
En international sammenligning bør derfor undersøge omfanget af standardisering. Er reservedele tilgængelige på tværs af landegrænser? Kan udvidelser planlægges efter de samme tekniske principper? Er der ensartede test- og vedligeholdelseskoncepter? En koncerns økonomiske værdi afspejles mindre i antallet af dens mærker end i reduktionen af operationel ineffektivitet.
AR-reoler: Produktion og sporbarhed
AR Racking er en del af Arania Group og udvikler, producerer og installerer industrielle lagersystemer, lige fra konventionelle reoler til automatiserede løsninger. Derudover blev virksomhedens drivhusgasbalance for 2025 verificeret af DNV i april 2026 i henhold til ISO 14064-1.
Ved økonomisk evaluering skal disse to niveauer betragtes separat. Industriel erfaring kan danne grundlag for reproducerbare fremstillingsprocesser. En verificeret emissionsbalance forbedrer derimod primært sporbarheden af miljøvirksomhedsdata.
Dette giver ikke automatisk en konklusion om CO₂-aftrykket for et specifikt reolsystem. Faktorer som materialemængde, stålets oprindelse, transport, levetid og den specifikke beregningsmetode ville være relevante for dette.
AR Racking er derfor et eksempel på en producent, hvor kvaliteten af dokumentationen udover den tekniske løsning også bør tages i betragtning i sammenligningen. Især for større industrivirksomheder kan det være økonomisk relevant at indhente pålidelige data til interne investeringsgodkendelser, kundekrav og bæredygtighedsvurderinger.
LTW Intralogistikløsninger

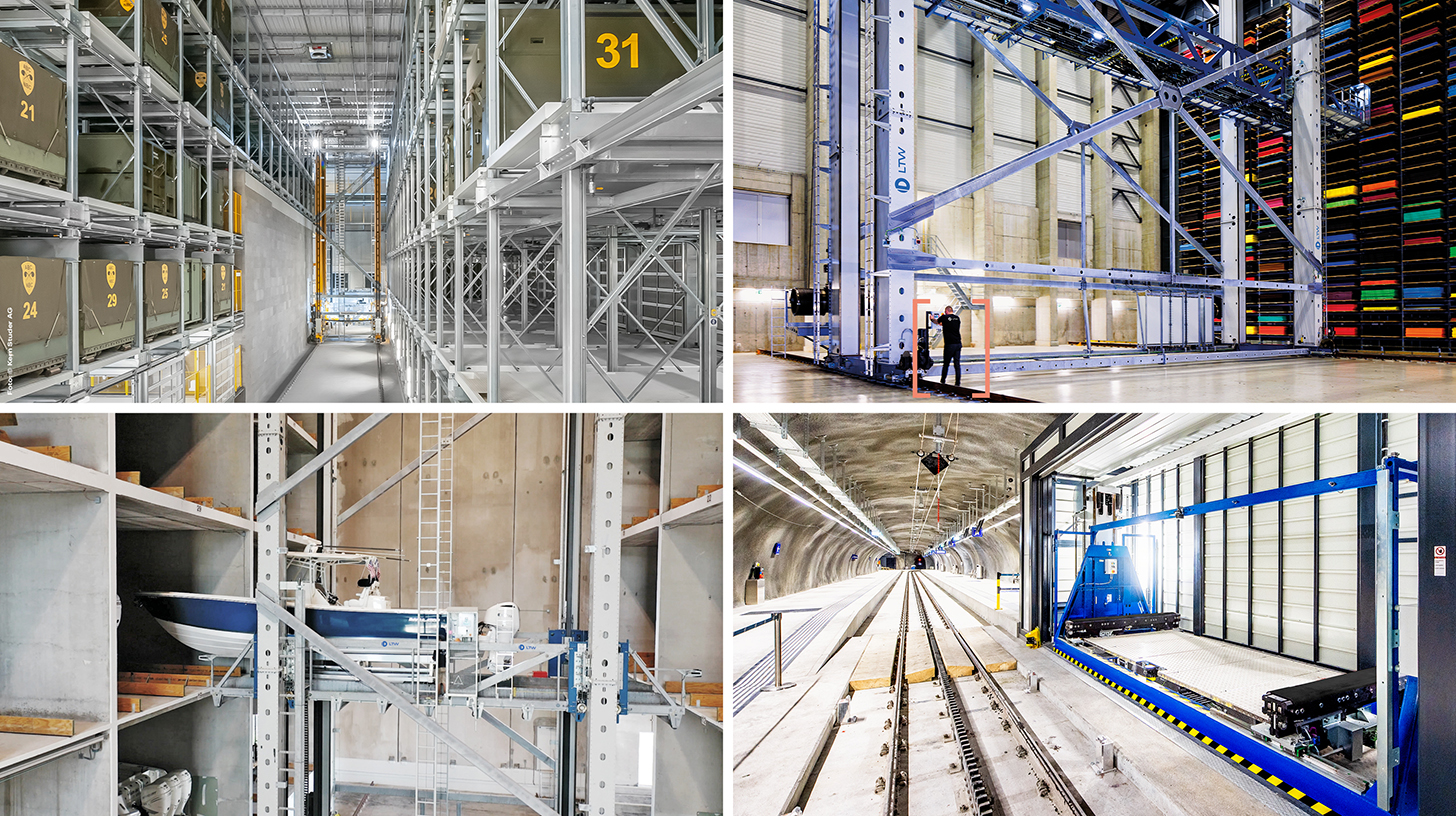
LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Markedsanalyse af førende reolproducenter
NEDCON: Præcision til krævende strukturer
NEDCON er en del af voestalpines lagerteknologiforretning og tilbyder blandt andet manuelle pallereoler, drive-in-reoler og automatiserede palle- og shuttlesystemer.
Denne profil fokuserer på den optimale designintegration mellem stålkonstruktionen og lagerprocessen. I et automatiseret system er reolerne ikke blot en passiv lagerløsning. De udgør en del af den rumlige og mekaniske ramme, inden for hvilken resten af teknologien skal fungere pålideligt.
Den økonomiske værdi af præcis planlægning bliver ofte først tydelig under drift. Hvis mekaniske strukturer, bevægelsesområder og overførselspunkter ikke stemmer overens, kan der opstå yderligere justeringer eller ydelsesbegrænsninger.
Når man overvejer en leverandør som NEDCON, bør prisen pr. lagerplads ikke være den eneste faktor, man skal overveje. Lige så vigtige er kvaliteten af det tekniske design, dokumentationen af belastningsforudsætninger og samarbejdet med andre systempartnere. Især ved komplekse lagerstrukturer kan et højere planlægningsniveau fra starten være mere økonomisk end senere justeringer.
Frazier: Konstruktionsstål som specialisering
Ifølge egne udsagn fokuserer Frazier på reolløsninger fremstillet af varmvalsede stålprofiler og har ti produktionssteder i Nordamerika, herunder Canada og Mexico.
Denne profil er særligt interessant, hvor operatører lægger stor vægt på robust konstruktion og regional produktionsnærhed. Et tættere produktionsnetværk kan tilbyde en praktisk fordel for store eller tidskritiske projekter, forudsat at det rent faktisk resulterer i kortere og mere pålidelige leveringsruter.
Designet bør dog ikke forveksles med en generel vurdering af kvalitet. En tungere konstruktion er ikke nødvendigvis mere økonomisk. Yderligere materialeforbrug skal begrundes i den faktiske fordel.
Derfor er belastningsprofil, driftsbelastning, reparationskoncept og livscyklusomkostninger afgørende for sammenligningen. Sondringen mellem strukturel robusthed og sikker håndtering i lejet er særligt vigtig. Intet design gør systematisk overbelastning eller gentagen stødskade til en acceptabel driftstilstand.
Steel King: Evaluering af forskellige designs
Steel King tilbyder blandt andet pallereoler til bærende konstruktioner fremstillet af varmvalsede stålprofiler, samt drive-in, flow-through, push-in og automationsrelaterede reolløsninger.
Det interessante sammenligningspunkt ligger her i valget af bygningstype til en specifik operation. Et distributionslager med mange daglige bevægelser har andre krav end et stille reservelager. Samtidig kan den samme bygning indeholde områder med meget forskellige stressniveauer.
Dette giver et økonomisk argument for differentieret snarere end ensartet planlægning. Ikke alle områder kræver det samme tekniske design. En målrettet kombination kan være mere fornuftig end en konsekvent tung eller konsekvent særlig billig konstruktion.
Derfor bør det, når man har med Steel King og lignende specialister at gøre, undersøges, om det foreslåede design afspejler den faktiske driftsprofil. En god producentsammenligning spørger ikke kun om den maksimalt tilgængelige lasteevne, men også hvor forståeligt den valgte løsning er afledt af de specifikke krav.
Ridg-U-Rak: Adgang eller komprimering
Ridg-U-Rak tilbyder blandt andet selektive pallereoler, drive-in-reoler, flowreoler, push-in-reoler, smalgangs- og dobbeltdybdeløsninger samt supplerende planlægnings- og installationstjenester.
Denne bredde fremhæver en fundamental målkonflikt: Øget lagertæthed er ofte forbundet med ændrede adgangsforhold. Om dette er økonomisk rentabelt afhænger primært af, hvor mange paller der er tilgængelige pr. vare, og i hvilken rækkefølge de kræves.
Et lager med mange forskellige varer og små lagerniveauer kræver en anden struktur end en lokation med få varer og store mængder af hver vare. Den samme konsolideringsmetode kan forårsage yderligere bevægelse i det første tilfælde og fungere perfekt i det andet.
For sammenligning af producenter betyder det, at produktvariation alene ikke garanterer fordele. Den afgørende faktor er, om en passende kombination kan opnås ud fra de tilgængelige systemer. En højtydende leverandør bør også kunne forklare, hvorfor en teknisk mulig komprimering ikke er tilrådelig under visse forhold.
Den korrekte prisskala mangler ofte
Prisen pr. palleplads er en letforståelig måleenhed. Den er dog utilstrækkelig som eneste beslutningsgrundlag, da den hverken afspejler den faktiske udnyttelsesgrad eller den indsats, der er involveret i opbevaring og genindsamling.
Et billigt lager kan generere konstant høje opfølgningsomkostninger, hvis varerne kun kan nås med yderligere bevægelser. Omvendt kan et dyrere lager være økonomisk, hvis det sparer plads, forenkler processer eller undgår behovet for bygningsudvidelse.
En mere fornuftig tilgang er at overveje de samlede omkostninger over en ensartet brugsperiode. Dette inkluderer den indledende investering, montering, tekniske justeringer, inspektioner, reparationer, energi, personaleomkostninger og efterfølgende ændringer. Restværdien eller potentialet for genbrug efter den planlagte anvendelse bør også tages i betragtning.
Sammenligningen bliver særligt meningsfuld, når omkostningerne er relateret til den faktiske lagerkapacitet. Et lagerrum, der er blevet brugt lidt gennem årene, har en anden økonomisk værdi end et ofte brugt rum, der er afgørende for leveringsevnen.
Tæthed er ikke lig med produktivitet
Selektiv reolopstilling giver direkte adgang til individuelle paller, mens drive-in og andre systemer med høj densitet reducerer gangarealerne og kan rumme flere paller efter hinanden. Dette resulterer i en konflikt mellem forretningsmålsætninger, pladsudnyttelse og adgangsfleksibilitet.
Det højeste beregnede antal lagersteder er derfor ikke automatisk det bedste lagerlayout. Hvis lagerbeholdningen skal fordeles på tværs af mange varer, partier eller holdbarhedsgrupper, kan der opstå ubrugte restpladser i dybe kanaler. Et anlæg, der virker tæt pakket, kan derfor i praksis tilbyde mindre kapacitet, end planen antyder.
Materialestrømmen begrænser også den økonomisk brugbare tæthed. Færre kørebaner kan føre til længere afstande, større gensidig obstruktion eller yderligere omfordeling. Den opnåede plads skal vejes op mod disse konsekvenser.
En overbevisende plan vurderer derfor ikke blot, hvor mange paller der passer ind i en hal. Den undersøger, hvor mange paller der kan opbevares og flyttes under realistiske forhold uden at bringe den nødvendige leveringsevne i fare.
Automatisering er ikke et mål i sig selv
Den stigende betydning af automatiseret materialehåndtering er tydelig i robotdata: I den indsamlede stikprøve blev der i 2024 solgt cirka 102.900 servicerobotter til transport- og logistikopgaver, en stigning på 14 procent; omkring 81.800 enheder var mobile robotter til intralogistik. De underliggende data er baseret på en stikprøve af virksomheder og blev ikke ekstrapoleret til hele branchen.
For pallereoler betyder dette et stigende behov for koordinerede mekaniske og digitale løsninger. Dette betyder dog ikke, at alle lagre skal være fuldt automatiserede.
Automatisering kan være særligt økonomisk, når processerne er tilstrækkeligt stabile, og teknologien udnyttes effektivt over en længere periode. Enklere systemer kan dog tilbyde større økonomisk fleksibilitet, når behovene svinger betydeligt, eller lokationsperspektivet er kort.
Den centrale beregning er derfor ikke, hvor mange medarbejdere der teoretisk set kan erstattes. Det, der skal undersøges, er, hvad de samlede omkostninger er for et givet præstationsniveau, og hvor robust denne beregning forbliver i lyset af udsving i efterspørgslen, tekniske funktionsfejl og ændringer i produktsortimentet.
Små skridt kan være mere værdifulde
Der er et bredt spektrum mellem et fuldt manuelt lager og et højt automatiseret system. Dette omfatter for eksempel halvautomatiserede shuttle-løsninger og forskellige former for højdensitetslager.
Økonomisk set kan sådanne mellemfaser være attraktive, fordi de spreder investeringerne over tid. En virksomhed behøver ikke at finansiere alle tænkelige fremtidige behov med det samme. Den kan først forbedre de områder, hvor en håndgribelig fordel er tydelig.
Men selv en faseopdelt udvidelse kræver et overordnet koncept. Hvis der træffes tidlige beslutninger uden at tage højde for senere ændringer, kan den angiveligt fleksible løsning blive dyr. Eksisterende strukturer skal derefter udskiftes, eller overgange skal tilpasses på en omkostningsfuld måde.
Værdien af modulær planlægning ligger derfor ikke i et generelt løfte om ubegrænset udvidelsesmulighed. Den ligger i specifikt forberedte muligheder: passende pladsreserver, forståelige lastforudsætninger, kompatible overdragelser og en klar forståelse af, hvilke ændringer der er mulige senere, og hvilke der ikke er.
Sikkerhed beskytter rentabiliteten
For design og drift af reolsystemer er DIN EN 15512, DIN EN 15620 og DIN EN 15635 blandt de relevante standarder; de dækker statisk design, tolerancer, anvendelse og vedligeholdelse. Regelmæssige ekspertinspektioner er afgørende for sikker reoldrift.
De økonomiske konsekvenser rækker ud over den umiddelbare forebyggelse af ulykker. Skader kan blokere lagerområder, bringe varer i fare og forstyrre driften. Et omkostningseffektivt design mister hurtigt sin prisfordel, hvis reparationer er logistisk komplekse, eller hvis passende reservedele ikke er tilgængelige.
Derfor bør sikkerhedshensyn tages i betragtning i investeringsbeslutningen fra starten. Evalueringen bør ikke kun omfatte data om bæreevne, men også beskyttelseskonceptet, dokumentationen, tilgængeligheden af inspektioner og den praktiske udførelse af reparationer.
Det organisatoriske aspekt er lige så vigtigt. Et reolsystem forbliver kun økonomisk rentabelt, hvis dets driftsmæssige begrænsninger er forstået. Lastspecifikationer, klare ansvarsområder og sporbare ændringsprocesser er derfor ikke bureaukratiske tilføjelser, men snarere integrerede dele af professionel aktivstyring.
Køleskabe forværrer problemet
For at vurdere energieffektiviteten af kølelagre anvendes indikatorer, der relaterer elforbruget til det kølede volumen; for pålidelige sammenligninger grupperes faciliteterne efter størrelse og temperaturinterval.
For reolplanlægning betyder det, at plads ikke kan vurderes udelukkende baseret på husleje eller byggeomkostninger. Det er også nødvendigt at undersøge layoutets indflydelse på driften af den temperaturstyrede bygning.
Højere tæthed kan være økonomisk fordelagtig, hvis det reducerer det nødvendige bygningsvolumen til den samme mængde varer. Dette betyder dog ikke automatisk et specifikt niveau af energibesparelser. Varehåndtering, døråbninger, temperaturkrav og driftsprocedurer kan alle have betydelig indflydelse på resultatet.
Det relevante spørgsmål er derfor, om en anden lagerstruktur ville gøre hele anlægget mere effektivt. Det er ikke tilstrækkeligt blot at tage højde for antallet af lagerpladser, især i forbindelse med køleopbevaring, fordi investerings-, energi- og procesomkostninger er særligt tæt forbundet.
Bæredygtighed kræver passende referencepunkter
Bæredygtighed bliver først relevant for beslutningstagning, når dataene er sammenlignelige. En virksomhedsspecifik emissionsbalance, en produktspecifik miljøvurdering og en erklæring om et lagers driftsenergi beskriver forskellige ting.
AR Rackings verificerede virksomhedsbalance fungerer for eksempel som bevis for virksomhedens emissionsrapportering, ikke automatisk som en miljøvurdering af hvert enkelt leveret system. Denne sondring er vigtig for at forhindre, at et pålideligt dokument bruges til at retfærdiggøre påstande, det ikke dækker.
For at kunne foretage en økonomisk forsvarlig sammenligning bør operatører derfor basere deres beregninger på den samme funktionelle ydeevne. Det, der er vigtigt, er ikke kun mængden af stål, der anvendes, men også den resulterende bæreevne, levetid og tilpasningsevne.
Genbrug kræver også nøje overvejelse. Selvom det kan spare ressourcer og kapital, kræver det en teknisk vurdering af de eksisterende komponenter og deres tilsigtede anvendelse. Det er kun fordelagtigt at anskaffe brugte komponenter til en lavere pris, hvis det resulterer i et korrekt dokumenteret og effektivt drevet system.
Lokal styrke overgår global anerkendelse
Et internationalt produktions- og distributionsnetværk kan være en fordel, som strukturerne i Stow, Gonvarri og Frazier viser. For de enkelte operatører er den vigtigste faktor dog den tilgængelige kapacitet på den specifikke lokation.
Et globalt anerkendt mærke er af ringe nytte, hvis der mangler monteringskapacitet, eller reservedele kun kan fremskaffes med en betydelig indsats. Omvendt kan en mindre fremtrædende leverandør være økonomisk attraktiv, hvis den har et godt kendskab til regionale krav og yder konsekvent pålidelig support.
Derfor bør der i internationale projekter skelnes mellem global rækkevidde og lokal eksekverbarhed. Afgørende faktorer omfatter teknisk kompetence, monteringskvalitet, reaktionsevne og tilgængeligheden af egnede komponenter.
Transportomkostninger og leveringstider skal også tages i betragtning. En lav pris ab fabrik kan opvejes af logistiske faktorer. Det relevante sammenligningspunkt er det operationelle, dokumenterede og kontinuerligt understøttede system, ikke den isolerede komponent på produktionsstedet.
Usikkerhed kræver pålidelige scenarier
En langsigtet investering bør ikke udelukkende baseres på en enkelt efterspørgselsprognose. Et reolsystem kan være teknisk fremragende og stadig skuffe økonomisk, hvis lagerniveauer, produktstrukturer eller driftstider afviger væsentligt fra de oprindelige antagelser.
Det er derfor tilrådeligt at overveje flere scenarier. I det konservative scenarie lever mængder og kapacitetsudnyttelse ikke op til forventningerne. I det moderate scenarie udvikler stedet sig stort set som planlagt. I det ekspansive scenarie stiger lagerbeholdningen eller gennemløbsmængden hurtigere end forventet.
Det vigtige er ikke at producere tilsyneladende præcise fremtidige tal. Det afgørende er at identificere investeringens sårbare punkter. Hvilke omkostninger er der tilbage, hvis kapacitetsudnyttelsen falder? Hvor vil flaskehalse først opstå under væksten? Hvilke tilpasninger er mulige med en rimelig indsats?
Et robust system er ikke nødvendigvis den billigste løsning i alle scenarier. Det bør dog ikke generere uacceptable opfølgningsomkostninger eller vanskeligt håndterbare driftsrisici i noget plausibelt scenarie.
Konkurrencen skifter til levetid
Integrationen af reoler, automatisering, software og tjenester viser, at leverandører ikke længere kan positionere sig udelukkende gennem fremstillede stålkonstruktioner. For operatører gør dette kvaliteten af supporten gennem hele levetiden stadig vigtigere.
Økonomisk set skifter fokus fra at købe et produkt til at administrere en produktiv infrastruktur. Planlægning, drift, vedligeholdelse og forandring bør ikke behandles som separate problemstillinger.
Dette skaber også en mere krævende rolle for producenten. De skal ikke blot kunne levere, men også yde verificerbar support til efterfølgende brug. Dette omfatter robust teknisk dokumentation, transparente antagelser og en realistisk forståelse af systemets begrænsninger.
Begrundelsen for 2026 er derfor denne: Den største økonomiske fordel tilbydes ikke nødvendigvis af den leverandør med den laveste stålpris, det bredeste prospekt eller den højeste koncernomsætning. Den mest overbevisende producent er den, hvis løsning passer til den faktiske varestrøm, fungerer under realistiske forhold og forbliver økonomisk tilpasningsdygtig selv efter flere år.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter
Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her: