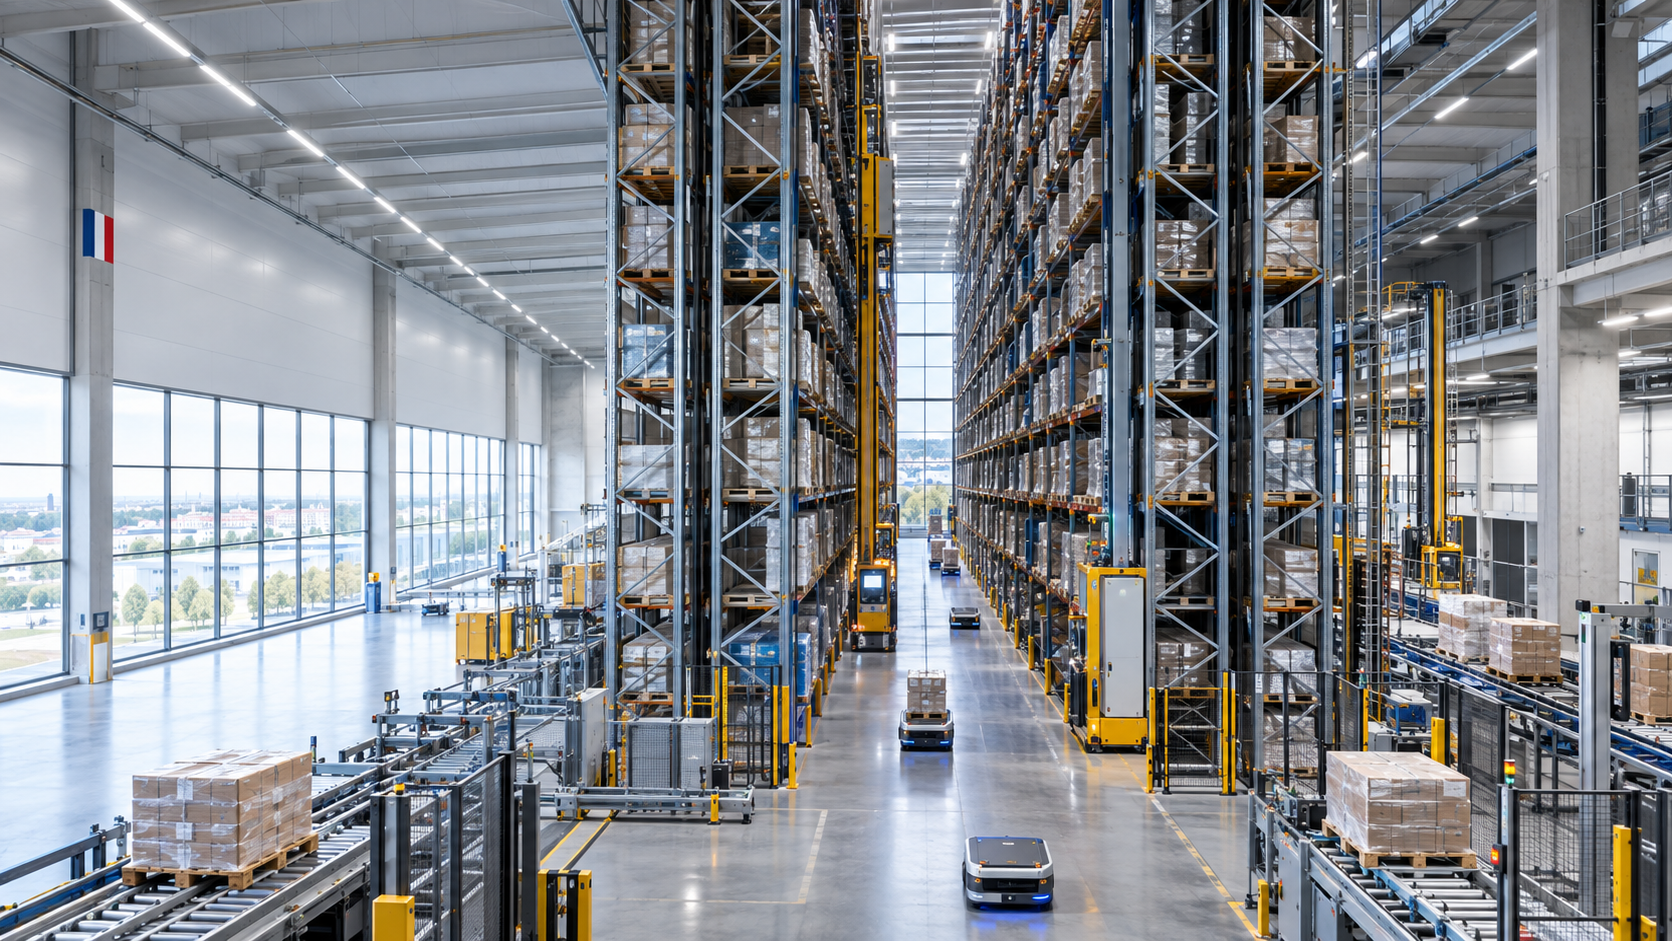
Analýza trhu: Vzestup automatizovaných výškových skladů ve Francii – Kreativní obrázek k tématu s využitím umělé inteligence: Xpert.Digital
Automatizace v logistickém sektoru: Francouzské výškové sklady rostou stále výše
Strukturální změna v logistice: Francouzské výškové sklady v centru pozornosti
Energetická účinnost a technologie: Nový trend na francouzském trhu s výškovými sklady
Trh s výškovými sklady ve Francii se v posledních letech výrazně změnil a čelí vzrušující transformaci. S rostoucími cenami pozemků a rostoucími požadavky na efektivitu a automatizaci již tradiční myšlení zaměřené výhradně na dostupný prostor nestačí. Místo toho nabývají na významu technologické inovace a inteligentní využívání stávajících zdrojů. V této souvislosti se trh s výškovými sklady stále více zaměřuje na hodnotu a technologie, což má trvalý dopad nejen na způsob využívání skladových prostor, ale také na celou logistickou krajinu země. Výzvou je lepší využití stávajících prostor, integrace automatizovaných systémů a současné splnění rostoucích standardů kvality. Tento článek zkoumá současné trendy, příležitosti a výzvy na francouzském trhu s výškovými sklady a ukazuje, jak se toto odvětví může těmto dynamickým změnám přizpůsobit.
Francouzský trh s výškovými sklady roste vertikálně
Prostor se stává vzácným, pracovní síla drahou, dodavatelské řetězce nervóznější: Každý, kdo ve Francii bude i nadále myslet pouze v metrech čtverečních, zaostane.
Trh zachycený mezi stagnací a strukturálními změnami
Francouzský trh s výškovými sklady se nachází v rozporuplné fázi. Na jedné straně poptávka po velkých logistických nemovitostech ve srovnání s mimořádně silnými lety během pandemie a bezprostředně po ní značně poklesla. Společnosti činí opatrnější rozhodnutí, financování se stalo náročnějším a politická a ekonomická nejistota zatěžuje investice. Na druhé straně roste strukturální tlak na lepší využití skladových prostor, automatizaci toků zboží a technologickou modernizaci stávajících lokalit. Zatímco tyto protichůdné síly krátkodobě zpomalují objem transakcí, ve střednědobém a dlouhodobém horizontu posilují právě ta řešení, která umožňují vyšší hustotu skladování a produktivitu.
U výškových skladů proto není rozhodujícím faktorem pouze počet metrů čtverečních nově pronajatých nebo postavených logistických prostor. Důležitější je podíl investic směřujících do automatizovaných, energeticky úsporných a prostorově úsporných systémů. Stagnující nebo jen pomalu rostoucí trh s nemovitostmi může současně generovat dynamický trh se stohovacími jeřáby, dopravníkovou technikou, kyvadlovými systémy, softwarem pro správu skladů a modernizačními službami. Francie se tak vyvíjí z trhu skladů zaměřeného na objem na trh zaměřený spíše na hodnotu a technologie.
Ekonomická logika je jasná: když se pozemky, povolení, stavební náklady a personál stanou dražšími nebo obtížněji dostupnými, hodnota každého dalšího využitelného metru krychlového se zvyšuje. Výškové sklady transformují výšku budovy na skladovací kapacitu. Ve své automatizované podobě nahrazují dlouhé přepravní vzdálenosti přesnými pohyby strojů, snižují prostor potřebný na paletu a stabilizují výkon i při kolísavé dostupnosti personálu. Trh tedy neroste navzdory ekonomickému poklesu, ale částečně právě kvůli potřebě produktivněji využívat vzácnější zdroje.
Co patří na trh s výškovými sklady
Spolehlivá analýza trhu musí jasně definovat pojem „výškový sklad“. V praxi se spektrum pohybuje od vysokých, ručně nebo poloautomaticky ovládaných paletových regálů až po plně automatizované, samonosné sila s regálovými jeřáby. Patří sem také skladování kontejnerů, kyvadlové systémy, automatizované sklady malých dílů, dopravníkové systémy, paletizátory, automaticky naváděná vozidla (AGV) a softwarové vrstvy WMS, WCS a WES. Ne všechny automatizované skladovací systémy jsou výškové sklady a ne každý výškový sklad je plně automatizovaný.
Pro hospodářský rozvoj má zvláštní význam subtrh automatizovaných skladovacích a vyhledávacích systémů (AS/RS). Studie trhu odhadují, že francouzský trh AS/RS do roku 2025 dosáhne přibližně 190 až 320 milionů USD v závislosti na použité definici. Toto značné rozpětí není pouze chybou měření, ale spíše výsledkem odlišných definic. Některé průzkumy zohledňují pouze samotnou skladovací technologii, zatímco jiné zahrnují software, řídicí systémy, integraci, služby a související robotiku. Prognózy do roku 2030 a 2035 uvádějí převážně roční růst kolem 7 až 9 procent. Široce definované trhy pro inteligentní skladování nebo automatizaci logistiky jsou uváděny jako výrazně větší a dosahují miliard dolarů v závislosti na metodice.
To vede k důležitému bodu: Jeden údaj o trhu nemůže plně popsat francouzský trh s výškovými sklady. Shoda mezi různými průzkumy ohledně celkového trendu je výstižnější. Téměř všechny dostupné tržní ukazatele předpovídají, že technologie automatizovaných skladů poroste rychleji než celková francouzská ekonomika a pravděpodobně i rychleji než stávající zásoby logistických prostor. Očekává se, že tržby na nově postavený metr čtvereční se zvýší, protože moderní zařízení zahrnují více technologií, softwaru, protipožární ochrany, energetické infrastruktury a integrace dat.
Široká logistická základna Francie
Francie se pyšní rozsáhlou a geograficky rozmanitou nabídkou skladů. Na konci roku 2024 se v pevninské Francii nacházelo přibližně 3 900 skladů a logistických platforem, každá s minimální plochou 10 000 metrů čtverečních. Dohromady tvořily zhruba 93 milionů metrů čtverečních skladovací plochy, což je o 2,3 procenta více než v předchozím roce. Nabídka je soustředěna zejména v Hauts-de-France, Île-de-France a podél hlavních dopravních tras spojujících sever a jih. Páteř trhu tvoří osy Lille–Paříž a Paříž–Lyon–Marseille, stejně jako spojení s Belgií, Německem, Španělskem, Itálií a námořními přístavy.
Tento rozsah vytváří významný modernizační potenciál. Velká část stávajících zařízení byla navržena podle logiky, která upřednostňovala nízké náklady na pozemky, ruční vychystávání objednávek a dostatek prostoru pro cirkulaci. Dnes vyšší nároky na služby, menší velikosti objednávek, kratší dodací lhůty a přísnější požadavky na udržitelnost mění ekonomická měřítka. Zatímco mnoho starších skladů je stále použitelných pro jednoduché blokové skladování nebo regionální distribuci, ztrácejí na atraktivitě ve srovnání s budovami, které lze automatizovat.
Zároveň se nadále staví velká logistická zařízení. Je pozoruhodné, že obzvláště velké nové budovy se na nárůstu podlahové plochy podílejí neúměrně. Z velkých skladů nově zaznamenaných v roce 2024 tvořily značnou část budovy s podlahovou plochou alespoň 40 000 metrů čtverečních. To má pro trh s výškovými sklady dva důsledky. Velké platformy nabízejí dostatečnou propustnost, aby ospravedlnily vysoké investice do automatizace. Současně roste politický odpor k dalšímu zakrývání pozemků, což zvyšuje význam vícepodlažních budov, zahušťování a konceptů vertikálního skladování.
Slabá poptávka po prostorách, rostoucí tlak na kvalitu
Francouzský trh s logistickými nemovitostmi ztratil v roce 2025 a na začátku roku 2026 dynamiku. Celostátní míra neobsazenosti se v roce 2025 zvýšila na něco málo přes 6 procent. V prvním čtvrtletí roku 2026 bylo zobchodováno pouze přibližně 351 000 metrů čtverečních logistických prostor, což je o více než 60 procent méně než ve stejném čtvrtletí předchozího roku a také o více než 60 procent méně než průměr předchozích pěti let. Tato čísla zpočátku naznačují, že rozsáhlý cyklus nové výstavby je nepravděpodobný.
Pokles výškových skladů však vyžaduje detailnější posouzení. Standardizované stávající budovy a starší sklady jsou pod větším tlakem než moderní, vysoce výkonná zařízení v prvotřídních lokalitách. Uživatelé se již nestěhují výhradně do větších budov, ale místo toho vyměňují neefektivní prostory za efektivnější. Tento tzv. „útěk za kvalitou“ znamená, že celková obsazená plocha roste jen pomalu, zatímco investice do kvality již využívaných prostor se mohou zvýšit. Klíčovými faktory pro umístění se stávají automatizační možnosti, dostatečné napájení, odolné podlahy, vyšší výška budov, protipožární ochrana, datová konektivita a možnosti rozšíření.
Slabý trh zároveň zvyšuje vyjednávací sílu nájemců mimo nejkonkurenceschopnější lokality. To může usnadnit investice do automatizace, pokud jsou pronajímatelé ochotni provést strukturální úpravy, prodloužit období bez nájemného nebo přispět na technické vybavení. Naopak krátké doby nájmu ztěžují financování trvale instalovaných systémů vysokých regálů. V praxi se proto stávají stále důležitějšími dlouhodobé nájmy, projekty zaměřené na specifické uživatele a struktury typu sale and leaseback. Ekonomická hodnota automatizovaného skladu nespočívá jen v samotné budově, ale v úzce propojené kombinaci nemovitostí, technologií a provozních procesů.
Online maloobchod zůstává tahounem objemu
Francouzský online maloobchod dosáhl v roce 2025 tržeb ve výši 196,4 miliardy eur, což představuje 7% nárůst prodeje produktů a služeb. Počet online transakcí vzrostl na přibližně 3,2 miliardy, zatímco průměrná hodnota objednávky klesla. Tento posun je obzvláště důležitý pro skladovou logistiku: více objednávek s nižší průměrnou hodnotou objednávky zvyšuje provozní tlak více než čistě cenově řízený růst tržeb. Každá další objednávka generuje další procesy pro kontrolu, vychystávání, balení, třídění a expedici.
Francouzské online maloobchodní tržby se v roce 2025 zvýšily přibližně o 4 procenta a dosáhly více než 76 miliard eur. Online prodeje tvořily zhruba 12 procent celkových maloobchodních tržeb. To naznačuje pokračující růstový potenciál a elektronické obchodování již není izolovaným specializovaným kanálem. Maloobchodníci provozují kamenné obchody, tržiště, služby typu „klikni a vyzvedni“, doručování domů a správu vrácení zboží v rámci integrovaných sítí. Tyto omnikanálové struktury zvyšují pohyb zásob a vyžadují přesnou kontrolu zásob v reálném čase.
Pro tradiční paletové výškové sklady však elektronický obchod není automatickou zárukou růstu. Mnoho online objednávek se skládá z jednotlivých položek a jsou zpracovávány pomocí kontejnerových nebo kyvadlových systémů. Paletový sklad však zůstává centrálním, protože zajišťuje doplňování zásob pro vychystávání objednávek, vyrovnává sezónní špičky a konsoliduje dovážené zboží. Obzvláště atraktivní jsou hybridní systémy: Palety jsou ve výškových skladech skladovány kompaktně, automaticky se vybírají a předávají do kontejnerů, kartonů nebo jednotkových nakládek. K růstu tak dochází méně v izolovaných regálových uličkách a více v síťových, integrovaných systémech.
Průmysl a potravinářství jako stabilnější pilíře
Francouzský trh nelze omezit pouze na obchod a balíkovou logistiku. Země má širokou průmyslovou základnu v oblasti zpracování potravin, leteckého průmyslu, automobilového průmyslu, chemického, farmaceutického, kosmetického průmyslu, výroby stavebních materiálů a spotřebního zboží. Výškové sklady umístěné v blízkosti výrobních zařízení plní jinou funkci než centra elektronického obchodování. Tlumí toky materiálu, propojují výrobní fáze, zajišťují sledovatelnost šarží a umožňují plánovanou přepravu hotových výrobků.
Odvětví se standardizovanými nosiči nákladu, vysokou mírou obratu a spolehlivým základním objemem jsou obzvláště vhodná pro sklady s vysokými regály. Papír, obaly, nápoje, mléčné výrobky, mražené potraviny, stavební materiály a průmyslové komponenty často splňují tato kritéria. Francouzským příkladem je automatizovaný paletový sklad v Saint-Quentinu o výšce 37 metrů s přibližně 25 000 paletovými místy na ploše pouhých 6 000 metrů čtverečních. Další projekt v Port-Saint-Louis kombinuje dva automatizované skladovací prostory s celkem přibližně 17 000 paletovými místy. Taková zařízení ukazují, že sklady s vysokými regály nejsou jen nemovitostí, ale jsou přímo integrovány do výrobních a distribučních strategií.
Logistika chlazených a mražených potravin nabízí také vynikající příležitosti. Každý krychlový metr chlazeného prostoru je drahý a špatné využití prostoru trvale zvyšuje spotřebu energie. Automatizované výškové sklady snižují objem chlazeného zboží na paletu, omezují otevírání dveří a umožňují tmavé provozní prostory s nízkým počtem zaměstnanců. Potřebné investice jsou sice vysoké, ale úspory energie a personálu se dosahují v průběhu mnoha let. Vzhledem k síle francouzského zemědělského a potravinářského sektoru je tento segment důležitým, byť projektově orientovaným, hnacím motorem růstu.
Práce se stává argumentem pro automatizaci
Francouzská skladová logistika čelí dvojímu problému s personálním obsazením. Na jedné straně je obtížné obsadit jednoduchou, fyzicky náročnou práci na směny. Na druhé straně je nedostatek kvalifikovaných pracovníků v oblasti mechatroniky, robotiky, analýzy dat, IT bezpečnosti a údržby. Automatizace proto neodstraňuje potřebu personálu, ale spíše mění jeho složení. Méně zaměstnanců ručně přemisťuje palety, zatímco kvalifikovanější personál monitoruje systémy, řeší poruchy a optimalizuje softwarové procesy.
Pro investiční výpočty není rozhodujícím faktorem pouze hodinová mzda. Do výpočtu je nutné zahrnout i náklady na nábor, fluktuaci zaměstnanců, školení, nemocenskou dovolenou, dočasné pracovní příspěvky a vady kvality. Automatizovaný výškový sklad může fungovat nepřetržitě s předvídatelným výkonem. Snižuje také riziko nehod v úzkých uličkách a zbavuje zaměstnance těžkých nebo opakujících se pohybů. Tyto výhody nelze plně projevit v pouhých úsporách mezd, ale významně ovlivňují kvalitu služeb a bezpečnost provozu.
Nevýhodou je nová závislost na specializovaných znalostech. Pokud chybí řídicí technici, odborné znalosti v oblasti náhradních dílů nebo softwaru, může i drobná závada zablokovat velkou část toku materiálu. Operátoři proto potřebují redundance, preventivní údržbu, vzdálený servis, koncepty náhradních dílů a robustní nouzové postupy. Nedostatek kvalifikovaných pracovníků tak urychluje automatizaci a zároveň omezuje rychlost její implementace. Dodavatelé, kteří mohou poskytovat technologie, software, školení a dlouhodobý servis z jednoho zdroje, získávají strategickou výhodu.
Pozemková politika zvyšuje hodnotu výšek
Francie si klade za cíl dosáhnout nulového čistého zakrývání půdy do roku 2050. Jako prozatímní cíl má být do roku 2030 snížena spotřeba přírodní, zemědělské a lesní půdy na polovinu ve srovnání s předchozím desetiletím. Konkrétní implementace zůstává politicky sporná a liší se regionálně, ale směr je jasný: nové rozsáhlé logistické developerské projekty na zelené louce musí být silněji odůvodněny.
U výškových skladů tato politika zásadně zlepšuje relativní ekonomickou efektivitu. Automatizovaný paletový sklad o výšce 30 až 40 metrů může na malém prostoru poskytnout kapacitu, která by u konvenčního skladu vyžadovala několikanásobně více pozemku. To nejen šetří prostor, ale kratší vnitřní trasy také snižují potřebu osvětlení, dopravních pruhů a ruční dopravy. V zemi, kde obce stále častěji posuzují budování velkých logistických center na základě vytváření pracovních míst, dopravy a využití půdy, se kapacita na metr čtvereční stává politicky relevantním faktorem.
Výška však není automatickou výhodou, pokud jde o povolování. Vysoké budovy mění krajinu, vrhají stíny a mohou se setkat s odporem místních obyvatel. Kromě toho se zvyšují požadavky na stavební inženýrství, zatížení větrem, požární bezpečnost a nouzové únikové plány. Proto je komplexní plánování lokality zásadní. Brownfieldy, bývalé průmyslové zóny a stávající logistické parky často nabízejí lepší příležitosti než nezastavěné pozemky. Budoucí tržní příležitosti nespočívají jen ve výstavbě velkolepých nových sil, ale také v zahušťování a reorganizaci již zastavěných oblastí.
Požární ochrana určuje technickou architekturu
Francouzské předpisy pro kryté sklady s hořlavým zbožím mají významný dopad na projekty výškových regálů. V závislosti na objemu skladu, velikosti budovy, použití a druhu materiálu platí předpisy pro klasifikovaná zařízení. Mezi klíčové požadavky patří požární úseky, požárně odolné příčky, automatická detekce, odvod kouře, zásobování vodou pro požární účely, přístupnost pro hasiče a v mnoha případech automatické sprinklerové systémy.
Za určitých podmínek povolují předpisy skladovací buňky o rozloze až 12 000 metrů čtverečních s automatickým hašením požáru. Výšky přesahující 23 metrů jsou obecně možné i za předpokladu splnění dodatečných podmínek a poskytnutí specifické dokumentace protipožární ochrany. To otevírá možnosti návrhu moderních výškových skladů, ale zvyšuje to náklady na plánování a dodací lhůty. Včasná koordinace mezi provozovatelem, systémovým integrátorem, projektantem budovy, technikem požární ochrany, pojišťovnou a úřady je proto klíčovým faktorem úspěchu.
Automatizované sklady představují jedinečné výzvy. Husté regály, plastové kontejnery, lithium-iontové baterie, obalové materiály a těžko dostupná místa s nebezpečím požáru mohou toto riziko ještě zhoršit. Mezilehlé úrovně, průchody dopravníků a technické šachty musí být integrovány do konceptu protipožární ochrany. Samotné stropní sprinklery často nestačí; mohou být nutné další sprinklery v regálech. Protipožární ochrana proto není dodatečným nákladem, který se přidává později, ale spíše nedílnou součástí návrhu systému, která přímo ovlivňuje kapacitu, geometrii regálů a nákladovou efektivitu.
Řešení intralogistiky LTW

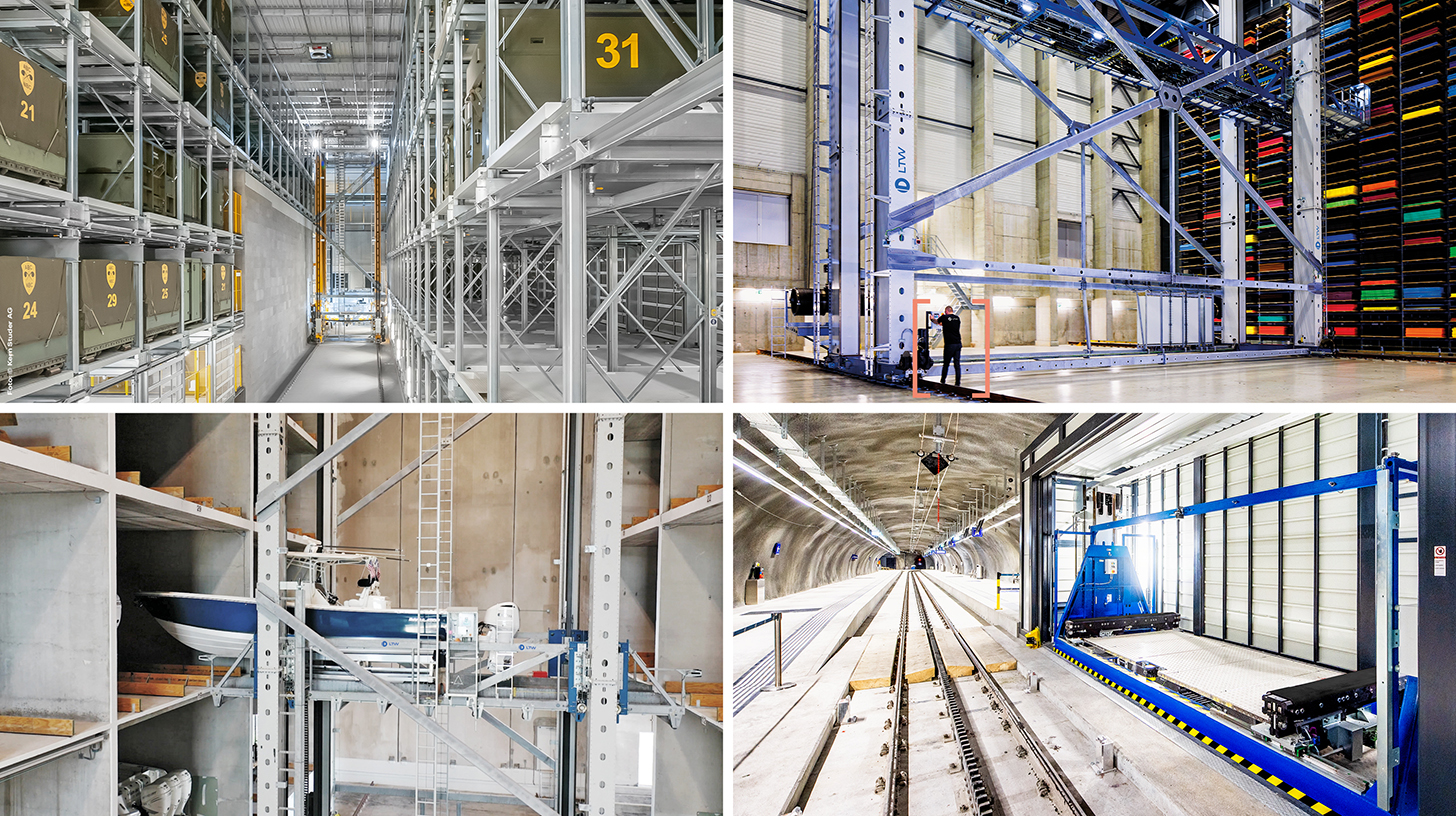
LTW Intralogistics – Inženýři toku - Obrázek: LTW Intralogistics GmbH
Společnost LTW svým zákazníkům nenabízí jednotlivé komponenty, ale integrovaná kompletní řešení. Poradenství, plánování, mechanické a elektrotechnické komponenty, řídicí a automatizační technika, stejně jako software a servis – vše je propojeno a přesně koordinováno.
Obzvláště výhodná je vlastní výroba klíčových komponentů. To umožňuje optimální kontrolu kvality, dodavatelských řetězců a rozhraní.
LTW je synonymem pro spolehlivost, transparentnost a partnerskou spolupráci. Loajalita a poctivost jsou pevně zakotveny ve filozofii společnosti – podání ruky zde stále něco znamená.
Souvisí s tím:
Inovativní přístupy k automatizaci ve výškových skladech
Energie se stává faktorem nákladů a lokality
Automatizované výškové sklady vyžadují elektřinu pro skladovací a vychystávací stroje, dopravníkovou techniku, robotiku, řídicí systémy, servery, klimatizaci a v případě potřeby i chladicí zařízení. Francie pro to obecně nabízí příznivé podmínky. Průměrná cena elektřiny pro podniky v roce 2025 bez DPH činila přibližně 148,80 EUR za megawatthodinu, což je zhruba o 16 procent méně než průměr Evropské unie. To představuje výrazný pokles oproti roku 2024. Ceny energií však zůstávají volatilní a vysoce automatizovaná zařízení jsou náchylnější k přerušení dodávek.
Energetické účinnosti se nedosahuje pouze úspornými motory. Moderní skladovací a vykládací stroje dokáží rekuperovat energii během spouštění a brzdění. Inteligentní řídicí systémy sdružují jízdy, zabraňují volnoběhu a přesouvají nepodstatné pohyby na vhodnější dobu. V chladírenských skladech vysoká hustota skladování snižuje objem chladicího prostoru potřebného na jednotku. Fotovoltaika, bateriové skladování a koordinované řízení zátěže mohou nabídnout další výhody, za předpokladu, že střešní konstrukce, připojení k síti a profily zátěže jsou kompatibilní.
Francouzské požadavky na obnovitelné zdroje energie a zelené střechy se postupně zpřísňují. U nově postavených, rozšířených nebo rozsáhle rekonstruovaných skladů se požadovaný podíl střešní plochy zvýší ze 40 procent v červenci 2026 na 50 procent v červenci 2027. Těmto požadavkům stále častěji podléhají i velké venkovní parkovací plochy, v některých případech instalací fotovoltaických střech. Pro developery to znamená vyšší počáteční investice, ale pro dlouhodobé provozovatele to také představuje příležitost vyrobit si část své elektrické potřeby na místě. U výškových sil je plocha střechy v porovnání s kapacitou malá, proto v energetickém konceptu nabývají na významu fasády, přilehlé haly a parkovací plochy.
Technologie se posouvá od pevných k modulárním
Klasický výškový sklad s pevným skladovacím a vychystávacím strojem zůstává ekonomicky atraktivní pro vysoké a stabilní objemy palet. Nabízí velké skladovací výšky, jasně definované přepravní trasy a vysokou dostupnost. Zároveň roste poptávka po modulárních kyvadlových systémech, autonomních mobilních robotech a škálovatelných kontejnerových řešeních. Tyto systémy lze často postupně rozšiřovat a flexibilněji reagovat na změny v sortimentu.
Tento vývoj je obzvláště důležitý pro Francii, protože mnoho společností uvolňuje investice po etapách kvůli slabé ekonomice. Plně automatizovaný rozsáhlý projekt váže kapitál, vyžaduje přesné prognózy objemu a dlouhou fázi plánování a implementace. Modulární systémy snižují vstupní bariéru. Ne vždy však dosahují stejné výšky, hustoty nebo výkonu jako účelový výškový sklad. Rozhodnutí tedy není o konkurenci mezi starými a novými technologiemi, ale spíše otázkou profilu zatížení.
Vzhledem k konstantní propustnosti palet, malému počtu typů nosičů nákladu a omezenému prostoru je automatizovaný výškový sklad silným kandidátem. Pro velký počet položek, nejistý růst a velmi kolísavé vzorce objednávek však mohou být lepší kyvadlová a robotická řešení. Provozovatelé se stále častěji rozhodují pro hybridní systémy. Husté jádro palet zajišťuje flexibilní vychystávací zóny, zatímco software synchronizuje přesuny. Francouzský trh proto pravděpodobně nebude dominovat jediný typ systému, ale spíše integrované architektury s vyměnitelnými moduly.
Software se stává skutečným úzkým hrdlem
S rostoucí automatizací se tvorba hodnoty přesouvá od oceli a mechaniky k softwaru a datům. Systém řízení skladu řídí zásoby a objednávky, systém řízení toku materiálu koordinuje dopravníkovou technologii a stohovací jeřáby a úroveň realizace skladu v reálném čase prioritizuje úkoly. Kromě toho existují rozhraní pro ERP, řízení dopravy, výrobu, tržiště a zákaznické systémy.
Ekonomické přínosy závisí na tom, jak dobře tyto úrovně interagují. Mechanicky výkonný systém nemusí dosáhnout svého jmenovitého výkonu, pokud jsou kmenová data vadná, rozhraní nestabilní nebo pravidla priorit neodpovídají skutečnému podnikání. Zejména v projektech typu brownfield se nová automatizační řešení často setkávají se staršími verzemi ERP, zakázkovým softwarem a historicky zavedenými procesy. Náklady na integraci a testování jsou proto často podceňovány.
Zároveň roste závislost na kybernetické bezpečnosti. Útok nebo softwarová chyba mohou zcela narušit tok zboží na vysoce automatizovaném místě. Provozovatelé musí segmentovat sítě, kontrolovat přístupová práva, zabezpečit systémy a procvičovat postupy restartu. Dlouhodobá dostupnost aktualizací softwaru se také stává investičním kritériem. Výškový sklad je stavěn s životností 20 až 30 let, zatímco digitální komponenty mají podstatně kratší životní cykly. Proto jsou pro zajištění budoucnosti nezbytná otevřená rozhraní, jasná datová suverenita a smluvně zajištěné migrační cesty.
Kapitálové požadavky jsou zpomalením, produktivita je nevýhodou
Automatizované výškové sklady jsou kapitálově náročné. Kromě pozemků a budov zahrnují náklady na regály, skladovací a vychystávací systémy, dopravníkovou technologii, bezpečnostní systémy, IT, integraci a uvedení do provozu. V závislosti na výšce, kapacitě, propustnosti, požární ochraně a požadavcích na chlazení může technologie představovat významnou část celkové investice. Rostoucí náklady na financování a ekonomická nejistota od roku 2023 ztěžují schvalování velkých projektů.
Investiční rozhodnutí by nemělo být založeno pouze na statické době návratnosti. Realistický model zohledňuje zamezení rozšiřování prostor, nižší personální náklady, sníženou chybovost, méně vad produktů, nižší náklady na energii na skladovací jednotku, lepší spolehlivost dodávek a hodnotu dodatečné kapacity. Je také nutné posoudit rizika: množství může zaostávat za prognózami, technologie může zastarat, uvedení do provozu se může zpozdit a selhání systémů může vést k významným následným nákladům.
Projekty jsou obzvláště atraktivní, pokud je společnost dlouhodobě vázána na danou lokalitu a dokáže přesně předpovídat tok zboží. Výrobní závody, centrální distribuční centra a sítě s řízenou teplotou splňují tyto podmínky častěji než krátkodobá smluvní logistika. Poskytovatelé logistických služeb třetích stran čelí další otázce, zda smluvní doba jejich zákazníka pokrývá celou dobu trvání investice. Flexibilní modely vlastnictví, pronájmu a provozu mohou tuto mezeru překlenout. Trh se proto vyvíjí, a to i finančně, od čistě nákupu zařízení k modelům orientovaným na služby a založeným na partnerství.
Regiony se vyvíjejí odlišně
Île-de-France zůstává nejdůležitějším spotřebitelským a distribučním regionem. Půda je vzácná a drahá, dopravní předpisy jsou přísné a požadavky na rychlé dodání vysoké. Vysoká hustota skladů je proto ekonomicky atraktivní. Zároveň problémy s přijímáním, omezení výšky budov a složité povolovací procesy komplikují rozsáhlé projekty vysokých regálů. Specializovaná zařízení v zavedených logistických zónách a vícepodlažní koncepty v kombinaci s automatizovanou logistikou malých dílů a obecného nákladu jsou pravděpodobnější.
Hauts-de-France těží ze své blízkosti k Belgii, Lamanšskému průlivu, Paříži a severoevropským trhům. Region se pyšní největší zásobou velkorozměrných skladovacích prostor ve Francii a silnou průmyslovou tradicí. Je vhodný jak pro celostátní distribuci, tak pro výškové sklady umístěné v blízkosti výrobních závodů. Podél osy Lille-Paříž se objevují vynikající podmínky pro projekty, které konsolidují obchodní toky Francie, Belgie, Nizozemska a Velké Británie.
Region Auvergne-Rhône-Alpes a koridor kolem Lyonu tvoří druhé významné logistické centrum. Jeho poloha mezi severní a jižní Francií, Itálií, Švýcarskem a Pyrenejským poloostrovem podporuje centralizované distribuční koncepty. Na jihu nabývají na významu Marseille-Fos a Port-Saint-Louis jako přístavy a dovozní lokality. Automatizované paletové sklady tam mohou konsolidovat toky kontejnerů a přivádět je do národních sítí. Trhy na západě a jihozápadě jsou menší, ale nabízejí příležitosti v potravinářském průmyslu, letectví, obchodu a regionálních zásobováních.
Poskytovatelé soutěží o integraci a služby
Francouzský trh přitahuje jak mezinárodní poskytovatele systémů, tak i domácí specialisty. Mezi klíčové konkurenční oblasti patří regálové systémy, stohovací jeřáby, dopravníková a třídicí technika, robotika, software pro správu skladů, generální plánování a servis zařízení. Velcí mezinárodní dodavatelé mohou dodávat komplexní projekty z jednoho zdroje a čerpat z rozsáhlých referencí. Francouzské společnosti bodují svou lokální působností, odbornými znalostmi v oboru a kratšími rozhodovacími procesy. Kromě toho existují poskytovatelé robotiky, kteří pronikají na tradiční intralogistické trhy s modulárními systémy.
Konkurence se přesouvá od jednotlivých komponent k celkovým výsledkům. Operátoři si již nekupují jen regál nebo robota, ale garantovanou úroveň výkonu, dostupnosti a škálovatelnosti. Simulace, digitální dvojčata, garantovaná propustnost a náklady na životní cyklus se proto stávají stále důležitějšími. Servisní smlouvy, vzdálená údržba a dostupnost náhradních dílů jsou stále více rozhodujícími faktory při zadávání zakázek. Dodavatelé s hustou francouzskou servisní sítí mají výhodu oproti technicky zdatným konkurentům se slabou místní působností.
Zároveň se zvyšuje riziko nadměrné závislosti na dodavateli. Proprietární kontroléry a uzavřená rozhraní mohou prodražit budoucí upgrady. Profesionální nákupčí proto věnují větší pozornost interoperabilitě, dokumentovaným rozhraním a možnosti nezávisle upgradovat jednotlivé komponenty. Trh nutně neodměňuje nejlevnějšího dodavatele, ale spíše toho, který kombinuje technický výkon s dlouhodobou udržovatelností a komerční stabilitou.
Brownfield se stává oblastí růstu
Francouzská pozemková politika, velký stávající fond budov a slabý trh s novostavbami činí z modernizace klíčový segment růstu. Ne každý stávající sklad lze přeměnit na výškový sklad. Výška stropu, nosnost podlahy, rastr sloupů, předpisy o požární bezpečnosti a požadavky na napájení kladou určitá omezení. Nicméně existuje mnoho možností: automatizované paletové vozíky mohou optimalizovat skladování v hlubokých kanálech, dopravníkové systémy mohou nahradit provoz vysokozdvižných vozíků a sousední sila mohou doplňovat stávající sklady.
Projekty brownfieldů jsou technicky náročnější než novostavby, protože probíhající provoz musí být co nejméně narušován. Implementace často probíhá ve fázích. Nejprve se vyčistí data a stávající systémy, poté se automatizují jednotlivé procesy a nakonec se systémy propojí. Tato fázovaná transformace snižuje investiční riziko, ale vyžaduje jasnou cílovou architekturu. Bez dlouhodobého plánu vzniká soubor izolovaných automatizačních sil.
Pro poskytovatele služeb se otevírá široký trh, který přesahuje rámec velkolepých nových stavebních projektů. Modernizace skladovacích a vychystávacích strojů, výměna řídicích systémů, optimalizace energetické účinnosti, migrace softwaru, adaptace protipožárních systémů a prediktivní údržba generují opakované příjmy. Vzhledem k tomu, že mechanické systémy mají výrazně delší životnost než jejich elektronické součásti, podíl servisu a modernizace na trhu pravděpodobně neúměrně poroste.
Udržitelnost se stává měřitelnou ekonomikou
Výškové sklady jsou často popisovány jako udržitelné jednoduše proto, že vyžadují méně prostoru. Toto tvrzení platí pouze tehdy, pokud se bere v úvahu celý jejich životní cyklus. Ocel, beton, technologie a výška budovy generují značné emise. Automatizovaný sklad není automaticky šetrnější ke klimatu než konvenční budova. Mezi klíčové faktory patří využití kapacity, životnost, spotřeba energie, výběr materiálu a množství ušetřené půdy.
Největší ekologická výhoda spočívá v zahušťování. Pokud výškový sklad zabrání rozšiřování s vysokou náročností na pozemky, snižuje se potřeba dalších pozemků, přístupových cest a vnitřních dopravních ploch. V teplotně řízených zařízeních může hustší konstrukce výrazně snížit spotřebu energie na paletu. K tomu se přidávají fotovoltaika, rekuperace tepla, energeticky úsporné pohony a lepší řízení špičkového zatížení. Udržitelnost se tak stává spíše otázkou měřitelných provozních údajů než jen pouhým označením budovy.
Je také třeba zvážit samotný dodavatelský řetězec. Optimálně umístěný výškový sklad může konsolidovat přepravu a centralizovat zásoby. Nadměrná centralizace však může vést k delším konečným trasám a zvýšit závislost na jednom místě. Ekonomicky a ekologicky nejvhodnějším přístupem proto není vždy největší sklad, ale spíše správná struktura sítě. Velikost a regionální rozmanitost Francie často upřednostňují kombinaci centrálních vysoce výkonných uzlů a menších regionálních uzlů.
Rizika příliš rychlého zavádění automatizace
Perspektivy růstu by neměly zastínit skutečnost, že výškové sklady s sebou nesou značná technická a strategická rizika. Nejčastější chybou je automatizace nestabilního procesu. Špatná kmenová data, nekonzistentní nosiče nákladu a nejasná pravidla pro správu zásob se automatizací neřeší, ale spíše se reprodukují vyšší rychlostí. Před investováním je nutné standardizovat procesy a zajistit kvalitu dat.
Druhým rizikem je předimenzování. Prognózy založené na výjimečných letech růstu mohou vést k elektrárnám, jejichž kapacita je později nedostatečně využita. Průběžné fixní náklady však přetrvávají. Naopak poddimenzovaná elektrárna se může stát úzkým hrdlem, pokud chybí prostory pro rozšíření nebo další trasy. Plánování scénářů, modulární rezervy a realistické profily špičkového zatížení jsou proto důležitější než optimistické průměrné prognózy.
Za třetí, plná automatizace zvyšuje koncentraci provozních rizik. Ručně provozovaný sklad může často pokračovat v provozu v omezeném rozsahu, pokud selžou jednotlivé stroje. Ve vysoce propojeném systému mohou poruchy spustit kaskády problémů. Redundantní dopravníkové systémy, oddělené požární úseky, nouzové zdroje napájení, plány restartu a manuální zálohovací procesy stojí peníze, ale jsou součástí ekonomické robustnosti. Odolnost není technickým doplňkem, ale spíše pojistnou funkcí zabudovanou do systému.
Trh do roku 2030
Očekává se, že do roku 2030 poroste francouzský trh s automatizovanými výškovými sklady rychleji než celková zásoba logistických prostor. Pravděpodobným výchozím stavem je roční nominální růst přibližně o 7 až 9 procent pro užší trh AS/RS. Širší segmenty inteligentního skladování by mohly občas zaznamenat silnější růst. Růst však bude nerovnoměrný a bude i nadále poháněn jednotlivými rozsáhlými projekty. Velký průmyslový, komerční nebo chladírenský sklad může významně ovlivnit roční trh.
V základním scénáři se francouzská ekonomika zotavuje jen pomalu. Banque de France očekává růst v roce 2026 pouze o 0,4 procenta, v roce 2027 o 0,9 procenta a v roce 2028 o 1,2 procenta. Soukromé investice zpočátku zůstanou omezeny náklady na financování a nejistotou. Zároveň nadále roste online maloobchod, objemy transakcí a požadavky na kapacitu dodavatelského řetězce. Společnosti proto investují selektivně do projektů s jasným dopadem na produktivitu, zatímco spekulativní nebo špatně zajištěné podniky se odkládají.
V pozitivním scénáři by klesající náklady na financování, stabilnější ceny energií a oživení průmyslových investic urychlily trh. Nedostatek půdy a pozemková politika by pak vedly k dalším projektům. V negativním scénáři by slabá spotřebitelská poptávka, fiskální nejistota, vysoké ceny energií a zpožděná povolení vedly k dalším zpožděním. I v tomto případě by měl trh s modernizací zůstat relativně silný, protože stávající závody nemohou být provozovány donekonečna se zastaralou technologií.
Skutečná konkurenční výhoda spočívá v metru krychlovém
Francouzský trh s výškovými skladovacími prostory nečelí rozsáhlému stavebnímu boomu, ale spíše vlně kvalitních investic. Slabá poptávka po standardních skladových prostorách a rostoucí míra neobsazenosti tomuto hodnocení nevyvrací. Naopak naznačují, že trh se stává fragmentovanějším. Starší, neefektivní budovy ztrácejí na atraktivitě, zatímco lokality vhodné pro automatizaci, energeticky úsporné systémy a koncepty skladování s vysokou hustotou získávají na hodnotě.
Klíčovým ekonomickým faktorem je produktivita prostoru. V konvenčním skladu se řídí plocha; v moderním výškovém skladu se řídí objem. Tato změna je obzvláště významná pro Francii, protože země má zároveň rozsáhlou logistickou infrastrukturu, silná spotřebitelská centra, rozmanitý průmyslový sektor a stále restriktivnější prostorové cíle. K tomu se přidávají rostoucí objemy transakcí v online maloobchodě a trh práce, který ztěžuje manuální škálování.
Vítězi se nestanou automaticky provozovateli nejvyšších budov. Úspěšnými projekty jsou ty, u kterých je umístění, struktura produktu, propustnost, software, protipožární ochrana, dodávky energie a financování dokonale sladěno. Technicky působivý systém bez robustní provozní koncepce může zničit kapitál. Přesně dimenzovaný, integrovaný a rozšiřitelný výškový sklad naopak může zajistit produktivitu po celá desetiletí.
Francouzský trh se tak posouvá z pasivní skladovací skořápky k automatizované infrastruktuře jako strategickému aktivu. Zatímco počet velkolepých rozsáhlých projektů pravděpodobně zůstane do roku 2030 omezený, hodnota integrovaných technologií, softwaru a služeb se výrazně zvýší. Rozhodujícím tržním ukazatelem do budoucna bude menší počet nově pronajatých prostor a větší počet efektivně spravovaných palet, kontejnerů a objednávek na metr krychlový, pracovní hodinu a kilowatthodinu. Francouzský logistický sektor se proto nerozrůstá pouze horizontálně; musí se stát chytřejším, hustším a stále vertikálnějším.
Poradenství - Plánování - Implementace

Konrad Wolfenstein
Rád/a bych sloužil/a jako váš osobní poradce.
Můžete mě kontaktovat na adrese wolfenstein∂xpert.digital nebo
Zavolejte mi na +49 7348 4088 965 .
Vaši experti na intralogistiku

Konzultace, plánování a implementace kompletních řešení pro výškové sklady a automatizované skladovací systémy - Obrázek: Xpert.Digital
Více informací zde: