Langgoedereberging in die VSA: 'n Onderskatte knelpunt vir die nywerheid – Amerika se industriële offensief kan misluk weens die verkeerde berging
Xpert Voorvrystelling

Available in 27 languages 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 16 Oktober 2026 / Opgedateer op: 16 Oktober 2026 – Outeur: Konrad Wolfenstein
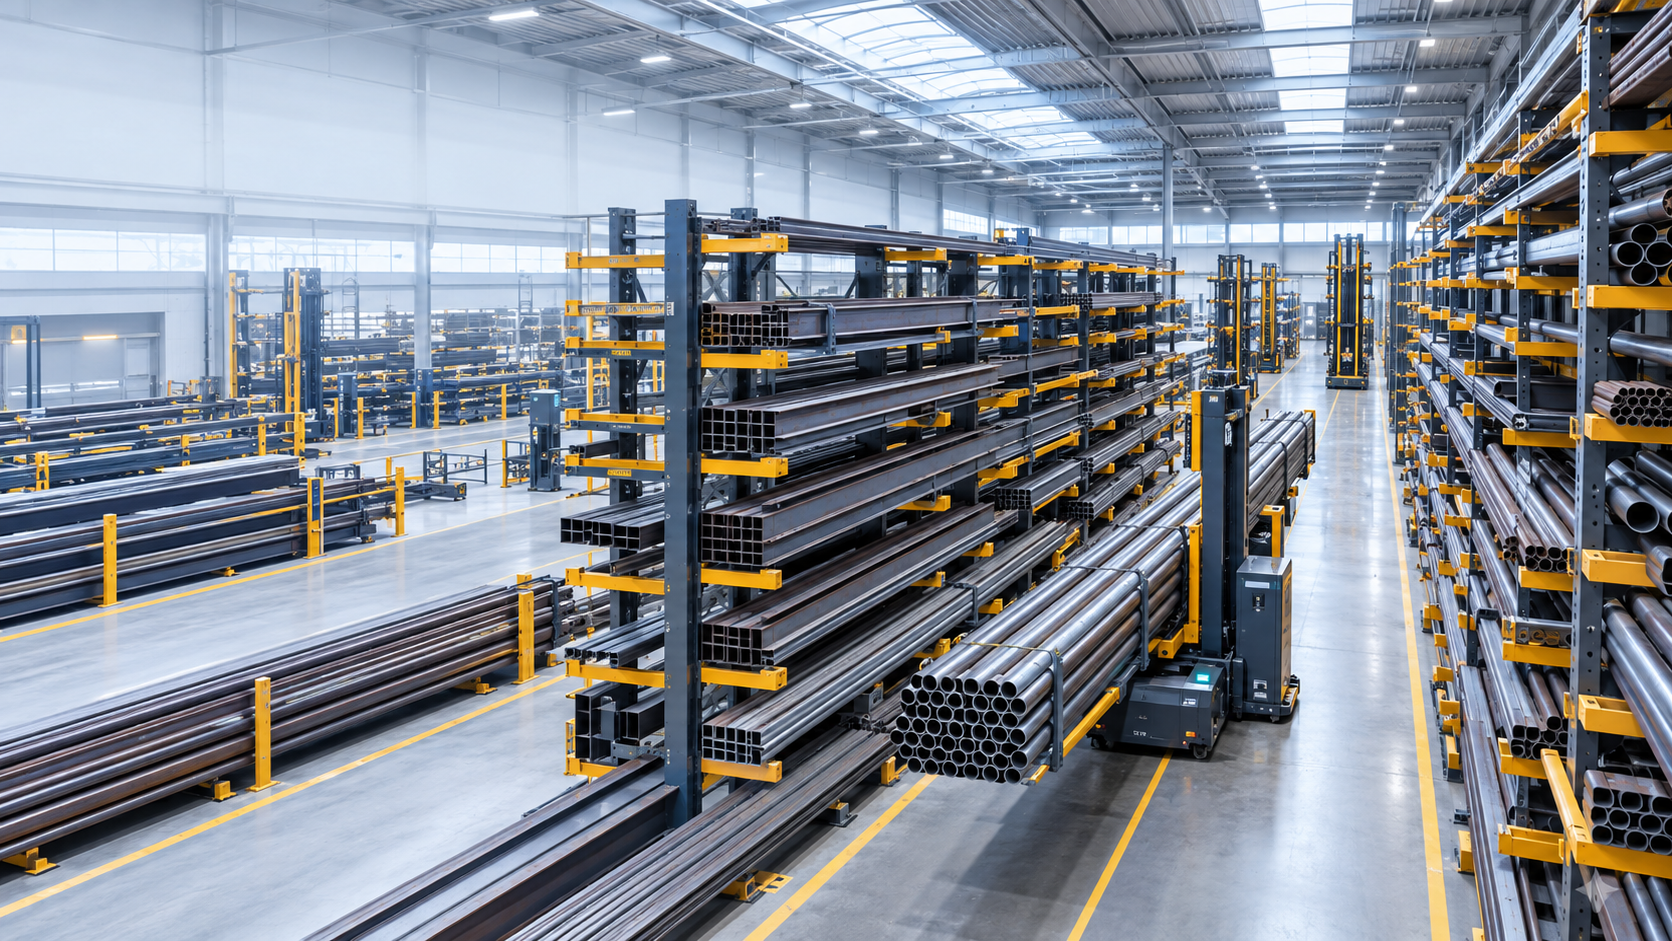
Langgoederberging in die VSA: 'n Onderskatte knelpunt vir die industrie – Amerika se industriële offensief kan misluk as gevolg van die verkeerde berging – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Strategiese voorraadprobleme: Waarom Amerika se industrie staatmaak op langgoedere-pakhuise
Die onsigbare uitdaging: Lang goedereberging en die rol daarvan in die Amerikaanse ekonomie
VSA in oorgang: Hoe lank verander goederepakhuise die industriële landskap?
Die vraag na langgoederberging in die VSA het die afgelope paar jaar aansienlik toegeneem en moet nie as 'n geïsoleerde tendens beskou word nie. Dit is eerder die gevolg van 'n diepgaande transformasie in die Amerikaanse industriële, energie- en logistieke landskap. Materiale soos staalpype, profiele, balke, stawe en aluminium-ekstrusies is noodsaaklik, nie net vir produksie in fabrieke nie, maar ook vir die konstruksie van infrastruktuur soos kragnetwerke, pypleidings en brûe. Waar hierdie ekstra lang materiale nie doeltreffend en veilig gestoor kan word nie, ontstaan hoë indirekte koste, wat weerspieël word in vertragings, onhanteerbare voorraad en verhoogde risiko's vir werkers.
Die sentrale tesis van hierdie analise is dat hoewel daar geen wydverspreide tekort aan stoorplek in die VSA is nie, daar 'n groeiende behoefte is aan geskikte stoor- en vervoertegnologie vir swaar, lang en diverse goedere. Amerikaanse pakhuise word dikwels ontwerp vir gepalletiseerde goedere of e-handelslogistiek, terwyl lang goedere spesifieke eise stel aan stoorgeometrie, laaikapasiteit en veiligheidskonsepte. Hierdie teenstrydigheid het verreikende implikasies vir die industrie en noodsaak 'n heroorweging van die beplanning en implementering van stooroplossings. Hierdie omvattende analise belig die huidige tendense, uitdagings en geleenthede in die langgoeder-bergingsmark in die VSA en demonstreer waarom hierdie sektor van kritieke belang is vir die toekomstige ontwikkeling van die Amerikaanse industrie.
Nie 'n gebrek aan ruimte nie, maar 'n gebrek aan tegnologie: Waarom Amerika se industriële oplewing misluk as gevolg van gestandaardiseerde pakhuise
Die behoefte aan langgoederberging in die VSA groei nie as 'n geïsoleerde tendens nie, maar as gevolg van 'n diepgaande verskuiwing in die Amerikaanse industriële, energie- en logistieke landskap. Staalpype, profiele, balke, stawe, relings, aluminium-ekstrusies, houtprodukte en ander ekstra lang materiale is aan die begin van talle waardekettings. Hulle word benodig vir fabrieke, datasentrums, kragnetwerke, pypleidings, brûe, pakhuise, vervoerinfrastruktuur, masjinerie, voertuie en residensiële geboue. Waar hierdie goedere nie veilig, kompak en met vinnige toegang gestoor kan word nie, ontstaan hoë indirekte koste: ruimte word geblokkeer, materiale word verskeie kere hanteer, voorraad bly onhanteerbaar, bestellings word vertraag en werknemers werk in 'n onnodig riskante omgewing.
Die sentrale ekonomiese tesis is dus die volgende: Hoewel daar geen wydverspreide tekort aan enige soort stoorplek in die VSA is nie, is daar 'n groeiende tekort aan geskikte stoor- en hanteringstegnologie vir swaar, lang en diverse goedere. Hierdie onderskeid is van kardinale belang. Die Amerikaanse mark het 'n baie groot voorraad pakhuisruimte, maar 'n beduidende gedeelte hiervan is ontwerp vir gepalletiseerde goedere, verbruikersgoedere of hoë-volume e-handelslogistiek. Lang goedere, aan die ander kant, vereis verskillende bougeometrieë, hoër punt- en arealaste, groter deure, presies gedefinieerde verkeersroetes, spesiale rakstelsels, sylaaiers, multirigting-vurkhysers, hyskrane of outomatiese materiaalhanteringstoerusting. 'n Leë standaardpakhuis is dus nie outomaties 'n bruikbare langgoederepakhuis nie.
Daar word verwag dat die vraag in die komende jare sal toeneem, veral waar industriële beleggings, energie-infrastruktuur en streekvoorsieningskettings saamvloei. Dit sluit in die suidelike en suidwestelike Verenigde State, die industriële Middeweste, die Golfkus, dele van die Atlantiese streek en uitgesoekte plekke langs die Meksikaanse grens. Terselfdertyd bly die mark siklies. Hoë rentekoerse, swak vraag na huise, wisselvallige staalpryse, handelsbeleidintervensies en uitgestelde konstruksieprojekte kan alles beleggingsbesluite demp. Daarom is die mees dwingende vooruitsig nie 'n algemene oplewing of 'n dreigende ineenstorting nie, maar eerder struktureel toenemende vraag met beduidende variasies afhangende van die materiaalgroep, streek en vlak van outomatisering.
'n Groot mark sonder sy eie statistieke
Die mark vir langgoederbergingstelsels kan nie met 'n enkele, betroubare aanwyser gekwantifiseer word nie. In amptelike statistieke verskyn beleggings tipies onder rakstelsels, industriële vragmotors, hyskrane, pakhuisoutomatisering, industriële eiendomme of algemene materiaalhanteringstegnologie. Verder word langgoederbergingstelsels in baie verskillende nywerhede gebruik. 'n Staaldienssentrum, 'n pypverskaffer, 'n houtgroothandelaar, 'n aluminiumverwerker en 'n vervaardiger van windturbine-komponente los almal soortgelyke geometriese bergingsprobleme op, maar word statisties aan verskillende nywerhede toegeken.
'n Deeglike markanalise moet dus met vraagaanwysers werk. Dit sluit in staalproduksie en -verskepings, beleggings in produksiefasiliteite, pyplyn- en kragnetwerkprojekte, infrastruktuurprogramme, datasentrumkonstruksie, aktiwiteit in nie-residensiële konstruksie, residensiële konstruksie en opknapping, die ontwikkeling van industriële eiendom, en die bereidwilligheid om in outomatisering te belê. Hierdie aanwysers toon of meer lang goedere regionaal vervaardig, ingevoer, verwerk, gestoor en versprei moet word. Dit dui egter nie outomaties aan watter bergingstelsel die ekonomies geskikste is nie.
Amerikaanse staalfabrieke het in 2025 ongeveer 91 miljoen netto ton gelewer, ongeveer vyf persent meer as die vorige jaar. Terselfdertyd het die totale staalinvoere aansienlik afgeneem, terwyl die invoer van voltooide staal selfs skerper gedaal het en slegs ongeveer 18 persent van die sigbare verbruik dek. Dit impliseer nie noodwendig 'n proporsioneel groeiende verkoopsvolume vir bergingstegnologie nie. Dit toon egter dat meer materiaal binne 'n waardeketting wat toenemend op binnelandse produksie fokus, verskuif en gestoor is. Van besondere belang is die feit dat die konstruksie- en motorbedrywe onder die belangrikste eindmarkte gebly het. Verder is pypprodukte, swaar profiele, staafmateriaal, versterkingsstaal en meganiese buise van kritieke belang vir langgoederberging.
Korttermyn maandelikse data, aan die ander kant, stuur dikwels teenstrydige seine. Amerikaanse staaldienssentrums het effense stygings, stagnasie of dalings in 2025 gerapporteer, afhangende van die maand. Sulke skommelinge is belangrik vir beleggers omdat pakhuistegnologie selde uitsluitlik vir die huidige bestelinname aangekoop word. Dit is ontwerp vir 'n lewensduur van baie jare. 'n Maatskappy wat uitsluitlik op 'n swak maand reageer, loop die risiko van onderbelegging; omgekeerd kan 'n maatskappy wat elke langtermyn-groeitendens as 'n onmiddellike oplewing interpreteer, te veel kapitaal te gou vasmaak.
Lang goedere breek die logika van palletberging
Die hantering van lang goedere is logisties uitdagend omdat lengte, gewig en vorm almal gelyktydig in ag geneem moet word. Pype kan rol, profiele kan verstrengel raak, bondels kan sak, en individuele stange kan breek as dit onbehoorlik hanteer word. Verskillende materiale en oppervlakafwerkings vereis ook aparte berging of sagte ondersteuningspunte. Met vlekvrye staal, aluminium of bedekte produkte kan skrape en kontakkorrosie die waarde van die goedere verminder. Met hout is vog, kromtrekking en kwaliteitsgrade bykomende faktore.
Die ekonomiese probleem is nie net die berging self nie. Die deurslaggewende faktor is die hele proses, van goedere-ontvangs tot gehaltebeheer, berging, bestellingspluk, verwerking, verpakking en versending. Lang vragte vereis groot draaiareas wanneer dit met konvensionele voorlaai-vurkhysers vervoer word, wat ruimte-doeltreffendheid aansienlik verminder. Sylaai-vurkhysers, multirigting-vurkhysers, smalgang-tegnologie of kraan-aangedrewe stelsels kan die vereiste verkeersareas verminder, maar dit vereis geskikte vloerbedekking, rakke, veiligheidskonsepte en prosesse.
Vrydraende rakke is die standaardoplossing in baie toepassings omdat die vrag van voor af toeganklik bly en geen voorste stutte die berging belemmer nie. Dit is geskik vir pype, balke, stawe, hout, profiele en ander lang of lywige goedere. Selfs binne hierdie stelselklas is daar egter beduidende verskille. 'n Handbediende buitepakhuis met vurkhysers volg 'n ander koste- en prestasielogika as 'n outomatiese hoëbaaipakhuis met kassette, hefmeganismes en digitale voorraadbestuur. Sleutelfaktore sluit in deurset, produkreeks, eenheidsgewigte, materiaallengtes, verlangde toegang, boukoste en die aanvaarde beleggingsrisiko.
In die praktyk is die hoogste moontlike bergingsdigtheid dus nie die enigste doelwit nie. 'n Uiters digte pakhuis kan ekonomies nadelig wees as items wat gereeld benodig word stadig is om toegang te verkry of as elke herwinning veelvuldige oordragte vereis. Omgekeerd kan 'n ruim vloerbergingsarea goedkoop lyk, maar lei tot lang soektye, skade, veiligheidsrisiko's en oormatige ruimteverbruik. Die optimale oplossing kombineer voldoende digtheid met direkte toegang en 'n materiaalvloei wat ooreenstem met die werklike bestelstruktuur.
Herindustrialisering skep blywende basiese vraag
Beleggings in Amerikaanse vervaardigingsfasiliteite het sedert die einde van 2021 in reële terme rofweg verdubbel. Teen die einde van 2025 het private konstruksiebesteding aan vervaardigingsaanlegte 'n jaarlikse totaal van ongeveer $220 miljard bereik. 'n Groot gedeelte van hierdie groei was toe te skryf aan halfgeleiers, elektronika, batterye, elektriese toerusting en ander strategies ondersteunde nywerhede. Na hierdie buitengewone toename het 'n verlangsaming oor etlike maande in 2025 plaasgevind. Nietemin het die vlak histories hoog gebly.
Die staalvraag vir nuwe fabrieksgeboue is nie die enigste relevante faktor vir die langgoederemark nie. Elke nuwe produksiefasiliteit genereer deurlopende materiaalvloei na voltooiing. Masjienvervaardigers benodig stawe, skagmateriaal en profiele. Aanlegvervaardigers verwerk pype en balke. Verskaffers hou grondstowwe in verskillende legerings, afmetings en grade in voorraad. Onderhouds- en herstelmaatskappye benodig geredelik beskikbare onderdele. Hoe meer geregionaliseerde voorsieningskettings word, hoe belangriker word plaaslike voorraadopbou.
Hervestiging en nabyvestiging verhoog nie outomaties voorraadvereistes in elke streek nie. As produksie bloot van 'n buitelandse aanleg na 'n hoogs geïntegreerde Amerikaanse fasiliteit verskuif word, kan voorraadvlakke selfs daal deur verbeterde beplanning. In werklikheid lei die herorganisasie egter dikwels aanvanklik tot bykomende veiligheidsvoorrade. Maatskappye beskerm hulself teen tariefveranderinge, vervoerontwrigtings, politieke risiko's en lang levertye. Hierdie veerkragtigheidstrategie bevoordeel streeksdienssentrums en verspreidingsentrums waar baie variasies in kleiner hoeveelhede geredelik beskikbaar is.
Die verband tussen die VSA en Mexiko is veral interessant. Industriële integrasie langs Noord-Amerikaanse voorsieningskettings versterk korridors in Texas, Arizona en aangrensende binnelandse markte. Materiaal word nie net vanaf kushawens in die binneland versprei nie, maar word ook noord-suid tussen fabrieke, verskaffers en verwerkers verskuif. Geleenthede vir langgoederberging ontstaan op plekke wat spoorwegtoegang, interstaatlike toegang, voldoende industriële ruimte en nabyheid aan metaalverwerkings- of konstruksiebedrywe kombineer.
Datasentrums verander die logika van staal en energie
Die konstruksie van datasentrums is een van die mees dinamiese sektore van die Amerikaanse konstruksiebedryf. Besteding aan datasentrums het in 2025 met meer as 30 persent gestyg, terwyl die algehele konstruksiebesteding effens gedaal het. Beleggingsvlakke het sedert die begin van 2021 vermenigvuldig. Datasentrums word dikwels in statistieke as kantoorgeboue gekategoriseer, hoewel hul materiaal-, energie- en infrastruktuurvereistes min in gemeen het met dié van tradisionele kantoorgeboue.
Die direkte vraag na lang goedere spruit voort uit staalstrukture, dakkappe, pypleidings, kabelbeskermingstelsels, verkoelingstegnologie, noodkragstelsels, substasies en netwerkverbindings. Nog meer betekenisvol is die indirekte effek. Datasentrums verhoog die vraag na elektrisiteit en veroorsaak beleggings in transmissie- en verspreidingsnetwerke, kragsentrales, bergingsfasiliteite, substasies en, in sommige gevalle, nuwe gasinfrastruktuur. Dit verhoog weer die vraag na pype, pilone, profiele, lynkomponente en meganiese onderdele.
Die oplewing is egter geografies gekonsentreerd. Noord-Virginië bly 'n beduidende kernmark, maar netwerkbottelnekke, lang verbindingstye en plaaslike weerstand verskuif projekte na ander streke. Texas, die Middeweste, dele van die Suidooste en plekke met beskikbare energie en grond word al hoe belangriker. Vir verskaffers van langgoederberging is die aantal beplande datasentrums dus nie die enigste relevante faktor nie. Wat van belang is, is of 'n groep konstruksiemaatskappye, staalverwerkers, verskaffers van elektriese toerusting, pypverskaffers en infrastruktuurdiensverskaffers in hul omgewing ontwikkel.
Die konstruksie van datasentrums kan ook hoë eise stel aan die nakoming van sperdatums en dokumentasie. Materiaal moet volgens projekvereistes gebundel word, duidelik geïdentifiseer word en in 'n gedefinieerde volgorde afgelewer word. Dit omskep 'n langgoedere-pakhuis van 'n passiewe voorraadbuffer in 'n aktiewe komponent van konstruksieterreinlogistiek. Stelsels met digitale liggingsbestuur, bondelopsporing en voorafgeplukte kassette kan groter ekonomiese voordele behaal as om bloot vloeroppervlakte te vergroot.
Energie-infrastruktuur word die sterkste dryfveer van pypleidings
Pype en buisvormige produkte is een van die belangrikste dryfvere vir gespesialiseerde lang-item berging. Die Amerikaanse mark trek voordeel uit aardgasproduksie, LNG-uitvoere, pyplynprojekte, die petrochemiese industrie, waterinfrastruktuur en die modernisering van kragstasies. In 2025 is ongeveer 6,3 miljard kubieke voet per dag se bykomende aardgaspyplynkapasiteit voltooi. Aansienlik groter kapasiteitsuitbreidings is vir 2026 en 2027 beplan, waarvan 'n aansienlike gedeelte reeds onder konstruksie was.
Sulke projekte genereer nie net vraag na groot pypleidings nie. Hulle benodig ook pype met kleiner deursnee, klepkomponente, ondersteuningsstrukture, flense, pypbeugels en talle spesiale grade. Hierdie bergingsvraag word versprei tussen vervaardigers, invoerders, dienssentrums, projekpakhuise en konstruksieterreindepots. Veral langs die Golfkus word komplekse materiaalvloei rondom LNG, raffinaderye, petrochemiese aanlegte en uitvoerterminale gegenereer.
Munisipale water- en afvalwaterinfrastruktuur is ook relevant. Verouderende pypnetwerke skep 'n behoefte aan vervangings wat minder afhanklik is van individuele nuwe konstruksiesiklusse. Federale en staatsprogramme bied aansienlike befondsing vir drinkwater- en afvalwaterstelsels. Hierdie mark is meer gefragmenteerd as die konstruksie van groot energiepyplyne, maar kan meer stabiel wees vir streekshandelaars en pakhuisoperateurs. Die vereiste produkte verskil in materiaal, deursnee, bedekking en munisipale spesifikasies, wat die aantal variante wat in voorraad gehou moet word, verhoog.
Die energie-oorgang brei die reeks toepassings uit. Windkrag, sonkragparke, batteryberging en nuwe kraglyne benodig almal staalprofiele, pilone, pype, balke en bevestigingsmiddels. Terselfdertyd lei wisselende permitte, befondsingsvoorwaardes en netwerkverbindings tot projekvertragings. Verskaffers moet dus nie op 'n enkele energietegnologie staatmaak nie. Robuuste langmateriaalkonsepte kan verskillende produkgroepe akkommodeer en bly dus bruikbaar selfs wanneer die projekmengsel verander.
Die konstruksiebedryf lewer volume, maar nie bestendige momentum nie
Nie-residensiële konstruksie is van sentrale belang vir die Amerikaanse staalmark. Industriële aanlegte, brûe, vervoerprojekte, hospitale, opvoedkundige instellings, pakhuise en kragsentrales benodig groot hoeveelhede profiele, buise en balke. Openbare infrastruktuurbeleggings stabiliseer die vraag, terwyl private projekte meer sensitief is vir finansieringskoste en ekonomiese voorspellings. Hierdie digotomie was duidelik in 2025: Openbare en strategiese projekte het relatief robuust gebly, terwyl sommige private projekte vertragings ervaar het.
Strukturele staalkonstruksie trek op die lang termyn voordeel uit herindustrialisering, datasentrums en infrastruktuur. Op kort termyn kan hoë materiaalpryse en tariewe egter bestellingsplasings demp. Staalprodusente en -verspreiders het stabiele navrae en, in sommige gevalle, gesonde bestellingsagterstande in 2025 gerapporteer, maar ook projekte wat in die beplanningsfase vasgevang was. Dit skep 'n teenstrydige effek vir pakhuisoperateurs. Verwagte projekte dui op kapasiteitsuitbreiding, maar onduidelike begindatums verhoog die risiko dat die nuwe fasiliteit aanvanklik onderbenut sal bly.
Die prentjie is meer gedemp in die behuisings- en houtmarkte. Ongeveer 70 tot 80 persent van die Noord-Amerikaanse vraag na houtprodukte is direk of indirek gekoppel aan huiskonstruksie en -opknappings. Hoë finansieringskoste en beperkte bekostigbaarheid het die mark in 2025 en 2026 geteister. Afhangende van die voorspelling, word 'n sterker herstel eers in 2027 verwag. Nietemin bly die langtermyn-behuisingstekort 'n beduidende fundamentele faktor. Houthandelaars, boumateriaalverskaffers en vervaardigers van voorafvervaardigde komponente benodig steeds lugdigte, weerbestande en maklik toeganklike bergingsoplossings vir lang goedere.
Vir verskaffers beteken dit dat staal- en pypberging dikwels aantrekliker groeigebiede op kort termyn verteenwoordig as om uitsluitlik op konstruksiehout te fokus. Hout bly egter 'n groot mark met 'n hoë vraag na vervanging en modernisering. Veral ouer, ruimte-intensiewe bergingsareas kan meer produktief gemaak word deur middel van oordekte vrydraende rakke, multi-roete-tegnologie en verbeterde voorraadbestuur, sonder dat 'n volledig outomatiese hoëbaai-pakhuis nodig is.
Dienssentrums word die belangrikste verkoopskanaal
Metaaldienssentrums is die natuurlike spilpunt vir langgoedere-bergingsbehoeftes. Hulle koop groot hoeveelhede van meulens of invoerders, hou 'n wye reeks afmetings en grade in voorraad, verwerk die materiaal en lewer kliëntspesifieke hoeveelhede. Hul besigheidsmodel is afhanklik van beskikbaarheid, spoed, produkreeksdiepte en waardetoegevoegde dienste. Hierdie kombinasie lei tot talle bergingsplekke en gereelde toegang tot kleiner subgroepe.
Die winsgewendheid van 'n dienssentrum hang sterk af van hoeveel tonne met 'n gegewe area en werksmag verwerk kan word. 'n Swak georganiseerde pakhuis bind kapitaal in moeilik-vindbare oorskietlengtes, verhoog kraan- en vurkhyserbewegings en verleng bestellingsverwerkingstye. Die digitale opname van materiaalliggings, bondels, gewigte en oorskietstukke maak voorsiening vir meer akkurate voorraadbenutting. Dit kan afskrywings en onnodige herbestellings verminder.
'n Goeie voorbeeld van hierdie nuwe ontwikkelingsrigting is 'n groot metaalsentrum naby Chicago wat sedert 2024 met 20 outonome sylaaiers in werking is. In baie nou gange vervoer hierdie voertuie vragte tot 24 voet lank en weeg meer as 7 000 pond. Die stelsel bestaan uit ongeveer 18 000 bergplekke vir ongeveer 6 000 verskillende items. Die gange is slegs ongeveer 58 duim breed. Hierdie voorbeeld demonstreer die potensiaal vir verhoogde doeltreffendheid wanneer rakke, voertuie, oordragstasies en sagteware van die begin af as 'n verenigde stelsel beplan word.
Sulke grootskaalse projekte is egter nie die norm nie. Baie Amerikaanse dienssentrums is middelgroot besighede, gebruik bestaande geboue en kan dit nie bekostig om bedrywighede te onderbreek vir 'n volledige opknapping nie. Vir hulle is modulêre oplossings ekonomies aantrekliker: gefaseerde implementering van vrydraende rakke, vervanging van konvensionele vurkhysers met multirigtingvoertuie, digitale pakhuisbestuur, gedefinieerde oordragsones en daaropvolgende gedeeltelike outomatisering. Daarom sal die grootste mark waarskynlik nie net uit skouspelagtige nuwe geboue bestaan nie, maar ook uit honderde moderniserings met beperkte belegging.
LTW Intralogistiese Oplossings

LTW Intralogistics – Ingenieurs van Vloei - Beeld: LTW Intralogistics GmbH
LTW bied sy kliënte nie individuele komponente nie, maar geïntegreerde volledige oplossings. Konsultasie, beplanning, meganiese en elektrotegniese komponente, beheer- en outomatiseringstegnologie, sowel as sagteware en diens – alles is genetwerk en presies gekoördineer.
Interne produksie van sleutelkomponente is veral voordelig. Dit maak voorsiening vir optimale beheer van gehalte, voorsieningskettings en koppelvlakke.
LTW staan vir betroubaarheid, deursigtigheid en samewerkende vennootskap. Lojaliteit en eerlikheid is stewig geanker in die maatskappy se filosofie – 'n handdruk beteken steeds hier iets.
Verwant hieraan:
Streeksverskille in die behoefte aan langgoederberging
Die Suide en Middeweste lei die liggingskompetisie
Die vraag is oneweredig regionaal versprei. Texas en die Golfkus kombineer energie, petrochemikalieë, vloeibare aardgas (LNG), hawelogistiek, konstruksie en 'n vinnig groeiende bevolking. Houston is veral relevant vir pypprodukte en energiedienste. Dallas-Fort Worth bied 'n groot logistieke mark, industriële ontwikkeling en goeie vervoerverbindings. San Antonio en ander plekke langs die noord-suid-korridors trek voordeel uit hul onderlinge verbondenheid met Mexiko.
Die Middeweste bly die industriële hart van baie metaalwaardekettings. Illinois, Indiana, Ohio, Michigan, Wisconsin en Pennsilvanië spog met staalproduksie, metaalverwerking, meganiese ingenieurswese, motorvervaardiging en digte spoor- en padnetwerke. Die behoefte om ouer pakhuistoerusting te vervang, is veral beduidend daar. Baie liggings het sterk kliënteverhoudings en ervare werknemers, maar werk in geboue waarvan die uitlegte nie ontwerp is vir outomatiese of hoëdigtheid-langgoedere-logistiek nie.
In die Suidooste word die vraag gedryf deur motoraanlegte, batteryprojekte, lugvaart, hawens en bevolkingsgroei. Georgia, Tennessee, Alabama, Noord-Carolina en Suid-Carolina word al hoe belangriker as vervaardigingsliggings. Die voordeel van hierdie streek lê in die relatief beskikbare grond en beleggingsvriendelike liggings. Die nadeel kan 'n minder digte verskaffersbasis vir hoogs gespesialiseerde instandhouding en stelselintegrasie wees, wat beteken dat dienskonsepte vroegtydig uitgeklaar moet word.
Arizona, Nevada en ander suidwestelike markte trek voordeel uit halfgeleier- en elektronika-beleggings, maar staar besondere uitdagings in die gesig rakende water, energie, hitte en lang afleweringsafstande. Aan die Weskus bly hawens en groot verbruikersmarkte belangrik, maar grondkoste, permitte en konstruksiekoste belemmer nuwe pakhuisprojekte. Daar kan veral ruimte-doeltreffende stelsels beduidende waarde skep, mits die bykomende kapitaalvereiste deur hoë grondpryse geregverdig word.
Hoë vakaturekoerse los nie die langgoedereprobleem op nie
Die Amerikaanse industriële eiendomsmark het in 2025 verhoogde leegstandsyfers getoon. Afhangende van die opname, was die nasionale koers aan die einde van die jaar ongeveer tussen 7,1 en 7,6 persent. Groot logistieke fasiliteite is erger geraak; pryse vir grootskaalse eiendomme het tien persent benader. Terselfdertyd het kleiner industriële ruimtes aansienlik skaarser gebly, met pryse van ongeveer vyf persent. Die syfers dui op 'n huurdersmark in dele van die segment, maar nie 'n ooraanbod op elke geskikte plek nie.
Die huidige marksituasie bied geleenthede vir gebruikers van lang goedere. Verhuurders is meer gewillig om te onderhandel oor opknappings, verlengde huurvrye periodes of beleggingsubsidies. Maatskappye kan nuwer geboue kies met verbeterde vloerbedekking, deure, beligting en brandbeskermingstelsels. Dravermoë, kolomrooster, plafonhoogte, buite-areas en verkeersroetes moet egter noukeurig ondersoek word. 'n Pakhuis met lae huur kan duur word as uitgebreide versterkings of onproduktiewe uitlegkompromieë benodig word.
Die neiging tot sogenaamde "vlug na kwaliteit" is veral relevant. Moderne geboue lok huurders, terwyl ouer eiendomme vakatures ervaar. Vir standaardlogistiek beteken kwaliteit gewoonlik hoë plafonne, talle laaiplekke en goeie toegang tot die snelweg. Vir lang goedere kom bykomende kriteria ter sprake: sywaartse laai en aflaai, voldoende diepte, veilige kraanspore, ruim maneuverareas en die vermoë om rakke veilig te anker. Eiendomsontwikkelaars wat hierdie vereistes in ag neem, kan hulself onderskei van verwisselbare, standaard pakhuise.
Die afname in nuwe konstruksieaktiwiteit sal waarskynlik tot hernude tekorte op mediumtermyn lei. Voltooiings het in 2025 aansienlik gedaal, en baie ontwikkelaars het spekulatiewe projekte afgeskaal. Terselfdertyd het die vraag weer in die tweede helfte van die jaar toegeneem. Indien produksie- en infrastruktuurbeleggings voortduur, kan die tans gunstige onderhandelingsposisie vir gebruikers in sekere markte vinnig verdwyn. Daarom is nie net huidige huurgeld nie, maar ook die strategiese verkryging van geskikte terreine vir langtermynprojekte van kardinale belang.
Arbeidstekorte maak outomatisering ekonomies lewensvatbaar
Die arbeidstekort bly een van die sterkste dryfvere vir pakhuisoutomatisering. In 'n groot bedryfsopname het 83 persent van produksie- en voorsieningskettingprofessionele en -bestuurders die gebrek aan geskoolde werkers as 'n uitdaging genoem. Meer as die helfte het hul beleggings in voorsieningskettingtegnologie en -innovasie verhoog. 'n Beduidende persentasie het uitgawes van meer as een miljoen Amerikaanse dollar beplan, terwyl byna een vyfde beleggings van meer as tien miljoen Amerikaanse dollar verwag het.
Die druk om te outomatiseer is veral hoog wanneer lang goedere hanteer word, want die werk is veeleisend en veiligheidskrities. Bestuurders moet lang vragte presies beweeg, afstande akkuraat skat en botsings met rakke, geboue of ander voertuie vermy. Ervare kraan- en vurkhyseroperateurs is nie geredelik beskikbaar op elke plek nie. Outomatiese voertuie kan herhaalbare bergings- en herwinningsprosesse oorneem, terwyl werknemers gehaltebeheer, uitsonderings en kliëntverwante take hanteer.
Outomatisering is egter nie 'n doel op sigself nie. Dit is veral die moeite werd met voldoende hoë en voorspelbare deurset, herhalende vragdraers, gestandaardiseerde oordragpunte en betroubare meesterdata. 'n Maatskappy met hoogs onreëlmatige vragte, wyd wisselende afmetings en talle onbeplande spoedbestellings kan meer produktief wees met buigsame handmatige tegnieke. Dikwels is 'n hibriede model die beste benadering: outomatiese vervoer tussen gedefinieerde sones, handmatige verwerking van komplekse bestellings en digitale beheer van die algehele vloei.
Sagtewarekwaliteit word die bottelnek. 'n Outomatiese voertuig kan slegs die korrekte item ophaal as die bergingsligging, afmetings, gewig, bondelnommer en vrystellingsstatus korrek aangeteken word. Verkeerde meesterdata lei nie net tot soektye nie, maar kan ook veiligheidsrisiko's skep. Beleggings in sensors, etikettering, pakhuisbestuurstelsels en koppelvlakke na die ERP-stelsel is dus net so belangrik soos die rakke en voertuie self.
Sekuriteit ontwikkel van 'n kostefaktor na 'n beleggingsargument
Amerikaanse werkplekveiligheidsregulasies vereis dat gestoorde materiaal teen gly, val, verspreiding of ineenstorting beveilig moet word. Pype, stawe, strukturele staal en ander silindriese of lang goedere moet in gepaste rakke geplaas of gestapel en geblokkeer word sodat dit nie kan omval of uitmekaar rol nie. Verkeersroetes en ontsnappingsroetes moet skoon bly, dravermoëns moet nie oorskry word nie, en bergingsareas moet gereeld geïnspekteer word.
Vir operateurs is veiligheid nie net 'n kwessie van regulatoriese nakoming nie. Botsings, vallende vragte en beskadigde rakke kan werknemers beseer, materiale vernietig en bedrywighede ontwrig. Met lang vragte is die potensiële gevaarsone groter as met 'n kompakte pallet. Daarom moet verkeersroetes, pluksones, personeelareas en oordragstasies duidelik geskei word.
'n Professionele stelsel sluit lasspesifikasies, impakbeskerming, gereelde inspeksies, gedokumenteerde herstelwerk en opgeleide personeel in. Wysigings aan rakke moet nie geïmproviseer word nie, aangesien bykomende boorwerk, herposisioneerde arms of ongetoetste komponente die dravermoë kan verander. Brandbeskerming en sprinkelafstand moet ook in ag geneem word. Veral met dig gestoorde goedere kan daaropvolgende aanpassings duur wees as brandbeskermingsbeplanning nie van die begin af geïntegreer is nie.
Veiligheid verbeter terselfdertyd doeltreffendheid. Minder skade verminder versekerings- en herstelkoste, duidelike paaie verminder ontwrigtings, en meer ergonomiese prosesse vergemaklik werwing. Maatskappye moet dus nie net die voordele bereken in terme van bespaarde vierkante meters of werksure nie. Voorkomende ongelukke, verminderde materiaalverliese en verhoogde operasionele beskikbaarheid is werklike komponente van die opbrengs op belegging.
Die opbrengs op belegging ontstaan oor die hele materiaalvloei
Die ekonomiese doeltreffendheid van 'n langgoederepakhuis kan nie slegs gemeet word aan die prys per stoorplek nie. Wat saak maak, is die verandering in totale koste per ton, bestelling of afgelewerde item. Dit sluit in ruimtekoste, personeel, energie, onderhoud, finansiering, versekering, materiaalskade, soektye, voorraadverskille en produksiestilstandtyd. 'n Duurder stelsel kan meer koste-effektief wees as dit deurset verhoog en gelyktydig verskeie verborge koste verminder.
Die grootste hefboom lê dikwels in ruimtebenutting. Deur wye vurkhysergange met smalgang- of veelwegtegnologie te vervang, kan meer materiaal op dieselfde voetspoor gestoor word. Alternatiewelik kan 'n beplande pakhuisuitbreiding vermy of uitgestel word. Hierdie effek is veral waardevol in streke met hoë grond- en konstruksiekoste. In meer bekostigbare landelike markte kan eenvoudige, robuuste buitelugberging egter meer ekonomies bly.
Die tweede hefboom is produktiwiteit. Korter reisafstande, direkte toegang en stelselgedrewe bestellings verminder die tyd per beweging. Wanneer 'n maatskappy meer bestellings met dieselfde aantal werknemers verwerk, genereer dit blywende voordele. Gemiddelde deurset moet nie die enigste faktor wees wat oorweeg word nie. Baie kliënte evalueer verskaffers op grond van hul vermoë om dringende, kort kennisgewingbestellings betroubaar te vervul. 'n Pakhuis wat spitsperiodes beter bestuur, kan inkomste verseker en hoër diensgehalte moontlik maak.
Die derde hefboom is vasgebonde kapitaal. Deursigtige voorraadvlakke verminder veiligheidsmarges, duplikaatbestellings en onverkoopbare oorblywende hoeveelhede. Veral met hoëgehalte-legerings of groot pypafmetings kan selfs 'n paar vermyde voorraaduitval aansienlike bedrae vrystel. Digitale voorraadbestuur verhoog ook die vermoë om oorblywende lengtes te verkoop of dit in nuwe bestellings in te sluit.
'n Goeie beleggingsberekening behoort verskeie scenario's in te sluit. Die basisscenario veronderstel realistiese volumes, matige loonstygings en normale kapasiteitsbenutting. 'n Stresscenario oorweeg projekvertragings, swakker verkope en hoër finansieringskoste. 'n Groeiscenario ondersoek of die stelsel addisionele volumes sonder verdere wysigings kan hanteer. Opgradering is veral belangrik: 'n Outomatiese pakhuis bereik selde sy volle potensiaal op die eerste dag van bedryf. Opleiding, data-skoonmaak en prosesstabilisering neem tyd.
Nie elke stelsel benodig volle outomatisering nie
Die gepaste stelselkeuse hang af van die besigheidsmodel. Vloerberging en eenvoudige buitebergingsareas is lae-kapitaal en buigsaam, maar verbruik baie ruimte en maak direkte toegang moeilik. Konvensionele vrydraende rakke verbeter organisasie en veiligheid, maar bly afhanklik van vurkhysers en operateurs. Multirigting-vurkhysers maak voorsiening vir nouer gange sonder dat volledige stelseloutomatisering vereis word. Hierdie kombinasie is 'n verstandige beginpunt vir baie mediumgrootte besighede.
Kraanbedrywe stelsels maak goeie gebruik van die saal se hoogte en kan swaar vragte veilig vervoer. Hulle is veral geskik wanneer materiaal reeds na saag- of verwerkingstoerusting oorgedra word. Kassetbergingstelsels skei individuele materiaaltipes en maak 'n hoë assortimentsdigtheid moontlik. Volledig outomatiese hoëbaai-pakhuise bied maksimum digtheid, naspeurbaarheid en reproduceerbare prosesse, maar vereis gestandaardiseerde vragdraers en hoë tegniese beskikbaarheid.
Buitelugberging bly belangrik. Warmgegalvaniseerde rakke, oordekte areas en robuuste voertuie kan 'n koste-effektiewe oplossing vir weerbestande produkte wees. Korrosie, dreinering, sneeu, wind, beligting en grondgehalte moet egter in ag geneem word. In suidelike state is hitte en swaar reën belangriker faktore; in die noorde is ryp, sneeu en padsout belangrike oorwegings.
Die beste oplossing is dikwels sonering. Vinnig bewegende items word naby verwerking en versending geleë, terwyl minder gereeld benodigde afmetings in digter of meer afgeleë gebiede geplaas word. Hoëgehalte- en delikate materiale word veilig binnenshuis gestoor, terwyl robuuste produkte buite gestoor word. Outomatisering fokus op herhaalbare bewegings, terwyl spesiale vragte buigsaam hanteer word. Dit laat 'n beduidende gedeelte van die voordele toe sonder om die hele operasie aan 'n enkele tegniese konsep te onderwerp.
Verskaffers moet meer as net rakke verkoop
Die Amerikaanse mark bied geleenthede vir vervaardigers van rakke, outomatiese stoorstelsels, sylaai- en multirigtingvurkhysers, hyskrane, sagteware en veiligheidstoerusting. Mededinging word egter nie uitsluitlik deur produkeienskappe bepaal nie. Kliënte verwag beplanning, permitondersteuning, montering, inbedryfstelling, opleiding, onderhoud en vinnige onderdelevoorsiening. Vir outomatiese stelsels is die vermoë om voertuie, beheermaatreëls en ondernemingsagteware te integreer ook van kardinale belang.
Vir Europese verskaffers kan die groeiende vraag aantreklik wees, maar marktoegang is uitdagend. Amerikaanse standaarde, plaaslike boukodes, seismiese vereistes, brandveiligheid, aanspreeklikheidskwessies en vakbond- of streeksinstallasieregulasies moet alles in ag geneem word. 'n Tegnies uitstekende stelsel verloor geloofwaardigheid as dienspersoneel en onderdele eers na lang wagtye beskikbaar is.
Plaaslike vennootskappe is dus dikwels meer sinvol as 'n suiwer uitvoergerigte benadering. Stelselintegrators, rakvervaardigers, handelaars in materiaalhanteringstoerusting en konstruksiemaatskappye het kliëntetoegang en streekservaring. Die buitelandse verskaffer kan gespesialiseerde tegnologie, sagteware of ingenieurswese bydra. Op die lang termyn kan plaaslike montering of vervaardiging afleweringstye verkort en handelsbeleidrisiko's verminder.
Gestandaardiseerde, maar modulêr aanpasbare oplossings is veral belowend. Amerikaanse kliënte verkies dikwels duidelike prestasie- en prysopsies bo langdurige pasgemaakte ontwerpe. Terselfdertyd wissel laste, lengtes en prosesse soveel dat 'n heeltemal rigiede produk onvoldoende is. Suksesvolle verskaffers kombineer herhalende modules met robuuste projekbeplanning en deursigtige aannames rakende dravermoë, prestasie en uitbreidbaarheid.
Tariewe moedig beide belegging in pakhuise aan en belemmer dit
Amerikaanse handelsbeleid werk in beide rigtings. Hoër tariewe op staal en aluminium versterk binnelandse produsente en verander voorsieningskettings. Verhoogde plaaslike produksie en groter veiligheidsvoorrade kan die behoefte aan bergingskapasiteit verhoog. Terselfdertyd styg die koste van rakke, pakhuise, voertuie en ander kapitaalgoedere, wat self 'n hoë persentasie metaal bevat. Konstruksieprojekte kan ook uitgestel word as begrotings deur duurder materiale onder druk geplaas word.
Hierdie teenstrydige effek verklaar waarom toenemende navrae nie altyd onmiddellik in bestellings vertaal nie. Maatskappye sien 'n langtermynbehoefte, maar wag vir duideliker pryse, finansieringsterme en projektydlyne. Verskaffers moet dus met gefaseerde benaderings werk. 'n Eerste fase kan sekuriteit en organisasie verbeter, 'n tweede kan ruimtebenutting verhoog, en 'n derde kan outomatisering instel. Dit verminder die risiko van 'n enkele, grootskaalse besluit.
Wisselkoerse en voorsieningskettingrisiko's is ook relevant. Ingevoerde tegnologie kan duurder word teen ongunstige wisselkoerse, terwyl plaaslik vervaardigde komponente minder tegniese spesialisasie kan bied. 'n Goeie verkrygingstrategie skei dus kritieke kerntegnologie van verwisselbare komponente. Beheerstelsels, sensors of gespesialiseerde voertuie kan internasionaal verkry word, terwyl staalkonstruksie, montering en standaardonderdele plaaslik vervaardig word.
Politieke onsekerheid sal nie verdwyn nie. Beleggings moet dus ekonomies lewensvatbaar bly, selfs al word individuele befondsingsprogramme verander of sekere projekte vertraag. Stelsels wat verskeie materiaaltipes en kliëntsegmente kan bedien, is meer veerkragtig as hoogs gespesialiseerde aanlegte waarvan die benutting van 'n enkele mark afhang.
Die mark groei selektief eerder as plofbaar
Tot 2030 is daar baie aanduidings van toenemende strukturele vraag na langgoederberging, maar nie 'n voortdurende oplewing nie. In die basisscenario sal datasentrums, kragnetwerke, energie-infrastruktuur, munisipale hernuwing en geselekteerde produksiebeleggings die belangrikste dryfvere bly. Die vraag na moderne bergingstegnologie groei vinniger as die fisiese volume van alle langgoedere omdat arbeidstekorte, sekuriteitsvereistes en ruimtekoste verdere modernisering veroorsaak.
In die groeiscenario sal herindustrialisering, behuisingskonstruksie en netwerkmodernisering vanaf 2027 versnel. Op daardie stadium sal hoër materiaalvolumes saamval met voorheen verminderde nuwe konstruksieaktiwiteit in industriële eiendom. Geskikte terreine en gekwalifiseerde personeel sal skaarser word, wat outomatiese en hoogs kompakte stelsels aantrekliker maak. Veral in Texas, die Suidooste en die industriële Middeweste kan verskeie golwe van vraag gelyktydig voorkom.
In die risikoscenario bly rentekoerse hoog, private bouprojekte word steeds uitgestel, en die vraag na behuising herstel stadig. Energiepryse en handelsbeleid kan beleggings verder belas. In hierdie geval sal groot, volledig outomatiese nuwe geboue minder algemeen word, terwyl koste-effektiewe moderniserings, gebruikte tegnologie en modulêre uitbreidings in belangrikheid sal toeneem. Die vraag sal nie verdwyn nie, maar sal verskuif van kapasiteitsuitbreiding na produktiwiteits- en veiligheidsprojekte.
Vir beleggers en verskaffers is die kwaliteit van die teikenkliëntkeuse dus belangriker as 'n algemene markvoorspelling. Aantreklike kliënte het hoë voorraadwaardes, baie produkvariasies, gereelde hantering van lang goedere, duur persele of 'n akute tekort aan personeel. Minder aantreklik is maatskappye met baie lae omsetsyfers, goedkoop buiteruimte en hoogs wisselende individuele projekte. Die beste markgeleentheid lê waar verskeie ekonomiese probleme gelyktydig opgelos word.
Pakhuisruimte word omskep in industriële infrastruktuur
Die Amerikaanse behoefte aan langgoederberging is werklik, maar dit manifesteer minder as 'n skouspelagtige nuwe bedryf en meer as 'n moderniseringsgolf binne bestaande sektore. Staaldienssentrums, pyphandelaars, metaalvervaardigers, hout- en boumateriaalhandelaars, en industriële verskaffers moet hul berging aanpas by 'n wêreld waar vinnige beskikbaarheid, geskoolde arbeidstekorte, verhoogde sekuriteitsvereistes en digitale deursigtigheid toenemend belangrik word.
Die sterkste vraag sal na verwagting nie uitsluitlik voortspruit uit verhoogde materiaalvolume nie. Dit spruit voort uit die behoefte om dieselfde of 'n matig groeiende hoeveelheid in 'n kleiner voetspoor te hanteer, met minder handmatige bewegings en met hoër afleweringsbetroubaarheid. Dit verskuif die ekonomiese waarde van individuele rak-eenhede na geïntegreerde oplossings wat geboue, pakhuistegnologie, voertuie, sagteware en prosesse insluit.
Vir operateurs is die strategiese uitdaging om te verhoed dat hulle te vroeg in die duurste tegnologie belê, maar ook om te verhoed dat hulle te lank aan ruimte-intensiewe en riskante prosesse vasklou. Modulariteit, skaalbaarheid en betroubare data is belangriker as maksimum outomatisering op papier. Vir verskaffers lê die sleutel in plaaslike diensvermoë, bedryfspesifieke ingenieurswese en 'n beleggingsanalise wat die hele materiaalvloei vasvang.
Langgoederepakhuise word dus 'n onopvallende maar kritieke deel van die Amerikaanse nywerheidsbeleid. Fabrieke, datasentrums, pypleidings en kragnetwerke kan slegs gebou en bedryf word so vinnig as wat hul materiaalvoorsieningskettings funksioneer. Diegene wat pakhuise bloot as stoorplek beskou, onderskat hul invloed. Diegene wat hulle as produktiewe infrastruktuur beplan, kan ruimte, kapitaal en arbeid meer effektief benut – en daarin lê die ware markpotensiaal van die VSA.
Konsultasie - Beplanning - Implementering

Konrad Wolfenstein
Ek sal graag as u persoonlike adviseur dien.
Jy kan my kontak by wolfenstein∂xpert.digital of
Skakel my net by +49 7348 4088 965 .
Jou intralogistiese kundiges

Konsultasie, beplanning en implementering van volledige oplossings vir hoëbaai-pakhuise en outomatiese stoorstelsels - Beeld: Xpert.Digital
Meer inligting hier: