
Next2Sun in der Insolvenz: Eine Warnung für die deutsche Energiewende
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 5. Oktober 2026 / Update vom: 5. Oktober 2026 – Verfasser: Konrad Wolfenstein
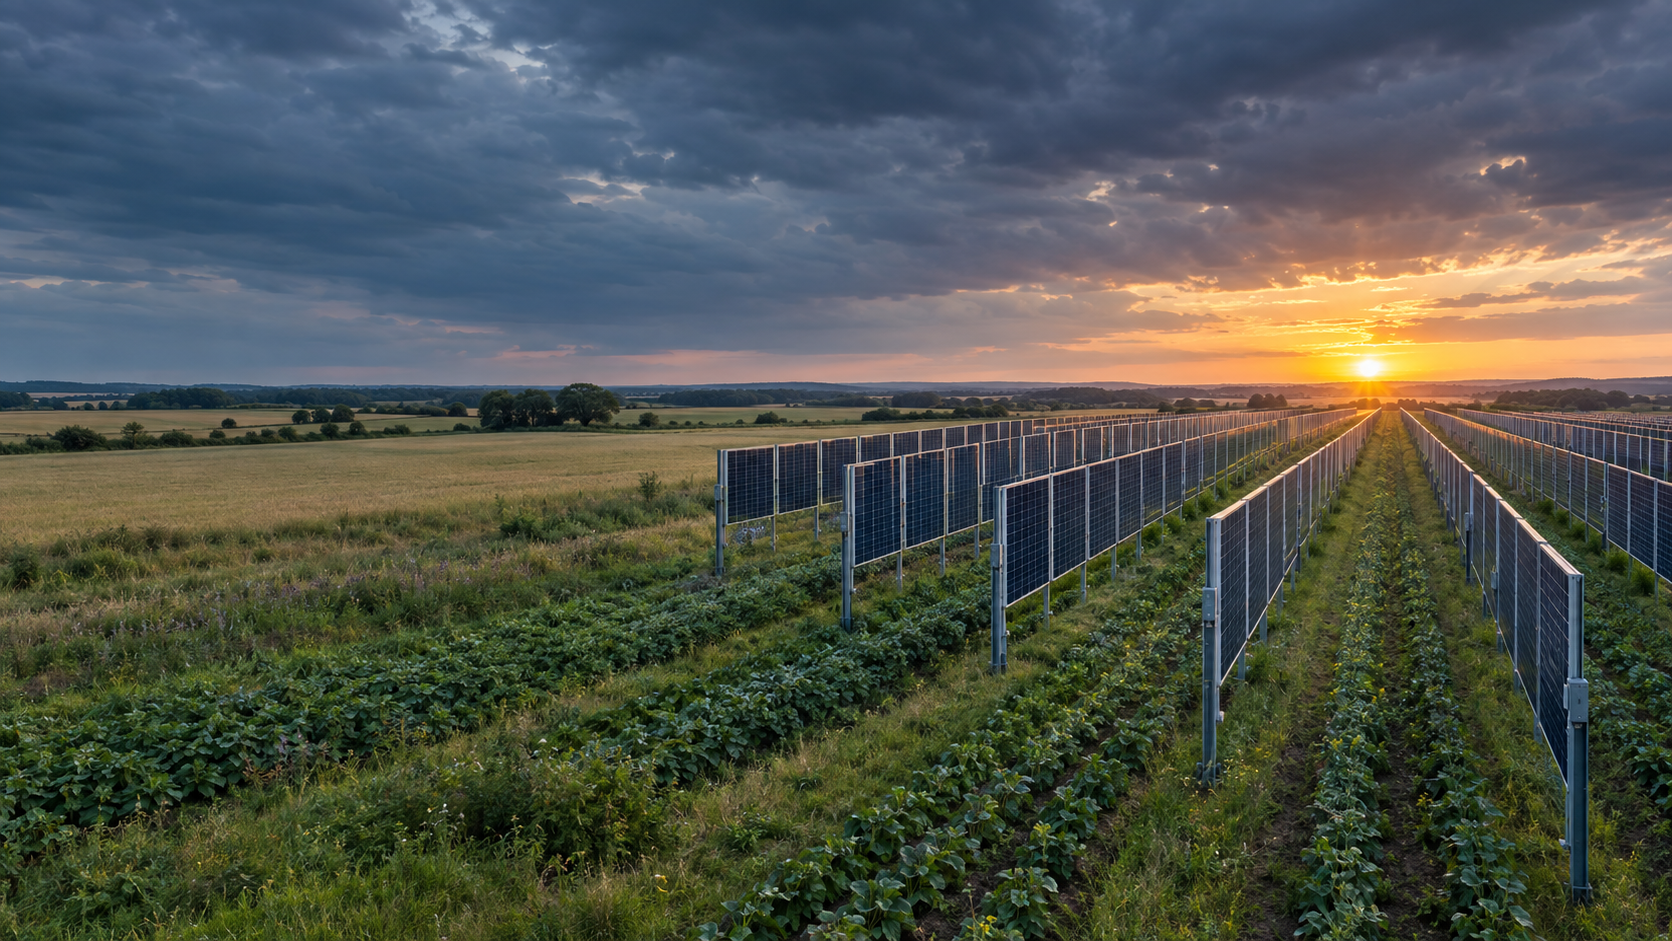
Next2Sun in der Insolvenz: Eine Warnung für die deutsche Energiewende – Kreativbild zum Thema, mit KI: Xpert.Digital
Finanzierungsprobleme bei Next2Sun: Wie die Energiewende Pioniere gefährdet
Die Herausforderungen der deutschen Solarindustrie: Eine Analyse
Wenn Innovation scheitert: Die Insolvenz von Next2Sun und ihre Lehren für die Zukunft
Die Insolvenz von Next2Sun, einem Pionier der vertikalen bifazialen Photovoltaik, ist nicht nur eine bedauerliche Unternehmensnachricht, sondern auch ein alarmierendes Signal für die gesamte deutsche Energiewende. Am 5. Oktober 2026 beantragten die Next2Sun Technology GmbH und die Next2Sun Mounting Systems GmbH beim Amtsgericht Saarbrücken ein Insolvenzverfahren in Eigenverwaltung. Diese Entscheidung legt einen grundlegenden Widerspruch offen: Obwohl die Nachfrage nach grünem Strom wächst und politische Klimaziele ambitioniert formuliert werden, scheitern innovative Unternehmen, die technologische Lösungen entwickeln, oft an der Finanzierung. Trotz einer stabilen Marktposition und einem vielversprechenden Geschäftsmodell war es Next2Sun nicht möglich, den benötigten Kapitalbedarf von bis zu fünf Millionen Euro zu decken, was die Frage aufwirft, wie die deutsche Solarindustrie in Zukunft finanziert werden kann. Die Insolvenz ist daher nicht nur ein Einzelfall, sondern ein Symptom für tiefere strukturelle Probleme innerhalb der Branche, die dringend angegangen werden müssen. In diesem Kontext ist es unerlässlich, die Lehren aus dem Fall Next2Sun zu ziehen, um die Innovationskraft und Wettbewerbsfähigkeit der deutschen Energiewende langfristig zu sichern.
Next2Sun in der Insolvenz: Wenn die Energiewende ihre Pioniere nicht finanzieren kann
Deutschland will grünen Strom – aber lässt die Unternehmen dahinter am Kapitalmarkt verdursten
Die Insolvenz zweier Gesellschaften der Next2Sun-Gruppe ist mehr als eine betrübliche Unternehmensnachricht aus dem Saarland. Sie legt einen grundlegenden Widerspruch der deutschen Energiewende offen: Technologisch sinnvolle Lösungen können auf wachsende Nachfrage, große Ausbaupotenziale und politische Klimaziele treffen und dennoch an der Finanzierung scheitern. Am 5. Oktober 2026 beantragten die Next2Sun Technology GmbH und die Next2Sun Mounting Systems GmbH beim Amtsgericht Saarbrücken Insolvenzverfahren in Eigenverwaltung. Nicht betroffen sind nach dem derzeitigen Stand die Next2Sun AG, die Next2Sun Projekt GmbH und die Projektgesellschaften, die bereits realisierte Agri-Photovoltaikanlagen betreiben. Auch der Geschäftsbetrieb der betroffenen Gesellschaften soll zunächst fortgeführt werden.
Diese Differenzierung ist entscheidend. Es handelt sich weder um die sofortige Stilllegung der gesamten Gruppe noch um den Beweis, dass vertikale Agri-Photovoltaik technisch oder grundsätzlich wirtschaftlich gescheitert wäre. Betroffen sind vor allem Gesellschaften, in denen Technologie, Komponenten und Montagesysteme gebündelt sind. Die Projektentwicklung wird dagegen in einer nicht insolventen Gesellschaft fortgeführt. Laufende Vorhaben sollen auf ihre wirtschaftliche Umsetzbarkeit geprüft und nach Möglichkeit weiterentwickelt werden. Parallel läuft die Suche nach Investoren weiter. Ziel der Eigenverwaltung ist es, einen geordneten Sanierungsprozess zu ermöglichen, das vorhandene Wissen zu erhalten und möglichst viele Arbeitsplätze zu sichern.
Der Fall ist dennoch ernst. Ein Unternehmen, das als Pionier und Technologieführer der vertikal installierten bifazialen Photovoltaik gilt, mehr als 65 Megawattpeak im In- und Ausland realisiert hat und zuletzt mehr als 140 Beschäftigte an Standorten in Deutschland, Österreich, Polen und Japan zählte, konnte einen vergleichsweise überschaubaren zusätzlichen Kapitalbedarf nicht verbindlich decken. Die gescheiterte Finanzierungskampagne zielte auf bis zu fünf Millionen Euro. Nominell lagen am Ende Aktienzeichnungen und weitere Angebote in dieser Größenordnung vor. Bei der Prüfung zeigte sich jedoch, dass wesentliche Teile nicht hinreichend verbindlich waren. Damit fehlte nicht das Interesse, sondern belastbares, tatsächlich verfügbares Kapital.
Eine Insolvenz mit offenem Ausgang
Ein Insolvenzverfahren in Eigenverwaltung unterscheidet sich von der verbreiteten Vorstellung einer sofortigen Zerschlagung. Die Geschäftsleitung bleibt grundsätzlich handlungsfähig, wird aber von einem gerichtlich bestellten Sachwalter kontrolliert. Der Ansatz kann sinnvoll sein, wenn ein operativer Kern, verwertbare Technologie, Kundenbeziehungen und realistische Fortführungsperspektiven vorhanden sind. Er verschafft jedoch keine Garantie für eine erfolgreiche Sanierung. Entscheidend ist, ob kurzfristig Liquidität gesichert, das Geschäftsmodell angepasst und ein Investor oder strategischer Partner gefunden werden kann.
Für Next2Sun besteht die Chance darin, dass nicht alle Teile der Gruppe betroffen sind und die Projektentwicklung weiterläuft. Bereits betriebene Anlagen bleiben außerhalb der beantragten Verfahren. Das reduziert das Risiko, dass operative Vermögenswerte und laufende Erträge vollständig in die Restrukturierung hineingezogen werden. Zugleich kann diese Trennung die Sanierung komplizierter machen, weil Technologieentwicklung, Systemfertigung, Projektierung und Realisierung wirtschaftlich miteinander verflochten sind. Eine Gruppe, die ihre Stärke gerade aus der Abdeckung mehrerer Wertschöpfungsstufen ableitete, muss nun beweisen, dass diese Stufen auch unter neuen Eigentums-, Lizenz- oder Kooperationsstrukturen funktionieren.
Der wirtschaftlich interessanteste Vermögenswert ist nicht allein der Bestand an Komponenten oder fertig geplanten Projekten. Es ist die Verbindung aus Patenten, Systemwissen, Referenzanlagen, landwirtschaftlicher Erfahrung, Genehmigungskompetenz und einem internationalen Netzwerk. Dieses Paket kann für einen Energieversorger, einen Infrastrukturinvestor, einen großen Projektentwickler, einen Hersteller von Montagesystemen oder einen industriellen Strategen wertvoll sein. Allerdings hängt sein Preis davon ab, wie gut das geistige Eigentum rechtlich geschützt ist, wie belastbar die Projektpipeline ausfällt, welche Margen realistisch erreichbar sind und wie hoch der zusätzliche Finanzierungsbedarf bis zum Erreichen eines stabilen positiven Cashflows ist.
Die Fortführung wird daher nicht allein an der technologischen Attraktivität entschieden. Ein Investor wird wissen wollen, welche Projekte kurzfristig baureif sind, ob Netzanschlüsse gesichert wurden, welche Liefer- und Abnahmeverträge bestehen, wie viel Vorfinanzierung erforderlich ist und ob Risiken aus Gewährleistungen oder Altprojekten drohen. Ebenso wichtig ist die Frage, welche Gesellschaft welche Rechte, Mitarbeiter, Kundenverträge und Patente hält. Je transparenter diese Struktur dargestellt werden kann, desto größer ist die Chance auf eine Lösung, die mehr als einen bloßen Verkauf einzelner Vermögenswerte umfasst.
Viel Zuspruch ersetzt keine Liquidität
Der gescheiterte Rettungsversuch zeigt den Unterschied zwischen gesellschaftlicher Unterstützung, unverbindlichem Interesse und finanzierungswirksamer Verbindlichkeit. Eine Aktienzeichnung, eine Investitionsabsicht oder ein Gesprächsangebot kann öffentlich Zuversicht erzeugen. Für die insolvenzrechtliche Fortführungsprognose und die tägliche Zahlungsfähigkeit zählt aber nur Kapital, das rechtlich belastbar zugesagt, fristgerecht verfügbar und frei von unerfüllten Bedingungen ist. Wenn zwei größere Zusagen nicht umgesetzt werden können, kann ein nominell erreichtes Finanzierungsziel innerhalb weniger Tage wieder unterschritten sein.
Dass keine Anlegergelder angenommen wurden, weil die notwendige Schwelle nicht erreicht war, ist ordnungspolitisch und aus Sicht des Anlegerschutzes richtig. Es verhindert, dass Kleinanleger Kapital in eine Situation einzahlen, deren mittelfristige Finanzierung weiterhin ungeklärt ist. Für das Unternehmen bedeutete diese Schutzklausel allerdings, dass auch die kleineren, tatsächlich vorhandenen Zeichnungen nicht als Brückenfinanzierung genutzt werden konnten. Die Kampagne war damit als Alles-oder-nichts-Lösung konzipiert: Entweder entstand ein ausreichend großer Finanzierungspuffer, oder die Beteiligung kam gar nicht zustande.
Die Senkung der Mindestzeichnung auf 600 Euro verbreiterte zwar den möglichen Anlegerkreis, konnte aber institutionelles Kapital nicht ersetzen. Wachstumsunternehmen mit Projektgeschäft benötigen nicht nur viele Unterstützer, sondern einige finanzstarke Ankerinvestoren, die auch in einer schwierigen Phase eine verbindliche Zusage geben. Privates Beteiligungskapital kann ergänzen, eignet sich aber nur begrenzt dazu, kurzfristig operative Verluste, Vorentwicklungskosten und projektbezogene Sicherheiten in Millionenhöhe abzudecken. Besonders problematisch wird es, wenn die Kampagne zugleich als letzter Rettungsversuch wahrgenommen wird. Dann steigt für Anleger das Risiko, während der Zeithorizont für eine sorgfältige Prüfung sinkt.
Der Vorgang illustriert deshalb kein Kommunikationsversagen allein, sondern eine harte Finanzierungsrealität. Positive Resonanz ist ein immaterieller Vermögenswert. Liquidität ist eine Zahlungsgröße. Zwischen beiden liegt die Prüfung von Bonität, Bedingungen, Laufzeiten, Sicherheiten und Entscheidungsbefugnissen. Viele Unternehmen scheitern nicht daran, dass niemand ihre Idee gut findet, sondern daran, dass nicht genügend Kapitalgeber bereit sind, ihr Geld zum benötigten Zeitpunkt unter den gegebenen Risiken tatsächlich zu überweisen.
Der Boom verdeckte die Verwundbarkeit
Next2Sun wurde 2015 gegründet und entwickelte sich von einem Technologiepionier zu einer international tätigen Gruppe. Die vertikale bifaziale Bauweise grenzt sich deutlich von klassischen, nach Süden geneigten Freiflächenanlagen ab. Statt den höchsten Ertrag um die Mittagszeit anzustreben, nehmen die beidseitig aktiven Module Sonnenlicht vor allem am Morgen und am Abend auf. In Ost-West-Ausrichtung entsteht ein Erzeugungsprofil mit zwei Tageshöchstwerten und einer geringeren Mittagsspitze. In einem Stromsystem mit schnell wachsender konventioneller Photovoltaik kann dieses Profil einen höheren Systemwert besitzen als eine zusätzliche Kilowattstunde zur ohnehin erzeugungsreichen Mittagszeit.
Das Unternehmen hatte für 2026 die Auslieferung von rund 50 Megawatt Projektvolumen erwartet. Das wäre beinahe so viel gewesen wie in den vorangegangenen zehn Jahren zusammen. Für 2027 standen mehr als 70 Megawatt im Raum, mittelfristig sogar dreistellige jährliche Megawattvolumina. Diese Größenordnungen zeigen einerseits einen erheblichen Markthochlauf. Andererseits offenbaren sie die klassische Gefahrenzone eines wachsenden Projektunternehmens: Der Kapitalbedarf steigt häufig schneller als der verbuchte Umsatz und der operative Cashflow.
Zwischen Auftragseingang und Zahlung liegen bei Energieprojekten oft lange Zeiträume. Flächen müssen gesichert, Planungen erstellt, Gutachten bezahlt, Genehmigungen eingeholt, Netzanschlüsse reserviert, Komponenten bestellt und Personal vorgehalten werden. Verzögert sich ein Förderentscheid, eine Baugenehmigung oder die Freigabe einer Bank, bleiben die Kosten bestehen, während der erwartete Mittelzufluss ausfällt. Wachstum verschärft diese Vorfinanzierung. Ein Unternehmen kann eine volle Projektpipeline besitzen und dennoch zahlungsunfähig werden, wenn die Finanzierungslücke zwischen Ausgaben und Einzahlungen zu groß wird.
Gerade Pioniere tragen zusätzliche Kosten. Sie müssen nicht nur Projekte umsetzen, sondern Märkte erklären, technische Normen mitprägen, Behörden überzeugen, landwirtschaftliche Wirkungen untersuchen, neue Lieferketten aufbauen und Referenzen schaffen. Viele dieser Aufwendungen erzeugen gesellschaftlichen Nutzen, lassen sich aber nicht vollständig in das erste verkaufte System einpreisen. Spätere Wettbewerber profitieren häufig von den geschaffenen Standards und der gestiegenen Akzeptanz, ohne die gesamten Pionierkosten getragen zu haben. Aus volkswirtschaftlicher Sicht entsteht dadurch eine Lücke zwischen dem Nutzen der Innovation und der privat erzielbaren Rendite des Innovators.
Die Bilanz wirkte stärker als die Kasse
Der veröffentlichte Jahresabschluss der Next2Sun AG zum 31. Dezember 2024 zeigt, warum eine oberflächliche Betrachtung der Bilanz die spätere Krise nicht erklären kann. Die AG ist im Wesentlichen eine geschäftsleitende Holding und nicht mit der gesamten operativen Gruppe gleichzusetzen. Ihre Bilanzsumme lag Ende 2024 bei rund 4,74 Millionen Euro. Das ausgewiesene Eigenkapital belief sich auf etwa 4,17 Millionen Euro, was rechnerisch einer hohen Eigenkapitalquote von knapp 88 Prozent entsprach. Dem standen Verbindlichkeiten von knapp 499.000 Euro und Rückstellungen von gut 76.000 Euro gegenüber.
Diese Zahlen vermitteln zunächst Stabilität. Doch die Zusammensetzung der Aktiva ist wichtiger als die Quote. Rund 2,46 Millionen Euro entfielen auf Finanzanlagen, vor allem Beteiligungen an verbundenen Unternehmen. Weitere rund 2,19 Millionen Euro bestanden aus Forderungen gegen verbundene Unternehmen. Der Kassen- und Bankbestand lag dagegen nur bei rund 67.400 Euro. Das bedeutet nicht, dass die AG Ende 2024 überschuldet gewesen wäre. Es bedeutet aber, dass ein großer Teil des Vermögens in Beteiligungen und konzerninternen Ansprüchen gebunden war und nicht als unmittelbar verfügbare Liquidität bereitstand.
Die Forderungen gegen verbundene Unternehmen waren gegenüber dem Vorjahr zwar von rund 2,47 auf 2,19 Millionen Euro gesunken. Gleichzeitig erhöhte die AG den Beteiligungsbuchwert an der Next2Sun Technology GmbH um eine Million Euro auf rund 2,32 Millionen Euro. Insgesamt stieg der Buchwert der Finanzanlagen innerhalb eines Jahres von rund 1,43 auf 2,46 Millionen Euro. Diese Entwicklung deutet auf eine fortgesetzte Finanzierung und Kapitalausstattung der operativen Struktur hin. Für eine Holding kann das normal sein. In einer späteren Krise wird jedoch sichtbar, dass die Werthaltigkeit von Beteiligungen und konzerninternen Forderungen von der wirtschaftlichen Leistungsfähigkeit der Tochtergesellschaften abhängt.
Auch die Gewinn- und Verlustrechnung der AG darf nicht als Konzernrechnung gelesen werden. Die Umsatzerlöse der Holding betrugen 2024 lediglich 204.000 Euro. Hinzu kamen rund 12.000 Euro sonstige betriebliche Erträge und etwa 142.600 Euro Zins- und ähnliche Erträge, überwiegend aus verbundenen Unternehmen. Nach Personalaufwand, sonstigen betrieblichen Aufwendungen und Zinsaufwand entstand ein Jahresfehlbetrag von rund 40.600 Euro. Im Vorjahr war noch ein kleiner Überschuss von rund 18.600 Euro ausgewiesen worden. Der Bilanzverlust erhöhte sich damit auf etwa 263.500 Euro.
Besonders auffällig ist, dass die sonstigen betrieblichen Aufwendungen der AG von rund 48.700 Euro auf etwa 148.600 Euro stiegen. Die Holding verfügte zugleich über hohe Kapitalrücklagen und erhielt 2024 weitere Aufgelder aus Aktienzeichnungen. Diese Struktur konnte Verluste zunächst abfedern. Sie beantwortet aber nicht die entscheidende Frage, wie viel Liquidität die operativen Tochtergesellschaften 2025 verbrauchten. Ein Konzernabschluss für 2025 lag während des Rettungsversuchs noch nicht vor. Bekannt war lediglich, dass Gesamtleistung und Ergebnis gegenüber 2024 deutlich eingebrochen waren.
Die ökonomische Lehre daraus ist klar: Eine hohe Eigenkapitalquote schützt nur, wenn die Vermögenswerte werthaltig und ausreichend liquide sind. Ein Unternehmen kann bilanziell solide erscheinen und gleichzeitig einen akuten Zahlungsmittelengpass erleiden. Bei Gruppen mit Holdingstruktur kommt hinzu, dass Liquidität, Verbindlichkeiten, Projektchancen und Risiken auf verschiedene Rechtsträger verteilt sind. Für Investoren ist deshalb eine konsolidierte Cashflow-Betrachtung wichtiger als eine einzelne Bilanzquote.
Das Jahr 2025 wurde zum Wendepunkt
Als wesentliche Belastung nannte das Unternehmen die ausgebliebene beziehungsweise verzögerte beihilferechtliche Absicherung der vorgesehenen Agri-PV-Förderung. Dadurch entstand kein bloßes politisches Ärgernis, sondern ein konkretes Geschäftsrisiko. Projektentwickler planen Personal, Lieferketten und Vorleistungen auf Grundlage erwarteter Marktbedingungen. Wenn ein angekündigter Fördermechanismus nicht rechtzeitig wirksam wird, können Projekte trotz grundsätzlicher Nachfrage nicht finanziert oder nicht zu den kalkulierten Konditionen umgesetzt werden.
Für eine etablierte Standardtechnologie ist eine solche Verzögerung unangenehm. Für ein spezialisiertes Unternehmen in einem jungen Markt kann sie existenzbedrohend sein. Kunden warten ab, Banken verlangen mehr Eigenkapital, Investoren verschieben Entscheidungen und Projektumsätze wandern in spätere Geschäftsjahre. Die Kostenbasis lässt sich jedoch nicht im gleichen Tempo reduzieren, ohne die Fähigkeit zur späteren Ausführung zu beschädigen. Ingenieure, Projektierer und Vertriebsteams können nicht beliebig ein- und ausgeschaltet werden.
Hinzu kam ein zunehmend vorsichtiges Finanzierungsumfeld. Nach dem Zinsanstieg der vorangegangenen Jahre wurden Investoren selektiver. Banken prüften nicht mehr nur den erwarteten Jahresertrag einer Photovoltaikanlage, sondern auch das stündliche Erzeugungsprofil, negative Strompreise, Abregelungsrisiken, Netzengpässe, Vermarktungsverträge und die Belastbarkeit der Projektpartner. Für innovative Technologien entsteht dabei ein Bewertungsproblem: Ihr Systemnutzen kann höher sein, aber es gibt weniger langjährige Betriebsdaten, standardisierte Finanzierungsmodelle und vergleichbare Transaktionen.
Next2Sun geriet damit in eine typische Zange. Das Unternehmen musste weiter investieren, um den erwarteten Markthochlauf bedienen zu können, während der Markthochlauf politisch und finanziell verzögert wurde. Verluste des Jahres 2025 wurden nach Unternehmensangaben zunächst weitgehend durch Bankdarlehen und Eigenkapital aufgefangen. Damit wurde Zeit gekauft, aber kein dauerhaft tragfähiger Finanzierungskreislauf geschaffen. Als 2026 weiteres Wachstumskapital benötigt wurde, war die Risikobereitschaft institutioneller Geldgeber begrenzt.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Agri-Photovoltaik: Potenziale und Risiken für die Zukunft
Technologisch stark, finanziell anspruchsvoll
Vertikale bifaziale Agri-Photovoltaik löst mehrere Probleme gleichzeitig. Sie ermöglicht landwirtschaftliche Nutzung zwischen den Modulreihen, reduziert die vollständige Umwidmung von Agrarflächen und erzeugt Strom zu anderen Tageszeiten als klassische Südanlagen. Je nach Standort, Reihenabstand, Bodenreflexion und Modultyp können beachtliche spezifische Erträge erreicht werden. Die geringere installierbare Leistung je Hektar wird teilweise durch eine bessere landwirtschaftliche Nutzbarkeit und ein marktgerechteres Stromprofil kompensiert.
Gerade das Erzeugungsprofil gewinnt an Bedeutung. Deutschland verfügte Ende 2025 über rund 117 Gigawatt installierte Photovoltaikleistung und müsste bis 2030 im Durchschnitt fast 20 Gigawatt pro Jahr zubauen, um das Ziel von 215 Gigawatt zu erreichen. Mit wachsender Leistung sinkt jedoch der Wert einer zusätzlichen Kilowattstunde zur sonnigen Mittagszeit. 2025 traten in 573 Stunden negative Großhandelspreise auf. Photovoltaik speiste zugleich 74,1 Terawattstunden in das Netz ein. Ein erheblicher Teil der Solarproduktion fiel damit in Stunden, in denen der Marktwert niedrig oder negativ war.
Vertikale Ost-West-Systeme können diese sogenannte Kannibalisierung abschwächen. Sie erzeugen relativ mehr am Morgen und am Abend, wenn die Nachfrage häufig höher und das Solarangebot geringer ist. Das kann höhere Vermarktungserlöse ermöglichen, Netze besser auslasten und den Speicherbedarf reduzieren. Der Vorteil ist jedoch nicht automatisch gleichbedeutend mit einer besseren Unternehmensmarge. Höhere Systemkosten, geringere Leistungsdichte, aufwendigere Planung, spezielle Unterkonstruktionen und ein noch kleiner Liefermarkt können den Erlösvorteil aufzehren.
Die Wirtschaftlichkeit hängt deshalb von mehreren Erlösquellen und Nutzenkomponenten ab. Dazu zählen der Stromverkauf, mögliche Förderungen, die fortgesetzte landwirtschaftliche Nutzung, Pachteinnahmen, vermiedene Flächenkonflikte, ein günstigeres Einspeiseprofil und gegebenenfalls lokale Direktabnahmeverträge. Viele dieser Vorteile kommen unterschiedlichen Akteuren zugute. Der Netzbetreiber profitiert von einem glatteren Profil, der Landwirt von der Doppelnutzung, die Kommune von Akzeptanz und Wertschöpfung und der Stromabnehmer von einer breiteren Erzeugungsverteilung. Das Projektunternehmen kann diesen Gesamtnutzen jedoch nur dann finanzieren, wenn er in Verträgen oder Förderregeln in zahlungswirksame Erlöse übersetzt wird.
Ein riesiges Potenzial ist noch kein Markt
Das theoretische Flächenpotenzial der Agri-Photovoltaik in Deutschland ist außerordentlich groß. Bereits auf besonders geeigneten Flächen könnten nach wissenschaftlichen Potenzialanalysen rund 500 Gigawattpeak installiert werden. Unter weiter gefassten technischen Annahmen reicht das Potenzial in die Tausende Gigawatt. Diese Zahlen belegen, dass Agri-PV kein Nischenphänomen bleiben müsste. Sie sagen aber wenig darüber aus, wie viele Projekte kurzfristig genehmigungsfähig, netzanschlussfähig und finanzierbar sind.
Mitte 2025 waren in einer einschlägigen Datenbank 95 Agri-PV-Anlagen mit zusammen rund 390 Megawattpeak und etwa 1.210 Hektar Fläche erfasst. Davon waren 28 vertikale Systeme. Im Verhältnis zum theoretischen Potenzial befand sich der Markt damit weiterhin in einer frühen Phase. Das ist für Pioniere attraktiv, weil Wachstum möglich ist. Es ist zugleich gefährlich, weil Standards, Förderregeln, Bankmodelle und Genehmigungsroutinen noch nicht vollständig etabliert sind.
Ein Standort kann agrarisch hervorragend geeignet sein und trotzdem am fehlenden Netzanschlusspunkt scheitern. Ein technisch überzeugendes Projekt kann durch kommunale Planung, Naturschutzanforderungen, Lieferfristen oder die Bonität des Abnehmers verzögert werden. Und ein Projekt mit gesichertem Stromertrag kann unfinanzierbar bleiben, wenn das Erlösmodell zu stark von schwankenden Marktpreisen abhängt. Das tatsächlich erschließbare Marktvolumen ist daher immer erheblich kleiner als das technische Potenzial.
Für Unternehmen entsteht daraus ein gefährlicher Erwartungsfehler. Große Potenzialzahlen fördern ambitionierte Investitionen in Personal, Vertrieb und Produktionskapazitäten. Der reale Mittelzufluss richtet sich aber nach den wenigen Projekten, die alle Engpässe gleichzeitig überwinden. Wenn der Markt langsamer reift als die Organisation, entsteht eine Finanzierungslücke. Next2Sun ist deshalb nicht an einem Mangel denkbarer Flächen gescheitert, sondern an der zeitlichen und finanziellen Übersetzung von Potenzial in zahlungswirksames Geschäft.
Die neue Energiepolitik verschiebt die Risiken
Die Bundesregierung hält offiziell am Ziel fest, bis 2030 einen Anteil erneuerbarer Energien von 80 Prozent am Bruttostromverbrauch zu erreichen. Gleichzeitig soll das Fördersystem stärker markt-, netz- und systemorientiert werden. Der 2026 vorgelegte Entwurf zur Reform des Erneuerbare-Energien-Gesetzes sieht eine schrittweise Abkehr von langfristig festen Einspeisevergütungen, mehr Direktvermarktung, intelligent steuerbare Anlagen und eine stärkere Orientierung an Netzkapazitäten und Preissignalen vor. Bei der Solarenergie soll der Schwerpunkt stärker auf kostengünstigen Freiflächenanlagen liegen.
Ökonomisch ist die Grundrichtung nachvollziehbar. Ein Stromsystem mit sehr viel Photovoltaik darf Erzeuger nicht dauerhaft dafür belohnen, unabhängig von Nachfrage und Netzsituation immer zur gleichen Zeit einzuspeisen. Negative Preise sind ein Signal für fehlende Flexibilität. Speicher, flexible Verbraucher, dynamische Tarife und steuerbare Erzeugung müssen deshalb stärker in den Markt integriert werden. Eine Förderung, die ausschließlich installierte Leistung belohnt, ohne den zeitlichen Wert der Produktion zu berücksichtigen, wird mit wachsendem Ausbau ineffizienter.
Problematisch ist jedoch die Verteilung des Übergangsrisikos. Große Energieunternehmen können Direktvermarktung, Prognosen, Bilanzkreismanagement und Preisabsicherung intern oder über etablierte Partner organisieren. Kleine Betreiber, Bürgerenergiegesellschaften und spezialisierte Mittelständler tragen relativ höhere Transaktionskosten. Wenn langfristig berechenbare Vergütungen verkürzt oder abgeschafft werden, steigt der Anteil des Marktpreis-, Vermarktungs- und Finanzierungsrisikos. Banken reagieren darauf mit höheren Anforderungen an Eigenkapital, Sicherheiten und Verträge.
Von einer vollständigen gesetzlichen Abriegelung der Bürgerenergiewende zu sprechen, wäre dennoch zu pauschal. Bestandsanlagen behalten ihre zugesagten Konditionen, und auch kleine Neuanlagen können durch Eigenverbrauch, Speicher und flexible Vermarktung wirtschaftlich bleiben. Die Reform verändert aber das Geschäftsmodell grundlegend. Sie begünstigt tendenziell Akteure, die Skaleneffekte, Datenkompetenz, Zugang zum Stromhandel und günstiges Kapital besitzen. Ohne vereinfachte Vermarktungsmodelle und faire Aggregationsangebote droht eine Konzentration zugunsten größerer Unternehmen.
Für Next2Sun ist der unmittelbare Ursache-Wirkungs-Zusammenhang begrenzt. Die Insolvenz folgte nicht erst aus einer zukünftigen EEG-Reform, sondern aus bereits entstandenen Verlusten, verzögerten Förderwirkungen und einer gescheiterten Kapitalbeschaffung. Die politische Neuorientierung beeinflusst jedoch die Erwartungen der Investoren. Wer heute Kapital bereitstellt, bewertet die Erlösbedingungen der kommenden zehn bis zwanzig Jahre. Regulatorische Unsicherheit erhöht den geforderten Risikoaufschlag schon bevor ein Gesetz endgültig beschlossen ist.
Gasabsicherung und Solarwettbewerb
Der Vorwurf, die Politik schütze fossile Gasinteressen und belaste zugleich dezentrale erneuerbare Energien, berührt einen realen Verteilungskonflikt, sollte aber präzise formuliert werden. Deutschland benötigt in einem zunehmend erneuerbaren Stromsystem gesicherte Leistung für Stunden mit geringer Wind- und Solarproduktion. Kurzfristig sollen dafür voraussichtlich vor allem flexible Gaskraftwerke bereitstehen, später möglichst mit klimaneutralen Gasen oder Wasserstoff. Solche Anlagen werden nicht primär für viele Volllaststunden gebaut, sondern als Kapazitätsreserve für Knappheitssituationen.
Damit entsteht eine politische Asymmetrie. Für steuerbare Kraftwerkskapazität wird über staatlich flankierte Investitions- oder Kapazitätsmechanismen diskutiert, weil der Markt allein die Vorhaltung möglicherweise nicht ausreichend vergütet. Bei Photovoltaik wird dagegen stärker auf Marktintegration und die Reduzierung garantierter Vergütungen gedrängt. Beide Maßnahmen können systemisch begründet werden, doch sie behandeln unterschiedliche Risiken unterschiedlich: Gesicherte Leistung erhält eine Absicherung für Verfügbarkeit, während neue erneuerbare Erzeuger mehr Preis- und Vermarktungsrisiken übernehmen sollen.
Eine ökonomisch konsistente Politik müsste nicht einzelne Technologien bevorzugen, sondern Systemleistungen transparent vergüten. Dazu gehören gesicherte Leistung, flexible Nachfrage, Speicherfähigkeit, netzdienliche Standortwahl und zeitlich wertvolle Einspeisung. Vertikale Photovoltaik könnte von einem solchen Rahmen profitieren, weil ihr Morgen- und Abendprofil systemisch günstiger sein kann. Solange dieser Vorteil aber nur indirekt über volatile Marktpreise wirkt, bleibt die Finanzierung schwieriger als bei einer festen Förderung oder einem langfristigen Abnahmevertrag.
Das Problem ist somit weniger ein einfacher Kampf zwischen Gas und Solar als eine unvollständige Bepreisung von Systemwerten. Gaskraftwerke lösen das Dunkelflautenproblem, aber nicht die Abhängigkeit von Brennstoffpreisen und Importen. Photovoltaik senkt Grenzkosten und Emissionen, erzeugt jedoch ohne Speicher und flexible Nachfrage zunehmende Mittagsüberschüsse. Die kostengünstigste Lösung liegt in einem Portfolio. Dafür müssen Marktregeln Investitionen in alle benötigten Funktionen ermöglichen, ohne politische Nähe oder Unternehmensgröße zum entscheidenden Finanzierungsvorteil zu machen.
Warum der Fall über Next2Sun hinausweist
Die deutsche Solarbranche erlebt ein Paradox. Der Ausbau erreicht hohe Werte, während einzelne Hersteller, Installateure und Projektentwickler unter Druck geraten. 2025 kamen rund 16,4 Gigawatt neue Photovoltaikleistung hinzu. Das Marktvolumen ist also groß. Trotzdem sinken in Teilen der Wertschöpfungskette die Margen, während Finanzierung, Netzanschlüsse und Vermarktung anspruchsvoller werden. Ein wachsender Endmarkt garantiert nicht, dass jeder Anbieter profitabel wächst.
Projektentwickler sind besonders anfällig. Sie investieren früh, realisieren Erlöse spät und hängen von einer Kette externer Entscheidungen ab. Scheitert eine Projektfinanzierung, bleiben bereits eingegangene Verpflichtungen bestehen. Verzögert sich ein Netzanschluss, verschiebt sich der Verkauf. Sinkt der Marktwert von Solarstrom, verändern Banken ihre Modelle. Gleichzeitig können günstige Module die Gesamtkosten senken, aber auch den Wettbewerb verschärfen und die Margen jener Unternehmen reduzieren, die Entwicklung, Engineering und Systemintegration leisten.
Innovative Mittelständler tragen zudem das sogenannte Tal des Todes zwischen Demonstration und industrieller Skalierung. Für Forschung sind Fördermittel verfügbar, für etablierte Infrastrukturprojekte Bankkredite. Dazwischen liegt die Phase, in der Technik bewiesen, aber das Geschäftsmodell noch nicht standardisiert ist. Genau dort sind fünf oder zehn Millionen Euro oft schwerer zu beschaffen als später dreistellige Millionenbeträge für ein risikoarmes Portfolio fertiger Projekte.
Die Insolvenz ist deshalb ein Warnsignal für die deutsche Innovationsfinanzierung. Es reicht nicht, Forschung zu fördern und Ausbauziele zu beschließen. Unternehmen benötigen Wachstumskapital, verlässliche Genehmigungszeiträume, klare Förderbedingungen und Finanzierungsinstrumente, die auch neuartige Systemvorteile abbilden. Sonst entstehen Patente und Referenzanlagen in Deutschland, während die spätere Skalierung von kapitalstärkeren internationalen Akteuren übernommen wird.
Was eine tragfähige Rettung leisten müsste
Eine erfolgreiche Sanierung müsste zunächst die kurzfristige Liquidität sichern und zugleich den Kapitalbedarf strukturell senken. Dazu gehört eine konsequente Priorisierung der Projekte nach Baureife, Marge, Netzanschluss und Finanzierbarkeit. Vorhaben mit langen Genehmigungswegen oder unsicherer Förderung dürfen nicht im gleichen Umfang Ressourcen binden wie Projekte, die innerhalb weniger Monate zu Einzahlungen führen können. Ein kleineres, fokussiertes Portfolio kann für die Fortführung wertvoller sein als eine große, aber kapitalintensive Pipeline.
Zweitens wäre ein strategischer Investor wahrscheinlich geeigneter als eine weitere breit gestreute Rettungskampagne. Ein industrieller Partner könnte nicht nur Geld, sondern Einkaufsmacht, Fertigungskapazität, Projektfinanzierung, Garantien und Marktzugang einbringen. Denkbar sind auch Lizenzmodelle, bei denen Next2Sun seine Technologie nicht mehr in jeder Region selbst vollständig umsetzt. Das reduziert den Kapitalbedarf, birgt aber die Gefahr niedrigerer Margen und eines Kontrollverlusts über Teile der Wertschöpfung.
Drittens muss der Systemwert der Technologie vertraglich monetarisiert werden. Langfristige Stromabnahmeverträge mit Verbrauchern, die morgens und abends hohe Lasten haben, könnten das Erzeugungsprofil honorieren. Kombinationen mit Batteriespeichern, Elektrolyseuren oder flexiblen gewerblichen Verbrauchern könnten zusätzliche Erlöse erschließen. Auch Kooperationen mit Landwirtschaft, Kommunen und regionalen Energieversorgern sind sinnvoll, wenn sie nicht nur Akzeptanz schaffen, sondern verbindliche Flächen-, Abnahme- und Finanzierungsstrukturen liefern.
Viertens braucht die Gruppe Transparenz über Altlasten und künftigen Mittelbedarf. Ein Investor wird keine Technologie retten, wenn unklar bleibt, welche zusätzlichen Verluste bis zur Gewinnschwelle zu finanzieren sind. Eine belastbare integrierte Planung aus Gewinn- und Verlustrechnung, Bilanz und Liquidität ist daher unverzichtbar. Sie muss pessimistische Szenarien für Genehmigungsverzögerungen, negative Preise, geringere Projektmargen und höhere Finanzierungskosten enthalten.
Was die Politik daraus lernen sollte
Die Politik sollte Förderzusagen und beihilferechtliche Genehmigungen zeitlich besser aufeinander abstimmen. Angekündigte Marktimpulse können Unternehmen zu Investitionen veranlassen, obwohl die rechtliche Umsetzung noch unsicher ist. Wird der Mechanismus später verzögert oder verändert, tragen Unternehmen die Vorhaltekosten. Ein verlässlicher Staat muss entweder rechtzeitig Rechtssicherheit schaffen oder Übergangsregelungen anbieten, die abrupte Finanzierungslücken vermeiden.
Zudem sollte die Förderung stärker nach Systemwert differenzieren, ohne ein undurchschaubares Subventionsregime zu schaffen. Technologien mit geringerer Mittagsspitze, besserer Flächendoppelnutzung oder günstigerem Netzprofil erzeugen einen Nutzen, der in reinen Kilowattstundenvergleichen nicht sichtbar wird. Ausschreibungen könnten solche Eigenschaften über transparente Kriterien berücksichtigen. Alternativ können lokale Netzentgelte, flexible Anschlussverträge oder zeitabhängige Marktprämien entsprechende Signale setzen.
Für Bürgerenergie und kleinere Unternehmen ist ein einfacher Zugang zur Direktvermarktung entscheidend. Wenn jedes kleine Projekt komplexe Handels-, Mess- und Bilanzkreisstrukturen benötigt, entsteht eine indirekte Markteintrittsbarriere. Standardisierte Verträge, regulierte Datenzugänge und wettbewerbliche Aggregationsangebote könnten Skalenvorteile zugänglich machen, ohne die dezentrale Eigentümerstruktur aufzugeben.
Schließlich sollte öffentliche Finanzierung stärker die Skalierungsphase adressieren. Bürgschaften, Nachrangkapital oder Kofinanzierungsinstrumente können privates Kapital mobilisieren, ohne Verluste pauschal zu sozialisieren. Voraussetzung müssen eine unabhängige technische und kaufmännische Prüfung, angemessene Eigenbeiträge und klare Sanierungsziele sein. Nicht jedes Unternehmen mit einem grünen Produkt ist rettungswürdig. Aber ein Finanzierungssystem, das technologisch wertvolle Pioniere regelmäßig im Übergang zum Massenmarkt verliert, ist volkswirtschaftlich ineffizient.
Der eigentliche Wert steht jetzt zur Entscheidung
Next2Sun ist nicht nur ein Einzelfall und zugleich kein Beweis für ein generelles Scheitern der Energiewende. Der Fall zeigt vielmehr, wie eng Technologie, Regulierung, Kapitalmarkt und Projektumsetzung miteinander verbunden sind. Eine gute Erfindung kann ohne liquide Mittel nicht skalieren. Eine große Pipeline kann ohne Netzanschlüsse und verbindliche Finanzierungen keinen Cashflow erzeugen. Politische Ausbauziele schaffen Orientierung, ersetzen aber keine bankfähigen Erlösmodelle.
Die nächsten Wochen werden zeigen, ob die Trennung zwischen insolventen und nicht insolventen Gesellschaften eine Sanierung erleichtert oder ob sie die operative Verzahnung der Gruppe schwächt. Entscheidend wird sein, ob ein Investor den Wert der Patente, Referenzen, Beschäftigten und internationalen Marktposition höher einschätzt als die Kosten der Restrukturierung. Ebenso wichtig ist, ob laufende Projekte schnell genug Liquidität erzeugen und Kunden trotz des Verfahrens Vertrauen behalten.
Für Deutschland steht mehr auf dem Spiel als der Fortbestand eines einzelnen Unternehmens. Wenn innovative Energietechnik hier entwickelt, erprobt und zur Marktreife gebracht wird, aber in der Skalierungsphase kein Kapital findet, wandert ein Teil der späteren Wertschöpfung zwangsläufig ab. Dann finanziert die Gesellschaft die frühen Lernkosten, während andere die industrielle Rendite ernten. Das wäre weder eine rationale Industriepolitik noch eine kosteneffiziente Energiewende.
Die provokante Wahrheit lautet daher: Deutschland hat nicht zu wenig Solarideen, sondern zu wenig Geduld, Kapital und regulatorische Verlässlichkeit, um die anspruchsvolleren unter ihnen groß zu machen. Next2Sun kann noch saniert werden. Doch selbst eine erfolgreiche Rettung würde das strukturelle Problem nicht beseitigen. Erst wenn der Markt den zeitlichen, räumlichen und landwirtschaftlichen Nutzen erneuerbarer Technologien angemessen bewertet und Unternehmen den Übergang von der Innovation zur Skalierung finanzieren können, wird aus technischer Pionierarbeit dauerhaft tragfähige industrielle Wertschöpfung.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.




