
Deutschlands Comeback beginnt mit der Entzauberung des alten Erfolgsmodells: Ein Weg zur wirtschaftlichen Erneuerung
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 4. Oktober 2026 / Update vom: 4. Oktober 2026 – Verfasser: Konrad Wolfenstein
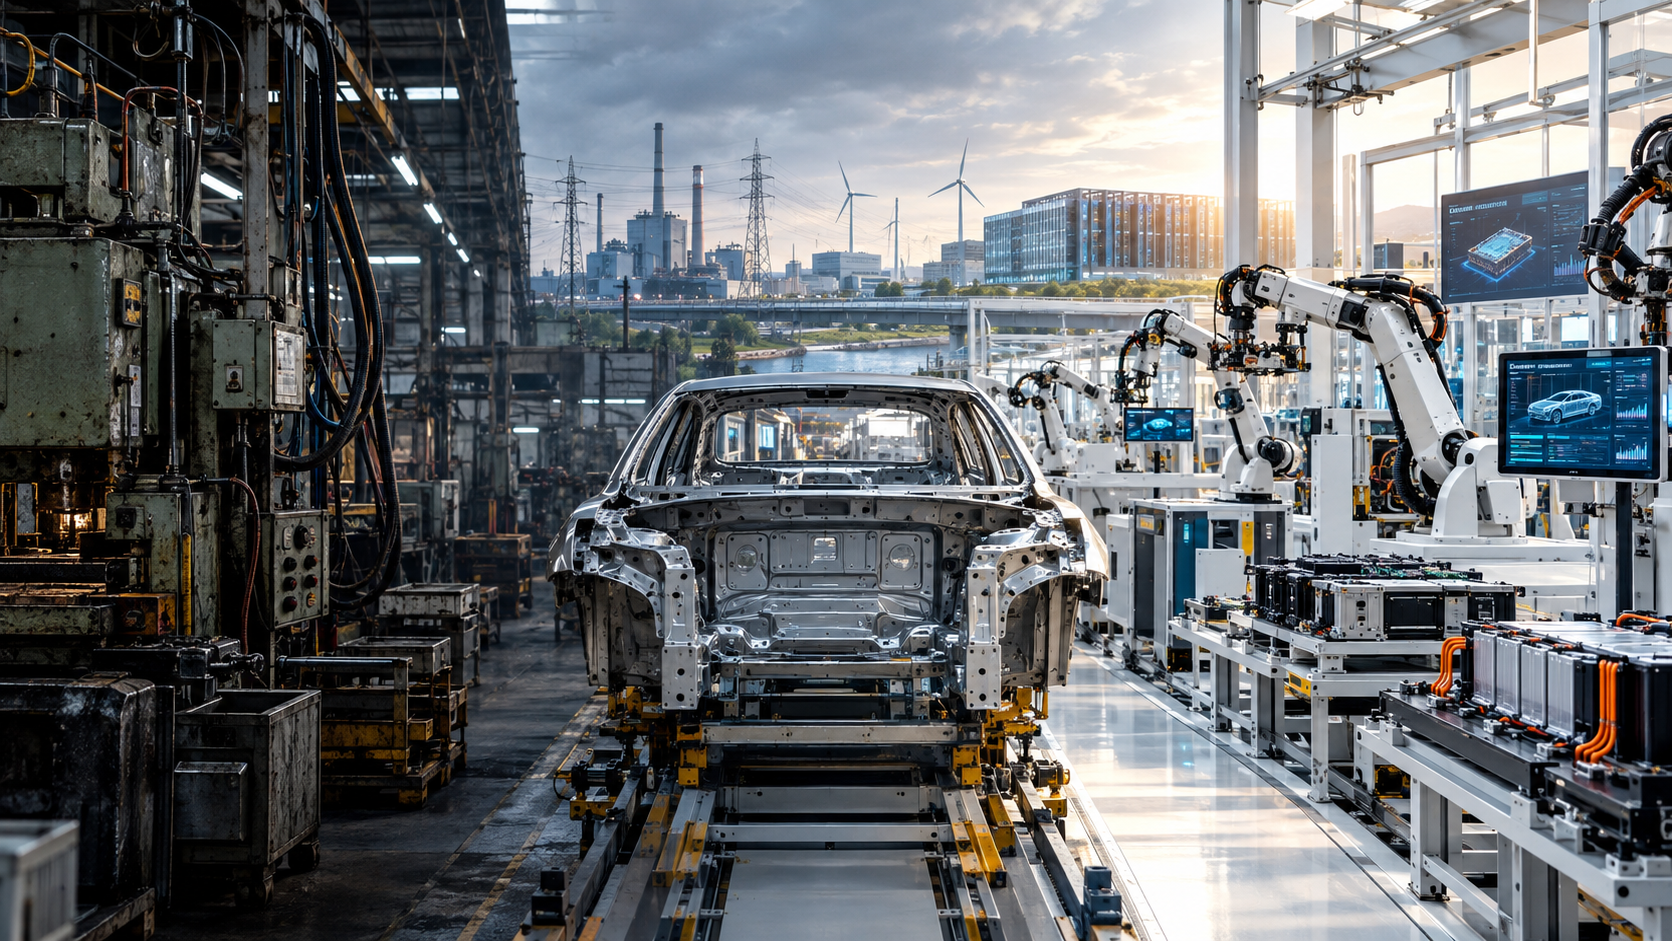
Deutschlands Comeback beginnt mit der Entzauberung des alten Erfolgsmodells: Ein Weg zur wirtschaftlichen Erneuerung – Kreativbild zum Thema, mit KI: Xpert.Digital
Reformen für die Zukunft: Deutschlands Strukturwandel im Fokus
Von der Krise zur Chance: Deutschlands industrielle Herausforderungen
Der Weg zum Aufschwung: Energiepreise und Bürokratie – Deutschlands Standortfaktoren im Wandel
Die anhaltenden wirtschaftlichen Schwierigkeiten sind kein vorübergehendes Phänomen, sondern Ausdruck einer tiefgreifenden strukturellen Neuordnung des Wirtschaftsmodells. Jahrzehntelang profitierte das Land von einer starken Industrie, günstigen Energiepreisen und einer engen Verflechtung mit globalen Märkten. Doch die Zeiten haben sich geändert: Hohe Arbeitskosten, demografische Herausforderungen, digitale Rückstände und geopolitische Spannungen setzen der deutschen Wirtschaft zu.
Die aktuellen Konjunkturdaten könnten zwar auf eine Erholung hindeuten, doch diese darf nicht über die bestehenden Probleme hinwegtäuschen. Das Wachstum basiert häufig auf staatlichen Ausgaben und nicht auf einer soliden wirtschaftlichen Basis. Unternehmen wie Volkswagen stehen exemplarisch für die Herausforderungen, die sich aus einem veralteten Erfolgsmodell ergeben. Um die Wettbewerbsfähigkeit zu sichern und ein Comeback einzuleiten, sind mutige Reformen unerlässlich. Dabei muss Deutschland nicht nur seine industriellen Prozesse optimieren, sondern auch die Rahmenbedingungen für Innovation, Investitionen und Fachkräfte schaffen. Nur so kann das Land wieder zu einem führenden Standort für Wirtschaft und Industrie werden.
Nicht der Abstieg ist unausweichlich – sondern das Scheitern ohne radikalen Reformwillen
Deutschland befindet sich nicht in einer gewöhnlichen Konjunkturschwäche, die sich mit sinkenden Zinsen, höheren Staatsausgaben und etwas mehr Optimismus von selbst erledigt. Das Land erlebt eine strukturelle Neuordnung seines Wirtschaftsmodells. Über Jahrzehnte beruhte der Erfolg auf einer leistungsfähigen Industrie, vergleichsweise günstiger Energie, einer engen Verflechtung mit China, offenen Weltmärkten, technologisch führenden Produkten und einer verlässlichen staatlichen Ordnung. Mehrere dieser Voraussetzungen gelten heute nur noch eingeschränkt oder überhaupt nicht mehr. Gleichzeitig sind neue Belastungen hinzugekommen: demografischer Druck, hohe Arbeitskosten, langsame Genehmigungen, ein kompliziertes Steuer- und Transfersystem, überforderte Kommunen, digitale Rückstände und eine wachsende geopolitische Fragmentierung.
Die Lage ist ernst, aber keineswegs hoffnungslos. Deutschland verfügt weiterhin über einen großen industriellen Kapitalstock, hervorragend ausgebildete Fachkräfte, leistungsfähige Forschungsorganisationen, starke mittelständische Unternehmen, weltweit bekannte Marken und eine zentrale Lage im europäischen Binnenmarkt. Das Problem ist daher nicht ein Mangel an wirtschaftlicher Substanz, sondern die sinkende Fähigkeit, vorhandene Substanz schnell genug in neue Produkte, skalierbare Geschäftsmodelle und produktive Investitionen zu übersetzen. Genau darin liegt die eigentliche Gefahr: Deutschland ist noch stark genug, um den Reformdruck zu verdrängen, aber bereits zu schwach, um sich weitere Jahre des Zögerns leisten zu können.
Der Aufschwung verdeckt die strukturelle Erosion
Die Konjunkturdaten des Jahres 2026 senden auf den ersten Blick ein beruhigendes Signal. Nach zwei sehr schwachen Jahren und einem realen Wachstum von lediglich 0,2 Prozent im Jahr 2025 dürfte die Wirtschaftsleistung wieder stärker zulegen. Im Herbst 2026 lagen wichtige Prognosen für das Gesamtjahr zwischen rund 1,1 und 1,3 Prozent. Diese Verbesserung ist willkommen, darf aber nicht mit einer dauerhaften Trendwende verwechselt werden. Ein erheblicher Teil des Wachstums entsteht durch staatliche Ausgaben, Infrastrukturprogramme, Verteidigungsinvestitionen, steuerliche Anreize und eine stabilere Binnennachfrage. Der Außenhandel, der früher regelmäßig eine tragende Säule des deutschen Wachstums war, liefert dagegen nur geringe oder sogar negative Impulse.
Entscheidend ist die Unterscheidung zwischen konjunkturellem Wachstum und Potenzialwachstum. Konjunkturelles Wachstum zeigt, wie stark eine Volkswirtschaft kurzfristig aus einer Schwächephase heraus zulegen kann. Das Potenzialwachstum beschreibt hingegen, wie schnell sie auf Dauer wachsen kann, ohne neue Ungleichgewichte zu erzeugen. Gerade hier liegt das deutsche Kernproblem. Schätzungen für das Wachstum des Produktionspotenzials bewegen sich nur noch im Bereich weniger Zehntelprozentpunkte. Ohne Reformen könnte es gegen Ende des Jahrzehnts nahezu zum Stillstand kommen. Ein vorübergehender Aufschwung wäre dann lediglich eine Erholung innerhalb eines immer flacheren langfristigen Wachstumspfads.
Diese Diagnose erklärt, warum sich wirtschaftliche Stimmung und gemessene Wirtschaftsleistung zeitweise auseinanderentwickeln können. Selbst wenn Auftragsbestände steigen, Konsumenten wieder mehr ausgeben und öffentliche Investitionen anlaufen, bleiben hohe Standortkosten, geringe Produktivitätszuwächse und ein schrumpfendes Arbeitskräfteangebot bestehen. Eine bessere Konjunktur verschafft Zeit. Sie ersetzt aber keine Reformen. Im ungünstigsten Fall nimmt sie sogar den politischen Handlungsdruck aus der Debatte, bevor die tiefer liegenden Probleme gelöst sind.
Volkswagen ist der Stresstest des Industriemodells
Volkswagen steht exemplarisch für die deutsche Industriekrise, weil sich im Konzern fast alle Konflikte des Standorts bündeln. Dazu gehören hohe Fixkosten, komplexe Konzernstrukturen, politische Einflussnahme, anspruchsvolle Tarifbindungen, technologische Parallelstrategien, zunehmender Wettbewerbsdruck aus China, schwierige Softwareprojekte, neue Handelsbarrieren und die kostspielige Umstellung auf Elektromobilität. Der Konzern ist nicht schwach, weil er keine Autos bauen könnte. Er gerät unter Druck, weil die ökonomische Logik seines bisherigen Erfolgsmodells nicht mehr zuverlässig funktioniert.
Die Zahlen verdeutlichen den Stress. Volkswagen erzielte 2025 zwar einen Umsatz von rund 321,9 Milliarden Euro, das operative Ergebnis sank jedoch auf etwa 8,9 Milliarden Euro und damit um mehr als die Hälfte. Die operative Umsatzrendite fiel von 5,9 auf 2,8 Prozent. Sonderbelastungen, US-Zölle, Währungseffekte und die Anpassung der Porsche-Produktstrategie spielten dabei eine wichtige Rolle. Doch auch bereinigt blieb die Ertragskraft unter dem Niveau, das ein kapitalintensiver Weltkonzern für hohe Investitionen in Batterien, Software, Elektronikarchitekturen, neue Plattformen und Fabrikumbauten benötigt.
Volkswagen ist deshalb kein Beweis für den unausweichlichen Niedergang der deutschen Industrie, sondern für die gefährliche Verzögerung notwendiger Anpassungen. Zu viele Varianten, Marken, Plattformen und Entscheidungsstufen erhöhen Kosten und verlangsamen Prozesse. Gleichzeitig müssen Werke ausgelastet, Beschäftigung gesichert und regionale Interessen berücksichtigt werden. Was betriebswirtschaftlich als konsequente Vereinfachung erscheint, wird politisch und sozial schnell zum Konflikt. Genau diese Spannung prägt den gesamten Standort: Deutschland weiß häufig, welche Veränderung nötig wäre, besitzt aber keine ausreichend belastbare Ordnung, um Kosten, Risiken und Übergänge zügig zu verteilen.
Die zentrale Lehre lautet daher nicht, dass Deutschland Volkswagen retten müsse. Vielmehr muss der Standort Bedingungen schaffen, unter denen auch ein großer Industriekonzern schneller entscheiden, kostengünstiger produzieren und neue Technologien profitabel skalieren kann. Unternehmen bleiben dabei selbst verantwortlich. Standortpolitik darf keine ineffizienten Strukturen konservieren. Sie muss Investitionen erleichtern, Wettbewerb ermöglichen und den Strukturwandel sozial absichern, ohne sein Ergebnis vorzugeben.
Chinas Aufstieg beendet die bequeme Arbeitsteilung
Das frühere deutsche China-Modell war einfach und außerordentlich profitabel: Deutsche Unternehmen verkauften hochwertige Fahrzeuge, Maschinen, Chemieprodukte und Ausrüstung in einen schnell wachsenden Markt. China lieferte im Gegenzug günstige Konsumgüter und Vorprodukte. Diese Arbeitsteilung ist vorbei. Chinesische Unternehmen sind in zahlreichen Industrien nicht mehr nur kostengünstige Lieferanten, sondern technologisch leistungsfähige Wettbewerber. Besonders deutlich zeigt sich das bei Elektrofahrzeugen, Batterien, Solartechnik, Leistungselektronik, digitalen Plattformen und zunehmend auch im Maschinenbau.
Im chinesischen Automarkt waren 2025 bereits annähernd 55 Prozent der neu verkauften Fahrzeuge elektrisch. Mehr als 13 Millionen Elektroautos wurden dort innerhalb eines Jahres abgesetzt. Für 2026 wurde ein Anteil von rund 60 Prozent erwartet. Zugleich waren in China sieben von zehn batterieelektrischen Fahrzeugen bereits 2025 günstiger als ein durchschnittlicher vergleichbarer Verbrenner. Das verändert die Wettbewerbslogik fundamental. Deutsche Hersteller treffen nicht länger nur auf staatlich unterstützte Billiganbieter, sondern auf hochintegrierte Konzerne mit großen Heimatmärkten, kurzen Entwicklungszyklen, eigener Batteriekompetenz, leistungsfähiger Software und aggressiver Preispolitik.
Der chinesische Markt hat sich damit von einer Ertragsquelle zu einem strategischen Prüfstand gewandelt. Deutsche Anbieter müssen dort lokale Produkte schneller entwickeln, stärker auf chinesische Softwareökosysteme eingehen und zugleich verhindern, dass zentrale technologische Fähigkeiten vollständig aus Europa abwandern. Hinzu kommt ein wachsender Exportdruck. Als der chinesische Binnenmarkt 2026 schwächelte, steigerten chinesische Hersteller ihre Fahrzeugausfuhren kräftig. Elektrische Modelle spielten dabei eine besonders große Rolle. Die Konkurrenz wird somit nicht nur in China härter, sondern auch in Europa, Südamerika, Südostasien und im Nahen Osten.
Eine Abschottung Europas wäre dennoch die falsche Antwort. Zölle können unfaire Wettbewerbsbedingungen ausgleichen und Zeit für Anpassungen schaffen, aber keine fehlende Produktivität ersetzen. Wer dauerhaft nur über Schutzmaßnahmen konkurriert, verteuert die Transformation und schwächt die Innovationsanreize. Deutschland und Europa benötigen vielmehr eine Doppelstrategie: konsequente handelspolitische Gegenwehr bei nachweisbaren Verzerrungen und zugleich einen offenen, wettbewerbsfähigen Binnenmarkt, der Investitionen, Skalierung und schnellere industrielle Kooperation ermöglicht.
Die Autoindustrie verliert nicht nur Absatz, sondern Ertragskraft
Die deutsche Automobilindustrie bleibt ein ökonomisches Schwergewicht. Sie setzte 2025 rund 533,7 Milliarden Euro um und beschäftigte im Jahresdurchschnitt knapp 732.000 Menschen. Zugleich sanken der Gesamtumsatz um 1,5 Prozent und die Beschäftigung um 5,3 Prozent. Besonders deutlich war der Stellenabbau bei Zulieferern und Teileherstellern. Die Auslandsumsätze gingen zurück, während Investitionen stärker außerhalb Deutschlands zunahmen. Diese Entwicklung zeigt, dass die Branche nicht einfach verschwindet, ihre Wertschöpfung aber geografisch und technologisch neu verteilt wird.
Im ersten Halbjahr 2026 verschärfte sich der Druck. Die Umsätze der drei großen deutschen Hersteller Volkswagen, Mercedes-Benz und BMW lagen zusammen bei rund 284 Milliarden Euro und damit 2,9 Prozent unter dem Vorjahresniveau. Ihr Ergebnis vor Zinsen und Steuern sank um etwa 19 Prozent auf 13 Milliarden Euro. Besonders problematisch ist, dass nicht nur Stückzahlen und Marktanteile zurückgehen, sondern die Fähigkeit, aus hohen Umsätzen ausreichende Gewinne zu erwirtschaften. Sinkende Margen schwächen wiederum die Finanzierung der Transformation.
Dabei besitzt die Branche weiterhin beträchtliche Innovationskraft. Die deutschen Automobilunternehmen gaben 2024 weltweit rund 59,4 Milliarden Euro für Forschung und Entwicklung aus, davon mehr als 31 Milliarden Euro im Inland. Das widerlegt die vereinfachte These, die Industrie habe die technologische Zukunft vollständig verschlafen. Das eigentliche Problem liegt weniger in fehlender Forschung als in der Geschwindigkeit, mit der Forschung in wettbewerbsfähige, bezahlbare und skalierbare Produkte übersetzt wird. Deutschland entwickelt viel, industrialisiert aber häufig zu langsam und zu teuer.
Die künftige Stärke der Branche wird deshalb nicht allein am Anteil deutscher Marken im klassischen Fahrzeugbau gemessen. Entscheidend wird sein, welcher Teil der neuen Wertschöpfung im Land bleibt: Batteriezellen und Batteriemanagement, Leistungselektronik, Halbleiter, Fahrzeugsoftware, automatisiertes Fahren, industrielle Datenräume, Recycling und digitale Dienstleistungen. Ein Land kann weiterhin viele Fahrzeuge montieren und dennoch strategisch an Bedeutung verlieren, wenn die profitabelsten Technologien, Plattformen und Datenökosysteme anderswo kontrolliert werden.
Energiepreise sind ein Standortsignal, kein Randthema
Deutschlands Energieproblem wird häufig entweder dramatisiert oder verharmlost. Beides führt in die Irre. Nicht jedes Unternehmen ist energieintensiv, und große Industriekunden zahlen andere Tarife als mittelständische Betriebe. Dennoch sind die deutschen Stromkosten im europäischen Vergleich ein erheblicher Nachteil. Für mittelgroße gewerbliche Verbraucher mit einem Jahresverbrauch zwischen 500 und 2.000 Megawattstunden lag der Preis in der zweiten Jahreshälfte 2025 bei 22,64 Euro je 100 Kilowattstunden. Der EU-Durchschnitt betrug 18,37 Euro. Deutschland gehörte damit zu den teuersten Standorten der Europäischen Union.
Für Chemie, Metall, Glas, Papier, Baustoffe und Teile der Automobilzulieferung wirken solche Differenzen direkt auf Investitionsentscheidungen. Noch wichtiger ist die Erwartung künftiger Kosten. Unternehmen investieren in Anlagen mit Laufzeiten von zehn, zwanzig oder mehr Jahren. Unklare Regeln zu Netzentgelten, Kraftwerkskapazitäten, Wasserstoff, CO₂-Bepreisung und industriellen Entlastungen erhöhen deshalb nicht nur laufende Kosten, sondern auch das wahrgenommene Risiko. Ein Standort kann ökonomisch unattraktiv werden, bevor die tatsächliche Energieknappheit eintritt, weil Unsicherheit den Kapitalkostensatz erhöht.
Ein zeitlich begrenzter Industriestrompreis kann energieintensive Wertschöpfung stabilisieren, darf aber nicht zum dauerhaften Ersatz für eine funktionierende Energieordnung werden. Entscheidend sind ein schnellerer Netzausbau, mehr gesicherte Leistung, marktwirtschaftliche Anreize für Speicher und flexible Nachfrage, realistische Importoptionen für Wasserstoff und Derivate sowie eine bessere europäische Koordination. Auch die staatlich verursachten Preisbestandteile und Netzkosten müssen überprüft werden. Der Erfolg der Energiewende bemisst sich nicht nur am Anteil erneuerbarer Energien, sondern daran, ob Versorgungssicherheit, Klimaschutz und wettbewerbsfähige Gesamtkosten gleichzeitig erreicht werden.
Bürokratie kostet vor allem Geschwindigkeit
Die deutsche Bürokratiedebatte leidet darunter, dass sie zu häufig nur in Arbeitsstunden und Eurobeträgen geführt wird. Die jährlich erfassten Bürokratiekosten der Wirtschaft liegen in einer Größenordnung von mehr als 60 Milliarden Euro. Diese Summe ist erheblich, bildet aber nur einen Teil der Belastung ab. Der größere Schaden entsteht durch Verzögerung, Unsicherheit und den Verlust unternehmerischer Aufmerksamkeit. Wenn Investitionen über Jahre genehmigt werden, Berichtspflichten mehrfach erfüllt werden müssen und Behörden Daten nicht austauschen können, entstehen Opportunitätskosten, die in keiner Standardrechnung vollständig erscheinen.
Besonders hart trifft dies kleinere und mittlere Unternehmen. Große Konzerne können eigene Abteilungen für Recht, Nachhaltigkeitsberichte, Exportkontrolle, Datenschutz und Genehmigungsmanagement unterhalten. Für einen Mittelständler binden dieselben Pflichten einen wesentlich größeren Anteil der verfügbaren Fachkräfte. Befragungen zeigen, dass eine klare Mehrheit der Unternehmen in den vergangenen Jahren einen steigenden Bürokratieaufwand wahrgenommen hat. Ein Teil musste sogar zusätzliches Personal einstellen, nicht um neue Produkte zu entwickeln oder Kunden zu gewinnen, sondern um Vorschriften zu bearbeiten.
Wirksamer Bürokratieabbau verlangt mehr als das Streichen einzelner Formulare. Erstens müssen Berichtspflichten über Ressorts und staatliche Ebenen hinweg zusammengeführt werden. Zweitens sollte der Staat Daten grundsätzlich nur einmal erheben und anschließend rechtssicher weiterverwenden. Drittens brauchen neue Gesetze verbindliche Praxistests mit kleinen und mittleren Unternehmen. Viertens sollte für Genehmigungen gelten, dass Verfahren parallel statt nacheinander laufen. Fünftens müssen Fristen, Zuständigkeiten und digitale Schnittstellen einklagbar klar sein.
Deregulierung bedeutet dabei nicht Regellosigkeit. Verlässliche Umwelt-, Arbeits- und Verbraucherschutzstandards sind ein Standortvorteil, wenn sie verständlich, technologieneutral und effizient vollzogen werden. Das Ziel ist daher nicht weniger Rechtsstaat, sondern ein leistungsfähigerer Rechtsstaat. Eine Regel, die niemand kontrollieren kann, jahrelang auf Entscheidungen wartet oder mehrfach dokumentiert werden muss, schützt nicht besser. Sie schwächt lediglich die Akzeptanz sinnvoller Regulierung.
Der Staat muss vom Antragsteller zum Ermöglicher werden
Die digitale Schwäche der Verwaltung ist kein Komfortproblem, sondern ein Produktivitätshemmnis. Deutschland besitzt Spitzenkompetenzen bei Halbleitern, industrieller Automatisierung, Maschinenbau und Edge-Technologien. Gleichzeitig liegen digitale Verwaltungsleistungen weiterhin unter dem europäischen Durchschnitt. Im Jahr 2025 erreichte Deutschland bei digitalen Diensten für Bürger 78,11 von 100 Punkten, während der EU-Durchschnitt bei 84,64 Punkten lag. Bei Angeboten für Unternehmen betrug der deutsche Wert 77,76 Punkte gegenüber 88,59 Punkten in der Europäischen Union.
Der Rückstand liegt nicht allein an fehlender Software. Die föderale Zuständigkeitsverteilung, uneinheitliche Register, unterschiedliche technische Standards und komplizierte Rechtsgrundlagen verhindern eine durchgängige Digitalisierung. Viele Verfahren werden lediglich an der Oberfläche digital: Ein PDF kann online heruntergeladen werden, wird nach dem Ausfüllen aber intern wieder manuell bearbeitet. Eine produktive Verwaltung benötigt dagegen digitalisierte Abläufe vom Antrag bis zum Bescheid, gemeinsame Identitäten, interoperable Register und automatisierte Plausibilitätsprüfungen.
Für Unternehmen sollte ein zentrales digitales Unternehmenskonto sämtliche Interaktionen mit Staat und Sozialversicherung bündeln. Stammdaten, Genehmigungen, statistische Meldungen, Steuerinformationen und Förderanträge könnten dort nach dem Prinzip der einmaligen Datenerfassung verwaltet werden. Künstliche Intelligenz kann zusätzlich helfen, Anträge vorzuprüfen, Rechtsänderungen zuzuordnen und Verwaltungsmitarbeiter zu entlasten. Voraussetzung sind jedoch klare Verantwortlichkeiten, sichere Datenräume und standardisierte Schnittstellen.
Die entscheidende Reform betrifft deshalb die staatliche Architektur. Deutschland benötigt verbindliche gemeinsame Standards und zentrale Basiskomponenten, ohne jede kommunale Anwendung zentral zu steuern. Föderalismus darf Vielfalt ermöglichen, aber keine dauerhafte technische Inkompatibilität rechtfertigen. Wo identische Verwaltungsleistungen erbracht werden, sollten identische digitale Bausteine genutzt werden. Der Staat muss sich vom Produzenten individueller Insellösungen zum Betreiber einer verlässlichen Plattform entwickeln.
Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing

Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
Infrastrukturinvestitionen: Ein Schlüssel zum Erfolg
Hohe Abgaben verschärfen den Fachkräftemangel
Deutschland hat nicht nur zu wenige Arbeitskräfte, sondern nutzt vorhandene Arbeit unzureichend. Die Abgabenbelastung eines alleinstehenden Durchschnittsverdieners lag 2024 bei 47,9 Prozent der gesamten Arbeitskosten und war damit die zweithöchste unter den OECD-Staaten. Der OECD-Durchschnitt betrug 34,9 Prozent. Das verteuert Beschäftigung für Unternehmen und reduziert zugleich den finanziellen Gewinn zusätzlicher Arbeit für Beschäftigte.
Besonders problematisch sind hohe Grenzbelastungen. Wer seine Arbeitszeit erhöht oder aus einer geringfügigen Beschäftigung in reguläre Arbeit wechselt, verliert unter Umständen gleichzeitig Transfers und zahlt höhere Steuern sowie Sozialbeiträge. Das betrifft häufig Zweitverdiener, Alleinerziehende und Haushalte mit niedrigen oder mittleren Einkommen. Eine Reform muss daher das Zusammenspiel von Einkommensteuer, Sozialbeiträgen, Wohngeld, Kinderzuschlag und weiteren Leistungen betrachten. Einzelne Entlastungen verpuffen, wenn an anderer Stelle Ansprüche abrupt wegfallen.
Eine Senkung der Belastung auf Arbeit ist finanzierbar, wenn der Staat Steuervergünstigungen überprüft, die Bemessungsgrundlagen verbreitert und Ausgaben konsequenter priorisiert. Auch die gemeinsame Besteuerung von Ehepaaren sollte stärker auf individuelle Erwerbsanreize ausgerichtet werden. Das bedeutet nicht, Familien schlechterzustellen. Ziel muss sein, Unterstützung stärker an Kindern und tatsächlicher Bedürftigkeit auszurichten, statt geringe Erwerbsbeteiligung zu begünstigen.
Zusätzlich braucht Deutschland flexiblere Arbeitszeitmodelle, bessere Kinderbetreuung, schnellere Anerkennung ausländischer Abschlüsse und eine qualifikationsorientierte Einwanderung. Mehr Arbeit entsteht nicht durch moralische Appelle, sondern durch bessere Anreize und verlässliche Infrastruktur. Wer Vollzeitbeschäftigung fordert, muss dafür sorgen, dass Betreuung, Mobilität, Weiterbildung und Nettoeinkommen Vollzeitarbeit tatsächlich attraktiv machen.
Die Demografie macht Reformen unaufschiebbar
Der demografische Wandel verändert die ökonomische Ausgangslage stärker als jede kurzfristige Konjunkturbewegung. Deutschlands Bevölkerung im erwerbsfähigen Alter könnte innerhalb eines Jahrzehnts um rund neun Prozent schrumpfen. Langfristig ist bis 2060 sogar ein Rückgang um etwa 22 Prozent möglich. Zugleich steigt das Verhältnis älterer Menschen zur Erwerbsbevölkerung deutlich. Dadurch sinkt nicht nur das Arbeitsangebot; auch die Finanzierung von Renten, Gesundheit und Pflege gerät unter Druck.
Ohne Gegenmaßnahmen entsteht ein selbstverstärkender Kreislauf. Höhere Sozialbeiträge verteuern Arbeit, schwächen Beschäftigungsanreize und belasten Unternehmen. Ein kleineres Arbeitskräfteangebot begrenzt Produktion und Steuereinnahmen. Gleichzeitig wachsen altersbedingte Ausgaben. Der Staat hat dann weniger Spielraum für Bildung, Digitalisierung, Verteidigung und Infrastruktur. Werden zusätzliche Lasten vor allem jüngeren Beschäftigten und Unternehmen auferlegt, beschleunigt dies Abwanderung und Investitionszurückhaltung.
Eine tragfähige Antwort besteht aus mehreren Bausteinen. Das tatsächliche Renteneintrittsalter muss steigen, Frühverrentungsanreize sollten reduziert und freiwillige Weiterarbeit deutlich attraktiver werden. Frauen müssen durch verlässliche Betreuung und geringere steuerliche Fehlanreize leichter mehr Stunden arbeiten können. Qualifizierte Zuwanderung braucht schnellere Visa, digitale Verfahren, bezahlbaren Wohnraum und eine bessere gesellschaftliche Integration. Automatisierung und künstliche Intelligenz müssen gezielt dort eingesetzt werden, wo Personalengpässe Wachstum begrenzen.
Keine einzelne Maßnahme wird den demografischen Effekt neutralisieren. Zusammen können höhere Erwerbsbeteiligung, längere Lebensarbeitszeit, Migration und Produktivitätssteigerungen den Rückgang jedoch deutlich abfedern. Politisch unbequem ist vor allem, dass Erfolge erst über Jahre sichtbar werden. Gerade deshalb muss die Umsetzung sofort beginnen.
Infrastruktur entscheidet über private Investitionen
Deutschland hat über lange Zeit von einem Kapitalstock gelebt, dessen Qualität früher aufgebaut wurde. Straßen, Brücken, Schulen, Schienen, Stromnetze und Verwaltungsgebäude wurden vielerorts zu langsam modernisiert. Der von den Kommunen wahrgenommene Investitionsrückstand erreichte 2024 rund 215,7 Milliarden Euro und stieg innerhalb eines Jahres um 15,9 Prozent. Allein auf Schulgebäude entfielen 67,8 Milliarden Euro, auf Straßen und Verkehrsinfrastruktur 53,4 Milliarden Euro.
Dieser Rückstand wirkt unmittelbar auf Unternehmen. Eine marode Brücke verlängert Lieferzeiten, fehlende Stromanschlüsse verhindern neue Anlagen, langsame Netze behindern digitale Geschäftsmodelle, schlechte Schulen verschärfen langfristig den Fachkräftemangel. Öffentliche und private Investitionen sind deshalb keine Gegensätze. Moderne Infrastruktur erhöht die Rendite privater Projekte und mobilisiert zusätzliches Kapital.
Das neue Investitionsvolumen des Staates kann einen wichtigen Wendepunkt markieren. Geld allein garantiert jedoch keine Wirkung. Wenn Planungskapazitäten fehlen, Ausschreibungen überkompliziert sind, Baupreise steigen und Genehmigungen Jahre dauern, führt ein größeres Budget vor allem zu höheren Preisen. Notwendig sind mehr standardisierte Bauverfahren, langfristige Projektpipelines, gebündelte Fachkompetenz und eine bessere finanzielle Ausstattung der Kommunen. Mittel müssen nach transparenten Prioritäten dorthin fließen, wo sie den höchsten gesamtwirtschaftlichen Nutzen erzeugen.
Die zentrale Kennzahl sollte daher nicht sein, wie viel Geld politisch angekündigt wurde, sondern wie viele funktionsfähige Anlagen, Netze, Schulen und Verkehrsverbindungen tatsächlich entstehen. Ein investierender Staat ist nur dann wachstumsfördernd, wenn er Projekte auswählen, genehmigen und umsetzen kann. Umsetzungskapazität wird damit selbst zu einer Form wirtschaftlicher Infrastruktur.
Schulden finanzieren Zeit, aber keine Wettbewerbsfähigkeit
Die Lockerung fiskalischer Spielräume ermöglicht höhere Ausgaben für Infrastruktur und Verteidigung. Angesichts des Investitionsstaus und der geopolitischen Lage ist das grundsätzlich vertretbar. Gefährlich wäre jedoch die Annahme, zusätzliche Verschuldung könne strukturelle Schwächen überdecken. Staatliche Nachfrage kann Fabriken auslasten und Einkommen stabilisieren. Sie senkt aber nicht automatisch Energiekosten, beschleunigt keine Genehmigung und verbessert nicht von selbst die Produktivität.
Dauerhaft tragfähig sind Schulden vor allem dann, wenn sie das künftige Produktionspotenzial erhöhen. Investitionen in Netze, Bildung, Forschung, digitale Verwaltung und Verteidigungsfähigkeit können diese Bedingung erfüllen. Konsumtive Ausgaben, dauerhaft subventionierte Betriebskosten und politisch motivierte Einzelhilfen tun dies häufig nicht. Deshalb braucht jedes große Ausgabenprogramm eine belastbare Wirkungsprüfung und klare Erfolgskriterien.
Ebenso wichtig ist die Zusätzlichkeit. Wenn neue Sondermittel lediglich bisherige Investitionen aus dem regulären Haushalt ersetzen, entsteht kein zusätzlicher Modernisierungsschub. Der Kernhaushalt gewinnt dann Spielraum für andere Ausgaben, während der sichtbare Investitionseffekt geringer bleibt als versprochen. Eine transparente Trennung, mehrjährige Planung und unabhängige Kontrolle sind deshalb unverzichtbar.
Fiskalpolitik und Strukturpolitik müssen zusammenwirken. Investitionen ohne Reformen drohen in Engpässen zu versanden. Reformen ohne Investitionen lassen Unternehmen und Bürger mit einer veralteten Infrastruktur allein. Deutschlands Comeback erfordert beides: mehr produktives Kapital und bessere Regeln für dessen Nutzung.
Innovation scheitert zu oft an der Skalierung
Deutschland ist kein innovationsarmes Land. Es verfügt über starke Universitäten, Fraunhofer-Institute, industrielle Forschung, Patente und hoch spezialisierte Mittelständler. Auch die Gründungsdynamik zeigt positive Signale. Im ersten Halbjahr 2026 wurden 3.053 Start-ups gegründet, ein Rekordwert. Im Jahr 2025 flossen rund 7,2 Milliarden Euro Wagniskapital in deutsche Start-ups. Besonders dynamisch entwickelten sich Bereiche wie Verteidigungstechnologie, künstliche Intelligenz, Klima- und Energietechnik.
Die Schwäche beginnt häufig nach der erfolgreichen Gründung. Wachstumsunternehmen benötigen große Finanzierungsrunden, internationale Vertriebskapazitäten, Rechenleistung, Fachkräfte und schnelle öffentliche Referenzkunden. Der deutsche und europäische Kapitalmarkt bleibt in späteren Wachstumsphasen weniger tief als die Märkte der USA. Unternehmen verlagern daher ihren Sitz, verkaufen sich frühzeitig oder skalieren langsamer. Die Folge ist ein Muster, bei dem Forschung und frühe Innovation in Deutschland stattfinden, die größte Wertschöpfung aber anderswo entsteht.
Eine wirksame Strategie muss institutionelles Kapital stärker für Wachstumsfinanzierungen mobilisieren. Versicherungen, Pensionsvermögen und öffentliche Fonds können unter klaren Risikoregeln einen größeren Teil langfristigen Kapitals bereitstellen. Gleichzeitig braucht Europa attraktivere Börsenplätze, bessere Beteiligungsbedingungen für Beschäftigte und einen wirklich integrierten Kapitalmarkt. Öffentliche Mittel sollten private Investoren ergänzen, nicht verdrängen.
Auch der Staat kann als intelligenter Erstkunde wirken. Gerade in Verteidigung, Cybersicherheit, Verwaltung, Energie und Gesundheit können öffentliche Beschaffungen jungen Technologieunternehmen den Markteintritt erleichtern. Dabei sollte nicht die Herkunft eines Anbieters allein entscheiden, sondern seine Fähigkeit, ein Problem besser, schneller und skalierbar zu lösen. Eine innovationsorientierte Nachfragepolitik ist häufig wirksamer als eine weitere kleinteilige Förderung.
Produktivität ist die eigentliche Wohlstandsfrage
Deutschlands Reformdebatte konzentriert sich häufig auf die Verteilung vorhandener Einkommen. In einer alternden Gesellschaft mit schwachem Potenzialwachstum reicht das nicht aus. Ohne höhere Produktivität wird jeder Verteilungskonflikt schärfer. Löhne, Renten, Unternehmensgewinne, Verteidigung und Klimainvestitionen konkurrieren dann um eine kaum wachsende Wirtschaftsleistung.
Produktivität bedeutet nicht, Beschäftigte stärker zu belasten oder Arbeitsabläufe rücksichtslos zu verdichten. Sie beschreibt, wie viel Wert mit einer gegebenen Menge an Arbeit und Kapital erzeugt wird. Moderne Software, automatisierte Prozesse, bessere Maschinen, schnellere Verwaltung, qualifizierte Beschäftigte und eine effizientere Energieversorgung können die Produktivität erhöhen. In Deutschland liegt besonders viel Potenzial in der breiten Anwendung bereits vorhandener Technologien.
Künstliche Intelligenz ist dabei weder Allheilmittel noch Bedrohungsszenario. Sie kann Dokumentation automatisieren, Produktionsanlagen vorausschauend warten, Entwicklungszeiten verkürzen und den Fachkräftemangel in Verwaltung und Unternehmen abfedern. Der größte Nutzen entsteht wahrscheinlich nicht in wenigen spektakulären Modellen, sondern in Tausenden konkreten Anwendungen des Mittelstands. Voraussetzung sind sichere Cloud- und Dateninfrastrukturen, klare Haftungsregeln, verfügbare Rechenleistung und Beschäftigte, die Systeme fachlich einsetzen können.
Eine produktivitätsorientierte Politik bewertet Maßnahmen danach, ob sie Lernprozesse, Investitionen und eine bessere Nutzung knapper Ressourcen ermöglichen. Das verlangt auch, erfolglose Programme zu beenden. Deutschland braucht weniger symbolische Förderpolitik und mehr institutionelle Lernfähigkeit.
Industriepolitik braucht Ziele statt Lieblingsunternehmen
Der Staat kann den Strukturwandel nicht vollständig dem Markt überlassen, weil Energieversorgung, Sicherheit, Infrastruktur und technologische Abhängigkeiten öffentliche Interessen berühren. Gleichzeitig ist der Staat selten gut darin, einzelne Gewinner vorherzusagen. Eine moderne Industriepolitik sollte deshalb klare Ziele und Rahmenbedingungen setzen, aber Wettbewerb um die besten Lösungen offenhalten.
Strategische Ziele können Versorgungssicherheit, klimaneutrale Produktion, technologische Souveränität und militärische Handlungsfähigkeit sein. Daraus folgt jedoch nicht, jede bestehende Fabrik oder jedes nationale Unternehmen dauerhaft zu schützen. Förderung sollte an messbare Investitionen, Innovationen, Produktivitätsfortschritte und zeitliche Grenzen gebunden sein. Scheitern muss möglich bleiben, sonst werden Subventionen zu einer Versicherung gegen unternehmerische Verantwortung.
Besonders wichtig ist europäische Skalierung. Deutschland allein ist für viele Plattform-, Cloud-, Halbleiter- und Rüstungsprojekte zu klein. Der europäische Binnenmarkt umfasst ausreichend Nachfrage und Kapital, bleibt aber durch unterschiedliche Regeln, Zulassungen und nationale Interessen fragmentiert. Eine ernsthafte europäische Industriepolitik beginnt daher nicht mit immer neuen Fördertöpfen, sondern mit gemeinsamen Standards, offenen Beschaffungsmärkten und einem integrierten Kapitalmarkt.
Für Deutschland bedeutet dies einen Mentalitätswechsel. Nationale Kontrolle ist nicht in jedem Fall mit wirtschaftlicher Souveränität gleichzusetzen. Ein wettbewerbsfähiger europäischer Anbieter kann strategisch wertvoller sein als ein dauerhaft subventionierter nationaler Produzent. Souveränität entsteht durch Handlungsoptionen, nicht durch Autarkie.
Reformen brauchen eine klare Reihenfolge
Die Vielzahl der Probleme darf nicht zu einer Reformliste ohne Prioritäten führen. Am Anfang müssen Maßnahmen stehen, die Investitionen unmittelbar beschleunigen. Dazu gehören verbindliche Fristen für Genehmigungen, parallele Prüfverfahren, digitale Unternehmenskonten, vereinheitlichte Datenanforderungen und schnellere Netzanschlüsse. Diese Reformen kosten vergleichsweise wenig, können aber private Projekte rasch mobilisieren.
Danach müssen Arbeitsangebot und Produktivität gestärkt werden. Eine niedrigere Grenzbelastung zusätzlicher Arbeit, bessere Betreuung, qualifizierte Zuwanderung, Weiterbildung und attraktivere Beschäftigung älterer Menschen wirken direkt gegen den demografischen Druck. Gleichzeitig sollten Unternehmen Investitionen in Automatisierung, Software und künstliche Intelligenz einfacher abschreiben können.
Die dritte Ebene betrifft die großen Systeme: Rente, Gesundheit, Pflege, Energie und kommunale Finanzen. Hier sind Übergangsfristen und sozialer Ausgleich notwendig, doch gerade deshalb darf die Vorbereitung nicht weiter vertagt werden. Wer diese Reformen erst in einer akuten Finanzierungskrise beginnt, wird zu härteren und ungerechteren Maßnahmen gezwungen.
Schließlich braucht Deutschland eine institutionelle Reform der Umsetzung. Gesetze sollten Ziele, Zuständigkeiten, Fristen und Messgrößen enthalten. Fortschritte müssen öffentlich vergleichbar sein. Ministerien und Behörden benötigen mehr Fachkompetenz für Digitalisierung, Projektsteuerung und Wirkungsmessung. Politischer Erfolg darf nicht länger an der Zahl neuer Programme, sondern muss an nachweisbaren Ergebnissen gemessen werden.
Sozialer Ausgleich darf Wandel nicht verhindern
Der industrielle Umbau wird Gewinner und Verlierer hervorbringen. Regionen mit einem hohen Anteil klassischer Automobilzulieferung oder energieintensiver Produktion sind besonders gefährdet. Eine verantwortungsvolle Politik darf Beschäftigte nicht mit dem Hinweis auf abstrakte Marktkräfte alleinlassen. Sie sollte Weiterbildung, Mobilität, Gründungen und regionale Infrastruktur fördern.
Sozialer Ausgleich wird jedoch kontraproduktiv, wenn er jede bestehende Struktur konserviert. Kurzarbeit, Transfergesellschaften und regionale Hilfen können Übergänge erleichtern. Dauerhafte Subventionen für nicht wettbewerbsfähige Geschäftsmodelle binden dagegen Kapital und Arbeitskräfte, die an anderer Stelle fehlen. Die Aufgabe besteht darin, Menschen zu schützen, nicht jede Tätigkeit unverändert zu erhalten.
Dabei ist Ehrlichkeit entscheidend. Nicht jeder Arbeitsplatz in der bisherigen Form wird bestehen bleiben. Gleichzeitig entstehen neue Tätigkeiten in Energietechnik, Verteidigung, Software, Rechenzentren, Netzausbau, Pflege und industriellen Dienstleistungen. Politik muss diese Verschiebung beschleunigen, statt sie rhetorisch zu leugnen. Gute Strukturpolitik verbindet klare Anpassungssignale mit verlässlicher Unterstützung.
Auch Unternehmen tragen Verantwortung. Wer jahrelang hohe Gewinne ausgeschüttet, technologische Entscheidungen vertagt oder komplexe Strukturen aufgebaut hat, kann die Kosten der Korrektur nicht vollständig auf Beschäftigte und Staat übertragen. Eine glaubwürdige Reformordnung verlangt Beiträge aller Beteiligten: effizientere Unternehmen, einen leistungsfähigeren Staat und zumutbare Anpassungen für Beschäftigte.
Deutschlands Stärke liegt im möglichen Zusammenspiel
Die deutsche Wirtschaft besitzt weiterhin außergewöhnliche Fähigkeiten. Der Mittelstand verbindet Ingenieurwissen mit globalen Kundenbeziehungen. Große Konzerne verfügen über Kapital, Marken und internationale Produktionsnetze. Forschungseinrichtungen schaffen technologische Grundlagen. Der europäische Binnenmarkt bietet Skalierung, und die Energiewende erzeugt neue Nachfrage nach Maschinen, Netzen, Speichertechnik und digitalen Systemen. Auch höhere Verteidigungsausgaben können industrielle Kapazitäten und technologische Entwicklung stärken.
Diese Stärken entfalten sich aber nur, wenn sie miteinander verbunden werden. Forschung ohne Wachstumskapital bleibt im Labor. Kapital ohne schnelle Genehmigungen wandert ab. Erneuerbare Energie ohne Netze senkt keine industriellen Kosten. Zuwanderung ohne Wohnraum und digitale Verwaltung löst keinen Fachkräftemangel. Staatliche Investitionen ohne Planungskapazität erzeugen keine Infrastruktur. Die Qualität des Standorts hängt daher weniger von einer einzelnen Spitzenmaßnahme ab als von der Funktionsfähigkeit des Gesamtsystems.
Genau hier liegt auch die Chance. Viele deutsche Probleme sind selbst verursacht und damit grundsätzlich lösbar. Das Land verfügt über genügend Ressourcen, um Infrastruktur zu modernisieren, Arbeit zu entlasten, Verwaltung zu digitalisieren und Innovation zu finanzieren. Es fehlt weniger an Geld als an Priorität, Geschwindigkeit und Konsequenz. Reformpolitik muss deshalb nicht den Sozialstaat abbauen oder industrielle Traditionen verwerfen. Sie muss den Staat, die Unternehmen und die sozialen Sicherungssysteme wieder an eine veränderte Realität anpassen.
Das Comeback beginnt mit unbequemer Ehrlichkeit
Deutschland steht nicht vor der Wahl zwischen Untergang und Rückkehr zur alten Normalität. Die alte Normalität kommt nicht zurück. Günstige russische Energie, risikolose China-Geschäfte, ein stetig wachsendes Arbeitskräfteangebot und unangefochtene technologische Führung waren historische Bedingungen, keine dauerhaften Garantien. Eine überzeugende Comeback-Agenda muss deshalb nach vorn gerichtet sein.
Die begründete Perspektive lautet: Deutschland kann wieder zu einem führenden Wachstums- und Industriestandort werden, aber nicht durch die Wiederherstellung des Modells von gestern. Notwendig ist ein produktiverer, digitalerer, europäischerer und anpassungsfähigerer Standort. Volkswagen zeigt, wie hoch die Kosten verspäteter Veränderung werden können. Zugleich zeigt die industrielle Substanz des Konzerns, dass Erneuerung möglich bleibt, wenn Komplexität sinkt, Entscheidungen schneller fallen und Innovation wirtschaftlich skaliert wird.
Die größte Gefahr ist nicht ein Mangel an Reformideen. Energiepreise, Bürokratie, Abgaben, Demografie, Infrastruktur, Kapitalmarkt und Digitalisierung sind seit Jahren bekannt. Die eigentliche Gefahr liegt in der politischen Gewöhnung an den schleichenden Verlust von Wettbewerbsfähigkeit. Ein Land kann über lange Zeit wohlhabend wirken, während seine künftige Wertschöpfungsbasis erodiert. Genau deshalb muss die Reformphase beginnen, bevor eine akute Krise jede Wahlmöglichkeit nimmt.
Ein deutsches Comeback ist realistisch, wenn öffentliche Investitionen mit Strukturreformen verbunden, soziale Übergänge organisiert und messbare Ergebnisse eingefordert werden. Es wird weder kostenlos noch konfliktfrei sein. Doch die Alternative wäre teurer: weniger industrielle Wertschöpfung, geringere Steuereinnahmen, schwächere soziale Sicherung und ein wachsender Verlust politischer Handlungsfähigkeit. Deutschland muss nicht kleiner denken. Es muss schneller entscheiden, klarer priorisieren und wieder lernen, aus Wissen wirtschaftliche Stärke zu machen.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung

Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.







