
Ein KI-Campus in der Wüste: Oracle zieht die Zahlungsbremse – Project Jupiter wird zum Milliardenrisiko
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 29. September 2026 / Update vom: 29. September 2026 – Verfasser: Konrad Wolfenstein
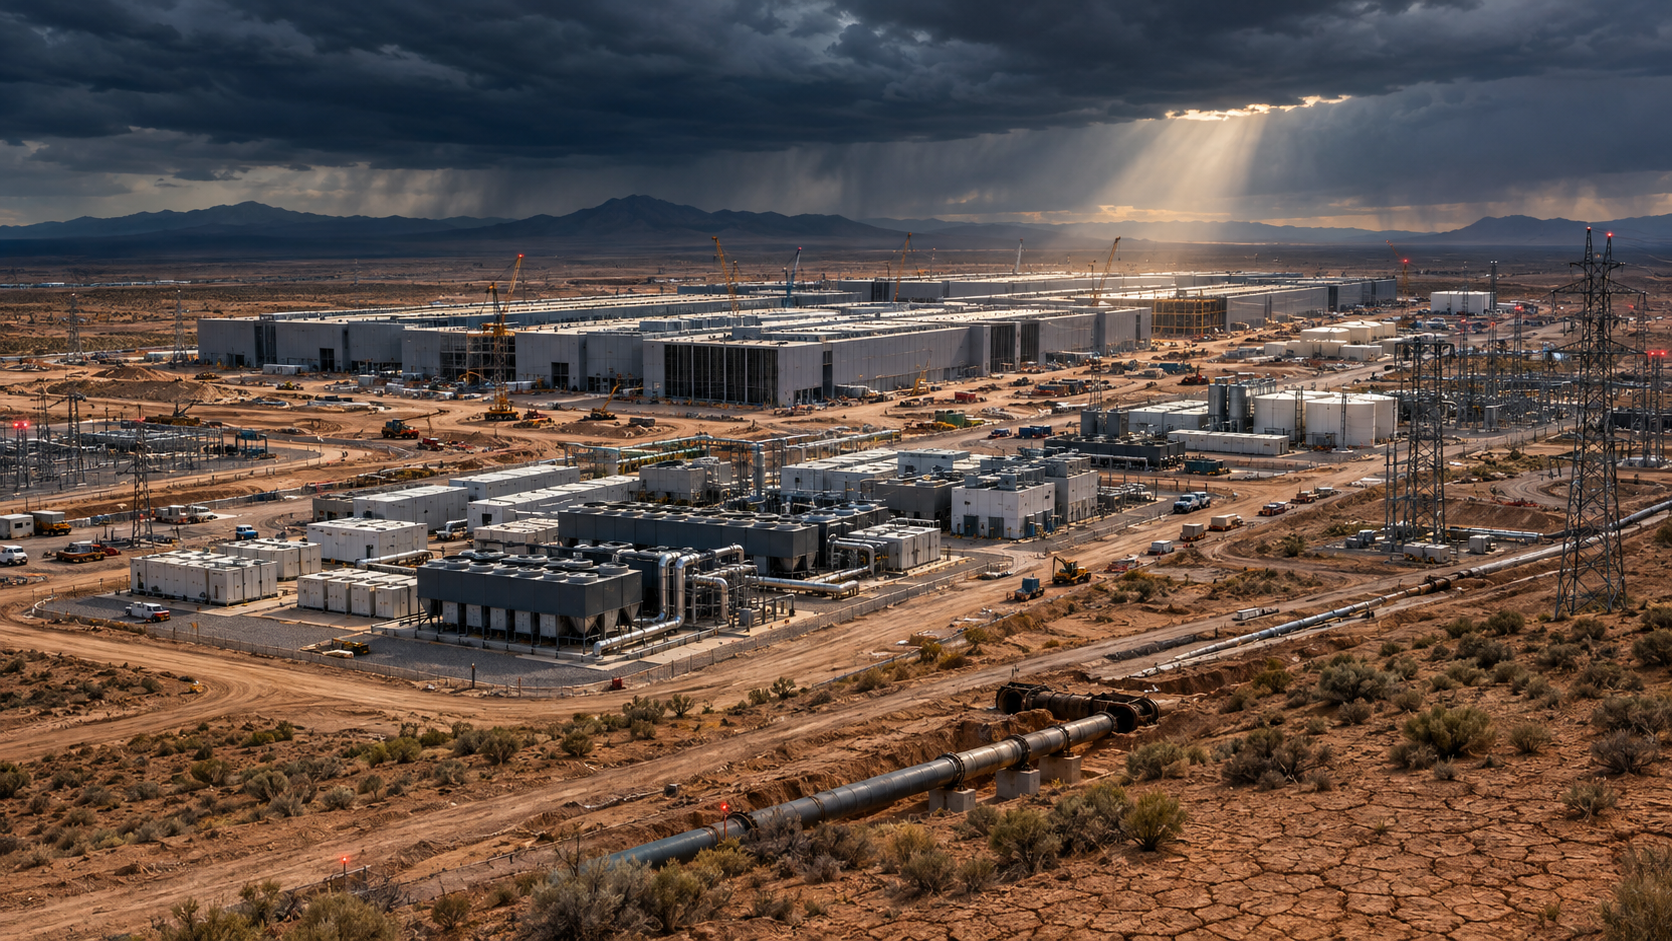
Ein KI-Campus in der Wüste: Oracle zieht die Zahlungsbremse – Project Jupiter wird zum Milliardenrisiko – Kreativbild zum Thema, mit KI: Xpert.Digital
Wenn der Strom fehlt: Die Herausforderungen von Oracles Project Jupiter
Energie, Wasser und Kapital: Die wirtschaftlichen Hürden von Project Jupiter
Die Schattenseiten des KI-Booms: Lessons Learned aus Project Jupiter
Project Jupiter ist ein ambitioniertes Vorhaben von Oracle, das weit über den Bau eines herkömmlichen Rechenzentrums hinausgeht. Mit einem Investitionsvolumen von rund 300 Milliarden US-Dollar soll dieses Megaprojekt nicht nur die Landschaft der künstlichen Intelligenz prägen, sondern auch einen umfassenden Stresstest für die gesamte Ökonomie des KI-Booms darstellen. Das Projekt in der Wüste von New Mexico konfrontiert die Branche mit einer Vielzahl von Herausforderungen – von enormen Vorabinvestitionen über langfristige Abnahmeverträge bis hin zu einem Energiebedarf, der dem ganzer Regionen konkurriert. Während die Aussicht auf hohe Gewinne verlockend ist, wirft die Realität vor Ort Fragen auf: Was passiert, wenn die Energieversorgung stockt oder die Genehmigungen verzögert werden? In diesem Kontext wird deutlich, dass die physische Bereitstellung von Rechenleistung das zentrale Risiko für die KI-Industrie darstellt. Ein Blick auf Project Jupiter offenbart die komplexen Wechselwirkungen zwischen Technologie, Infrastruktur und finanziellen Verpflichtungen – eine Lektion für die gesamte Branche.
Passend dazu:
Project Jupiter: Oracles KI-Wette kollidiert mit Energie, Wasser und Kapital
Wenn der Strom fehlt, wird selbst ein 300-Milliarden-Versprechen zur riskanten Wette
Project Jupiter ist weit mehr als ein außergewöhnlich großes Rechenzentrum in der Wüste von New Mexico. Das Vorhaben ist ein Stresstest für die gesamte Ökonomie des KI-Booms. Es verbindet enorme Vorabinvestitionen, langfristige Abnahmeverträge, eine hochkonzentrierte Kundennachfrage, komplexe Projektfinanzierungen und einen Energiebedarf, der mit der Größenordnung ganzer Regionen konkurriert. Solange Baufortschritt, Energieversorgung und Nachfrage exakt aufeinander abgestimmt bleiben, kann dieses Modell außerordentlich profitabel werden. Schon eine Verzögerung an einer einzigen Stelle kann jedoch Milliardenbeträge zwischen Betreiber, Entwickler, Kreditgeber und Kunden verschieben.
Oracles Berufung auf höhere Gewalt ist deshalb nicht bloß eine juristische Formalität. Sie zeigt, dass die physische Bereitstellung von Rechenleistung inzwischen zum zentralen Risiko der KI-Industrie geworden ist. Chips, Server und Kundenverträge reichen nicht aus, wenn Strom, Gasleitungen, Wasserrechte, Genehmigungen und gesellschaftliche Akzeptanz fehlen. Der Engpass liegt nicht mehr allein in Halbleiterfabriken oder Cloudsoftware. Er liegt zunehmend in Netzen, Kraftwerken, Baukapazitäten, Grundstücken und lokalen Ressourcen.
Der entscheidende Punkt ist zugleich weniger dramatisch und wirtschaftlich folgenreicher als die Behauptung eines vollständigen Zahlungsstopps vermuten lässt. Oracle versucht nach bisher bekanntem Stand nicht, aus dem Projekt auszusteigen. Der Konzern sichert sich vielmehr vertraglich gegen den Fall ab, dass der Campus nicht rechtzeitig in Betrieb geht. Damit wird Project Jupiter nicht automatisch beendet. Die Maßnahme verschiebt aber Risiken, erhöht die Unsicherheit über Zahlungszeitpunkte und zwingt Kapitalgeber dazu, die bisher unterstellte Planbarkeit neu zu bewerten.
Ein Rechenzentrum in Kraftwerksdimension
Der in Doña Ana County geplante Campus umfasst rund 1.400 Acres, also etwa 567 Hektar. Vorgesehen ist ein Komplex aus mehreren Rechenzentrumsgebäuden, technischer Infrastruktur sowie eigener Energieerzeugung und Speicherung. Die angestrebte elektrische Leistung von ungefähr 2,45 Gigawatt verdeutlicht die Dimension: Project Jupiter wäre kein gewöhnlicher industrieller Großverbraucher, sondern ein Energiesystem mit angeschlossenem Rechenzentrum.
Zum Vergleich: New Mexico verfügte zuletzt über eine gesamte elektrische Netto-Sommerleistung von etwa 12,5 Gigawatt. Die für Jupiter vorgesehene Leistung entspräche damit rechnerisch fast einem Fünftel dieser landesweiten Erzeugungskapazität. Das bedeutet nicht, dass der Campus jederzeit 2,45 Gigawatt verbrauchen oder ein Fünftel der heutigen Stromversorgung des Bundesstaates aus dem Netz beziehen würde. Die Größenordnung zeigt jedoch, warum eine konventionelle Versorgung über das bestehende Stromnetz kaum realistisch erscheint und weshalb eine eigene Energieinfrastruktur zum Kern des Projekts geworden ist.
Die ökonomische Logik solcher KI-Campusprojekte unterscheidet sich grundlegend von klassischen Rechenzentren. Traditionelle Cloudstandorte wurden oft modular erweitert, sobald die Auslastung stieg. Bei großen KI-Clustern müssen dagegen Tausende hochpreisiger Beschleuniger, Netzwerke, Kühlung und Stromversorgung gleichzeitig verfügbar sein. Ein teilweise fertiger Campus erzeugt deshalb nicht zwangsläufig proportionalen Umsatz. Fehlt die gesicherte Energie für einen Cluster, kann bereits installierte Technik unproduktiv bleiben. Die finanziellen Kosten laufen trotzdem weiter.
Diese hohe Gleichzeitigkeit schafft ein Inbetriebnahmerisiko. Bau, Netzanschluss, Brennstoffversorgung, Kühlung, Serverinstallation und Kundennutzung müssen in einem engen Zeitfenster zusammenkommen. Je größer der Standort, desto geringer ist die Wahrscheinlichkeit, dass alle Bestandteile ohne Reibung synchronisiert werden können. Skaleneffekte beim Betrieb stehen somit überproportionalen Risiken während der Entwicklung gegenüber.
Die Vertragsklausel als finanzieller Airbag
Oracle hat gegenüber Stack Infrastructure, dem zu Blue Owl Capital gehörenden Standortentwickler, eine Force-Majeure-Mitteilung abgegeben. Solche Klauseln sollen Vertragsparteien schützen, wenn außergewöhnliche, nicht beherrschbare Ereignisse die Erfüllung vereinbarter Pflichten verhindern. Im konkreten Fall steht die rechtzeitige Sicherung der Energieversorgung im Mittelpunkt. Nach den bekannten Vertragsmechanismen liegt diese Verantwortung wesentlich bei Oracle.
Der zugrunde liegende Mietvertrag wird als sogenannter Hell-or-High-Water-Vertrag beschrieben. In solchen Konstruktionen bleibt die Zahlungsverpflichtung grundsätzlich auch unter schwierigen Umständen bestehen. Gerade deshalb ist die Berufung auf höhere Gewalt ökonomisch bedeutsam: Sie kann Oracle ermöglichen, den Beginn der höheren regulären Mietzahlungen zu verschieben, falls der Campus wegen der Energieprobleme nicht planmäßig betriebsbereit wird. Im Raum steht ein Aufschub von bis zu drei Jahren.
Das ist von einem vollständigen oder endgültigen Zahlungsstopp zu unterscheiden. Oracle dürfte während der Entwicklungsphase weiterhin bestimmte Kosten tragen und wäre nach Beginn der regulären Mietphase grundsätzlich für die vereinbarte Laufzeit gebunden. Auch Blue Owl betont, dass die langfristigen finanziellen Verpflichtungen unverändert blieben. Der Streit dreht sich damit weniger um die absolute Vertragssumme als um den Zeitpunkt, zu dem umfangreiche Zahlungen beginnen.
Zeit ist in einem fremdfinanzierten Infrastrukturprojekt jedoch selbst eine erhebliche finanzielle Größe. Wenn Einnahmen später starten, während Bauzinsen, Materialrechnungen und Finanzierungskosten weiterlaufen, sinkt der Gegenwartswert der Zahlungsströme. Eine dreijährige Verschiebung kann bei hohen Milliardenbeträgen zu einem massiven Wertverlust führen, selbst wenn am Ende nominal alle vereinbarten Mieten gezahlt werden. Für Kreditgeber zählt daher nicht nur, ob Oracle irgendwann zahlt, sondern ob die Zahlungen rechtzeitig zur Bedienung der Projektverbindlichkeiten eintreffen.
Die Force-Majeure-Mitteilung funktioniert aus Oracles Perspektive wie ein finanzieller Airbag. Sie begrenzt im Verzögerungsfall die Gefahr, volle Mieten für eine Anlage zahlen zu müssen, die noch keine verwertbare Rechenleistung liefert. Aus Sicht der Projektfinanzierer verlagert sie dagegen einen Teil des Terminrisikos auf die Kapitalstruktur. Das erklärt, weshalb ein juristisch vorsorglicher Schritt an den Märkten eine deutlich größere Wirkung entfalten kann als auf der Baustelle selbst.
Der wahre Engpass heißt Energie
Die ursprüngliche Energiearchitektur sah offenbar Gasturbinen und Dieselgeneratoren in einem Umfang vor, der weit über eine klassische Notstromversorgung hinausging. Die Anlagen wären zumindest über längere Phasen für die Grundversorgung benötigt worden. Dagegen formierte sich erheblicher Widerstand, weil lokale Belastungen, Luftschadstoffe und Treibhausgasemissionen befürchtet wurden. Nach politischen und regulatorischen Rückschlägen wurde dieses Konzept aufgegeben.
Auch die geplante Erdgasversorgung erwies sich als schwieriger als erwartet. Für eine ungefähr 17 Meilen beziehungsweise rund 27 Kilometer lange Pipeline mussten Durchleitungsrechte und Genehmigungen gesichert werden. Teile der vorgesehenen Strecke berührten staatliches Treuhandland. Entsprechende Anträge wurden abgelehnt oder mussten neu geplant werden. Damit fehlte zeitweise ausgerechnet der Brennstoffpfad für jene Anlagen, die den Campus vom öffentlichen Stromnetz unabhängig machen sollten.
Die Umstellung auf Brennstoffzellen von Bloom Energy verändert die lokale Emissionsstruktur, beseitigt das Grundproblem aber nicht vollständig. Festoxid-Brennstoffzellen wandeln die chemische Energie des Brennstoffs elektrochemisch in Strom um und können effizienter sowie mit deutlich weniger Stickoxiden als konventionelle Gasturbinen arbeiten. Der vorgesehene Aufbau soll aus mehr als 2.000 Einheiten bestehen und eine Leistung von annähernd 2,45 Gigawatt erreichen. Auch dieses System benötigt unter den derzeitigen Planungen große Mengen Erdgas.
Damit verschiebt sich der Engpass von der Erzeugungstechnologie zur Brennstofflogistik. Ohne genehmigte und rechtzeitig fertiggestellte Pipeline bleiben auch modernere Brennstoffzellen unversorgt. Zugleich dürfte eine Anlage dieser Größenordnung neue technische und operative Risiken erzeugen. Eine bisher kaum erprobte Konzentration tausender Brennstoffzellenmodule muss gewartet, gesteuert und mit hoher Verfügbarkeit betrieben werden. Der modulare Aufbau kann Ausfälle einzelner Einheiten abfedern, ersetzt aber keine gesicherte Gaszufuhr.
Die Behauptung, der Campus werde seine Energie selbst erzeugen, darf außerdem nicht mit energetischer Autarkie verwechselt werden. Die Stromproduktion findet zwar vor Ort statt, doch der Primärenergieträger muss über externe Infrastruktur angeliefert werden. Project Jupiter wäre deshalb weniger vom Stromnetz, dafür stärker vom Gasnetz abhängig. Ökonomisch wird ein Netzrisiko gegen ein anderes getauscht.
Wasser wird zum politischen Preisfaktor
New Mexico gehört zu den trockenen Regionen der Vereinigten Staaten. Wasser ist dort nicht nur eine Umweltfrage, sondern ein knappes Produktionsmittel mit konkurrierenden Ansprüchen aus Landwirtschaft, Bevölkerung und Industrie. Wenn ein Großprojekt Wasserrechte übernimmt oder Grundwasser nutzt, verändert es den lokalen Verteilungskonflikt. Selbst technisch zulässige Entnahmen können politisch destabilisierend wirken, wenn Anwohner eine Verschlechterung der Versorgung oder langfristige Belastungen der Aquifere erwarten.
Für Project Jupiter wurden bestehende Wasserrechte erworben, die zuvor unter anderem mit landwirtschaftlicher Nutzung verbunden waren. Für die Bauphase wurde zusätzlich Wasser aus einem neuen beziehungsweise ersetzenden Brunnen gefördert. Berichte über mehr als 100 Millionen Gallonen während weniger Monate verstärkten die Kritik. Umweltgruppen argumentierten, eine Umwidmung landwirtschaftlicher Wasserrechte für einen industriellen Megastandort dürfe nicht ohne transparente Prüfung und öffentliche Anhörung erfolgen.
Oracle und die Projektpartner verweisen demgegenüber auf geschlossene Kreisläufe und einen im Verhältnis zur Gesamtgröße begrenzten Verbrauch im späteren Betrieb. Für Brennstoffzellen und Rechenzentrum wurden ungefähr elf Millionen Gallonen nicht trinkbares Wasser in einem geschlossenen beziehungsweise wiederverwendenden System genannt. Solche Angaben sprechen dafür, dass der Dauerbetrieb deutlich weniger wasserintensiv sein könnte als klassische verdunstungsbasierte Kühlkonzepte. Sie lösen jedoch nicht automatisch die Fragen der Bauwassernutzung, der Herkunft des Wassers, möglicher Verluste und der langfristigen Rechteverteilung.
Ökonomisch ist entscheidend, dass Wasserknappheit einen Schattenpreis besitzt, der in normalen Projektkalkulationen oft unterschätzt wird. Dieser Preis zeigt sich nicht nur auf Wasserrechnungen. Er erscheint in Form längerer Genehmigungsverfahren, juristischer Auseinandersetzungen, politischer Auflagen, zusätzlicher Infrastruktur und Reputationskosten. Je größer ein Projekt und je knapper die lokale Ressource, desto weiter kann der tatsächliche gesellschaftliche Preis vom vertraglich gezahlten Wasserpreis abweichen.
Project Jupiter verdeutlicht deshalb, dass Standortentscheidungen für KI-Infrastruktur nicht allein nach Grundstückskosten, Steuervergünstigungen und Energiepreisen beurteilt werden dürfen. Ein vermeintlich günstiger Wüstenstandort kann durch Wasserstress, fehlende Leitungsrechte und gesellschaftlichen Widerstand teuer werden. Die Einsparung bei Land und Abgaben kann von Verzögerungskosten innerhalb weniger Quartale übertroffen werden.
18 Milliarden Dollar im Frühwarnsystem
Für den Bau wurden rund 18 Milliarden US-Dollar an Krediten durch ein Konsortium von ungefähr 20 Banken bereitgestellt. Die Finanzierung ist dem Projekt zugeordnet und nicht mit einer gewöhnlichen unbesicherten Oracle-Unternehmensanleihe gleichzusetzen. Trotzdem hängt ihr wirtschaftlicher Wert wesentlich von Oracle als langfristigem Hauptmieter und von der rechtzeitigen Betriebsbereitschaft des Campus ab.
Kreditanteile wurden zuletzt am Sekundärmarkt zu ungefähr 89 bis 91 Cent je Dollar angeboten oder bewertet. Ein Kurs von 90 Cent bedeutet, dass der Markt für einen nominalen Dollar Forderung nur 90 Cent bezahlt. Würde der gesamte Kreditbestand von 18 Milliarden Dollar mit diesem Abschlag bewertet, ergäbe sich rechnerisch eine Marktwertminderung von etwa 1,8 Milliarden Dollar. Diese Rechnung ist jedoch nicht gleichbedeutend mit einem bereits realisierten Verlust sämtlicher Banken. Realisiert wird ein Verlust erst beim Verkauf; für weiterhin gehaltene Positionen handelt es sich zunächst um eine niedrigere Marktindikation oder Bewertung.
Der Abschlag signalisiert dennoch ein ernstes Unbehagen. Banken und andere Investoren verlangen eine höhere Rendite, wenn sie Verzögerungen, Refinanzierungsrisiken oder juristische Unsicherheit erwarten. Da bestehende Kredite einen festen Zahlungsstrom besitzen, drückt diese höhere Rendite ihren Marktpreis. Die Bewegung auf 89 bis 91 Cent ist somit kein Beweis für einen bevorstehenden Ausfall, aber ein klares Warnsignal dafür, dass die ursprüngliche Risikoprämie als unzureichend gilt.
Die Besonderheit liegt in der Risikokonzentration. Ein einzelner Campus, ein dominanter Mieter, ein zentraler Endkunde und eine noch nicht abschließend gesicherte Energiearchitektur bilden eine eng gekoppelte Kette. Fällt ein Glied aus, können sich Folgen durch die gesamte Finanzierung ziehen. Eine breit diversifizierte Immobilienfinanzierung könnte den Ausfall eines Mieters oder Standorts verkraften. Bei einem spezialisierten KI-Campus mit kundenspezifischer Ausstattung ist die alternative Nutzung erheblich schwieriger.
Die sogenannte Wiedervermietbarkeit ist deshalb ein Schlüsselrisiko. Ein gewöhnliches Logistikzentrum kann bei Bedarf an verschiedene Nutzer vermietet werden. Ein mehrere Gigawatt großer KI-Campus ist dagegen auf wenige globale Unternehmen zugeschnitten. Sollte der vorgesehene Kunde weniger Kapazität benötigen, später zahlen oder seine Strategie ändern, ließe sich die Anlage nicht kurzfristig und ohne zusätzliche Investitionen an einen beliebigen Ersatzkunden übergeben. Der materielle Wert der Gebäude ist hoch, der wirtschaftliche Wert hängt aber überproportional von wenigen Verträgen ab.
Unsere USA-Expertise in Business Development, Vertrieb und Marketing

Unsere USA-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
Wie Project Jupiter den Cloudmarkt verändern könnte
Oracle finanziert heute den Umsatz von morgen
Project Jupiter gehört zu Oracles umfassender Verpflichtung, OpenAI in den kommenden fünf Jahren KI-Infrastruktur im Wert von mehr als 300 Milliarden US-Dollar bereitzustellen. Zusätzlich sagte Oracle im Rahmen der Stargate-Initiative bis zu 4,5 Gigawatt neue Kapazität an mehreren US-Standorten zu. Der Campus in New Mexico ist damit kein isoliertes Bauprojekt, sondern Teil einer nationalen Skalierungsstrategie.
Die strategische Chance ist offensichtlich. Oracle war im globalen Cloudgeschäft lange kleiner als Amazon Web Services, Microsoft Azure und Google Cloud. Der KI-Boom eröffnet dem Konzern die Möglichkeit, durch extrem große, langfristig gebundene Kapazitäten Marktanteile zu gewinnen. Wer knappe Rechenleistung früh bereitstellt, kann Kunden über Jahre binden und zugleich sein Cloudökosystem stärken. Das traditionelle Datenbankgeschäft bietet zusätzliche Ansatzpunkte, KI-Arbeitslasten mit bestehenden Unternehmenskunden zu verbinden.
Der Preis dieses Aufholversuchs ist eine tiefgreifende Veränderung des Geschäftsmodells. Das klassische Softwaregeschäft zeichnet sich durch geringe Grenzkosten, hohe Bruttomargen und starken freien Cashflow aus. Der Bau von KI-Infrastruktur ist dagegen kapitalintensiv, energieabhängig und projektgetrieben. Oracle übernimmt damit Merkmale eines Versorgungs- und Infrastrukturunternehmens, ohne seine Bewertung und seine Verpflichtungen vollständig von den Risiken dieses Modells entkoppeln zu können.
Im Geschäftsjahr 2026 erwirtschaftete Oracle einen operativen Cashflow von rund 32 Milliarden Dollar. Die Investitionsausgaben lagen bei etwa 55,7 Milliarden Dollar, woraus sich nach der üblichen Definition ein negativer freier Cashflow von ungefähr 23,7 Milliarden Dollar ergab. Für das Geschäftsjahr 2027 erwartet das Unternehmen Investitionen von 90 bis 95 Milliarden Dollar. Selbst wenn Kunden vorauszahlen, Hardware selbst bereitstellen oder Lieferanten Finanzierungen übernehmen, bleibt die absolute Kapitalbindung außergewöhnlich hoch.
Oracle weist zu Recht darauf hin, dass Bruttoinvestitionen und eigener Netto-Cashabfluss nicht identisch sind. Kundenvorauszahlungen und vom Kunden bereitgestellte Grafikprozessoren verringern den Finanzierungsbedarf. Für 2027 wurde ein Netto-Cash-Capex von höchstens rund 70 Milliarden Dollar in Aussicht gestellt. Diese Entlastung verbessert die Liquidität, beseitigt aber nicht die operative Verpflichtung, die zugesagte Kapazität rechtzeitig und zuverlässig zu liefern.
Vorauszahlungen sind zudem kein kostenloses Eigenkapital. Sie verbessern den kurzfristigen Cashflow, stehen aber einer künftigen Leistungspflicht gegenüber. Wird der Campus verspätet fertig, kann sich die wirtschaftliche und gegebenenfalls vertragliche Spannung erhöhen. Der Konzern tauscht damit einen Teil des Finanzierungsrisikos gegen ein Erfüllungsrisiko.
Passend dazu:
Der Auftragsbestand ist Stärke und Klumpenrisiko
Oracle meldete zuletzt verbleibende Leistungsverpflichtungen von rund 664 Milliarden Dollar. Dieser Auftragsbestand ist ein eindrucksvoller Beleg für die Nachfrage nach Cloud- und KI-Kapazität. Etwa die Hälfte soll innerhalb von 36 Monaten in Umsatz umgewandelt werden. Gleichzeitig stammt ein erheblicher Anteil der langfristigen Verpflichtungen aus wenigen sehr großen KI-Verträgen, wobei OpenAI besonders stark ins Gewicht fällt.
Ein großer Auftragsbestand wird häufig als nahezu sicherer künftiger Umsatz interpretiert. Diese Sicht ist zu einfach. Leistungsverpflichtungen sind keine sofort verfügbaren Zahlungsmittel und auch kein garantierter Gewinn. Vor der Umsatzrealisierung muss Oracle Rechenzentren errichten, Chips installieren, Energie bereitstellen und die vereinbarte Leistung liefern. Erst danach zeigt sich, welche Rendite auf das eingesetzte Kapital tatsächlich erzielt wird.
Die entscheidende Kennzahl ist daher nicht allein das Volumen der Verträge, sondern ihr risikobereinigter Kapitalwert. Dafür sind Baukosten, Finanzierung, Strom- und Gaspreise, Auslastung, technische Lebensdauer der Chips, Preisverfall der Rechenleistung sowie die Kreditqualität der Kunden zu berücksichtigen. Ein Vertrag über viele Jahre kann nominal gewaltig sein und dennoch eine enttäuschende Rendite liefern, wenn die Infrastruktur schneller veraltet oder teurer wird als angenommen.
Hinzu kommt ein klassisches Gegenparteirisiko. OpenAI wächst schnell und besitzt hohe strategische Bedeutung, benötigt aber selbst enorme Finanzierungsmittel. Oracles Investitionsprogramm hängt damit teilweise von der Fähigkeit eines einzelnen, kapitalintensiven Kunden ab, über Jahre sehr hohe Zahlungen zu leisten. Je größer dieser Anteil wird, desto weniger lässt sich der Auftragsbestand wie ein breit gestreutes Portfolio behandeln.
Andererseits wäre es falsch, die Verträge allein wegen der Konzentration abzuschreiben. Die Nachfrage nach KI-Rechenleistung ist real, die Auslastung bestehender Oracle-Kapazitäten liegt sehr hoch, und ein Teil der Hardware wird durch Kunden vorfinanziert oder direkt gestellt. Das reduziert einzelne Risiken deutlich. Die zentrale Unsicherheit ist nicht das völlige Fehlen von Nachfrage, sondern die Frage, ob Preis, Kapitalkosten und technische Nutzungsdauer zusammen eine angemessene Rendite ergeben.
Die Bonität gerät an die Schwelle
S&P Global Ratings stufte Oracle im Juli 2026 von BBB auf BBB- herab. BBB- ist die niedrigste Stufe des Investment-Grade-Bereichs und liegt nur eine Stufe über dem spekulativen Segment. Als Gründe wurden steigende Geschäftsrisiken, schwächere freie Mittelzuflüsse und eine über mehrere Jahre erhöhte Verschuldung genannt. Für 2027 erwartet die Ratingagentur einen negativen freien operativen Cashflow von annähernd 42 Milliarden Dollar.
Eine Herabstufung unter Investment Grade wäre mehr als ein symbolischer Makel. Manche institutionellen Investoren dürfen nur begrenzt Hochzinsanleihen halten. Ein Verlust des Investment-Grade-Status könnte deshalb Verkäufe auslösen, die Zinskosten erhöhen und die Refinanzierung weiterer Infrastruktur verteuern. Bei einem Investitionsprogramm von jährlich bis zu 95 Milliarden Dollar können bereits moderate Aufschläge erhebliche absolute Kosten verursachen.
Der kritische Mechanismus ist selbstverstärkend. Höhere Investitionen verschlechtern zunächst den freien Cashflow und erhöhen den Finanzierungsbedarf. Steigende Schulden oder schwächere Bonität verteuern anschließend neues Kapital. Höhere Kapitalkosten senken wiederum den Gegenwartswert der langfristigen Cloudverträge. Damit steigt der Druck, Projekte schneller fertigzustellen und höhere Margen zu erzielen, obwohl genau dieser Zeitdruck Genehmigungs- und Ausführungsrisiken verschärfen kann.
Oracle besitzt dennoch erhebliche Gegenkräfte. Der Konzern verfügt über ein etabliertes, margenstarkes Softwaregeschäft, wachsende Cloudumsätze, umfangreiche Vorauszahlungen und Zugang zu Fremd- sowie Eigenkapitalmärkten. Im ersten Quartal des Geschäftsjahres 2027 platzierte Oracle Aktien im Volumen von rund 20 Milliarden Dollar. Eine solche Eigenkapitalaufnahme stärkt die Bilanz, verwässert aber bestehende Aktionäre und zeigt, dass der KI-Ausbau nicht allein aus dem laufenden Geschäft finanziert werden kann.
Die Bonitätsfrage ist deshalb keine einfache Abstimmung über Erfolg oder Scheitern. Oracle kann operativ stark wachsen und gleichzeitig finanziell riskanter werden. Umsatzwachstum, negative freie Cashflows und steigende Verschuldung können über mehrere Jahre nebeneinander bestehen. Entscheidend ist, ob die neu errichteten Kapazitäten rechtzeitig in eine dauerhaft hohe operative Mittelzufuhr übergehen, bevor die Finanzierungskosten die strategischen Gewinne aufzehren.
Die Region gewinnt nicht automatisch
Befürworter verbinden Project Jupiter mit Tausenden Bauarbeitsplätzen, mehreren Hundert dauerhaften Stellen und einer erheblichen regionalen Wirtschaftsleistung. Während der Bauphase können lokale Unternehmen, Handwerker, Logistiker, Hotels und Dienstleister deutlich profitieren. Für eine strukturschwächere Grenzregion ist ein solcher Investitionsimpuls politisch attraktiv.
Die volkswirtschaftliche Bilanz hängt jedoch von der Dauer und Qualität dieser Effekte ab. Bauarbeitsplätze sind zahlreich, aber zeitlich begrenzt. Der laufende Betrieb moderner Rechenzentren ist hochautomatisiert und schafft im Verhältnis zum investierten Kapital vergleichsweise wenige Stellen. Werden spezialisierte Arbeitskräfte von außerhalb angeworben und große Teile der Ausrüstung importiert, fällt der lokale Multiplikatoreffekt niedriger aus als die Bruttoinvestition vermuten lässt.
Auch Steuervergünstigungen und öffentliche Infrastruktur müssen berücksichtigt werden. Ein industrieller Revenue-Bond-Rahmen von bis zu 165 Milliarden Dollar beschreibt die maximal mögliche Projektgröße beziehungsweise Finanzierungsstruktur und darf nicht mit bereits investiertem Kapital gleichgesetzt werden. Solche Größenordnungen erzeugen leicht den Eindruck eines unmittelbaren regionalen Vermögenszuflusses, obwohl ein erheblicher Anteil auf importierte Server, Chips, Energieanlagen und Finanzierung entfällt.
Für die Region stellt sich daher die Frage nach dem Nettowert: dauerhafte Löhne und Steuereinnahmen abzüglich möglicher Steuererleichterungen, Infrastrukturkosten, Umweltbelastungen und Opportunitätskosten knapper Ressourcen. Wasser, Land und politische Verwaltungskapazität, die einem Megaprojekt zugeordnet werden, stehen nicht mehr uneingeschränkt für Landwirtschaft, Wohnungsbau oder andere Unternehmen zur Verfügung.
Ein tragfähiger gesellschaftlicher Vertrag müsste deshalb messbare Gegenleistungen enthalten. Dazu gehören transparente Wasserbilanzen, klare Emissionsgrenzen, lokale Ausbildung, belastbare Notfallkonzepte, Beiträge zur Infrastruktur und überprüfbare Beschäftigungsziele. Ohne solche Mechanismen besteht die Gefahr, dass Gewinne und Rechenleistung national oder global genutzt werden, während ökologische und infrastrukturelle Lasten lokal verbleiben.
Brennstoffzellen lösen nicht das Klimaproblem
Der Wechsel von Turbinen und dauerhaft betriebenen Dieselgeneratoren zu Brennstoffzellen kann lokale Luftschadstoffe erheblich reduzieren. Insbesondere die Stickoxidemissionen sollen gegenüber dem ursprünglichen Konzept deutlich sinken. Das ist für die unmittelbare Luftqualität relevant und technologisch kein bloßer Etikettenwechsel.
Klimapolitisch bleibt das Projekt jedoch fossil, solange die Brennstoffzellen mit Erdgas betrieben werden. Bei der Umwandlung entsteht Kohlendioxid; zusätzlich können entlang der Gasförderung und -transportkette Methanemissionen auftreten. Genehmigungsunterlagen nennen potenzielle Treibhausgasemissionen von mehr als zehn Millionen Tonnen Kohlendioxidäquivalent pro Jahr. Selbst wenn der tatsächliche Betrieb darunter bleibt, zeigt die Größenordnung den Konflikt zwischen digitalem Wachstum und Klimazielen.
Die ökonomische Betrachtung muss mögliche künftige CO2-Kosten einbeziehen. Heute niedrige regulatorische Belastungen können sich über die Nutzungsdauer eines Rechenzentrums verändern. Strengere Grenzwerte, CO2-Preise, Methanregeln oder Anforderungen von Kunden und Investoren könnten die Betriebskosten erhöhen. Eine Anlage mit einer Laufzeit von vielen Jahren sollte deshalb nicht nur unter heutigen Energiepreisen, sondern auch unter einem Dekarbonisierungsszenario bestehen können.
Erneuerbare Energie und Batteriespeicher könnten langfristig Teile der Versorgung übernehmen, doch die Kombination aus 24-stündiger Last, mehreren Gigawatt Leistung und hohen Verfügbarkeitsanforderungen ist anspruchsvoll. Ein rein bilanzieller Einkauf erneuerbarer Energie reicht nicht aus, wenn der Standort physisch jederzeit Leistung benötigt. Die glaubwürdigste Strategie wäre ein diversifiziertes System aus erneuerbarer Erzeugung, Speichern, gesicherten Netzanschlüssen und steuerbaren Reserven. Ein nahezu vollständiger Rückgriff auf vor Ort erzeugten Erdgasstrom konzentriert dagegen Preis-, Liefer- und Regulierungsrisiken.
Der Zeitplan ist die zentrale Variable
Oracle hält offiziell daran fest, dass Project Jupiter im geplanten Zeitrahmen liegt. Auf der Baustelle arbeiten Tausende Menschen, und Bauarbeiten an Gebäuden können teilweise unabhängig von den noch offenen Genehmigungen der Energieanlagen fortgesetzt werden. Auch gerichtliche Zwischenstopps bei Wasser- und Luftverfahren wurden inzwischen aufgehoben, sodass die Prüfungen weitergehen können.
Trotzdem bleibt die Behauptung eines unveränderten Zeitplans erklärungsbedürftig. Ein Gebäude kann äußerlich weit fortgeschritten sein, ohne betriebsbereit zu sein. Bei einem KI-Campus bestimmen Energieversorgung, technische Abnahme, Netzwerke, Kühlung und Serverintegration den kommerziellen Start. Fortschritt bei Fundamenten und Hallen reduziert nicht automatisch das Risiko des kritischen Pfades.
Die frühere Kommunikation enthielt unterschiedliche Zieltermine, während jüngere Berichte vor allem 2028 als maßgebliches Datum nennen. Diese Verschiebung kann aus Projektphasen, unterschiedlichen Definitionen von Erstbetrieb und Vollausbau oder veränderten Planungen resultieren. Für Investoren ist daher entscheidend, ob sich der Termin auf erste nutzbare Megawatt, einzelne Gebäude oder den gesamten Campus bezieht.
Ein modularer Hochlauf wäre ökonomisch vorteilhaft. Wenn erste Gebäudeteile mit gesicherter Energie früher in Betrieb gehen, können sie Umsatz erzeugen, während der Rest weitergebaut wird. Das senkt das Alles-oder-nichts-Risiko. Voraussetzung ist allerdings, dass Gasversorgung, Brennstoffzellen, Kühlung und Rechentechnik ebenfalls modular genehmigt und aktiviert werden können.
Drei realistische Entwicklungspfade
Im günstigen Szenario werden Pipeline und Luftgenehmigungen ohne längere Unterbrechung erteilt, die Brennstoffzellen schrittweise installiert und erste Kapazitäten rechtzeitig in Betrieb genommen. Oracles bestehende Nachfrage absorbiert die Leistung schnell. Kundenvorauszahlungen und selbst bereitgestellte Hardware begrenzen den zusätzlichen Finanzierungsbedarf. In diesem Fall wäre die Force-Majeure-Mitteilung tatsächlich vorwiegend vorsorglich und der Kursabschlag der Projektkredite könnte sich zurückbilden.
Im mittleren Szenario verzögern Rechtsmittel, Trassenänderungen und technische Integration die volle Inbetriebnahme um mehrere Quartale. Oracle nutzt seine vertraglichen Rechte, um höhere Mietzahlungen später beginnen zu lassen, übernimmt aber weiterhin Entwicklungskosten und Schuldendienstkomponenten. Der Campus startet modular, während Teile der Finanzierung verlängert oder angepasst werden. Das Projekt bliebe wirtschaftlich möglich, die Rendite für Eigen- und Fremdkapitalgeber läge jedoch deutlich unter den ursprünglichen Erwartungen.
Im negativen Szenario scheitert die rechtzeitige Brennstoffversorgung oder die Umweltgenehmigung wird mit so hohen Auflagen versehen, dass ein grundlegendes Redesign nötig wird. Dann könnte der Zahlungsaufschub mehrere Jahre dauern. Baukosten, Zinsen und technische Alterung würden steigen, während bereits bestellte Hardware an Wert verliert. Kreditgeber müssten weitere Abschläge akzeptieren oder neues Kapital bereitstellen. Oracle könnte Kapazitäten an andere Standorte verlagern, doch bereits versunkene Kosten in New Mexico ließen sich nur teilweise retten.
Ein vollständiger Projektabbruch ist gegenwärtig nicht das wahrscheinlichste Szenario. Dafür sprechen der fortgeschrittene Bau, die hohen bereits gebundenen Mittel, der langfristige Vertrag und die strategische Bedeutung der Kapazität. Wahrscheinlicher ist ein Ringen um Zeit, Kostenverteilung und einen stufenweisen Betriebsbeginn. Gerade diese Zwischenlage ist für Kapitalgeber unangenehm, weil sie weder einen klaren Ausfall noch einen störungsfreien Zahlungsstrom bietet.
Was Project Jupiter über den KI-Boom verrät
Das Projekt zeigt, dass die nächste Phase der künstlichen Intelligenz weniger an Algorithmen als an industrieller Umsetzung entschieden wird. Modellfortschritte bleiben wichtig, doch ihre kommerzielle Skalierung hängt von Bauwirtschaft, Energiepolitik, Rohstoffen, Netzen und Finanzierung ab. Die KI-Industrie nähert sich damit strukturell Sektoren wie Energie, Telekommunikation und Schwerindustrie an.
Daraus folgt eine Neubewertung von Wettbewerbsvorteilen. Nicht nur das beste Modell oder der leistungsfähigste Chip zählt. Erfolgreich wird auch sein, wer Standorte mit gesicherter Energie findet, Genehmigungen frühzeitig erhält, lokale Akzeptanz aufbaut und Kapital über lange Zeiträume zu tragbaren Kosten bereitstellen kann. Projektentwicklung wird zu einer Kernkompetenz der Cloudanbieter.
Die zweite Lehre betrifft die vermeintliche Unbegrenztheit digitaler Märkte. Rechenleistung wirkt virtuell, entsteht aber in physischen Anlagen. Jede zusätzliche Trainingseinheit beansprucht Halbleiter, Strom, Kühlung, Flächen und Netzinfrastruktur. Je größer die Modelle werden, desto sichtbarer werden diese materiellen Grenzen. Die Kosten der KI werden dadurch stärker von lokalen Engpässen und politischen Entscheidungen bestimmt.
Die dritte Lehre ist finanzieller Natur. Langfristige Verträge können hohe Investitionen rechtfertigen, aber sie eliminieren kein Risiko. Sie verschieben es in die Bonität des Kunden, die technische Erfüllung und den Zeitplan. Ein Auftragsbestand von Hunderten Milliarden Dollar ist nur dann wertvoll, wenn die erforderlichen Anlagen zu einem Preis gebaut und betrieben werden können, der nach Finanzierungskosten eine angemessene Rendite hinterlässt.
Zwischen strategischem Mut und bilanzieller Überdehnung
Oracles Vorgehen lässt sich weder überzeugend als bloßer Größenwahn noch als risikoloser Zukunftscoup beschreiben. Der Konzern reagiert auf eine außergewöhnliche Nachfrage und versucht, seine Position im Cloudmarkt grundlegend zu verbessern. Wer in einer Phase knapper Kapazitäten zu vorsichtig investiert, kann einen historischen Marktübergang verpassen. Die langfristigen Verträge und Kundenvorauszahlungen geben Oracle eine stärkere Grundlage als einem rein spekulativen Entwickler ohne gesicherte Abnehmer.
Gleichzeitig ist die finanzielle Sicherheitsmarge gering. Negative freie Cashflows, stark steigende Investitionen, hohe Verschuldung und ein Rating unmittelbar über dem spekulativen Bereich begrenzen die Fehlertoleranz. Project Jupiter muss nicht scheitern, um wirtschaftlichen Schaden anzurichten. Schon eine längere Verzögerung kann Renditen mindern, Finanzierung verteuern und Managementkapazität binden.
Die Force-Majeure-Mitteilung ist deshalb vor allem ein Signal für die Verteilungsmacht innerhalb des Projekts. Oracle versucht, das Risiko einer nicht rechtzeitig gelieferten Infrastruktur nicht allein zu tragen. Blue Owl und die Kreditgeber wiederum verweisen auf fortbestehende Verpflichtungen. Hinter der juristischen Sprache steht ein klassischer ökonomischer Konflikt: Wer bezahlt für die Zeit, in der Milliarden investiert sind, aber noch keine marktfähige Rechenleistung produzieren?
Die sachlich begründete Perspektive lautet daher: Project Jupiter bleibt strategisch plausibel, ist aber unter den aktuellen Bedingungen finanziell und infrastrukturell fragil. Die Nachfrage nach KI-Leistung kann das Projekt tragen, doch Nachfrage allein erzeugt weder Gasleitungen noch Wasserrechte noch genehmigte Kraftwerkskapazität. Der Erfolg hängt davon ab, ob Oracle die physische Realität schneller beherrscht, als Kapitalkosten und Verzögerungen den erwarteten Wert der Verträge aufzehren.
Die entscheidenden Prüfsteine
In den kommenden Monaten sind nicht allgemeine Bekenntnisse zum Projekt, sondern überprüfbare Fortschritte maßgeblich. Dazu zählen eine rechtssichere Pipelineführung, der Fortgang des Luftgenehmigungsverfahrens, transparente Daten zur Wasserentnahme, die Installation und Erprobung der Brennstoffzellen sowie ein klar definierter Termin für die erste kommerziell nutzbare Kapazität.
Auf der finanziellen Seite sind der Marktpreis der Projektkredite, Oracles freier Cashflow, die Entwicklung der Verschuldung und weitere Ratingentscheidungen besonders aussagekräftig. Ebenso wichtig ist die tatsächliche Umwandlung des Auftragsbestands in Umsatz. Steigt der Umsatz schnell genug, während der Netto-Cashbedarf zurückgeht, wäre das ein Beleg dafür, dass die kapitalintensive Übergangsphase kontrollierbar bleibt.
Zu beobachten ist außerdem, wie stark OpenAI und andere Kunden die Investitionen weiterhin vorfinanzieren oder eigene Hardware bereitstellen. Diese Struktur kann Oracles Kapitalbedarf deutlich senken. Sie erhöht aber die Bedeutung der vertraglichen Details und der termingerechten Bereitstellung. Je stärker Kunden vorleisten, desto weniger Spielraum besteht für anhaltende Verzögerungen ohne kommerzielle Folgen.
Project Jupiter ist damit ein Frühindikator für die Tragfähigkeit des gesamten KI-Infrastrukturzyklus. Gelingt es, einen Campus dieser Größenordnung trotz lokaler Engpässe, politischer Widerstände und hoher Finanzierungskosten profitabel in Betrieb zu nehmen, bestätigt dies die industrielle Skalierbarkeit der aktuellen KI-Strategien. Bleibt das Projekt dagegen über Jahre in einer kostspieligen Zwischenphase, wäre es ein Warnzeichen dafür, dass die finanziellen Versprechen der KI schneller gewachsen sind als die physische Infrastruktur, die sie erfüllen soll.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung

Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.






