Nvidia, AMD oder Micron: Wo die größten Risiken im KI-Boom liegen – Kreativbild zum Thema, mit KI: Xpert.Digital
Chip-Aktien im Check: Welche Gewinne den KI-Boom überstehen könnten
Niedriges KGV (Kurs-Gewinn-Verhältnis), hohes Risiko: Wann Chip-Aktien wirklich günstig sind
Chip-Aktien unter Druck: So unterscheiden sich Nvidia, AMD und Broadcom
Der KI-Boom beschert Chipherstellern kräftiges Wachstum und hohe Gewinne – doch das macht ihre Aktien nicht automatisch zu einem guten Kauf. Nvidia, AMD, Broadcom, Micron und Sandisk verdienen auf unterschiedliche Weise an der Nachfrage nach Rechenleistung, Netzwerktechnik und Speicher. Zugleich unterscheiden sich ihre Geschäftsmodelle, Risiken und Gewinnschwankungen erheblich.
Gerade deshalb können auffallend niedrige Kurs-Gewinn-Verhältnisse täuschen: Sie beruhen oft auf erwarteten Gewinnen, die noch nicht erzielt wurden und sich mit der Nachfrage, den Preisen oder dem Wettbewerb verändern können. Für Anleger kommt es nicht allein darauf an, ob ein Unternehmen vom KI-Ausbau profitiert. Entscheidend ist, wie viel belastbarer Gewinn nach Investitionen, möglichen Engpässen und Konkurrenz übrig bleibt – und ob der Aktienkurs diese Aussichten bereits zu optimistisch bewertet.
Chip-Aktien im Stresstest: Welche Gewinne den KI-Boom überleben
Der Rückgang einer Aktie macht ein Unternehmen nicht automatisch günstig. Ebenso wenig beweist der Kursanstieg eines Konkurrenten, dass sich die wirtschaftlichen Kräfteverhältnisse dauerhaft verschoben haben. Im Halbleitersektor ist diese Unterscheidung besonders wichtig: Technologischer Fortschritt, politische Eingriffe, milliardenschwere Investitionen und stark schwankende Gewinnerwartungen wirken gleichzeitig auf die Bewertungen ein.
Nvidia, AMD, Broadcom, Micron und Sandisk stehen dabei für unterschiedliche Möglichkeiten, an der Entwicklung künstlicher Intelligenz zu verdienen: über Rechenleistung, kundenspezifische Prozessoren, Netzwerktechnik, Arbeitsspeicher oder dauerhafte Datenspeicherung.
Die entscheidende ökonomische Frage lautet deshalb nicht, welche Aktie zuletzt am stärksten gefallen oder gestiegen ist. Entscheidend ist, wie viel belastbarer Gewinn nach Investitionen, Wettbewerb und möglichen Nachfrageenttäuschungen übrig bleibt. Eine überzeugende Analyse muss zwischen einem erfolgreichen Unternehmen, einer aussichtsreichen Technologie und einem attraktiven Aktienpreis unterscheiden. Diese drei Eigenschaften können zusammenfallen, müssen es aber nicht.
Die Börse verteilt Chancen neu
Die jüngsten Kursbewegungen zeigen zunächst eine Neubewertung von Risiken: Am 9. November 2026 verlor Nvidia ungefähr fünf Prozent, während AMD rund 13 Prozent und Broadcom fast neun Prozent zulegten.
Daraus lässt sich jedoch noch keine entsprechende Verschiebung von Umsätzen oder Marktanteilen ableiten. Eine Börsensitzung verändert weder bestehende Rechenzentren noch langfristige Softwareentscheidungen. Sie verändert vor allem den Preis, den Anleger für erwartete künftige Ergebnisse zu zahlen bereit sind.
Auch die häufig verwendete Formulierung, ein Konzern habe an einem Tag Milliarden verloren, ist wirtschaftlich unpräzise. Bei einem Kursrückgang sinkt zunächst der Börsenwert. Dem Unternehmen fließt dadurch nicht automatisch derselbe Betrag aus der Kasse ab. Operative Folgen entstehen erst über zusätzliche Kanäle, etwa erschwerte Finanzierung, eine weniger attraktive aktienbasierte Vergütung oder einen Vertrauensverlust bei Kunden.
Umgekehrt bedeuten steigende Kurse nicht zwangsläufig eine verbesserte Kaufgelegenheit. Wenn eine Aktie stärker steigt als die realistischen Gewinnerwartungen, wird sie teurer. Die Suche nach einer Alternative zu Nvidia kann deshalb gleichzeitig wirtschaftlich nachvollziehbar und bewertungstechnisch riskant sein.
Hinzu kommt, dass AMDs Kursanstieg nicht allein mit den Problemen des Wettbewerbers zusammenhing, sondern auch durch eine positive Analysteneinstufung unterstützt wurde.
Nvidias Geschäft bleibt außergewöhnlich profitabel
Die operativen Zahlen zeichnen bislang kein Bild eines wirtschaftlich angeschlagenen Unternehmens: Nvidia erzielte im zweiten Quartal des Geschäftsjahres 2027, das am 26. Juli 2026 endete, einen Umsatz von 96,221 Milliarden US-Dollar, ein Plus von 106 Prozent gegenüber dem Vorjahr; die Bruttomarge erreichte 75 Prozent und der operative Gewinn 63,734 Milliarden US-Dollar.
Das Rechenzentrumsgeschäft steuerte 89 Milliarden US-Dollar bei und wuchs gegenüber dem Vorjahr um 117 Prozent.
Diese Größenordnung verdeutlicht eine doppelte Entwicklung. Einerseits besitzt Nvidia eine außergewöhnliche Ertragskraft. Andererseits konzentriert sich das Unternehmen wirtschaftlich stark auf einen Investitionskomplex, dessen weitere Entwicklung zunehmend entscheidend wird.
Eine Bruttomarge von 75 Prozent bedeutet außerdem nicht, dass drei Viertel des Umsatzes frei an Aktionäre ausgeschüttet werden könnten. Zwischen Bruttoergebnis und ausschüttungsfähigem Geld liegen unter anderem Forschung, Verwaltung, Steuern, Investitionen sowie Veränderungen von Forderungen und Lagerbeständen. Gerade bei schnell wachsenden Unternehmen kann diese Differenz erheblich sein.
Für das dritte Quartal stellte Nvidia einen Umsatz von 108 Milliarden US-Dollar mit einer Schwankungsbreite von zwei Prozent in Aussicht.
Eine solche Prognose ist ein Hinweis auf die vom Management erwartete Nachfrage, aber kein bereits verdienter Umsatz. Für die Bewertung muss deshalb getrennt werden zwischen abgeschlossenen Ergebnissen, kurzfristiger Unternehmensprognose und langfristiger Erwartung.
Marktführerschaft besteht nicht nur aus Chips
Nvidias Angebot umfasst neben Prozessoren auch Netzwerktechnik, vollständige Plattformen und ein umfangreiches Softwareumfeld rund um CUDA und spezialisierte Bibliotheken.
Ökonomisch ist dieser Zusammenhang wichtiger als die isolierte Leistungsfähigkeit eines einzelnen Halbleiters. Ein Kunde kauft nicht nur Rechenoperationen. Er benötigt eine funktionierende Umgebung, in der Modelle entwickelt, betrieben und weiterentwickelt werden können.
Ein Wettbewerber muss deshalb nicht allein beim Einkaufspreis überzeugen. Er muss mögliche Umstellungskosten, zusätzlichen Entwicklungsaufwand und Betriebsrisiken ausgleichen. Wenn ein günstigerer Beschleuniger längere Anpassungen erfordert oder schlechter ausgelastet wird, kann der vermeintliche Preisvorteil verschwinden.
Der zentrale Maßstab sind die Gesamtkosten einer zuverlässig erbrachten Rechenleistung. Dazu gehören Hardware, Strom, Kühlung, Netzwerk, Software, Personal und tatsächliche Auslastung. Ein teureres System kann wirtschaftlicher sein, wenn es schneller produktiv arbeitet oder eine höhere Zahl verwertbarer Ergebnisse liefert.
Dieser Zusammenhang schützt einen etablierten Anbieter, macht ihn aber nicht unangreifbar. Je größer die Ausgaben der Kunden werden, desto stärker wird deren Anreiz, Alternativen zu entwickeln. Hohe Margen sind deshalb zugleich Ausdruck einer starken Marktposition und Einladung an Wettbewerber, einen Teil dieser Wertschöpfung anzugreifen.
Führungsrisiken sind keine Geschäftszahlen
Zusätzliche Unsicherheit entsteht durch öffentlich diskutierte persönliche Vorwürfe gegen Jensen Huang und eine Untersuchung seiner Beziehung zu einer früheren Managerin; eine in diesem Zusammenhang verbreitete Spionagevermutung ist nicht nachgewiesen, und Nvidia erklärte, bislang keine Hinweise auf kompromittierte Unternehmensgeheimnisse zu haben.
Für eine sachliche Unternehmensanalyse ist diese Trennung zwingend. Ein Verdacht darf nicht wie ein feststehender wirtschaftlicher Schaden behandelt werden. Ebenso wenig lässt sich aus persönlichem Fehlverhalten automatisch ein Verlust technologischer Wettbewerbsfähigkeit ableiten.
Relevanz für den Unternehmenswert entsteht dann, wenn überprüfbare Konsequenzen folgen. Dazu könnten Führungswechsel, rechtliche Belastungen, Sicherheitsmängel oder beeinträchtigte Kundenbeziehungen gehören. Solange Umfang und Eintritt solcher Folgen unklar sind, handelt es sich um ein zusätzliches Risiko und nicht um eine quantifizierte Gewinnminderung.
Der Fall lenkt allerdings auf eine grundsätzliche Frage: Wie abhängig ist ein Unternehmen von einer einzelnen Führungspersönlichkeit? Ein starker Gründer kann Strategie, Unternehmenskultur und Geschäftsbeziehungen prägen. Dieselbe Konzentration kann zum Bewertungsrisiko werden, wenn Nachfolge, Kontrolle und Entscheidungsstrukturen zu wenig institutionell abgesichert sind.
Langfristig zählt deshalb nicht nur die Qualität des Vorstandschefs. Ebenso wichtig ist, ob das Unternehmen auch ohne dessen tägliche Präsenz zuverlässig geführt werden könnte.
China bleibt ein politischer Unsicherheitsfaktor
Die amerikanische Exportpolitik lässt sich nicht auf die einfache Alternative zwischen vollständiger Öffnung und vollständigem Verbot reduzieren: Im Januar 2026 stellte die zuständige US-Behörde für bestimmte Produkte, darunter Nvidias H200 und AMDs MI325X, eine Einzelfallprüfung unter Sicherheitsbedingungen in Aussicht.
Ende Mai wurde zugleich klargestellt, dass Lizenzanforderungen für bestimmte fortschrittliche Chips auch chinesische Unternehmen außerhalb Chinas betreffen können.
Für die ökonomische Bewertung ergeben sich daraus mehrere Ebenen. Erstens kann ein eingeschränkter Marktzugang unmittelbar Umsatzchancen reduzieren. Zweitens können speziell angepasste Produkte zusätzlichen Entwicklungsaufwand verursachen. Drittens besteht das Risiko, dass Bestände und Lieferzusagen durch veränderte Regeln an Wert verlieren.
Nvidia kalkulierte in seiner Umsatzprognose für das dritte Quartal des Geschäftsjahres 2027 keine Rechenzentrumsumsätze aus China im Bereich der Rechenprozessoren ein.
Das begrenzt die Abhängigkeit dieser konkreten Prognose von einer kurzfristigen Öffnung des chinesischen Marktes. Es beseitigt aber nicht die längerfristigen Folgen verlorener Kundenbeziehungen oder eines stärker regional aufgeteilten Technologieökosystems.
Auch AMD ist nicht automatisch ein geschützter Gewinner verschärfter Vorschriften. Wenn Exportregeln auf technische Eigenschaften oder bestimmte Empfänger abzielen, können mehrere amerikanische Anbieter betroffen sein. Politische Risiken lassen sich deshalb nicht zuverlässig vermeiden, indem lediglich von einem US-Chiphersteller zu einem anderen gewechselt wird.
AMD muss Wachstum profitabel skalieren
AMD meldete für das dritte Quartal 2026 einen Gesamtumsatz von 13,377 Milliarden US-Dollar und damit ein Wachstum von 45 Prozent gegenüber dem Vorjahr; der ausgewiesene Nettogewinn betrug rund 2,4 Milliarden US-Dollar, die Bruttomarge 54 Prozent.
Das Rechenzentrumsgeschäft wuchs gegenüber dem Vorjahr um 97 Prozent auf ungefähr 8,5 Milliarden US-Dollar.
Diese Entwicklung zeigt eine erhebliche Dynamik. Sie beweist jedoch nicht, dass AMD bereits dieselbe wirtschaftliche Stellung wie Nvidia erreicht hätte. Zudem umfasst AMDs Rechenzentrumsgeschäft sowohl EPYC-Serverprozessoren als auch Instinct-Beschleuniger, sodass der gesamte Segmentumsatz nicht mit einem reinen KI-GPU-Umsatz gleichgesetzt werden darf.
Für AMD liegt eine wesentliche Chance darin, dass große Kunden eine zweite leistungsfähige Bezugsquelle wünschen könnten. Eine solche Alternative verbessert deren Verhandlungsposition und reduziert die Abhängigkeit von einem einzelnen Lieferanten.
Der wirtschaftliche Wert dieser Rolle hängt jedoch von den Konditionen ab. Marktanteile, die durch hohe Preiszugeständnisse, umfangreiche Unterstützung oder stark steigende Entwicklungsausgaben gewonnen werden, sind weniger wertvoll als Marktanteile mit dauerhaft attraktiven Margen.
Die entscheidende Frage lautet deshalb nicht allein, wie schnell AMD wächst. Entscheidend ist, ob zusätzliche Umsätze nach sämtlichen notwendigen Aufwendungen einen angemessenen Ertrag auf das eingesetzte Kapital liefern.
Der Herausforderer braucht mehr als Nachfrage
Ein aufstrebender Anbieter muss gleichzeitig mehrere Aufgaben bewältigen. Er benötigt überzeugende Produkte, verlässliche Lieferfähigkeit und eine Umgebung, die Kunden ohne unverhältnismäßigen Aufwand einsetzen können. Außerdem muss die Produktentwicklung schnell genug voranschreiten, um den technischen Abstand nicht erneut wachsen zu lassen.
Daraus entsteht ein anspruchsvoller Finanzierungskreislauf. Neue Produkte verlangen hohe Vorleistungen. Steigende Verkaufszahlen können diese Kosten auf mehr Einheiten verteilen. Wenn das Volumen jedoch hinter den Erwartungen zurückbleibt, verschlechtert sich die Wirtschaftlichkeit eines Entwicklungsprogramms.
Für AMD ist daher besonders wichtig, ob erste Großprojekte in wiederholte Bestellungen übergehen. Eine erfolgreiche Erprobung ist noch kein dauerhaftes Geschäft. Erst wenn Kunden die Systeme produktiv einsetzen, ausweiten und bei der nächsten Generation erneut bestellen, wird aus technischer Akzeptanz eine belastbare Marktposition.
Auch die Kundenstruktur verdient Aufmerksamkeit. Wachstum ist weniger robust, wenn es stark von wenigen Projekten abhängt. Ein breiterer Kreis wirtschaftlich unabhängiger Abnehmer kann das Risiko einzelner Verzögerungen reduzieren.
An der Börse kann diese operative Aufbauarbeit allerdings bereits weitgehend vorweggenommen sein. Dann reicht selbst gutes Wachstum nicht aus. Die Ergebnisse müssen zusätzlich die Erwartungen erfüllen, die im Aktienkurs stecken.
Broadcom profitiert von anderen Hebeln
Broadcom erzielte im dritten Quartal des Geschäftsjahres 2026 einen Umsatz von 29,591 Milliarden US-Dollar, 86 Prozent mehr als im Vorjahr; der freie Cashflow erreichte 13,665 Milliarden US-Dollar und damit rund 46 Prozent des Umsatzes.
Der Umsatz mit KI-Halbleitern betrug 16,7 Milliarden US-Dollar und lag 221 Prozent über dem Vorjahreswert; als wesentliche Treiber nannte das Unternehmen kundenspezifische Beschleuniger und Netzwerktechnik.
Damit unterscheidet sich die wirtschaftliche Position von einer einfachen Konkurrenz um denselben Standardprozessor. Kundenspezifische Halbleiter können auf bestimmte Arbeitslasten zugeschnitten werden. Netzwerktechnik wiederum verbindet die Recheneinheiten und ermöglicht deren Zusammenarbeit.
Für große Betreiber kann eine solche Spezialisierung attraktiv sein, wenn wiederkehrende Aufgaben in ausreichendem Umfang anfallen. Dann lassen sich hohe Entwicklungskosten auf ein großes Nutzungsvolumen verteilen.
Die andere Seite ist eine stärkere Bindung an einzelne Projekte und Kundenentscheidungen. Wenn ein bedeutender Kunde seinen Zeitplan verändert, eine Architektur verwirft oder mehr Entwicklungsarbeit selbst übernimmt, kann dies erhebliche Folgen haben.
Broadcom verfügt zusätzlich über ein großes Infrastruktursoftwaregeschäft, das im betrachteten Quartal rund 8,75 Milliarden US-Dollar beziehungsweise 30 Prozent des Konzernumsatzes ausmachte.
Diese Mischung verbreitert die Ertragsbasis. Sie macht Broadcom jedoch nicht unabhängig vom Investitionsverhalten großer Technologiekunden.
Spezialchips verändern die Gewinnverteilung
Der Aufstieg kundenspezifischer Prozessoren muss den Gesamtmarkt für KI-Rechenleistung nicht verkleinern. Er kann vor allem verändern, wer an diesem Markt verdient.
Für einen Rechenzentrumsbetreiber ist die relevante Größe nicht die Marge des Chipanbieters, sondern der wirtschaftliche Nutzen der eigenen Infrastruktur. Kann ein Spezialprozessor eine häufig verwendete Aufgabe günstiger erledigen, steigt der Anreiz zur Eigenentwicklung oder zu einer Entwicklungspartnerschaft.
Dabei entstehen neue Abwägungen. Ein stärker spezialisierter Chip kann effizient sein, aber weniger flexibel auf veränderte Modelle reagieren. Ein universellerer Beschleuniger kann teurer erscheinen, dafür jedoch ein breiteres Aufgabenspektrum bedienen.
Die wirtschaftliche Entscheidung hängt deshalb von der Stabilität der Arbeitslast ab. Je berechenbarer die Anwendungen und je größer deren Umfang, desto eher können sich spezialisierte Lösungen rechnen. Je schneller sich Modelle, Verfahren und Anforderungen verändern, desto wertvoller kann Flexibilität werden.
Für Anleger ist entscheidend, dass ein wachsender KI-Markt nicht automatisch gleichbleibende Gewinnanteile garantiert. Der Nutzen zusätzlicher Effizienz kann beim Halbleiterentwickler, beim Rechenzentrumsbetreiber oder beim Endkunden ankommen. Umsatzwachstum allein beantwortet diese Verteilungsfrage nicht.
Speicher ist kein einheitlicher Markt
Micron ist sowohl im DRAM- als auch im NAND-Geschäft tätig; HBM bezeichnet dabei einen Speicher mit hoher Bandbreite, während SSDs auf dauerhafte Datenspeicherung ausgerichtet sind.
Ökonomisch sollten Arbeitsspeicher und Massenspeicher nicht gleichgesetzt werden. Sie übernehmen unterschiedliche Aufgaben und unterliegen nicht zwangsläufig denselben Nachfrage- und Angebotsbedingungen. Eine hohe Nachfrage nach einem besonders leistungsfähigen Speichertyp sagt deshalb noch wenig über die Profitabilität sämtlicher Speicherprodukte aus.
Für die Analyse ist außerdem wichtig, ob ein Produkt leicht austauschbar ist oder umfangreiche technische Abstimmungen benötigt. Je stärker Produkte vergleichbar sind, desto direkter wirkt der Preiswettbewerb. Je höher dagegen Qualifikationsaufwand und technische Anforderungen ausfallen, desto größer kann der Spielraum für Differenzierung sein.
Trotzdem verschwindet die Zyklik nicht automatisch durch einen anspruchsvolleren Produktmix. Hohe Gewinne schaffen Investitionsanreize. Wenn mehrere Hersteller gleichzeitig Kapazitäten ausbauen, kann das zusätzliche Angebot später auf weniger dynamische Nachfrage treffen.
Die entscheidende Frage lautet deshalb nicht, ob KI mehr Speicher benötigt. Sie lautet, welche Speicherarten knapp bleiben, wie lange diese Knappheit anhält und welcher Anteil der heutigen Ertragskraft nach dem nächsten Kapazitätsausbau bestehen bleibt.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Broadcoms Strategie im Wettbewerb um Kundenspezifische Chips
Microns Historie warnt vor Fortschreibungen
Wie stark sich die Ertragslage verändern kann, zeigt bereits der Vergleich zweier Geschäftsjahre: Microns Umsatz stieg von 25,111 Milliarden US-Dollar im Geschäftsjahr 2024 auf 37,378 Milliarden US-Dollar 2025, während der Nettogewinn von 778 Millionen auf 8,539 Milliarden US-Dollar zunahm.
Der Gewinn reagierte damit wesentlich stärker als der Umsatz. Dieser Zusammenhang ist für kapitalintensive Unternehmen zentral. Wenn große Teile der Kosten kurzfristig nicht im selben Verhältnis wie die Erlöse steigen oder fallen, können Preisänderungen das Ergebnis überproportional bewegen.
Im Aufschwung ist das attraktiv. Eine verbesserte Auslastung und höhere Verkaufspreise können die Profitabilität schnell erhöhen. Im Abschwung wirkt derselbe Mechanismus in die andere Richtung.
Deshalb ist es problematisch, einen besonders hohen Jahresgewinn ungeprüft als dauerhafte Ertragsbasis zu verwenden. Der ausgewiesene Gewinn kann korrekt sein und trotzdem wenig darüber aussagen, was über einen vollständigen Marktzyklus verdient wird.
Für Micron sollten daher Produktmix, Investitionsbedarf, Kapitalbindung und Bilanz gemeinsam betrachtet werden. Ein höherer Anteil anspruchsvoller Speicherprodukte kann die wirtschaftliche Qualität verbessern. Ob daraus ein dauerhaft weniger schwankendes Geschäftsmodell entsteht, muss sich jedoch über mehrere Marktphasen zeigen.
Sandisk braucht eine eigene Bewertung
Bei Sandisk steht vor allem die Entwicklung des NAND-Speichermarktes im Mittelpunkt; die diskutierte Bewertung liegt bei ungefähr dem 2,6-Fachen des für 2028 erwarteten Jahresgewinns.
Eine solche Kennzahl kann außergewöhnlich günstig wirken. Sie kann aber auch darauf hinweisen, dass der Markt die erwarteten Gewinne für wenig dauerhaft hält.
Bei dauerhaftem Speicher ist insbesondere zu unterscheiden zwischen steigender nachgefragter Datenmenge und steigender Ertragskraft der Hersteller. Mehr gespeicherte Daten führen nicht zwangsläufig zu höheren Gewinnen, wenn die Preise je Speichereinheit schneller sinken als die Herstellungskosten.
Auch technische Fortschritte haben eine doppelte Wirkung. Sie können Kosten reduzieren und die Wettbewerbsposition verbessern. Gleichzeitig können sie das verfügbare Angebot erhöhen und damit Preisdruck auslösen.
Eine belastbare Bewertung benötigt daher mehr als die Annahme, dass die Welt künftig mehr Daten erzeugt. Sie muss untersuchen, wie sich Verkaufspreise, Kosten, Produktqualität und Investitionen zueinander entwickeln.
Micron und Sandisk sollten deshalb nicht allein wegen ähnlich niedriger erwarteter KGVs als wirtschaftlich gleichartige Anlagen behandelt werden. Der jeweilige Produktmix und die Abhängigkeit von einzelnen Speichermärkten können zu deutlich unterschiedlichen Ergebnissen führen.
Das KGV verbirgt seine Annahmen
Für Micron wird ein KGV von ungefähr drei auf Basis erwarteter Gewinne für 2028 diskutiert; bei Sandisk liegt der entsprechende Wert bei rund 2,6 und bei Nvidia bei etwa neun.
Diese Werte sind keine zeitlosen Eigenschaften der Unternehmen. Sie hängen vom verwendeten Aktienkurs, dem Prognosestand und der Definition des Gewinns ab. Ohne diese Einordnung entsteht eine Scheingenauigkeit.
Hinzu kommt der Prognosehorizont. Ein erwarteter Gewinn für 2028 ist kein bereits erzielter Überschuss. Er enthält Annahmen über Nachfrage, Marktanteile, Preise, Kosten und möglicherweise auch Aktienrückkäufe.
Ein niedriges KGV kann deshalb mehrere Dinge bedeuten. Die Aktie kann tatsächlich unterbewertet sein. Der Markt kann aber auch einen erheblichen Gewinnrückgang erwarten oder der zugrunde liegenden Prognose wenig Vertrauen schenken.
Besonders wichtig ist die Unterscheidung zwischen einem günstigen Unternehmen und einem günstigen Gewinnjahr. Wer eine zyklische Aktie mit einem außergewöhnlich hohen Jahresgewinn bewertet, kann eine hohe Ertragskraft unterstellen, die wirtschaftlich nicht wiederholbar ist.
Die richtige Anschlussfrage lautet daher nicht, weshalb die Börse eine Aktie mit dem Dreifachen des Gewinns bewertet. Sie lautet zunächst, welcher Gewinn unter weniger günstigen Bedingungen realistisch wäre.
Kleine Prognosefehler verändern viel
Die Mechanik lässt sich ohne eine konkrete Kursprognose verdeutlichen. Halbiert sich der tatsächlich erzielte Gewinn gegenüber der verwendeten Erwartung, verdoppelt sich bei unverändertem Aktienkurs das KGV. Aus drei wird sechs, aus 2,6 wird 5,2.
Das allein muss noch keine schlechte Anlage bedeuten. Problematisch wird es, wenn gleichzeitig die Einschätzung der Dauerhaftigkeit sinkt. Dann kann der Markt nicht nur einen niedrigeren Gewinn ansetzen, sondern zusätzlich einen geringeren Bewertungsmultiplikator akzeptieren.
Beide Effekte verstärken sich. Sinkt der zugrunde gelegte Gewinn um ein Viertel und zugleich der akzeptierte Bewertungsfaktor um ein Fünftel, ergibt sich rechnerisch ein um 40 Prozent niedrigerer Wert. Das ist eine reine Sensitivitätsbetrachtung und keine Vorhersage für eine der genannten Aktien.
Der umgekehrte Effekt ist ebenfalls möglich. Erweisen sich Gewinne als robuster als befürchtet, können sowohl höhere Gewinnerwartungen als auch ein höheres KGV den Kurs unterstützen.
Genau deshalb reicht die isolierte Betrachtung einer niedrigen Kennzahl nicht. Entscheidend ist, ob der heutige Preis einen ausreichenden Puffer gegenüber realistischen Enttäuschungen enthält.
Gewinnqualität entscheidet über Vergleichbarkeit
Die Unternehmen bereinigen ihre Ergebnisse nicht vollständig nach denselben Regeln: Nvidia berücksichtigt seit dem ersten Quartal des Geschäftsjahres 2027 aktienbasierte Vergütung auch in seinen bereinigten Kennzahlen, während Broadcom diese Aufwendungen weiterhin aus bestimmten bereinigten Ergebnissen herausrechnet.
Dadurch können zwei ähnlich bezeichnete Gewinnkennzahlen wirtschaftlich unterschiedlich zusammengesetzt sein. Ein KGV-Vergleich ist nur dann aussagekräftig, wenn die zugrunde liegenden Gewinne vergleichbar sind.
Aktienbasierte Vergütung verursacht zwar nicht zwingend im selben Moment einen Geldabfluss. Für bestehende Aktionäre kann sie dennoch wirtschaftliche Kosten erzeugen, etwa durch Verwässerung oder durch Rückkäufe, die diese Verwässerung ausgleichen sollen.
Auch Beteiligungsgewinne, Übernahmeabschreibungen und steuerliche Sondereffekte verlangen eine differenzierte Betrachtung. Nicht jede Bereinigung ist unzulässig, aber nicht jede herausgerechnete Belastung ist wirtschaftlich bedeutungslos.
Eine sorgfältige Analyse betrachtet deshalb mehrere Ebenen gleichzeitig: den ausgewiesenen Gewinn, das bereinigte Ergebnis, den operativen Geldzufluss und den freien Cashflow. Stimmen diese Größen über längere Zeit gut überein, steigt die Aussagekraft der Ertragszahlen. Größere Abweichungen sind kein automatischer Alarm, sollten aber erklärt werden können.
Wachstum kann Liquidität binden
Nvidia wies im zweiten Quartal des Geschäftsjahres 2027 einen Nettogewinn von 59,688 Milliarden US-Dollar aus, während der operative Cashflow 24,077 Milliarden und der freie Cashflow 21,341 Milliarden US-Dollar betrugen.
In derselben Periode belastete unter anderem ein deutlicher Aufbau von Forderungen den operativen Geldzufluss.
Diese Abweichung ist analytisch wichtig, aber nicht automatisch ein Zeichen schlechter Geschäftstätigkeit. Bei sehr starkem Wachstum können Lieferungen schneller steigen als Zahlungseingänge. Dann wird ein Teil des Erfolgs zunächst als Forderung und noch nicht als verfügbares Geld sichtbar.
Entscheidend ist die weitere Entwicklung. Werden die Forderungen vertragsgemäß bezahlt, kann sich die zeitliche Verschiebung wieder auflösen. Werden Zahlungsziele dagegen dauerhaft länger oder steigt die Kapitalbindung schneller als das Geschäft, verändert sich die Qualität des Wachstums.
Dasselbe gilt für Lagerbestände. Vorräte können notwendig sein, um Lieferfähigkeit sicherzustellen. Sie können aber auch ein Risiko darstellen, wenn Produkte technisch schnell altern oder die Nachfrage schwächer ausfällt.
Eine fundierte Bewertung fragt deshalb nicht nur, wie stark der Umsatz steigt. Sie fragt, wie viel zusätzliches Kapital für diesen Umsatz gebunden werden muss und wie zuverlässig die daraus entstehenden Ansprüche in Geld umgewandelt werden.
Kunden müssen ihre Investitionen verdienen
Die entscheidende Gegenrechnung findet bei den Käufern der Infrastruktur statt. Ein Chipanbieter kann hervorragende Ergebnisse melden, während seine Kunden noch nicht wissen, ob sich ihre Investitionen ausreichend verzinsen.
Für die Dauerhaftigkeit des Booms ist daher die Wirtschaftlichkeit auf Kundenseite zentral. Rechenzentren müssen ihre Ausgaben durch zusätzliche Erlöse, geringere Kosten oder einen strategisch ausreichend wertvollen Nutzen rechtfertigen.
Dabei sollte zwischen Nutzung und Zahlungsbereitschaft unterschieden werden. Eine Anwendung kann häufig verwendet werden und trotzdem wenig verdienen, wenn der Wettbewerb niedrige Preise erzwingt oder die Bereitstellung teuer bleibt.
Auch Produktivitätsgewinne müssen konkret werden. Wenn ein KI-System Arbeitszeit spart, entsteht erst dann ein wirtschaftlicher Vorteil, wenn diese Zeit sinnvoll genutzt werden kann und Kontroll-, Integrations- und Fehlerkosten den Nutzen nicht aufzehren.
Für die Halbleiterindustrie ist deshalb nicht nur die Zahl neuer Anwendungen wichtig. Entscheidend ist, ob genügend Anwendungen einen belastbaren wirtschaftlichen Mehrwert erzeugen. Erst daraus entsteht eine Investitionsnachfrage, die weniger auf Erwartungen und stärker auf tatsächlich erwirtschafteten Erträgen beruht.
Effizienz kann Nachfrage stärken oder schwächen
Leistungsfähigere Chips und bessere Software können die Kosten einer KI-Anwendung senken. Daraus folgt jedoch nicht automatisch, dass insgesamt weniger oder mehr Halbleiter benötigt werden.
Wenn sinkende Kosten die Nutzung stark ausweiten, kann der Gesamtbedarf trotz höherer Effizienz steigen. Unternehmen könnten zusätzliche Aufgaben automatisieren oder aufwendigere Modelle wirtschaftlich einsetzen.
Wenn die zusätzliche Nutzung dagegen begrenzt bleibt, kann derselbe Effizienzfortschritt den Bedarf an neuer Hardware reduzieren. Ein Betreiber benötigt dann möglicherweise weniger Systeme, um eine gegebene Nachfrage zu bedienen.
Für Anleger ist diese Unterscheidung wesentlich. Technischer Fortschritt ist für Anwender grundsätzlich wertvoll, muss aber nicht im selben Umfang bei sämtlichen Lieferanten ankommen.
Auch die Verteilung innerhalb der Infrastruktur kann sich verschieben. Eine höhere Rechenleistung kann neue Anforderungen an Speicher oder Datenübertragung erzeugen. Umgekehrt kann eine veränderte Modellarchitektur einzelne bisher knappe Komponenten entlasten.
Die angemessene Perspektive ist deshalb weder pauschaler Optimismus noch die Annahme eines zwangsläufigen Einbruchs. Zu untersuchen ist, wie Effizienz, Nutzungswachstum und Preise gemeinsam auf den Umsatz und die Margen der jeweiligen Unternehmen wirken.
Strom wird zum wirtschaftlichen Engpass
Die Internationale Energieagentur erwartet für Rechenzentren bis 2030 einen weltweiten Strombedarf von ungefähr 950 Terawattstunden beziehungsweise rund drei Prozent des globalen Stromverbrauchs; für speziell auf KI ausgerichtete Rechenzentren wird ein besonders starkes Wachstum angenommen.
Dabei handelt es sich um eine Prognose, und der genannte Gesamtwert umfasst nicht ausschließlich KI-Anwendungen.
Ökonomisch entscheidend ist zudem weniger der globale Durchschnitt als die lokale Verfügbarkeit. Ein Rechenzentrum benötigt Strom an einem bestimmten Standort, mit ausreichender Anschlussleistung und verlässlicher Versorgung.
Daraus können zeitliche Verschiebungen entstehen. Ein Betreiber mag über Finanzierung und bestellte Hardware verfügen, kann diese aber ohne geeignete Stromversorgung und Kühlung nicht produktiv einsetzen. Für Lieferanten bedeutet ein solcher Engpass möglicherweise verschobene Umsätze statt verlorener Nachfrage.
Gleichzeitig steigen die Anforderungen an die Kapitalplanung. Wenn Infrastruktur später in Betrieb geht, beginnt die Einnahmenerzielung später, während ein Teil der Kosten bereits anfällt.
Für die Bewertung von Chipunternehmen ist deshalb nicht nur die Nachfrage nach Prozessoren relevant. Ebenso wichtig ist, wie schnell die gesamte Umgebung aufgebaut werden kann, in der diese Prozessoren wirtschaftlich arbeiten sollen.
Rückkäufe schaffen nicht automatisch Wert
Nvidia führte im betrachteten Quartal ungefähr 26 Milliarden US-Dollar über Aktienrückkäufe und Dividenden an die Aktionäre zurück.
Solche Ausschüttungen können die Attraktivität einer Aktie erhöhen, ersetzen aber keine tragfähige operative Entwicklung. Ein Rückkauf schafft vor allem dann Wert, wenn das Unternehmen eigene Aktien unter ihrem wirtschaftlichen Wert erwirbt und dafür keine wichtigeren Investitionen oder notwendige Liquiditätsreserven opfert.
Eine sinkende Aktienzahl kann zudem den Gewinn je Aktie erhöhen, ohne dass der Gesamtgewinn entsprechend wächst. Für die Analyse sollte deshalb getrennt werden zwischen operativem Fortschritt und dem rechnerischen Effekt einer veränderten Aktienzahl.
Bei zyklischen Unternehmen ist besondere Vorsicht angebracht. Hohe Gewinne im Aufschwung können zu umfangreichen Rückkäufen verleiten. Wenn später ein Abschwung folgt, fehlen möglicherweise finanzielle Reserven.
Auch eine Rückkaufermächtigung ist nicht mit tatsächlich ausgeführten Käufen gleichzusetzen. Sie schafft zunächst einen Handlungsspielraum. Ob dieser genutzt wird und wirtschaftlich sinnvoll ist, hängt von Liquidität, Investitionsbedarf und Aktienkurs ab.
Rückkäufe sind somit ein Instrument der Kapitalallokation. Ihr bloßes Vorhandensein ist kein eigenständiger Beweis für eine Unterbewertung.
Drei Entwicklungen verlangen unterschiedliche Bewertungen
Eine sinnvolle Analyse sollte mehrere wirtschaftlich plausible Entwicklungen berücksichtigen, statt eine einzige Gewinnprognose als sicher zu behandeln.
In einer günstigen Entwicklung wächst die Nutzung künstlicher Intelligenz stark, die Kunden verdienen mit ihren Anwendungen ausreichend Geld und der Ausbau der Infrastruktur gelingt ohne größere Verzögerungen. Dann könnten hohe Investitionen länger tragfähig bleiben. Entscheidend wäre dennoch, welche Anbieter ihre Wettbewerbsvorteile und Margen verteidigen.
In einer mittleren Entwicklung steigt die Nachfrage weiter, aber weniger schnell als erhofft. Effizienzfortschritte, stärkere Konkurrenz und ein vorsichtigeres Investitionsverhalten begrenzen das Gewinnwachstum. In diesem Umfeld kann ein solides Unternehmen eine enttäuschende Aktie sein, wenn sein Kurs zuvor eine deutlich bessere Entwicklung vorausgesetzt hat.
In einer ungünstigen Entwicklung treffen verzögerte Projekte, schwächere Finanzierung und zunehmende Kapazitäten aufeinander. Dann könnten Bestellungen verschoben, Preise gesenkt und Gewinnerwartungen deutlich korrigiert werden.
Diese Betrachtung ist keine Prognoseverteilung. Sie dient dazu, die Robustheit einer Bewertung zu prüfen. Ein attraktiver Einstieg sollte nicht ausschließlich im günstigsten Verlauf funktionieren. Je größer der Abstand zwischen optimistischer Erwartung und vorsichtiger Ertragsannahme, desto wichtiger wird der bezahlte Preis.
Fünf Unternehmen, unterschiedliche Belastungsproben
Bei Nvidia steht wirtschaftlich im Mittelpunkt, wie dauerhaft die außergewöhnliche Ertragskraft ist. Eine starke Plattform kann hohe Gewinne rechtfertigen. Die Bewertung muss trotzdem berücksichtigen, dass Kunden ihre Ausgaben überprüfen und Wettbewerber attraktive Margen angreifen.
Bei AMD liegt der Schwerpunkt auf der profitablen Skalierung. Wachstum erhält erst dann seine volle Qualität, wenn daraus wiederkehrende Nachfrage, eine breitere Kundenbasis und eine angemessene Kapitalrendite entstehen.
Bei Broadcom ist zu prüfen, wie stabil die Beziehungen und Programme im Geschäft mit kundenspezifischen Halbleitern sind. Hohe Projektvolumina können große Chancen schaffen, erhöhen aber auch die Bedeutung einzelner Kundenentscheidungen.
Bei Micron hängt die Bewertung wesentlich davon ab, welcher Anteil der Ertragskraft über einen Speicherzyklus hinweg bestehen bleibt. Besonders hohe Gewinne dürfen nicht unbesehen als Normalzustand gelten.
Bei Sandisk ist entscheidend, ob die Entwicklung des NAND-Geschäfts eine dauerhaft attraktive Rendite nach Investitionen ermöglicht. Ein sehr niedriges erwartetes KGV ist erst dann überzeugend, wenn die zugrunde liegenden Gewinne ausreichend belastbar sind.
Damit entstehen unterschiedliche Anlageprofile. Die Unternehmen lassen sich nicht sinnvoll auf eine Rangliste reduzieren, die nur Kursverluste oder erwartete KGVs berücksichtigt.
Wann ein Einstieg wirtschaftlich überzeugt
Ein überzeugender Kaufpreis muss zur Unsicherheit des Geschäfts passen. Je weniger verlässlich die langfristigen Gewinne sind, desto größer sollte der Abstand zwischen dem gezahlten Preis und einem vorsichtig ermittelten Unternehmenswert ausfallen.
Dafür sind mehrere Fragen entscheidend. Welche Erträge bleiben bei schwächerer Nachfrage übrig? Wie viel Geld muss regelmäßig in neue Produkte und Kapazitäten fließen? Wie abhängig ist der Erfolg von einzelnen Kunden, politischen Entscheidungen oder einem engen Zeitfenster technischer Überlegenheit?
Ebenso wichtig ist die zeitliche Perspektive. Ein Unternehmen kann langfristig erfolgreich sein und kurzfristig zu hoch bewertet bleiben. Umgekehrt kann eine konjunkturell belastete Aktie attraktiv werden, wenn ihre Bilanz ausreichend stabil ist und der Kurs bereits sehr vorsichtige Annahmen enthält.
Die begründete Perspektive lautet deshalb: Nicht die größte Kursbewegung und nicht das niedrigste prognostizierte KGV liefern das stärkste Kaufargument. Überzeugend ist eine Kombination aus nachvollziehbarer Wettbewerbsposition, belastbarer Gewinnqualität, tragfähigem Investitionsbedarf und einem Preis, der auch bei Enttäuschungen noch vertretbar bleibt.
Der KI-Boom muss nicht enden, damit einzelne Chip-Aktien enttäuschen. Es genügt, dass die tatsächliche Entwicklung hinter den eingepreisten Erwartungen zurückbleibt. Genau deshalb ist die Prüfung der Gewinnannahmen wichtiger als die Suche nach der spektakulärsten Schnäppchenkennzahl.
📈🚀 Von Sichtbarkeit zu Vertrauen 👀🤝 Ihr skalierbarer Weg mit Xpert.Digital

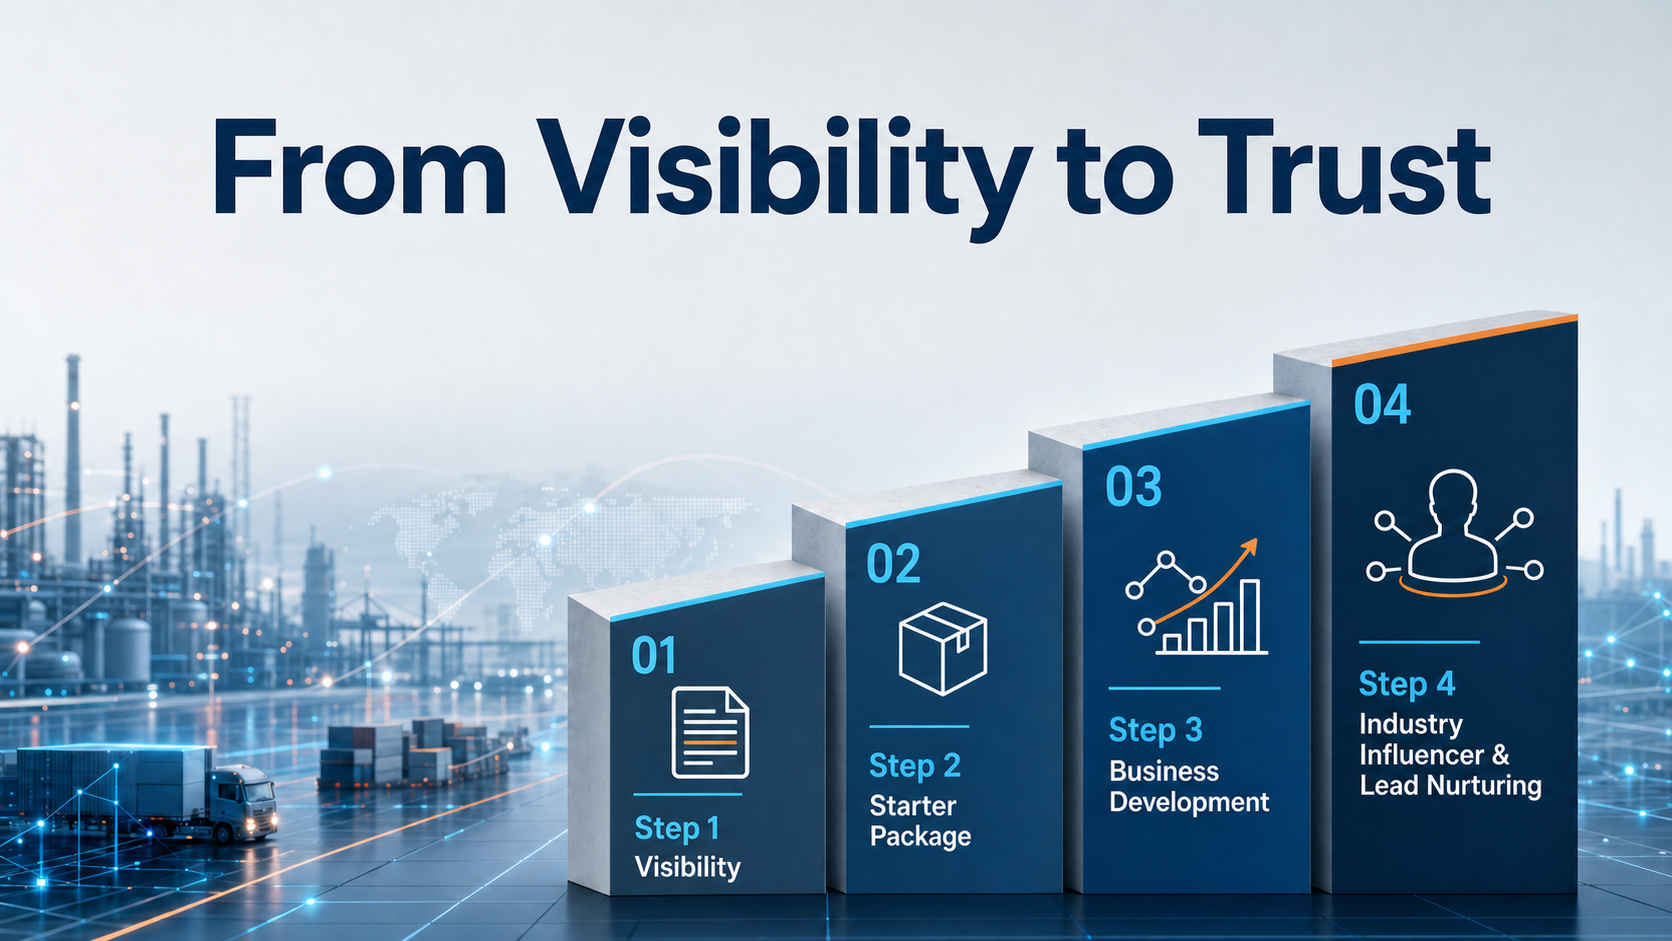
Von Sichtbarkeit zu Vertrauen: Ihr skalierbarer Weg mit Xpert.Digital - Bild: Xpert.Digital
Im industriellen B2B entstehen tragfähige Geschäftsbeziehungen selten über Nacht. Sie entwickeln sich Schritt für Schritt – über Sichtbarkeit, fachliche Relevanz, wiederkehrende Berührungspunkte und wachsendes Vertrauen. Das 4-Stufen-Modell von Xpert.Digital setzt genau hier an: Es bietet einen strukturierten Weg, der mit einem überschaubaren Einstieg beginnt und sich bei Bedarf zu einer vertieften Zusammenarbeit im Business Development entwickeln kann.
Statt auf laute Marketingversprechen zu setzen, rückt dieses Modell die Beziehung in den Mittelpunkt. Unternehmen steigen mit klar umrissenen, gut kalkulierbaren Maßnahmen ein und entscheiden dann auf Basis eigener Erfahrung, wie weit sie die Zusammenarbeit ausbauen möchten. Ein wesentlicher Faktor für diesen ungestörten Vertrauensaufbau: Die Plattform verzichtet komplett auf nervige Werbe-Ads, sodass der redaktionelle Fokus allein auf der Expertise der Unternehmen liegt.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.