Vom Solargestell zur Plattform: Wie modulare Kits den PV-Markt umkrempeln – Kreativbild zum Thema, mit KI: Xpert.Digital
Versteckte Kosten bei Solarprojekten: Warum der reine Preis pro Watt ausgedient hat
Revolution auf der Baustelle? Warum die Solarbranche ein neues „Betriebssystem“ braucht
Der 43-Gigawatt-Markt: Warum der US-Solarboom jetzt zwingend standardisiert werden muss
Die globale Solarbranche wächst in einem atemberaubenden Tempo, doch auf der Baustelle und in den Planungsbüros herrscht oft noch handwerkliche Kleinteiligkeit. Jedes Projekt fühlt sich wie eine Maßanfertigung an: Unzählige Komponenten müssen aufeinander abgestimmt, Stücklisten manuell gepflegt, Statik-Vorgaben individuell geprüft und Lieferketten für jedes Modul und jede Schiene neu orchestriert werden. Der jahrelange Fokus der Branche lag fast ausschließlich darauf, die Hardwarekosten zu senken – den Preis pro Watt für Module und Montagesysteme. Doch diese Jagd nach dem günstigsten Bauteil verfehlt zunehmend ihr Ziel. Die wahren Margenfresser sind längst die sogenannten „Soft Costs“ und Prozessineffizienzen: aufwendiges Engineering, knappe Fachkräfte, logistische Reibungsverluste und Nacharbeiten auf der Baustelle.
Genau hier setzt ein neuer, vielversprechender Ansatz an, der weit über den klassischen Komponentenvertrieb hinausgeht. Die Idee: Modulare, vorkonfigurierte Solar-System-Kits, die nahtlos in eine umfassende Deployment-Plattform integriert sind. Anstatt Einzelteile zu verkaufen, wird ein standardisiertes „Betriebssystem“ für den Bau von Photovoltaikanlagen angeboten. Der folgende Beitrag analysiert diesen strategischen Vorstoß – mit besonderem Blick auf den hart umkämpften, aber volumenstarken US-Markt. Er beleuchtet vier konkrete Bausysteme (Dach, Carport, Freifläche und vertikale PV) und zeigt auf, warum der Markterfolg nicht von der bloßen Anzahl der Teile im Karton abhängt, sondern davon, wie messbar sich die Prozesskosten für Installateure und EPC-Unternehmen reduzieren lassen.
Die Solarbranche braucht nicht noch mehr Einzelteile, sondern ein besseres Betriebssystem für den Bau
Die Idee, modular vorkonfigurierte Solar-System-Kits mit einem direkten Vertriebs- und Plattformansatz zu verbinden, verdient ernsthafte Aufmerksamkeit. Ihr ökonomischer Kern liegt nicht darin, ein weiteres Montagesystem auf einen bereits stark besetzten Markt zu bringen. Interessant wird das Modell dort, wo es Planung, Beschaffung, Logistik und Montage zu einem wiederholbaren Prozess verdichtet. Genau an diesen Schnittstellen entstehen bei Solarprojekten erhebliche Reibungsverluste: Komponenten müssen ausgewählt und aufeinander abgestimmt, Stücklisten angepasst, statische Anforderungen geprüft, Lieferungen koordiniert, Montagemannschaften eingewiesen und Abweichungen auf der Baustelle behoben werden. Ein werkseitig konstruiertes, montagefertiges System mit wenigen Teilen kann einen Teil dieser Komplexität aus dem Projekt herausnehmen und in ein standardisiertes Produkt überführen.
Der wirtschaftliche Wert liegt deshalb weniger im Material als in der vermiedenen Prozessarbeit. Ein EPC-Unternehmen oder Installateur kauft nicht nur Module, Schienen, Pfosten und Verbindungselemente, sondern idealerweise kürzere Durchlaufzeiten, weniger Planungsaufwand, geringere Fehlerquoten, kalkulierbarere Montagen und einen niedrigeren Bedarf an Lagerhaltung. Damit verschiebt sich der Wettbewerb von der Frage, wer die günstigste Einzelkomponente anbietet, zur Frage, wer die niedrigsten Gesamtkosten pro erfolgreich installiertem Watt ermöglicht. Diese Perspektive ist entscheidend, denn in den USA stellen Hardwarekosten nur einen Teil des Endpreises dar. Arbeitskosten, Vertrieb, Genehmigung, Projektmanagement, Finanzierung, Logistik und allgemeine Verwaltung haben einen mindestens ebenso großen Einfluss auf die Wirtschaftlichkeit.
Die geplante Konzentration von 70 bis 80 Prozent der Marktbearbeitung auf die USA ist grundsätzlich nachvollziehbar. Der Markt ist groß, regional vielfältig und trotz politischer Unsicherheit strukturell relevant. Im Jahr 2025 wurden in den Vereinigten Staaten rund 43,2 Gigawatt neue Solarleistung installiert. Solarenergie stellte damit erneut den größten Anteil der neu gebauten Stromerzeugungskapazität. Gleichzeitig ging das Gesamtvolumen gegenüber dem außergewöhnlich starken Vorjahr zurück, und die einzelnen Segmente entwickelten sich unterschiedlich. Der Wohngebäudemarkt schrumpfte leicht, während das gewerbliche Segment zulegte. Gerade diese Mischung aus hohem Volumen, Margendruck, Fachkräftemangel und regionaler Fragmentierung schafft ein Umfeld, in dem Standardisierung wirtschaftlich attraktiv sein kann. Sie garantiert jedoch noch keinen Markterfolg. Ein System-Kit wird nur dann zum strategischen Vorteil, wenn sein Nutzen im konkreten Projekt messbar größer ist als die Kosten der Produktbindung, der Umstellung und der verbleibenden lokalen Anpassungen.
Vier Bausysteme mit sehr unterschiedlichen Marktlogiken
Das vorliegende Produktprogramm umfasst vier modulare Installationskonzepte: ein Residential Roof System, einen PV-Carport, ein fest geneigtes Freiflächensystem und ein vertikales Solarsystem. Gemeinsam ist ihnen die Kombination aus Photovoltaikmodulen mit einer MagicFrame-Schnittstelle, Tragstruktur, Verbindungstechnik und Zubehör. Die kommerzielle Logik sieht vollständige Kits zu einem einheitlichen Preis pro installiertem Watt vor. Einzelne Komponenten werden nicht separat bepreist, und die Module werden in werkseitig versiegelten Vollpaletten geliefert. Das vereinfacht Angebot und Bestellung, begrenzt aber zugleich die Flexibilität des Kunden.
Das Residential Roof System basiert auf einer Installationseinheit aus zwei querformatig montierten Modulen mit insgesamt 0,88 Kilowattpeak. Eine Mindestbestellung umfasst 36 Module und damit 18 Installationseinheiten beziehungsweise 15,84 Kilowattpeak. Für einen einzelnen typischen amerikanischen Haushalt ist dieses Mindestvolumen meist zu groß. Das Produkt richtet sich wirtschaftlich daher weniger an den Endkunden als an Installateure, Händler oder Plattformen, die mehrere Aufträge bündeln können. Der Vorteil liegt in einer standardisierten Dachmontage für Ziegel-, Schindel- und Metalldächer, wobei lokale Dachgeometrien, Befestigungspunkte, Statik, Brandschutzwege und Genehmigungsanforderungen weiterhin berücksichtigt werden müssen. Gerade im Wohngebäudesegment ist die Varianz der Dächer hoch. Das Kit kann die Montage vereinfachen, aber nicht automatisch die gesamte technische Planung ersetzen.
Der PV-Carport ist als Einheit mit 15 hochformatig angeordneten Modulen, 8,93 Kilowattpeak und zwei Stellplätzen konzipiert. Die Mindestbestellung beträgt fünf Paletten beziehungsweise 180 Module. Daraus entstehen zwölf Installationseinheiten mit 107,10 Kilowattpeak und 24 Stellplätzen. Dieses Produkt hat eine andere ökonomische Qualität als das Dachsystem. Es verbindet Stromerzeugung mit einer zusätzlichen baulichen Funktion und kann daher bei Gewerbebetrieben, Autohäusern, Hotels, Schulen, Kommunen, Wohnanlagen, Ladeparks und Flottenstandorten eingesetzt werden. Der wasserdichte Dachansatz erhöht den Gebrauchswert, wobei Entwässerung, Rinnen, Fallrohre und Standortdrainage lokal geplant werden müssen. In Verbindung mit Ladeinfrastruktur und Batteriespeichern kann der Carport zum sichtbaren Kern eines Energie- und Mobilitätsprojekts werden. Das schafft größere Auftragswerte, längere Vertriebszyklen und höhere Anforderungen an Statik, Fundamentierung, Elektroplanung und Genehmigung.
Das fest geneigte Freiflächensystem besteht aus modularen Zwei-Pfosten-Tischen mit jeweils 26 Modulen und 15,47 Kilowattpeak. Die Mindestbestellung umfasst drei Paletten mit 108 Modulen. Davon werden 104 Module in vier Tischen installiert; vier Module dienen als Projektreserve. Die installierte Gesamtleistung beträgt 61,88 Kilowattpeak. Dieses Format passt gut zu kleineren gewerblichen Anlagen, landwirtschaftlichen Betrieben, kommunalen Projekten, Energiegenossenschaften und dezentralen Flächen, die für individuell entwickelte Großanlagen zu klein, für Standardlösungen aber groß genug sind. Der variable Neigungsbereich von 5 bis 45 Grad und die mögliche Verwendung unterschiedlicher, standortspezifischer Fundamente erhöhen die Einsatzbreite. Zugleich liegt hier ein Zielkonflikt: Je größer die Flexibilität bei Neigung und Gründung, desto mehr projektspezifische Auslegung bleibt erforderlich. Die wirtschaftliche Aufgabe besteht darin, einen standardisierten Kern mit klar definierten Anpassungspaketen zu verbinden.
Das vertikale System nutzt zwei querformatige Module mit zusammen 1,19 Kilowattpeak je Einheit. Die Mindestbestellung von 36 Modulen ergibt 18 Einheiten und 21,42 Kilowattpeak. Vertikale Photovoltaik ist kein Massenprodukt, kann aber in bestimmten Anwendungsfällen überzeugen: bei Agri-PV, an Grundstücksgrenzen, auf schmalen Flächen, als Energiezaun oder dort, wo eine zeitlich breitere Einspeisung am Morgen und Abend wertvoller ist als die maximale Mittagserzeugung. Die Vermarktung sollte diesen Nischencharakter offen berücksichtigen. Das System darf nicht als universeller Ersatz für klassische Dach- oder Freiflächenanlagen präsentiert werden. Es ist vielmehr ein differenzierendes Angebot für Flächen, Nutzungskombinationen und Erzeugungsprofile, bei denen konventionelle Lösungen an Grenzen stoßen.
Standardisierung verkauft sich nur über nachweisbare Einsparungen
Der zentrale Kundennutzen besteht aus fünf versprochenen Effekten: weniger interne Engineering-Leistung, kürzere Projektzyklen, geringerer Lager- und Logistikaufwand, niedrigere Arbeitskosten und weniger Abfall. Diese Vorteile sind plausibel, dürfen aber im Markteintritt nicht als allgemeine Behauptungen stehen bleiben. EPCs und Installateure kaufen keine theoretische Effizienz. Sie kaufen belastbare Ergebnisse unter realen Bedingungen. Deshalb muss jeder Nutzen in eine messbare Kennzahl übersetzt werden.
Beim Engineering ist entscheidend, wie viele Arbeitsstunden zwischen Auftragseingang und freigegebener Ausführungsplanung tatsächlich entfallen. Ein Kit kann Stücklistenerstellung, mechanische Komponentenauswahl, Detailkonstruktion und Teile der Dokumentation standardisieren. Es ersetzt jedoch nicht die Prüfung von Windzone, Schneelast, seismischer Kategorie, Bodenverhältnissen, Dachzustand, lokalen Bauvorschriften oder Netzanschluss. Die technischen Unterlagen nennen Referenzwerte von 3.600 Pascal für Schnee und 2.400 Pascal für Wind, weisen aber zu Recht darauf hin, dass die konkrete Auslegung vom Projekt und vom verantwortlichen Ingenieur abhängt. Der Vertriebsansatz sollte daher nicht versprechen, Engineering vollständig zu eliminieren. Glaubwürdiger ist die Aussage, den wiederkehrenden Anteil der Konstruktion zu industrialisieren und die lokale Prüfung auf klar definierte Variablen zu begrenzen.
Bei der Durchlaufzeit zählt nicht nur die Montage auf der Baustelle. Maßgeblich ist die Zeit vom qualifizierten Auftrag bis zur Inbetriebnahme. Ein montagefertiges Kit kann Beschaffung, Kommissionierung und Bauablauf verkürzen. Genehmigungen, Netzanschluss, Finanzierung und Inspektionen bleiben jedoch häufig die längeren Engpässe. Automatisierte Genehmigungsverfahren wie SolarAPP+ zeigen, dass standardisierte, digital prüfbare Anlagenkonzepte in geeigneten Kommunen erhebliche Zeitvorteile ermöglichen. Das unterstreicht die strategische Chance: Der größte Wert entsteht, wenn das physische Kit mit standardisierten digitalen Projektdaten, Dokumenten und Prüfpfaden verbunden wird. Ein Karton mit weniger Teilen ist nützlich. Ein Kit, das gleichzeitig die Planungs-, Genehmigungs- und Bestelldaten strukturiert, ist deutlich wertvoller.
Bei der Logistik sollte der Vorteil der Vollpalette differenziert betrachtet werden. Werkseitig versiegelte Paletten reduzieren Umladen, Sortieren, Fehlmengen und Beschädigungsrisiken. Eine einheitliche Lieferung kann zudem die Zahl der Lieferanten und Anliefertermine senken. Andererseits erzeugen feste Palettengrößen bei kleinen oder ungewöhnlichen Projekten Übermengen. Das Freiflächensystem löst dies teilweise durch vier Ersatzmodule. Bei anderen Kits gibt es keine Projektreserve, während die Mindestbestellmenge möglicherweise mehrere Baustellen umfasst. Für regional tätige Installateure kann die Lagerbelastung somit nicht verschwinden, sondern sich lediglich von vielen Einzelteilen auf wenige größere Kit-Bestände verlagern. Der wirtschaftliche Nutzen hängt davon ab, wie gut Aufträge gebündelt, Paletten disponiert und Liefertermine mit Baustellen koordiniert werden.
Bei den Arbeitskosten muss zwischen weniger Arbeitsstunden und niedrigem Qualifikationsbedarf unterschieden werden. Weniger Teile, wiederholbare Arbeitsschritte und vormontierte Schnittstellen können die Produktivität erhöhen. Gleichzeitig bleiben elektrische Arbeiten, Absturzsicherung, Hebevorgänge, Fundamente und Qualitätskontrolle anspruchsvoll. In den USA ist der Mangel an qualifizierten Installateuren, Elektrikern, Technikern und Projektleitern ein strukturelles Problem. Ein System, das Montagezeit reduziert und Schulung vereinfacht, besitzt deshalb einen realen Wert. Dieser Wert sollte aber über Zeitstudien belegt werden: benötigte Monteurstunden je Kilowatt, Zahl der Arbeitsschritte, Werkzeugwechsel, Nacharbeiten, beschädigte Teile, Sicherheitsereignisse und durchschnittliche Mannschaftsgröße.
Die Kosten pro Watt erzählen nur die halbe Wahrheit
Die Vermarktung über einen vollständigen Kit-Preis pro Watt ist aus Kundensicht attraktiv, weil sie Komplexität reduziert und Angebote vergleichbarer macht. Gleichzeitig darf der Preis pro Watt nicht zur einzigen Kennzahl werden. Ein EPC-Unternehmen bewertet letztlich die Gesamtkosten des installierten und abgenommenen Systems. Dazu gehören Material, Transport, Kran- oder Hebetechnik, Fundamentierung, Elektrokomponenten, Genehmigung, lokales Engineering, Baustellenrisiken, Finanzierungskosten und Gewährleistung. Ein Kit kann im Einkauf teurer als eine selbst zusammengestellte Komponentenliste sein und trotzdem wirtschaftlicher werden, wenn es ausreichend indirekte Kosten vermeidet.
Für die Kalkulation empfiehlt sich daher ein Total-Installed-Cost-Modell. Der Kunde sollte neben dem Kit-Preis sehen, welche Kostenpositionen enthalten, reduziert, unverändert oder ausdrücklich ausgeschlossen sind. Beim Carport müssen beispielsweise Entwässerung und Standortdrainage lokal ergänzt werden. Beim Freiflächensystem ist die Gründung standortspezifisch. Beim Dachsystem bleiben Dachprüfung und lokale Befestigungsauslegung erforderlich. Ohne eine solche Transparenz besteht die Gefahr, dass ein scheinbar einfacher Komplettpreis später durch Zusatzleistungen relativiert wird. Das beschädigt Vertrauen und erschwert die Skalierung.
Die wirtschaftliche Argumentation sollte auf dem Deckungsbeitrag des Installateurs aufbauen. Wenn ein Unternehmen durch ein standardisiertes Kit pro Projekt weniger Planungsstunden benötigt, seine Mannschaft mehr Anlagen pro Monat fertigstellt, weniger Kapital im Lager bindet und seltener wegen fehlender Teile zur Baustelle zurückkehren muss, verbessert sich die Marge selbst bei unverändertem Verkaufspreis. Zugleich kann die schnellere Fertigstellung den Cashflow verbessern, weil Abschlagszahlungen, Inbetriebnahme und Finanzierungsfreigaben früher erreicht werden. Gerade kleinere Installateure leiden häufig nicht an fehlender Nachfrage, sondern an Projektverzögerungen, Working-Capital-Bedarf und uneinheitlichen Abläufen. Hier kann Standardisierung stärker wirken als ein kleiner Rabatt auf einzelne Komponenten.
Eine belastbare Wirtschaftlichkeitsrechnung sollte deshalb mindestens drei Ebenen unterscheiden. Die erste Ebene ist der reine Kit-Preis pro installiertem Watt. Die zweite Ebene sind die direkten Baustellenkosten einschließlich Arbeit, Maschinen und lokaler Ergänzungen. Die dritte Ebene umfasst Prozesskosten und Kapitalbindung, darunter Engineering, Beschaffung, Lager, Nacharbeit, Projektmanagement und Zeit bis zur Zahlung. Erst die dritte Ebene zeigt, ob das System wirklich überlegen ist. Wer nur den Hardwarepreis vergleicht, unterschätzt möglicherweise den Nutzen. Wer alle versprochenen Einsparungen pauschal dem Kit zuschreibt, überschätzt ihn.
Nicht jeder Installateur ist der richtige Kunde
Die Zielgruppe der Solar-EPCs und Installateure ist zu breit, um mit einer einheitlichen Botschaft bearbeitet zu werden. Große EPC-Unternehmen verfügen oft über eigene Engineering-, Beschaffungs- und Logistikprozesse. Sie können günstige Rahmenverträge abschließen und bevorzugen möglicherweise offene Komponentenarchitekturen. Für sie ist ein geschlossenes Kit nur attraktiv, wenn es nachweisbar Bauzeit reduziert, Risiken verlagert oder neue Projektklassen erschließt. Kleine Installateure haben dagegen weniger interne Ressourcen und profitieren stärker von vorkonfigurierten Lösungen, können aber Mindestbestellmengen, Lagerbestand und Vorfinanzierung schwieriger tragen.
Der beste Einstieg liegt wahrscheinlich bei regionalen Installateuren und mittelgroßen EPCs, die genügend Projektvolumen für Palettenbestellungen besitzen, aber noch keine vollständig industrialisierte Lieferkette betreiben. Diese Unternehmen spüren den Aufwand individueller Stücklisten, wechselnder Komponenten und knapper Fachkräfte besonders deutlich. Sie können zugleich schneller entscheiden als nationale Großunternehmen. Für das Dachsystem sind Partner mit wiederkehrenden Wohngebäudeaufträgen sinnvoll, die 36 Module über mehrere Projekte verteilen können. Für Carports und Freiflächenanlagen eignen sich Unternehmen mit Zugang zu Gewerbeimmobilien, Kommunen, Landwirtschaft, Flotten und Ladeinfrastruktur.
Finanzierungs- und Vertriebsplattformen bilden eine zweite, strategisch interessante Kundengruppe. Sie kontrollieren häufig den Zugang zum Endkunden, verfügen aber nicht immer über eine eigene standardisierte technische Ausführung. Ein vorkonfiguriertes Kit kann ihnen helfen, Angebote zu vereinheitlichen, Installationspartner zu qualifizieren und Finanzierungsentscheidungen auf stabilere Kosten- und Leistungsannahmen zu stützen. Der Nutzen steigt, wenn das Kit mit digitaler Angebotserstellung, Dokumentenpaketen, Installateurzuweisung und Projektstatus verbunden wird. Allerdings sind Plattformen anspruchsvolle Partner. Sie verlangen verlässliche Lieferfähigkeit, klare Gewährleistungsregeln, Datenintegration, attraktive Preise und ausreichende geografische Abdeckung. Eine frühe Abhängigkeit von einem großen Plattformkunden könnte zudem die Marge und die Verhandlungsmacht des Herstellers schwächen.
Die Kundensegmentierung sollte nicht primär nach Unternehmensgröße, sondern nach Prozessproblem erfolgen. Besonders attraktiv sind Betriebe mit hoher Variantenvielfalt, wiederkehrenden Beschaffungsfehlern, langen Planungszeiten, begrenztem Lager, knappen Montageteams und genügend Absatz, um Standardprodukte regelmäßig abzurufen. Weniger attraktiv sind Kunden, deren Projekte fast immer Sonderkonstruktionen erfordern oder die bereits extrem effiziente Eigenlösungen besitzen. Ein qualifizierender Vertrieb muss diese Unterschiede früh erkennen, statt möglichst viele Leads in denselben Trichter zu drücken.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

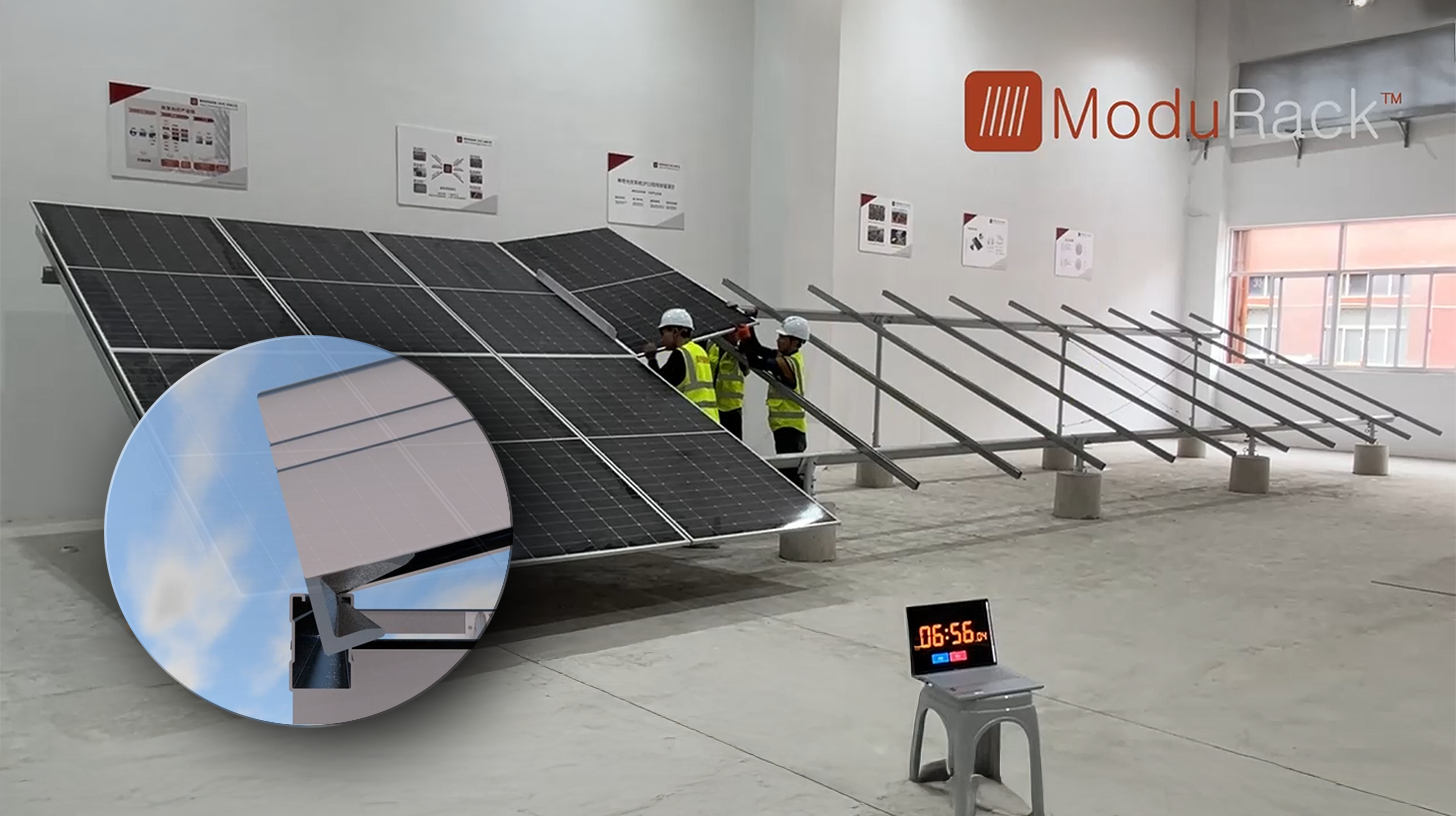
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Die Bedeutung von Pilotprojekten für die Marktentwicklung
Carports und Freiflächen bieten den stärksten Einstieg
Aus ökonomischer Sicht besitzt der Carport wahrscheinlich das größte Differenzierungspotenzial. Ein Dachsystem konkurriert in einem reifen Markt mit zahlreichen etablierten Befestigungs- und Racking-Anbietern. Ein Freiflächensystem konkurriert wiederum mit kostengünstigen Standardstrukturen und bei größeren Projekten mit Trackersystemen. Ein modularer Carport verbindet dagegen Energieerzeugung, Wetterschutz, Ladeinfrastruktur und sichtbare Nachhaltigkeitskommunikation. Der Kunde bewertet nicht nur den Solarertrag, sondern auch die zusätzliche Nutzung des Parkplatzes. Dadurch lässt sich der Wettbewerb teilweise vom reinen Preis pro Watt lösen.
Das Mindestprojekt mit 107,10 Kilowattpeak und 24 Stellplätzen ist groß genug, um professionelle Gewerbekunden anzusprechen, aber klein genug, um unterhalb klassischer Großprojektstrukturen zu bleiben. Es eignet sich für standardisierte Standorttypen, bei denen sich Layout, Fundamentierung und Ladeinfrastruktur wiederholen. Besonders interessant sind Kunden mit mehreren ähnlichen Liegenschaften. Ein einzelner Carport ist ein Bauprojekt. Zwanzig weitgehend identische Carports für eine Hotelkette, einen Autohändler, einen Logistikdienstleister oder einen Immobilienbestand werden zu einem skalierbaren Programm. Genau dort entfaltet die Kit-Logik ihren größten Wert.
Das feste Freiflächensystem eignet sich ebenfalls gut für den Markteintritt, weil die Tischgröße von 15,47 Kilowattpeak und die Mindestinstallation von 61,88 Kilowattpeak überschaubare Projekte ermöglicht. Landwirtschaftliche Betriebe, kleinere Industrieflächen, Bildungseinrichtungen, kommunale Versorger und abgelegene Gewerbestandorte können damit adressiert werden. Die vier mitgelieferten Ersatzmodule sind praktisch, da identische Ersatzmodule später möglicherweise schwerer verfügbar sind. Vermarktungsseitig sollte jedoch klar sein, dass Fundamente, Erdarbeiten, Kabelwege und Netzanschluss erhebliche standortspezifische Kosten verursachen können. Ein mechanisch vollständiges Kit ist nicht automatisch ein vollständiges Kraftwerk.
Das Residential Roof System kann später über Installateurprogramme skaliert werden, benötigt aber besonders starke Nachweise für Montagegeschwindigkeit, Dachkompatibilität und regulatorische Akzeptanz. Das vertikale System eignet sich zunächst eher als gezielte Innovationslinie mit ausgewählten Pilotpartnern. Eine gleichgewichtige Vermarktung aller vier Produkte würde Ressourcen zerstreuen. Für die ersten zwölf bis achtzehn Monate ist eine Priorisierung sinnvoll: Carport und kleinere Freifläche als margen- und referenzstarke B2B-Angebote, Dachsystem als volumenorientierte Partnerlösung und Vertikalsystem als selektives Differenzierungsprodukt.
Zwei Neueinstellungen lösen noch keine Markteintrittsstrategie
Die Besetzung einer Position für Marketing und Marke sowie einer Vertriebsposition ist ein sinnvoller Beginn, wenn Zuständigkeiten klar getrennt und zugleich eng verzahnt werden. Die Marketingfunktion sollte nicht primär Werbematerial produzieren, sondern eine belastbare Positionierung entwickeln. Sie muss erklären, welches Problem das Kit löst, für welchen Kunden, unter welchen Bedingungen und mit welchem nachweisbaren wirtschaftlichen Ergebnis. Dazu gehören technische Vertrauensbildung, Referenzprojekte, Installationsvideos, Kalkulationsmodelle, Schulungsunterlagen, digitale Datenblätter und ein konsistenter Auftritt gegenüber EPCs, Plattformen, Finanzierern und Planern.
Der Vertrieb sollte nicht nur Module oder Stahl verkaufen, sondern Prozessverbesserung. Dafür benötigt er technisches Verständnis und die Fähigkeit, die Abläufe eines Installateurs zu analysieren. Ein guter Ersttermin behandelt nicht zuerst den Preis, sondern Projektvolumen, typische Systemgrößen, Planungsstunden, Mannschaftsleistung, Lieferprobleme, Nacharbeitsquote, Lagerbestand und regionale Genehmigungsanforderungen. Aus diesen Angaben entsteht ein kundenspezifischer Business Case. Ohne diese Beratungsfähigkeit droht das Kit im Einkauf als austauschbares Hardwarepaket behandelt zu werden.
Bei einer USA-Quote von 70 bis 80 Prozent sollte die Organisation außerdem regionale Kompetenz aufbauen. Die Vereinigten Staaten sind kein homogener Solarmarkt. Bauordnungen, Schneelasten, Windzonen, seismische Anforderungen, Stromtarife, Netzbetreiber, Genehmigungsverfahren, Lohnkosten und Finanzierung unterscheiden sich erheblich. Eine nationale Marktbotschaft kann zentral entwickelt werden, doch Referenzen, technische Freigaben und Vertriebspartner müssen regional aufgebaut werden. Ein gestufter Markteintritt in wenigen Bundesstaaten ist ökonomisch sinnvoller als eine zu frühe flächendeckende Präsenz.
Für die Auswahl der ersten Regionen sollten nicht nur installierte Megawatt betrachtet werden. Wichtiger sind das Zielsegment, die lokale Genehmigungsdauer, Wettbewerb, Logistikkosten, Zahl geeigneter Installationspartner und die Eignung der Lastannahmen. Carports könnten in sonnenreichen Bundesstaaten mit hoher Gewerbeaktivität und wachsender Ladeinfrastruktur besonders attraktiv sein. Dachsysteme benötigen Regionen mit aktivem Wohngebäudemarkt und geeigneten Finanzierungskanälen. Freiflächenkits profitieren von Staaten mit Landwirtschaft, verfügbaren Flächen und einem Markt für kleinere dezentrale Anlagen. Eine solche Auswahl reduziert Reisekosten, Schulungsaufwand und technische Varianten.
Vertrauen entsteht durch Zertifizierung und klare Grenzen
Die technischen Datenblätter enthalten wichtige Hinweise, dass Wind, Schnee, Seismik und lokale Vorschriften projektspezifisch geprüft werden müssen. Diese Vorsicht ist richtig, darf aber im Markt nicht wie eine unvollständige Produktreife wirken. Kunden benötigen eine klare Grenze zwischen werkseitig validiertem Standard und lokal zu bestätigender Auslegung. Je genauer diese Grenze dokumentiert ist, desto geringer werden Haftungsunsicherheit und Vertriebswiderstand.
Für den US-Markt ist die Konformität des Montagesystems mit einschlägigen Standards ein wesentlicher Vertrauensfaktor. UL 2703 betrifft unter anderem mechanische Befestigung, Erdung und Potenzialausgleich von Photovoltaik-Montagesystemen sowie die Eignung definierter Kombinationen aus Modulen und Racking. Eine allgemeine Aussage, ein Bauteil sei zertifiziert, genügt nicht immer. Entscheidend ist, dass die konkrete Kombination, Funktion und Anwendung abgedeckt ist. Hinzu kommen der National Electrical Code, lokale Bauordnungen, brandschutzbezogene Anforderungen, Wind- und Schneelastnormen sowie gegebenenfalls produktspezifische Anforderungen für Carports und Überdachungen.
Die MagicFrame-Schnittstelle kann einen starken Systemvorteil schaffen, wenn sie Montagezeit reduziert, Teile eliminiert und die Verbindung reproduzierbar macht. Gleichzeitig entsteht eine Abhängigkeit von einer bestimmten Modul- und Rahmenkonfiguration. Diese Bindung ist aus Herstellersicht attraktiv, aus Kundensicht aber ein Risiko. Installateure möchten wissen, ob Ersatzmodule langfristig verfügbar sind, wie sich ein Modulwechsel auf Zertifizierung und Garantie auswirkt und ob alternative Module qualifiziert werden können. Eine offene Roadmap für kompatible Modulvarianten kann die Akzeptanz erhöhen, ohne die Systemlogik aufzugeben.
Auch die 25-jährige Struktur- beziehungsweise Modulgarantie muss operativ unterlegt werden. Kunden werden nach Garantiegeber, Ausschlüssen, Korrosionsklassen, Ersatzteilversorgung, Reaktionszeiten und Abwicklung fragen. Eine lange Garantie ist nur so wertvoll wie die finanzielle und logistische Fähigkeit, sie zu erfüllen. Besonders bei einem neuen Anbieter zählt daher nicht allein die Dauer, sondern ein klarer Garantieprozess mit Seriennummern, digitaler Dokumentation und definierten Ersatzteilpaketen.
Die Plattform ist das eigentliche strategische Vermögen
Die langfristige Vision einer Deployment-Plattform ist überzeugender als ein reines Kit-Geschäft, sofern sie schrittweise aufgebaut wird. Eine Plattform kann Angebot, technische Konfiguration, Finanzierung, Bestellung, Logistik, Installateurzuweisung, Genehmigungsdokumente, Baufortschritt, Abnahme und Gewährleistung verbinden. Dadurch entsteht ein digitaler Prozess, der nicht nur Produkte verkauft, sondern Transaktionen und Ausführung koordiniert. Das eröffnet wiederkehrende Erlöse, bessere Daten und stärkere Kundenbindung.
Der Aufbau sollte jedoch nicht mit einer großen Softwareentwicklung beginnen. Zuerst muss der physische Prozess stabil funktionieren. Wenn Stücklisten, Lieferumfang, Montagezeiten, Ausnahmen und Verantwortlichkeiten noch nicht standardisiert sind, digitalisiert eine Plattform lediglich Unklarheit. Die richtige Reihenfolge lautet daher: standardisierte Kits, erfolgreiche Pilotinstallationen, dokumentierte Arbeitsabläufe, wiederholbare Partnerqualifizierung und erst danach eine zunehmend automatisierte Plattform.
In der ersten Stufe genügt ein digitaler Konfigurator, der Standorttyp, Systemgröße, Modulanzahl, Kit-Anzahl, Palettenbedarf, installierte Leistung und offensichtliche Ausschlusskriterien abbildet. Die zweite Stufe ergänzt automatisierte Angebote, technische Dokumente, Versandstatus und Schulungsnachweise. Die dritte Stufe integriert Finanzierungspartner, Installateurkapazitäten, Genehmigungsdaten und Projektstatus. Erst in einer späteren Stufe entsteht ein echter Marktplatz, auf dem Nachfrage, Finanzierung, Hardware und Ausführung orchestriert werden.
Die Plattformökonomie besitzt einen wichtigen Vorteil: Mit jedem abgeschlossenen Projekt wächst ein Datensatz über reale Montagezeiten, regionale Zusatzkosten, Genehmigungen, Fehler, Lieferzeiten und Leistung. Diese Daten können Konfiguration und Preisgestaltung verbessern. Gleichzeitig entsteht ein Risiko. EPCs könnten befürchten, dass ihre Projektdaten genutzt werden, um sie zu umgehen oder Margen abzuschöpfen. Datenschutz, Datenhoheit und Kanalneutralität müssen deshalb früh geregelt werden. Eine Plattform gewinnt nur dann Liquidität, wenn alle Beteiligten darauf vertrauen, dass ihre Rolle nicht kurzfristig entwertet wird.
Finanzierung kann den Absatz beschleunigen und Risiken verdecken
Die Ansprache von Vertriebs- und Finanzierungsplattformen ist strategisch sinnvoll, weil viele Solarprojekte weniger an technischem Interesse als an Kapital, Bonität und Transaktionsaufwand scheitern. Ein standardisiertes Kit erleichtert theoretisch die Finanzierung: Kosten, Leistung, Lieferumfang und Garantie werden vergleichbarer, und Projekte können in Portfolios gebündelt werden. Für Finanzierer sind standardisierte Assets attraktiver, wenn ihre Bau- und Betriebsrisiken tatsächlich geringer sind.
Diese Logik sollte insbesondere bei gewerblichen Carports und kleineren Freiflächenanlagen genutzt werden. Statt nur Hardware anzubieten, kann ein Paket aus vorkonfiguriertem System, qualifiziertem Installateur, Ertragsannahme, Garantie, Versicherung und Finanzierung entwickelt werden. Der Kunde erhält dann eine investitionsfähige Lösung statt einer Komponentenliste. Das verkürzt nicht automatisch jede Entscheidung, kann aber die Zahl der Schnittstellen reduzieren und die Vergleichbarkeit erhöhen.
Finanzierung darf jedoch keine schwache Produktwirtschaftlichkeit kaschieren. Sinkende Monatsraten durch lange Laufzeiten ändern nichts an hohen Gesamtkosten. Ebenso können Händlergebühren, Zinsaufschläge und komplizierte Vertragsmodelle den Endpreis deutlich erhöhen. Nach dem Auslaufen beziehungsweise der Veränderung wichtiger Fördermechanismen ist der US-Markt sensibler für transparente Wirtschaftlichkeit. Die Plattform sollte deshalb klare Bar- und Finanzierungsangebote zeigen und nicht allein mit vermeintlich niedrigen Monatskosten arbeiten.
Für gewerbliche Projekte bleiben steuerliche Anreize relevant, sind aber an Fristen, Projektgröße, Lohn- und Ausbildungsanforderungen, inländische Wertschöpfung und weitere Bedingungen gebunden. Diese Regeln verändern sich politisch und können die Nachfrage zeitlich stark verschieben. Das Geschäftsmodell sollte daher nicht von einem einzigen Fördertatbestand abhängen. Die stärkste Position besitzt ein Kit, das auch ohne maximale Förderung durch geringere Bau- und Prozesskosten wettbewerbsfähig ist.
Die größten Risiken liegen außerhalb der Fabrik
Das erste Risiko ist die Annahme, ein standardisiertes Produkt könne lokale Komplexität weitgehend beseitigen. Tatsächlich verlagert es nur einen Teil der Komplexität in die Fabrik. Baugrund, Dach, Entwässerung, Brandschutz, Netzanschluss und Genehmigung bleiben lokal. Wenn Vertrieb und Marketing diese Grenze verwischen, entstehen Nachträge, Verzögerungen und Haftungsfälle. Die Lösung ist kein schwächeres Nutzenversprechen, sondern ein präziseres: standardisierter Kern, definierte Schnittstellen und transparente lokale Ergänzungen.
Das zweite Risiko ist die Lieferanten- und Modulbindung. Die Kits sind auf bestimmte GStar-Module und die MagicFrame-Schnittstelle ausgerichtet. Das ermöglicht Optimierung, erhöht aber die Abhängigkeit von Verfügbarkeit, Preis, Handelsregeln und langfristiger Produktkontinuität. Gerade im US-Markt können Zölle, Importbeschränkungen und Anforderungen an ausländische Unternehmen Lieferketten verändern. Eine zweite qualifizierte Lieferquelle oder eine klar geplante Kompatibilitätsstrategie ist deshalb wirtschaftlich wertvoll.
Das dritte Risiko ist ein zu breites Portfolio bei begrenzten Vertriebsressourcen. Vier Systeme adressieren unterschiedliche Käufer, Anwendungen und Entscheidungsprozesse. Ein Dachinstallateur denkt anders als ein Carportentwickler oder landwirtschaftlicher Betrieb. Wenn eine einzige Vertriebsbotschaft alle Produkte abdecken soll, bleibt sie zwangsläufig allgemein. Die Markteinführung sollte über klar getrennte Anwendungsfälle, Pilotkunden und Vertriebsmaterialien erfolgen.
Das vierte Risiko ist die Kanalstruktur. Der gleichzeitige Verkauf an Plattformen, EPCs und Installateure kann Konflikte erzeugen. Ein Installateur wird ungern in Schulung und Marktentwicklung investieren, wenn dieselbe Lösung über eine Plattform zu niedrigeren Preisen oder direkt an seinen Kunden verkauft wird. Es braucht transparente Preislogik, Gebietsschutz nur bei nachgewiesener Leistung und klare Regeln für Lead-Zuordnung, Projektregistrierung und Serviceverantwortung.
Das fünfte Risiko betrifft die Plattformvision. Software kann hohe Entwicklungskosten verursachen, bevor genügend Transaktionen vorhanden sind. Netzwerkeffekte entstehen nicht durch Funktionsumfang, sondern durch wiederkehrende Nutzung. Deshalb sollte jede digitale Funktion zunächst ein konkretes Problem im bestehenden Kit-Geschäft lösen. Ein Konfigurator, der Angebotszeit halbiert, ist wertvoller als ein großer Marktplatz ohne aktive Käufer und Installateure.
Pilotprojekte müssen wie wirtschaftliche Experimente geführt werden
Für den Markteintritt sollten Pilotprojekte nicht nur als Referenzanlagen, sondern als kontrollierte Lernsysteme geplant werden. Vor Beginn müssen Vergleichswerte feststehen: Planungsstunden, Zahl der Bestellpositionen, Lieferungen, Montagezeit, Mannschaftsgröße, Werkzeugbedarf, Nacharbeit, Abfall, Beschädigungen, Sicherheitsbeobachtungen und Zeit bis zur Abnahme. Nach Abschluss wird das Kit mit einer konventionellen Lösung ähnlicher Größe verglichen. Nur so entsteht ein belastbarer Nachweis.
Die ersten Piloten sollten bewusst unterschiedliche, aber beherrschbare Bedingungen abdecken. Für den Carport wären ein einzelner Gewerbestandort und ein Kunde mit mehreren Standorten sinnvoll. Für das Freiflächensystem sollte ein Projekt mit einfacher Gründung und klarer Netzanbindung gewählt werden. Beim Dachsystem ist ein Installateur mit wiederkehrenden, ähnlichen Dächern geeigneter als ein Projekt mit außergewöhnlicher Geometrie. Das vertikale System sollte dort getestet werden, wo seine besondere Ausrichtung einen nachvollziehbaren Mehrwert bietet.
Aus jedem Pilotprojekt muss ein standardisiertes Fallbeispiel entstehen. Es sollte keine Werbeerzählung sein, sondern Ausgangslage, konventionelle Alternative, tatsächliche Zeiten, Kosten, Abweichungen und Lernergebnisse dokumentieren. Auch Probleme sind wertvoll, wenn sichtbar wird, wie das System verbessert wurde. Technische Käufer vertrauen einer realistischen Darstellung stärker als pauschalen Superlativen.
Die wichtigsten Steuerungsgrößen für die ersten zwei Jahre sind nicht nur Umsatz und ausgelieferte Watt. Relevanter sind qualifizierte Pipeline, Abschlussquote, Zeit vom Erstkontakt bis zum Auftrag, Bruttomarge je Kit, Engineering-Stunden je Projekt, pünktliche und vollständige Lieferung, Montagestunden je Kilowatt, Reklamationsquote, Wiederbestellrate, Lagerumschlag und Anteil der Projekte mit standardisierter Dokumentation. Für die Plattform kommen später aktive Installateure, Transaktionen je Partner, digitale Angebotsquote und Zeit von Konfiguration bis Bestellung hinzu.
Ein fokussierter Markteintritt ist stärker als ein großer Start
Die überzeugendste Strategie besteht darin, das Unternehmen zunächst als Anbieter eines industriell standardisierten Bereitstellungsprozesses zu positionieren und nicht als weiteren Racking-Hersteller. Das Produktversprechen sollte lauten, dass vorkonfigurierte Einheiten den Weg von der Fabrik zur funktionsfähigen Anlage planbarer machen. Diese Positionierung muss durch Daten, Zertifizierungen, klare Ausschlüsse und Pilotprojekte belegt werden.
In der ersten Phase sollte der Schwerpunkt auf dem Carport und dem kleineren Freiflächensystem liegen. Beide bieten ausreichend Projektwert, sichtbare Differenzierung und gute Voraussetzungen für wiederholbare B2B-Anwendungen. Parallel kann das Dachsystem mit wenigen Installateurpartnern validiert werden, die Paletten über mehrere Aufträge verteilen. Das vertikale System sollte selektiv und anwendungsbezogen entwickelt werden, statt früh hohe Vertriebskosten zu verursachen.
Die neue Marketing- und Markenfunktion sollte ein wirtschaftliches Nutzenmodell, technische Vertrauensarchitektur und segmentierte Marktbotschaften aufbauen. Der Vertrieb sollte Pilotkunden gewinnen, deren Prozesse messbar verbessert werden können. Beide Funktionen benötigen einen gemeinsamen Datensatz und dieselben Erfolgskennzahlen. Marketing darf nicht nur Leads erzeugen, und Vertrieb darf nicht nur Abschlüsse melden. Entscheidend ist, ob Kunden schneller, günstiger und verlässlicher installieren und anschließend erneut bestellen.
Die Deployment-Plattform sollte als Ergebnis erfolgreicher Standardisierung entstehen, nicht als deren Ersatz. Wenn Kits, Daten, Partner und Finanzierungslogik zuverlässig zusammenspielen, kann daraus ein skalierbares System mit höheren Wechselkosten und wiederkehrenden Erlösen werden. Dann verkauft das Unternehmen nicht mehr nur Hardware pro Watt. Es kontrolliert einen Teil des Prozesses, durch den aus Nachfrage eine gebaute und finanzierte Solaranlage wird.
Die klare Perspektive lautet daher: Der Ansatz ist wirtschaftlich aussichtsreich, aber sein Erfolg hängt nicht an der Zahl der Teile im Karton. Entscheidend ist, wie viel nachweisbare Komplexität beim Kunden verschwindet. Die USA bieten dafür einen großen, aber anspruchsvollen Markt. Wer dort nur ein mechanisches Kit anbietet, gerät schnell in den Preiswettbewerb. Wer hingegen Produkt, Engineering-Grenzen, Logistik, Installateurqualifizierung, Finanzierung und Projektdaten zu einem belastbaren Bereitstellungsmodell verbindet, kann aus einem Montagesystem eine skalierbare Infrastruktur für dezentrale Solarprojekte machen.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.