Rekordausbau und trotzdem Pleiten: Warum die deutsche Solarbranche in der Krise steckt – Kreativbild zum Thema, mit KI: Xpert.Digital
Absturz im Boom-Jahr 2026: Warum große Solar-Pioniere plötzlich ums Überleben kämpfen
„Kannibalisierungseffekt“ am Strommarkt: Wird der grüne Boom zum finanziellen Fiasko?
Deutschland erlebt im Jahr 2026 ein beispielloses energiepolitisches Paradoxon: Noch nie wurden so viele Photovoltaik- und Windkraftanlagen gebaut, noch nie schienen die Ausbauziele so greifbar – und doch kämpfen ausgerechnet die Pioniere der Branche ums nackte Überleben. Während die installierte Leistung historische Rekordwerte erreicht, rutschen namhafte Projektentwickler trotz milliardenschwerer Finanzierungszusagen in die Insolvenz. Gleichzeitig schrumpfen die Margen der Installateure, und sinkende Strompreise fressen die Gewinne auf. Wie passt das zusammen? Die Antwort liegt in einem radikalen Systemwechsel: Die deutsche Energiewende geht von der reinen, subventionsgetriebenen Anlagenjagd in eine hochkomplexe Marktphase über. Teures Kapital, verstopfte Netze, neue politische Spielregeln und der sogenannte Kannibalisierungseffekt an der Strombörse trennen nun gnadenlos die Spreu vom Weizen. Die Goldgräberjahre sind vorbei – wer jetzt noch bestehen will, braucht mehr als nur gute Ausbauzahlen. Ein tiefer Einblick in den brutalen ökonomischen Härtetest der Erneuerbaren-Branche.
Deutschlands Energiewende wächst – und schluckt ihre Pioniere
Rekordausbau, sinkende Margen, wankende Unternehmen: Der grüne Boom wird zum ökonomischen Härtetest
Deutschland erlebt 2026 ein scheinbares Paradox. Noch nie war so viel Photovoltaikleistung installiert, der Ausbau der Windenergie hat deutlich an Tempo gewonnen, Genehmigungen und Zuschläge erreichen hohe Werte – und trotzdem geraten ausgerechnet jene Unternehmen in Schwierigkeiten, die diese Entwicklung über Jahre vorangetrieben haben. Projektentwickler müssen restrukturieren, Installationsbetriebe verschwinden vom Markt, große Namen kämpfen um Liquidität, und selbst milliardenschwere Finanzierungszusagen bieten keinen sicheren Schutz vor der Insolvenz.
Dieser Widerspruch löst sich auf, sobald zwischen dem Wachstum eines Marktes und der Rentabilität seiner Unternehmen unterschieden wird. Mehr installierte Leistung bedeutet nicht automatisch höhere Gewinne für Hersteller, Installateure oder Projektentwickler. Ein Markt kann mengenmäßig boomen und zugleich wirtschaftlich erodieren, wenn Verkaufspreise schneller fallen als Kosten, wenn Kapital teurer wird, Projekte länger dauern und regulatorische Änderungen den erwarteten Ertrag nachträglich verschieben. Genau das geschieht derzeit in Teilen der deutschen Erneuerbaren-Branche.
Die Krise ist deshalb weder der Beweis für ein Scheitern der Energiewende noch lediglich eine gewöhnliche Marktbereinigung. Sie ist das Ergebnis eines Übergangs. Die erste Phase der Energiewende war vor allem auf möglichst viel neue Erzeugungsleistung ausgerichtet. Die zweite Phase verlangt nun, dass Solar- und Windstrom stärker in Netze, Speicher, flexible Nachfrage und den Strommarkt integriert werden. Dieser Systemwechsel ist ökonomisch anspruchsvoller als der reine Anlagenbau. Er verändert Erlösmodelle, verschiebt Risiken und trennt Unternehmen mit tragfähigen Finanzierungsstrukturen von jenen, deren Wachstum zu stark auf ständig neue Projektverkäufe und günstiges Kapital angewiesen war.
Der Ausbau boomt, aber nicht überall
Die Mengendaten sprechen zunächst für eine Erfolgsgeschichte. Im August 2026 überschritt die installierte Photovoltaikleistung in Deutschland 128 Gigawattpeak. Damit wurde der gesetzlich vorgesehene Zielwert für das Jahresende bereits vorzeitig erreicht. Mehr als sechs Millionen Solaranlagen bilden inzwischen einen dezentralen Kraftwerkspark, der von kleinen Balkonanlagen über private Hausdächer bis zu großen Freiflächenprojekten reicht. Um das Ziel von 215 Gigawatt im Jahr 2030 zu erreichen, muss der Ausbau dennoch auf hohem Niveau fortgesetzt werden.
Auch die Windenergie an Land hat nach Jahren schleppender Genehmigungen wieder Fahrt aufgenommen. Von Januar bis Juli 2026 gingen 816 Anlagen mit zusammen 5,29 Gigawatt Leistung in Betrieb. Bereits 2025 hatte der Zubau deutlich über dem Vorjahresniveau gelegen. Gleichzeitig wurden so viele neue Anlagen genehmigt und in Ausschreibungen bezuschlagt, dass die Projektpipeline grundsätzlich einen weiteren Wachstumsschub ermöglicht. Der Engpass liegt damit nicht mehr allein in fehlenden Genehmigungen, sondern zunehmend in der Finanzierung, bei Baukapazitäten, Netzanschlüssen und der Frage, ob sich bezuschlagte Projekte unter den tatsächlichen Kostenbedingungen noch rentabel realisieren lassen.
Die aggregierten Zahlen verdecken zudem eine starke Verschiebung zwischen den Marktsegmenten. Große Solarparks wuchsen zuletzt kräftig, während das Geschäft mit privaten Dachanlagen deutlich nachgab. 2025 stieg die neu installierte Leistung ebenerdig errichteter Solarparks ungefähr um ein Viertel, während der Zubau auf Eigenheimen in ähnlicher Größenordnung zurückging. Gewerbedächer entwickelten sich ebenfalls schwächer. Für die Gesamtstatistik kann ein großer Solarpark den Ausfall Tausender kleiner Anlagen überkompensieren. Für einen regionalen Installationsbetrieb hilft dieser Zuwachs jedoch nicht, wenn sein Geschäftsmodell auf Einfamilienhäusern beruht.
Genau hier liegt ein zentraler Grund für die öffentliche Verwirrung. Die Energiewende ist kein einheitlicher Markt, sondern ein Geflecht unterschiedlicher Wertschöpfungsstufen und Kundengruppen. Hersteller von Modulen, Wechselrichtern und Windturbinen unterliegen anderen Bedingungen als Projektentwickler, Generalunternehmer, Dachinstallateure, Betreiber, Stromhändler oder Speicheranbieter. Ein Rekord beim Gesamtzubau kann deshalb gleichzeitig mit einem Einbruch in einzelnen Segmenten, sinkenden Herstellerpreisen und Insolvenzen bei Dienstleistern einhergehen.
Wenn eine Milliarde nicht vor der Insolvenz schützt
Der Fall Enerparc zeigt besonders deutlich, wie weit operative Größe und kurzfristige Zahlungsfähigkeit auseinanderliegen können. Der Hamburger Solarparkentwickler beantragte Anfang September 2026 ein Insolvenzverfahren, obwohl er erst im März einen Finanzierungsrahmen von bis zu einer Milliarde Euro angekündigt hatte. Das Unternehmen zählt mit mehreren Hundert Solarparks und mehreren Gigawatt installierter Leistung zu den großen unabhängigen Entwicklern Europas. Gerade deshalb wirkte die Zahlungsunfähigkeit wie ein Schock für die Branche.
Der scheinbare Widerspruch erklärt sich durch die Struktur solcher Finanzierungen. Ein angekündigter Milliardenrahmen ist kein frei verfügbares Guthaben auf dem Unternehmenskonto. Er besteht typischerweise aus Darlehen und Kreditlinien, die an konkrete Projekte, Baufortschritte, Sicherheiten, technische Prüfungen und vertraglich definierte Bedingungen gebunden sind. Mittel fließen erst, wenn ein Projekt bestimmte Voraussetzungen erfüllt. Scheitert eine separate Finanzierung, verzögert sich ein Netzanschluss oder kann eine notwendige Sicherheit nicht gestellt werden, bleibt die Holding trotz werthaltiger Projektpipeline ohne ausreichende Liquidität.
Bei Enerparc scheiterte Ende Juni eine relevante Finanzierung für Photovoltaikprojekte mit Batteriespeichern. Bereits bestellte Komponenten und eingegangene Verpflichtungen mussten jedoch weiter bedient werden. Aus einer Finanzierungslücke wurde dadurch innerhalb weniger Wochen eine Liquiditätskrise. Das Beispiel macht eine grundlegende Schwäche schnell wachsender Projektentwickler sichtbar: Zwischen den frühen Ausgaben für Flächensicherung, Planung, Genehmigung, Netzprüfung, Personal und Bestellung einerseits sowie dem späteren Mittelzufluss aus Projektverkauf oder langfristiger Finanzierung andererseits liegt oft ein erheblicher Zeitraum.
Je größer die Pipeline, desto höher kann paradoxerweise der Vorfinanzierungsbedarf werden. Wachstum bindet zunächst Kapital, bevor es Erträge erzeugt. Wenn Banken vorsichtiger werden, Investoren höhere Renditen verlangen oder Projekte verspätet die Baureife erreichen, kann ein großes Portfolio die finanzielle Anspannung sogar verstärken. Bilanzielle Vermögenswerte wie Projektrechte lassen sich in einer Stresssituation zudem nicht automatisch schnell und zum geplanten Preis verkaufen. Der Wert einer Pipeline hängt vom Genehmigungsstand, Netzanschluss, erwarteten Strompreis, Förderregime und Zeitplan ab. Unter Verkaufsdruck sinkt die Verhandlungsmacht des Entwicklers.
Enerparc ist deshalb kein Beleg dafür, dass Solarparks grundsätzlich unwirtschaftlich wären. Der Fall zeigt vielmehr, dass profitable Einzelprojekte und eine zahlungsunfähige Muttergesellschaft nebeneinander bestehen können. Projektgesellschaften sind häufig rechtlich und finanziell vom Konzern getrennt. In Betrieb befindliche Parks erzeugen weiter Strom, während die Entwicklerholding restrukturiert wird. Für die energiewirtschaftliche Versorgung ist diese Trennung stabilisierend; für Beschäftigte, Lieferanten und Gläubiger bleibt sie dennoch schmerzhaft.
Vom Einzelfall zur Branchenbereinigung
Enerparc steht nicht allein. Der baden-württembergische Wind- und Solarprojektentwickler Sowitec meldete im Juli 2026 Insolvenz an. Neben der schwierigen Situation im deutschen Windmarkt belasteten das Unternehmen ausstehende Zahlungen aus internationalen Projekten im oberen einstelligen Millionenbereich. Der Fall verdeutlicht, dass globale Diversifikation nicht nur Chancen eröffnet. Sie bringt zugleich Währungs-, Länder-, Vertrags- und Gegenparteirisiken mit sich. Einnahmen, die bilanziell erwartet werden, helfen nicht bei fälligen Zahlungen, solange das Geld nicht tatsächlich eingegangen ist.
ABO Energy befindet sich ebenfalls in einem tiefgreifenden Sanierungsprozess. Das Unternehmen schloss Stillhaltevereinbarungen mit Finanzierungspartnern, leitete ein Effizienzprogramm ein, verkaufte Projektportfolios und arbeitet an einer tragfähigen langfristigen Finanzierungsstruktur. BayWa r.e. richtet sich strategisch neu aus, trennt sich von nicht zum Kerngeschäft gehörenden Aktivitäten und konzentriert sich auf ausgewählte Märkte. Die Muttergesellschaft BayWa musste ihr Sanierungskonzept anpassen, weil sich die ursprünglich erwarteten Verkaufserlöse und Ergebnisbeiträge der Erneuerbaren-Tochter unter den verschlechterten Marktbedingungen nicht mehr in der geplanten Höhe realisieren lassen.
Auch die schwierige Suche nach attraktiven Transaktionen bei anderen Projektentwicklern passt in dieses Bild. Zwischen dem langfristigen strategischen Wert umfangreicher Projektpipelines und dem Preis, den Investoren unter aktuellen Finanzierungsbedingungen zahlen wollen, klafft häufig eine Lücke. Verkäufer verweisen auf hohe künftige Ausbauziele und knappe genehmigte Standorte. Käufer kalkulieren dagegen mit höheren Kapitalkosten, Netzrisiken, sinkenden Zuschlagswerten und möglichen regulatorischen Eingriffen. Solange beide Seiten unterschiedliche Renditeannahmen verwenden, bleiben selbst strategisch sinnvolle Übernahmen schwierig.
Diese Entwicklung ist mehr als eine zufällige Häufung unternehmensspezifischer Fehler. Natürlich spielen Fehlentscheidungen, zu schnelles Wachstum, unzureichende Risikokontrolle oder eine zu aggressive Finanzierung in einzelnen Fällen eine Rolle. Dennoch weisen die parallelen Probleme mehrerer Unternehmen auf einen strukturellen Stress hin. Die Branche trifft gleichzeitig auf fallende Erlöse, hohe Vorfinanzierung, gestiegene Zinsen, längere Realisierungszeiten und wachsende Anforderungen an Netzintegration und Vermarktung.
Eine solche Konstellation führt typischerweise zu einer Konsolidierung. Kapitalstarke Energieversorger, Infrastrukturinvestoren und internationale Fonds können Projekte oder ganze Portfolios übernehmen. Schwächere Entwickler verkaufen Rechte früher als geplant, reduzieren Personal oder ziehen sich aus einzelnen Ländern zurück. Das muss den Ausbau nicht unmittelbar stoppen, verändert aber die Marktstruktur. Aus einem von vielen mittelständischen Pionieren geprägten Sektor kann ein stärker konzentrierter Markt werden, in dem wenige große Akteure Finanzierung, Bau, Betrieb, Speicherung und Stromvermarktung integrieren.
Vom Boommarkt zur brutalen Konsolidierung
Die Jahre 2022 und 2023 waren für Teile der Solarbranche außergewöhnlich. Hohe Strompreise, Sorge um die Energieversorgung, attraktive Eigenverbrauchsrechnungen und ein stark gestiegenes gesellschaftliches Interesse lösten einen Nachfrageboom aus. Installationsbetriebe bauten Personal auf, Händler füllten Lager, und neue Anbieter drängten in den Markt. Seit 2020 hatte sich die Zahl der Photovoltaikinstallateure ungefähr verdoppelt. Viele Geschäftsmodelle wurden auf dauerhaft hohe Nachfrage und komfortable Margen ausgerichtet.
Als sich Energiepreise und Lieferketten normalisierten, änderte sich die Lage. Private Haushalte verschoben Investitionen, Finanzierung blieb teuer, und der unmittelbare Wunsch nach größtmöglicher Energieautarkie verlor an Dringlichkeit. Gleichzeitig waren die Auftragsbücher aus den Boomjahren abgearbeitet. Das Ergebnis war kein vollständiger Zusammenbruch der Solarnachfrage, sondern eine Rückkehr auf ein niedrigeres Normalniveau – allerdings bei einer Kostenbasis, die für das vorherige Ausnahmewachstum aufgebaut worden war.
Besonders betroffen sind Anbieter im Eigenheimsegment. Dort sank die Zahl neu installierter Anlagen bereits 2024, kleine Dachsysteme verzeichneten einen noch stärkeren Rückgang. 2025 setzte sich die Schwäche fort. Unternehmen mit hohen Marketingausgaben, zentralem Vertrieb, gemieteten Lagerflächen und vielen fest angestellten Montageteams konnten ihre Kosten nicht schnell genug anpassen. Wer außerdem Komponenten zu hohen Preisen eingekauft hatte, musste Lagerbestände später in einem stark gefallenen Markt abschreiben oder mit Verlust verkaufen.
Der Preisverfall bei Solarmodulen senkt zwar langfristig die Kosten der Energiewende, ist für Händler und Hersteller aber kurzfristig gefährlich. Sinkt der Marktpreis eines Moduls innerhalb weniger Monate deutlich, verliert vorhandener Bestand an Wert. Kunden erwarten, dass die niedrigeren Komponentenpreise vollständig weitergegeben werden, obwohl Löhne, Gerüste, Elektroarbeiten, Planung, Netzanschluss und Kundenservice nicht im gleichen Maß billiger werden. Für den Installateur schrumpft damit die Handelsspanne, während der arbeitsintensive Teil der Leistung teuer bleibt.
Die Marktbereinigung trifft deshalb nicht nur unerfahrene Anbieter. Sie erfasst auch etablierte Unternehmen, wenn deren Fixkosten, Lagerpolitik oder Vertriebsmodell nicht zur neuen Nachfrage passen. Gleichwohl ist die Aussage, nun verschwänden lediglich Glücksritter, zu einfach. In einer schnellen Korrektur geraten auch grundsätzlich tragfähige Firmen unter Druck, weil Banken Kreditlinien kürzen, Kunden Anzahlungen zurückhalten und Lieferanten strengere Zahlungsziele verlangen. Vertrauen kann sich dann schneller verschlechtern als die operative Substanz.
Sinkende Zuschläge, steigende Anforderungen
Bei großen Solar- und Windprojekten entsteht der Margendruck an einer anderen Stelle. Die Ausschreibungen für neue Anlagen waren zunehmend stark umkämpft. Für Freiflächenphotovoltaik sank der durchschnittliche Zuschlagswert von rund 6,23 Cent je Kilowattstunde im Jahr 2023 auf etwa 4,83 bis 4,84 Cent im Jahr 2025. Das entspricht einem Rückgang von ungefähr 23 Prozent. Auch bei der Windenergie drückte die starke Überzeichnung der Ausschreibungen die Vergütung. Ende 2025 lag der mengengewichtete Zuschlagswert für Windenergie an Land bei rund 6,06 Cent je Kilowattstunde.
Wettbewerbliche Ausschreibungen sollen genau diesen Effekt erzielen: Projekte mit niedrigen Kosten setzen sich durch, die Förderbelastung sinkt und Flächen werden effizient genutzt. Problematisch wird es, wenn Gebote auf optimistischen Annahmen beruhen, die später nicht eintreten. Zwischen Zuschlag und Inbetriebnahme können sich Zinsen, Turbinenpreise, Netzanschlusskosten, Löhne oder Anforderungen an Ausgleichsmaßnahmen verändern. Ein Zuschlagswert bleibt dagegen weitgehend fix. Der Entwickler trägt somit einen erheblichen Teil des Kosten- und Terminrisikos.
Der Margendruck kommt von beiden Seiten. Auf der Erlösseite sinken Zuschlagswerte, Stromabnahmeverträge werden härter verhandelt, und negative Börsenpreise mindern den Wert unflexibler Einspeisung. Auf der Kostenseite bleiben Tiefbau, Netztechnik, Personal und Finanzierung teuer. Zwar sind Solarmodule deutlich günstiger geworden, doch ein Kraftwerk besteht wirtschaftlich nicht nur aus Modulen. Flächen, Transformatoren, Kabel, Umspannwerke, Planung, Genehmigung, Versicherungen und Kapitalkosten bestimmen einen großen Teil der Gesamtrechnung.
Bei Windprojekten fällt der Anteil der Finanzierung besonders ins Gewicht, weil hohe Investitionen über lange Zeiträume vorfinanziert werden. Schon ein relativ kleiner Anstieg des Diskontierungs- oder Fremdkapitalzinses senkt den heutigen Wert späterer Stromerlöse erheblich. Hinzu kommen Lieferengpässe bei Turbinenkomponenten, begrenzte Kapazitäten im Spezialtransport und steigende Anforderungen an Fundamente, Netzanschlüsse und Artenschutz. Ein Projekt kann technisch genehmigt sein und dennoch wirtschaftlich an der Grenze liegen.
Der starke Wettbewerb erzeugt außerdem einen gefährlichen Anreiz. Entwickler können versucht sein, sehr knapp zu kalkulieren, um überhaupt einen Zuschlag zu erhalten und ihre Pipeline gegenüber Investoren aufzuwerten. Wenn anschließend nur eine zentrale Annahme kippt, bleibt kaum ein Puffer. Was aus staatlicher Sicht zunächst wie ein günstiger Ausschreibungserfolg aussieht, kann später zu Verzögerungen, Neuverhandlungen oder nicht realisierten Projekten führen. Niedrige Zuschlagswerte sind deshalb nur dann ein Effizienzgewinn, wenn die Anlagen tatsächlich gebaut und nachhaltig betrieben werden.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

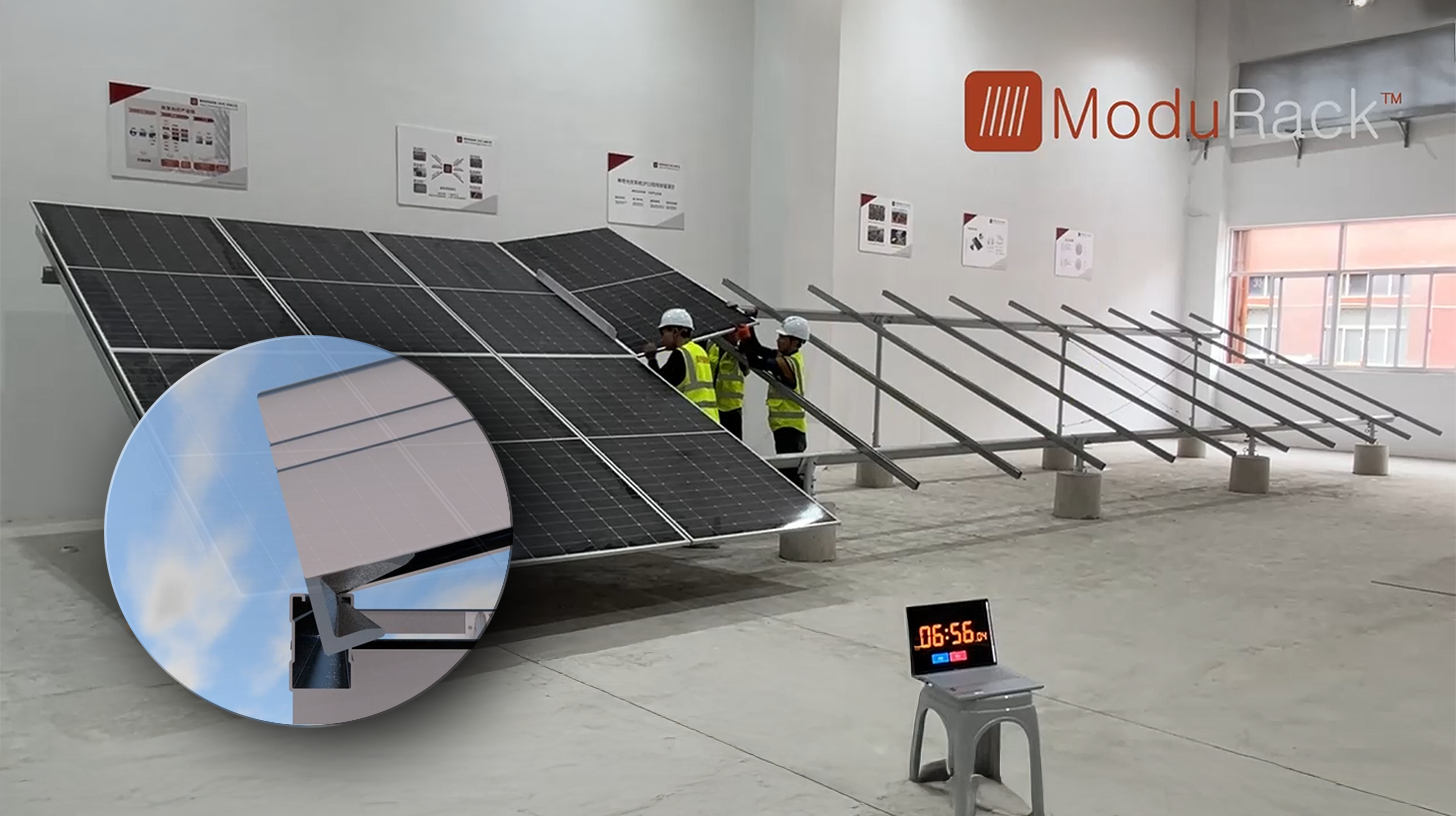
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Der Strommarkt und seine Herausforderungen für erneuerbare Energien
Der Strommarkt entwertet seine billigste Erzeugung
Mit wachsendem Solar- und Windanteil entsteht ein weiteres ökonomisches Problem: Erneuerbare Anlagen produzieren häufig gleichzeitig. An sonnigen Mittagen speisen Millionen Solaranlagen Strom ein, bei großräumigem Wind laufen viele Windparks parallel. Das zusätzliche Angebot drückt den Börsenpreis genau in den Stunden, in denen diese Anlagen besonders viel erzeugen. Dieser sogenannte Kannibalisierungseffekt verringert den durchschnittlich erzielbaren Marktwert von Solar- und Windstrom.
2025 traten in Deutschland in 573 Stunden negative Großhandelspreise auf, deutlich häufiger als im Vorjahr. Negative Preise sind kein Beweis dafür, dass erneuerbarer Strom wertlos wäre. Sie signalisieren, dass Erzeugung, Netze, Speicher und flexible Nachfrage zeitlich nicht ausreichend aufeinander abgestimmt sind. Für Betreiber ohne wirksame Absicherung bedeuten solche Stunden jedoch reale Erlöseinbußen. Besonders problematisch sind starre Geschäftsmodelle, die allein auf möglichst hohe Einspeisung ausgerichtet sind.
Die künftige Wertschöpfung verlagert sich daher von der reinen Kilowattstunde zur zeitlichen Steuerbarkeit. Ein Solarpark mit Batteriespeicher kann Strom in Stunden mit niedrigen Preisen aufnehmen und später vermarkten. Ein Windpark mit intelligentem Stromabnahmevertrag kann Preisrisiken teilen. Industrieunternehmen, Elektrolyseure, Wärmepumpen, Rechenzentren und Ladeinfrastruktur können Nachfrage in Zeiten hoher erneuerbarer Erzeugung verschieben. Für Projektentwickler wird die Fähigkeit, solche Kombinationen zu strukturieren, genauso wichtig wie die technische Errichtung der Anlage.
Das verändert auch die Finanzierung. Banken und Investoren müssen nicht mehr nur die erwartete Jahresproduktion beurteilen, sondern stündliche Preisprofile, Abregelungsrisiken, Speicherzyklen, Vermarktungsverträge und mögliche Erlösquellen aus Flexibilitätsmärkten. Modelle werden komplexer, Gutachten umfangreicher und Transaktionen langsamer. Größere Unternehmen können diese Kompetenzen intern aufbauen. Kleinere Entwickler benötigen Partner oder spezialisierte Dienstleister, was einen weiteren Konzentrationsdruck erzeugt.
Die Branche befindet sich damit in einem Übergang von subventionsgestützten Standardprojekten zu stärker marktorientierten Energieplattformen. Das eröffnet neue Ertragschancen, erhöht aber zunächst die Unsicherheit. Nicht jede Batterie verbessert automatisch die Wirtschaftlichkeit, und nicht jeder langfristige Stromabnahmevertrag schützt vor allen Risiken. Entscheidend sind Standort, Netzsituation, Lastprofil, Vertragsgestaltung und die Bonität der Gegenpartei.
Politische Unsicherheit wird zum Investitionsrisiko
Unternehmen können mit strengeren Regeln umgehen, wenn diese frühzeitig bekannt, widerspruchsfrei und langfristig verlässlich sind. Schwieriger ist ein Umfeld, in dem grundlegende Erlös- und Anschlussbedingungen während der Entwicklung mehrjähriger Projekte verändert werden. Genau deshalb reagiert die Branche so sensibel auf die Reform des Erneuerbare-Energien-Gesetzes und das Netzpaket, mit denen die Bundesregierung den Ausbau stärker an Markt und Netzkapazität ausrichten will.
Der Bundestag befasste sich am 24. September 2026 in erster Lesung mit der EEG-Novelle. Vorgesehen sind die schrittweise Abschaffung der klassischen festen Einspeisevergütung für Neuanlagen, eine breitere Pflicht zur Direktvermarktung, neue Differenzverträge für größere Anlagen und veränderte Ausschreibungsmengen. Für kleine neue Photovoltaikanlagen soll es übergangsweise noch eine auf drei Jahre begrenzte Zahlung von 5,2 Cent je Kilowattstunde geben; anschließend soll auch dieses Segment stärker in die Marktverantwortung übergehen.
Ökonomisch ist die Richtung nachvollziehbar. Mit wachsendem Anteil erneuerbarer Energien kann der Staat nicht dauerhaft jede erzeugte Kilowattstunde unabhängig von Zeitpunkt, Ort und Netzsituation gleich behandeln. Eine Vergütung, die keinerlei Preissignal überträgt, fördert Einspeisung auch dann, wenn Strom im lokalen Netz kaum aufgenommen werden kann oder am Großhandelsmarkt keinen Wert hat. Direktvermarktung, flexible Tarife und Differenzverträge können Produzenten stärker an Markt- und Systembedingungen heranführen.
Die Risiken liegen in Ausgestaltung und Geschwindigkeit. Kleine Anlagenbetreiber verfügen weder über Handelsabteilungen noch über die Verhandlungsmacht großer Energieunternehmen. Werden sie ohne einfache Standardprodukte und digitale Prozesse in die Direktvermarktung gezwungen, steigen Transaktionskosten und Komplexität. Ein theoretisch marktwirtschaftliches Modell kann dann praktisch zur Investitionsbremse werden. Für Installateure bedeutet jede zusätzliche Unsicherheit, dass Kunden Entscheidungen aufschieben.
Noch bedeutsamer ist die Wirkung auf bereits geplante Projekte. Ein Entwickler beginnt Jahre vor der Inbetriebnahme mit Flächensicherung und Planung. Seine Kalkulation beruht auf einem erwarteten Regulierungsrahmen. Ändern sich währenddessen Vergütung, Anschlussbedingungen oder zulässige Einspeiseleistung, kann ein bislang rentables Projekt unwirtschaftlich werden. Selbst wenn die neue Regel nur für künftige Anlagen gilt, werden Banken schon heute vorsichtiger, weil sie weitere Änderungen einkalkulieren.
Netzengpässe drohen den Ausbau geografisch abzuwürgen
Das Netzpaket soll verhindern, dass neue Erzeugungsanlagen ohne Rücksicht auf regionale Engpässe gebaut werden. Vorgesehen sind kapazitätslimitierte Netzgebiete, in denen Projektbetreiber zeitweise auf einen Teil der Entschädigung für netzbedingte Abregelungen verzichten müssen. Für neue Freiflächen-Solarparks soll die maximale Wirkleistungseinspeisung am Netzanschlusspunkt grundsätzlich auf 70 Prozent der installierten Leistung begrenzt werden. Bei kleineren und mittleren Dachanlagen ist eine stärkere Begrenzung vorgesehen.
Die Logik dahinter ist nicht irrational. Solarparks erreichen ihre Nennleistung nur in wenigen Stunden des Jahres. Würde jedes Netz auf die theoretische gleichzeitige Maximalleistung aller Anlagen ausgelegt, entstünden hohe Kosten für Kapazitäten, die nur selten benötigt werden. Eine moderate Spitzenkappung kann daher den Netzanschluss zusätzlicher Anlagen ermöglichen, ohne dass entsprechend viel neue Leitungskapazität gebaut werden muss. In Verbindung mit Speichern kann ein Teil der gekappten Energie zeitlich verschoben statt verloren werden.
Problematisch wird das Instrument, wenn es pauschal angewendet wird oder mehrere Belastungen zusammenkommen. Eine geringere Einspeisegrenze, mögliche Entschädigungsverzichte, zusätzliche Vermarktungskosten und sinkende Zuschlagswerte können gemeinsam den internen Zinsfuß eines Projekts unter die Finanzierungsschwelle drücken. Banken betrachten nicht jede Maßnahme isoliert, sondern den kumulierten Effekt auf den Schuldendienst. Deshalb warnt die Solarbranche vor faktischen Sperrzonen, in denen neue Projekte zwar rechtlich möglich, wirtschaftlich aber kaum finanzierbar sind.
Auch die räumliche Lenkungswirkung verdient eine differenzierte Bewertung. Es ist sinnvoll, Erzeugung näher an Verbrauch, Speichern und freien Netzkapazitäten anzusiedeln. Doch gute Solar- und Windstandorte lassen sich nicht beliebig verschieben. Flächenverfügbarkeit, kommunale Zustimmung, Natur- und Artenschutz, Windangebot und Sonneneinstrahlung begrenzen die Auswahl. Werden überlastete Regionen lediglich finanziell bestraft, ohne Netzausbau, Speicher und flexible Verbraucher parallel zu beschleunigen, wird das Problem nicht gelöst, sondern auf Projektentwickler verlagert.
Die Kosten des Netzengpassmanagements beliefen sich 2025 auf rund 3,1 Milliarden Euro. Diese Summe bestand jedoch nicht nur aus Entschädigungen für abgeregelten Ökostrom. Ein großer Teil entfiel auf den Einsatz und die Vorhaltung konventioneller Kraftwerke sowie weitere Maßnahmen zur Stabilisierung des Netzes. Die Entschädigung für abgeregelte Erneuerbare lag deutlich niedriger. Für eine sachliche Debatte ist diese Unterscheidung entscheidend. Wer die gesamten Systemkosten pauschal den erneuerbaren Anlagen zurechnet, vermischt Ursache, Gegenmaßnahme und historisch gewachsene Netzstruktur.
Der wahre Engpass liegt zwischen Netz und Kapital
Deutschland verfügt inzwischen über deutlich mehr genehmigte Projekte als noch vor wenigen Jahren. Damit verschiebt sich das Problem. Die Frage lautet nicht mehr nur, ob Anlagen genehmigt werden, sondern ob Netzanschlüsse, Transformatoren, Kabel, Baukapazitäten und Finanzierungen rechtzeitig verfügbar sind. Eine Genehmigung ist ökonomisch wertvoll, aber sie erzeugt noch keinen Strom und keinen Cashflow.
Netzanschlüsse entwickeln sich zum kritischen Vermögenswert. Projekte können baureif sein und trotzdem jahrelang auf einen geeigneten Anschlusspunkt oder ein Umspannwerk warten. In dieser Zeit laufen Flächenzahlungen, Personalkosten und Zinsen weiter. Bestellte Komponenten müssen möglicherweise eingelagert, Lieferverträge angepasst und Abnahmefristen neu verhandelt werden. Jede Verzögerung verlängert die Phase negativer Zahlungsströme.
Für Banken entsteht daraus ein Terminrisiko. Sie finanzieren bevorzugt Projekte mit klarer Genehmigung, gesichertem Netzanschluss, belastbarem Bauvertrag und verlässlichem Erlösmodell. Fehlt nur ein Baustein, verlangen sie mehr Eigenkapital, höhere Zinsen oder zusätzliche Sicherheiten. Projektentwickler müssen damit einen wachsenden Anteil der frühen Phase aus der Konzernbilanz finanzieren. Gerade diese Bilanz ist bei schnell expandierenden Unternehmen häufig zu schwach.
Die öffentliche Debatte konzentriert sich gern auf die Höhe angekündigter Investitionen. Entscheidend ist jedoch deren Qualität. Ein Unternehmen mit zehn Milliarden Euro Projektpipeline besitzt nicht automatisch zehn Milliarden Euro werthaltige Vermögenswerte. Frühphasige Projekte haben eine hohe Ausfallwahrscheinlichkeit. Ihr Wert steigt stufenweise mit Flächensicherung, Genehmigung, Netzanschluss, Zuschlag und Finanzierung. Wer diese Stufen mit kurzfristigen Krediten oder teuren Anleihen finanziert, trägt ein gefährliches Fristenrisiko.
Die gegenwärtige Krise ist daher auch eine Bilanzkrise. Viele Unternehmen versuchten, gleichzeitig Entwickler, Eigentümer und Betreiber zu werden. Der Aufbau eigener Stromerzeugungsportfolios verspricht langfristig stabile Einnahmen, bindet aber sehr viel Kapital. Solange Projekte regelmäßig verkauft werden, finanziert der Erlös die nächste Entwicklungsrunde. Stockt der Transaktionsmarkt, fehlt plötzlich Liquidität. Das strategisch attraktive Ziel eines großen Eigenbestands kann dann kurzfristig zur Belastung werden.
Nicht die Technologie, sondern das Geschäftsmodell wankt
Solar- und Windenergie sind technisch ausgereift und gehören bei neuen Kraftwerksprojekten zu den kostengünstigsten Erzeugungsformen. Die aktuellen Unternehmenskrisen widersprechen diesem Befund nicht. Niedrige Stromgestehungskosten bedeuten, dass eine Anlage über ihre Lebensdauer effizient produzieren kann. Sie sagen wenig darüber aus, ob ein Entwickler während der mehrjährigen Planungs- und Bauphase zahlungsfähig bleibt oder ob ein Installateur seine Vertriebs- und Personalkosten deckt.
Auch ein wachsender Zukunftsmarkt schützt nicht vor Insolvenzen. Die Geschichte anderer Industrien zeigt, dass hohe Nachfrage häufig mit hartem Wettbewerb, Preisverfall und Konsolidierung einhergeht. Fluggesellschaften, Telekommunikationsanbieter oder Halbleiterhersteller können gesellschaftlich unverzichtbare Leistungen erbringen und dennoch geringe Margen oder hohe Ausfallrisiken aufweisen. Für erneuerbare Energien gilt dasselbe: Die volkswirtschaftliche Notwendigkeit einer Technologie garantiert nicht die Rendite jedes Unternehmens.
Die These vom bloßen Politikversagen greift deshalb ebenso zu kurz wie die Behauptung, der Markt werde alle Probleme allein bereinigen. Politische Vorgaben haben den Ausbau beschleunigt und gleichzeitig die Spielregeln mehrfach verändert. Unternehmen wiederum nutzten günstiges Kapital, bauten aggressive Pipelines auf und unterschätzten teilweise die Risiken einer Normalisierung. Die aktuelle Lage ist das Produkt beider Seiten: eines noch unfertigen Marktdesigns und teilweise zu fragiler Unternehmensstrategien.
Eine objektive Bewertung muss auch den Nutzen der Konsolidierung anerkennen. Unwirtschaftliche Strukturen verschwinden, knappe Fachkräfte und Projekte wechseln zu leistungsfähigeren Unternehmen, und unrealistische Bewertungen werden korrigiert. Problematisch wird die Bereinigung dort, wo grundsätzlich gute Projekte wegen kurzfristiger Liquiditätsengpässe abgebrochen werden, Wissen verloren geht oder Marktmacht zu stark konzentriert wird. Dann entstehen höhere Kapitalkosten und weniger Wettbewerb, was die Energiewende langfristig verteuern kann.
Wer aus der Krise stärker hervorgeht
Gewinner der nächsten Marktphase werden voraussichtlich Unternehmen sein, die Finanzierung, Projektentwicklung, Betrieb und Vermarktung besser miteinander verbinden. Reine Mengenstrategien reichen nicht mehr aus. Entscheidend ist, wie schnell ein Projekt von der Idee zum Cashflow gelangt, wie robust Verträge gegen Verzögerungen sind und ob Erlöse auch bei negativen Preisen und Netzengpässen stabil bleiben.
Besonders attraktiv sind hybride Projekte, die Photovoltaik oder Windkraft mit Batteriespeichern kombinieren. Sie können vorhandene Netzanschlüsse besser auslasten und Strom zeitlich verschieben. Wirtschaftlich erfolgreich sind solche Modelle jedoch nur, wenn Speicher nicht als bloßes Zusatzprodukt betrachtet werden. Sie benötigen eine eigenständige Optimierung über mehrere Erlösquellen, etwa Preisarbitrage, Regelenergie, Netzdienstleistungen und die Begrenzung von Einspeisespitzen.
Auch langfristige Stromabnahmeverträge gewinnen an Bedeutung. Sie können Preisrisiken zwischen Erzeuger und Abnehmer verteilen und Industrieunternehmen Zugang zu planbaren grünen Strommengen verschaffen. Allerdings ersetzen sie keine sorgfältige Bonitäts- und Vertragsprüfung. Laufzeit, Preisformel, Mengenrisiko, Herkunftsnachweise, negative Preisstunden und Ausgleichsenergiekosten entscheiden darüber, ob ein Vertrag tatsächlich bankfähig ist.
Kapitalstarke Stadtwerke, Versorger und Infrastrukturinvestoren haben in dieser Phase Vorteile. Sie können Projekte länger halten, Finanzierungskosten senken und Risiken über größere Portfolios verteilen. Mittelständische Entwickler bleiben dennoch wichtig, weil sie lokale Flächenkenntnis, kommunale Beziehungen und hohe Entwicklungsgeschwindigkeit besitzen. Erfolgreich dürften Partnerschaftsmodelle sein, bei denen der Entwickler die frühe Projektphase steuert und ein langfristiger Investor ab einem klar definierten Reifegrad Kapital bereitstellt.
Für Installationsbetriebe liegt die Chance in einer stärkeren Serviceorientierung. Wartung, Energiemanagement, Speicherintegration, Ladeinfrastruktur, Wärmepumpen und die Optimierung des Eigenverbrauchs schaffen wiederkehrende Erlöse. Wer ausschließlich standardisierte Dachanlagen über teure Onlinewerbung verkauft, bleibt anfällig für Preiskämpfe. Regionale Reputation, qualifizierter Kundendienst und technische Kompetenz werden in einem reiferen Markt wertvoller als aggressives Wachstum.
Eine klügere Politik statt neuer Dauersubventionen
Die Antwort auf die Krise kann nicht darin bestehen, jedes gefährdete Unternehmen zu retten oder dauerhaft höhere Vergütungen unabhängig von Effizienz und Systemnutzen zu garantieren. Eine solche Politik würde Fehlentscheidungen sozialisieren und den notwendigen Wettbewerb schwächen. Ebenso wenig sinnvoll ist es jedoch, die Regeln abrupt zu verschärfen und darauf zu vertrauen, dass der Markt die entstehenden Brüche folgenlos verarbeitet. Projektentwicklung ist langfristig; politische Verlässlichkeit muss deshalb ebenfalls langfristig sein.
Nötig ist erstens ein verlässlicher Ausbaupfad mit ausreichend langen Übergangsfristen. Änderungen an Vergütung, Direktvermarktung und Anschlussregeln sollten für bereits weit entwickelte Projekte Vertrauensschutz bieten. Zweitens müssen Genehmigung und Netzanschluss stärker miteinander verzahnt werden. Es hilft wenig, immer mehr Projekte zu genehmigen, wenn ihnen anschließend über Jahre der Anschlusspunkt fehlt.
Drittens sollte Regulierung systemdienliches Verhalten belohnen, statt nur Erzeugung zu begrenzen. Speicher, flexible Verbraucher und gemeinsame Anschlusspunkte für Wind, Solar und Batterien können Netze effizienter nutzen. Dafür braucht es klare technische Standards, schnelle digitale Prozesse und Tarifstrukturen, die Flexibilität tatsächlich vergüten. Eine pauschale Kappung ohne wirtschaftlichen Anreiz zur Verschiebung von Strom bleibt dagegen eine grobe Lösung.
Viertens muss die Kostenwahrheit verbessert werden. Netzengpasskosten, Reservekraftwerke, Abregelungsentschädigungen und Netzausbau sollten transparent getrennt ausgewiesen werden. Nur so lässt sich beurteilen, welche Maßnahme tatsächlich Kosten verursacht und welche Kosten durch alternative Investitionen vermieden werden könnten. Politisch zugespitzte Gesamtsummen mögen Aufmerksamkeit erzeugen, führen aber leicht zu falschen Prioritäten.
Fünftens sollte der Staat den Wettbewerb erhalten, ohne einzelne Geschäftsmodelle künstlich zu konservieren. Standardisierte Verträge, bessere Projektdaten und transparente Netzkapazitäten können Finanzierungskosten senken, ohne zusätzliche Dauersubventionen einzuführen. Gerade mittelständische Entwickler profitieren davon, wenn Banken und Investoren Risiken schneller und verlässlicher bewerten können.
Die Energiewende tritt in ihre schwierigste Phase
Die erste große Ausbauphase wurde von Technologieoptimismus, fallenden Komponentenpreisen und staatlich abgesicherten Erlösen getragen. Die nächste Phase ist komplexer. Deutschland muss nicht nur zusätzliche Anlagen errichten, sondern ein Stromsystem organisieren, in dem zeitweise sehr viel erneuerbare Energie vorhanden ist und in anderen Stunden gesicherte Leistung fehlt. Netze, Speicher, flexible Nachfrage, europäischer Handel und steuerbare Kraftwerke müssen zusammenwirken.
Für Unternehmen bedeutet das einen fundamentalen Wandel. Der erfolgreiche Entwickler von morgen verkauft nicht bloß Megawatt, sondern planbare Energieprofile, Flexibilität und Netzdienstleistungen. Technisches Projektwissen bleibt wichtig, reicht allein aber nicht mehr. Finanzmanagement, Datenanalyse, Stromhandel und Vertragsgestaltung werden zu Kernkompetenzen. Firmen, die diesen Übergang bewältigen, können von einem sehr großen Markt profitieren. Firmen, die weiterhin nach den Regeln der frühen Förderphase arbeiten, geraten unter Druck.
Die Insolvenzen und Restrukturierungen des Jahres 2026 markieren deshalb keinen Endpunkt, sondern eine Neuordnung. Ein Teil der Unternehmen wird verschwinden, andere werden übernommen oder verkleinert. Gleichzeitig entstehen neue Geschäftsmodelle rund um Batteriespeicher, Direktvermarktung, industrielle Stromabnahme, digitale Steuerung und gemeinsame Netzanschlüsse. Die Wertschöpfung verlagert sich von der bloßen Errichtung einzelner Anlagen zur Optimierung eines integrierten Energiesystems.
Dieser Übergang ist volkswirtschaftlich notwendig, darf aber nicht mit Beliebigkeit verwechselt werden. Wenn der regulatorische Rahmen zu häufig wechselt, steigen Risikoprämien und Finanzierungskosten. Dann zahlt am Ende nicht nur der Projektentwickler, sondern auch der Stromkunde. Verlässliche Politik ist daher kein Zugeständnis an eine einzelne Branche, sondern ein Instrument zur Senkung der Gesamtkosten.
Der Boom ist real, die Krise auch
Die deutsche Energiewende boomt und ihre Unternehmen kämpfen ums Überleben – beide Aussagen können gleichzeitig richtig sein. Die installierte Leistung wächst, weil Technologien wettbewerbsfähig sind, politische Ziele den Ausbau stützen und zahlreiche Projekte aus früheren Jahren nun realisiert werden. Die Unternehmensgewinne geraten dennoch unter Druck, weil sich Wettbewerb, Finanzierung und Regulierung schneller verändert haben als viele Kostenstrukturen und Geschäftsmodelle.
Die zentrale ökonomische Erkenntnis lautet: Ausbauvolumen, Unternehmensprofitabilität und Systemeffizienz sind drei verschiedene Größen. Deutschland kann beim ersten Wert Rekorde erreichen, beim zweiten eine Insolvenzwelle erleben und beim dritten weiterhin erheblichen Nachholbedarf haben. Eine gute Energiepolitik muss alle drei Ebenen zusammenführen. Sie muss genug neue Leistung ermöglichen, investierbare Bedingungen schaffen und gleichzeitig dafür sorgen, dass Erzeugung dort und dann verfügbar ist, wo sie gebraucht wird.
Die gegenwärtige Bereinigung kann langfristig zu einer professionelleren, kapitalstärkeren und stärker integrierten Branche führen. Sie birgt aber das Risiko, dass wertvolles Know-how verloren geht, Wettbewerb abnimmt und Projekte verzögert werden. Entscheidend ist deshalb nicht, jede Insolvenz zu verhindern. Entscheidend ist, vermeidbare Systemrisiken zu reduzieren und wirtschaftlich sinnvolle Projekte vor regulatorisch erzeugten Brüchen zu schützen.
Der deutsche Markt bleibt grundsätzlich attraktiv. Der Strombedarf wird durch Elektrifizierung, Wärmepumpen, Elektromobilität, Industrieumbau, Wasserstoffproduktion und Rechenzentren langfristig steigen. Zugleich müssen fossile Kraftwerke ersetzt und Klimaziele eingehalten werden. Die Nachfrage nach erneuerbarer Erzeugung verschwindet also nicht. Was verschwindet, ist die Vorstellung, dass praktisch jedes Projekt und jedes Unternehmen allein durch Marktwachstum erfolgreich sein könne.
Die Goldgräberjahre sind vorbei. Das ist nicht automatisch schlecht. Reife Märkte brauchen Disziplin, belastbare Finanzierung und klare Preissignale. Gefährlich wird die Entwicklung nur dann, wenn aus notwendiger Disziplin ein politisch verursachter Investitionsstopp wird. Deutschland muss den Schritt von der geförderten Ausbauökonomie zu einem integrierten, flexiblen und finanzierbaren Stromsystem schaffen. Gelingt das, werden heutige Insolvenzen als schmerzhafte Begleiterscheinung eines strukturellen Übergangs erscheinen. Gelingt es nicht, könnte aus der Krise einzelner Unternehmen eine Krise des Ausbautempos werden.
Das eigentliche Paradox ist damit weniger rätselhaft, als es zunächst wirkt. Nicht die Energiewende als technologisches Projekt steht vor dem Bankrott. Unter Druck steht ein Geschäftsmodell, das von billigem Kapital, stabilen Förderregeln, hohen Projektbewertungen und stetigen Verkäufen lebte. Die nächste Entwicklungsstufe verlangt weniger Euphorie und mehr industrielle Präzision. Genau daran entscheidet sich, ob Deutschland aus dem gegenwärtigen Boom ein dauerhaft tragfähiges Energiesystem macht.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.