87 Gigawatt an Anschlussanfragen und der KI-Boom in Deutschland: Warum das Stromnetz zum entscheidenden Standortfaktor wird – Kreativbild zum Thema, mit KI: Xpert.Digital
Milliarden für Rechenzentren – doch reicht Deutschlands Stromnetz für den KI-Boom?
Deutschlands KI-Zukunft hängt am Stromnetz – und nicht nur am Strompreis
Rechenzentren brauchen mehr Strom: Was Deutschlands Netzengpässe für die KI bedeuten
Deutschland will bei künstlicher Intelligenz und digitalen Technologien international mithalten. Doch Milliardeninvestitionen in Rechenzentren, Cloud-Dienste und KI-Anwendungen reichen dafür allein nicht aus: Ohne ausreichend leistungsfähige Stromnetze können neue Anlagen nicht rechtzeitig ans Netz gehen. Der Strombedarf deutscher Rechenzentren und kleinerer IT-Installationen könnte nach aktuellen Prognosen bis 2035 auf bis zu 70 Terawattstunden steigen. Gleichzeitig summieren sich die Anschlussanfragen von Rechenzentren bei den deutschen Netzgesellschaften von E.ON seit 2024 auf rund 87 Gigawatt – eine beeindruckende Zahl, die allerdings nicht mit gesichertem Bedarf gleichzusetzen ist. Denn entscheidend ist nicht nur, wie viel Strom insgesamt verfügbar ist, sondern ob die nötige Leistung am jeweiligen Standort rechtzeitig bereitgestellt werden kann. Damit wird das Stromnetz zu einem zentralen Faktor für Deutschlands digitale Wettbewerbsfähigkeit: Es entscheidet mit darüber, wo Rechenzentren entstehen, wie schnell Investitionen umgesetzt werden und ob der KI-Boom auf eine belastbare Infrastruktur trifft.
Deutschlands KI-Zukunft entscheidet sich am Stromnetz
Milliarden für künstliche Intelligenz nützen wenig, wenn der Netzanschluss fehlt
Deutschland steht vor einer neuen industriepolitischen Bewährungsprobe. Während Unternehmen Milliarden in künstliche Intelligenz, Cloud-Dienste und digitale Geschäftsmodelle investieren wollen, rückt eine vermeintlich konventionelle Infrastruktur ins Zentrum des Wettbewerbs: das Stromnetz. Nicht allein leistungsfähige Chips, verfügbare Grundstücke oder finanzkräftige Investoren entscheiden darüber, wo neue Rechenzentren entstehen. Ausschlaggebend ist zunehmend, ob an einem konkreten Standort ausreichend elektrische Leistung rechtzeitig und verlässlich bereitgestellt werden kann.
Darin liegt eine grundlegende Verschiebung. Die Digitalisierung wurde lange vor allem als Softwarethema betrachtet. Tatsächlich beruht sie auf einer kapitalintensiven physischen Infrastruktur aus Rechenzentren, Leitungen, Umspannwerken, Transformatoren, Kühlanlagen und Kommunikationsnetzen. Mit dem Aufstieg künstlicher Intelligenz wächst die wirtschaftliche Bedeutung dieser materiellen Grundlage. Digitale Wettbewerbsfähigkeit und Energieinfrastruktur lassen sich deshalb immer weniger getrennt betrachten.
Deutschland verfügt über eine zuverlässige Stromversorgung, bedeutende industrielle Anwender und einen etablierten Rechenzentrumsmarkt. Zugleich verschärft der erwartete Ausbau digitaler Infrastruktur den Wettbewerb um regional verfügbare Netzkapazitäten. Daraus folgt weder zwangsläufig ein Scheitern des Standorts noch ein problemloser Wachstumspfad. Entscheidend wird sein, ob es gelingt, aus grundsätzlich vorhandenen Stärken tatsächlich nutzbare Anschlussmöglichkeiten zu machen.
Aus einem digitalen Wachstumstrend wird eine energiewirtschaftliche Größenordnung
Der Strombedarf deutscher Rechenzentren und kleinerer IT-Installationen wird für 2026 auf rund 23 Milliarden Kilowattstunden geschätzt. Das entspricht 23 Terawattstunden. Als anschaulicher Größenvergleich lässt sich dafür der jährliche Stromverbrauch von rund 6,5 Millionen Haushalten heranziehen. Allerdings verdeutlicht dieser Vergleich nur die Energiemenge. Die technischen Anforderungen eines großen Rechenzentrums unterscheiden sich erheblich von denen einer entsprechenden Zahl privater Haushalte.
Bis 2030 wird ein Anstieg auf 35 bis 38 Terawattstunden erwartet. Gegenüber 2026 entspricht das einem Zuwachs von rund 52 bis 65 Prozent. Bis 2035 reicht die Prognosespanne von 56 bis 70 Terawattstunden. Der Verbrauch würde sich damit innerhalb von neun Jahren auf etwa das 2,4- bis 3-Fache erhöhen. Es handelt sich um Prognosen, nicht um bereits feststehende Verbrauchsmengen. Dennoch zeigen sie, wie stark sich die Anforderungen an das Energiesystem verändern könnten.
Auch die absolute Zunahme ist erheblich. Zwischen 2026 und 2035 läge sie je nach Entwicklungspfad bei 33 bis 47 Terawattstunden jährlich. Damit müsste das Stromsystem nicht lediglich den heutigen Betrieb absichern, sondern zusätzlich ein Verbrauchsvolumen ermöglichen, das deutlich über dem gesamten gegenwärtigen Bedarf dieses Sektors liegt.
Dabei ist eine wichtige Abgrenzung notwendig: Diese Zahlen beschreiben nicht ausschließlich den Stromverbrauch künstlicher Intelligenz. Sie umfassen Rechenzentren und kleinere IT-Installationen insgesamt. Cloud-Anwendungen, klassische Unternehmenssoftware, Datenspeicherung und weitere digitale Dienste gehören ebenfalls dazu. Der KI-Boom verstärkt das Wachstum, darf aber nicht mit dem gesamten Verbrauch gleichgesetzt werden.
Warum ausreichende Strommengen noch keinen Anschluss garantieren
Die Debatte wird leicht missverständlich, wenn Stromerzeugung und Netzanschluss gleichgesetzt werden. Ein Land kann über das Jahr betrachtet ausreichend elektrische Energie erzeugen oder beschaffen und dennoch an einzelnen Standorten keine zusätzliche Großlast anschließen können. Entscheidend sind die örtliche Netzstruktur, die verfügbare Transformatorleistung, vorhandene Reserven und die Belastbarkeit vorgelagerter Netzebenen.
Ein Rechenzentrum benötigt Strom nicht abstrakt irgendwo im europäischen Marktgebiet, sondern an einem bestimmten Übergabepunkt. Zwischen Erzeugungsanlage und Server stehen zahlreiche technische Komponenten. Ist nur eines dieser Glieder ausgelastet, kann die Erweiterung eines bestehenden Standorts ebenso schwierig werden wie der Neubau.
Daraus entsteht ein räumliches Koordinationsproblem. Investoren bevorzugen Standorte mit geeigneten Grundstücken, Glasfaseranbindung, Kundennähe und qualifizierten Beschäftigten. Die dort verfügbare Netzleistung muss jedoch nicht mit diesen Präferenzen übereinstimmen. Ein wirtschaftlich attraktiver Standort kann energietechnisch ungünstig sein. Umgekehrt kann ein netzseitig geeigneter Standort andere Nachteile aufweisen.
Die Einschätzung von EnBW-Vorstandschef Georg Stamatelopoulos, dass Anschlussmöglichkeiten jeweils vor Ort geprüft werden müssen, beschreibt deshalb den Kern des Problems. Die nationale Diskussion über ausreichende Strommengen ersetzt keine regionale Anschlussprüfung. Für Unternehmen zählt am Ende nicht die theoretische Versorgungsfähigkeit Deutschlands, sondern der verbindlich realisierbare Anschluss ihres konkreten Projekts.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Warum ausreichende Strommengen noch keinen Anschluss garantieren
Gigawatt sind keine Terawattstunden
Besonders deutlich wird die Dimension des Investitionsinteresses an den Anschlussanfragen bei den deutschen Netzgesellschaften von E.ON. Seit 2024 summieren sich die Anfragen von Rechenzentren nach den vorliegenden Unternehmensangaben auf rund 87 Gigawatt. Als Vergleichsgröße wird eine deutsche Spitzenlast von etwa 76 Gigawatt genannt. Die angefragte Leistung läge damit rechnerisch rund 14 Prozent über diesem Vergleichswert.
Diese Gegenüberstellung ist eindrucksvoll, aber erklärungsbedürftig. Gigawatt beschreiben elektrische Leistung zu einem bestimmten Zeitpunkt. Terawattstunden beschreiben eine Energiemenge über einen Zeitraum. Eine beantragte Anschlussleistung lässt sich deshalb nicht unmittelbar mit einem prognostizierten Jahresverbrauch gleichsetzen. Dafür wären zusätzliche Annahmen über Auslastung, Betriebsdauer und tatsächliche Realisierung erforderlich.
Noch wichtiger ist die Unterscheidung zwischen Anfrage und Investitionsentscheidung. Anschlussanfragen können alternative Standorte desselben Vorhabens betreffen. Projekte können sich verzögern, kleiner ausfallen oder vollständig entfallen. Außerdem bildet eine frühe Anfrage nicht zwangsläufig bereits einen gesicherten Kundenbedarf ab.
Die 87 Gigawatt sind daher kein belastbarer Beleg dafür, dass kurzfristig eine zusätzliche Last dieser Größenordnung entsteht. Sie sind vielmehr ein Indikator für den enormen Druck auf Anschlussprüfung und Infrastrukturplanung. Wer sämtliche Anfragen als sichere Nachfrage behandelt, riskiert Überinvestitionen. Wer sie als bloße Spekulation abtut, unterschätzt möglicherweise einen strukturellen Wachstumsschub.
Das Anschlussproblem betrifft längst mehr als Rechenzentren
Die Überlastung der Anschlussprozesse entsteht nicht ausschließlich durch künstliche Intelligenz. Bei den deutschen E.ON-Netzbetreibern hat sich die Zahl der Netzanschlussanfragen seit 2020 nach den vorliegenden Angaben auf rund 380.000 nahezu verfünffacht. Diese Gesamtzahl darf nicht als Zahl der Rechenzentrumsprojekte gelesen werden. Sie beschreibt die wesentlich breitere Beanspruchung der Anschlussorganisation.
Ökonomisch treffen damit mehrere Transformationsprozesse aufeinander. Neue Verbraucher und neue Einspeiser müssen in ein System integriert werden, dessen technische und administrative Kapazitäten nicht beliebig schnell wachsen. Selbst wenn einzelne Projekte unterschiedliche Spannungsebenen betreffen, konkurrieren sie teilweise um dieselben Planungsressourcen, Fachkräfte und vorgelagerten Betriebsmittel.
Dadurch wird die Anschlussbearbeitung selbst zu einer produktiven Infrastrukturleistung. Digitale Verfahren, einheitliche Datensätze und transparente Bearbeitungsstände können helfen, unnötige Schleifen zu vermeiden. Sie ersetzen allerdings keinen Transformator und keine Leitung. Verwaltungsmodernisierung und physischer Ausbau müssen deshalb parallel erfolgen.
Für die wirtschaftspolitische Bewertung ist das entscheidend: Eine bevorzugte Behandlung von Rechenzentren allein würde den grundsätzlichen Engpass nicht lösen. Sie könnte ihn lediglich zwischen Branchen verschieben. Gesucht wird eine Ordnung, die neue digitale Nachfrage ermöglicht, ohne industrielle Elektrifizierung, Wohnungsbau oder andere wirtschaftlich wichtige Vorhaben systematisch zu benachteiligen.
Warum langfristige Netzplanung plötzlich viel größere Zahlen verwendet
Die veränderte Erwartung zeigt sich auch in den Annahmen für die langfristige Netzentwicklung. Während im Szenariorahmen von 2023 für Rechenzentren noch ein Strombedarf von 50 Terawattstunden im Jahr 2045 angesetzt wurde, erreicht der aktuelle Entwurfsstand des Szenariorahmens 2027 nach den vorliegenden Angaben bis zu 143 Terawattstunden.
Die obere Größenordnung liegt damit nahezu beim Dreifachen des früheren Ansatzes. Dieser Sprung sollte jedoch nicht als präzise Vorhersage verstanden werden. Szenarien beschreiben mögliche Entwicklungspfade und schaffen eine Grundlage für Netzberechnungen. Der Entwurf für die Netzentwicklungsplanung 2027 umfasst unterschiedliche Pfade für 2040 und 2045; seine Annahmen sind nicht mit bereits realisierten Investitionen gleichzusetzen.
Für Netzbetreiber entsteht daraus ein schwieriger zeitlicher Zielkonflikt. Wartet der Ausbau auf vollständig abgesicherte Nachfrage, können neue Anschlüsse zu spät verfügbar sein. Wird dagegen jede optimistische Projektion vorweggenommen, drohen unzureichend ausgelastete Anlagen und zusätzliche Finanzierungslasten.
Die ökonomisch sinnvolle Antwort liegt zwischen diesen Extremen. Planung muss mehrere Nachfrageentwicklungen berücksichtigen und Erweiterungen möglichst stufenweise ermöglichen. Flächen, Trassen und Erweiterungsoptionen können frühzeitig gesichert werden, während besonders kapitalintensive Ausbauschritte an belastbarere Signale gebunden werden. Vorausschau und Risikobegrenzung sind keine Gegensätze, sondern müssen gemeinsam organisiert werden.
Der wahre Standortpreis besteht aus mehr als dem Stromtarif
Für Betreiber von Rechenzentren ist der Strompreis wichtig. Er bildet aber nur einen Teil der Standortkosten ab. Hinzu kommen Anschlusskosten, Bauzeiten, Finanzierung, Kühlung, Betriebssicherheit und die wirtschaftlichen Folgen möglicher Verzögerungen. Ein niedriger Stromtarif verliert an Attraktivität, wenn der Betrieb erst Jahre später beginnen kann.
Damit bekommt Zeit einen eigenständigen Preis. Bereits gebundenes Kapital erwirtschaftet während einer Verzögerung keine geplanten Erträge. Kunden können zu Wettbewerbern wechseln. Technische Konzepte können vor der Inbetriebnahme überarbeitet werden müssen. Bei schnell fortschreitender Hardwareentwicklung steigt außerdem das Risiko, dass Investitions- und Bauplanung nicht mehr zusammenpassen.
Ein verlässlich verfügbarer Anschluss kann deshalb einen höheren Wert haben als ein theoretisch günstigerer, aber unsicherer Standort. Für Investoren zählt die Gesamtrechnung über die Nutzungsdauer. Dazu gehört auch, wie glaubwürdig zugesagte Termine sind.
Deutschland sollte seine Wettbewerbsfähigkeit daher nicht ausschließlich über internationale Strompreisvergleiche diskutieren. Ebenso wichtig ist die Frage, wie schnell und verbindlich aus einer Standortentscheidung ein betriebsbereites Rechenzentrum werden kann. Ein transparenter Anschlussfahrplan kann wirtschaftlich wertvoller sein als eine unverbindliche Aussicht auf künftig sinkende Kosten.
Nordrhein-Westfalen zeigt die Chancen und die Grenzen der Ansiedlungspolitik
Microsoft kündigte im Februar 2024 Investitionen von 3,2 Milliarden Euro in den Ausbau
📈🚀 Von Sichtbarkeit zu Vertrauen 👀🤝 Ihr skalierbarer Weg mit Xpert.Digital

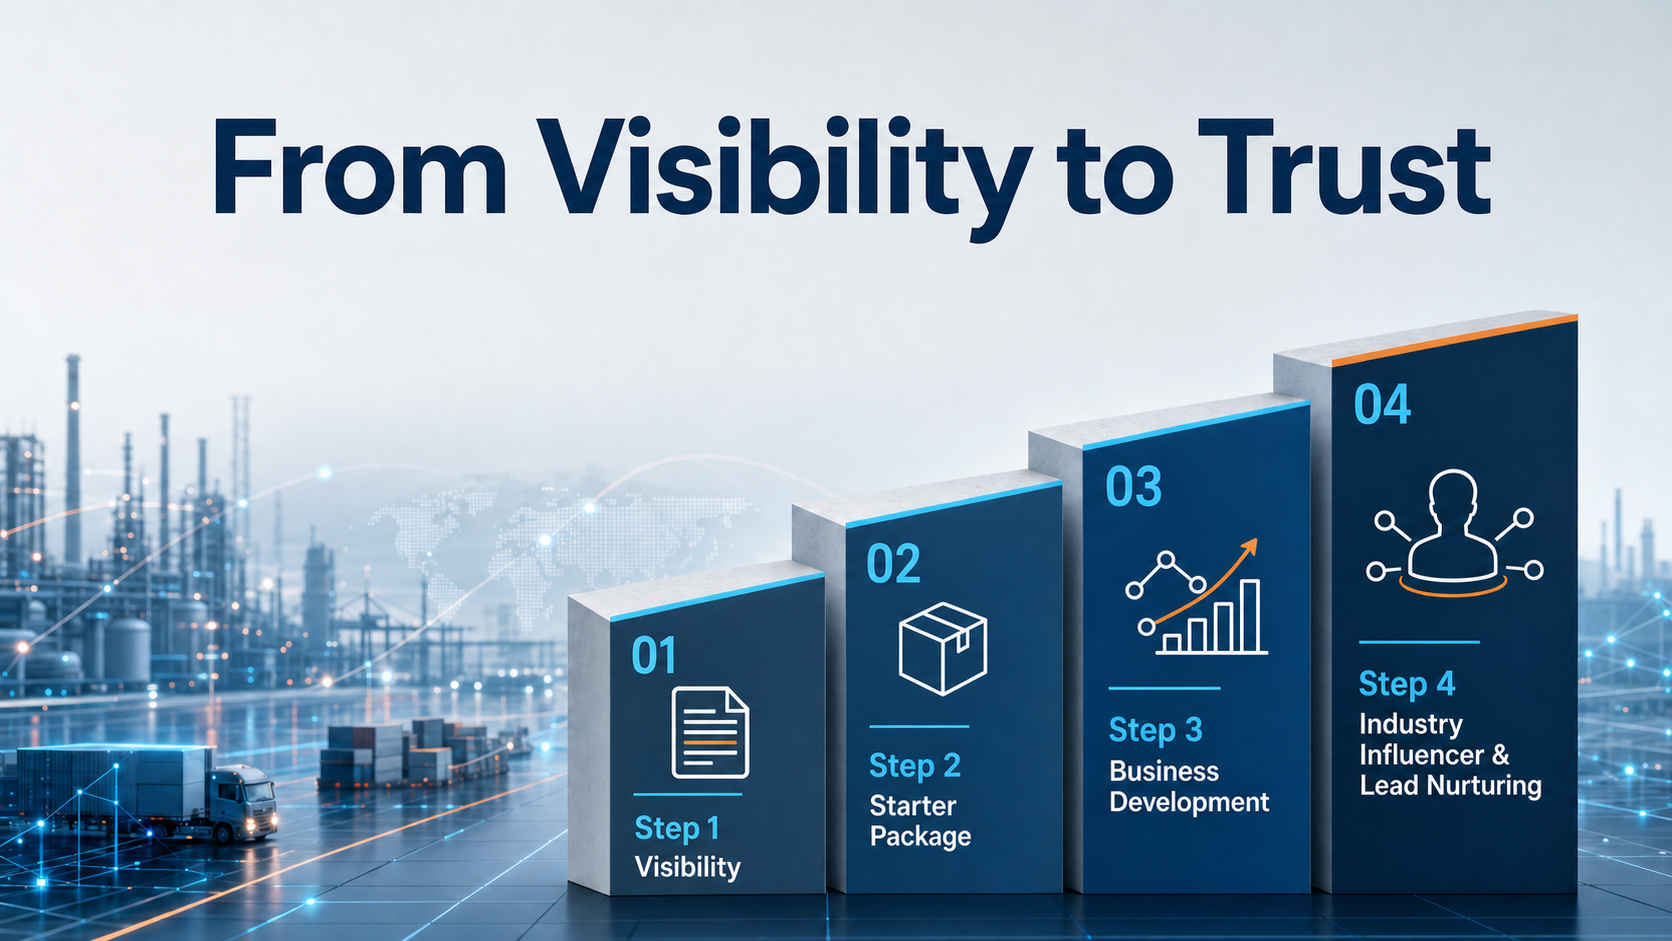
Von Sichtbarkeit zu Vertrauen: Ihr skalierbarer Weg mit Xpert.Digital - Bild: Xpert.Digital
Im industriellen B2B entstehen tragfähige Geschäftsbeziehungen selten über Nacht. Sie entwickeln sich Schritt für Schritt – über Sichtbarkeit, fachliche Relevanz, wiederkehrende Berührungspunkte und wachsendes Vertrauen. Das 4-Stufen-Modell von Xpert.Digital setzt genau hier an: Es bietet einen strukturierten Weg, der mit einem überschaubaren Einstieg beginnt und sich bei Bedarf zu einer vertieften Zusammenarbeit im Business Development entwickeln kann.
Statt auf laute Marketingversprechen zu setzen, rückt dieses Modell die Beziehung in den Mittelpunkt. Unternehmen steigen mit klar umrissenen, gut kalkulierbaren Maßnahmen ein und entscheiden dann auf Basis eigener Erfahrung, wie weit sie die Zusammenarbeit ausbauen möchten. Ein wesentlicher Faktor für diesen ungestörten Vertrauensaufbau: Die Plattform verzichtet komplett auf nervige Werbe-Ads, sodass der redaktionelle Fokus allein auf der Expertise der Unternehmen liegt.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.