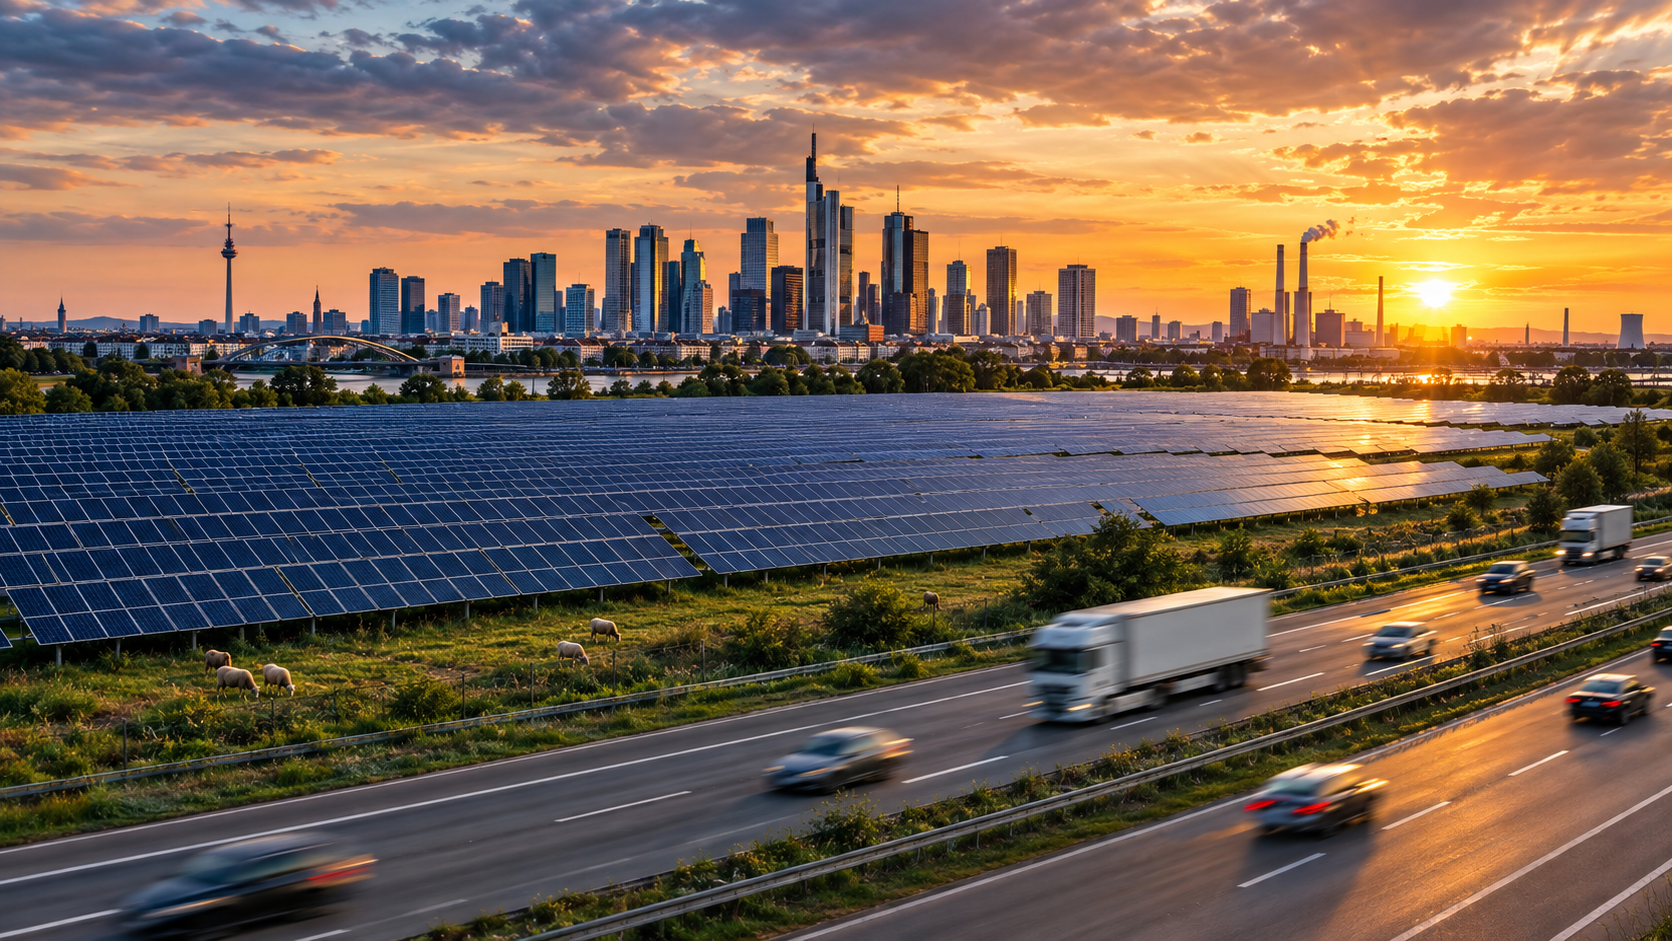
Rhein-Energie baut urbanen Solarpark im Stadtteil Rondorf entlang der A555 – Kreativbild zum Thema, mit KI: Xpert.Digital
Das Ende der alten Solar-Logik: Was der neue Mega-Solarpark an der A555 verrät
Strom-Transformation an der Autobahn: Wie 17.000 Solarmodule in Köln den Markt umkrempeln
Negative Strompreise: Wie Batterien und smarte Solarparks jetzt das Geschäft retten
Die deutsche Energiewende steht vor einem radikalen Paradigmenwechsel – und ein unscheinbares Stück Ackerland an der Autobahn 555 im Kölner Süden wird unfreiwillig zum Symbol dieser neuen Ära. Wenn die RheinEnergie in Rondorf ihr bislang größtes städtisches Photovoltaik-Projekt errichtet, geht es längst nicht mehr nur um grüne Kilowattstunden oder eine polierte Klimaschutz-Bilanz. Der 10,5-Megawatt-Solarpark markiert den stillen, aber endgültigen Abschied von einer jahrzehntealten Branchenlogik: Weg vom kleinteiligen Dachgeschäft und der ungesteuerten Einspeisung, hin zu gigantischen, systemdienlichen Anlagen in direkter Verbrauchernähe. In Zeiten rasant zunehmender Negativstrompreise, in denen Solarstrom zur Mittagszeit zeitweise entwertet wird, reicht es für Energieversorger nicht mehr aus, Strom bloß zu erzeugen. Entscheidend ist heute, ihn am richtigen Ort, zur richtigen Zeit und intelligent gepuffert zur Verfügung zu stellen. Diese Analyse zeigt am Beispiel des Kölner Leuchtturmprojekts, warum die Zukunft der Erneuerbaren im vernetzten System aus Speichern, Industrienähe und Dienstleistungen liegt – und welche harten wirtschaftlichen Realitäten diesen Milliardenumbau diktieren.
Wenn der Strom dort entsteht, wo er gebraucht wird
Warum der kleine Acker an der A555 den größten Umbau der Energiewirtschaft verrät
Zehn Hektar Ackerland zwischen einer Autobahn und einem Kölner Vorort wirken auf den ersten Blick wie eine Randnotiz der Energiewende. Doch der Solarpark, den die RheinEnergie im Stadtteil Rondorf entlang der A555 errichtet, ist mehr als das derzeit größte Photovoltaik-Vorhaben auf Kölner Stadtgebiet. Er ist ein Lehrstück darüber, wie sich die Ökonomie der erneuerbaren Energien in Deutschland gerade grundlegend verschiebt: weg von der reinen Kilowattstunde in der Fläche, hin zu einer Frage von Ort, Zeit und Systemnutzen. Dieser Text nimmt die Anlage in Rondorf zum Ausgangspunkt, um die wirtschaftliche Logik hinter dem Trend zur verbrauchsnahen, „systemdienlichen“ Solarenergie freizulegen und kritisch einzuordnen.
Die harten Fakten hinter dem Rekord
Der Solarpark Rondorf entsteht auf einer rund zehn Hektar großen, bislang landwirtschaftlich genutzten Fläche zwischen der Bundesautobahn A555 und dem Stadtteil Rondorf im Kölner Süden. Mit einer installierten Spitzenleistung von 10,5 Megawatt Peak wird er der größte Solarpark auf Kölner Stadtgebiet und kann rechnerisch rund 3.000 Haushalte mit Strom versorgen. Verbaut werden dafür über 17.000 Solarmodule, die sich entlang der Autobahn über eine Strecke von etwa 500 Metern erstrecken. Die Bauphase reicht von Juni bis September, die Inbetriebnahme ist für den Herbst 2026 geplant.
Die Fläche entspricht etwa 14 Fußballfeldern, und die Grundstücke gehören größtenteils der RheinEnergie selbst, ein kleinerer Teil wurde langfristig hinzugepachtet. Bemerkenswert ist der Umgang mit der Landschaft: Das Waldgrundstück zwischen Autobahn und Ackerfläche bleibt erhalten, und für die Pflege der Fläche unter und zwischen den Modulen ist eine Beweidung durch Schafe im Gespräch. Damit folgt die Anlage einem Grundsatz, der branchenweit an Bedeutung gewinnt: Eine Fläche soll möglichst mehr als nur eine Funktion erfüllen.
Die folgende Übersicht fasst die zentralen technischen und wirtschaftlichen Eckdaten zusammen.
| Kennzahl | Wert |
|---|---|
| Standort | Köln-Rondorf, entlang der A555 |
| Fläche | rund 10 Hektar (ca. 14 Fußballfelder) |
| Spitzenleistung | 10,5 MWp |
| Anzahl Module | über 17.000 |
| Rechnerisch versorgte Haushalte | rund 3.000 |
| Bauzeit | Juni bis September 2026 |
| Inbetriebnahme | Herbst 2026 |
| Bauherr und Betreiber | RheinEnergie |
Die stille Abkehr vom Dach
Der eigentlich aufschlussreiche Punkt an Rondorf ist nicht die Größe, sondern der strategische Kurswechsel, den die Anlage markiert. Die RheinEnergie weicht mit dem Projekt von ihrem bisherigen Ansatz ab: Statt vorrangig auf Dachflächen zu setzen, geht das Unternehmen nun auf großflächige, bodengebundene Anlagen. Das ist keine Marotte eines einzelnen Versorgers, sondern die betriebswirtschaftlich rationale Antwort auf die Kostenstruktur der Photovoltaik.
Freiflächenanlagen sind schlicht deutlich günstiger je erzeugter Kilowattstunde als Dachanlagen. Nach den Bändern der Stromgestehungskostenstudie des Fraunhofer ISE liegen die spezifischen Kosten großer Freiflächenanlagen über einem Megawatt bei rund 700 bis 900 Euro je Kilowatt, während große Aufdachanlagen im Gewerbe- und Industriebereich mit rund 900 bis 1.600 Euro je Kilowatt zu Buche schlagen. Bei einer 10,5-Megawatt-Anlage summiert sich dieser Unterschied auf Millionenbeträge über die Lebensdauer. Der in der Branche kolportierte Investitionsrichtwert von rund einer Million Euro je Megawatt für Rondorf fügt sich in dieses Bild ein und markiert die untere Kante der Kostenskala, die Freiflächenanlagen so attraktiv macht.
Hinzu kommt die Skalierung des Genehmigungs- und Betriebsaufwands. Eine einzige Freifläche mit über 17.000 Modulen an einem Standort verursacht ungleich weniger Transaktionskosten als dieselbe Leistung, verteilt auf hunderte einzelne Dächer mit jeweils eigener Statik, eigenem Eigentümer und eigenem Netzanschlusspunkt. Für einen Versorger, der Erzeugung als Kerngeschäft betreibt und nicht Solarteur für Einzelkunden sein will, ist die Konzentration auf große, eigene Flächen daher der Weg des geringsten wirtschaftlichen Widerstands.
Der Wert wandert von der Menge zum Moment
Damit ist der erste Teil der ökonomischen Verschiebung beschrieben. Der zweite, weitaus tiefgreifendere, betrifft die Erlösseite. Jahrzehntelang galt in der Photovoltaik eine einfache Logik: Je mehr Kilowattstunden eine Anlage produziert, desto besser. Diese Logik ist dabei, sich aufzulösen, und der Grund dafür lässt sich in einer einzigen Zahl fassen. Im ersten Halbjahr 2026 wurde jede vierte Megawattstunde Solarstrom zu Zeiten negativer Strompreise eingespeist, ein Jahr zuvor war es sogar jede dritte.
Negative Strompreise entstehen, wenn das nicht steuerbare Angebot die Nachfrage übersteigt, und sie treten fast ausschließlich in den sonnenreichen Mittagsstunden auf, wenn alle Photovoltaikanlagen gleichzeitig ihren Höchststand erreichen. Das Phänomen hat dramatisch an Fahrt aufgenommen. 2023 zählte Deutschland rund 300 Stunden mit negativen Preisen, 2024 waren es etwa 460, und 2025 wurde mit rund 573 Stunden ein Rekord aufgestellt. 2026 setzte diesen Trend fort: Bereits bis zum 1. Juli lagen 298 Stunden im negativen Bereich, mit einem historischen Tiefstwert von minus 499,99 Euro je Megawattstunde am 1. Mai. Einige Fachportale halten bis zu 900 negative Stunden für das Gesamtjahr für möglich.
Die wirtschaftliche Konsequenz ist gravierend, weil sie den Kern der Anlagenkalkulation trifft. Nach dem Solarspitzengesetz, das seit Februar 2025 gilt, entfällt für neue Anlagen die Vergütung genau in den Stunden negativer Preise. Der Marktwert Solar, also der durchschnittliche Erlös, den eine Kilowattstunde Solarstrom am Markt tatsächlich erzielt, schwankt entsprechend heftig: Er fiel im Mai 2026 auf 3,16 Cent, verdoppelte sich im Juni auf 6,19 Cent und fiel im Juli wieder auf 5,23 Cent. Wer heute eine Solaranlage baut, verkauft also nicht mehr einfach Strom, sondern spekuliert auf den Wert eines bestimmten Erzeugungsprofils zu einem bestimmten Zeitpunkt. Die schiere Jahresproduktion sagt über die Wirtschaftlichkeit immer weniger aus.
Nähe zum Verbraucher als betriebswirtschaftlicher Hebel
An dieser Stelle wird verständlich, warum ein Standort direkt an der Autobahn am Rand einer Millionenstadt plötzlich mehr wert ist als eine gleich große Fläche in einer abgelegenen Region. Der Branchentrend geht weg von reinen Großanlagen im ländlichen Raum hin zu Projekten in den Ballungsräumen und Metropolen, wo die Verbrauchsschwerpunkte liegen. Die Photovoltaik eignet sich hervorragend für einen verbrauchsnahen, dezentralen Ausbau, weil dieser die Netze weniger belastet als eine zentrale Erzeugung fern vom Verbrauch.
Die Logik ist zugleich physikalisch und ökonomisch. Wird Strom dort erzeugt, wo er verbraucht wird, verkürzen sich die Transportwege, die Übertragungsverluste sinken, und teurer Netzausbau lässt sich vermeiden. Volkswirtschaftlich ist es günstiger, die Netze weniger auszubauen und stattdessen die Anlagen so ins System zu integrieren, dass sie die Netze von vornherein weniger belasten. Ein netzdienlicher Betrieb adressiert damit die dominante Knappheit im System, nämlich die Kapazität der Leitungen, und trägt so unmittelbar zur Senkung von Netzkosten und Ausbaubedarf bei. Der unkomplizierte Netzanschluss über einen nahen Ackerrand, wie ihn Rondorf bietet, ist deshalb kein technisches Detail, sondern ein handfester Kostenvorteil.
Für einen kommunalen Versorger wie die RheinEnergie kommt ein weiterer Aspekt hinzu, der über die reine Anlagenkalkulation hinausreicht. Der Strom, der in Rondorf erzeugt wird, stammt aus der Region und bleibt in der Region. Regionalität ist im Marketing eines Stadtwerks ein Wert an sich, weil sie die Bindung zur Kundschaft stärkt und die kommunale Wertschöpfung sichtbar macht. Ein Versorger, der ohnehin alle Haushalts- und Gewerbekunden seit 2022 mit zertifiziertem Ökostrom beliefert, kann mit einem sichtbaren Solarpark vor der eigenen Haustür glaubwürdig belegen, dass Dekarbonisierung nicht nur ein Zertifikatehandel, sondern gebaute Realität ist.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

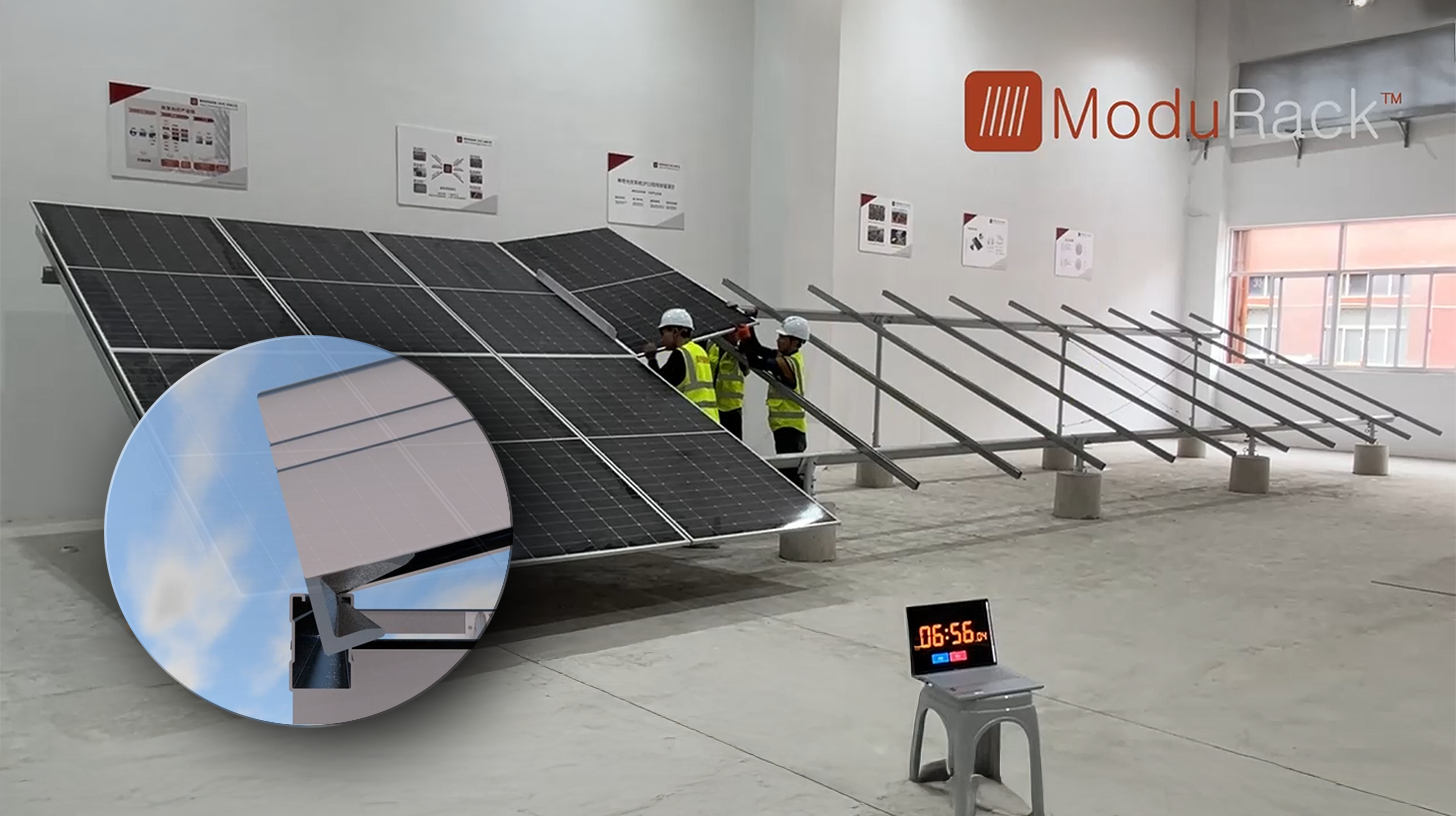
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Warum neue Solarparks ohne riesige Batterien zum wirtschaftlichen Risiko werden
Ohne Speicher bleibt das halbe Geschäft
So überzeugend die Standortlogik ist, sie löst das Grundproblem nur zur Hälfte. Ein verbrauchsnaher Solarpark speist zwar näher am Bedarf ein, aber immer noch zur falschen Zeit, nämlich mittags, wenn ohnehin ein Überangebot herrscht. Der entscheidende zweite Hebel ist daher die Kombination aus Erzeugung und Speicher. Mit Batteriespeichern lassen sich Erzeugungsspitzen am Einspeisepunkt glätten und die eingespeisten Mengen reduzieren. Genau hier liegt die Zukunft der Wirtschaftlichkeit.
Die Attraktivität des Speichergeschäfts ergibt sich direkt aus der Preisspreizung, die die Photovoltaik selbst erzeugt. Während die Preise mittags ins Minus rutschen, stiegen sie im zweiten Quartal 2026 in den Abendstunden zeitweise auf mehr als 600 Euro je Megawattstunde, weil dann Gaskraftwerke einspringen müssen. Ein Batteriespeicher, der den Strom bei negativen oder minimalen Preisen einspeichert und in den teuren Abendstunden wieder verkauft, verwandelt genau jene Volatilität in Erlös, die den reinen Solarpark bedroht. In der Praxis speicherten Batterien 2026 den Strom teils für plus drei bis minus zwei Cent ein und verkauften ihn für fünf bis zehn Cent wieder.
Die RheinEnergie hat diese Logik längst verstanden und baut sie systematisch aus. In Mecklenburg-Vorpommern nahm das Unternehmen zuvor bereits seinen bislang größten Solarpark mit 32 Megawatt in Betrieb, ergänzt um einen Batteriespeicher. Der eigentliche Wettbewerbsvorteil der Zukunft liegt nicht mehr im Solarpark allein, sondern in der intelligenten Verknüpfung von Erzeugung, Speicher und Vermarktung. Wer nur Module in die Fläche stellt, verkauft ein Rohprodukt zu Zeiten, in denen es am wenigsten wert ist. Wer Speicher und Steuerung hinzufügt, verkauft ein veredeltes Produkt genau dann, wenn der Markt danach verlangt.
Vom Stromverkäufer zum Systemdienstleister
Damit ist der Rahmen für die vielleicht wichtigste strategische Bewegung der RheinEnergie gesetzt, die über die Photovoltaik weit hinausreicht. Das Unternehmen baut sein Energiedienstleistungsgeschäft, das sogenannte Contracting, gezielt zu einem zentralen Wachstumstreiber aus. Im Sommer 2026 vereinbarte die RheinEnergie die Übernahme des bundesweiten Contracting-Geschäfts der EnBW, das rund 200 Anlagen umfasst. Mit der Transaktion, die noch unter kartellrechtlichem Vorbehalt steht und deren Vollzug für Anfang 2027 erwartet wird, verdoppelt das Unternehmen seine installierte Leistung auf einen Schlag auf rund 1,1 Gigawatt und etwa 800 Anlagen.
Contracting bedeutet, dass der Versorger für Industrieunternehmen, große Wohnungsunternehmen, Kommunen und Stadtwerke Erzeugungsanlagen baut und betreibt, die diese selbst nicht bauen oder betreiben wollen oder können. Damit wird die RheinEnergie nach eigener Darstellung zu einem der drei führenden Anbieter komplexer Energiedienstleistungen in Deutschland und zum größten Anbieter mit kommunalem Hintergrund. Der ökonomische Reiz dieses Geschäfts liegt in seiner Stabilität: Contracting-Verträge sind langfristig, die Erlöse planbar, und das Geschäft ist weit weniger den täglichen Kapriolen des Spotmarktes ausgesetzt als der reine Stromverkauf. Es ist die betriebswirtschaftliche Absicherung gegen genau jene Volatilität, die die Photovoltaik in den Markt trägt.
Die Verbindung zwischen Photovoltaik und Contracting ist dabei kein Zufall. Große Industriehallen, Logistikzentren, Stadien und Gewerbeimmobilien verfügen über Dächer und Flächen, die sich für Solaranlagen eignen, und über einen tagsüber hohen Eigenverbrauch, der den erzeugten Strom direkt vor Ort und ohne Netzdurchleitung nutzbar macht. Das umgeht das Mittagsproblem elegant, weil der Strom gar nicht erst ins überlastete Netz eingespeist werden muss. Für den Versorger entsteht so ein sich selbst verstärkendes Geschäftsmodell: Die Photovoltaik liefert die Erzeugung, das Contracting liefert die verlässlichen Abnehmer und die stabilen Erlöse.
Industriebrachen als die eigentliche Ressource
Der nächste große Schritt der RheinEnergie zeigt, wohin die Reise geht, und verschärft die ökonomische Botschaft. In Köln-Niehl entsteht auf dem Industriegelände der Deutschen Infineum, einem Gemeinschaftsunternehmen von ExxonMobil und Shell, eine Freiflächen-Photovoltaikanlage mit 18 Megawatt, deren Inbetriebnahme für 2027 geplant ist. Auf rund zwölf Hektar werden etwa 25.300 Module mit einer prognostizierten Jahreserzeugung von rund 18 Millionen Kilowattstunden installiert, womit eine der größten Freiflächenanlagen auf innerstädtischem Industriegelände in Deutschland entsteht. Der Rekord aus Rondorf dürfte also nur von kurzer Dauer sein.
Der entscheidende Unterschied liegt in der Fläche selbst. Während Rondorf auf ehemaligem Ackerland entsteht und damit einen Nutzungskonflikt mit der Landwirtschaft in Kauf nimmt, nutzt Niehl bereits versiegeltes oder industriell geprägtes Gelände. Die Nutzung industrieller Brachflächen gewinnt an Bedeutung, um Nutzungskonflikte bei der Flächenvergabe zu minimieren. Ökonomisch ist das doppelt attraktiv: Solche Flächen sind planungsrechtlich oft leichter zu erschließen, sie stehen nicht in Konkurrenz zur Nahrungsmittelproduktion, und sie liegen definitionsgemäß dort, wo bereits Industrie und damit hoher Stromverbrauch angesiedelt ist. Die Kombination aus einem großen industriellen Direktabnehmer und einer bereits erschlossenen Fläche ist aus Sicht des neuen Erlösmodells nahezu ideal.
Die folgende Gegenüberstellung verdeutlicht die strategische Entwicklung der beiden Kölner Leuchtturmprojekte.
| Merkmal | Rondorf | Niehl (Infineum) |
|---|---|---|
| Leistung | 10,5 MWp | 18 MW |
| Fläche | ca. 10 Hektar | ca. 12 Hektar |
| Anzahl Module | über 17.000 | rund 25.300 |
| Flächentyp | ehemaliges Ackerland | innerstädtisches Industriegelände |
| Inbetriebnahme | Herbst 2026 | 2027 |
| Partnermodell | Eigenprojekt der RheinEnergie | mit Industriepartner Infineum |
Der Flächenkonflikt als Achillesferse
So schlüssig die Strategie ist, sie darf nicht kritiklos übernommen werden. Der Fall Rondorf offenbart auch die Grenzen des Modells. Die Anlage entsteht auf bislang landwirtschaftlich genutztem Ackerland, und die geplante Schafbeweidung ist zwar sympathisch, ändert aber nichts daran, dass eine ertragreiche Ackerfläche für die Nahrungsmittelproduktion verloren geht. Der Ausbau der Freiflächen-Photovoltaik stößt genau hier auf eine harte Grenze: Fläche ist endlich, und der Wettbewerb um sie zwischen Energieerzeugung, Landwirtschaft, Wohnungsbau und Naturschutz wird sich verschärfen.
Der Gesetzgeber hat auf diese Spannung bereits reagiert. Für Freiflächenanlagen auf landwirtschaftlich genutzten Flächen gilt eine Ausbaugrenze von 80 Gigawatt, nach deren Überschreiten keine geförderten Gebote mehr für solche Flächen zugelassen werden. Das signalisiert, dass der scheinbar einfache Weg über den Acker politisch nicht unbegrenzt offensteht. Die stärkere Hinwendung zu Industriebrachen wie in Niehl oder zu Agri-Photovoltaik, bei der Landwirtschaft und Stromerzeugung auf derselben Fläche kombiniert werden, ist deshalb nicht nur eine Vorliebe, sondern eine Notwendigkeit. Die RheinEnergie verfolgt mit ihrer ersten Agri-Photovoltaikanlage in Kell am See, die ebenfalls im Herbst 2026 in Betrieb gehen soll, bereits diesen komplementären Pfad.
Die Erlösfalle im Auktionssystem
Eine zweite kritische Dimension betrifft die Erlössicherheit unter dem geltenden Fördersystem. Anlagen ab einem Megawatt Leistung müssen ihren Strom über wettbewerbliche Ausschreibungen der Bundesnetzagentur vermarkten, statt eine fest garantierte Vergütung zu erhalten. Für Freiflächenanlagen lag der durchschnittliche, mengengewichtete Zuschlagswert beim Gebotstermin im Juli 2026 bei nur 4,79 Cent je Kilowattstunde, bei einem gesetzlichen Höchstwert von 5,90 Cent. Die Ausschreibung war mit einer Deckungsrate von rund 148 Prozent deutlich überzeichnet, was den intensiven Wettbewerb und den anhaltenden Preisdruck belegt.
Diese Zahlen zeichnen ein nüchternes Bild der Renditeerwartung. Bei bezuschlagten Freiflächengeboten zwischen 5,8 und 6,5 Cent werden Eigenkapitalrenditen von lediglich sechs bis acht Prozent kalkuliert. Das ist auskömmlich, aber keineswegs üppig, und es lässt wenig Spielraum für Fehlkalkulationen bei Baukosten, Zinsen oder Ertragsprognosen. Verschärfend kommt hinzu, dass der zugesicherte Vergütungswert in den Stunden negativer Preise ohnehin entfällt. Ein Betreiber, der ausschließlich auf die geförderte Netzeinspeisung setzt, bewegt sich damit auf einem schmalen Grat. Genau das erklärt, warum die reine Erzeugung ohne Speicher, ohne Eigenverbrauch und ohne Contracting-Anbindung wirtschaftlich zunehmend fragil wird. Der Solarpark der Zukunft rentiert sich nicht mehr trotz, sondern nur noch wegen seiner Einbettung in ein größeres System aus Speicher, Direktvermarktung und Kundennähe.
Ein Milliardenprogramm mit doppeltem Boden
Die einzelnen Projekte fügen sich in eine Gesamtstrategie ein, deren Dimension die Bedeutung von Rondorf relativiert und zugleich unterstreicht. Die RheinEnergie will ihren Anlagenpark erneuerbarer Energien von derzeit rund 300 Megawatt in den kommenden Jahren auf bis zu 600 Megawatt verdoppeln. Aktuell bringt das Unternehmen 50 Megawatt neue Solarleistung auf den Weg, wovon Rondorf mit 10,5 Megawatt nur ein Baustein ist. Eingebettet ist dies in ein Wärmewende-Paket mit einem Gesamtvolumen von rund 3,8 Milliarden Euro, das Investitionen in Stromnetz, Fernwärmenetz, Fernwärmeerzeugung und eben in erneuerbare Energien und Energiedienstleistungen bündelt.
Diese Zahlen offenbaren die eigentliche ökonomische Wahrheit hinter dem Solarpark an der A555. Die 10,5 Megawatt in Rondorf sind für sich genommen kaum kriegsentscheidend für die Bilanz eines Versorgers dieser Größe. Ihr Wert liegt im Signal und im Systemcharakter. Sie sind der sichtbare Beweis, dass die Dekarbonisierung der Erzeugung, der Umbau der Netze, der Ausbau der Speicher und das Wachstum im Dienstleistungsgeschäft keine getrennten Projekte sind, sondern Teile einer einzigen, integrierten Wette auf ein Energiesystem, in dem der Wert nicht mehr in der Menge des erzeugten Stroms liegt, sondern in seiner intelligenten Bereitstellung zur richtigen Zeit am richtigen Ort.
Was der Acker an der A555 wirklich zeigt
Der Solarpark Rondorf ist damit weit mehr als eine lokale Erfolgsmeldung über 3.000 versorgte Haushalte. Er verdichtet in zehn Hektar Ackerland die drei großen ökonomischen Verschiebungen der deutschen Energiewende. Erstens verlagert sich die Erzeugung aus der abgelegenen Fläche in die verbrauchsnahen Ballungsräume, weil Netznähe zum bezifferbaren Kostenvorteil geworden ist. Zweitens entkoppelt sich der Wert des Solarstroms von seiner reinen Menge, weil die Gleichzeitigkeit der Erzeugung mittags zu Überangebot, negativen Preisen und entfallender Vergütung führt. Drittens rentiert sich Erzeugung zunehmend nur noch als Teil eines integrierten Systems aus Speichern, Direktvermarktung und langfristigem Dienstleistungsgeschäft.
Wer diese drei Bewegungen zusammendenkt, erkennt, dass die eigentliche Innovation nicht in den Modulen liegt, die entlang der Autobahn glänzen, sondern in der Architektur des Geschäftsmodells dahinter. Der reine Stromverkäufer alter Prägung, der Kilowattstunden produziert und sie zu einem festen Preis abliefert, gehört der Vergangenheit an. An seine Stelle tritt der Systemdienstleister, der Erzeugung, Speicherung, Netzentlastung und Kundenbindung zu einem Ganzen verbindet. Die schnelle Ablösung des Kölner Rekords durch die noch größere Anlage in Niehl ist deshalb kein Widerspruch zu Rondorf, sondern seine logische Fortsetzung. Der Acker an der A555 markiert nicht das Ziel, sondern den Beginn eines Umbaus, dessen wirtschaftliche Regeln gerade erst geschrieben werden.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.