
Інтелектуальне складування: як автоматизація змінює баланс сил у логістиці
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 22 листопада 2026 р. / Оновлено: 22 листопада 2026 р. – Автор: Konrad Wolfenstein
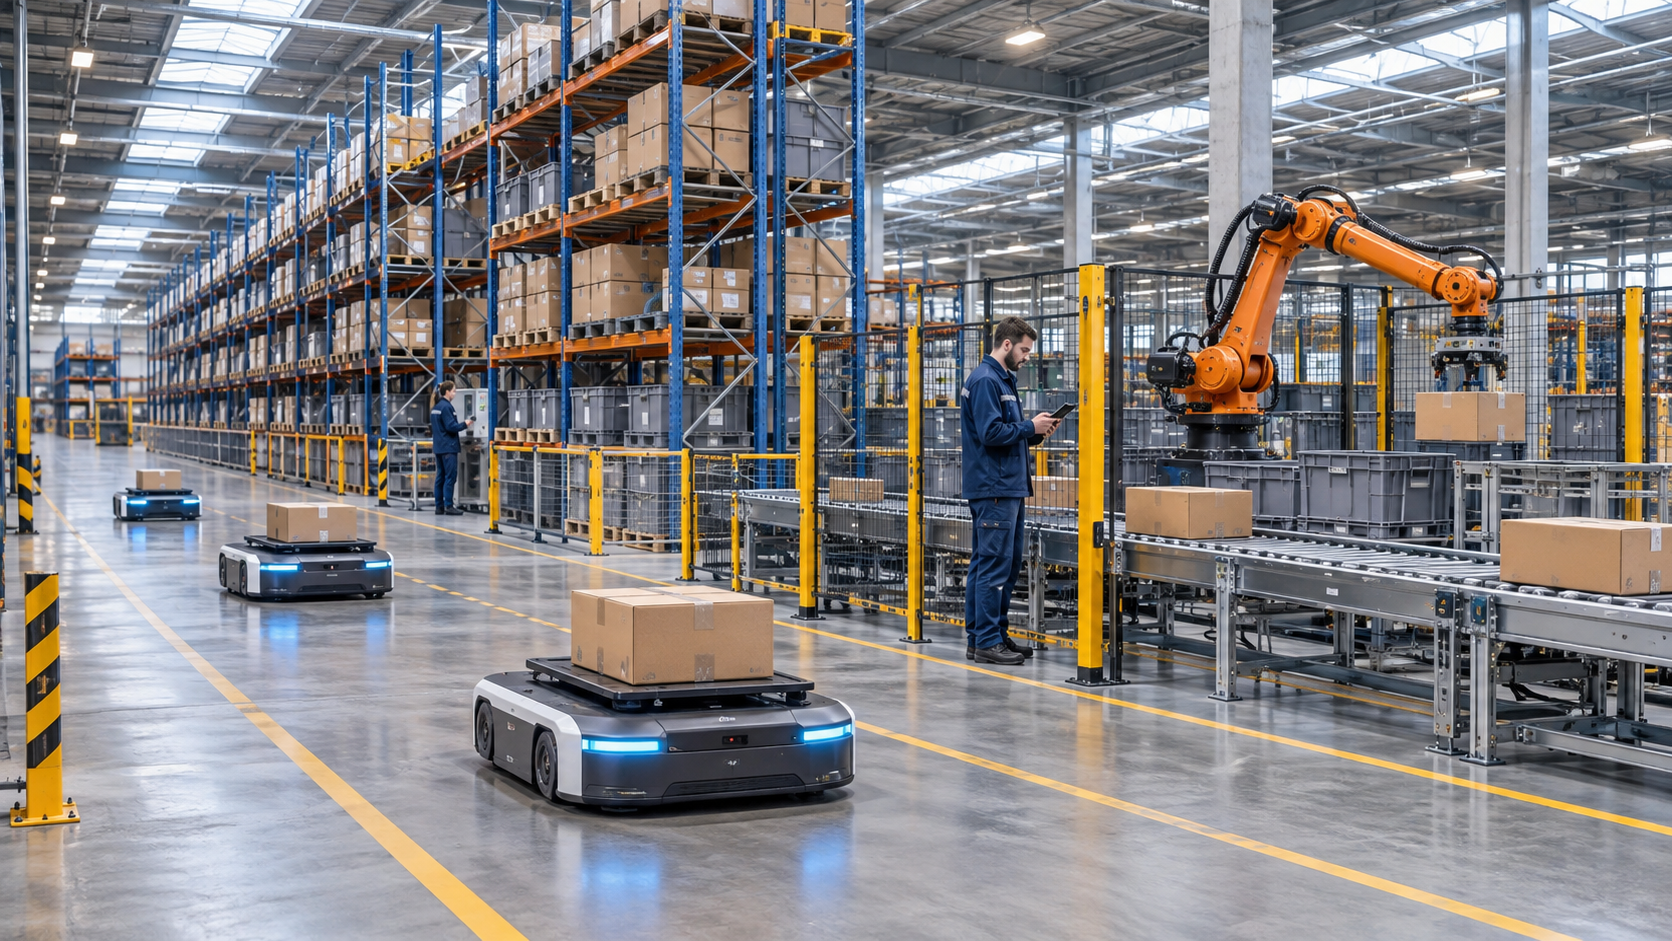
Інтелектуальне складування: Як автоматизація змінює баланс сил у логістиці – Креативний образ на тему зі штучним інтелектом: Xpert.Digital
Більше роботів, вища ефективність? Що дійсно важливо на складі
Автоматизація складів: Багато компаній не враховують ці витрати та ризики
Майбутнє логістики: як інтелектуальні склади змінюють конкурентоспроможність
Роботи, штучний інтелект та автоматизовані складські системи обіцяють швидші процеси та нижчі витрати. Але самі по собі нові технології не роблять склад ефективнішим: якщо процеси погано організовані або дані ненадійні, автоматизація може навіть посилити існуючі проблеми. Вирішальним фактором є те, наскільки добре взаємодіють технології, матеріальні потоки та операційні процеси. У цій статті показано, які бізнес-моделі формують ринок, чим відрізняються регіональні можливості та що компанії повинні враховувати під час інвестування – від загальних витрат та програмного забезпечення до обслуговування та надійності.
Розумне складування: чому якісні дані можуть бути важливішими за нових роботів
Купівля лише роботів може просто автоматизувати вашу неефективність
Інтелектуальне складування еволюціонує від завдання технічної модернізації до стратегічного питання конкурентоспроможності. Головна мета полягає не в тому, щоб замінити якомога більше людей машинами. Вирішальним фактором є узгодження рівнів запасів, матеріальних потоків, робочих процесів та вимог клієнтів таким чином, щоб компанія працювала більш надійно, економічно та адаптивно. Склад є інтелектуальним, коли він може ефективно реагувати на зміни, а не лише тому, що в ньому працюють роботи.
Отже, центральна економічна теза полягає в наступному: сталий розвиток інтелектуального складування виникає завдяки взаємодії проектування процесів, якості даних, автоматизації та операційного контролю. Окремі технології можуть забезпечити значні покращення. Однак вони також можуть зв'язувати капітал, збільшувати технологічну залежність та маскувати існуючі організаційні проблеми. Існує значна різниця між переконливою демонстраційною експлуатацією та повністю прибутковою системою протягом багатьох років.
Ринок чітко відображає цю напруженість. З одного боку, попит на високопродуктивну інтралогістику зростає. З іншого боку, інвестиції залишаються залежними від економічного клімату, витрат на фінансування, будівельної діяльності та фінансового становища основних клієнтів. На 2025 рік світовий ринок автоматизації складів прогнозував збільшення обсягу замовлень приблизно на сім відсотків. Однак це зростання було зумовлене не виключно вищим фактичним попитом. Вищі витрати на сталь та робочу силу збільшили вартість проектів; водночас окремі великі інвестиційні програми підтримали ринок загалом. Тому номінальне зростання не означає автоматично відповідного збільшення кількості автоматизованих складів.
Для обґрунтованого аналізу ринку необхідно окремо розглянути три рівні: промисловий ланцюжок створення вартості, різні конкурентні моделі постачальників та регіональні умови попиту. Тільки їх поєднання пояснює, які технології є економічно вигідними, які компанії мають структурні переваги та де розвиваються привабливі інвестиційні можливості.
Великий ф'ючерсний ринок з розмитими статистичними межами
Навіть визначення ринку вимагає ретельного розгляду. Інтелектуальне складування, автоматизація складу, інтралогістика та автоматизація логістики не є синонімами. Деякі аналізи ринку зосереджені переважно на автоматизованих системах зберігання та конвеєра. Інші включають програмне забезпечення для управління складом, датчики, мобільних роботів, послуги або додаткові програми поза межами фактичного складу.
Один ринковий прогноз оцінює світовий ринок розумного складування в 31,21 мільярда доларів США до 2025 року та очікує, що він зросте до 46,42 мільярда доларів США до 2030 року. Це відповідає середньорічному темпу зростання 8,3 відсотка. Інше дослідження автоматизації складів прогнозує обсяг ринку приблизно в 64 мільярди доларів США до 2032 року та річний темп зростання 12,3 відсотка між 2026 і 2032 роками. Ці цифри описують різні дослідницькі рамки та не повинні додаватися разом або розглядатися як безпосередньо порівнянні вимірювання.
Це методологічне обмеження є суттєвим для прийняття економічних рішень. Змішування різних визначень ринку може призвести до переоцінки фактично досяжного попиту. Виробник технології захоплення не обслуговує той самий ринок, що й генеральний підрядник для комплексних розподільчих центрів. Аналогічно, потенціал доходу програмної платформи не еквівалентний загальному обсягу інвестицій її клієнтів.
Статистика продажів також потребує чіткої інтерпретації. За 2024 рік було продано приблизно 102 900 професійних сервісних роботів для транспорту та логістики, що на 14 відсотків більше, ніж у попередньому році. Це означає, що понад половина зареєстрованих професійних сервісних роботів потрапила до цієї категорії застосувань. Однак ця категорія включає не лише складських роботів, а й інші транспортні завдання. Крім того, це вибірка компаній, а не повний список усіх установок у світі.
Отже, достовірним висновком є не те, що кожен підгалузь зростає однаковими темпами. Швидше, автоматизоване переміщення товарів є значним комерційним застосуванням робототехніки, тоді як фактичні шляхи зростання значно розходяться залежно від технології, регіону та групи клієнтів.
Чому змінюється інвестиційна логіка складу
Попит на інтелектуальне складування можна розуміти як реакцію на кілька одночасних факторів, що впливають на витрати. Компанії повинні більш продуктивно використовувати дефіцитну робочу силу, задовольняти зростаючі потреби в можливостях доставки та справлятися з невизначеними тенденціями продажів. Тому дефіцит робочої сили та вищі вимоги до обробки замовлень є одними з ключових факторів автоматизації.
Змінний профіль замовлень особливо важливий з економічної точки зору. Склад з невеликою кількістю великих поставок вимагає іншої організаційної структури, ніж склад з багатьма дрібними замовленнями, частими поверненнями та різними комбінаціями продуктів. Кількість оброблюваних товарів – не єдиний фактор, що визначає необхідні зусилля. Кількість замовлених позицій, різноманітність продуктів та необхідні етапи обробки можуть мати більший вплив на витрати, ніж чистий обсяг доставки.
Це призводить до фундаментальної різниці між потужністю та ефективністю. Додатковий простір спочатку лише створює більше місця. Він не усуває час пошуку, помилки інвентаризації або вузькі місця на пакувальних станціях. І навпаки, кращий розподіл місць зберігання може підвищити ефективність існуючої будівлі без негайної потреби в повністю автоматизованій системі.
Ще одним рушійним фактором є економічна важливість надійності. Неточний облік запасів може призвести до неправильних закупівель, непотрібних страхових запасів, затримок доставки та додаткового транспортування. Таким чином, склад впливає не лише на власні витрати на персонал, але й на продажі, закупівлі, виробництво та ліквідність.
Тому інвестиційне рішення не повинно зводитися до окремої економії на одного працівника складу. Воно стосується питання про те, наскільки великою операційною невизначеністю компанія може впоратися та за яких коштів. Рішення може бути економічно обґрунтованим, навіть якщо воно призводить лише до обмеженої економії персоналу, але стабілізує критично важливий виробничий процес або уникає дорогого розширення виробничого об'єкта.
Створення промислової цінності починається задовго до появи роботів
Промисловий ланцюг інтелектуального складування можна розуміти як багаторівневу систему. На початку знаходяться матеріали та промислові компоненти. До них належать сталеві конструкції, стелажі, приводи, шестерні, ролики, конвеєрні модулі, акумулятори, зарядне обладнання, системи керування, камери та технології безпеки. На цьому рівні можливості постачання, якість та стандартизація визначають конкурентоспроможність постачальників на наступних етапах.
Другий рівень складається зі спеціалізованих машин та підсистем. Автоматизовані склади дрібних деталей, палетні склади, човникові системи, сортувальні системи, мобільні транспортні роботи та роботизовані станції обробки виконують певні завдання. Їхня економічна вигода значною мірою залежить від того, наскільки добре вони підходять для відповідного асортименту продукції та потоку матеріалів.
Над цим розташований рівень керування та програмного забезпечення. Він поєднує замовлення, запаси, ресурси та технічні системи. Тільки цей зв'язок перетворює окремі машини в єдину скоординовану систему. Тому стандартний ринковий підхід до автоматизації складів охоплює не лише зберігання, транспортування, сортування та комплектування замовлень, але й програмне забезпечення, інтеграцію та послуги.
Ще одним етапом, що додає цінності, є системна інтеграція. Тут координуються будівлі, технології, протипожежний захист, ІТ та операційні процеси. Це завдання часто недооцінюється, оскільки видимі технічні елементи здаються легшими для оцінки, ніж якість їх інтеграції.
Останнім кроком є експлуатація протягом усього життєвого циклу. Технічне обслуговування, запасні частини, оновлення програмного забезпечення, модернізація та розширення не є другорядними, додатковими послугами. Вони безпосередньо впливають на те, чи залишається доступною початково розрахована продуктивність.
Така структура призводить до важливої економічної відмінності: продаж машини генерує одноразовий дохід. З іншого боку, надійно обслуговувана система може генерувати постійний дохід протягом багатьох років. Для клієнтів ці довгострокові відносини пропонують як безпеку, так і потенційну залежність.
Чому керівництво приймає рішення щодо економічних вигод
У розумному складі кілька рівнів прийняття рішень повинні працювати разом. Система управління складом, яку часто називають системою управління складом, організовує запаси, місця зберігання та замовлення. Системи керування на машинному рівні виконують рухи технічно. Вищий рівень виконання або оркестрації може визначати пріоритети завдань та координувати ресурси.
Ці терміни не завжди використовуються послідовно на ринку. Тому з економічної точки зору конкретний розподіл обов'язків є важливішим, ніж назва продукту: яка система визначає послідовності? Де надійно зберігається інформація про запаси? Яка організація реагує на збої? І хто несе відповідальність, якщо кілька підсистем функціонують окремо, але загальна продуктивність не досягається?
Зростаюча важливість цієї системи управління також відображається у стратегічному напрямку основних постачальників. На початку 2026 фінансового року KION перейменувала свій сегмент «Рішення для ланцюгів поставок» на «Інтелектуальні рішення для автоматизації». Водночас бренд Dematic має зайняти сильніші позиції в галузі комплексного управління ланцюгами поставок. Це відображає розширення його пропозиції послуг від технологій окремих складів до координації складних процесів.
Для операторів високопродуктивна архітектура програмного забезпечення може покращити масштабованість. Нові роботи або робочі станції можуть бути інтегровані поступово. Однак для цього потрібні відповідні інтерфейси, однозначні моделі даних та чітко визначені обов'язки.
Сама лише відкритість не гарантує низьких загальних витрат. Архітектура, що складається з багатьох різних продуктів, може призвести до додаткових зусиль з інтеграції та тестування. І навпаки, закрита, інтегрована система може бути простішою в експлуатації, але ускладнити зміну постачальників пізніше. Тому найкраще рішення не полягає виключно в одному підході. Воно залежить від складності, внутрішніх можливостей та довгострокової стратегії розташування.
Штучний інтелект необхідно вимірювати на основі операційних даних
Штучний інтелект розширює можливості складського господарства, але він не замінює раціональної організації процесів. Відповідні застосування включають візуальне розпізнавання товарів, удосконалення процесів роботизованого захоплення, визначення пріоритетів замовлень, прогнозування технічних несправностей та динамічну координацію мобільних роботів. Планування на основі моделювання та прогнозний розподіл ресурсів також набувають все більшого значення.
Слід розрізняти різні технічні завдання. Система, яка аналізує зображення, вирішує іншу проблему, ніж алгоритм планування маршруту. Аналогічно, система голосової допомоги не є автоматично придатною для керування рухами машин, критично важливими для безпеки.
Для економічної оцінки не має значення, чи просувається продукт як рішення на основі штучного інтелекту. Важливо, чи пропонує він вимірні переваги порівняно з відповідним еталоном. Якщо система керування на основі правил надійно та економічно ефективно виконує стабільне завдання, складніше рішення повинно виправдовувати додаткові зусилля, пов'язані з ним.
Тому ключові показники ефективності (KPI) в реальних умовах експлуатації є особливо значущими. До них належать замовлення, виконані без помилок, необхідне втручання людини, час перезапуску після збоїв та продуктивність з незвичайними товарами. Високий середній коефіцієнт виявлення може мати незначне економічне значення, якщо решта помилок є особливо дороговартісними.
Якість даних також обмежує їхню корисність. Неточні розміри продукції, суперечливі дані про упаковку або затримки з проведенням запасів можуть систематично вводити в оману інтелектуальні системи управління. Тому ведення даних не є підготовчим побічним проектом, а постійним компонентом виробничої системи складу.
Чотири бізнес-моделі формують конкурентне середовище
Конкурентне середовище більш змістовно класифікується за бізнес-моделями, ніж за окремим рейтингом. Перша група складається з широко позиціонованих постачальників систем та інтеграторів. Ключовими гравцями ринку є Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW та Honeywell Intelligrated. Вони конкурують з різними комбінаціями складських технологій, потоку матеріалів, програмного забезпечення, інтеграції та обслуговування.
Їхня сила полягає у виконанні складних проектів та інтеграції численних технічних дисциплін. Клієнт отримує комплексне рішення та може ефективніше розподілити відповідальність. Водночас такі проекти часто є капіталомісткими та потребують точного планування.
Друга група складається з більш спеціалізованих постачальників технологій та робототехніки. Такі компанії, як AutoStore, Geekplus, Locus Robotics та Symbotic, представляють різні технічні та комерційні підходи до автоматизації складів. Вони не є повністю взаємозамінними конкурентами. Їхні рішення охоплюють різні структури продуктів, завдання руху та рівні автоматизації.
Третя група складається з постачальників програмного забезпечення та платформних компаній. Їхня конкурентна перевага може полягати в управлінні гетерогенними технологіями, в процесах оптимізації або в інтеграції з іншим корпоративним програмним забезпеченням. Значна частина їхнього бізнесу залежить від того, наскільки глибоко їхні додатки інтегровані в операційну організацію.
Четверта група складається з регіональних інтеграторів, спеціалістів з технічного обслуговування та постачальників галузевих рішень. Вони можуть бути успішними там, де близькість до клієнта, швидке реагування та знання існуючих систем важливіші за глобальний масштаб.
Така структура пояснює, чому компанія може бути лідером на певному субринку, не домінуючи на ринку загалом. Постачальник технологій автоматизованого зберігання не завжди конкурує безпосередньо з постачальником мобільних транспортних роботів. Натомість часто виникають партнерства, канали збуту та спільні проекти.
Розмір не захищає від проектних та економічних ризиків
Великі постачальники мають рекомендації, міжнародні сервісні організації та значні ресурси для розвитку. Тим не менш, їхній бізнес частково залежить від термінів реалізації великих інвестиційних проектів.
Це видно з показників сегмента «Рішення для ланцюгів постачання» KION за 2025 рік. Обсяг замовлень зріс на 39,5 відсотка до приблизно 3,599 мільярда євро, тоді як дохід сегмента збільшився на 4,4 відсотка до приблизно 3,071 мільярда євро. Зросли як проектний бізнес, так і сервісний бізнес.
Різні темпи зростання ілюструють, чому надходження замовлень та дохід необхідно аналізувати окремо. Нові проекти не одразу приносять повний дохід. Планування, виробництво, монтаж та розгортання виробництва потребують часу. Тому рік з високими замовленнями може мати повний вплив на дохід лише пізніше.
Так само, великий портфель замовлень не гарантує автоматично високого прибутку. Вирішальними факторами є розрахована маржа, технічні ризики, умови контракту та здатність виконувати замовлення вчасно. Якщо витрати зростають або проблеми з інтерфейсом спричиняють додаткову роботу, велике замовлення може перетворитися на фінансове розчарування.
Це призводить до більш нюансованої картини для конкурентного аналізу. Встановлені системи забезпечують доступ до сервісного та модернізаційного бізнесу. Нові великомасштабні проекти сприяють зростанню, але також підвищують вимоги до управління проектами та ліквідності. Збалансоване поєднання нових систем, програмного забезпечення, технічного обслуговування та розширень може бути більш економічно цінним, ніж особливо великий обсяг короткострокових замовлень.
Модульна робототехніка змінює бар'єри входу
Мобільні роботи та модульні системи змінюють можливості планування інвестицій. Замість того, щоб реструктуризувати всю складську організацію за один раз, компанії можуть автоматизувати вибрані транспортні або комплектуючі завдання та розширювати обсяг робіт пізніше. Тому попит на масштабовані та гнучкі рішення вважається важливим довгостроковим рушієм ринку.
Головна перевага полягає в подоланні невизначеності. Коли майбутній обсяг замовлень важко передбачити, варіант поступового розширення має свою економічну цінність. Менші початкові інвестиції можуть обмежити ризик прийняття неправильних рішень і дозволити отримати практичний досвід.
Однак модульність не означає необмежену масштабованість. Додаткові роботи потребують простору для руху, зарядних пристроїв, точок пересадки та достатньо потужних робочих станцій. Якщо ці обмеження не враховувати в процесі розробки, більший парк роботів може призвести до збільшення часу очікування.
Це призводить до важливого правила планування: межа продуктивності додаткового робота не обов'язково є постійною. Система може спочатку зростати майже пропорційно, а пізніше вийти з ладу через інше вузьке місце.
Для постачальників це зміщує фокус конкуренції з простої технології транспортних засобів на загальний операційний контроль. Управління автопарком, управління несправностями, безпека, технічне обслуговування та інтеграція визначають, чи дійсно гнучке рішення залишається гнучким у щоденному використанні.
Рішення для інтралогістики LTW

LTW Intralogistics – Інженери потоку - Зображення: LTW Intralogistics GmbH
LTW пропонує своїм клієнтам не окремі компоненти, а комплексні рішення. Консалтинг, планування, механічні та електротехнічні компоненти, технології керування та автоматизації, а також програмне забезпечення та сервіс – все об'єднано в мережу та точно скоординовано.
Власне виробництво ключових компонентів є особливо вигідним. Це дозволяє оптимально контролювати якість, ланцюги поставок та інтерфейси.
LTW символізує надійність, прозорість та партнерську співпрацю. Лояльність та чесність міцно закріплені у філософії компанії – рукостискання тут все ще має значення.
Пов'язано з цим:
Європа пропонує великий ринок для оновлення існуючих підшипників
Моделі використання перерозподіляють витрати та ризики
Окрім традиційних закупівель обладнання, набирають обертів бізнес-моделі, засновані на використанні та обслуговуванні. У сфері робототехніки як послуги технічні послуги надаються через регулярні платежі. У секторі робототехніки для транспорту та логістики відповідні пропозиції зросли на 42 відсотки у 2024 році, тоді як традиційні продажі залишалися найважливішим маркетинговим каналом.
Для клієнтів така модель може зменшити початковий капітал. Крім того, технічне обслуговування та технічна підтримка іноді можуть бути об'єднані в один контракт. Це може полегшити вихід на ринок, особливо коли внутрішні технічні ресурси обмежені.
Однак, економічна оцінка не повинна обмежуватися нижчим початковим внеском. Термін дії договору, мінімальні вимоги до закупівлі, зміни цін, витрати на розширення та варіанти розірвання – все це впливає на загальні витрати. Система, яка інтенсивно використовується протягом тривалого часу, може бути більш економічно ефективною у володінні, тоді як гнучкий контракт пропонує переваги в часи невизначеного попиту.
Постачальник також бере на себе додаткові ризики. Він повинен фінансувати технологію та забезпечувати її роботу протягом тривалішого періоду. Це робить використання, залишкову вартість та кредитоспроможність клієнта більш важливими.
Моделі використання не усувають інвестиційні витрати. Вони просто перерозподіляють фінансування, операційну відповідальність та ризики між зацікавленими сторонами. Їхня вигода залежить від того, чи відповідає цей розподіл фактичній невизначеності клієнта.
Потенціал регіонального ринку вимагає більше, ніж просто барвистої карти світу
Надійна регіональна теплова карта повинна розрізняти щонайменше три виміри: поточний розмір ринку, очікуване зростання та економічну привабливість окремих застосувань. Великий ринок може зростати повільно. Невеликий ринок може демонструвати високі темпи зростання, але генерувати лише обмежений абсолютний дохід.
Регіональні витрати та фактори інфраструктури також відіграють певну роль. Високі витрати на робочу силу, як правило, збільшують цінність зекономлених робочих годин. Висока вартість землі може зробити щільніше зберігання більш привабливим. І навпаки, ненадійна технічна інфраструктура або відсутність потужностей для обслуговування можуть перешкоджати такому ж підходу до автоматизації.
Нещодавній галузевий прогноз передбачає середньорічне зростання приблизно на сім відсотків для Європи, Близького Сходу та Африки в період з 2025 по 2030 рік. Для американського ринку прогнозується близько шести відсотків, а для Азіатсько-Тихоокеанського регіону — близько п'яти відсотків. У світовому масштабі цей показник становить приблизно шість відсотків.
Цей прогноз не є універсально дійсним рейтингом усіх сегментів робототехніки та програмного забезпечення. Інші дослідження з різними визначеннями приходять до різних результатів. Саме з цієї причини регіональна теплова карта не повинна створювати враження, що один показник зростання адекватно описує всі технології та країни.
Швидше, питання, яке слід поставити собі під час прийняття інвестиційного рішення, полягає в тому, яка конкретна комбінація попиту клієнтів, структури витрат, якості розташування та технічної підтримки присутня.
Європа пропонує великий ринок для оновлення існуючих підшипників
Європа не є однорідним ринком автоматизації. Поточний розвиток значно відрізняється між країнами та галузями промисловості. Нідерланди, Північна Європа та Велика Британія відчувають сприятливіші умови попиту, тоді як Німеччина в короткостроковій перспективі страждає від слабшої інвестиційної активності серед ключових клієнтів.
Це призводить до двосторонньої перспективи. З одного боку, економічна слабкість та небажання інвестувати в промисловість можуть уповільнити нові проекти. З іншого боку, зокрема, усталені складські структури потребують модернізації, кращого програмного забезпечення та усунення окремих вузьких місць.
Однак існуючі об'єкти пред'являють інші вимоги, ніж нові будівлі. Доступна висота, ґрунтові умови, протипожежний захист, сітка колон та поточні операції обмежують технічну свободу. Рішення має адаптуватися до існуючих умов, а не передбачати теоретично оптимальну будівлю.
Це створює можливості для постачальників модернізувати існуючі операції. Економічна перевага полягає не лише в продажу нових технологій, але й у їх впровадженні з якомога меншою кількістю перебоїв. Перебої у виробництві та збої в ланцюжку поставок можуть значно знизити очікувані вигоди.
У цьому відношенні Німеччина залишається складним ринком: короткострокове зниження попиту не означає автоматично відсутність довгострокового потенціалу. Однак це підвищує важливість переконливих економічних доцільностей та концепцій впровадження з низьким рівнем ризику.
Центральна та Південно-Східна Європа вимагають іншого підходу до автоматизованих розрахунків
Для регіонів Центральної та Південно-Східної Європи немає сенсу просто застосовувати інвестиційну логіку регіонів із високою заробітною платою у Західній Європі. Вирішальними факторами є місцеві загальні витрати, наявність працівників, профіль замовлень та стратегічна роль регіону.
Польща та Чеська Республіка згадуються як ринки, значення яких зростає в контексті диверсифікації та регіоналізації ланцюгів поставок. Однак це не означає автоматичного прирівнювання їх до всіх інших країн регіону.
Для таких місць, як Румунія чи Болгарія, аналіз має базуватися на конкретних операційних даних. Нижчі витрати на оплату праці можуть подовжити термін амортизації лише за рахунок економії на персоналі. Водночас, точність інвентаризації, відстежуваність, використання простору або надійне постачання міжнародним клієнтам можуть забезпечити економічне виправдання для автоматизації.
Правдоподібною стратегією входу є поступова діджиталізація. Надійні основні дані, мобільний збір даних та чітка відповідальність за процеси спочатку створюють прозорість. Згодом окремі транспортні маршрути або стандартизовані етапи обробки можуть бути автоматизовані.
Цей рейтинг не є загальною рекомендацією проти великомасштабних об'єктів. Об'єкт з великим обсягом вантажів та стабільними товарними потоками може виправдати комплексну автоматизацію навіть у регіоні з нижчою заробітною платою. Вирішальним фактором є конкретне використання, а не маркування країни.
Північна Америка поєднує інвестиційну силу із залежністю від великих клієнтів
Американські ринки сильно залежать від масштабних інвестиційних програм, що здійснюються великими роздрібними та логістичними компаніями. Такі програми можуть підтримувати попит протягом кількох років. Водночас вони можуть спотворювати ринкові дані, якщо кілька особливо великих проектів генеруватимуть значну частку зростання. У 2025 році масштабні проекти провідних роздрібних торговців були серед ключових рушійних сил нових замовлень у світі.
Для постачальників великий клієнт є привабливим, оскільки він може запропонувати повторювані рішення, великі обсяги та міжнародні рекомендації. Однак ця ж кореляція збільшує ризик концентрації ринку. Якщо ключовий клієнт відкладає свої інвестиційні плани, це може суттєво вплинути на обсяг замовлень та використання потужностей.
Крім того, на прибутковість впливають витрати на будівництво та матеріали. У Сполучених Штатах значна частина очікуваного зростання замовлень у 2025 році була пов'язана з вищими цінами на проекти. Це ілюструє, чому зростання доходів не слід безпосередньо інтерпретувати як свідчення покращення інвестиційних умов.
У довгостроковій перспективі також слід розрізняти різні сектори клієнтів. Очікується, що автоматизація харчових продуктів в Америці сповільниться до кінця десятиліття, оскільки будуть завершені програми великих розподільчих центрів. Натомість очікується, що сектор доставки посилок продовжить зростати завдяки інвестиціям у доставку «останньої милі».
Таким чином, регіональна перспектива залишається принципово привабливою, але вибірковою. Вирішальними факторами є те, в яких інвестиційних циклах бере участь постачальник послуг та наскільки його бізнес залежить від окремих програм.
Азія є одночасно центром попиту та зоною промислової конкуренції
Азіатсько-Тихоокеанський регіон не слід розглядати як єдиний блок зростання. Ринки Китаю, Японії, Індії та Південно-Східної Азії відрізняються за промисловою структурою, технологічною зрілістю та інвестиційними умовами.
Прогнозується, що до 2025 року на ринку автоматизації складів Азіатсько-Тихоокеанського регіону дохід знизиться на вісім відсотків. Основним фактором, що сприяв цьому, вважається зниження внутрішнього попиту в Китаї. Однак деякі субринки показали хороші результати.
Водночас, регіон поєднує різноманітні профілі постачальників. Японські та європейські компанії конкурують там з китайськими та індійськими компаніями-виробниками робототехніки, а також регіональними інтеграторами. Серед ключових гравців – Daifuku, Murata Machinery, Geekplus, GreyOrange та SSI Schäfer.
Ця подвійна роль є вирішальною для конкурентного аналізу: Азія є одночасно ринком збуту та регіоном походження важливих технологій. Тому слабший внутрішній попит не обов'язково означає відповідно слабшу міжнародну конкурентну позицію виробників у цьому регіоні.
Однак, в Індії картина інша. Там описано перехід від окремих пілотних проектів цифровізації та автоматизації до більш комплексних застосувань. Автоматизовані складські технології, конвеєрні системи, роботизоване комплектування замовлень та управління на основі даних мають забезпечити підвищення продуктивності без пропорційного збільшення потреб у персоналі.
Таким чином, успішний розвиток ринку вимагає стратегій, орієнтованих на конкретну країну та застосування. Стандартизований продукт може бути масштабованим на міжнародному рівні; проте встановлення, обслуговування та адаптація до експлуатації часто залишаються локальними.
Близький Схід та інші ринки, що розвиваються, пропонують вибіркові можливості
Для Індії, Близького Сходу та Африки описано зростаюче застосування робототехніки, автоматизованого транспорту, датчиків та хмарного управління складами. Цей розвиток зумовлений тиском на витрати та зростанням очікувань щодо швидкості виконання замовлень.
З економічної точки зору, слід розрізняти окремі сучасні логістичні центри та готовність до виходу на загальнонаціональний ринок. Технічно складний масштабний проект демонструє, що рішення може бути впроваджено в одному місці. Однак це не доводить, що технічне обслуговування, постачання запасних частин та кваліфікований персонал однаково доступні по всьому регіону.
Такі ринки можуть бути привабливими для постачальників, якщо вони спільно розробляють технології та місцеву операційну підтримку. Ті, хто продає лише обладнання, не забезпечуючи його подальшу експлуатацію, ризикують зіткнутися з проблемами продуктивності та репутаційною шкодою.
У Латинській Америці Бразилія та Мексика особливо згадуються у зв'язку зі зростаючим значенням регіоналізованих ланцюгів поставок. Тут також конкретний потенціал залежить від того, які галузі інвестують та які завдання потрібно автоматизувати.
Таким чином, змістовна регіональна теплова карта — це не простий рейтинг переможців і переможених. Це карта різних бізнес-моделей: модернізація існуючих потужностей, автоматизація нових розподільчих центрів, постачання промислової продукції або поступова цифровізація складів, які раніше були переважно ручними.
Переваги для клієнтів різняться більше залежно від застосування, ніж від модного слівця
Не кожна складська проблема вимагає однакової технології. Склад запасних частин з багатьма рідко запитуваними товарами потребує іншого рішення, ніж центр розподілу продуктів харчування з високою пропускною здатністю та обмеженими часовими рамками.
Для стабільних, стандартизованих потоків матеріалів високопродуктивні стаціонарні системи можуть пропонувати економічні переваги. Однак для коливальних процесів та невизначеного використання потужностей модульні системи можуть бути більш привабливими. Тому сучасні технологічні розробки охоплюють як автоматизовані системи зберігання та вилучення, так і мобільних роботів, системи сортування та все частіше роботизоване оброблення окремих деталей.
Навіть в межах одного місця розташування різні рішення можуть бути корисними. Швидкорухомі товари, великогабаритні товари та рідко переміщувані запасні частини не обов'язково вимагають однакового рівня автоматизації. Диференційована сегментація може бути економічнішою, ніж єдина загальна концепція.
Різниця між середнім та піковим попитом є особливо важливою. Система, розроблена виключно для найвищого короткострокового попиту, може залишатися недовикористаною протягом значної частини року. І навпаки, недостатньо потужна система може вийти з ладу саме протягом найважливіших економічно важливих тижнів.
Таким чином, оптимальне рішення враховує поєднання базових технічних можливостей, гнучких робочих процесів та можливостей розширення. Метою є не максимальна теоретична продуктивність машини, а надійна структура витрат за різних станів використання.
Прибутковість повністю залежить від правильного порівняльного розрахунку
Глибокий інвестиційний аналіз повинен порівнювати автоматизований цільовий стан з реалістичною альтернативою. Існуючу операцію не можна ні штучно недооцінювати, ні розглядати як незмінну. Часто значних покращень можна досягти просто завдяки кращій організації, плануванню складу або програмному забезпеченню.
З боку витрат, окрім самого обладнання, також є планування, модифікація будівлі, інтеграція ІТ, навчання, запуск, запасні частини та майбутні оновлення. З боку переваг – це скорочення робочого часу, зменшення витрат на помилки, додаткова корисна потужність та потенційна відсутність необхідності розширення.
Логіку ілюструє навмисно спрощений приклад. Якщо початкові інвестиції становлять чотири мільйони євро, а щорічно генерується 1,2 мільйона євро реалізованої вигоди, а додаткові операційні витрати – 300 000 євро, то чистий річний ефект становить 900 000 євро. Таким чином, простий період амортизації становить приблизно чотири з половиною роки. Це ілюстративний сценарій, а не середній показник по галузі.
Навіть невеликі зміни можуть суттєво вплинути на результат. Якщо вигоди менші через зменшення заповнюваності або якщо витрати на інтеграцію вищі, термін амортизації подовжується. І навпаки, уникнення необхідності будівництва нових будівель може значно підвищити прибутковість.
Для довгострокових рішень простого періоду амортизації недостатньо. Слід враховувати дати платежів, витрати на фінансування, залишкову вартість та різні сценарії ризику. Вирішальним фактором є не лише те, коли теоретично окупиться інвестований капітал, але й те, чи створюють інвестиції адекватну додану вартість порівняно з доступними альтернативами.
Загальні витрати та операційні ризики враховуються в одному розрахунку
Загальний аналіз витрат також повинен враховувати наслідки потенційних перебоїв. Високий ступінь автоматизації може стабілізувати операції, але водночас створювати нові технічні залежності. Якщо центральний пункт передачі даних вийде з ладу, кілька інакше ефективних систем можуть зупинитися.
Тому варіанти технічного резервування та резервного копіювання організації слід планувати разом. Не кожен процес вимагає повного дублювання. Однак для критично важливих областей обмежене ручне резервне копіювання може бути економічно доцільним.
Цифрова операційна безпека не менш важлива. Технологія мережевого сховища з'єднує машини, мобільні пристрої, сервери та точки доступу до зовнішніх сервісів. Це вимагає чіткого визначення прав доступу, процедур відновлення та обов'язків.
Лояльність до єдиного постачальника також має економічну цінність. Експорт даних, доступ до інтерфейсу, наявність запасних частин та можливість майбутнього розширення впливають на переговорну позицію клієнта. Низька початкова ціна може бути компенсована дорогими модифікаціями.
Тому професійна оцінка враховує не лише продуктивність під час безпроблемної роботи. Вона також досліджує, як система поводиться у разі збоїв, змін в асортименті продукції, оновлень програмного забезпечення та збільшення обсягів. Надійність — це не другорядна технічна характеристика, а компонент прибутковості.
Продуктивність змінює роботу, а не просто усуває її
Вплив інтелектуального складування на зайнятість є складним. Автоматизація може зменшити фізично вимогливе транспортування та повторювані ручні завдання. Водночас зростає потреба в моніторингу, обслуговуванні, управлінні даними та усуненні технічних несправностей.
Таким чином, сучасні тенденції в логістиці чітко пов'язують подальший розвиток штучного інтелекту та робототехніки зі змінами в організації праці. Колаборативна робототехніка, цифрова допомога та віддалена підтримка описуються як інструменти, які можуть спільно покращити продуктивність та умови праці.
Чи буде це успішним у певній компанії, значною мірою залежить від впровадження. Працівникам не лише потрібно вивчати нові інтерфейси користувача, але й чітко розуміти обов'язки та практичні процедури для виняткових випадків.
Ця відмінність також важлива для аналізу витрат і вигод. Розрахована економія робочого часу не автоматично призводить до зниження виплат. Якщо працівники беруться за інші завдання, вигода може виникнути завдяки збільшенню робочого навантаження або уникненню нових працівників.
Таким чином, ґрунтовний аналіз розрізняє негайне зниження витрат, збільшення потужностей та зменшення залежності від ринку праці. Усі три ефекти можуть бути цінними. Однак вони не є ідентичними і не повинні враховуватися як переваги кілька разів.
Енергоефективність є питанням усієї концепції складу
Вплив на навколишнє середовище не можна звести до окремих машин. Автоматизація може забезпечити щільніше зберігання та уникнути непотрібних переміщень матеріалів. Водночас приводи, конвеєрні технології, зарядна інфраструктура та ІТ-системи потребують додаткової енергії. Тому енергоефективність є ключовою конкурентною перевагою сучасної автоматизації складів.
Межі системи мають вирішальне значення. Компактніший склад може потребувати менше місця в будівлі для тієї ж продуктивності. І навпаки, швидша система може призвести до непотрібного споживання енергії в режимі очікування, коли використання низьке. Тому фактичний вплив залежить від використання, будівлі та експлуатаційної стратегії.
Значущі ключові показники ефективності (KPI) пов'язують споживання енергії з наданою послугою. Прикладами є кіловат-години на одне відправлене замовлення або на одну перевезену одиницю вантажу. Однак для змістовних порівнянь необхідно використовувати схожі структури замовлень та вимоги до ефективності як основу.
Тому економічно та екологічно обґрунтоване планування намагається спочатку уникнути непотрібних переміщень, а потім швидше їх автоматизувати. Найефективнішим переміщенням часто є те, яке взагалі не відбувається завдяки кращому плануванню запасів та процесів.
До 2030 року конкуренція визначатиметься операційними можливостями
Подальший розвиток навряд чи буде зумовлений однією технологією або рівномірним інвестиційним циклом. Хоча очікується, що загальний ринок продовжить зростати, зберігаються значні відмінності між регіонами, галузями промисловості та постачальниками. Зростання цін, масштабні проекти та економічні коливання продовжуватимуть ускладнювати інтерпретацію ринкових даних.
Структурно, рішення, що поєднують продуктивність та адаптивність, мають багато переваг. До них належать масштабована автоматизація, відповідні архітектури програмного забезпечення, очевидна економічна доцільність та надійний сервіс. Завдання полягає не лише у збільшенні технічної складності, але й у тому, щоб зробити її керованою.
Для постачальників фактична операційна продуктивність стає важливішою, ніж кількість доступних функцій продукту. Ті, хто швидко встановлює, надійно запускає та дозволяє подальше розширення, створюють конкурентну перевагу, яку важче скопіювати, ніж компанію, яка покладається переважно на вражаючі демонстрації.
Для операторів вирішальне питання полягає не в тому, наскільки сучасним виглядає склад на перший погляд. Важливо те, наскільки надійно він відповідає мінливим вимогам за розумних загальних витрат.
Тому обґрунтований погляд на ринок не є ні ейфоричним, ні скептичним, а вибірково оптимістичним: інтелектуальне складування має значний економічний потенціал. Однак цей потенціал не реалізується автоматично шляхом придбання роботів. Він виникає там, де компанії розуміють свій потік товарів, послідовно ведуть облік даних, об'єктивно розраховують інвестиції та ставляться до технологій як до невід'ємної частини стійко ефективної операційної системи.
Консалтинг - Планування - Впровадження

Konrad Wolfenstein
Я буду радий служити вашим особистим консультантом.
Ви можете зв'язатися зі мною за адресою wolfenstein∂xpert.digital або
Просто зателефонуйте мені за номером +49 7348 4088 965 .
Ваші експерти з інтралогістики

Консалтинг, планування та впровадження комплексних рішень для висотних складів та автоматизованих систем зберігання - Зображення: Xpert.Digital
Більше інформації тут:







