Рекордне зростання та водночас банкрутства: Чому німецька сонячна енергетика переживає кризу – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Крах у рік буму 2026: Чому великі піонери сонячної енергетики раптово борються за виживання
«Ефект канібалізації» на ринку електроенергії: чи перетвориться зелений бум на фінансове фіаско?
У 2026 році Німеччина переживає безпрецедентний парадокс енергетичної політики: ніколи раніше не було побудовано стільки фотоелектричних та вітрових електростанцій, ніколи раніше цілі розширення не здавалися такими досяжними – і все ж самі піонери галузі борються за своє виживання. У той час як встановлена потужність досягає історичних рекордів, відомі розробники проектів скочуються до неплатоспроможності, незважаючи на мільярдні фінансові зобов'язання. Водночас маржа установників скорочується, а падіння цін на електроенергію розмиває прибутки. Як таке можливо? Відповідь криється в радикальній зміні системи: енергетичний перехід Німеччини переходить від полювання за установками, зумовленого виключно субсидіями, до дуже складної ринкової фази. Дорогий капітал, перевантажені мережі, нові політичні правила гри та так званий ефект канібалізації на біржі електроенергії тепер безжально відділяють зерна від полови. Роки золотої лихоманки закінчилися – кожному, хто хоче вижити зараз, потрібно більше, ніж просто вражаючі показники розширення. Глибоке занурення в жорстоке економічне стрес-випробування, з яким стикається сектор відновлюваної енергетики.
Енергетичний перехід Німеччини зростає – і поглинає своїх піонерів
Рекордне розширення, скорочення маржі, компанії, що зазнають невдачі: зелений бум стає економічним стрес-тестом
У 2026 році Німеччина зіткнеться з очевидним парадоксом. Ніколи раніше не було встановлено стільки фотоелектричних потужностей, розширення вітрової енергетики значно прискорилося, дозволи та контракти досягають рекордних максимумів – і все ж саме ті компанії, які роками рухали цей розвиток, стикаються з труднощами. Розробники проектів змушені реструктуризуватися, монтажні компанії зникають з ринку, основні гравці борються за ліквідність, і навіть багатомільярдні фінансові зобов'язання не пропонують надійного захисту від неплатоспроможності.
Ця суперечність вирішується, як тільки проводиться розмежування між зростанням ринку та прибутковістю його компаній. Більша встановлена потужність не означає автоматично вищий прибуток для виробників, монтажників чи розробників проектів. Ринок може стрімко розвиватися з точки зору обсягів та одночасно економічно руйнуватися, якщо ціни продажу падають швидше, ніж витрати, якщо капітал стає дорожчим, проекти тривають довше, а регуляторні зміни згодом затримують очікувану прибутковість. Саме це зараз відбувається в деяких частинах німецького сектору відновлюваної енергетики.
Таким чином, криза не є ані доказом провалу енергетичного переходу, ані просто типовою корекцією ринку. Вона є результатом переходу. Перший етап енергетичного переходу був зосереджений головним чином на максимізації нових генеруючих потужностей. Другий етап тепер вимагає більш тісної інтеграції сонячної та вітрової енергетики в мережі, накопичення енергії, гнучкий попит та ринок електроенергії. Цей системний зсув є більш економічно вимогливим, ніж просто будівництво електростанцій. Він змінює моделі доходів, зміщує ризики та відокремлює компанії зі стійкими структурами фінансування від тих, чиє зростання занадто сильно залежало від постійного придбання нових проектів та доступу до дешевого капіталу.
Розширення процвітає, але не скрізь
Початкові цифри свідчать про історію успіху. У серпні 2026 року встановлена потужність фотоелектричних систем у Німеччині перевищила пік у 128 гігават. Це означало, що законодавчо встановлена ціль на кінець року була досягнута раніше запланованого терміну. Понад шість мільйонів сонячних установок зараз утворюють децентралізовану мережу електростанцій, починаючи від невеликих балконних систем і приватних дахів і закінчуючи великомасштабними наземними проектами. Однак, щоб досягти цілі в 215 гігават до 2030 року, розширення має продовжуватися на високому рівні.
Наземна вітроенергетика також знову набрала обертів після років млявого процесу отримання дозволів. З січня по липень 2026 року було введено в експлуатацію 816 турбін загальною потужністю 5,29 гігават. Вже у 2025 році кількість нових установок була значно вищою, ніж у попередньому році. Водночас було схвалено та укладено контракти на тендерах на таку кількість нових турбін, що портфель проектів принципово здатний до подальшого зростання. Таким чином, вузьким місцем є не лише брак дозволів, а й все частіше питання фінансування, будівельних потужностей, підключення до мережі та питання про те, чи можна вигідно реалізувати укладені проекти за фактичних умов витрат.
Сукупні показники також маскують значний зсув між сегментами ринку. Великі сонячні парки нещодавно пережили сильне зростання, тоді як ринок приватних дахових установок значно скоротився. У 2025 році нова встановлена потужність наземних сонячних парків зросла приблизно на чверть, тоді як розширення кількості односімейних будинків скоротилося на аналогічну величину. Комерційні дахові установки також показали слабкі результати. За загальною статистикою, один великий сонячний парк може більш ніж компенсувати вихід з ладу тисяч менших установок. Однак це зростання мало допомагає регіональній монтажній компанії, бізнес-модель якої базується на односімейних будинках.
Саме в цьому полягає ключова причина публічної плутанини. Енергетичний перехід – це не єдиний ринок, а радше складна мережа різних етапів ланцюжка створення вартості та груп клієнтів. Виробники модулів, інверторів та вітрових турбін підпадають під інші умови, ніж розробники проектів, генеральні підрядники, установники дахів, оператори, торговці електроенергією чи постачальники послуг зберігання. Тому рекордне розширення загальних потужностей може збігатися зі спадом в окремих сегментах, падінням цін виробників та банкрутствами серед постачальників послуг.
Коли мільярд не захищає від банкрутства
Справа Enerparc чітко ілюструє величезний розрив між операційним розміром та короткостроковою платоспроможністю. Гамбурзький розробник сонячних парків оголосив про банкрутство на початку вересня 2026 року, незважаючи на те, що лише у березні оголосив про фінансування на суму до одного мільярда євро. Маючи кілька сотень сонячних парків та кілька гігават встановленої потужності, компанія є одним із найбільших незалежних забудовників Європи. Саме з цієї причини її банкрутство стало шоком для галузі.
Очевидна суперечність пояснюється структурою такого фінансування. Оголошена багатомільярдна структура євро – це не просто вільно доступні кошти на рахунку компанії. Зазвичай вона складається з позик та кредитних ліній, прив’язаних до конкретних проектів, ходу будівництва, застави, технічних оглядів та умов, визначених у контракті. Кошти вивільняються лише після того, як проект відповідає певним передумовам. Якщо окреме фінансування не вдається, підключення до мережі затримується або необхідне забезпечення не може бути надано, холдингова компанія залишається без достатньої ліквідності, незважаючи на цінний портфель проектів.
Наприкінці червня фінансування фотоелектричних проектів з акумуляторним накопиченням енергії компанією Enerparc зірвалося. Однак, замовлені компоненти та взяті на себе зобов'язання все ще мали бути виконані. Всього за кілька тижнів дефіцит фінансування переріс у кризу ліквідності. Цей приклад підкреслює фундаментальну слабкість швидкозростаючих розробників проектів: часто існує значний розрив між початковими витратами на забезпечення землі, планування, отримання дозволів, затвердження мережі, персонал та замовлення компонентів, з одного боку, та подальшим надходженням коштів від продажу проектів або довгострокового фінансування, з іншого.
Парадоксально, але чим більший трубопровід, тим вищими можуть бути вимоги до початкового фінансування. Зростання спочатку зв'язує капітал, перш ніж воно принесе прибуток. Якщо банки стають більш обережними, інвестори вимагають вищої дохідності або проекти досягають готовності до будівництва пізно, великий портфель може фактично посилити фінансову напругу. Крім того, активи балансу, такі як права на проект, не можуть бути автоматично продані швидко та за запланованою ціною в стресовій ситуації. Вартість трубопроводу залежить від статусу дозволу, підключення до мережі, очікуваної ціни на електроенергію, схеми субсидування та термінів. Під тиском щодо продажу переговорна сила забудовника зменшується.
Отже, справа Enerparc не є доказом того, що сонячні парки за своєю суттю неекономічні. Швидше, цей випадок демонструє, що прибуткові окремі проекти та неплатоспроможна материнська компанія можуть співіснувати. Проектні компанії часто юридично та фінансово відокремлені від материнської компанії. Парки, які вже працюють, продовжують виробляти електроенергію, поки холдингова компанія з розвитку реструктуризується. Таке розділення стабілізує енергопостачання; однак воно залишається болісним для працівників, постачальників та кредиторів.
Від окремих випадків до консолідації галузі
Enerparc не єдина компанія. Розробник вітрових та сонячних проектів Sowitec з Баден-Вюртемберга оголосив про банкрутство у липні 2026 року. Окрім складної ситуації на німецькому ринку вітрової енергетики, компанія була обтяжена простроченими платежами за міжнародними проектами на суму кілька мільйонів євро. Цей випадок ілюструє, що глобальна диверсифікація пропонує не лише можливості. Вона також несе в собі валютні, країнові, договірні та контрагентські ризики. Очікувані доходи в балансі не допомагають із платежами, що належать до сплати, доки гроші фактично не будуть отримані.
ABO Energy також проходить комплексний процес реструктуризації. Компанія уклала угоди про призупинення діяльності з фінансовими партнерами, розпочала програму підвищення ефективності, продала портфелі проектів і працює над стійкою довгостроковою структурою фінансування. BayWa r.e. стратегічно переорієнтовується, позбавляючись непрофільної діяльності та зосереджуючись на окремих ринках. Материнська компанія BayWa була змушена скоригувати свій план реструктуризації, оскільки спочатку очікувані виручка від продажів та внесок у прибуток від її дочірньої компанії з відновлюваних джерел енергії більше не можуть бути реалізовані на запланованому рівні за погіршення ринкових умов.
Складність пошуку привабливих об'єктів придбання від інших розробників проектів також відповідає цій картині. Часто існує розрив між довгостроковою стратегічною цінністю великих проектних портфелів та ціною, яку інвестори готові заплатити за поточних умов фінансування. Продавці вказують на амбітні майбутні цілі розширення та дефіцит схвалених ділянок. Покупці, з іншого боку, враховують вищі капітальні витрати, мережеві ризики, зниження цін заявок та потенційне втручання регуляторних органів. Доки обидві сторони використовують різні припущення щодо прибутковості, навіть стратегічно обґрунтовані придбання залишаються складними.
Цей розвиток подій – це більше, ніж просто випадковий набір помилок, характерних для конкретної компанії. Звичайно, в окремих випадках свою роль відіграють погані рішення, надмірно швидке зростання, недостатній контроль ризиків або надмірно агресивне фінансування. Тим не менш, паралельні проблеми кількох компаній вказують на структурний стрес. Галузь одночасно стикається зі зниженням доходів, високими початковими витратами на фінансування, зростанням процентних ставок, збільшенням термінів виконання замовлень та зростанням потреб у мережевій інтеграції та маркетингу.
Така ситуація зазвичай призводить до консолідації. Добре капіталізовані постачальники енергії, інвестори в інфраструктуру та міжнародні фонди можуть купувати проекти або цілі портфелі. Слабші забудовники продають права раніше запланованого часу, скорочують штат або виходять з окремих країн. Це не обов'язково негайно зупиняє розширення, але змінює структуру ринку. Сектор, що характеризується багатьма середніми піонерами, може стати більш концентрованим ринком, на якому кілька великих гравців інтегрують фінансування, будівництво, експлуатацію, зберігання та маркетинг електроенергії.
Від буму ринку до жорстокої консолідації
2022 та 2023 роки були винятковими для деяких частин сонячної галузі. Високі ціни на електроенергію, занепокоєння щодо енергопостачання, привабливі рахунки за власне споживання та різке зростання суспільного інтересу спричинили сплеск попиту. Монтажні компанії розширили свою робочу силу, дилери поповнили запаси, а на ринок вийшли нові постачальники. З 2020 року кількість установників фотоелектричних систем приблизно подвоїлася. Багато бізнес-моделей були орієнтовані на стабільно високий попит та комфортну рентабельність.
Зі стабілізацією цін на енергоносії та ланцюгів постачання ситуація змінилася. Домогосподарства відклали інвестиції, фінансування залишалося дорогим, а нагальне бажання максимальної енергетичної незалежності втратило свою актуальність. Водночас, портфелі замовлень з років буму були погашені. Результатом стало не повне падіння попиту на сонячну енергію, а повернення до нижчого нормального рівня, хоча й з тією ж вартісною базою, яка була створена для попереднього виняткового зростання.
Постачальники на ринку сонячної енергії для житлових приміщень особливо постраждали. Кількість нещодавно встановлених систем у цьому сегменті вже скоротилася у 2024 році, причому невеликі дахові системи зазнали ще більшого падіння. Ця слабкість продовжилася і у 2025 році. Компанії з високими маркетинговими витратами, централізованими продажами, орендованими складськими приміщеннями та великими, постійно працевлаштованими монтажними бригадами не змогли достатньо швидко скоригувати свої витрати. Крім того, тим, хто придбав компоненти за завищеними цінами, пізніше довелося списати наявні запаси або продати їх зі збитком на різко падіючому ринку.
Хоча падіння цін на сонячні модулі зменшує довгострокові витрати на енергетичний перехід, воно створює короткострокову загрозу для роздрібних торговців та виробників. Якщо ринкова ціна модуля значно падає протягом кількох місяців, існуючі запаси втрачають вартість. Клієнти очікують, що нижчі ціни на компоненти будуть повністю перенесені на них, навіть якщо заробітна плата, будівельні риштування, електромонтажні роботи, планування, підключення до мережі та обслуговування клієнтів не зменшуються в такій самій мірі. Це зменшує прибутковість установника, тоді як трудомісткі аспекти послуги залишаються дорогими.
Таким чином, консолідація ринку впливає не лише на недосвідчених постачальників. Вона також впливає на вже існуючі компанії, коли їхні фіксовані витрати, управління запасами чи модель збуту не відповідають новому попиту. Однак твердження, що зникнуть лише опортуністи, є надто спрощеним. Під час швидкої корекції навіть фундаментально життєздатні компанії опиняються під тиском, оскільки банки скорочують кредитні лінії, клієнти утримують авансові платежі, а постачальники вимагають суворіших умов оплати. Довіра може погіршуватися швидше, ніж операційна сутність компанії.
Зменшення бонусів, підвищення вимог
Для великих сонячних та вітрових проектів тиск на маржу виникає з іншого джерела. Тендери на нові електростанції стають дедалі конкурентнішими. Для наземних фотоелектричних систем середня виграшна ставка впала з приблизно 6,23 цента за кіловат-годину у 2023 році до приблизно 4,83–4,84 цента у 2025 році. Це являє собою зниження приблизно на 23 відсотки. Аналогічно, значне перевищення заявок на тендери на вітрову енергетику також знизило винагороду. Наприкінці 2025 року виграшна ставка на наземну вітрову енергетику, зважена за обсягом, становила близько 6,06 цента за кіловат-годину.
Конкурентні тендери покликані досягти саме цього ефекту: переважають низьковитратні проекти, зменшується тягар субсидій, а земля використовується ефективно. Проблеми виникають, коли пропозиції базуються на оптимістичних припущеннях, які згодом виявляються необґрунтованими. Між укладенням контракту та введенням в експлуатацію процентні ставки, ціни на турбіни, вартість підключення до мережі, заробітна плата або вимоги до компенсаційних заходів можуть змінюватися. Натомість, присуджена ціна залишається значною мірою фіксованою. Таким чином, забудовник несе значну частину ризику, пов'язаного з витратами та графіком.
Тиск на маржу відбувається з обох сторін. З боку доходів ціни заявок падають, угоди про купівлю електроенергії укладаються все більш жорстко, а негативні ринкові ціни знижують цінність негнучких «зелених» поставок електроенергії. З боку витрат, цивільне будівництво, мережеві технології, персонал та фінансування залишаються дорогими. Хоча сонячні модулі стали значно дешевшими, електростанція не є економічно вигідною лише через модулі. Земля, трансформатори, кабелі, підстанції, планування, дозволи, страхування та капітальні витрати становлять значну частину загальних витрат.
Фінансування відіграє особливо важливу роль у проектах вітроенергетики, оскільки великі інвестиції попередньо фінансуються протягом тривалого часу. Навіть відносно невелике збільшення дисконтної ставки або процентної ставки за боргом значно знижує поточну вартість майбутніх доходів від електроенергії. До цього додаються вузькі місця в постачанні компонентів турбін, обмежені можливості спеціалізованого транспорту та зростаючі вимоги до фундаментів, підключення до мережі та захисту видів. Проект може бути технічно схвалений і все ще перебувати на межі економічної доцільності.
Жорстка конкуренція також створює небезпечний стимул. Розробники можуть спокуситися дуже ретельно розраховувати, щоб забезпечити контракт і завищити сприйняту цінність свого трубопроводу для інвесторів. Якщо хоча б одне ключове припущення згодом виявиться неправильним, буфера майже не залишиться. Те, що спочатку здається сприятливим тендером з точки зору уряду, згодом може призвести до затримок, перегляду угод або припинення проектів. Тому низькі контрактні ціни є підвищенням ефективності лише за умови, що заводи дійсно побудовані та експлуатуються сталим чином.
Нове: Патент зі США – встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео!

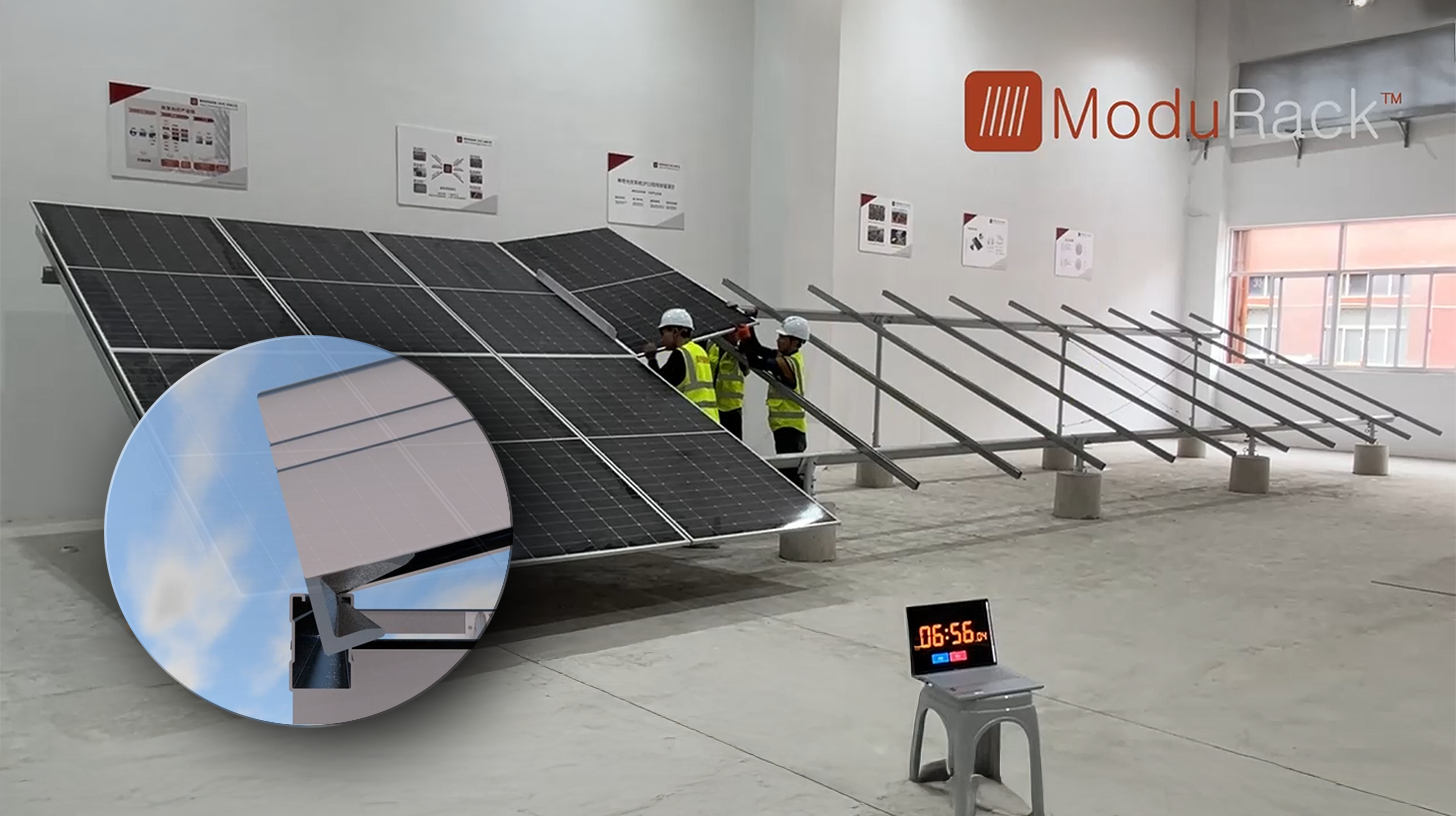
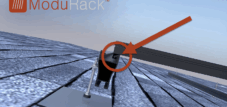
Нове: Патент зі США – Встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео! - Зображення: Xpert.Digital
Суть цього технологічного прогресу полягає у навмисному відході від традиційного кріплення за допомогою затискачів, яке було стандартом протягом десятиліть. Нова, більш ефективна з точки зору часу та витрат система кріплення вирішує цю проблему за допомогою принципово іншої, більш інтелектуальної концепції. Замість затискання модулів у певних точках, вони вставляються в суцільну опорну рейку спеціальної форми та надійно фіксуються на місці. Така конструкція гарантує, що всі сили – чи то статичні навантаження від снігу, чи динамічні навантаження від вітру – рівномірно розподіляються по всій довжині каркаса модуля.
Більше інформації тут:
Ринок електроенергії та його виклики для відновлюваних джерел енергії
Ринок електроенергії знецінює свою найдешевшу генерацію
Зі зростанням частки сонячної та вітрової енергії виникає ще одна економічна проблема: електростанції, що працюють на відновлюваних джерелах енергії, часто виробляють електроенергію одночасно. У сонячний полудень мільйони сонячних панелей подають електроенергію в мережу, а коли є поширений вітер, багато вітрових електростанцій працюють паралельно. Це додаткове постачання знижує ринкову ціну саме в ті години, коли ці електростанції виробляють найбільше електроенергії. Цей так званий ефект канібалізації знижує середню досяжну ринкову вартість сонячної та вітрової енергії.
У 2025 році негативні оптові ціни в Німеччині спостерігалися протягом 573 годин, що значно частіше, ніж у попередньому році. Негативні ціни не є доказом того, що відновлювана електроенергія нічого не варта. Вони свідчать про те, що виробництво, мережі, зберігання та гнучкий попит недостатньо скоординовані з точки зору часу. Однак для операторів без ефективного хеджування такі години означають реальні втрати доходів. Особливо проблематичними є жорсткі бізнес-моделі, що зосереджені виключно на максимізації «зелених» поставок.
Таким чином, створення майбутньої вартості зміщується від чистої кіловат-години до часової керованості. Сонячний парк з акумуляторним накопичувачем може поглинати електроенергію в години низьких цін і продавати її пізніше. Вітрова електростанція з розумною угодою про купівлю-продаж електроенергії може розділяти цінові ризики. Промислові компанії, електролізери, теплові насоси, центри обробки даних та зарядна інфраструктура можуть змістити попит на періоди високого виробництва відновлюваної енергії. Для розробників проектів здатність структурувати такі комбінації буде такою ж важливою, як і технічна конструкція станції.
Це також змінює фінансування. Банкам та інвесторам більше не потрібно лише оцінювати очікуваний річний обсяг виробництва, а й погодинні цінові профілі, ризики скорочення, цикли зберігання, маркетингові контракти та потенційні потоки доходів від гнучких ринків. Моделі стають складнішими, експертні думки – ширшими, а транзакції – повільнішими. Більші компанії можуть нарощувати ці компетенції самостійно. Меншим забудовникам потрібні партнери або спеціалізовані постачальники послуг, що створює додатковий тиск на консолідацію.
Таким чином, галузь переходить від субсидованих стандартних проектів до більш ринково-орієнтованих енергетичних платформ. Це відкриває нові можливості для отримання доходу, але спочатку збільшує невизначеність. Не кожна батарея автоматично підвищує прибутковість, і не кожна довгострокова угода про купівлю електроенергії захищає від усіх ризиків. Вирішальними факторами є місцезнаходження, стан мережі, профіль навантаження, умови договору та кредитоспроможність контрагента.
Політична невизначеність стає інвестиційним ризиком
Компанії можуть впоратися з суворішими правилами, якщо про них повідомляють завчасно, вони є послідовними та надійними в довгостроковій перспективі. Більш складне середовище виникає, коли фундаментальні умови доходів та підключення до мережі змінюються під час розробки багаторічних проектів. Саме тому галузь так чутливо реагує на реформу Закону про відновлювані джерела енергії та пакет мережевих заходів, за допомогою якого уряд Німеччини прагне тісніше узгодити розширення з ринковими силами та потужністю мережі.
Німецький Бундестаг провів перше читання поправки до Закону про відновлювані джерела енергії (EEG) 24 вересня 2026 року. Поправки включають поступову відмову від традиційного фіксованого «зеленого» тарифу для нових установок, ширше зобов'язання щодо прямого маркетингу, нові контракти на різницю в ціні для більших установок та зміни обсягів тендерів. Малі нові фотоелектричні системи продовжуватимуть отримувати перехідну виплату у розмірі 5,2 цента за кіловат-годину протягом трьох років; згодом цей сегмент також підлягатиме більшій ринковій відповідальності.
З економічної точки зору, цей напрямок є зрозумілим. Зі зростанням частки відновлюваних джерел енергії держава не може постійно однаково ставитися до кожної виробленої кіловат-години, незалежно від часу, місця розташування чи стану мережі. «Зелений» тариф, який не передає цінового сигналу, стимулює «зелені» тарифи навіть тоді, коли електроенергія ледве може бути поглинена місцевою мережею або не має цінності на оптовому ринку. Прямий маркетинг, гнучкі тарифи та контракти на різницю цін можуть краще узгодити виробників з ринковими та системними умовами.
Ризики полягають у дизайні та швидкості впровадження. Операторам малих установок бракує як торгових відділів, так і переговорної сили великих енергетичних компаній. Якщо їх змушують займатися прямим маркетингом без простих стандартних продуктів та цифрових процесів, транзакційні витрати та складність зростають. Теоретично ринкова модель може стати практичною перешкодою для інвестицій. Для монтажників кожна додаткова невизначеність означає, що клієнти відкладають рішення.
Ще більш суттєвим є вплив на вже заплановані проекти. Забудовник починає забезпечувати землю та планувати за роки до введення в експлуатацію. Його розрахунки базуються на очікуваній нормативно-правовій базі. Якщо протягом цього часу зміняться винагорода, умови підключення або допустима потужність подачі електроенергії, раніше прибутковий проект може стати неекономічним. Навіть якщо нове регулювання застосовується лише до майбутніх установок, банки вже стають більш обережними, оскільки вони враховують подальші зміни.
Вузькі місця в мережі загрожують географічно перешкоджати розширенню
Пакет заходів щодо мережі має на меті запобігти будівництву нових генеруючих установок без урахування регіональних обмежень потужності. Він включає запровадження зон мережі з обмеженою потужністю, де оператори проектів повинні будуть тимчасово відмовитися від частини компенсації за обмеження, пов'язані з мережею. Для нових наземних сонячних парків максимальна активна потужність, що подається в точці підключення до мережі, як правило, буде обмежена 70 відсотками встановленої потужності. Для менших та середніх дахових установок планується суворіше обмеження.
Логіка цього не є ірраціональною. Сонячні парки досягають своєї номінальної потужності лише протягом кількох годин на рік. Якби кожна мережа була розрахована на теоретичну одночасну максимальну потужність усіх установок, виникли б високі витрати на потужності, які потрібні лише рідко. Таким чином, помірне зниження пікової потужності може дозволити підключення до мережі додаткових установок без необхідності будівництва відповідно великої кількості нових передавальних потужностей. У поєднанні з системами зберігання енергії частину зекономленої енергії можна перенести на пізніший час, а не втратити.
Цей інструмент стає проблематичним, коли він застосовується повсюдно або коли збігається кілька обтяження. Нижчий ліміт «зелених» тарифів, потенційна відмова від компенсації, додаткові маркетингові витрати та зниження цін заявок можуть разом знизити внутрішню норму прибутковості проекту нижче порогу фінансування. Банки розглядають не кожен захід окремо, а радше його сукупний вплив на обслуговування боргу. Тому сонячна енергетика застерігає від фактичних зон виключення, де нові проекти є юридично допустимими, але навряд чи фінансово життєздатними.
Ефект просторового керування також вимагає диференційованої оцінки. Має сенс розміщувати генерацію ближче до споживання, сховищ та доступної потужності мережі. Однак хороші місця для сонячної та вітрової енергії не можна довільно переміщувати. Наявність землі, муніципальне схвалення, збереження природи та видів, вітрові ресурси та сонячна радіація обмежують вибір. Просте фінансове покарання перевантажених регіонів без одночасного прискорення розширення мережі, зберігання енергії та гнучкого споживання не вирішить проблему, а лише перекладе її на розробників проектів.
Витрати на управління перевантаженням мережі у 2025 році становили приблизно 3,1 мільярда євро. Однак ця сума складалася не лише з компенсації за скорочення виробництва відновлюваної енергії. Значна частина була пов'язана з розгортанням та обслуговуванням традиційних електростанцій, а також іншими заходами щодо стабілізації мережі. Компенсація за скорочення виробництва відновлюваної енергії була значно меншою. Ця відмінність є вирішальною для об'єктивної дискусії. Той, хто просто пояснює всі системні витрати станціями відновлюваної енергії, плутає причину, контрзахід та історично сформовану структуру мережі.
Справжнє вузьке місце знаходиться між мережею та капіталом
Зараз у Німеччині значно більше схвалених проектів, ніж лише кілька років тому. Це змінює проблему. Питання вже не просто в тому, чи будуть проекти схвалені, а в тому, чи будуть вчасно доступні підключення до мережі, трансформатори, кабелі, будівельні потужності та фінансування. Дозвіл має економічну цінність, але він ще не генерує електроенергію чи грошовий потік.
Підключення до мережі стає критично важливим активом. Проекти можуть бути готові до будівництва, але роками чекати на відповідну точку підключення або підстанцію. Протягом цього часу продовжують накопичуватися платежі за землю, витрати на персонал і відсотки. Замовлені компоненти, можливо, доведеться зберігати, коригувати контракти на постачання та переглядати терміни постачання. Кожна затримка продовжує період негативного грошового потоку.
Це створює ризик для банків, пов'язаний з графіком. Вони переважно фінансують проекти з чіткими дозволами, забезпеченим підключенням до мережі, надійним будівельним контрактом та надійною моделлю отримання доходу. Якщо навіть один із цих елементів відсутній, вони вимагають більше власного капіталу, вищих процентних ставок або додаткового забезпечення. Тому розробники проектів повинні фінансувати все більшу частку ранньої фази з консолідованого балансу. Цей баланс часто є занадто слабким, особливо для компаній, що швидко розвиваються.
Публічні дебати часто зосереджуються на розмірі оголошених інвестицій. Однак їхня якість має вирішальне значення. Компанія з портфелем проектів на десять мільярдів євро не володіє автоматично цінними активами на десять мільярдів євро. Проекти на ранніх стадіях мають високу ймовірність провалу. Їхня вартість поступово зростає зі забезпеченням земельної ділянки, отриманням дозволів, підключенням до мережі, виграшем контракту та забезпеченням фінансування. Ті, хто фінансує ці етапи за допомогою короткострокових позик або дорогих облігацій, несуть значний ризик погашення.
Таким чином, поточна криза є також кризою балансу. Багато компаній намагалися одночасно стати забудовниками, власниками та операторами. Створення власних портфелів виробництва електроенергії обіцяє стабільні довгострокові доходи, але пов'язує значну частину капіталу. Поки проекти продаються регулярно, виручені кошти фінансують наступний етап розвитку. Якщо ринок транзакцій коливається, ліквідність раптово вичерпується. Стратегічно приваблива мета великого власного портфеля може стати зобов'язанням у короткостроковій перспективі.
Проблема не в технології, а в бізнес-моделі
Сонячна та вітрова енергія є технічно зрілими та одними з найефективніших форм виробництва для нових проектів електростанцій. Поточна корпоративна криза не суперечить цьому висновку. Низька нормалізована вартість електроенергії (LCOE) означає, що станція може ефективно виробляти електроенергію протягом свого терміну служби. Це мало що говорить про те, чи залишиться забудовник платоспроможним протягом багаторічного етапу планування та будівництва, чи покриє монтажник свої витрати на продаж та персонал.
Навіть зростаючий ринок майбутнього не захищає від банкрутств. Історія інших галузей показує, що високий попит часто йде пліч-о-пліч із жорсткою конкуренцією, падінням цін та консолідацією. Авіакомпанії, постачальники телекомунікацій або виробники напівпровідників можуть надавати важливі послуги суспільству та мати низьку маржу або високі ризики дефолту. Те саме стосується й відновлюваних джерел енергії: економічна необхідність технології не гарантує прибутковості кожної компанії.
Теза про суто політичний провал є такою ж спрощеною, як і твердження, що ринок сам вирішить усі проблеми. Політичні директиви прискорили розширення та одночасно кілька разів змінювали правила гри. Компанії, у свою чергу, скористалися дешевим капіталом, побудували агресивні трубопроводи, а в деяких випадках недооцінили ризики нормалізації. Поточна ситуація є продуктом обох сторін: все ще незавершеної ринкової структури та, в деяких випадках, надмірно крихких корпоративних стратегій.
Об'єктивна оцінка також повинна визнавати переваги консолідації. Неефективні структури зникають, дефіцит кваліфікованих працівників та проектів переходить до більш ефективних компаній, а нереалістичні оцінки виправляються. Проблеми виникають, коли фундаментально обґрунтовані проекти відмовляються через короткостроковий дефіцит ліквідності, втрачаються знання або ринкова влада стає надмірно концентрованою. Це призводить до вищих капітальних витрат та зменшення конкуренції, що може збільшити довгострокові витрати на енергетичний перехід.
Хто вийде з кризи сильнішим?
Переможцями наступного етапу ринку, ймовірно, стануть компанії, які краще інтегрують фінансування, розробку проектів, експлуатацію та маркетинг. Стратегій, орієнтованих виключно на обсяг, більше недостатньо. Вирішальними факторами будуть те, як швидко проект переходить від концепції до грошового потоку, наскільки надійними є контракти проти затримок та чи залишаються доходи стабільними навіть за умови негативних цін та перевантаження мережі.
Гібридні проекти, що поєднують фотоелектричні або вітрові системи з акумуляторним накопиченням електроенергії, є особливо привабливими. Вони можуть краще використовувати існуючі підключення до мережі та з часом перенаправляти виробництво електроенергії. Однак такі моделі є економічно успішними лише в тому випадку, якщо накопичення електроенергії не розглядається як просто додатковий елемент. Вони вимагають незалежної оптимізації для кількох потоків доходів, таких як ціновий арбітраж, балансування потужності, мережеві послуги та пом'якшення пікових навантажень.
Довгострокові угоди про купівлю електроенергії (PPA) також набувають все більшого значення. Вони можуть розподіляти цінові ризики між виробниками та споживачами та надавати промисловим компаніям доступ до передбачуваних обсягів зеленої електроенергії. Однак вони не замінюють ретельного аналізу кредитоспроможності та контракту. Термін дії контракту, формула ціноутворення, ризик обсягу, гарантії походження, години негативної ціни та витрати на балансуючу енергію визначають, чи є контракт насправді банківсько вигідним.
Добре капіталізовані муніципальні комунальні підприємства, постачальники енергії та інвестори в інфраструктуру мають перевагу на цьому етапі. Вони можуть утримувати проекти довше, зменшувати витрати на фінансування та розподіляти ризики між більшими портфелями. Однак середні забудовники залишаються важливими завдяки своїм знанням місцевих умов, налагодженим зв'язкам з муніципалітетами та швидкій швидкості розвитку. Моделі партнерства, ймовірно, будуть успішними, за яких забудовник керує ранньою фазою проекту, а довгостроковий інвестор надає капітал після досягнення чітко визначеної стадії розвитку.
Для монтажних компаній можливість полягає в сильнішій орієнтації на послуги. Технічне обслуговування, управління енергією, інтеграція накопичувачів, зарядна інфраструктура, теплові насоси та оптимізація власного споживання генерують постійний дохід. Ті, хто продає виключно стандартизовані дахові системи через дорогу онлайн-рекламу, залишаються вразливими до цінових війн. На більш зрілому ринку регіональна репутація, кваліфіковане обслуговування клієнтів та технічна експертиза цінніші за агресивне зростання.
Розумніша політика замість нових постійних субсидій
Відповіддю на кризу не може бути порятунок кожної компанії, яка переживає труднощі, або гарантування постійного підвищення заробітної плати незалежно від ефективності та системної вигоди. Така політика соціалізувала б погані рішення та послабила б необхідну конкуренцію. Однак так само нерозумно різко посилювати регулювання та сподіватися, що ринок поглине виниклі збої без наслідків. Розробка проектів – це довгострокове завдання, тому політична надійність також має бути довгостроковою.
По-перше, потрібен надійний шлях розширення з достатньо тривалими перехідними періодами. Зміни в правилах винагороди, прямого маркетингу та підключення повинні забезпечити захист законних очікувань для проектів, які вже знаходяться на значному просуванні. По-друге, дозвільна система та підключення до мережі повинні бути тісніше інтегровані. Немає сенсу схвалювати все більше і більше проектів, якщо потім у них роками немає точки підключення.
По-третє, регулювання повинно винагороджувати поведінку, сприятливу для системи, а не просто обмежувати виробництво. Акумулятори, гнучкі споживачі та спільні точки підключення для вітрової, сонячної енергетики та акумуляторів можуть використовувати мережі ефективніше. Це вимагає чітких технічних стандартів, швидких цифрових процесів та тарифних структур, які дійсно компенсують гнучкість. З іншого боку, загальне обмеження без будь-яких економічних стимулів для переведення електроенергії на інші види діяльності залишається грубим рішенням.
По-четверте, необхідно покращити прозорість витрат. Витрати на перевантаження мережі, резервні електростанції, компенсацію за обмеження потужностей та розширення мережі повинні звітуватися окремо та прозоро. Тільки тоді можна оцінити, які заходи фактично спричиняють витрати, а яких можна уникнути за рахунок альтернативних інвестицій. Політично завищені підсумки можуть привертати увагу, але вони легко призводять до неправильно розставлених пріоритетів.
По-п'яте, держава повинна підтримувати конкуренцію, не консервуючи штучно окремі бізнес-моделі. Стандартизовані контракти, покращені дані про проекти та прозорі мережеві потужності можуть знизити витрати на фінансування без запровадження додаткових довгострокових субсидій. Зокрема, малі та середні забудовники виграють, коли банки та інвестори можуть швидше та надійніше оцінювати ризики.
Енергетичний перехід вступає у свою найскладнішу фазу
Перший великий етап розширення був зумовлений технологічним оптимізмом, падінням цін на компоненти та державними доходами. Наступний етап є складнішим. Німеччина повинна не лише побудувати додаткові електростанції, а й організувати електроенергетичну систему, яка характеризується періодами високої доступності відновлюваної енергії та періодами недостатньої гарантованої потужності. Мережі, сховища, гнучкий попит, європейська торгівля та диспетчеризовані електростанції повинні працювати разом.
Для компаній це являє собою фундаментальний зсув. Успішний забудовник майбутнього більше не просто продаватиме мегавати, а радше передбачувані енергетичні профілі, гнучкість та мережеві послуги. Технічна експертиза проектів залишається важливою, але сама по собі вже недостатньою. Фінансовий менеджмент, аналіз даних, торгівля електроенергією та складання контрактів стають основними компетенціями. Компанії, які успішно пройдуть цей перехід, можуть отримати вигоду від дуже великого ринку. Компанії, які продовжують працювати за правилами ранньої фази фінансування, опиняться під тиском.
Таким чином, банкрутства та реструктуризації 2026 року не знаменують собою кінцеву точку, а радше реорганізацію. Деякі компанії зникнуть, інші будуть придбані або скорочені. Водночас з'являються нові бізнес-моделі, пов'язані з акумуляторними накопичувачами, прямим маркетингом, промисловим відбором електроенергії, цифровим управлінням та спільними підключеннями до мережі. Створення цінності зміщується від простого будівництва окремих об'єктів до оптимізації інтегрованої енергетичної системи.
Цей перехід є економічно необхідним, але його не слід плутати зі свавіллям. Якщо регуляторна база змінюється занадто часто, зростають премії за ризик та витрати на фінансування. Тоді, зрештою, платить не лише розробник проекту, а й споживач електроенергії. Тому надійна політика — це не поступка окремій галузі, а інструмент для зниження загальних витрат.
Бум реальний, як і криза
Енергетичний перехід Німеччини переживає бум, а її компанії борються за виживання – обидва твердження можуть бути правдивими одночасно. Встановлена потужність зростає, оскільки технології є конкурентоспроможними, політичні цілі підтримують розширення, а численні проекти попередніх років зараз реалізуються. Тим не менш, прибутки компаній перебувають під тиском, оскільки конкуренція, фінансування та регулювання змінюються швидше, ніж багато структур витрат та бізнес-моделей.
Ключовий економічний висновок полягає в наступному: обсяг розширення, прибутковість компаній та ефективність системи – це три різні фактори. Німеччина може досягти рекордних рівнів у першому, пережити хвилю банкрутств у другому та все ще матиме значну потребу наздогнати у третьому. Розумна енергетична політика повинна інтегрувати всі три рівні. Вона повинна забезпечити достатнє створення нових потужностей, сприятливих інвестиційних умов та одночасно гарантувати, що виробництво електроенергії буде доступним там і тоді, коли воно потрібне.
Поточна консолідація може призвести до більш професійної, краще капіталізованої та більш інтегрованої галузі в довгостроковій перспективі. Однак вона також несе ризик втрати цінних ноу-хау, зменшення конкуренції та затримки проектів. Тому вирішальним моментом є не запобігання кожній неплатоспроможності. Вирішальним є зменшення системних ризиків, яких можна уникнути, та захист економічно життєздатних проектів від збоїв, спричинених регулюванням.
Німецький ринок залишається фундаментально привабливим. Попит на електроенергію зростатиме в довгостроковій перспективі завдяки електрифікації, тепловим насосам, електромобільності, промисловій трансформації, виробництву водню та центрам обробки даних. Водночас необхідно замінити електростанції, що працюють на викопному паливі, та досягти кліматичних цілей. Тому попит на виробництво енергії з відновлюваних джерел не зникає. Зникає уявлення про те, що практично кожен проект і кожна компанія можуть досягти успіху виключно завдяки зростанню ринку.
Роки золотої лихоманки закінчилися. Це не обов'язково погано. Розвинені ринки потребують дисципліни, надійного фінансування та чітких цінових сигналів. Розвиток стає небезпечним лише тоді, коли необхідна дисципліна перетворюється на політично мотивоване заморожування інвестицій. Німеччина повинна перейти від субсидованої економіки розширення до інтегрованої, гнучкої та фінансово стійкої електроенергетичної системи. Якщо це вдасться, сьогоднішні банкрутства виявляться болісним побічним ефектом структурного переходу. Якщо це не вдасться, криза окремих компаній може перерости в кризу самих темпів розширення.
Отже, справжній парадокс менш загадковий, ніж здається спочатку. Не енергетичний перехід як технологічний проект загрожує банкрутству. Під тиском перебуває бізнес-модель, яка процвітала завдяки дешевому капіталу, стабільним правилам фінансування, високій оцінці проектів та стабільним продажам. Наступний етап розвитку вимагає меншої ейфорії та більшої промислової точності. Саме це визначатиме, чи перетворить Німеччина нинішній бум на постійно стійку енергетичну систему.
Ваш партнер для розвитку бізнесу в галузях фотоелектричної енергетики та будівництва
Від промислових фотоелектричних систем на дахах до сонячних парків та великих сонячних паркінгів
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут wolfenstein@xpert.digital:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.