
Повернення Німеччини починається з розчарування у старій моделі успіху: шлях до економічного оновлення
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 4 жовтня 2026 р. / Оновлено: 4 жовтня 2026 р. – Автор: Konrad Wolfenstein
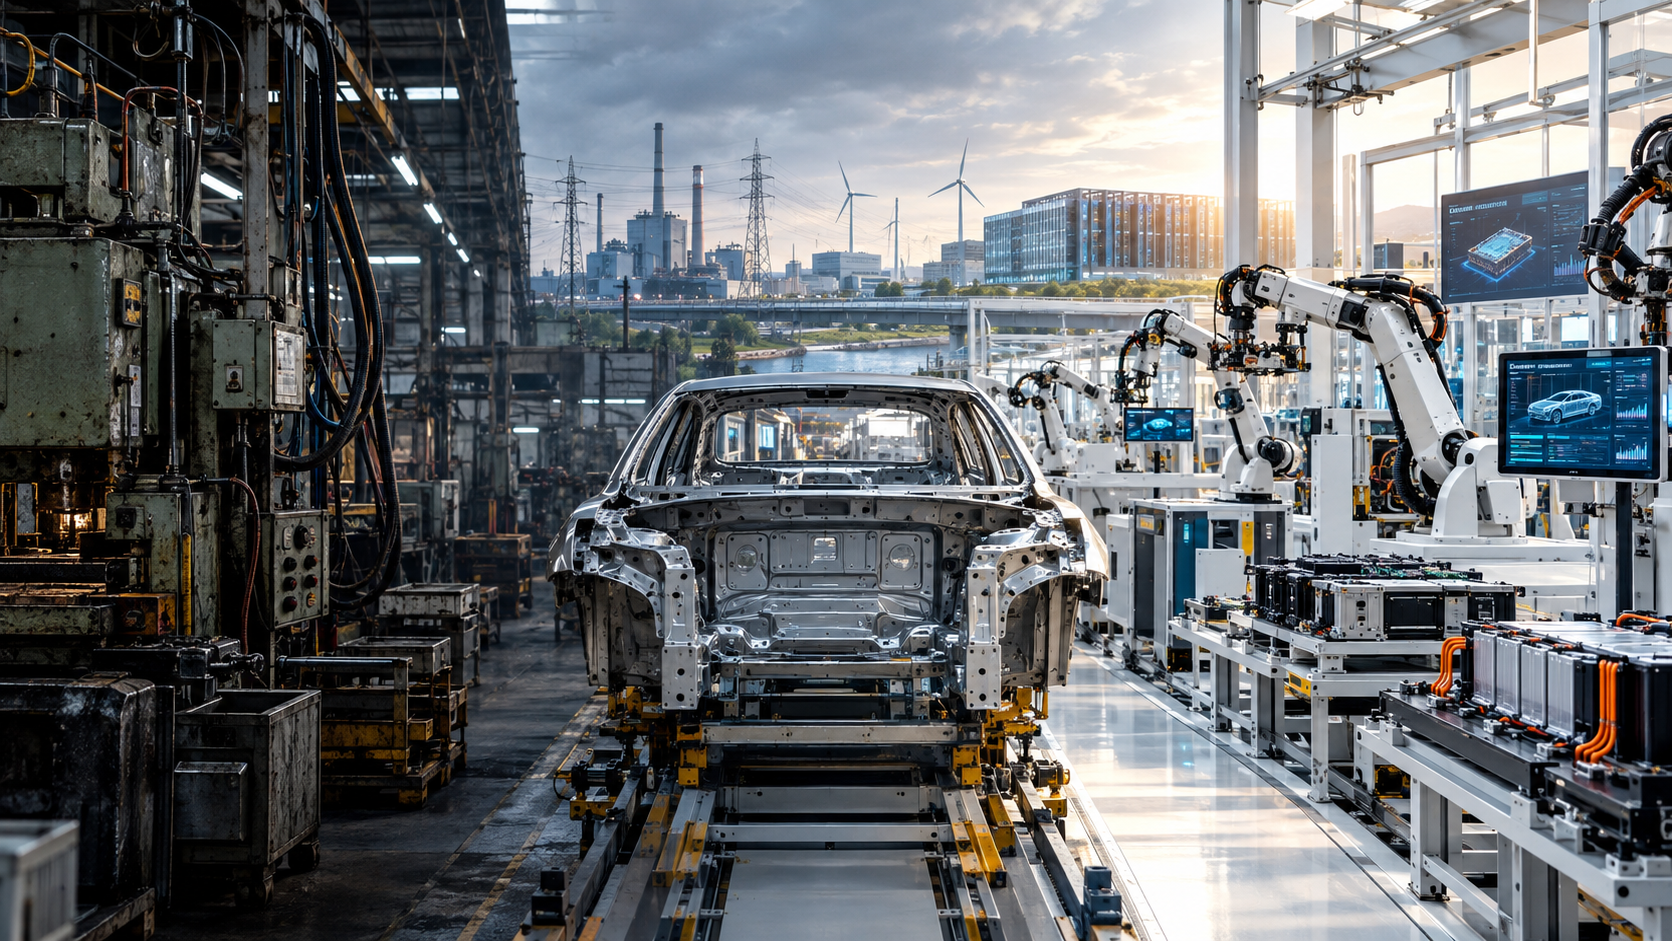
Повернення Німеччини починається з розчарування у старій моделі успіху: Шлях до економічного оновлення – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Реформи майбутнього: структурна трансформація Німеччини в центрі уваги
Від кризи до можливостей: промислові виклики Німеччини
Шлях до відновлення: ціни на енергоносії та бюрократія – фактори географічного розташування Німеччини в перехідний період
Поточні економічні труднощі не є тимчасовим явищем, а радше виразом глибокої структурної перебудови економічної моделі. Протягом десятиліть країна мала переваги від сильного промислового сектору, вигідних цін на енергоносії та тісної інтеграції зі світовими ринками. Але часи змінилися: висока вартість робочої сили, демографічні проблеми, цифрове відставання та геополітична напруженість позначаються на німецькій економіці.
Хоча поточні економічні дані можуть свідчити про відновлення, це не повинно затьмарювати існуючі проблеми. Зростання часто базується на державних витратах, а не на міцній економічній основі. Такі компанії, як Volkswagen, є прикладом викликів, що виникають через застарілу бізнес-модель. Сміливі реформи є важливими для захисту конкурентоспроможності та початку відродження. Німеччина повинна не лише оптимізувати свої промислові процеси, але й створити основу для інновацій, інвестицій та кваліфікованих працівників. Тільки тоді країна зможе знову стати провідним місцем для бізнесу та промисловості.
Не занепад неминучий, а провал без радикальної волі до реформ
Німеччина не переживає типового економічного спаду, який вирішиться сам собою зі зниженням процентних ставок, збільшенням державних витрат та трохи більшим оптимізмом. Країна переживає структурну перебудову своєї економічної моделі. Протягом десятиліть її успіх базувався на високопродуктивному промисловому секторі, порівняно недорогій енергії, тісних зв'язках з Китаєм, відкритих світових ринках, технологічно передових продуктах та надійному уряді. Деякі з цих передумов зараз застосовуються лише обмежено або взагалі не застосовуються. Водночас з'явилися нові тягарі: демографічний тиск, висока вартість робочої сили, повільні процеси отримання дозволів, складна податкова та трансфертна система, перевантажені муніципалітети, цифрове відставання та зростаюча геополітична фрагментація.
Ситуація серйозна, але аж ніяк не безнадійна. Німеччина все ще має великий промисловий капітал, висококваліфікованих фахівців, ефективні дослідницькі організації, сильні середні компанії, всесвітньо визнані бренди та центральне розташування на єдиному європейському ринку. Тому проблема полягає не у відсутності економічної сутності, а у зниженні здатності досить швидко перетворювати існуючу сутність на нові продукти, масштабовані бізнес-моделі та продуктивні інвестиції. Саме в цьому полягає справжня небезпека: Німеччина все ще достатньо сильна, щоб придушити тиск на реформи, але вже занадто слабка, щоб дозволити собі подальші роки вагань.
Підйом маскує структурну ерозію
На перший погляд, економічні дані за 2026 рік посилають обнадійливий сигнал. Після двох дуже слабких років та реального зростання лише на 0,2 відсотка у 2025 році очікується, що економічне виробництво знову зросте. Восени 2026 року ключові прогнози на рік в цілому коливалися приблизно від 1,1 до 1,3 відсотка. Це покращення є бажаним, але його не слід плутати з тривалим поворотом. Значна частина зростання зумовлена державними витратами, інфраструктурними програмами, інвестиціями в оборону, податковими пільгами та стабільнішим внутрішнім попитом. Зовнішня торгівля, яка раніше була постійним стовпом німецького зростання, надає лише слабкий або навіть негативний імпульс.
Ключова відмінність полягає між циклічним зростанням та потенційним зростанням. Циклічне зростання показує, наскільки сильно економіка може відновитися після періоду слабкості в короткостроковій перспективі. Потенційне зростання, з іншого боку, описує, наскільки швидко вона може стабільно зростати, не створюючи нових дисбалансів. Саме в цьому полягає основна проблема Німеччини. Оцінки потенційного зростання обсягів виробництва зараз складають лише кілька десятих відсоткового пункту. Без реформ зростання може майже повністю зупинитися до кінця десятиліття. Тимчасове піднесення тоді буде лише відновленням у рамках дедалі вирівнюючої довгострокової траєкторії зростання.
Цей діагноз пояснює, чому економічні настрої та виміряні економічні показники можуть тимчасово розходитися. Навіть якщо портфелі замовлень зростають, споживачі знову витрачають більше, а державні інвестиції зростають, високі експлуатаційні витрати, низьке зростання продуктивності та скорочення пропозиції робочої сили зберігаються. Зміцнення економіки дає час, але воно не замінює реформ. У найгіршому випадку це навіть усуває політичний тиск на дії з дебатів, перш ніж будуть вирішені основні проблеми.
Volkswagen – це стрес-тест промислової моделі
Volkswagen є прикладом німецької промислової кризи, оскільки майже всі конфлікти країни зосереджені всередині корпорації. До них належать високі фіксовані витрати, складні корпоративні структури, політичний вплив, вимоги до колективних договорів, паралельні технологічні стратегії, зростаючий конкурентний тиск з боку Китаю, складні проекти розробки програмного забезпечення, нові торговельні бар'єри та дорогий перехід до електромобільності. Корпорація слабка не тому, що не може будувати автомобілі. Вона перебуває під тиском, тому що економічна логіка її попередньої успішної моделі більше не працює надійно.
Цифри ілюструють тиск. Хоча обсяг продажів Volkswagen у 2025 році склав близько 321,9 мільярда євро, його операційний прибуток впав приблизно до 8,9 мільярда євро, що становить зниження більш ніж наполовину. Операційна рентабельність продажів знизилася з 5,9 до 2,8 відсотка. Спеціальні збори, тарифи США, вплив валютних курсів та коригування продуктової стратегії Porsche відіграли в цьому значну роль. Однак, навіть після коригування цих факторів, прибутковість залишалася нижчою за рівень, необхідний капіталомісткій глобальній корпорації для виправдання значних інвестицій в акумулятори, програмне забезпечення, електронні архітектури, нові платформи та модернізацію заводів.
Отже, Volkswagen не є доказом неминучого занепаду німецької промисловості, а радше небезпечної затримки необхідних коригувань. Занадто велика кількість варіантів, брендів, платформ та етапів прийняття рішень збільшує витрати та уповільнює процеси. Водночас необхідно використовувати заводи на повну потужність, забезпечувати робочі місця та враховувати регіональні інтереси. Те, що з точки зору бізнесу здається послідовним спрощенням, швидко перетворюється на політичний та соціальний конфлікт. Саме ця напруженість характеризує весь промисловий ландшафт: Німеччина часто знає, які зміни потрібні, але їй бракує достатньо надійної системи для швидкого розподілу витрат, ризиків та переходів.
Отже, головний урок полягає не в тому, що Німеччина повинна рятувати Volkswagen. Швидше, країна повинна створити умови, за яких навіть велика промислова корпорація зможе приймати швидше рішення, виробляти більш економічно ефективно та прибутково масштабувати нові технології. Самі компанії залишаються відповідальними в цьому процесі. Політика розміщення не повинна увічнювати неефективні структури. Вона повинна сприяти інвестиціям, створювати умови для конкуренції та забезпечувати соціальне забезпечення під час структурних змін, не диктуючи їх результат.
Піднесення Китаю кладе край комфортному розподілу праці
Колишня німецько-китайська модель була простою та надзвичайно прибутковою: німецькі компанії продавали високоякісні транспортні засоби, машини, хімічну продукцію та обладнання на швидкозростаючий ринок. Натомість Китай постачав недорогі споживчі товари та проміжні продукти. Цей поділ праці закінчився. Китайські компанії більше не є просто економічно ефективними постачальниками в численних галузях, а й технологічно потужними конкурентами. Це особливо помітно в електромобілях, акумуляторах, сонячних технологіях, силовій електроніці, цифрових платформах і все частіше в машинобудуванні.
На китайському автомобільному ринку до 2025 року майже 55 відсотків нових проданих автомобілів були електричними. Протягом одного року там було продано понад 13 мільйонів електромобілів. Очікується, що до 2026 року частка становитиме близько 60 відсотків. Водночас, до 2025 року сім із десяти акумуляторних електромобілів у Китаї вже були дешевшими за середній порівнянний автомобіль із двигуном внутрішнього згоряння. Це докорінно змінює конкурентне середовище. Німецькі виробники більше не стикаються лише з державними постачальниками недорогих послуг, а з високоінтегрованими корпораціями з великими внутрішніми ринками, короткими циклами розробки, власним досвідом роботи з акумуляторами, високопродуктивним програмним забезпеченням та агресивними ціновими стратегіями.
Таким чином, китайський ринок перетворився з джерела доходів на стратегічний випробувальний майданчик. Німецькі постачальники повинні швидше розробляти місцеві продукти там, ефективніше адаптуватися до китайських програмних екосистем і одночасно запобігати повній міграції ключових технологічних можливостей з Європи. До цього додається зростаючий експортний тиск. Коли внутрішній ринок Китаю ослаб у 2026 році, китайські виробники значно збільшили експорт своїх автомобілів. Електричні моделі відіграли в цьому особливо важливу роль. Тому конкуренція загострюється не лише в Китаї, але й у Європі, Південній Америці, Південно-Східній Азії та на Близькому Сході.
Однак ізоляція Європи була б неправильною відповіддю. Тарифи можуть компенсувати несправедливі конкурентні умови та створити час для коригування, але вони не можуть компенсувати брак продуктивності. Ті, хто конкурує виключно на основі захисних заходів, збільшують вартість трансформації та послаблюють стимули для інновацій. Натомість Німеччині та Європі потрібна подвійна стратегія: послідовний опір торговельній політиці у випадках очевидних спотворень і водночас відкритий, конкурентний єдиний ринок, який сприяє інвестиціям, масштабуванню та швидшій промисловій співпраці.
Автомобільна промисловість втрачає не лише продажі, а й прибутковість
Німецька автомобільна промисловість залишається економічним гігантом. У 2025 році вона принесла приблизно 533,7 мільярда євро доходу та забезпечила в середньому майже 732 000 робочих місць. Водночас загальний дохід знизився на 1,5 відсотка, а зайнятість – на 5,3 відсотка. Втрати робочих місць були особливо помітними серед постачальників та виробників комплектуючих. Іноземні продажі скоротилися, тоді як інвестиції за межами Німеччини значно зросли. Цей розвиток подій демонструє, що галузь не просто зникає, а радше те, що її створення вартості перерозподіляється географічно та технологічно.
У першій половині 2026 року тиск посилився. Сукупний дохід трьох основних німецьких виробників – Volkswagen, Mercedes-Benz та BMW – склав приблизно 284 мільярди євро, що на 2,9 відсотка нижче рівня попереднього року. Їхній прибуток до сплати відсотків та податків (EBIT) впав приблизно на 19 відсотків до 13 мільярдів євро. Особливо проблематичним аспектом є те, що скорочуються не лише обсяги продажів та частка ринку, але й здатність отримувати достатній прибуток за рахунок високих доходів. Нижча маржа, у свою чергу, послаблює фінансування трансформації.
Галузь все ще має значний інноваційний потенціал. У 2024 році німецькі автомобільні компанії витратили близько 59,4 мільярда євро по всьому світу на дослідження та розробки, понад 31 мільярд євро з яких було інвестовано всередині країни. Це спростовує спрощене твердження про те, що галузь повністю втратила можливості для технологічного прогресу. Справжня проблема полягає не стільки у відсутності досліджень, скільки у швидкості, з якою дослідження перетворюються на конкурентоспроможні, доступні та масштабовані продукти. Німеччина багато розвивається, але часто індустріалізується занадто повільно та занадто дорого.
Тому майбутня сила галузі не буде вимірюватися виключно часткою німецьких брендів у традиційному виробництві автомобілів. Найважливіше значення матиме те, яка частина нового ланцюжка створення вартості залишається в країні: акумуляторні елементи та управління акумуляторами, силова електроніка, напівпровідники, програмне забезпечення для автомобілів, автоматизоване водіння, промислові простори даних, переробка та цифрові послуги. Країна може продовжувати збирати багато автомобілів і все одно втрачати стратегічне значення, якщо найприбутковіші технології, платформи та екосистеми даних контролюються в інших місцях.
Ціни на енергоносії є показником місцезнаходження, а не другорядною проблемою
Енергетичну проблему Німеччини часто або драматизують, або применшують. Обидва варіанти вводять в оману. Не кожна компанія є енергоємною, а великі промислові споживачі платять різні тарифи, ніж середні підприємства. Тим не менш, вартість електроенергії в Німеччині є суттєвим недоліком порівняно з іншими європейськими країнами. Для середніх комерційних споживачів із річним споживанням від 500 до 2000 мегават-годин ціна у другій половині 2025 року становила 22,64 євро за 100 кіловат-годин. Середній показник по ЄС становив 18,37 євро. Це поставило Німеччину серед найдорожчих місць у Європейському Союзі.
Для хімічної, металургійної, скляної, паперової, будівельних матеріалів та деталей автомобільної промисловості такі відмінності безпосередньо впливають на інвестиційні рішення. Ще важливішим є очікування майбутніх витрат. Компанії інвестують в об'єкти з терміном служби десять, двадцять або більше років. Нечіткі правила щодо тарифів на мережу, потужностей електростанцій, водню, ціноутворення на CO₂ та заходів з промислової допомоги не лише збільшують поточні витрати, але й сприйнятий ризик. Місцезнаходження може стати економічно непривабливим ще до того, як виникне фактичний дефіцит енергії, оскільки невизначеність збільшує вартість капіталу.
Тимчасова ціна на електроенергію для промисловості може стабілізувати енергоємне створення вартості, але вона не повинна стати постійною заміною функціонуючої енергетичної системи. Вирішальними факторами є швидше розширення мережі, більш гарантована потужність, ринкові стимули для зберігання та гнучкого попиту, реалістичні варіанти імпорту водню та його похідних, а також краща європейська координація. Також необхідно переглянути встановлені урядом цінові компоненти та витрати на мережу. Успіх енергетичного переходу вимірюється не лише часткою відновлюваних джерел енергії, але й тим, чи одночасно досягаються безпека постачання, захист клімату та конкурентні загальні витрати.
Бюрократія, перш за все, коштує швидкості
Німецькі дебати щодо бюрократії страждають від того, що вони занадто часто ведуться виключно з точки зору робочих годин та сум у євро. Щорічні бюрократичні витрати для бізнесу становлять понад 60 мільярдів євро. Ця сума є значною, але вона являє собою лише частину тягаря. Більша шкода виникає через затримки, невизначеність та втрату уваги підприємців. Коли інвестиції затверджуються протягом кількох років, зобов'язання щодо звітності доводиться виконувати багаторазово, а органи влади не можуть обмінюватися даними, виникають альтернативні витрати, які неможливо повністю врахувати жодним стандартним розрахунком.
Це особливо сильно вдаряє по малих та середніх підприємствах (МСП). Великі корпорації можуть мати власні відділи з юридичних питань, звітності про сталий розвиток, експортного контролю, захисту даних та управління дозволами. Для МСП ці ж зобов'язання обмежують значно більшу частку доступних кваліфікованих працівників. Опитування показують, що переважна більшість компаній відчувають збільшення бюрократичного тягаря за останні роки. Деяким навіть довелося наймати додатковий персонал не для розробки нових продуктів чи залучення клієнтів, а для обробки нормативних актів.
Ефективне скорочення бюрократії вимагає більше, ніж простого скасування окремих форм. По-перше, зобов'язання щодо звітності мають бути консолідовані між департаментами та рівнями уряду. По-друге, уряд, в принципі, повинен збирати дані лише один раз, а потім повторно використовувати їх у спосіб, що відповідає законодавству. По-третє, нові закони вимагають обов'язкового практичного тестування з малими та середніми підприємствами. По-четверте, процеси видачі дозволів повинні проходити паралельно, а не послідовно. По-п'яте, терміни, відповідальність та цифрові інтерфейси мають бути чітко визначені та такими, що підлягають виконанню.
Дерегуляція не означає відсутність правил. Надійні стандарти охорони навколишнього середовища, праці та захисту прав споживачів є конкурентною перевагою, коли вони впроваджуються зрозумілим, технологічно нейтральним та ефективним чином. Тому метою є не послаблення верховенства права, а його підвищення. Правило, яке неможливо контролювати, яке роками чекає на рішення або вимагає кількох рівнів документації, не забезпечує кращого захисту. Воно лише послаблює сприйняття розумного регулювання.
Держава повинна перетворитися з заявника на організатора
Цифрова слабкість державного управління — це не питання зручності, а перешкода для продуктивності. Німеччина володіє провідним досвідом у напівпровідниках, промисловій автоматизації, машинобудуванні та передових технологіях. Водночас, її ефективність цифрового управління залишається нижчою за середній європейський показник. У 2025 році Німеччина отримала 78,11 балів зі 100 за цифрові послуги для громадян, тоді як середній показник по ЄС становив 84,64 бала. За послуги для бізнесу німецький бал становив 77,76 бала порівняно з 88,59 балами в Європейському Союзі.
Відставання пов'язане не лише з браком програмного забезпечення. Федеральний розподіл обов'язків, неузгоджені реєстри, різні технічні стандарти та складні правові рамки перешкоджають комплексній оцифровці. Багато процесів оцифровані лише поверхово: PDF-файл можна завантажити онлайн, але після завершення він обробляється вручну внутрішньо. Однак продуктивне адміністрування вимагає оцифрованих робочих процесів від заявки до рішення, спільних ідентифікаційних даних, сумісних реєстрів та автоматизованих перевірок правдоподібності.
Для бізнесу центральний цифровий бізнес-акаунт має об’єднувати всю взаємодію з урядом та соціальним забезпеченням. Мастер-дані, дозволи, статистичні звіти, податкова інформація та заявки на гранти могли б керуватися там на основі принципу єдиного введення даних. Штучний інтелект може додатково допомогти шляхом попередньої перевірки заявок, внесення змін до законодавства та полегшення навантаження на адміністративний персонал. Однак це вимагає чітких обов’язків, безпечних просторів даних та стандартизованих інтерфейсів.
Отже, вирішальна реформа стосується архітектури держави. Німеччина потребує обов'язкових спільних стандартів та централізованих базових компонентів, без централізованого контролю над кожною муніципальною програмою. Федералізм має забезпечити різноманітність, але не виправдовувати постійну технічну несумісність. Там, де надаються однакові адміністративні послуги, слід використовувати однакові цифрові структурні елементи. Держава повинна еволюціонувати від виробника індивідуальних, ізольованих рішень до оператора надійної платформи.
Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині

Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Інвестиції в інфраструктуру: ключ до успіху
Високі податки посилюють дефіцит кваліфікованих працівників
У Німеччині не лише занадто мало працівників, але й недостатньо використовується існуюча робоча сила. У 2024 році податкове навантаження на одного середньостатистичного працівника становило 47,9 відсотка від загальних витрат на оплату праці, що є другим найвищим показником серед країн ОЕСР. Середній показник по ОЕСР становив 34,9 відсотка. Це робить працевлаштування дорожчим для компаній і одночасно зменшує фінансову вигоду від додаткової роботи для працівників.
Високі граничні ставки оподаткування є особливо проблематичними. Ті, хто збільшує свій робочий час або переходить з незначної зайнятості на постійну роботу, можуть одночасно втратити пільги та сплачувати вищі податки та внески на соціальне забезпечення. Це часто впливає на вторинних годувальників, самотніх батьків та домогосподарства з низьким або середнім рівнем доходу. Тому будь-яка реформа повинна враховувати взаємодію між податком на прибуток, внесками на соціальне забезпечення, житловими допомогами, допомогами на дітей та іншими пільгами. Індивідуальні податкові пільги втрачають ефективність, якщо пільги різко скасовуються в інших місцях.
Зменшення податкового навантаження на працю є фінансово доцільним, якщо уряд перегляне податкові пільги, розширить податкову базу та більш послідовно визначить пріоритети витрат. Спільне оподаткування подружніх пар також має бути більш тісно узгоджене з індивідуальними стимулами для праці. Це не означає невигідне становище сімей. Метою має бути краще узгодження підтримки з дітьми та фактичними потребами, а не сприяння низькій участі в робочій силі.
Крім того, Німеччині потрібні гнучкіші моделі робочого часу, кращий догляд за дітьми, швидше визнання іноземних кваліфікацій та імміграція на основі навичок. Більше робочих місць створюється не завдяки моральним закликам, а завдяки кращим стимулам та надійній інфраструктурі. Ті, хто вимагає повної зайнятості, повинні забезпечити, щоб догляд за дітьми, мобільність, подальше навчання та чистий дохід дійсно робили роботу на повний робочий день привабливою.
Демографічні умови роблять реформи неминучими
Демографічні зміни змінюють економічний ландшафт глибше, ніж будь-які короткострокові економічні коливання. Чисельність працездатного населення Німеччини може скоротитися приблизно на дев'ять відсотків протягом десятиліття. У довгостроковій перспективі скорочення приблизно на 22 відсотки можливе навіть до 2060 року. Водночас значно зростає співвідношення кількості людей похилого віку до населення працездатного віку. Це не лише зменшує пропозицію робочої сили, але й створює тиск на фінансування пенсій, охорони здоров'я та довгострокового догляду.
Без контрзаходів виникає цикл самопідсилення. Вищі внески на соціальне страхування збільшують витрати на робочу силу, послаблюють стимули для зайнятості та обтяжують бізнес. Менша пропозиція робочої сили обмежує виробництво та податкові надходження. Водночас зростають витрати, пов'язані зі старінням населення. Тоді держава має менше можливостей для розвитку освіти, цифровізації, оборони та інфраструктури. Якщо додаткове навантаження покладається переважно на молодших працівників та компанії, це прискорює міграцію та небажання інвестувати.
Життєздатне рішення складається з кількох компонентів. Фактичний вік виходу на пенсію має бути підвищений, стимули для дострокового виходу на пенсію мають бути зменшені, а добровільне продовження зайнятості має бути значно привабливішим. Жінки повинні мати можливість працювати більше годин легше завдяки надійному догляду за дітьми та меншій кількості податкових перешкод. Кваліфікована імміграція вимагає швидшого отримання віз, цифрових процесів, доступного житла та кращої соціальної інтеграції. Автоматизація та штучний інтелект мають бути стратегічно застосовані там, де дефіцит робочої сили обмежує зростання.
Жоден окремий захід не зможе нейтралізувати демографічний ефект. Однак разом вища участь у робочій силі, триваліше трудове життя, міграція та підвищення продуктивності можуть суттєво пом'якшити спад. Політично незручним аспектом є те, що успіхи стануть помітними лише через кілька років. Саме тому впровадження має розпочатися негайно.
Інфраструктура визначає приватні інвестиції
Протягом тривалого часу Німеччина покладалася на капітал, якість якого була нарощена передчасно. Дороги, мости, школи, залізниці, електромережі та адміністративні будівлі в багатьох місцях модернізувалися надто повільно. Інвестиційне відставання, яке відчували муніципалітети, у 2024 році досягло приблизно 215,7 мільярда євро, збільшившись на 15,9 відсотка за один рік. Тільки шкільні будівлі становили 67,8 мільярда євро, тоді як дороги та транспортна інфраструктура – 53,4 мільярда євро.
Це відставання безпосередньо впливає на бізнес. Занедбаний міст подовжує терміни доставки, відсутність підключення до електромережі перешкоджає будівництву нових об'єктів, повільні мережі перешкоджають розвитку цифрових бізнес-моделей, а погана робота шкіл посилює дефіцит кваліфікованої робочої сили в довгостроковій перспективі. Тому державні та приватні інвестиції не є взаємовиключними. Сучасна інфраструктура підвищує прибутковість приватних проектів та мобілізує додатковий капітал.
Новий обсяг інвестицій уряду може стати важливим поворотним моментом. Однак, одних лише грошей не гарантує ефективності. Якщо недостатньо можливостей планування, тендери надмірно складні, витрати на будівництво зростають, а отримання дозволів займає роки, більший бюджет, перш за все, призведе до вищих цін. Потрібні більш стандартизовані процедури будівництва, довгострокові портфелі проектів, об'єднаний досвід та кращі фінансові ресурси для муніципалітетів. Кошти повинні розподілятися відповідно до прозорих пріоритетів там, де вони генерують найбільшу загальну економічну вигоду.
Тому ключовим показником має бути не те, скільки грошей було обіцяно політично, а радше скільки функціональних об'єктів, мереж, шкіл та транспортних сполучень фактично побудовано. Держава-інвестор сприяє зростанню лише тоді, коли вона може вибирати, затверджувати та впроваджувати проекти. Таким чином, спроможність до впровадження сама по собі стає формою економічної інфраструктури.
Борг фінансує час, але не конкурентоспроможність
Зменшення фіскальної свободи дій дозволяє збільшити витрати на інфраструктуру та оборону. Враховуючи відставання в інвестиціях та геополітичну ситуацію, це принципово виправдано. Однак було б небезпечно припускати, що додатковий борг може маскувати структурні недоліки. Державні витрати можуть підтримувати роботу заводів на повну потужність та стабілізувати доходи. Але це автоматично не знижує витрати на енергію, не пришвидшує процес видачі дозволів і не підвищує продуктивність.
Борг є сталим, перш за все, коли він збільшує майбутній виробничий потенціал. Інвестиції в мережі, освіту, дослідження, цифрове управління та оборонний потенціал можуть виконати цю умову. Витрати, що базуються на споживанні, постійно субсидовані операційні витрати та політично мотивовані індивідуальні пакети допомоги часто цього не роблять. Тому кожна велика програма витрат потребує надійної оцінки впливу та чітких критеріїв успіху.
Не менш важливою є додатковість фінансування. Якщо нові спеціальні фонди просто замінять існуючі інвестиції зі звичайного бюджету, додаткового поштовху до модернізації не відбудеться. Основний бюджет тоді отримає свободу дій для інших витрат, тоді як видимий інвестиційний ефект залишиться меншим, ніж обіцяно. Тому прозорий розподіл коштів, багаторічне планування та незалежний нагляд є надзвичайно важливими.
Фіскальна та структурна політика повинні працювати разом. Інвестиції без реформ ризикують бути заблокованими бюджетними обмеженнями. Реформи без інвестицій залишають підприємства та громадян змушеними мати справу із застарілою інфраструктурою. Повернення Німеччини вимагає обох: більш продуктивного капіталу та кращих правил його використання.
Інновації занадто часто зазнають невдачі через брак масштабованості
Німеччина не є країною, якій бракує інновацій. Вона може похвалитися сильними університетами, інститутами Фраунгофера, промисловими дослідженнями, патентами та вузькоспеціалізованими середніми компаніями. Підприємницький дух також демонструє позитивні ознаки. У першій половині 2026 року було засновано 3053 стартапи, що є рекордною кількістю. У 2025 році в німецькі стартапи надійшло близько 7,2 мільярда євро венчурного капіталу. Особливо динамічно розвивалися такі сектори, як оборонні технології, штучний інтелект, а також кліматичні та енергетичні технології.
Слабкість часто починається після успішного заснування. Компанії, що розвиваються, потребують великих раундів фінансування, міжнародних можливостей продажів, обчислювальної потужності, кваліфікованого персоналу та швидкого залучення публічних референтних клієнтів. Німецький та європейський ринки капіталу залишаються менш глибокими, ніж ринки США, на пізніших фазах зростання. В результаті компанії переносять свої штаб-квартири, продають продукцію на ранніх етапах або масштабуються повільніше. Наслідком цього є тенденція, коли дослідження та ранні інновації відбуваються в Німеччині, але найбільше створення цінності відбувається в інших місцях.
Ефективна стратегія повинна мобілізувати більше інституційного капіталу для фінансування зростання. Страхові компанії, пенсійні фонди та державні фонди можуть забезпечити більшу частку довгострокового капіталу за чітких правил управління ризиками. Водночас Європі потрібні привабливіші фондові біржі, кращі умови участі працівників та справді інтегрований ринок капіталу. Державні фонди повинні доповнювати приватних інвесторів, а не витісняти їх.
Уряд також може виступати в ролі розумного раннього послідовника. Зокрема, в обороні, кібербезпеці, державному управлінні, енергетиці та охороні здоров'я державні закупівлі можуть сприяти виходу на ринок для молодих технологічних компаній. Вирішальним фактором має бути не лише походження постачальника, а й його здатність краще, швидше та ефективніше вирішувати проблему. Політика попиту, орієнтована на інновації, часто є ефективнішою, ніж подальші фрагментарні субсидії.
Продуктивність — це справжнє питання процвітання
Дебати щодо реформ у Німеччині часто зосереджені на розподілі існуючих доходів. У старіючому суспільстві зі слабким потенційним зростанням цього недостатньо. Без вищої продуктивності кожен розподільчий конфлікт загостриться. Заробітна плата, пенсії, корпоративні прибутки, витрати на оборону та кліматичні інвестиції конкуруватимуть за ледь зростаючий економічний результат.
Продуктивність не означає збільшення робочого навантаження працівників чи безжально інтенсифікацію робочих процесів. Вона описує, скільки цінності створюється з певною кількістю праці та капіталу. Сучасне програмне забезпечення, автоматизовані процеси, краще обладнання, швидше адміністрування, кваліфіковані працівники та ефективніше енергопостачання – все це може підвищити продуктивність. У Німеччині існує особливо великий потенціал у широкому застосуванні існуючих технологій.
Штучний інтелект не є ні панацеєю, ні загрозою. Він може автоматизувати документацію, прогнозно обслуговувати виробничі потужності, скорочувати час розробки та пом'якшувати нестачу кваліфікованих працівників в адміністрації та бізнесі. Найбільші переваги, ймовірно, випливають не з кількох вражаючих моделей, а з тисяч конкретних застосувань у малих та середніх підприємствах (МСП). Необхідні умови включають безпечну хмарну та інформаційну інфраструктуру, чіткі правила відповідальності, доступну обчислювальну потужність та працівників, які кваліфіковані для використання систем.
Політика, орієнтована на продуктивність, оцінює заходи на основі того, чи сприяють вони процесам навчання, інвестуванню та кращому використанню обмежених ресурсів. Це також вимагає припинення невдалих програм. Німеччині потрібно менше символічної політики субсидій та більше інституційного потенціалу для навчання.
Промисловій політиці потрібні цілі, а не улюблені компанії
Держава не може повністю залишити структурні зміни на розсуд ринку, оскільки енергопостачання, безпека, інфраструктура та технологічна залежність впливають на суспільні інтереси. Водночас держава рідко вміє добре передбачати окремих переможців. Тому сучасна промислова політика повинна встановлювати чіткі цілі та рамки, але підтримувати конкуренцію за найкращі рішення.
Стратегічні цілі можуть включати безпеку постачання, кліматично нейтральне виробництво, технологічний суверенітет та військовий потенціал. Однак це не означає, що кожен існуючий завод чи національна компанія повинні бути постійно захищені. Субсидії повинні бути пов'язані з вимірюваними інвестиціями, інноваціями, підвищенням продуктивності та часовими обмеженнями. Можливість невдачі має залишатися можливою; інакше субсидії стають страховим полісом від корпоративної відповідальності.
Європейське масштабування особливо важливе. Сама лише Німеччина занадто мала для багатьох платформних, хмарних, напівпровідникових та оборонних проектів. Єдиний європейський ринок пропонує достатній попит і капітал, але залишається фрагментованим через різні правила, дозволи та національні інтереси. Тому серйозна європейська промислова політика починається не зі збільшення кількості програм фінансування, а зі спільних стандартів, відкритих ринків закупівель та інтегрованого ринку капіталу.
Для Німеччини це означає зміну менталітету. Національний контроль не завжди є синонімом економічного суверенітету. Конкурентоспроможний європейський постачальник може бути стратегічно ціннішим, ніж постійно субсидований національний виробник. Суверенітет виникає з варіантів дій, а не з автаркії.
Реформи потребують чіткого порядку
Безліч проблем не повинна призводити до переліку реформ без пріоритетів. Заходи, які безпосередньо прискорюють інвестиції, повинні бути пріоритетними. До них належать обов'язкові терміни видачі дозволів, паралельні процеси розгляду, цифрові бізнес-рахунки, стандартизовані вимоги до даних та швидше мережеве з'єднання. Ці реформи коштують відносно недорого, але можуть швидко мобілізувати приватні проекти.
Далі, необхідно зміцнити пропозицію робочої сили та продуктивність. Зниження граничної ставки податку на додаткову роботу, покращення догляду за дітьми, залучення кваліфікованих іммігрантів, забезпечення подальшого навчання та підвищення привабливості зайнятості для людей похилого віку безпосередньо протидіють демографічному тиску. Водночас компанії повинні мати змогу легше амортизувати інвестиції в автоматизацію, програмне забезпечення та штучний інтелект.
Третій рівень стосується основних систем: пенсій, охорони здоров'я, довгострокового догляду, енергетики та муніципальних фінансів. Тут необхідні перехідні періоди та соціальна компенсація, але саме з цієї причини підготовку не можна більше відкладати. Ті, хто розпочне ці реформи лише під час гострої фінансової кризи, будуть змушені впроваджувати жорсткіші та несправедливіші заходи.
Зрештою, Німеччині потрібна інституційна реформа впровадження. Закони повинні містити цілі, обов'язки, терміни та показники. Прогрес має бути публічно порівнянним. Міністерствам та відомствам потрібен більший досвід у цифровізації, управлінні проектами та вимірюванні впливу. Політичний успіх більше не повинен вимірюватися кількістю нових програм, а результатами, які можна перевірити.
Соціальний баланс не повинен перешкоджати змінам
Промислова трансформація створить переможців і переможених. Регіони з високою часткою традиційних поставок автомобільної продукції або енергоємного виробництва є особливо вразливими. Відповідальна політика не повинна залишати без уваги працівників, просто вказуючи на абстрактні ринкові сили. Вона повинна сприяти подальшій освіті, мобільності, підприємництву та регіональній інфраструктурі.
Однак соціальна компенсація стає контрпродуктивною, якщо вона зберігає кожну існуючу структуру. Скорочений робочий день, компанії з переведення персоналу та регіональна допомога можуть сприяти переходам. З іншого боку, постійні субсидії на неконкурентоспроможні бізнес-моделі зв'язують капітал і робочу силу, яких потім бракує в інших місцях. Завдання полягає в тому, щоб захистити людей, а не зберегти кожне робоче місце незмінним.
Чесність тут має вирішальне значення. Не кожна робоча позиція залишиться у своєму нинішньому вигляді. Водночас з'являються нові робочі місця в енергетичних технологіях, обороні, програмному забезпеченні, центрах обробки даних, розширенні мереж, охороні здоров'я та промислових послугах. Політики повинні прискорити цей перехід, а не заперечувати його риторично. Хороша структурна політика поєднує чіткі сигнали адаптації з надійною підтримкою.
Компанії також несуть відповідальність. Ті, хто роками розподіляв високі прибутки, відкладав технологічні рішення або будував складні структури, не можуть просто перекладати всі витрати на коригувальні дії на працівників та державу. Надійна система реформ вимагає внеску всіх зацікавлених сторін: ефективніші компанії, ефективніша держава та розумні коригування для працівників.
Сила Німеччини полягає в її потенціалі для співпраці
Німецька економіка продовжує мати виняткові можливості. Малі та середні підприємства (МСП) поєднують інженерний досвід із глобальними відносинами з клієнтами. Великі корпорації мають доступ до капіталу, брендів та міжнародних виробничих мереж. Дослідницькі установи закладають технологічні основи. Єдиний європейський ринок пропонує можливості для масштабування, а енергетичний перехід породжує новий попит на машини, мережі, технології зберігання даних та цифрові системи. Збільшення витрат на оборону також може зміцнити промисловий потенціал та технологічний розвиток.
Однак ці сильні сторони розкриваються лише тоді, коли вони взаємопов'язані. Дослідження без капіталу зростання залишаються в лабораторії. Капітал без швидких схвалень мігрує в інше місце. Відновлювана енергія без мереж не знижує промислові витрати. Імміграція без житла та цифрового адміністрування не вирішує проблему дефіциту кваліфікованих кадрів. Державні інвестиції без можливостей планування не створюють інфраструктуру. Тому якість місця розташування залежить не стільки від одного видатного заходу, скільки від функціональності всієї системи.
Саме в цьому і полягає можливість. Багато проблем Німеччини є самоствореними і тому, в принципі, вирішуваними. Країна має достатньо ресурсів для модернізації інфраструктури, зменшення навантаження на працівників, цифровізації державного управління та фінансування інновацій. Проблема полягає не в нестачі грошей, а радше у відсутності пріоритетів, швидкості та послідовності. Тому політика реформ не повинна ліквідувати державу загального добробуту чи відкидати промислові традиції. Вона повинна адаптувати державу, бізнес та системи соціального забезпечення до зміненої реальності.
Повернення починається з незручної чесності
Німеччина не стоїть перед вибором між занепадом та поверненням до старої норми. Стара норма не повертається. Дешева російська енергія, безризиковий бізнес з Китаєм, стабільно зростаюча пропозиція робочої сили та беззаперечне технологічне лідерство були історичними умовами, а не довготривалими гарантіями. Тому переконливий порядок денний повернення має бути спрямованим на майбутнє.
Обґрунтування полягає в наступному: Німеччина може знову стати провідним місцем зростання та промисловості, але не просто повертаючись до старої моделі. Потрібна більш продуктивна, цифрова, європейська та адаптивна економіка. Volkswagen демонструє високу ціну затримки змін. Водночас промислова потужність компанії показує, що оновлення залишається можливим, коли складність зменшується, рішення приймаються швидше, а інновації масштабуються економічно.
Найбільша небезпека полягає не у відсутності ідей для реформ. Ціни на енергоносії, бюрократія, податки, демографія, інфраструктура, ринки капіталу та цифровізація є відомими проблемами вже багато років. Справжня небезпека полягає в політичній самовдоволеності щодо повзучої втрати конкурентоспроможності. Країна може довго здаватися процвітаючою, поки її майбутня база для створення вартості руйнується. Саме тому етап реформ має розпочатися до того, як гостра криза виключить усі варіанти.
Повернення Німеччини є реалістичним, якщо державні інвестиції будуть пов'язані зі структурними реформами, будуть організовані соціальні переходи та будуть вимагатися вимірювані результати. Воно не буде ні вільним, ні безконфліктним. Але альтернатива буде дорожчою: менше створення промислової вартості, нижчі податкові надходження, слабше соціальне забезпечення та зростаюча втрата політичної активності. Німеччині не потрібно мислити в менших масштабах. Їй потрібно швидше приймати рішення, чіткіше розставляти пріоритети та перевчитися перетворювати знання на економічну силу.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







