
Будівництво житла в Німеччині між паперовим бумом і зупинкою будівництва: надія дарується – дефіцит будується
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 5 жовтня 2026 р. / Оновлено: 5 жовтня 2026 р. – Автор: Konrad Wolfenstein
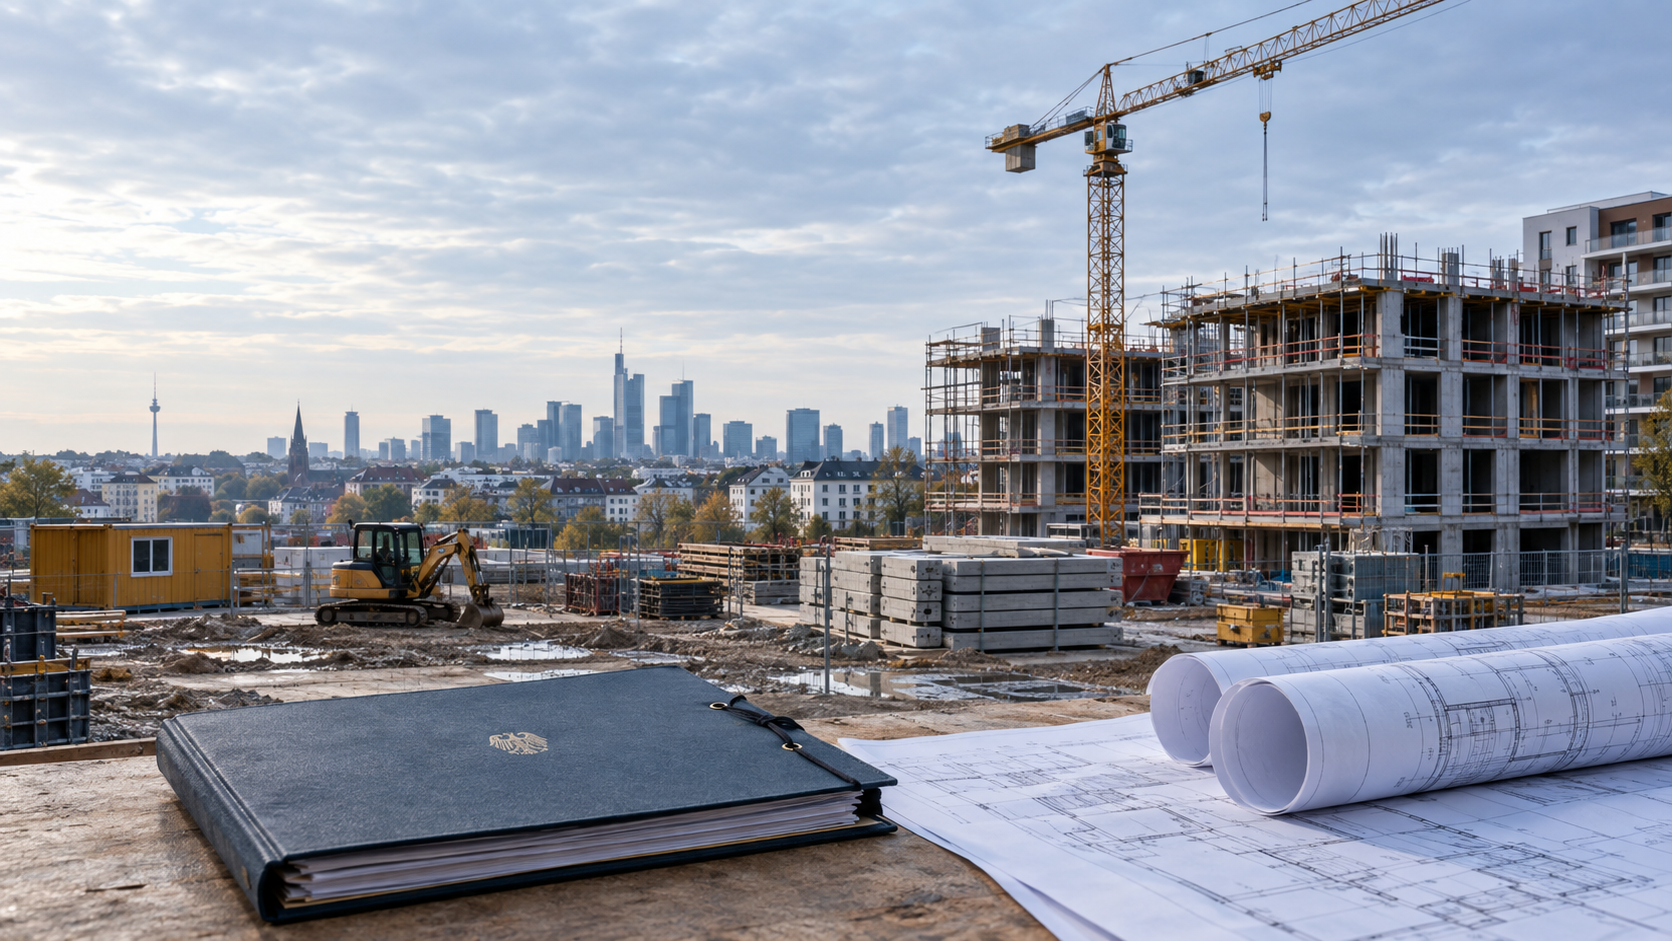
Будівництво житла в Німеччині між паперовим бумом та зупинкою будівництва: Надія схвалена – дефіцит побудовано – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Від схвалення до реальності: проблеми німецького житлового будівництва
Зростання кількості дозволів, зменшення обсягів завершення будівництва: пояснення житлової кризи
Довгий шлях від дозволу на будівництво до готової до заселення квартири в Німеччині
Німецьке житлове будівництво у 2026 році зіткнулося з парадоксальною ситуацією: хоча кількість виданих дозволів на будівництво зростає, кількість завершених квартир різко скорочується. Ця невідповідність порушує фундаментальні питання та підкреслює структурні проблеми, з якими стикається галузь. Хоча дані щодо дозволів показують, що більше проектів отримують дозволи на будівництво, фактичне впровадження відстає. В середньому між затвердженням та завершенням минає понад 27 місяців, а це означає, що позитивна тенденція до отримання дозволів майже не має помітного короткострокового впливу на ринок житла. Ця ситуація є проблематичною не лише для будівельних компаній та інвесторів, але й має далекосяжні наслідки для орендарів та загальної пропозиції житла в Німеччині. Щоб зрозуміти причини такого розвитку подій, необхідно проаналізувати складні взаємозв'язки між дозволами, фінансуванням, витратами на будівництво та загальними тенденціями ринку. Тільки таким чином галузь може досягти вкрай необхідної трансформації в напрямку надійної та ефективної реалізації проектів житлового будівництва.
Будівництво житла в Німеччині: балансування між дозволами та завершенням будівництва
Німецьке житлове будівництво у 2026 році подає два, здавалося б, суперечливі сигнали. З одного боку, кількість дозволів на будівництво знову зростає, впевненість у бізнесі покращується, а державні програми спрямовані на відновлення зупинених проектів. З іншого боку, очікується, що кількість фактично завершених квартир впаде до найнижчого рівня за 15 років. Ті, хто зосереджується виключно на дозволах, побачать відновлення, яке ще не призвело до відчутних результатів для орендарів, інвесторів, муніципалітетів та будівельних компаній. І навпаки, ті, хто враховує лише слабкі показники завершення, недооцінюють той факт, що на початку реалізації проектів справді спостерігається певний рух.
Економічно правильна оцінка знаходиться десь між ейфорією та риторикою кінця світу. Кількість дозволів на будівництво є раннім показником, але не доказом виробництва. Вона показує, що більше проектів знову стають принципово можливими згідно з будівельними нормами. Однак, чи призведуть ці проекти до фінансованих контрактів, активних будівельних майданчиків та готових до заселення квартир, визначається лише довгим ланцюгом подій: освоєння земельних ділянок, фінансування, детальне планування, тендери, управління потужностями та будівництво. Структурні слабкості німецької системи житлового будівництва криються саме в цьому ланцюжку.
Отже, центральне питання полягає не в тому, чи зростає кількість дозволів, а в тому, який темп впровадження та як швидко реалізуються затверджені проекти. Поки між затвердженням та завершенням проектів в середньому проходить 27 місяців, навіть значна хвиля дозволів може розвантажити ринок лише зі значною затримкою. Дозволи необхідні, але їх недостатньо. Ринку житла не потрібне статистичне зростання на папері, а радше надійне, промислове перетворення прав на будівництво на корисну житлову площу.
Відновлення починається на низькому рівні
З січня по липень 2026 року в Німеччині було видано дозволи приблизно на 148 800 квартир у нових та існуючих будинках. Порівняно з аналогічним періодом попереднього року, це являє собою збільшення на 12,9 відсотка, або приблизно на 17 000 квартир. У нових житлових будинках дозволи було видано приблизно на 121 200 квартир, що на 13,5 відсотка більше, ніж у попередньому році. Особливо значним є багатоповерхове житлове будівництво: дозволи було видано приблизно на 79 700 квартир у багатоквартирних будинках, що становить збільшення понад 15 відсотків. Це зростання саме в тому сегменті, який може досягти найбільшого впливу в умовах обмеженої міської забудови.
Цей розвиток є позитивним, але його не слід розглядати окремо від початкового рівня. Будівництво житла раніше зазнало настільки різкого падіння, що навіть двозначні темпи зростання спочатку лише частково компенсували втрати. Збільшення майже на 13 відсотків звучить як динамічне піднесення, але після кількох років кризи воно може лише означати початок досягнення дна. Крім того, кількість дозволів на будівництво не зростає однаково скрізь і відповідає дуже різним регіональним потребам. У великих містах, що розвиваються, та їх прилеглих районах будівництво додаткових багатоповерхових житлових будинків є особливо актуальним, тоді як у деяких периферійних регіонах якість, розташування та адаптація існуючого житлового фонду є більш важливими, ніж велика кількість нових будівель.
Проста екстраполяція 148 800 дозволів, виданих протягом семи місяців, на загальний термін дванадцять місяців дасть приблизно 255 000 одиниць. Це було б значно більше, ніж у попередньому році, але все ще значно нижче довгострокового прогнозованого річного попиту на нове житло близько 320 000 одиниць. Така лінійна екстраполяція не є надійним річним прогнозом через сезонні коливання, пізні реєстрації та різні щомісячні показники. Однак вона ілюструє масштаб проблеми: навіть продовження позитивної тенденції не призведе до автоматичного усунення структурного розриву в пропозиції.
Крім того, існує статистичне застереження. Дозволи на будівництво іноді повідомляються із запізненням, і тому вони не відображаються в місяці, в якому відповідальний орган фактично видав дозвіл. Ефекти наздоганяння можуть покращити поточну картину без відповідного прискорення фактичної проектної діяльності. Це не зменшує значущості збільшення, але розглядає його економічні наслідки в перспективі. Цифри демонструють покращення в процесі розробки, але ще не повернення до достатньо високого рівня виробництва.
Існує розрив між потребою та її завершенням
Очікується, що у 2026 році буде введено в експлуатацію лише близько 185 000 квартир. Це буде найнижчий показник з 2011 року та подальше зниження порівняно з приблизно 206 600 завершеними об'єктами у 2025 році. Виробництво вже скоротилося на 18 відсотків, або приблизно на 45 400 квартир, у 2025 році порівняно з попереднім роком. Хоча кількість дозволів зараз зростає, статистика завершених робіт все ще має протилежну тенденцію. Це не суперечність, а радше наслідок тривалої тривалості проектів та попереднього спаду кількості дозволів.
Виходячи з річного попиту приблизно на 320 000 квартир, 185 000 завершених квартир залишають розрахунковий дефіцит близько 135 000 одиниць. Таким чином, виробництво сягає лише близько 58 відсотків від виявленого попиту. Цей розрахунок не є точним описом кожного місцевого ринку, оскільки попит на житло значно варіюється від регіону до регіону та залежить від зростання домогосподарств, імміграції, доходів, рівня вакантності та існуючої інфраструктури. Однак він ілюструє загальний економічний вимір: Німеччина будує значно менше нового житла, ніж було б необхідно для очікуваного зростання домогосподарств та регіону.
Наслідки не одразу помітні в кожному існуючому договорі оренди, але все більше проявляються в нових договорах оренди, переїздах та пошуку підходящого житла. Ситуація особливо напружена в економічно сильних містах, університетських містечках та добре сполучених навколишніх громадах. Там високий попит зустрічається з пропозицією, яка зростає лише повільно. У семи найбільших містах середня орендна плата за нові квартири в першій половині 2026 року вже перевищувала 21 євро за квадратний метр. Така орендна плата відображає не лише високі очікування щодо прибутковості, але й ціни на землю, вартість будівництва, фінансування, технічні стандарти, тривалість проектів та ризики.
Таким чином, дефіцит житла – це більше, ніж просто соціально-політична проблема. Він перешкоджає мобільності робочої сили, збільшує вимоги до заробітної плати в мегаполісах, обтяжує роботодавців у наймі персоналу та знижує привабливість місця розташування. Коли працівники відмовляються переїжджати, оскільки не можуть знайти доступне житло на новому місці, дефіцит житла стає перешкодою для продуктивності та зростання. Постійно низька кількість завершених житлових одиниць діє як невидимий податок на місце розташування для підприємств та домогосподарств.
Запаси будівельних робіт не є вичерпними
Станом на кінець 2025 року близько 760 700 квартир було затверджено, але ще не завершено. Це так зване відставання в будівництві величезне: воно більш ніж у чотири рази перевищує річне виробництво, очікуване на 2026 рік. На перший погляд, це може дати надію, що Німеччині просто потрібно працювати над наявними запасами. Однак, відставання в будівництві — це не склад, повний майже готових квартир, а радше суміш активних, відкладених, перерахованих і, фактично, вже нежиттєздатних проектів.
Зі 760 700 запланованих квартир лише близько 307 200 фактично будувалися. Будівництво ще не розпочалося у більш ніж половині проектів. Лише близько чверті досягли стадії будівництва. Близько 29 400 дозволів закінчилися у 2025 році, а квартири не були побудовані. Ця тенденція показує, що справжня криза полягає не лише в повільній бюрократії. Значна кількість проектів зазнають невдачі або зупиняються після затвердження через конфлікт між фінансуванням, калькуляцією витрат та ринковою життєздатністю.
Тому відставання у виконанні будівельних проектів не слід інтерпретувати ні як свідчення майбутньої хвилі завершень, ні як принципово марну колекцію документів. Воно відображає економічний потенціал, реалізація якого залежить від якості окремих проектів. Деякі проекти просто потребують життєздатного фінансування або остаточних рішень щодо реалізації. Інші є структурно неекономічними через надмірно високі витрати на придбання землі, застарілі плани, невідповідні розміри квартир, підвищені технічні вимоги або недосяжні ціни продажу.
Тому розумна політика вимагатиме сегментації портфеля будівельних проектів. Проекти, готові до будівництва та принципово прибуткові, потребують швидкого фінансування та інструментів реалізації. Проекти з надмірними витратами вимагають спрощеного планування, коригування стандартів або нової концепції продукту. І навпаки, проекти без реального попиту або з нерозв'язними конфліктами розташування не слід зберігати будь-якою ціною. Сама сума портфеля будівельних проектів мало що говорить про кількість житлових одиниць, які можна активувати в короткостроковій перспективі.
27 місяців роблять будь-яке відновлення млявим
Середній час між затвердженням та завершенням будівництва збільшився приблизно на півроку до 27 місяців з початку десятиліття. Ця затримка докорінно змінює ефективність політичних заходів. Навіть якщо сьогодні буде затверджено значно більше проектів, багато квартир не з'являться на ринку до 2028 року або пізніше. Тому покращення статистики затвердження у 2026 році не може вирішити гостру нестачу в короткостроковій перспективі.
Тривала тривалість проектів також збільшує економічні ризики. Чим довше триває проект, тим більша ймовірність змін процентних ставок, цін на матеріали, заробітної плати, технічних специфікацій або маркетингових умов. Кожна додаткова затримка зв'язує власний капітал, несе витрати на планування та подовжує період без доходу від оренди чи доходу від продажів. В управлінні проектами час є не нейтральним фактором, а ключовим фактором витрат. Тому швидший процес має подібний ефект до зниження витрат, за умови, що він фактично скорочує весь процес, а не лише один адміністративний етап.
Зосередження виключно на процесі отримання дозволів – це занадто вузький підхід. Після затвердження часто відбувається детальне планування, забезпечення фінансування, укладання контрактів, облаштування будівельного майданчика та координація численних робіт. Затримки виникають на стику: між плануванням та виконанням, між генеральними підрядниками та субпідрядниками, між клієнтом, банком та фінансовою установою, або між муніципальним забудовником та приватним будівництвом. Ці 27 місяців є результатом системи, в якій багато зацікавлених сторін працюють послідовно, передаючи ризики на наступний етап.
Тому справжнє прискорення вимагає паралельних, а не суто послідовних процесів. Перевірки фінансування, детальне планування, рішення щодо попереднього виготовлення та резервування потужностей слід інтегрувати раніше. Цифрові моделі будівель можуть виявити конфлікти між архітектурою, конструкцією конструкцій та інженерними системами будівлі ще до початку будівництва. Стандартизовані компоненти скорочують етап детального планування. Обов'язкові етапи та чітко розподілені обов'язки зменшують час очікування. Вирішальним фактором є не один турбокомпресор, а безперервне прискорення від об'єкта до моменту передачі.
Настрій випереджає накази
Діловий клімат у секторі житлового будівництва значно покращився у серпні 2026 року з -29,0 до -22,7 пунктів. Зокрема, очікування компаній покращилися. Ця подія є важливим сигналом, оскільки очікування впливають на інвестиції, наймання та рішення щодо потужностей. Однак це ще не означає операційного повороту. Негативне значення індексу все ще свідчить про переважання скептичних оцінок.
Сподіване відновлення спочатку було ледь помітним у портфелях замовлень. Близько 41 відсотка компаній продовжували повідомляти про брак замовлень. Приблизно 13 відсотків постраждали від скасування замовлень. Це створює значний розрив між очікуваннями та фактичним попитом. Підприємства бачать світло в кінці тунелю, але ще не працюють на повну потужність. Для багатьох компаній залишається ризикованим збільшувати штат, купувати обладнання або розширювати виробничі потужності для модульних компонентів, доки ситуація із замовленнями не є надійно сталою.
Позитивний настрій, найімовірніше, пов'язаний зі зростанням кількості дозволів, збільшенням фінансування та потенційною стабілізацією фінансування. Такий прогрес може самопідсилюватися, якщо розробники проектів відновлять придбання, банки фінансуватимуть більше проектів, а будівельні компанії залучатимуть інвестиції. Однак він також може бути зведений нанівець, якщо витрати на будівництво та процентні ставки продовжуватимуть зростати або умови фінансування знову зміняться. Тому для галузі з тривалими термінами виконання робіт надійність важливіша за короткострокову ейфорію.
Сталий поворот буде очевидним лише за умови одночасної зміни напрямку кількох показників: більше дозволів, менше скасувань, зростання обсягу замовлень, більше початку будівництва, коротші терміни будівництва та, зрештою, вищі показники завершення робіт. Наразі рухається переважно перша частина цього ланцюга. Це краще, ніж стагнація, але ще не є стійким піднесенням.
Фінансування визначатиме, коли буде закладено перший дерн
Найбільшою перешкодою між затвердженням та початком будівництва часто є фінансування. Житлові проекти розраховуються на багато років, але чутливі до змін вартості позик. У серпні 2026 року процентна ставка за новими житловими кредитами з початковим фіксованим терміном понад п'ять-десять років становила близько 3,8 відсотка. Це не є історично незвичайним, але значно вище, ніж середовище надзвичайно низьких процентних ставок, за якого було придбано багато земельних ділянок та розроблено проекти.
Вплив процентних ставок діє через кілька каналів. Приватні покупці можуть позичати менше, зберігаючи той самий щомісячний платіж. Розробники проектів стикаються з вищими витратами на фінансування, доки нерухомість не буде продана або здана в оренду. Інституційні інвестори все частіше порівнюють очікувану дохідність від нерухомості з альтернативами, що нараховують відсотки. Водночас вищі дисконтні ставки знижують поточну вартість майбутнього доходу від оренди. Проект, який здавався життєздатним зі ставкою кредиту трохи менше двох відсотків, може стати збитковим зі значно вищими витратами на фінансування, навіть якщо дозволи залишаться незмінними.
Ранні фіксовані процентні ставки можуть зменшити ризики, але вони не є панацеєю. Забезпечення фінансування до завершення всіх етапів планування та отримання дозволів тягне за собою витрати на зобов'язання та хеджування. Банки також вимагають достатнього власного капіталу, надійного попереднього маркетингу та реалістичних буферів витрат. Зокрема, дрібні забудовники та приватні будівельники не завжди можуть відповідати цим вимогам. Тому структура фінансування, яка надійно подолає розрив між отриманням дозволів, схваленням гранту, початком будівництва та розподілом коштів, має вирішальне значення.
Урядові програми є найефективнішими, коли вони пропонують не лише вигідні процентні ставки, але й визначеність планування. Різке скорочення фінансування або часті зміни стандартів збільшують премію за ризик, навіть якщо пізніше з'являються нові програми. Для багаторічного проекту дещо менш щедрий, але постійно передбачуваний інструмент часто є ціннішим, ніж короткострокове, дуже привабливе фінансування з невизначеним кінцем.
Політика фінансування може стимулювати проекти, але вона не може замінити ринок
Програма субсидування «Efficiency House 55 Plus» мала на меті активувати проекти, які вже були схвалені, але ще не розпочалися. Спочатку програма надала 800 мільйонів євро та пропонувала субсидовані кредити з ефективною річною процентною ставкою приблизно один відсоток за певних умов. До кінця вересня 2026 року було підтримано близько 50 000 квартир; останнім часом залишилося лише близько 69 мільйонів євро. Це свідчить про значний попит, але також ілюструє обмежений охоплення одноразової програми фінансування.
50 000 субсидованих квартир становлять лише близько 6,6 відсотка від загальної кількості 760 700 квартир, що залишилися нереалізованими. Не кожен проект у цьому портфелі відповідає вимогам для фінансування або є економічно життєздатним, тому це порівняння не відображає рівень успішності. Однак воно чітко демонструє, що одна програма не може подолати структурний розрив у впровадженні. Крім того, існує ризик непередбачених прибутків, якщо субсидувати проекти, які були б реалізовані навіть без підтримки.
Таким чином, субсидії повинні бути якомога точніше спрямовані на подолання економічного розриву, створеного соціально бажаними стандартами або доступною орендною платою. Вони не повинні постійно компенсувати загальне зростання витрат, оскільки це може посилити ціновий тиск та послабити підвищення ефективності. Якщо кожне підвищення цін супроводжується вищими субсидіями, стимул до спрощення стандартів, індустріалізації процесів або дешевшого використання землі зменшується.
Особливо проблематичним питанням є закінчення терміну фінансування без плану подальших дій. Проекти, розраховані на основі конкретних умов фінансування, можуть бути знову відкладені, якщо пул фінансування буде вичерпано до завершення фінансування. Кращим рішенням була б багаторічна, передбачувана структура фінансування з чіткими правилами дегресії. Це дозволило б учасникам ринку коригувати свої розрахунки, не спекулюючи на наступному політичному заклику до фінансування.
Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині

Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Будівельний турбо: крок у правильному напрямку для будівництва житла
Будівельний турбодвигун прискорює лише частину маршруту
Захід щодо прискорення будівництва, що діє з кінця жовтня 2025 року, дозволяє муніципалітетам за певних умов дозволяти житлове будівництво навіть без попереднього затвердження або внесення змін до плану забудови. Муніципалітет може надати своє схвалення протягом трьох місяців. Крім того, він сприяє додаванню поверхів, розширенням та переобладнанню існуючих будівель. Таким чином, цей інструмент усуває справжній недолік: тривалий процес отримання дозволу на будівництво може затримувати проекти на роки.
Назва обіцяє більше, ніж може забезпечити сам інструмент. Прискорювач будівництва не скасовує вимог державних будівельних норм, а також не скасовує норм щодо пожежної безпеки, структурної стійкості, мінімальних відстаней чи охорони природи. Цей захід також не прискорює автоматично фінансування, розвиток, потужності та виконання будівництва. Муніципалітети повинні активно використовувати інструмент і нести відповідальність за якість міського планування, інфраструктуру та громадську підтримку.
Прискорений процес будівництва має економічний сенс, перш за все, коли фундаментальна придатність місця розташування є очевидною, а звичайна процедура планування не пропонує пропорційної додаткової вигоди. Він може бути особливо ефективним для забудови, надбудови існуючих будівель та перепрофілювання існуючої інфраструктури, оскільки використовує цю інфраструктуру. Однак для великих нових районів залишаються питання щодо дорожнього руху, шкіл, дитячих садків, енергопостачання, зелених зон та соціальної інтеграції. Швидке затвердження житла без паралельного планування інфраструктури може змістити майбутні вузькі місця, а не вирішити їх.
Тому успіх прискореного процесу будівництва не повинен вимірюватися кількістю прискорених дозволів, а кількістю фактично завершених квартир та якістю їхнього розташування. Процедура є ефективною лише тоді, коли вона економить час, не переносячи конфлікти та витрати на пізніші етапи проекту.
Витрати на будівництво зменшують перевагу процентної ставки
Ціни на будівництво традиційних житлових будинків у травні 2026 року були приблизно на п'ять відсотків вищими, ніж у попередньому році. Порівняно з лютим, вони зросли на 2,4 відсотка протягом трьох місяців. Особливо різко зросли витрати на покрівельні роботи, а також на теслярські та дерев'яні будівельні роботи. Також значно зросли витрати на внутрішнє оздоблення, опалювальні технології та земляні роботи. Це прискорило тенденцію до зростання витрат, хоча обсяги житлового будівництва залишалися низькими.
Цей розвиток подій є економічно значущим. Зазвичай, зниження попиту повинно послаблювати ціновий тиск. Однак у будівельній галузі кілька факторів перешкоджають швидкій адаптації: підвищення заробітної плати, зумовлене колективними договорами та демографічними показниками, спеціалізовані вузькі місця, енергоємні матеріали, фрагментовані ланцюги поставок, технічні вимоги та повільне зростання продуктивності. Крім того, багато компаній не можуть скорочувати свої потужності на невизначений термін, не ризикуючи втратою кваліфікованих працівників та досвіду.
Високі витрати на будівництво збільшують необхідну орендну плату або ціни продажу. У багатьох великих містах Західної Німеччини для того, щоб нові будівельні проекти, що фінансуються з приватних джерел, були прибутковими за стандартних ринкових припущень, орендна плата становить близько 20 євро за квадратний метр. Цей поріг перевищує те, що можуть собі дозволити широкі верстви домогосподарств. Це створює конфлікт цілей: ринок потребує більше нового будівництва, але без субсидій нове будівництво, що покриває витрати, часто не задовольняє сегмент з найбільшими соціальними потребами.
Просте обмеження орендної плати не вирішить проблему пропозиції, якщо це призведе до постійно негативної рентабельності інвестицій для нових проектів. І навпаки, соціально неадекватно вказувати на високу орендну плату за нове будівництво як на неминучий ринковий наслідок. Життєздатним рішенням є зниження вартості будівництва, більш доступна земля під забудову, цільові субсидії для фізичних осіб або об'єктів нерухомості та більша мобілізація існуючого житлового фонду. Доступності не можна досягти виключно шляхом регулювання рентабельності; це вимагає зміни структури витрат.
Стандартам потрібен економічний орієнтир
Будівництво в Німеччині є дорогим не лише тому, що матеріали та робоча сила коштують дорожче, але й тому, що проекти повинні відповідати великій кількості іноді дублюючихся вимог. Енергоефективність, звукоізоляція, доступність, паркувальні місця, протипожежний захист, інженерні системи будівель та муніципальні норми проектування переслідують зрозумілі цілі. Однак, разом узяті, вони можуть значно збільшити витрати на простір, технології, планування та документацію.
Ключове питання полягає не в тому, чи слід знижувати стандарти в принципі, а в тому, чи кожна вимога генерує вигоду, яка виправдовує її вартість. Економічно вигідний проект будівлі повинен юридично дозволяти відмову від стандартів комфорту без шкоди для безпеки та фундаментальної якості. Це вимагає чітких правил відповідальності. Доки планувальники та компанії бояться, що простіший проект згодом буде вважатися дефектом, вони плануватимуть захисно та обиратиму додаткові технології, а не простоту, що економить кошти.
Суперечливі або невідповідно тлумачені правила ще більше збільшують транзакційні витрати. Забудовники повинні замовляти експертні звіти, вивчати різні варіанти та планувати резервні кошти. Малі та середні проекти страждають особливо тому, що фіксовані витрати на планування та перевірку розподіляються на меншу кількість квартир. Таким чином, стандартизація через державні та муніципальні кордони може створити значну економію за рахунок масштабу.
Реформа стандартів не повинна передбачати повного скасування регулювання, а радше систематичного вивчення витрат та наслідків. Технічна безпека, адаптація до клімату та зручність довгострокового використання залишаються важливими. Слід зменшити надмірні вимоги до комфорту, дублювання випробувань та місцеві відмінності. Життєвий цикл має бути еталоном: дешева будівля з високими подальшими витратами на енергію та обслуговування така ж неефективна, як і технічно перевантажена нова будівля, орендна плата за яку є недоступною.
Охорона природи та житлове будівництво не повинні бути ворогами
Збереження природи та видів може значно затримати будівельні проекти на раніше неосвоєних землях. Сезони розмноження, види, що знаходяться під охороною, компенсаційні зони та переселення – все це впливає на те, коли може розпочатися будівництво. Такі вимоги є не просто бюрократичною тяганиною, а радше захищають реальні екологічні активи. Проблеми виникають, коли розслідування починаються пізно, відповідальність незрозуміла або окремі часові рамки настільки близькі один до одного, що проект втрачає майже ще один рік.
Берлінський район Нойліхтерфельде яскраво ілюструє ризики масштабних проектів. План щодо ділянки включав приблизно 2500 квартир, а також соціальну інфраструктуру та зелені зони. Процес планування затягнувся на багато років; заходи щодо захисту видів, включаючи переселення тварин, що знаходяться під охороною, спричинили додаткові витрати та затримки. Зрештою, Groth Group продала проект новим партнерам і вийшла з нього. Хоча проект не був повністю закинутий, початковий забудовник, очевидно, вважав співвідношення витрат і вигод – часові зобов'язання, тривалість і ризик – більше нежиттєздатним.
Економічний принцип полягає не в тому, щоб призупинити охорону видів. Він полягає в тому, щоб вирішувати екологічні конфлікти на ранній стадії та у обов'язковий для виконання спосіб. Картування слід розпочинати вже на першому етапі проекту. Органам влади, експертам та забудовникам потрібні узгоджені терміни, гарантовані заміни середовищ існування та обґрунтовані рішення. Якщо нові вимоги додаються роками пізніше без чіткої кінцевої точки, це не тільки збільшує ризик проекту, але й продовжує зростати вартість землі та витрати на фінансування, навіть якщо житло ще не побудовано.
Забудова забудови, вертикальне розширення, перепрофілювання та будівництво на герметичних поверхнях можуть зменшити кількість конфліктів. Однак вони часто є складними з точки зору планування та часто зустрічають опір з боку районів. Тому збалансована стратегія поєднує послідовний захист екологічно цінних територій зі швидшими процедурами у відповідних місцях. Охорона природи та створення житла сумісні, якщо обидві цілі плануються на ранній стадії, а не послідовно.
Сама галузь несе відповідальність
Було б надто зручно пояснювати кризу житла виключно політикою, процентними ставками чи державними установами. Німецька будівельна галузь протягом десятиліть демонструвала повільне зростання продуктивності. Між 2019 і 2023 роками продуктивність праці в деяких частинах сектору навіть значно знизилася. Порівняно зі своїми більш цифрово розвиненими європейськими сусідами, Німеччина менш послідовно використовує стандартизовані процеси обробки даних, інтегроване бізнес-програмне забезпечення та цифрове управління проектами.
Багато будівельних проектів залишаються унікальними. Залучені працюють з різними наборами даних, зміни в плані передаються багато разів, а помилки виявляються лише на будівельному майданчику. Хоча укладання контрактів з численними професіоналами може сприяти конкуренції, це також призводить до інтерфейсів, змін у замовленнях та перерозподілу відповідальності. Доки додаткові витрати можна частково компенсувати за допомогою управління замовленнями на зміни, економічний стимул для радикального спрощення процесів обмежений.
Низькі інвестиції в навчання також є перешкодою. Численні компанії визнають потенціал хмарних платформ, моделювання, цифрових двійників, лазерного сканування, управління в реальному часі та штучного інтелекту, але їм бракує достатньої експертизи. Одних лише технологій не змінюють процеси. Застосування цифрового інструменту до все ще фрагментованого процесу, у гіршому випадку, лише оцифровує неефективність.
Галузі потрібні більш інтегровані бізнес-моделі, повторювані продуктові платформи та довгострокові партнерства між житловими компаніями, планувальниками, виробниками та будівельними фірмами. Надійний портфель проектів може виправдати інвестиції у фабрики, робототехніку та навчання. І навпаки, галузь повинна продемонструвати, що більші обсяги не призводять автоматично до вищих цін та збільшення термінів виконання робіт. Політичні реформи та корпоративна модернізація не є альтернативами, а радше взаємозалежними.
Збірні конструкції перетворюють будівельні майданчики на виробничі об'єкти
Серійне та модульне будівництво може значно скоротити терміни будівництва. Промислове збірне виготовлення дозволяє виготовляти стіни, фасади, ванні кімнати або цілі модулі кімнат у контрольованих умовах на заводі. Потім вони збираються на будівельному майданчику, що усуває необхідність реорганізації кожного робочого етапу за різних погодних умов та умов на місцевості. Для відповідних проектів це може скоротити етап будівництва на багато місяців; фактичний час будівництва іноді може бути скорочений приблизно до шести місяців.
Найбільша перевага полягає не в ідентичних будівлях, а в повторюваних компонентах і процесах. Різні фасади, плани поверхів та міські плани можуть базуватися на стандартизованих структурних та технічних системах. Автомобільна промисловість демонструє сумісність різноманітності продукції та стандартизації платформ. Ця логіка досі використовувалася лише обмежено в житловому будівництві.
Однак, збірне виробництво вимагає стабільних обсягів виробництва. Завод з виробництва модулів або компонентів може працювати економічно лише за умови постійного використання своїх потужностей. Змінні програми субсидування, спеціальні муніципальні вимоги та зміни державних будівельних норм ускладнюють це масштабування. Транспорт, логістика кранів та планування будівельного майданчика також накладають обмеження. Тому серійне будівництво не є універсальним рішенням, але є ключовим компонентом для великих проектів та типових будівель, що повторюються.
Державні та кооперативні житлово-будівельні компанії могли б виступати основними клієнтами, укладаючи довгострокові рамкові угоди. Ключовим моментом є не просто об'єднання окремих будівельних контрактів, а створення багаторічного попиту на сумісні системи. Тільки тоді постачальникам буде вигідно інвестувати в автоматизоване виробництво, цифрову конфігурацію та оптимізовані ланцюги поставок.
Цифровізація повинна об'єднати весь процес
Інформаційне моделювання будівель (BIM), цифрові двійники та спільні платформи даних можуть зменшити помилки планування, конфлікти та втрату інформації. Однак їхні переваги матеріалізуються лише за умови, що всі зацікавлені сторони працюють з узгодженою моделлю. Цифрова модель будівлі, яка не використовується для оцінки витрат, виробництва, логістики та експлуатації після затвердження, залишається дорогим додатком.
Найбільші переваги полягають у зв'язуванні етапів процесу. Кількість, вартість, терміни та замовлення компонентів можна отримати з моделі. Зміни до планів можуть негайно виявити їхній вплив на конструкцію конструкцій, технології, споживання енергії та бюджет. Банки та інвестори могли б точніше контролювати хід проекту та раніше виявляти ризики за допомогою стандартизованих даних. Органи влади могли б використовувати машинозчитувані перевірки формальних вимог без повної автоматизації процесу прийняття технічних рішень.
Штучний інтелект може підтримувати планування варіантів, перегляд документів, оцінку витрат та управління ризиками в розкладі. Будівельні роботи підходять для повторюваних, важких або точних завдань, таких як геодезичні роботи, буріння, армування або мурування. Однак їх економічне використання вимагає стандартизованих будівельних майданчиків, надійних даних та належним чином спланованих компонентів. Робот не може виправити хаотичне управління проектами.
Тому цифровізацію не слід розглядати як ізольований ІТ-бюджет. Це організаційна реформа. Компанії повинні переосмислити процеси, уточнити обов'язки та навчити співробітників. Уряд може сприяти сумісним стандартам, цифровим заявкам на отримання дозволів на будівництво та єдиним форматам даних. Однак фактичне впровадження залишається управлінським завданням компаній.
Політична невизначеність робить кожен проект дорожчим
Дебати щодо потенційної соціалізації великих приватних житлових фондів у Берліні мають наслідки, що виходять за рамки безпосередньо постраждалих компаній. Інвестори оцінюють не лише поточну правову ситуацію, але й ймовірність майбутніх втручань. Чим більша сприйнята невизначеність щодо власності, регулювання та потенціалу прибутку, тим вищими стають вимоги до прибутковості та премії за ризик. Деякі інвестиції відкладаються або перенаправляються в інші регіони.
Уряд Німеччини оголосив про свій намір заборонити соціалізацію приватного орендного житла на рівні землі шляхом прийняття федерального законодавства. Такий крок може стати політичним сигналом про безпеку інвестицій. Однак, правове питання є складним, оскільки соціалізація передбачена Основним Законом (Конституцією Німеччини), а законодавча компетенція залишається спірною. Тому одне лише оголошення не створює повної правової визначеності. Доки не буде створено надійної правової бази, самі дебати можуть продовжувати породжувати невизначеність.
Водночас було б перебільшенням пояснювати загальнонаціональну житлову кризу переважно берлінськими дебатами щодо соціалізації. Витрати на фінансування, ціни на будівництво, наявність землі, будівельні стандарти та тривалість проектів мають набагато ширший, більш прямий вплив. Політичні дебати щодо власності є додатковим фактором ризику, але не основною причиною низьких показників завершення будівництва.
Надійна житлова політика повинна поєднувати безпеку власності із соціальною відповідальністю. Приватним інвесторам потрібні надійні правила, а орендарям – захист від зловживань. Постійні зміни напрямку між субсидіями, суворішими правилами та подальшими корекціями шкодять обом сторонам. Надійність сама по собі є інструментом економічної політики, оскільки вона знижує премію за ризик довгострокового капіталу.
Дозволи мають бути перетворені на обов'язкові проекти
Надійна стратегія житлового будівництва повинна керувати всім ланцюгом впровадження. Після затвердження забудовник, муніципалітет, фінансист та будівельні компанії повинні узгодити реалістичні терміни з чіткими етапами. Ранні зобов'язання щодо фінансування, резервні ресурси та стандартизовані етапи планування можуть запобігти застою проектів протягом багатьох років після затвердження. Для великих районів громадська інфраструктура повинна розвиватися одночасно.
Політикам слід змінити свої ключові показники ефективності. Кількість виданих дозволів легко повідомити, але вона є лише проміжним кроком. Важливішими були б відсоток проектів, розпочатих протягом дванадцяти місяців, середній час до завершення, кількість дозволів, термін дії яких минув, та вартість одного створеного квадратного метра. Прозорі регіональні дані могли б показати, де проекти фактично зупинилися.
Програми фінансування повинні бути багаторічними, простими та пов'язаними зі стандартизацією. Ті, хто використовує серійні системи, цифрове планування та економічно вигідні типи будівель, можуть отримувати швидші розгляди або більш цілеспрямовану підтримку. Водночас муніципалітети повинні дедалі частіше надавати доступну землю через угоди про оренду або концептуальні розподіли, за умови, що натомість буде побудовано постійно доступне житло. Таким чином, фінансування не буде повністю витрачено на ціни на землю.
Для будівельної галузі пріоритетом є продуктивність та надійність. Компанії повинні більше інвестувати в збірне виробництво, експертизу даних, робототехніку та моделі спільного укладання контрактів. Клієнти, у свою чергу, повинні оцінювати не лише найнижчу ціну пропозиції, а й своєчасність виконання робіт, витрати життєвого циклу та промислову масштабованість. Сталий функціональний житловий сектор створюється не шляхом максимізації цінового тиску в кожному окремому проекті, а радше завдяки адаптивним, повторюваним процесам.
Оздоблення починається лише з передачі ключів
2026 рік може ознаменувати початок стабілізації, але ще не всебічного відновлення. Збільшення кількості дозволів, покращення очікувань та незначне збільшення фактичного обсягу будівництва є серйозними позитивними сигналами. Водночас, 185 000 очікуваних завершень, 27-місячний термін виконання робіт, понад 40 відсотків компаній відчувають брак замовлень, та понад 760 000 відставань у будівництві будинків залишаються вагомими аргументами проти передчасного оптимізму.
Тому термін «псевдооптимізм» виправданий, коли окремо розглядаються показники кількості дозволів. Однак було б занадто широко відкидати кожне покращення як безглузде. Без нових дозволів не буде подальших завершень. Збільшення є необхідним попереднім кроком. Його економічне значення залежить від того, чи покращаться також фінансування, витрати, процедури та виробничі потужності.
Німеччина має проблеми не лише з дозволами чи витратами на будівництво. Вона страждає від кризи впровадження, де взаємодіють численні індивідуальні ризики. Високі процентні ставки роблять дорогі проекти недоступними. Тривалі процедури збільшують витрати. Невідповідні стандарти перешкоджають масштабуванню. Низька продуктивність підтримує високі ціни. Політична невизначеність призводить до зростання капітальних витрат. І навпаки, брак замовлень стримує інвестиції саме в ті промислові потужності, які могли б зробити будівництво доступнішим.
Перспективи залишаються нестабільними. Великий портфель будівельних проектів включає досяжні проекти, попит на житло високий, а технічні рішення для пришвидшення процесів існують. Найважливіше полягає в перетворенні короткострокових програм на надійну виробничу стратегію. Ринок житла не полегшить одноразовий поштовх до будівництва, транш субсидії чи сплеск довіри. Він полегшиться, коли рік за роком буде зведено достатню кількість квартир у місцях, де люди їх потребують, за ціною, яку домогосподарства та інвестори можуть собі дозволити.
Тому політичним та економічним орієнтиром має бути передача ключів. Дозвіл документує намір. Договір активує створення вартості. Початок будівництва об'єднує потужності. Лише завершена квартира розширює пропозицію. Доки ця відмінність залишається в центрі дискусії, обережна надія може стати реальним поворотним моментом. Якщо її проігнорувати, економічне піднесення залишиться лише обіцянкою на папері.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







