
Дизель проти принципів: Трамп знижує ціну на заправці – і підвищує рахунок для Заходу
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 10 жовтня 2026 р. / Оновлено: 10 жовтня 2026 р. – Автор: Konrad Wolfenstein
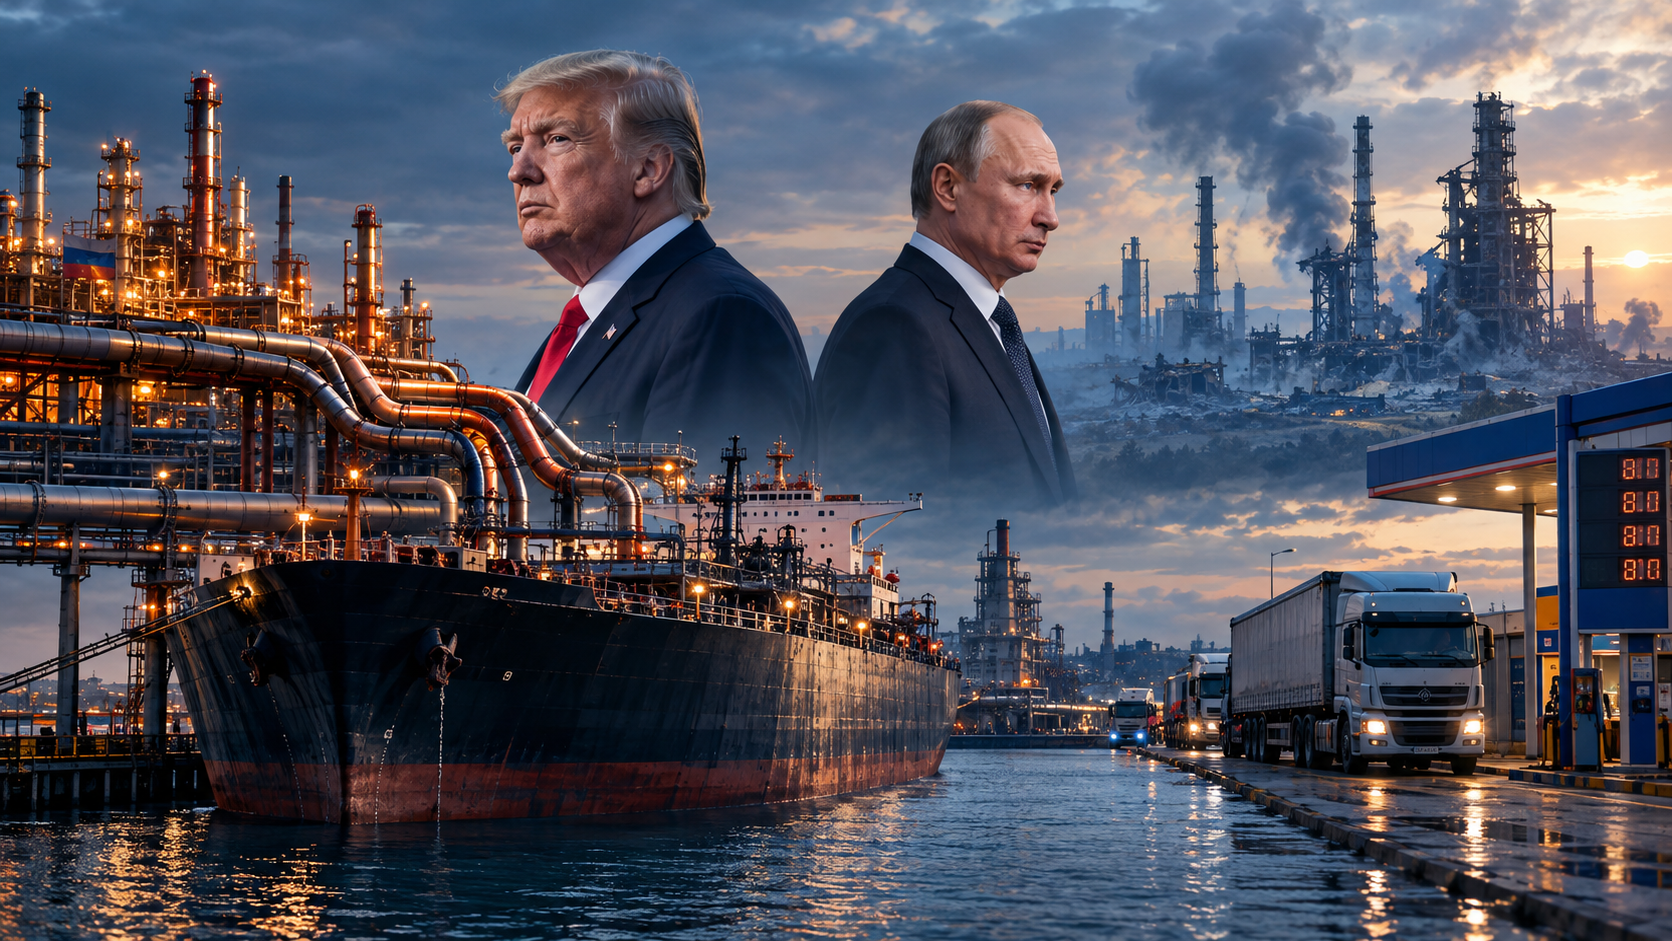
Дизель проти принципів: Трамп знижує ціну на заправці – і підвищує рахунок для Заходу – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Дизельна криза в США: ризикована ставка Трампа на російську енергетику
Російський дизель: палиця з двома кінцями для американської економіки
Приховані витрати на рішення Трампа щодо дизельного палива: погляд на геополітичні наслідки
Рішення Сполучених Штатів імпортувати російське дизельне паливо є значним поворотним моментом в американській енергетичній політиці. Президент Дональд Трамп реагує на гострий дефіцит дизельного палива та історично високі ціни на заправках. На перший погляд, цей крок може здатися прагматичним рішенням для пом'якшення тиску на споживачів та бізнес. Однак політичний вимір цієї стратегії далеко не безпроблемний. Відкриття ринку для російського дизельного палива викликає не лише економічні міркування, але й питання щодо ефективності західних санкцій проти Росії та військової стратегії України.
Ця складна ситуація ілюструє, наскільки тісно пов'язані ціни на енергоносії, геополітична стабільність та економічна залежність. Хоча короткострокове полегшення для американських споживачів та бізнесу може здаватися привабливим, довгострокова довіра до санкцій США проти Росії може бути під загрозою. З кожним танкером, який доставляє російську нафту до американських берегів, єдність Заходу, якої мали досягти санкції, може втратити довіру. У цьому аналізі розглядаються економічні та політичні наслідки американської угоди щодо дизельного палива та ризики, які вона створює для України та політики санкцій Заходу.
Бізнес, який виходить далеко за рамки ціни на заправці
Оголошене відкриття американського ринку для російського дизельного палива на перший погляд виглядає прагматичною реакцією на гострий шок пропозиції. Сполучені Штати страждають від історично високих цін на дизельне паливо, скорочення запасів та глобальної кризи нафтопереробних заводів. Тому президент Дональд Трамп намагається залучити додаткові поставки на ринок. Очікується, що Росія спочатку надасть понад 300 000 тонн дизельного палива, потім ще 500 000 тонн у листопаді, а невдовзі після цього ще один мільйон тонн. Можна додати до трьох мільйонів тонн, якщо це дозволить стан російських нафтопереробних заводів. Міністерство фінансів США створило тимчасове звільнення від санкцій для цієї мети, дозволяючи такі операції до 7 квітня 2027 року.
Економічно цей крок зрозумілий; політично він дуже ризикований. Це рішення пов'язує три сфери конфлікту, які неможливо чітко розділити: боротьбу з високими цінами на енергоносії в США, ефективність західних санкцій проти Росії та військову стратегію України проти російської енергетичної інфраструктури. Те, що Вашингтон продає як короткострокове зниження цін, можна вважати економічним та дипломатичним успіхом у Москві. Однак для Києва складається враження, що успішні атаки на російські нафтопереробні заводи призведуть не до посилення тиску на Кремль, а радше до тиску Америки на Україну.
Йдеться не лише про те, чи заходять деякі танкери, що перевозять російське дизельне паливо, в американські порти. Ключове питання полягає в тому, який сигнал найбільша західна економіка надсилає виробникам, торговцям, фінансовим установам і союзникам. Санкції працюють не лише через заборони. Вони також працюють завдяки передбачуваності, політичній єдності та переконанню, що поступки Росії пов'язані з поступками, які можна перевірити. Саме цей зв'язок послаблюється тимчасовим відновленням роботи.
Дизельна криза Америки – це криза нафтопереробного заводу
Високі ціни на дизельне пальне в Америці не можна пояснити однією причиною. У вересні 2026 року середня роздрібна ціна становила близько 6,29 долара за галон. Роком раніше вона становила приблизно від 3,68 до 3,74 долара. Тому це зростання чітко помітне не лише для транспортних компаній та фермерів, але й для приватних домогосподарств та малого бізнесу. Водночас запаси дистилятів на східному узбережжі Америки у вересні були приблизно на 32 відсотки нижчими за середній сезонний показник за 2021–2025 роки. Цей регіон особливо вразливий, оскільки споживає значно більше дизельного палива та мазуту, ніж можуть виробити його власні нафтопереробні заводи.
Вузьке місце полягає не стільки в самій сирій нафті, скільки в її переробці. США виробляють велику кількість сирої нафти та є значним нетто-експортером нафти та нафтопродуктів загалом. Однак сиру нафту не можна використовувати безпосередньо у вантажівках, зернозбиральних комбайнах або системах опалення. Її необхідно переробляти на нафтопереробних заводах, технічна конфігурація яких визначає, скільки бензину, дизельного палива, гасу та інших продуктів можна отримати з бареля сирої нафти. Якщо відповідні потужності нафтопереробного заводу не працюють або вже працюють близько до своєї практичної межі, додаткова сира нафта забезпечить лише обмежене полегшення.
Саме тому так звані крек-спреди різко зросли. Простими словами, вони описують різницю між ціною на сиру нафту, що використовується, та оптовою ціною на продукцію, отриману з неї. Високі спреди свідчать про те, що дефіцит спостерігається не лише в самій сировині, а й у переробних потужностях. У вересні крек-спреди на дизельне паливо на узбережжі Мексиканської затоки в Америці та в Північно-Західній Європі тимчасово перевищили 100 доларів за барель. Це винятковий рівень, який пояснює, чому ціни на дизельне паливо можуть зростати значно більше, ніж ціни на сиру нафту.
Тому російське дизельне паливо привабливе для Трампа, оскільки воно забезпечує саме той дефіцитний кінцевий продукт. Вивільнення стратегічних запасів сирої нафти є менш ефективним, якщо нафтопереробні заводи не можуть переробити достатню додаткову кількість. Імпортне дизельне паливо обходить це вузьке місце. Після транспортування, випробувань та розподілу воно може відносно швидко потрапити на ринок. Це робить цей підхід ефективнішим у короткостроковій перспективі, ніж багато традиційних заходів енергетичної політики, але він ніяк не вирішує структурні причини дефіциту.
Світовий ринок втратив свої резерви
Ситуація в Америці є частиною набагато більшого шоку пропозиції. З 2019 року світовий попит на рідке паливо зріс різкіше, ніж потужності нафтопереробних заводів. Водночас розширення потужностей було дуже нерівномірним у різних регіонах. Китай та Близький Схід побудували сучасні великомасштабні нафтопереробні заводи, тоді як Європа та Північна Америка вивели з експлуатації старі заводи. Низька рентабельність у попередні роки, високі регуляторні витрати, старіння технологій та очікування довгострокового зниження попиту на паливо зробили інвестиції в нові західні нафтопереробні заводи непривабливими.
Цей розвиток подій був керованим за нормальних ринкових умов. Однак він передбачав, що міжнародні торговельні потоки функціонують безперебійно, об'єкти працюють надійно, а регіональний дефіцит можна компенсувати імпортом. У 2026 році відбулося кілька збоїв. Конфлікт на Близькому Сході вплинув на виробництво нафтопереробних заводів та транспортування через Ормузьку протоку. Атаки хуситів збільшили ризики та витрати в Червоному морі. Китай тимчасово скоротив експорт нафтопродуктів. Росія обмежила свій експорт для постачання на внутрішній ринок. Водночас українські дрони все частіше атакували російські нафтопереробні заводи та порти.
На піку свого розвитку це призвело до того, що на світовому ринку палива щодня бракувало від шести до восьми мільйонів барелів нафтопереробних потужностей. Це відповідає до десяти відсотків світових потужностей. Найважливіше те, що це стосується не лише абсолютної кількості, а й одночасності цих перебоїв. Дефіцит на Близькому Сході зазвичай можна компенсувати збільшенням поставок з Росії, Азії чи США. Однак, якщо кілька регіонів одночасно відчувають скорочення виробництва, а американські нафтопереробні заводи вже працюють на високій потужності, ці звичайні буфери зникають.
Навіть запаси можуть допомогти лише частково. Хоча велика кількість сирої нафти та нафтопродуктів зберігається у всьому світі в резервуарах, на суднах та в трубопроводах, не кожен продукт знаходиться в потрібному місці, відповідає необхідним стандартам якості або може бути транспортований вчасно. Резерв мазуту в Азії не вирішить короткострокову дефіцит дизельного палива на східному узбережжі Америки, якщо відсутні судна, страховка, доступ до портів або відповідні компоненти для змішування. Тому світовий енергетичний ринок теоретично має більше резервів, ніж насправді є в разі конкретної кризи.
Росія є одночасно постачальником і вузьким місцем
Роль Росії суперечлива. Країна має близько 6,5 мільйона барелів встановлених потужностей з переробки нафти на день і традиційно є одним з найбільших виробників продуктів переробки нафтопродуктів. До нещодавніх обмежень Росія експортувала приблизно половину свого виробництва дизельного палива та газойлю. Ці обсяги були особливо важливими для світового ринку, оскільки дизельне паливо важче замінити, ніж сиру нафту, і багато економік покладаються на імпорт.
Водночас незрозуміло, чи зможе Росія насправді забезпечити заявлені обсяги. Пропускна здатність російських нафтопереробних заводів у червні впала приблизно до 3,8 мільйона барелів на день, що є найнижчим рівнем за понад два десятиліття та приблизно на 30 відсотків менше, ніж роком раніше. Також повідомляється, що виробництво дизельного палива часом скорочувалося майже на 30 відсотків. Росія відреагувала заборонами на експорт, збільшенням субсидій, відкладенням технічного обслуговування, відновленням роботи простоюючих потужностей та імпортом палива.
Тому обговорювані обсяги слід розглядати диференційовано. Перші 300 000 тонн є актуальними для світового ринку, але становлять менше десятої частини світового щоденного попиту. Вони можуть впливати на настрої на ф'ючерсних ринках і пом'якшувати короткострокові цінові стрибки, але не вирішують структурну проблему. Наступний транш у 500 000 тонн буде більш помітним, за умови, що він доповнить уже очікувану пропозицію. Однак, мільйони тонн, оголошені після цього, прямо залежать від функціонування нафтопереробних заводів. Саме тут виникають найбільші сумніви.
Також виникає питання часу. Між політичною заявою та фізичною доставкою знаходяться завантаження, фінансування, страхування, транспортування, розвантаження та розподіл. Навіть якщо окремі партії відправляються швидко, ширший вплив на американські роздрібні ціни відкладається. Форвардні ціни можуть реагувати негайно, оскільки трейдери коригують свої очікування. Однак на заправках оптові ціни передаються лише поступово. Тому політичне послання швидкого полегшення є більш певним, ніж фактичне полегшення.
Україна вдаряє по найчутливішій промисловій точці Росії
Українські атаки на російські нафтопереробні заводи слідують чіткій економічній та військовій логіці. Родовища сирої нафти та трубопроводи широко розкидані та часто їх важко ефективно вивести з ладу. Нафтопереробні заводи, з іншого боку, складаються зі складних, стаціонарних та капіталомістких об'єктів. Особливо вразливими є не лише дистиляційні установки, а й установки гідрокрекінгу, риформінгу, установки десульфуризації та каталітичного крекінгу. Ці компоненти збільшують вихід високоякісного палива та забезпечують відповідність дизельного палива та гасу сучасним стандартам якості.
Незначні пошкодження простих дистиляційних установок іноді можна відремонтувати протягом кількох тижнів. З іншого боку, серйозно пошкоджене вторинне обладнання часто потребує від шести до восьми місяців або довше. Санкції ускладнюють для Росії доступ до західних спеціалізованих технологій, запасних частин та інженерних послуг. Повторні атаки ще більше збільшують знос, оскільки технічне обслуговування відкладається, запасні частини витрачаються, а тимчасово відремонтовані установки піддаються новому навантаженню. У 2026 році російський нафтопереробний завод зазнавав ударів в середньому приблизно кожні три дні. Деякі заводи вже зазнали до 15 атак з початку війни.
Економічний вплив виходить за рамки безпосередньої втрати виробництва. Нафтопереробні заводи перетворюють сиру нафту на продукцію з вищою вартістю. Якщо ця переробка припиниться, Росія, можливо, зможе експортувати більше сирої нафти, але часто досягає нижчої рентабельності та змушена погоджуватися на більше зниження цін. Водночас виникають витрати на ремонт, протиповітряну оборону, перебої в роботі та заходи державної підтримки. У період з квітня по серпень 2026 року російські нафтові компанії отримали субсидії на загальну суму приблизно 1,5 трильйона рублів для стабілізації внутрішнього ринку.
Для України ця стратегія пропонує спосіб обтяжити воєнну економіку Росії власними технологічними можливостями. Вона спрямована на одночасне тиск на постачання палива, експортні доходи та державний бюджет. Доступ Америки до дизельного палива змінює цей розрахунок. Якщо Москві дозволять відновити експорт шляхом політичної угоди, а натомість Вашингтон наполягатиме на припиненні українських атак, Кремль може перетворити частину військової шкоди на дипломатичний зиск.
Короткострокове полегшення відбувається за рахунок довгострокової довіри
З американської точки зору, конфлікт цілей є реальним. Президент не може ігнорувати той факт, що ціни на дизельне паливо, що перевищують шість доларів за галон, обтяжують сільське господарство, логістику, будівництво та споживачів. Проміжні вибори 3 листопада посилюють тиск на необхідність дій. Високі ціни на пальне одразу помітні, вони нерівномірно розподілені за регіонами та легко пояснюються політичними факторами. Вони особливо впливають на ключові групи виборців-республіканців у сільській місцевості, де сільське господарство та автомобільні вантажні перевезення відіграють важливу роль.
Отже, здоровий глузд у економічній сфері не вимагає повної відмови від кожної додаткової тонни російського імпорту. За гострого дефіциту тимчасовий виняток може зменшити шкоду для бізнесу та домогосподарств. Однак конкретна структура має вирішальне значення. Послаблення санкцій без прозорих поступок відрізняється від вузько визначеного гуманітарного або стабілізуючого ринку винятку, пов'язаного з перевіреними умовами. Можливі винятки включають припинення вогню для енергетичної інфраструктури, обмеження російських атак на українські електростанції та порти або механізм, який частково заморожує доходи.
Однак, нинішня домовленість дає Росії ранню економічну перевагу. Москва може отримувати додаткові доходи, послаблювати свою експортну політику та позиціонувати себе як незамінного стабілізатора. Україна не отримує жодних порівнянних гарантій безпеки. Це створює асиметричну угоду: США отримують перспективу нижчих цін, Росія отримує доступ до ринку та політичний статус, тоді як Україна, як очікується, відмовиться від стратегічного козиря в переговорах або принаймні зіткнеться зі зростаючим тиском.
Довіра до санкцій значною мірою залежить від того, чи сприймаються винятки як рідкісні, засновані на правилах та оборотні. Якщо їх змінять у стислі терміни через внутрішньополітичний тиск, учасники ринку очікуватимуть подальшого послаблення санкцій у майбутньому. Банки, судноплавні компанії та торговці можуть збільшити свою готовність готувати ділові угоди з російськими компаніями. І навпаки, союзники можуть сумніватися в надійності американських зобов'язань. Безпосередня ціна на дизельне паливо вимірна; вартість втраченого авторитету не відображається в жодній щотижневій статистиці, але вона може бути більшою в довгостроковій перспективі.
Дизель – це невидима ціна майже всіх товарів
Дизельне паливо відрізняється від бензину в політичному та економічному плані. Ціни на бензин безпосередньо впливають на водіїв і тому особливо помітні. Дизельне паливо має більший вплив через виробничі та постачальні ланцюги. Вантажівки, сільськогосподарська техніка, будівельне обладнання, частини залізничної мережі, промислові підприємства та системи опалення – все це залежить від дизельного палива. Тому зростання цін на дизельне паливо збільшує витрати від поля до зберігання та роздрібної торгівлі.
Спочатку компанії реагують по-різному. Експедитори можуть перекладати вищі витрати на паливо на вантажовідправників через змінні доплати. Фермери часто мають таку можливість лише під час пізніших переговорів щодо контракту або через вищі ціни продажу. Роздрібні торговці можуть покрити частину тягаря за рахунок нижчої націнки, але також перекладатимуть це на стійке зростання витрат. Таким чином, перенесення цього впливу на споживчі ціни відбувається поступово і може тривати від шести до вісімнадцяти місяців.
Серед американських економістів існує емпіричне правило, що стійке зростання цін на дизельне паливо на один долар може підвищити загальну інфляцію приблизно на 0,1 процентного пункту. Інші моделі прогнозують значно сильніший вплив цінового шоку, пов'язаного з дизельним паливом, приблизно на 15 відсотків, залежно від тривалості, початкових умов та реакції монетарної політики. Такі оцінки не є абсолютною істиною. Однак вони демонструють, що дизельне паливо не можна розглядати як другорядну підкатегорію енергетичного ринку.
Харчова промисловість особливо вразлива. Дизельне паливо живить трактори, комбайни та вантажівки, і одночасно впливає на вартість багатьох проміжних продуктів. Восени ціновий шок збігається із сезоном збору врожаю. До цього додаються холодові ланцюги та довгі транспортні маршрути на внутрішньому ринку Америки. Таким чином, зменшення викидів дизельного палива справді може обмежити ширші інфляційні наслідки. Це найвагоміший економічний аргумент на користь рішення Трампа. Однак це не пояснює, чому послаблення обмежень має відбуватися без будь-яких помітних поступок у політиці безпеки натомість.
Наш досвід у розвитку бізнесу, продажах та маркетингу в США

Наш досвід у розвитку бізнесу, продажах та маркетингу в США - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Стратегії стабілізації цін на дизельне пальне
Ціновий імпульс може бути більшим за фізичну кількість
Ринки сировинних товарів реагують не лише на фактичні поставки, а й на очікування. Після оголошення ф'ючерсні контракти на американське дизельне паливо тимчасово впали приблизно на п'ять відсотків. Ця реакція показує, що навіть перспектива додаткового російського експорту може знизити премії за ризик. Трейдери розраховують не лише на основі перших 300 000 тонн, але й на основі можливості подальших поставок, послаблення російської заборони на експорт та політичної деградації напруженості в енергетичному секторі.
Цей ефект очікування є політично цінним для Трампа. Швидкий рух на ф'ючерсних ринках можна представити як успіх, навіть якщо фізичні поставки ще не надійшли. Падіння оптових цін може бути передано на автозаправні станції із затримкою. Однак саме цей механізм застерігає від перебільшених очікувань. Якщо Росія постачатиме менше, ніж було оголошено, нові нафтопереробні заводи вийдуть з ладу або геополітична ситуація загостриться, зниження цін може швидко повернутися у зворотне русло.
Крім того, критично важливо, чи справді російські обсяги є додатковими. Якщо перенаправити лише поставки, які в іншому випадку пішли б іншим клієнтам, регіональні постачання в США покращаться, але глобальні постачання навряд чи зростуть. Іншим покупцям тоді доведеться платити вищі ціни або шукати альтернативних постачальників. Глобальне полегшення буде меншим, ніж можна було б припустити, виходячи з валового обсягу. Тільки якщо Росія послабить свою заборону на експорт і фактично випустить раніше приховану продукцію на світовий ринок, буде чіткий чистий ефект.
Таким чином, оголошена угода є радше варіантом полегшення, ніж гарантією. У короткостроковій перспективі вона зменшує побоювання щодо надзвичайного дефіциту. Чи призведе вона до постійної зміни рівня цін, залежить від ремонту нафтопереробних заводів, подальших атак України, внутрішнього попиту в Росії, транспортних потужностей та подій на Близькому Сході. Одна двостороння угода може пом'якшити глобальний шок від нафтопереробних заводів, але не може його повністю усунути.
Економічний зиск Путіна перевищує дохід від продажів
Для Росії вигода полягає не лише в додаткових надходженнях іноземної валюти. Більш значний виграш полягає в її політичному становищі. Ще на початку жовтня Володимир Путін заявив, що Росія не постачатиме дизельне паливо на світовий ринок, поки діятимуть санкції. Всього через кілька днів Вашингтон зробив тимчасовий виняток. Кремль може представити це як свідчення того, що тиск Заходу послаблюється під впливом економічної напруги.
Угода також допомагає змістити наратив про відповідальність за високі світові ціни на енергоносії. Росія може стверджувати, що готова постачати енергоносії, якщо санкції будуть зняті, а атаки на нафтопереробні заводи припинені. Це зміщує фокус з агресивної війни Росії та власних експортних обмежень Москви, і натомість ставить на перший план оборонну стратегію України та західні санкції. Цей наратив привабливий для країн, які ставлять низькі ціни на енергоносії вище за європейські інтереси безпеки.
У фінансовому плані ситуація в Росії залишається напруженою. Доходи від нафти і газу за перші вісім місяців 2026 року були майже на 17 відсотків нижчими, ніж попереднього року. Дефіцит бюджету досяг приблизно 5,8 трильйона рублів, що вже перевищує дефіцит за весь попередній рік. Водночас зростають військові витрати, субсидії, витрати на ремонт та витрати на забезпечення безпеки критично важливої інфраструктури. Додаткові продажі дизельного палива не вирішать ці проблеми, але покращать ліквідність та прогнози.
Потенційний ефект створення прецеденту є особливо цінним для Москви. Якщо дія суттєвих санкцій буде призупинена з міркувань цінової стабільності, подібні аргументи можуть бути пізніше використані для інших товарів або на довший термін. Росії не обов'язково потрібно досягти офіційного скасування всього санкційного режиму, щоб це сталося. Навіть зростаюча мережа винятків зменшує його практичну сферу застосування та збільшує витрати на координацію з боку Заходу.
Київ втрачає вплив на двох рівнях
Для України американське рішення є проблематичним як матеріально, так і стратегічно. З матеріальної точки зору, вищі російські енергетичні доходи можуть стабілізувати державний бюджет і таким чином опосередковано сприяти продовженню війни. Не кожен долар від продажу дизельного палива йде безпосередньо на військові витрати. Однак у централізованій воєнній економіці додаткові експортні доходи збільшують фіскальну свободу дій держави.
Стратегічно питання полягає в цінності українських атак на нафтопереробні заводи. Ця кампанія змусила Росію економити дизельне та інше паливо на внутрішньому ринку, послабити стандарти якості, організувати імпорт та виплачувати високі субсидії. Таким чином, це впливає не лише на військові поставки, а й на політичну економіку всередині Росії. Дефіцит палива та тривалий час очікування роблять витрати війни більш помітними для населення.
Якщо США тепер сприятимуть російському експорту, одночасно вимагаючи припинення атак на українські нафтопереробні заводи, вплив цієї кампанії буде частково нейтралізовано. Київ може зіткнутися з вибором скорочення військово ефективного підходу, не отримуючи еквівалентних російських обмежень. Україна запропонувала припинити атаки на російські нафтопереробні заводи, якщо Росія, у свою чергу, припинить знищувати українські енергетичні об'єкти. Така взаємність буде предметом переговорів і може бути перевірена. Згідно з публічно доступною інформацією, чинна угода щодо дизельного палива не містить жодних таких зобов'язань.
Крім того, цей процес підриває довіру до координації з Вашингтоном. Якщо двосторонні американо-російські угоди впливають на основні економічні інтереси України без помітної участі Києва, цінність українських переговорних пропозицій зменшується. Росія зацікавлена в прямих переговорах зі США щодо санкцій та енергетичних ринків, а не в тому, щоб йти на військові поступки Україні.
Проблема Європи починається не на узбережжі США
Європа подвійно страждає від цього розвитку подій. По-перше, європейський ринок дизельного палива структурно залежить від імпорту та зазнає більшого впливу, ніж американський ринок, через втрату поставок з Росії та Близького Сходу. Низький рівень води на Рейні, високі транспортні витрати та виведення з експлуатації старих нафтопереробних заводів загострюють регіональні труднощі. Тому європейські покупці все частіше звертаються до експорту американського дизельного палива.
Якщо США імпортуватимуть більше російського дизельного палива, це може послабити тиск на світовий ринок. Водночас, однак, Вашингтон може захопити більшу частку доступних поставок для власних потреб. Чистий ефект для Європи залежить від того, чи збільшить Росія свій загальний експорт, чи просто перенаправить торговельні потоки. Завдяки реальному додатковому виробництву Європа виграє від нижчих цін на світовому ринку. При простому перенаправленні вона опосередковано конкурує зі США за інші доступні обсяги.
По-друге, угода впливає на європейську санкційну політику. Європейський Союз прагнув обмежити доходи Росії від нафти та нафтопродуктів і ускладнити обхід санкцій через треті країни. Виняток для Америки послаблює політичну єдність, навіть якщо європейські правила формально залишаються незмінними. Потім компанії ставлять під сумнів, чи витримають суворі європейські обмеження в довгостроковій перспективі, якщо Вашингтон, під внутрішньополітичним тиском, продовжить свій власний курс.
Це ставить європейські уряди перед складною дилемою. Вони можуть зберегти санкції та ризикувати вищими короткостроковими витратами на енергоносії. Або ж вони можуть розглянути аналогічні винятки та таким чином ще більше зменшити економічний тиск на Росію. Більш розумною відповіддю була б спільна, суворо умовна угода. Вона мала б чітко визначати обсяги, терміни, відповідні договірні сторони, способи оплати та взаємні зобов'язання. З іншого боку, односторонні національні дії посилюють переговорну силу Росії.
Стратегічні резерви вирішують неправильну проблему
Сполучені Штати та інші промислово розвинені країни вже намагалися стримати зростання цін, вивільняючи стратегічні резерви. На початку жовтня під тиском Америки G7 погодилася прискорити вивільнення приблизно 100 мільйонів барелів нафти та дизельного палива. Такі заходи можуть запобігти паніці та подолати дефіцит поставок. Однак їхня ефективність залежить від складу резервів.
Значна частина державних резервів складається з сирої нафти. Під час кризи нафтопереробного заводу сира нафта менш корисна, ніж готове дизельне паливо або відповідні проміжні продукти. Стратегічний нафтовий резерв США у вересні становив приблизно 284 мільйони барелів, що є найнижчим рівнем з 1982 року. Подальший вилучення зменшує буфер на випадок майбутніх перебоїв. Крім того, в системі має залишатися технічно необхідний мінімальний запас, щоб забезпечити безперервну роботу печер, трубопроводів і терміналів.
Заборона на експорт американського дизельного палива також буде проблематичною. Хоча це може зберегти більше палива на внутрішньому ринку в короткостроковій перспективі, це підвищить міжнародні ціни та обтяжить країни-союзники-імпортери. Оскільки Європа зараз імпортує додаткові дистиляти зі США, заборона на експорт може посилити дефіцит там. Вищі ціни на світовому ринку, у свою чергу, стимулюватимуть американських трейдерів шукати лазівки та можуть мати наслідки для інших товарів на ринку США.
Податкові пільги для автомобілістів або тимчасове використання пільгового позашляхового дизельного палива для бездоріжжя можуть знизити індивідуальні витрати на пальне, але вони не створюють жодної додаткової пропозиції пального. Фактично, вони можуть навіть збільшити попит і перекласти витрати на державний бюджет. Російський імпорт, для порівняння, є більш правдоподібним з точки зору ринку, оскільки він принаймні потенційно збільшує фізичну пропозицію. Саме з цієї причини можна було б пов'язати цей виняток з чіткими політичними умовами.
Проміжні вибори скорочують горизонт економічної політики
Рішення визначається часом – лише за кілька тижнів до проміжних виборів. Ціни на енергоносії мають високу політичну видимість, тоді як їхні причини є складними та міжнародними. Виборці щодня відчувають ціну на заправці, але не коефіцієнт використання російського гідрокрекінгу, рівень сховищ на східному узбережжі чи страхову премію танкера. Тому уряди мають сильний стимул обирати заходи, які мають короткостроковий, видимий вплив.
Трамп спеціально адресує своє послання фермерам, власникам ранчо та далекобійникам. Ці групи непропорційно сильно зазнають впливу цін на дизельне паливо та зосереджені в політично важливих сільських районах. Тому реальна перспектива падіння цін може мати вплив ще до фактичного початку поставок. Навіть незначне зниження ф'ючерсних цін підтверджує наратив про те, що президент вжив заходів, тоді як інші актори лише обговорюють санкції та довгострокові стратегії.
Політична проблема полягає в тому, що короткострокове полегшення та довгострокові витрати розділені в часі. Нижча ціна на дизельне паливо перед днем виборів одразу пояснюється цим. Ослаблена архітектура санкцій, більша переговорна сила Росії або нижча довіра до України стають очевидними пізніше і їх важче виміряти. Ця асиметрія сприяє рішенням, які є раціональними всередині країни, але дорого коштують на міжнародному рівні.
Тим не менш, було б надто спрощено відкидати цей крок як просто передвиборчий хід. Дефіцит дизельного палива реальний, ризик інфляції значний, а навантаження на виробничі сектори суттєве. Відповідальний аналіз повинен визнати обидва фактори: Трамп вирішує справжню економічну проблему, але він обирає інструмент, геополітичні наслідки якого, здається, не пом'якшені належним чином.
Що має містити життєздатне рішення
Більш економічно та політично життєздатна угода повинна поєднувати п'ять елементів без створення жорсткого режиму санкцій. По-перше, необхідне чітке кількісне обмеження. Випускатися повинні лише ті обсяги, які демонстративно сприяють світовому ринку, а не просто перенаправлятися з інших пунктів призначення. По-друге, необхідно чітко визначити термін дії та автоматичне припинення дії угоди, щоб запобігти перетворенню надзвичайного заходу на постійний доступ до ринку.
По-третє, платежі повинні оброблятися прозоро та, за необхідності, частково зберігатися на контрольованих рахунках. Це запобігло б безконтрольному надходженню всіх надходжень до державного бюджету Росії. По-четверте, виняток має бути пов'язаний з перевіреною деескалацією. Взаємний захист енергетичної інфраструктури був би очевидним рішенням: Україна призупиняє атаки на російські нафтопереробні заводи, а Росія припиняє атаки на українські електростанції, мережі, порти та паливні бази.
По-п'яте, необхідний спільний американо-європейський нагляд. Різні правила створюють лазівки, спотворюють конкуренцію та підживлюють політичні суперечки. Скоординований механізм міг би охоплювати судна, страховиків, банки, нафтопереробні заводи та кінцевих користувачів. Він також міг би передбачати негайне призупинення дії винятку, якщо Росія порушує узгоджені умови або маніпулює обсягами поставок.
Така структура була б складнішою, ніж повна ліцензія. Однак вона дозволила б уникнути головного недоліку поточного рішення: Росія не отримала б економічної допомоги лише за свою готовність продавати дефіцитний продукт, а лише в обмін на перевірений внесок у деескалацію. Таким чином, полегшення ринку та політика безпеки не протиставлялися б одне одному.
Заходу потрібно більше, ніж просто кризовий імпорт
У довгостроковій перспективі криза демонструє, що західна енергетична політика повинна пов'язувати перехід до більш кліматично чистих силових установок з безпекою постачання існуючих систем. Очікування зниження попиту на нафту стримує інвестиції в нафтопереробні заводи. Водночас вантажні перевезення, сільське господарство, будівництво, судноплавство та авіація ще довго залишатимуться залежними від рідких енергоносіїв. Якщо старі потужності зникнуть швидше, ніж попит, і з'являться альтернативи, вразливість до геополітичних потрясінь зросте.
Це не означає без розбору будівництво нових традиційних нафтопереробних заводів. Такі заводи є дорогими, потребують тривалих етапів отримання дозволів та будівництва, і можуть зіткнутися зі зниженням попиту протягом свого терміну служби. Більш розумні підходи включають цілеспрямовану модернізацію, гнучкі установки гідрокрекінгу, додаткові потужності для зберігання дистилятів, покращене портове та трубопровідне сполучення, а також ширшу географічну базу поставок. Відновлюване дизельне паливо, синтетичне паливо та ефективніша логістика також можуть полегшити тиск.
Зокрема, східне узбережжя Америки потребує більш стійких маршрутів постачання. Там поєднуються обмежені регіональні потужності з переробки нафти, високий зимовий попит та залежність від імпорту. Додаткові сховища та покращене сполучення з узбережжям Мексиканської затоки можуть зменшити залежність від короткострокового імпорту за кордон. Водночас Європа повинна зробити свою внутрішню логістику більш стійкою та вирішити проблему вузьких місць на річках, у портах та трубопроводах.
Найважливіший урок полягає в тому, що незалежність від сирої нафти не гарантує автоматичної паливної безпеки. Країна може виробляти рекордні обсяги палива та все одно страждати від дефіциту дизельного палива, якщо нафтопереробні заводи, сховища продукції та транспортна інфраструктура відсутні. Тому стратегічна енергетична політика повинна враховувати весь ланцюжок створення вартості. В іншому випадку кожна нова криза знову призведе до шалених схвалень, винятків та політичних угод.
Нижча ціна може обійтися дуже дорого
Угода Трампа може спрацювати в короткостроковій перспективі. Саме оголошення про додаткові російські поставки знижує премію за ризик на ринку. Фактичні поставки можуть стабілізувати американські запаси, зменшити тиск на транспортні компанії та фермерів, а також обмежити інфляційний тиск. В умовах обмежених поставок було б економічно безвідповідально применшувати ці переваги.
Однак було б так само безвідповідально зосереджуватися виключно на ціні на заправці. США послаблюють санкції, спрямовані на обмеження російських енергетичних доходів і, таким чином, фінансової свободи дій Кремля. Це відбувається після того, як українські атаки на нафтопереробні заводи спричинили відчутні втрати виробництва, обмеження експорту та високі фінансові витрати. Таким чином, Росія отримує полегшення в той момент, коли тиск був особливо ефективним.
Ключовий недолік полягає не в самому імпорті, а у відсутності винагороди. Обмежений у часі доступ до дизельного палива міг би бути частиною збалансованої домовленості, якби він був пов'язаний з перевіреним захистом української енергетичної інфраструктури, контрольованими потоками платежів та тісною координацією з Європою. Без таких умов це виглядає як авансовий платіж Москві, що фінансується стратегічним положенням України.
Отже, твереза перспектива така: угода економічно зрозуміла, але в її нинішній помітній формі геополітично недооцінена. Трамп купує потенційне зниження цін політичною довірою. Чи окупиться ця угода для США, вирішить не перша реклама цін на паливо, а те, чи Росія дійсно поставить додаткові обсяги, чи буде тиск санкцій остаточно ослаблений, і чи використає Москва отримане зниження цін для переговорів чи для тривалої війни.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







