
Гігант сонячних парків Enerparc у кризі: чому мільярди фінансування не змогли врятувати компанію
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 28 жовтня 2026 р. / Оновлено: 28 жовтня 2026 р. – Автор: Konrad Wolfenstein
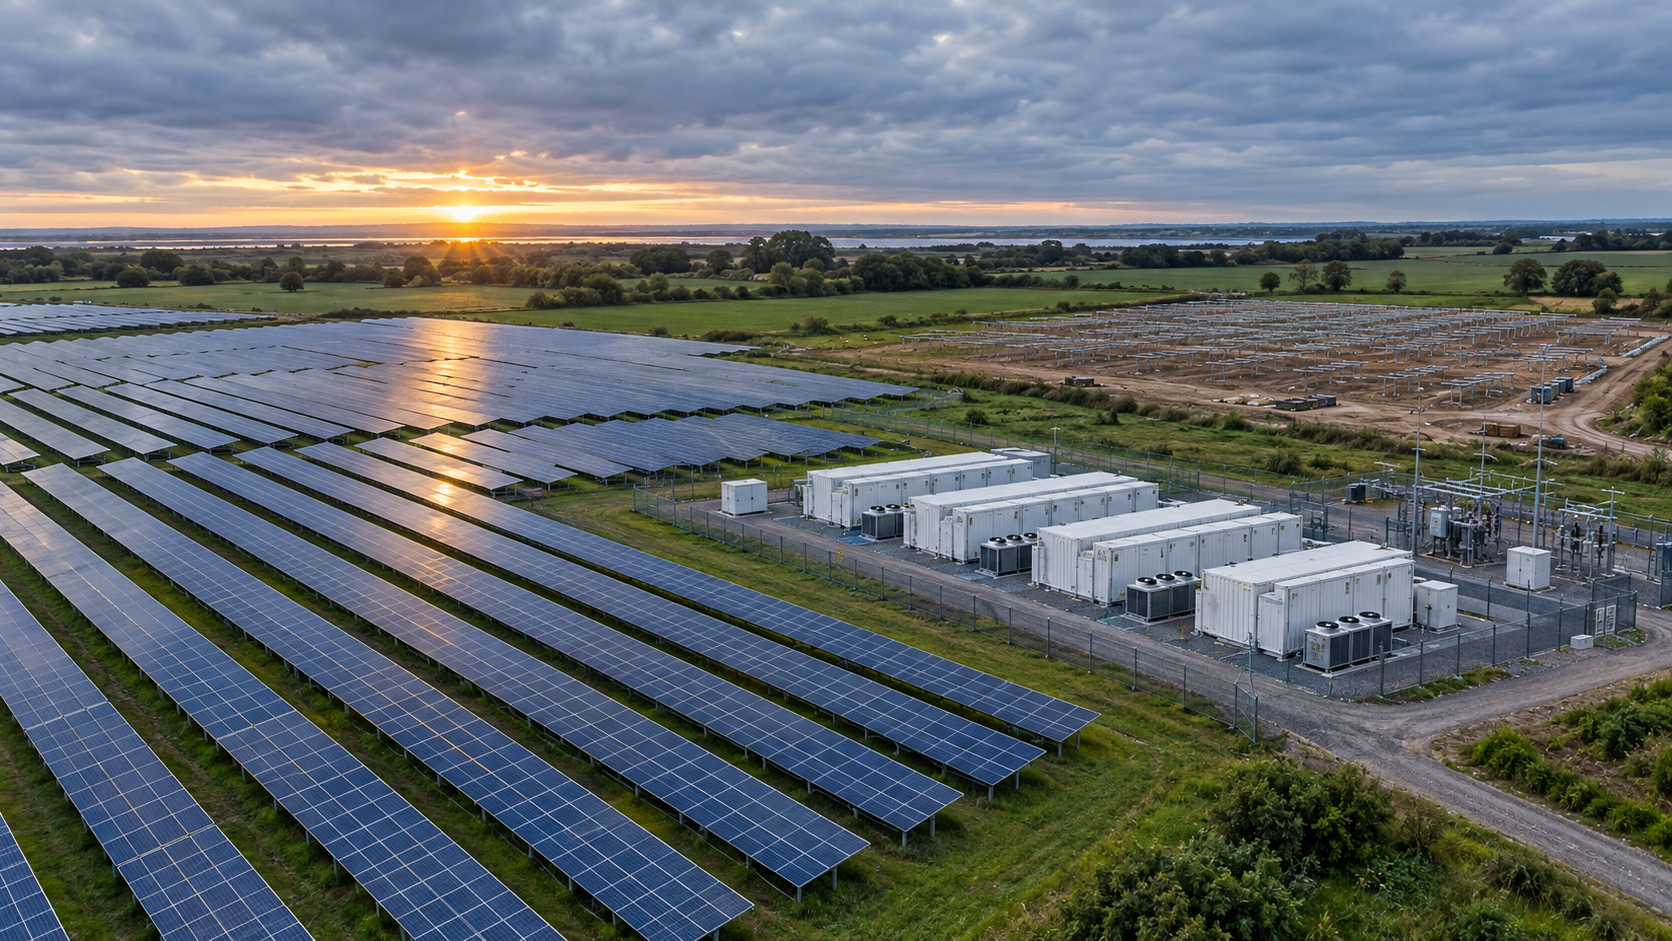
Гігант сонячних парків Enerparc у кризі: чому мільярди фінансування не змогли врятувати компанію – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Сонячна галузь під тиском: які уроки справи Enerparc може дати інвесторам
Чому навіть великий портфель сонячних парків не захищає від банкрутства
Мільярдне фінансування, а потім банкрутство: пояснення справи Enerparc
У березні 2026 року Enerparc оголосила про пакет фінансування на суму до одного мільярда євро. Через кілька місяців компанія подала заяву про банкрутство. На перший погляд, ця невідповідність здається майже незрозумілою: як великий розробник сонячних парків з великим портфелем установок може зіткнутися з труднощами з оплатою, коли на горизонті мільярди фінансування? Відповідь полягає в тому, що оголошена структура фінансування не є вільно доступними коштами. Фінансування проектів прив'язане до конкретних проектів, умов та дат виплат – воно не покриває автоматично поточні рахунки корпоративної групи.
У випадку з Enerparc, додаткове фінансування, пов'язане переважно з проектами акумуляторних накопичувачів енергії, зірвалося наприкінці червня. Отриманий дефіцит вплинув на існуючі зобов'язання, зокрема на замовлені компоненти. Хоча Enerparc, як розробник проекту та генеральний підрядник, могла взяти на себе зобов'язання щодо оплати, фінансування окремих електростанцій часто організовувалося на рівні окремих проектних компаній. Якщо очікуване фінансування не надходило, неоплачені рахунки не зникали. Таким чином, проблеми з фінансуванням окремих проектів могли поставити під загрозу ліквідність материнської компанії, навіть якщо інші частини портфеля залишалися неушкодженими.
Цей випадок ілюструє, чому активи та платоспроможність не є однаковими. Сонячні парки можуть бути цінними в довгостроковій перспективі, але не генерувати достатньо доходу вчасно для виконання короткострокових зобов'язань. До цього додаються початкові витрати на планування та будівництво, потенційні затримки з підключенням до мережі, коливання доходів від електроенергії та додатковий капітал, необхідний для зростання. Навіть системи акумуляторного зберігання енергії, які можуть збільшити вартість сонячної енергії в майбутньому, спочатку вимагають значних інвестицій.
Отже, що означає неплатоспроможність для Enerparc, її співробітників та ділових партнерів, і що вона розкриває про економічні ризики енергетичного переходу? Оцінка повинна розрізняти корпоративне та проектне фінансування, акціонерний капітал та позики, а також оголошені інвестиції та фактично доступні кошти. Вона також повинна враховувати, що неплатоспроможність окремих компаній не впливає автоматично на всю групу чи всі афілійовані сонячні парки. Саме ці відмінності роблять справу Enerparc чимось більшим, ніж просто історією невдалого фінансування: вона демонструє, що енергетичний перехід вимагає не лише капіталу та обладнання, але й надійних структур фінансування, надійних мереж та достатньої ліквідності для подолання розриву до отримання перших доходів.
Enerparc у банкрутстві: Чому мільярди фінансування не створюють безпеки
Мільярд на папері не покриває жодних рахунків
Неплатоспроможність Enerparc ілюструє фундаментальне протиріччя енергетичного переходу: технологія може бути економічно вигідною, портфель активів може зберігати свою вартість у довгостроковій перспективі, і все ж компанія може бути неплатоспроможною у короткостроковій перспективі. Вирішальним фактором є не лише кількість сонячних парків, якими володіє забудовник, чи обсяг оголошеного фінансування. Важливо те, чи можна виконати належні зобов'язання за рахунок фактично наявних коштів. Різниця між успішним розширенням та загрозливою для життя фінансовою нестачею полягає між цими двома факторами.
Гамбурзький розробник та оператор сонячного парку оголосив про пакет фінансування на суму до одного мільярда євро 12 березня 2026 року. Процедуру неплатоспроможності було розпочато на початку вересня. 7 вересня Гамбурзький окружний суд призначив експерта з реструктуризації Стефана Денкхауса тимчасовим керуючим у справах про неплатоспроможність. Такий стислий графік видається драматичним, але економічно зрозумілим: оголошена структура фінансування не передбачала легкодоступного капіталу, а фінансування, яке згодом не було реалізовано, було окремим проектом.
Таким чином, аналіз, датований 28 жовтня 2026 року, має виходити за рамки спрощеного порівняння мільярдів фінансування та неплатоспроможності. Він має розрізняти корпоративну ліквідність та проектне фінансування, акціонерний капітал та кредити, подібні до акціонерного капіталу, а також встановлену потужність та фактично наявні надлишки грошових коштів. Тільки тоді стане зрозуміло, що цей випадок розкриває про Enerparc, сонячну енергетику та фінансові передумови для переходу на сталу енергетику.
Велика база активів — це не щит
Enerparc є одним із провідних незалежних європейських розробників та операторів сонячних парків. Компанія поєднує розробку проектів, будівництво, експлуатацію та маркетинг електроенергії. Навесні 2026 року група мала близько 700 співробітників. Сама Enerparc AG мала близько 380 співробітників, коли подала заяву про банкрутство. Ця відмінність є вирішальною: кількість співробітників у всій групі компаній не слід прирівнювати до кількості людей, безпосередньо найнятих у неплатоспроможній компанії.
Для належної економічної оцінки також потрібні чітко визначені цифри щодо активів. У зв'язку із заявою про неплатоспроможність згадувалося про понад 500 сонячних парків загальною потужністю приблизно 5,5 гігават; з них близько 3,8 гігават було підключено до мережі. Різні цифри щодо розроблених, побудованих, підключених та власних активів не автоматично описують один і той самий портфель. Без подальшого аналізу ні вартість компанії, ні її вільно доступну ліквідність не можна розрахувати лише на основі цих цифр.
Сонячний парк – це довгостроковий актив, економічні вигоди якого накопичуються протягом багатьох років. Натомість, рахунки-фактури постачальників, зарплати та відсоткові платежі мають бути сплачені у певні дати. Таким чином, компанія може володіти значними активами та все ще не мати достатнього грошового потоку. Хоча розмір загалом покращує диверсифікацію ризиків, він також збільшує загальну суму початкових витрат та зобов'язань, коли багато проектів виконуються одночасно.
Що стояло за сумою в мільярд доларів
Пакет фінансування від березня 2026 року складався з двох окремих компонентів. Молодший кредит у розмірі 500 мільйонів євро був наданий EIG, Schroders Capital та Eiffel Investment Group. Його доповнювала довгострокова угода про фінансування проектів з LBBW, спочатку на суму до 425 мільйонів євро. Цей другий компонент мав опцію збільшення до 500 мільйонів євро.
Таким чином, прямо заявлені початкові обсяги склали 925 мільйонів євро. Часто підкреслювана сума в мільярд стосувалась потенційної верхньої межі після розширення на ще 75 мільйонів євро. Ця відмінність сама по собі демонструє, чому фраза «до» є економічно доречною. Вона описує структуру, а не сальдо рахунку. Крім того, ці два компоненти фінансують різні позиції в рамках багаторівневої структури фінансування.
Молодший кредит мав на меті як перехідне фінансування, що забезпечувало заміну власного капіталу для проектів у Німеччині, Франції та Іспанії протягом наступних п'яти років. Структура LBBW була розроблена для покриття витрат на будівництво та експлуатацію відповідних сонячних та накопичувальних проектів. Проекти могли бути включені поступово протягом 36 місяців, щойно вони були готові до будівництва. Це чітко передбачало конкретний розподіл окремих інвестицій, як з точки зору термінів, так і з точки зору тематики.
Така структура може ефективно фінансувати розширення. Однак вона не замінює легкодоступних резервів ліквідності материнської компанії. Розгляд усієї структури так, ніби це вже розподілені кошти, переоцінює доступну фінансову гнучкість. Навіть значне фінансування, спочатку схвалене в принципі, виявляється корисним на практиці лише за умови виконання вимог щодо розподілу коштів та їх використання за призначенням.
Невдале додаткове фінансування стало спусковим гачком
Наявна зараз інформація дозволяє дати точніше пояснення, ніж початкова оцінка, що причини все ще були повністю незрозумілими. Станом на кінець червня 2026 року додаткове фінансування, пов'язане переважно з проектами накопичення енергії, не надійшло. Це фінансування не було таким самим, як пакет на мільярд євро, оголошений у березні. Подальші переговори не змогли достатньо стабілізувати ситуацію.
Розподіл зобов'язань усередині групи є особливо важливим. Enerparc, як розробник проекту та генеральний підрядник, замовляв компоненти у постачальників. Фінансування пов'язаного з проектом обладнання, однак, було організовано на рівні відповідної проектної компанії. Якщо очікуване фінансування проекту не буде здійснено, існуючі платіжні зобов'язання компанії-замовника не зникають. Таким чином, дефіцит коштів в одному проекті може призвести до проблеми з ліквідністю для материнської компанії.
Це виявляє конкретний причинно-наслідковий ланцюг: інвестиції підготовлені, компоненти замовлені, а зобов'язання взяті на себе. Очікуване фінансування не здійснюється за планом. Наявних резервів недостатньо для покриття проміжного періоду або дефіциту. Ліквідність перебуває під тиском, навіть якщо інші частини портфеля продовжують існувати та генерувати дохід.
Не всі деталі контракту, забезпечення та процеси прийняття рішень щодо невдалого фінансування були повністю розкриті. Це призводить до чіткого обмеження для оцінки: дефолт фінансування можна визначити як тригер, але не як повне пояснення всіх економічних причин. Так само, повне покладання вини на окремі банки, політиків чи технології зберігання даних не є виправданим.
Чому багатство та платоспроможність розходяться
Для оцінки розробника проекту необхідно окремо розглянути три рівні: довгострокову прибутковість, вартість активів балансу та короткострокову платоспроможність. Компанія може володіти проектами, які, як очікується, зроблять позитивний економічний внесок протягом усього терміну їхньої реалізації. Тим не менш, вона може опинитися в ситуації, коли до завершення проектів вона більше не зможе здійснювати належні платежі.
Причина криється в часовій структурі бізнесу. Права на землю, планування, технічна підготовка та будівництво електростанцій – все це породжує витрати до початку фактичного продажу електроенергії. Витрати на фінансування також можуть виникати в період без відповідного операційного доходу. Чим довше триває цей період виконання, тим більше капіталу залишається зв'язаним. Тому позитивна очікувана прибутковість проекту не еквівалентна позитивному сальдо поточного рахунку.
Продаж також не є швидким рішенням. Покупець повинен оцінити технічні, правові та економічні ризики. Існуючі угоди про фінансування можуть містити вимоги щодо схвалення або умови погашення. Крім того, тиск у часі часто знижує переговорну силу продавця. Тому цінний актив не може бути автоматично конвертований у легкодоступні гроші швидко та без знижки.
Для Enerparc ця відмінність є вирішальною. Неплатоспроможність компанії не доводить, що всі сонячні парки є збитковими. Вона, перш за все, демонструє, що фінансування та непогашені зобов'язання на корпоративному рівні більше не були належним чином узгоджені. Економічну життєздатність окремих проектів необхідно оцінювати незалежно, виходячи з їхніх відповідних доходів, витрат та умов фінансування.
Зростання може загострити вимоги до капіталу
Компанія Enerparc повідомила про розширення сонячних потужностей на 1,2 гігавата у 2025 році та прогнозує подальше зростання у березні 2026 року. Таке розширення демонструє значні технічні та організаційні можливості. Однак воно також створює додаткові потреби у фінансуванні: більше проектів означає більше персоналу, більше початкових витрат, більше будівельних майданчиків та більший портфель інвестицій, які ще не повністю завершені.
Для капіталомістких бізнес-моделей компанія може бути особливо вразливою в періоди сильного розширення. Нові підприємства потребують фінансування, тоді як попередні проекти можуть генерувати прибутки лише пізніше. Якщо зростання випереджає накопичення стійких резервів, залежність від забезпечення своєчасного фінансування для кожного додаткового проекту зростає. Одне збої можуть одночасно вплинути на кілька запланованих грошових потоків.
Крім того, існує організаційне навантаження. Багато проектів, що виконуються паралельно, збільшують вимоги до управління контрактами, контролю витрат та планування ліквідності. Ризики більше не можна оцінювати, розглядаючи лише середньо успішний проект. Натомість вирішальним фактором стає те, як затримки та додаткові витрати розподіляються по всьому портфелю та чи можуть вони виникати одночасно.
Таким чином, зростання не є ні проблематичним за своєю суттю, ні автоматично стабілізуючим. Воно покращує стійкість лише за умови відповідного зростання фінансування, буферів ризиків та операційного управління. Сама лише кількість нових мегават мало що говорить про те, чи виконується ця умова. Більш обережне розширення може бути економічно вигідним, якщо воно зберігає фінансову стійкість компанії.
Заміна власним капіталом не є автоматично власним капіталом
Термін «заміна власного капіталу» для фінансування може бути легко неправильно зрозумілий. Молодший кредит економічно підпорядкований старшому фінансуванню і тому може забезпечити реалізацію проектів, які потребують додаткового ризикового капіталу. Тим не менш, кредит залишається фундаментально договірним зобов'язанням з власними умовами. Його не можна просто ототожнювати з постійно доступним, повністю збитковим власним капіталом.
Справжній власний капітал виконує іншу функцію, ніж додаткова кредитна лінія. Він може поглинати збитки, не створюючи автоматичного зобов'язання щодо погашення у фіксовану дату. Борговий капітал, з іншого боку, має обслуговуватися відповідно до узгоджених умов. Субординоване фінансування змінює порядок вимог, але воно не усуває фінансового тягаря витрат на фінансування та пізнішого погашення.
Тимчасовий керуючий у справах про неплатоспроможність компанії Enerparc чітко вказав на несприятливе співвідношення боргу до власного капіталу. Це важливо для аналізу, оскільки зміщує фокус із зовнішніх факторів на внутрішню стійкість. Дефолт у фінансуванні впливає на компанії різною мірою, залежно від їхніх наявних резервів та альтернативних варіантів дій.
Надійний розрахунок консолідованої бази капіталу вимагає повної фінансової звітності, послідовних звітних дат та знання угод про фінансування. Обґрунтований коефіцієнт власного капіталу неможливо отримати з публічно оприлюднених розмірів пакетів. Так само було б неправильно розглядати весь оголошений мільярд євро як безпосередньо нарахований додатковий борг материнської компанії без подальшого вивчення.
Між материнською компанією та сонячним парком існує фінансовий кордон
Великі енергетичні портфелі часто складаються з юридично незалежних проектних компаній. Вони можуть, наприклад, володіти одним сонячним парком або певним портфелем електростанцій. Пов'язане з цим проектне фінансування значною мірою залежить від очікуваних грошових потоків від цих електростанцій. Материнська компанія, з іншого боку, бере на себе загальні функції та може нести додаткові зобов'язання щодо розробки, будівництва та фінансування.
Таке розділення пояснює, чому неплатоспроможність не автоматично впливає на всі афілійовані компанії. У випадку з Enerparc спочатку постраждала AG (публічна акціонерна компанія), а пізніше – будівельні компанії PVWerk та Sonnen Tiefbau. Sunnic Lighthouse та Enerparc Service, з іншого боку, нещодавно були охарактеризовані як неплатоспроможні. Тому було б фактично неправильно зображувати всю групу як однорідну неплатоспроможну без диференціації.
Водночас, юридична незалежність не є синонімом повної економічної незалежності. Проектні компанії можуть покладатися на персонал, послуги, ІТ-системи або договірні зобов'язання інших компаній групи. Гарантії, спільні гарантії та внутрішні платіжні відносини також можуть створювати зв'язки. Фактичний ризик поширення проблем залежить від конкретної договірної структури.
Отже, для кредиторів якість загального портфеля не є єдиним вирішальним фактором. Найголовніше, що вона також залежить від того, до якої компанії пред'явлено претензію та до якого забезпечення вони мають доступ. Функціонуючий сонячний парк може забезпечити відносно хорошу безпеку для фінансиста проекту, тоді як незабезпечений постачальник материнської компанії знаходиться у значно скрутнішому становищі. Обидва економічно пов'язані з однією групою, але несуть різні ризики.
Інтегроване створення цінності має дві сторони
Enerparc охоплює численні етапи самого ланцюжка створення вартості сонячної енергетики. Таким чином, розробка, будівництво, експлуатація, технічне обслуговування та маркетинг можуть бути тісніше координовані. Інтегрована компанія може застосовувати досвід, отриманий у ході поточної діяльності, до нових проектів та зменшити взаємодію між різними постачальниками послуг. Крім того, це створює можливості для отримання доходу протягом кількох етапів життєвого циклу проекту.
Недоліком є ширший профіль ризику. Чистий керівник операцій несе інші ризики, ніж компанія, яка одночасно замовляє компоненти, організовує будівельні роботи, фінансує заводи та продає електроенергію. Інтеграція об'єднує не лише можливості, а й зобов'язання. Якщо потреби у фінансуванні окремих етапів не будуть належним чином узгоджені, збої в одній галузі можуть поширитися на інші бізнес-одиниці.
Для проекту реструктуризації інтегрована структура все ще може бути перевагою. Покупець тоді отримує не лише права на землю чи окремі електростанції, а й потенційно повнофункціональну організацію зі спеціалізованими знаннями та налагодженими процесами. Однак це залежить від того, чи переваги організації переважають додаткові витрати та ризики. Тому підтримка якомога повнішого об'єкта є економічним варіантом, але не самоціллю.
Гігавати ще не є розрахунком доходу
Сонячна енергетика часто використовує інформацію з точки зору встановленої потужності та розміру свого портфеля проектів. Хоча ці показники є технічно важливими, вони можуть створювати спотворену фінансову картину. Мегават на ранній стадії планування має інше економічне значення, ніж повністю профінансований, підключений та контрактно забезпечений портфель електростанцій. Тому ці дві цифри не слід додавати разом або розглядати як еквівалентні без пояснень.
Оцінка трубопроводу залежить від стадії його розвитку. Чи забезпечені права на землю? Чи є необхідні дозволи? Чи чітко узгоджено підключення до мережі? Чи є витрати на будівництво надійними, а доходи належним чином забезпечені? Чим більше цих питань залишається без відповіді, тим більш невизначеними стають терміни та обсяг кінцевого грошового потоку. Крім того, до завершення будівництва трубопроводу можуть знадобитися додаткові витрати.
Навіть об'єкти, побудовані з часом, не слід плутати з поточними власниками. Забудовник міг побудувати парк, а згодом продати його. Історичні будівельні роботи документують досвід, але не обов'язково продовжують робити внесок у базу доходів. І навпаки, парк, що знаходиться у власній власності, може генерувати дохід від електроенергії в довгостроковій перспективі, не маючи можливості розподіляти значну короткострокову ліквідність материнській компанії.
Отже, вирішальним фактором є не просто обсяг доступних або запланованих потужностей. Йдеться про те, яка частина цих потужностей, за яких умов і коли генерує легкодоступний фінансовий надлишок. Менший, більш просунутий портфель проектів може бути більш економічно стійким, ніж дуже великий портфель ранніх проектних ідей.
Нове: Патент зі США – встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео!

Нове: Патент зі США – Встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео! - Зображення: Xpert.Digital
Суть цього технологічного прогресу полягає у навмисному відході від традиційного кріплення за допомогою затискачів, яке було стандартом протягом десятиліть. Нова, більш ефективна з точки зору часу та витрат система кріплення вирішує цю проблему за допомогою принципово іншої, більш інтелектуальної концепції. Замість затискання модулів у певних точках, вони вставляються в суцільну опорну рейку спеціальної форми та надійно фіксуються на місці. Така конструкція гарантує, що всі сили – чи то статичні навантаження від снігу, чи динамічні навантаження від вітру – рівномірно розподіляються по всій довжині каркаса модуля.
Більше інформації тут:
Enerparc: Між неплатоспроможністю та новим початком
Ринок сонячної енергії зростає, незважаючи на корпоративні кризи
Труднощі, з якими стикаються окремі компанії, не суперечать тому факту, що ринок залишається великим. Згідно з даними, опублікованими на початку 2026 року, у 2025 році в Німеччині було додано приблизно 16,4 гігават сонячних потужностей. Загальна встановлена потужність до кінця року досягла близько 117 гігават. Сонячні системи, інтегровані в будівлі, та наземні системи забезпечили приблизно половину нових потужностей. Таким чином, фотоелектричні системи залишаються значним інвестиційним сектором.
Законодавчо встановлена ціль розширення на 2030 рік становить 215 гігават. Виходячи з існуючих на той час показників потужності, це вимагатиме середньорічного додавання приблизно 19,6 гігават. Тому фундаментальна потреба в подальших установках є значною. Однак велика потреба в розширенні, зумовлена політичними та енергоекономічними факторами, не гарантує ні достатньої рентабельності проекту, ні економічної стабільності кожного учасника ринку.
Навпаки, ринок, що розширюється, може породжувати жорстку конкуренцію. Багато забудовників конкурують за відповідні ділянки, надійне підключення до мережі, кваліфікований персонал та доступні угоди про постачання. Водночас, дешевші компоненти можуть знизити бар'єри для входу додаткових постачальників. Таким чином, високий обсяг продажів та сильний тиск на маржу можуть співіснувати.
Відповідний діагноз полягає не в тому, що сонячна енергетика зазнала економічного провалу через банкрутства окремих осіб. Швидше, стає очевидним перехід від ринку, який сильно керується обсягом розширення, до ринку, де фінансування, якість ділянки та терміни відіграють більш значну роль у визначенні успіху. Технологічний прогрес та підприємницька прибутковість пов'язані, але не тотожні.
Багато сонячної енергії може знизити власну ринкову вартість
Особливо важливим економічним механізмом є одночасне виробництво сонячної енергії. Багато електростанцій виробляють особливо велику кількість електроенергії одночасно за схожих погодних умов. Це призводить до різкого зростання пропозиції саме тоді, коли інші сонячні парки також забезпечують її у великих кількостях. Без достатньо гнучкого попиту, зберігання чи варіантів передачі ціни зазнають тиску в ці години.
Річні показники за 2025 рік ілюструють різницю між загальною ціною на електроенергію та рівнем доходу, пов'язаним з технологією. Середня ціна на короткостроковому оптовому ринку на добу наперед становила 89,32 євро за мегават-годину. Натомість опублікована річна ринкова вартість сонячної енергії, згідно з відповідною системою EEG (Закон про відновлювані джерела енергії), становила 4,508 цента за кіловат-годину, або 45,08 євро за мегават-годину. Таким чином, ця вартість сонячної енергії, що базується на обсягах, становила приблизно половину від загальної середньої ціни.
Це не обов'язково означає, що кожен оператор станції отримав саме цю суму. Субсидії, індивідуальні угоди про купівлю електроенергії, маркетингові витрати та конкретний профіль виробництва – все це впливає на фактичний дохід. Однак ця різниця ілюструє, чому простого множення загальної середньої ринкової ціни на очікуваний річний обсяг виробництва недостатньо для розрахунку вартості проекту.
Технологія може стати дешевшою, одночасно досягаючи нижчої ціни за типовий час генерації. Це явище, відоме як канібалізація, робить додаткову гнучкість більш економічно цінною. Для розробників це означає, що розташування, орієнтація, маркетинг та інтеграція сховищ більше не є просто додатковими технічними міркуваннями. Вони безпосередньо впливають на те, яку частку виробленої електроенергії можна продавати за привабливими цінами.
Негативні ціни посилюють невизначеність доходів
У 2025 році негативні оптові ціни в Німеччині спостерігалися у 573 з 8760 годин. У попередньому році цей показник становив 457 з 8784 годин. Водночас середня оптова ціна зросла порівняно з 2024 роком. Це не суперечить: частіші періоди надлишку та дорогі періоди дефіциту можуть відбуватися одночасно протягом одного року.
Для сонячного парку цей розподіл є важливішим, ніж ізольований середньорічний показник. Якщо високі обсяги виробництва збігаються з періодами низьких або негативних цін, високе виробництво електроенергії може бути фінансово менш цінним, ніж очікувалося. Залежно від віку станції, правових норм та умов контракту, право на субсидії також може бути втрачено протягом певних періодів негативних цін. Тому вплив необхідно оцінювати для кожного конкретного проекту.
Однак ці ринкові значення не дозволяють безпосередньо розрахувати збитки Enerparc. Достатньо детальна інформація щодо хеджування доходів усього портфеля відсутня у відкритому доступі. Дані пояснюють загальногалузевий механізм ризику, але не автоматично конкретну причину неплатоспроможності. Це розмежування запобігає використанню правдоподібної ринкової проблеми як єдиного пояснення неплатоспроможності окремої компанії без доказів.
Мережеве з'єднання визначає потік грошей
Повністю зібраний сонячний парк не генерує дохід лише тому, що модулі встановлені. Вирішальним економічним фактором є те, чи зможе електростанція фактично подавати електроенергію в мережу та генерувати дохід. Якщо підключення до мережі затримується, інвестиційні витрати можуть бути вже значною мірою понесені, тоді як очікуваний операційний дохід не матеріалізується. Таким чином, часовий лаг між ходом будівництва та початком отримання доходу стає ключовим фактором фінансування.
Такі затримки впливають не лише на дохід. Вони можуть продовжити термін фінансування будівництва, заблокувати власний капітал на довший термін та відкласти вивільнення капіталу для інших проектів. Якщо це відбувається з кількома проектами одночасно, змінюється ліквідність усього портфеля. Проблема, яка здається керованою на рівні окремих активів, може таким чином перетворитися на вузьке місце для всієї компанії.
Тому планування має розрізняти завершення будівельних робіт, юридично забезпечене підключення та фактичну можливість підключення до мережі. Не менш важливим є визначення того, хто несе ризики, пов'язані із затримками, та які фінансові буфери доступні для подальшого введення в експлуатацію. З точки зору фінансування, просто очікувана дата підключення є менш надійною, ніж конкретно узгоджене та технічно обґрунтоване рішення.
Це призводить до серйозного пріоритету енергетичного переходу: додаткові генеруючі потужності розкривають свої економічні переваги лише у поєднанні з високопродуктивними мережами та гнучким використанням. Розширення модулів та розвиток передумов для їхньої експлуатації не повинні постійно розходитися.
Угоди про купівлю електроенергії розподіляють ризики, але не усувають їх
Довгострокові угоди про купівлю-продаж електроенергії (PPA) можуть сприяти фінансуванню енергетичних проектів. Вони створюють договірну основу для майбутніх доходів і можуть зменшити залежність від короткострокових ринкових цін. Це особливо важливо для кредиторів, оскільки обслуговування кредиту протягом багатьох років має базуватися на достатньо надійних грошових потоках.
Однак не кожен контракт на поставку пропонує однаковий рівень безпеки. Вирішальними факторами є кредитоспроможність покупця, узгоджений термін, структура ціноутворення та обробка відхилень кількості. Крім того, виникає питання, хто несе ризики, що виникають внаслідок негативних ринкових цін, помилок прогнозування або змін у профілях поставок. Контракт переносить ці ризики між сторонами; він не просто усуває їх.
Час до початку періоду поставки також залишається актуальним. Забезпечений майбутній продаж електроенергії не покриє сьогоднішній рахунок постачальника, якщо проміжне фінансування не забезпечено. Тому хеджування доходів та фінансування будівництва мають бути скоординовані, але вони не є взаємовиключними. Для Enerparc повна оцінка буде можливою лише за умови знання відповідного проекту та угод про відпуск.
Акумуляторне зберігання вирішує проблему ринку та створює нові послуги для виробництва
Підвищена увага до акумуляторного зберігання енергії зрозуміла з точки зору енергетичної економіки. Системи зберігання можуть поглинати електроенергію в періоди високого постачання та відпускати її пізніше. У поєднанні з сонячними парками це дозволяє перерозподілити частину виробництва з часом. Це може збільшити досяжні доходи та одночасно допомогти збалансувати короткострокові дисбаланси в електросистемі.
У березні 2026 року компанія Enerparc повідомила про загалом 24 системи акумуляторного зберігання енергії ємністю приблизно 220 мегават-годин, які або працюють, або будуються. До вересня вони повідомили про близько 150 мегават-годин в експлуатації та ще 160 мегават-годин у розробці. Ці цифри неможливо безпосередньо порівняти через різні дати звітності та етапи розробки. Однак вони демонструють, що зберігання енергії було значною додатковою сферою для інвестицій.
Для фінансування важливо розуміти, що система зберігання даних спочатку пов'язує капітал. Технологія акумуляторів, силова електроніка, будівництво, підключення до мережі та системи операційного контролю повинні бути підготовлені та оплачені, перш ніж можна буде отримувати надійні доходи. Економічна цінність гнучкості вигідна для розробника лише тоді, коли він може профінансувати час, поки система не запрацює. Саме на цьому перетині між стратегічно обґрунтованими інвестиціями та короткостроковим фінансуванням Enerparc зіткнулася з критичною прогалиною.
Таким чином, зберігання енергії не є ні фундаментальною проблемою, ні автоматичним порятунком для портфелів сонячної енергетики, які переживають труднощі. Воно може покращити якість бізнес-моделі, одночасно спочатку збільшуючи її капітальні вимоги. Ключове питання полягає не лише в тому, чи знадобиться сховища енергії в майбутньому, але й у тому, чи зможе відповідна компанія фінансувати їх будівництво за реалістичних припущень.
В умовах буму зберігання газу не кожен трубопровід є готовою інвестицією
Дані про підключення за 2025 рік демонструють високий рівень інтересу до акумуляторних накопичувачів енергії. Загалом було зареєстровано 18 158 запитів на підключення до мережі, що становить приблизно 573,5 гігавати електроенергії та близько 1583 гігават-години ємності зберігання енергії. Ці цифри не слід плутати з гарантованим розширенням потужності. Численні проекти подавались неодноразово для різних потенційних місць розташування.
Натомість, дані оцінки, опубліковані в серпні 2026 року, показали приблизно 3,6 гігавата чистої номінальної потужності та близько шести гігават-годин ємності зберігання енергії в експлуатації для систем акумуляторного зберігання на рівні середньої напруги та вище. Величезна різниця між запитами та впровадженими системами насамперед демонструє динамічний характер процесу планування. Вона не є ні прямим доказом відповідного майбутнього попиту на акумуляторні елементи, ні однаково високих майбутніх доходів.
Принцип економічного зворотного зв'язку також застосовується до систем зберігання. Якщо багато систем використовують однакові цінові різниці між дешевими та дорогими годинами, вони самі змінюють ці цінові різниці. Чим успішніше додаткова гнучкість балансує надлишки та дефіцити, тим ретельніше наступні проекти повинні виправдовувати свої очікування щодо доходів. Поточні коливання цін не повинні екстраполюватися без змін протягом усього інвестиційного періоду.
Таким чином, фінансово життєздатні проекти зі зберігання енергії вимагають надійних прав на використання мережі, реалістичних операційних концепцій та консервативних припущень щодо потенційних потоків доходів. Кілька можливостей отримання доходу слід поєднувати лише тією мірою, якою вони технічно та контрактно здійсненні одночасно. Майбутній ринок залишається привабливим, але привабливий ринок не автоматично перетворюється на обґрунтований бізнес-план для кожного окремого проекту.
Попередня процедура має на меті збереження цінностей
Призначення тимчасового керуючого у справі про неплатоспроможність не означає автоматичного зупинення діяльності. Попереднє провадження має на меті забезпечення активів, з'ясування фінансового становища та створення умов для подальших рішень. Для компанії з діючими електростанціями та незавершеними будівельними майданчиками цей етап є особливо важливим, оскільки як безладне зупинення, так і неконтрольовані нові зобов'язання можуть поставити під загрозу значні активи.
Ситуація змінилася з моменту першого оголошення про неплатоспроможність. 26 жовтня 2026 року Окружний суд Гамбурга призначив суворе попереднє управління у справах про неплатоспроможність. Згідно з законодавчими умовами, повноваження щодо управління та розпорядження активами передаються попередньому керуючому. Така форма управління забезпечує чіткішу правову основу для операційної стабілізації та встановлення нових зобов'язань.
З економічної точки зору, ключовими питаннями зараз є те, які проекти можна продовжувати, які ресурси потрібні та яка додаткова цінність може бути досягнута завдяки їх завершенню. Будівельний проект, який знаходиться на значному просуванні, може забезпечити життєздатну віддачу від інвестицій після керованих подальших витрат. З іншого боку, раннє планування може спочатку призвести до додаткових капіталовкладень, не сприяючи короткостроковому рішенню.
Початок фактичного провадження у справі про неплатоспроможність останнім часом очікувався на 1 грудня 2026 року. Станом на дату цього аналізу це очікувана, а не підтверджена подія. Так само, потенційні дати продажу залишаються цілями поточного процесу і не повинні представлятися як завершене порятунок.
Зацікавленість покупця є сигналом цінності, а не гарантією реструктуризації
27 жовтня 2026 року було оголошено про отримання понад десяти необов'язкових пропозицій щодо Enerparc. Обрані зацікавлені сторони мали детальніше вивчити компанію та її активи на наступному етапі. Метою було завершити продаж у грудні 2026 року. Угоди включали портфелі сонячних парків, портфель проектів та активи, такі як активи платоспроможних компаній Sunnic Lighthouse та Enerparc Service.
Цей інтерес свідчить про те, що потенційні покупці визнають економічно вигідну цінність активів та організації. Однак це ще не означає угоду щодо ціни покупки, відповідальності, фінансування чи найму. Між необов'язковою пропозицією та остаточним придбанням лежать перевірка due diligence, переговори та часто додаткові погодження. Навіть нотаріально засвідчений договір не завжди гарантує, що угода буде завершена того ж дня.
Досяжна вартість вирішально залежить від решти інвестицій, які покупець повинен взяти на себе, та зобов'язань, пов'язаних з придбанням. Здавалося б, низька ціна покупки може супроводжуватися значними додатковими потребами у фінансуванні. І навпаки, добре фінансований покупець може розкрити цінність завдяки завершенню будівництва перспективних об'єктів та більш надійній структурі капіталу, яку попередня компанія більше не могла реалізувати.
Крім того, рішення для ключових частин бізнесу не обов'язково означає, що всі існуючі інвестори будуть повністю задоволені. Продовження бізнесу та збитки для кредиторів не є взаємовиключними. Енергетично-технологічна компанія може продовжувати роботу, поки власність, структура фінансування та економічні вимоги зазнають фундаментальних змін.
Працівники та ділові партнери несуть різні ризики
Для працівників багато що залежить від навичок та функцій, необхідних потенційному покупцю для майбутньої діяльності. Технічна експертиза, досвід проектів та усталені команди можуть становити значну частину вартості компанії. Водночас покупці можуть прагнути іншої організаційної структури, зниження витрат або меншого обсягу проектів. Тому інтерес до Enerparc не обов'язково означає повне скорочення штату або повну гарантію працевлаштування.
Постачальники повинні розрізняти, зокрема, існуючу дебіторську заборгованість та нові послуги. Для них важливо знати, яка компанія є договірним партнером, яке забезпечення існує та за яких умов робота триватиме. Продовження проекту може бути вигідним, якщо воно дозволяє завершити економічно вигідний проект і якщо оплата за нові послуги належним чином забезпечена.
Землевласники, постачальники послуг та споживачі електроенергії не повинні зосереджуватися виключно на загальній назві корпоративної групи. Вирішальними факторами є індивідуальні контракти та юридичний розподіл послуг. Неплатоспроможність материнської компанії не автоматично розриває кожну угоду з незалежною проектною компанією. І навпаки, продовження експлуатації електростанції не слід плутати з повним розірванням усіх пов'язаних з нею договірних відносин.
Тому економічне завдання реструктуризації також включає встановлення довіри на новому, міцному фундаменті. Ланцюги поставок, будівельні майданчики та операційне управління функціонують не лише завдяки існуючим технологіям. Вони вимагають надійних контактів, чітких обов'язків та перевірених платіжних зобов'язань.
Для інвесторів доступ до грошових потоків має вирішальне значення
Для приватних інвесторів Enerparc — це, перш за все, можливість удосконалити оцінку ризиків у всьому секторі. Це не автоматично перетворюється на конкретне рішення про купівлю чи продаж для інших компаній. Виробник модулів, торговець, розробник проекту та оператор виключно електростанції мають різні бізнес-моделі. Їхня спільна класифікація в сонячній галузі є недостатньою для змістовної оцінки.
Розглядаючи інвестиційний або фінансовий інструмент, вкрай важливо спочатку з'ясувати, хто є юридичним боржником і як фінансово забезпечено погашення. Не менш важливими є пріоритетність у разі кризи, існуюче забезпечення та будь-які потенційні обмеження доступу до прибутків проектних компаній. Великий портфель активів на рівні групи не гарантує автоматично безпеки для кожного окремого цінного паперу чи кредиту.
Крім того, якість фінансування не можна оцінювати виключно за його оголошеною загальною сумою. До відповідних факторів належать фактично виплачена сума, зобов'язання, що залишилися, умови виплати та терміни погашення існуючих зобов'язань. Крім того, виникає питання, яка ліквідність після обслуговування фінансування проекту може фактично надійти материнській компанії.
Глибокий аналіз вимагає врахування фінансових наслідків несприятливих подій. Що станеться із затримкою підключення до мережі, зниженням доходів від продажів або відсутністю подальшого фінансування? Як довго вистачить існуючих резервів? Надійна бізнес-модель відповідає на ці питання не лише подальшим зростанням, але й прозорими буферними та фінансовими структурами.
Тиск у галузі не обов'язково означає, що відбулася хвиля банкрутств
Enerparc не єдина компанія, яка стикається з економічними викликами сектора відновлюваної енергетики. Ризики фінансування, затримки проектів, тиск на маржу та невизначені очікування щодо доходів також впливають на інших учасників ринку. Однак, твердження про широкомасштабну хвилю банкрутств вимагає більше, ніж просто кількох окремих відомих випадків. Необхідні порівнянні показники неплатоспроможності протягом триваліших періодів та чітке розмежування різних субринків.
Диференціація також важлива, оскільки економічні труднощі не скрізь мають однакові причини. Монтажна компанія може зазнавати тиску через слабкі замовлення та високий рівень запасів. Забудовник може мати труднощі з довгостроковими капітальними зобов'язаннями та відстроченим фінансуванням. Оператор, з іншого боку, більше залежить від профілю виробництва, поточних витрат та хеджування доходів. Ці бізнес-моделі по-різному реагують на одні й ті ж зміни на ринку.
Таким чином, справа Enerparc є серйозним попереджувальним сигналом, але не загальним вироком щодо майбутнього сонячної енергетики. Вона вказує на вразливість певних структур фінансування та зростання. Чи призведе це до ширшого зниження інвестицій, чи, перш за все, до перерозподілу електростанцій та часток ринку, залежить від наявності життєздатного капіталу та якості проектів.
Наступний конкурс буде визначено на основі стійкості
Довгострокова привабливість фотоелектричних систем не зникає лише тому, що великий забудовник оголошує себе банкрутом. Однак їхня фактична економічна доцільність не залежить виключно від падіння вартості технологій. Недорогий модуль не генеруватиме надійної прибутковості, якщо підключення до мережі, маркетинг та фінансування не узгоджені. Тому відповідна конкуренція зміщується від чистого обсягу встановлення до здатності надійно координувати ці умови.
Компанії з достатнім венчурним капіталом, дисциплінованим відбором проектів та реалістичними прогнозами щодо доходів можуть вийти сильнішими з корекції ринку. Їм не потрібно запускати кожен перспективний проект одночасно. Вони можуть узгодити темпи свого розширення з наявністю капіталу та відмовитися від додаткових зобов'язань за несприятливих умов. Це обмеження не є протилежністю зростанню, а радше передумовою для підтримки економічного зростання.
Завдання енергетичної політики полягає в поєднанні надійних рамкових умов, ефективних мереж та гнучкого використання електроенергії. Це не означає загального зобов'язання рятувати кожну окрему компанію. Швидше, з економічної точки зору, розумною є структура, за якої життєздатні електростанції продовжують працювати навіть після зміни власності, а новий капітал інвестується за прозорими критеріями.
Таким чином, Enerparc підкреслює різницю, яку часто втрачають у публічному дискурсі: попит на відновлювану електроенергію може зростати, навіть коли окремі забудовники зазнають невдачі. Мільярдні кошти можуть забезпечити інвестиції, не забезпечуючи достатнього захисту від криз ліквідності. А великий портфель активів може мати економічну цінність, навіть якщо його існуюче фінансування більше не є життєздатним. Довгостроковий успіх полягає не в оголошенні найбільшої суми, а в тому, щоб пережити період між інвестуванням та надійним надходженням коштів.
Ваш партнер для розвитку бізнесу в галузях фотоелектричної енергетики та будівництва
Від промислових фотоелектричних систем на дахах до сонячних парків та великих сонячних паркінгів
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







