

Постійна енергія: гонка з часом – що розповідає проєкт «Кобальтова сонячна енергія» вартістю 695 мільйонів доларів про енергетичний перехід
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 18 вересня 2026 р. / Оновлено: 18 вересня 2026 р. – Автор: Konrad Wolfenstein
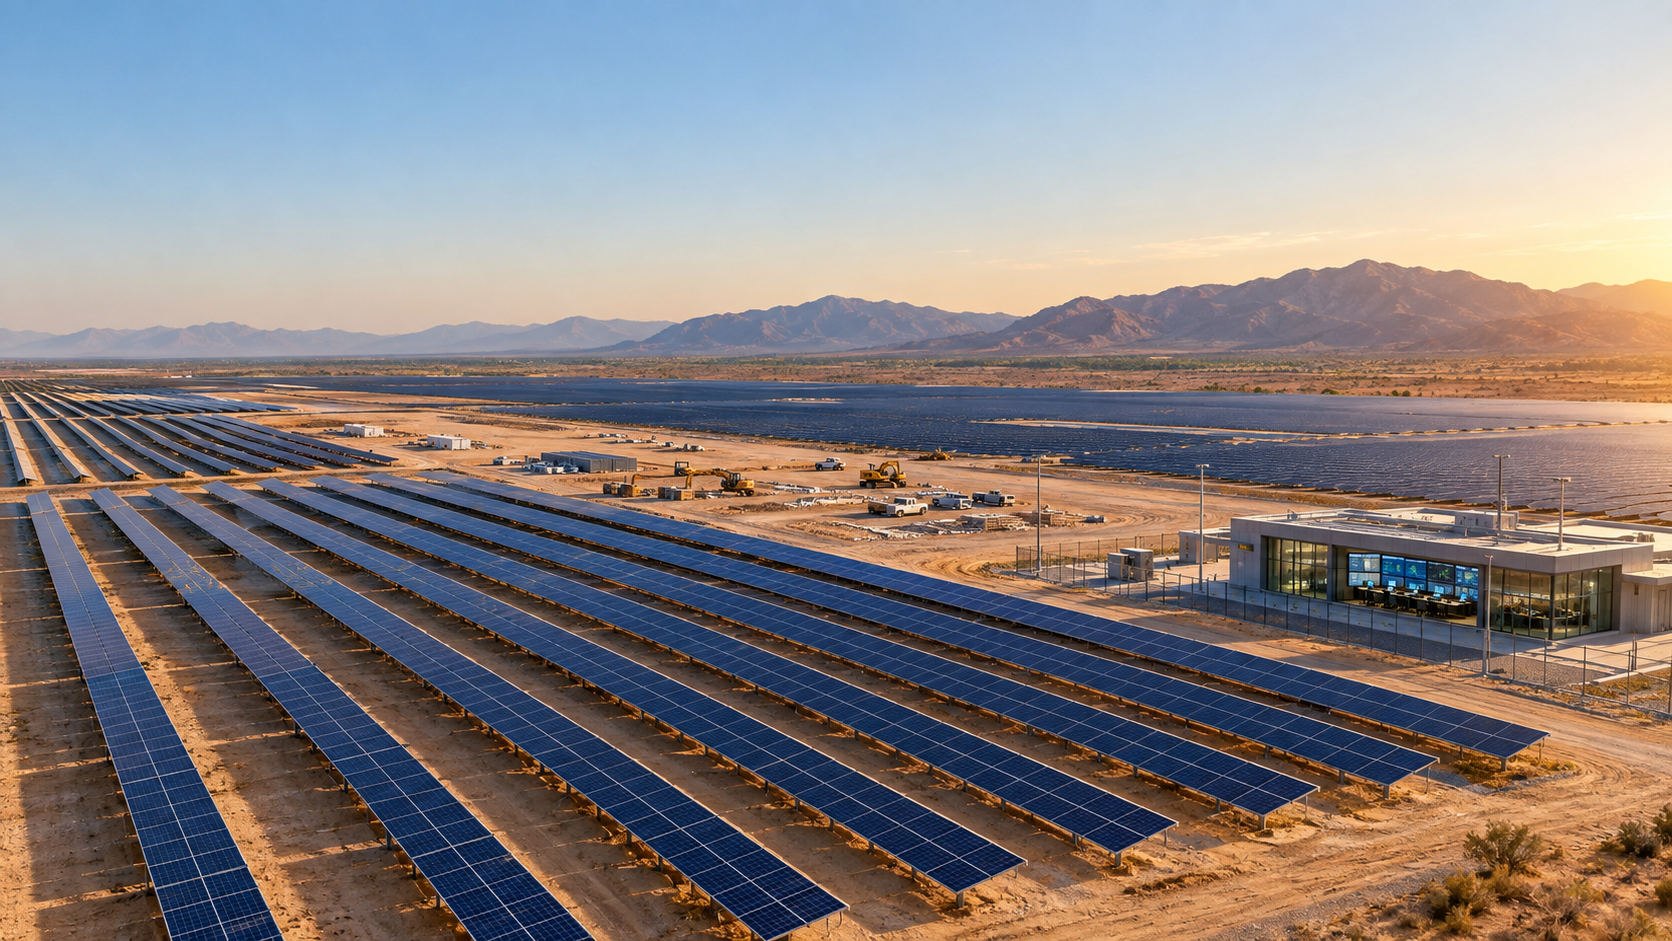
Постійна енергія: гонка з часом – що проєкт «Кобальтова сонячна енергія» вартістю 695 мільйонів розкриває про енергетичний перехід – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
695 мільйонів доларів за 330 мегават: Чому гроші більше не є найбільшою проблемою сонячної енергетики
Нова ера енергетичного переходу: чому мережі та накопичення енергії сьогодні важливіші за сонячні модулі
Сонячний парадокс: Каліфорнія будує мегаелектростанції – і часто змушена викидати електроенергію
Електростанція Cobalt Solar потужністю 330 мегават у Каліфорнії залучила вражаючі 695 мільйонів доларів фінансування. На перший погляд, це здається ще однією класичною історією успіху бурхливо зростаючої фотоелектричної галузі, але за цими гігантськими інвестиціями криється глибока трансформація світових ринків електроенергії. Хоча ця угода доводить, що капітал для енергетичного переходу доступний у всьому світі, вона одночасно виявляє справжні вузькі місця нашого часу.
Хоча сонячні панелі стають дедалі доступнішими та ефективнішими, інфраструктура досягає своїх меж. Страшний «сонячний парадокс» вже призводить до величезних скорочень виробництва зеленої електроенергії в Каліфорнії, оскільки вона виробляється, коли мережа не може її поглинути. Справа Cobalt Solar є прикладом цього: майбутнє енергетичного переходу більше не залежить від самої кількості встановлених сонячних панелей. Ті, хто інвестує мільярди сьогодні, повинні зіткнутися з реальними викликами – інтелектуальним зберіганням енергії, тривалими процесами отримання дозволів, перевантаженими енергомережами та здатністю постачати енергію саме тоді, коли вона є найбільш економічно цінною.
695 мільйонів доларів за 330 мегават: що Cobalt Solar розповідає про нову економіку енергетичного переходу
Енергетичний перехід та вузьке місце Каліфорнії пов'язані не з браком капіталу, а з браком енергосистеми
Фінансування проекту Cobalt Solar потужністю 330 мегават у Каліфорнії – це набагато більше, ніж просто чергова історія успіху фотоелектричної галузі. Recurrent Energy, дочірня компанія Canadian Solar, залучила загалом 695 мільйонів доларів боргового фінансування та податкового капіталу для електростанції, яка вже будується. З них приблизно 484 мільйони доларів – це пакет боргового фінансування, очолюваний Mitsubishi UFJ Financial Group та Nord/LB, а 211 мільйонів доларів – це податковий капітал від Wells Fargo. Проект розташований приблизно за 32 кілометри на захід від Блайта в окрузі Ріверсайд, а його комерційна експлуатація запланована на кінець 2027 року.
Ця транзакція демонструє, що великі сонячні електростанції у Сполучених Штатах залишаються прибутковими, незважаючи на високі витрати на фінансування, невизначеність у торгівлі, зростання перевантаження мережі та зміну умов субсидування. Однак це не доводить, що кожен великий фотоелектричний проект автоматично є прибутковим або що додаткові сонячні потужності самі по собі вирішать проблеми з постачанням Каліфорнії. Особливо на ринку електроенергії зі значними надлишками сонячної генерації опівдні якість проекту все більше визначається не лише його встановленою потужністю, але й його розташуванням, підключенням до мережі, договірними гарантіями його доходів, датою введення в експлуатацію та його здатністю постачати електроенергію протягом цінних годин.
Таким чином, Cobalt Solar є прикладом нового етапу енергетичного переходу. Перший етап був зосереджений головним чином на здешевленні сонячних модулів та масштабуванні проектів. Нинішній вирішальний етап зосереджений на економічній інтеграції великих обсягів погодно-залежної генерації в перевантажену та часом негнучку електросистему. Капітал доступний, якщо ризики видаються керованими за допомогою контрактів. Однак справжнє вузьке місце зміщується до мереж, сховищ, дозволів, ланцюгів поставок та надійних угод про купівлю-продаж електроенергії.
Фінансування з політичним та стратегічним сигнальним ефектом
Цифра в 695 мільйонів доларів США є, перш за все, чітким свідченням довіри з боку інституційних інвесторів. MUFG, Nord/LB та Wells Fargo не належать до числа інвесторів, які фінансують проекти виключно на основі оптимістичних прогнозів зростання. Фінансування проектів зазвичай зосереджується не на загальному балансі спонсора, а на здатності окремого проекту генерувати достатньо стабільні грошові потоки протягом багатьох років. Банки вивчають витрати на будівництво, терміни, підключення до мережі, технічне проектування, страховість, контракти на дохід, ризики контрагентів, податкові наслідки та очікувану спроможність обслуговувати борг.
Наявність кількох усталених фінансових установ, які беруть на себе різні частини структури капіталу, зменшує ризик концентрації та розподіляє завдання відповідно до їхньої спеціалізації. Банки надають фінансування будівництва та довгострокового боргу, перехідне фінансування для податкового капіталу, а також кредитні лінії або гарантійні механізми. Wells Fargo, як інвестор у податковий капітал, бере на себе частину податкової позиції проекту. Ця структура є складнішою, ніж традиційний корпоративний кредит, але вона відображає логіку ринку відновлюваної енергетики США, де податкові пільги складають значну частину економіки проекту.
Ця угода також має політичне значення. Вона відбувається в той час, коли енергетична політика США все більше балансує між прагненням до збільшення виробництва електроенергії, контролем промислової політики над ланцюгами поставок та більш обмежувальним підходом до стимулів для вітрової та сонячної енергетики. Для забудовників це підвищує цінність проектів, які вже схвалені, будуються та мають реальну дату введення в експлуатацію. Просунутий проект – це вже не просто технічний об'єкт, а щільно об'єднаний пакет прав на землю, дозволів, підключення до мережі, податкової позиції, контрактів на постачання та фори.
Що насправді означають 695 мільйонів доларів США
Поділивши загальний обсяг фінансування на номінальну потужність 330 мегават, отримаємо розрахункову вартість приблизно 2,11 мільйона доларів США за мегават. Однак цю цифру не слід ототожнювати з чистими витратами на будівництво сонячного парку. Опублікована сума описує завершені компоненти фінансування, а не обов'язково весь інвестиційний бюджет. Фінансування може включати перехідні кредити, резерви, гарантії, відсотки за будівництво, транзакційні витрати або суми, які вибираються в різний час і рефінансуються пізніше. Крім того, публічно не зазначається, чи визначається заявлена потужність як змінний струм (AC) чи постійний струм (DC).
Пакет боргового фінансування у розмірі приблизно 484 мільйони доларів США становить майже 69,6 відсотка від опублікованої загальної суми. Податковий капітал у розмірі 211 мільйонів доларів США становить приблизно 30,4 відсотка. Ця розподільча структура ілюструє значення податкових значень для фінансування, але не дає прямого уявлення про коефіцієнт економічного капіталу спонсора. Податковий капітал не є ні звичайним банківським кредитом, ні традиційним власним капіталом. Інвестор отримує економічні права, вартість яких випливає переважно з податкових пільг та амортизаційних пільг. Тому правова структура може значно відрізнятися від простого уявлення про те, що Wells Fargo володіє приблизно 30 відсотками електростанції.
Порівняння із загальними орієнтовними показниками вартості також слід проводити з обережністю. Для великих сонячних електростанцій у США чисті системні витрати в останні роки часто повідомлялися на рівні близько одного мільйона доларів США за мегават постійного струму, залежно від методу вимірювання, місця розташування, підключення до мережі, закупівель та термінів. Однак Cobalt Solar може мати значно вищий загальний бюджет або обсяг фінансування. Причинами цього можуть бути дорогі роботи з підключення до мережі, трансформатори, високовольтна інфраструктура, витрати на будівництво для конкретного проекту, резерви, витрати на розробку, витрати на фінансування або велика різниця між вихідною потужністю постійного та змінного струму. Без розкритого розрахунку інвестицій стверджувати, що проект є особливо дорогим або особливо недорогим, було б економічно необґрунтованим.
Бізнес-модель, що лежить в основі податкової справедливості
Податкова справедливість є однією з найвиразніших рис фінансування відновлюваної енергетики в США. Розробник може отримати значні податкові пільги та прискорену амортизацію, але не завжди має достатній оподатковуваний прибуток, щоб повною мірою скористатися цими перевагами в короткостроковій перспективі. Велика фінансова установа з високим податковим тягарем може економічно використати цю позицію та, натомість, вкласти капітал у проектну компанію. Це зменшує негайні потреби спонсора у фінансуванні та робить державне фінансування конвертованим в інвестиційний проектний капітал.
Економічні вигоди залежать від численних умов. До них належать база витрат, що відраховується з оподатковуваного доходу, вибір між кредитами, пов'язаними з виробництвом та інвестиціями, потенційні додаткові збори, вимоги трудового законодавства, терміни, зобов'язання щодо документації та ризики повернення коштів. Тому інвестор, що займається податковим акціонерним капіталом, перевіряє не лише технічну якість сонячного парку, але й надійність податкових припущень. Якщо податкові пільги пізніше повертаються, кошти використовуються неналежним чином або відбувається відхилення від узгоджених умов, можуть застосовуватися механізми компенсації та відповідальності.
Таким чином, 211 мільйонів доларів від Wells Fargo є вагомим свідченням того, що структура проекту добре просунута та її можна перевірити з точки зору інвестора. Однак це не є доказом того, що всі ризики зникли. Податкова справедливість може зменшити витрати на фінансування, але водночас збільшує складність договорів. Інтереси спонсора, кредиторів та постачальників податкової справедливості повинні бути узгоджені в так званій каскадній структурі. У кризових ситуаціях вирішальне значення має те, хто має повноваження приймати рішення щодо розподілу, додаткових внесків, операційних рішень, страхових виплат та потенційного продажу.
Перегони до кінця 2027 року
Запланований початок експлуатації до кінця 2027 року – це не просто технічна ціль. Через зміну податкової політики він має стратегічну вагу. Технологічно нейтральні податкові пільги на виробництво чистої енергії, запроваджені після Закону про скорочення інфляції, згодом були значно обмежені за терміном дії для нових вітрових та сонячних проектів. Для деяких проектів вирішальну роль відіграють як перевірений початок будівництва, так і введення в експлуатацію до 31 грудня 2027 року. Проект, який вже повністю схвалений і явно перебуває на стадії будівництва, має значно кращі позиції, ніж варіант ранньої забудови без гарантованого підключення до мережі.
Планується, що Cobalt Solar буде введено в експлуатацію до кінця цього вирішального року. Це не означає автоматично, що термін виконання обумовлений виключно податковими міркуваннями, а також що проект втратить фінансування, якщо його не буде дотримано. Конкретний податковий режим залежить від фактичного початку будівництва, обраної податкової пільги, структури проекту та інших факторів. Тим не менш, очевидно, що затримки сьогодні можуть завдати більшої фінансової шкоди, ніж за стабільнішого режиму фінансування. Затримка трансформатора, проблема з підключенням до мережі або переривання будівництва можуть не лише генерувати додаткові відсотки, але й потенційно змінити всю податкову базу розрахунків.
Це підвищує цінність досвідченого постачальника послуг EPC. Blattner Energy відповідає за інженерію, закупівлі та будівництво. EPC-контракт є ключовим механізмом для передачі та обмеження ризиків. Фіксовані ціни, графіки, зобов'язання щодо виконання, штрафи, гарантії та положення про форс-мажорні обставини визначають, як додаткові витрати розподіляються між проектною компанією та підрядником. Особливо в умовах нестабільних цін на матеріали, тривалих термінів виконання робіт для високовольтних технологій та потенційних торговельних обмежень, якість контракту стає майже такою ж важливою, як і технічна ефективність модулів.
Чому банки можуть фінансувати Cobalt Solar
Придатність для фінансування визначається не лише встановленою потужністю в мегаватах. Кредитору потрібен перевірений ланцюг доказів, від сонячної радіації та технічного виробництва електроенергії до доступного грошового потоку. Це включає надійні оцінки дохідності, реалістичні припущення щодо деградації модулів, гарантії доступності, експлуатаційні витрати та витрати на технічне обслуговування, страхове покриття та достатній буфер на роки з низькою сонячною радіацією. Вирішальним показником є не теоретичне виробництво за ідеальних умов, а радше консервативно очікуваний дохід після врахування збитків, скорочень та експлуатаційних витрат.
Особливо важлива сторона продажів. У поточному повідомленні про проект не зазначено покупця електроенергії, а також термін дії та цінову структуру потенційної угоди про купівлю електроенергії. Це являє собою значну прогалину в інформації для повної економічної оцінки. Довгостроковий контракт з кредитоспроможною комунальною компанією, муніципальною організацією закупівель або компанією може генерувати стабільні доходи і таким чином забезпечити значне боргове фінансування. Проект з високою часткою незабезпечених ринкових цінових доходів буде значно більше схильний до каліфорнійських цінових профілів, негативних полуденних цін та скорочень.
Той факт, що кредитори, тим не менш, надають великий пакет, свідчить про те, що значні ризики доходів та проекту були належним чином захеджовані в неопублікованій документації. Однак точну якість цього хеджування неможливо оцінити без доступу до деталей контракту. Ні ціна на електроенергію, ні будь-яка потенційна індексація, мінімальні обсяги закупівлі, компенсація за обмеження чи правила щодо перебоїв у роботі мережі не є публічно відомими. Об'єктивний аналіз повинен визнавати ці обмеження, а не виводити гарантовану прибутковість виключно з угоди про фінансування.
Каліфорнійський сонячний парадокс
Каліфорнія потребує додаткового виробництва чистої енергії, проте штат вже виробляє більше сонячної енергії за деякі години, ніж мережа може економічно обробляти. У 2024 році приблизно 3,4 мільйона мегават-годин вітрової та сонячної енергії було скорочено в районі, що управляється Каліфорнійським незалежним системним оператором. Це на 29 відсотків більше, ніж попереднього року. Близько 93 відсотків скорочення було пов'язано з сонячною енергією. Пік часто припадає на весну, коли сонячна радіація висока, але попит на охолодження все ще відносно низький.
Цей сонячний парадокс змінює економіку проектів. Вирівняна вартість електроенергії (LCOE) для сонячного парку може бути дуже низькою, тоді як ринкова вартість виробленої електроенергії одночасно знижується. Важливо не лише те, скільки електростанція виробляє протягом року, але й коли і в якому вузлі мережі відбувається виробництво. Додаткова мегават-година опівдні сонячного дня може мати низьку або навіть негативну ринкову ціну. І навпаки, мегават-година спекотного вечора значно цінніша, але сонячний парк не забезпечить її після заходу сонця.
Тому Cobalt Solar слід оцінювати в контексті потужності мережі, розташування та потенційної гнучкості. Майданчик поблизу Блайта має чудові сонячні ресурси та розташований у регіоні з розгалуженою енергетичною інфраструктурою. Водночас його близькість до інших сонячних проектів може призвести до локальної концентрації. Чи частіше Cobalt Solar стикатиметься з вузькими місцями, залежить від його конкретної точки підключення до мережі, забезпечених прав на передачу, регіональних проектів розширення та договірних правил. Ці деталі не включені до публічного оголошення.
Отже, центральне економічне питання полягає не в тому, чи потрібна Каліфорнії все ще сонячна енергія. Йдеться про те, який тип сонячної потужності, в якому місці та з якими додатковими системами матимуть високу системну цінність. Проекти зі сприятливими підключеннями до мережі, варіантами зберігання енергії, гнучким живленням або споживачами з відповідними профілями навантаження набуватимуть значення порівняно з ізольованими системами в перевантажених точках мережі.
Нове: Патент зі США – встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео!

Нове: Патент зі США – Встановлюйте сонячні парки до 30% дешевше та на 40% швидше й простіше – з пояснювальними відео! - Зображення: Xpert.Digital
Суть цього технологічного прогресу полягає у навмисному відході від традиційного кріплення за допомогою затискачів, яке було стандартом протягом десятиліть. Нова, більш ефективна з точки зору часу та витрат система кріплення вирішує цю проблему за допомогою принципово іншої, більш інтелектуальної концепції. Замість затискання модулів у певних точках, вони вставляються в суцільну опорну рейку спеціальної форми та надійно фіксуються на місці. Така конструкція гарантує, що всі сили – чи то статичні навантаження від снігу, чи динамічні навантаження від вітру – рівномірно розподіляються по всій довжині каркаса модуля.
Більше інформації тут:
Постійна енергія: від забудовника до довгострокового власника інфраструктури
До системного компонента додаються пристрої зберігання даних
Акумуляторні накопичувачі стали найважливішим інструментом у Каліфорнії для переведення сонячної енергії з полудня на вечірній час. Встановлена ємність акумуляторів у районі CAISO зросла приблизно з 8,0 до 11,6 гігават лише у 2024 році. Типові системи заряджаються, коли виробництво сонячної енергії високе, а ціни нижчі, і вивільняють енергію через чотири-вісім годин. Це дозволяє їм зменшити обмеження, впоратися з вечірніми піками, забезпечити балансування потужності та покращити використання існуючих мережевих підключень.
В опублікованому описі проекту Cobalt Solar не згадується про пов'язану з ним систему акумуляторного зберігання енергії. Це примітно, оскільки Recurrent Energy має великий глобальний трубопровід для зберігання енергії, а Каліфорнія має високий попит на виробництво енергії зі зсувом у часі. Однак це не слід тлумачити як те, що проект назавжди залишиться без сховища. Можливості включають пізнішу модернізацію, окреме сховище в тій самій точці підключення до мережі або договірне поєднання з іншими гнучкими ресурсами. Також можливо, що довгострокова угода про відбір енергії вже адекватно пом'якшує ризики доходів, пов'язані з портфелем виключно сонячної енергії.
Система зберігання енергії не покращує автоматично кожен економічний аналіз. Вона збільшує інвестиційні витрати, спричиняє втрати при конверсії, старіє залежно від кількості та глибини циклів заряджання та вимагає власної моделі доходу. Її цінність залежить від різниці в цінах між часом заряджання та розряджання, платежів за потужність, послуг мережі, податкового режиму та вимог до підключення. Крім того, на ринку з багатьма акумуляторами з подібним управлінням щоденні різниці в цінах можуть зменшуватися. Тому правильний висновок полягає не в тому, що кожен сонячний проект обов'язково потребує системи зберігання енергії, а в тому, що цінність сонячної енергії перебуває під структурним тиском без часової гнучкості.
Зростаючий попит на електроенергію як контрсила
З боку попиту, кілька подій вказують на додаткове виробництво. Електрифікація транспорту, розширення систем електричного опалення, нові промислові забудови, водна інфраструктура та центри обробки даних збільшують попит на електроенергію. Центри обробки даних та інфраструктура штучного інтелекту, зокрема, можуть генерувати великі, відносно постійні навантаження. Однак вони не автоматично підвищують цінність сонячної енергії, оскільки їхній попит постійний, і вони часто ставлять особливо високі вимоги до безпеки постачання та якості мережі.
Для забудовників зростання попиту відкриває нові можливості для довгострокових угод про купівлю-продаж електроенергії (PPA). Великі технологічні компанії та інші корпорації можуть закуповувати електроенергію з відновлюваних джерел, сертифікати походження або структуровані профілі поставок. Водночас загострюється конкуренція за відповідні підключення до мережі. Нове велике навантаження та нова електростанція можуть доповнювати одне одного в одній регіональній мережі, але обидві потребують своєчасного забезпечення потужностей передачі. Тому будівництво додаткових генеруючих потужностей без паралельного розширення мережі може призвести до збільшення скорочень, тоді як нові навантаження без гарантованого виробництва посилюють обмеження поставок.
За прогнозами, Cobalt Solar вироблятиме достатньо електроенергії приблизно для 82 000 домогосподарств на рік. Ця цифра ілюструє масштаб проекту, але не є технічною гарантією безперебійного постачання для 82 000 домогосподарств. Вона порівнює очікуване річне виробництво з типовим річним споживанням домогосподарств. Виробництво та споживання не завжди збігаються. Домогосподарствам також потрібна електроенергія вночі, тоді як сонячний парк не виробляє електроенергію в темряві. Тому для планування системи погодинні профілі, внески пікового навантаження та доступна гнучкість є більш значущими, ніж простий еквівалент для домогосподарств.
Переваги та обмеження створення локальної цінності
Очікується, що округ Ріверсайд отримає приблизно 14 мільйонів доларів доходів від податку на майно протягом терміну дії проекту. Ці надходження можуть зміцнити місцеві бюджети, державні послуги та інфраструктуру, не вимагаючи від округу самостійного фінансування проекту. Додаткові доходи надходитимуть від тимчасової зайнятості під час етапу будівництва, контрактів з місцевими постачальниками послуг та потенційних витрат на проживання, харчування, транспорт та технічне обслуговування.
Цифру в 14 мільйонів доларів США, однак, слід розглядати в перспективі. Порівняно з опублікованим обсягом фінансування, це становить приблизно два відсотки, але це розподілено на весь термін дії проекту. Оскільки не вказано ні передбачуваний період експлуатації, ні точний графік платежів, з цього неможливо отримати достовірний річний вплив. Крім того, обсяг фінансування не є придатною заміною податкової бази. Тому місцева вигода може бути доречною, але залишається обмеженою стосовно капіталомісткості та надрегіонального значення проекту.
Вплив на зайнятість також суттєво варіюється залежно від фази проекту. Великі сонячні парки потребують багато працівників на етапах планування та будівництва, але порівняно мало персоналу під час безперервної роботи. Автоматизований моніторинг, стандартизоване технічне обслуговування та централізоване управління операціями знижують довгострокову трудомісткість. Тому для місцевої економіки надзвичайно важливо, чи справді будівельні контракти, навчання, технічне обслуговування та закупівлі будуть укладатися в регіоні, чи переважно здійснюватимуться зовнішніми спеціалістами.
Крім того, виникають конфлікти щодо землекористування та екологічні вимоги. Пустельні регіони можуть здаватися порожніми на перший погляд, але вони містять чутливі екосистеми, середовища існування та водні обмеження. Повне схвалення означає, що проект завершив необхідні процедури; це не означає, що всі екологічні чи соціальні наслідки зникають. Тому економічно вигідні проекти повинні не лише виробляти електроенергію, але й враховувати захист ґрунтів, управління середовищем існування, контроль пилу, зобов'язання щодо виведення з експлуатації та місцеве схвалення.
Recurrent Energy перетворюється з забудовника на власника інфраструктури
«Recurrent Energy» не просто займається розробкою проектів, а все частіше впроваджує модель, за якою окремі сонячні та акумуляторні електростанції утримуються та експлуатуються довгостроково. Ця модель змінює профіль ризику. Чистий забудовник отримує значну частину свого прибутку від продажу проектів, готових до будівництва або завершених. Довгостроковий власник, навпаки, отримує постійні доходи від електроенергії та операційні доходи, але вкладає більше капіталу та несе ринкові, операційні, контрагентські та залишкові ризики протягом десятиліть.
Цифри компанії, згадані в оголошенні про проект, ілюструють промисловий масштаб. Станом на ту дату Recurrent Energy розробила, побудувала та підключила 12 сонячних проектів з піковою потужністю гігават та понад 5 гігават-годин ємностей для зберігання енергії. Станом на 30 вересня 2025 року, за винятком Китаю, глобальний портфель проектів складався приблизно з 23 гігават пікової сонячної енергії та 73 гігават-годин ємностей для зберігання енергії. Крім того, понад 14 гігават сонячних та ємнісних проектів перебували за контрактами на експлуатацію та технічне обслуговування.
Важливо враховувати ці цифри в якості відліку. Про фінансування було оголошено у серпні 2026 року, але деякі з наведених даних портфеля стосуються вересня 2025 року. Тому їх не слід вважати повністю актуальними на дату закриття фінансування. Трубопроводи постійно змінюються через продажі, дозволи, затримки, зміну розмірів та перехід до пізніших стадій розвитку. Крім того, ранній вхід на трубопровід не має такої ж економічної цінності, як фінансований проект, що будується.
Для Recurrent Energy Cobalt Solar — це більше, ніж просто черговий запис у великому списку проектів. Угода про фінансування перетворює права на розробку на реальний актив. Вона демонструє банкам, інвесторам, клієнтам та постачальникам, що компанія може структурувати складні транзакції в США. Така повторюваність може сприяти фінансуванню майбутніх проектів за умови, що Cobalt Solar буде побудовано за планом та забезпечить очікувані грошові потоки.
Канадська сонячна енергетика: між виробництвом та капітальними зобов'язаннями
Для Canadian Solar компанія Cobalt Solar зміцнює своє вертикальне позиціонування, від виробника модулів до розробника, власника та оператора великих енергетичних установок. Така інтеграція може створити переваги. Група розуміється на закупівлях, технологіях, розробці проектів, координації будівництва, рішеннях для зберігання та експлуатації установок. Вона може підтримувати проекти на кількох етапах ланцюжка створення вартості та, залежно від потреб у капіталі, продавати, рефінансувати або утримувати їх у довгостроковій перспективі.
Водночас ця модель збільшує складність балансу. Виробництво сонячних модулів є циклічним, капіталомістким та піддається сильному ціновому тиску. Довгострокове володіння електростанціями також зв'язує капітал, але обіцяє стабільнішу прибутковість. Фінансування проектів на рівні окремої компанії може зменшити навантаження на консолідований баланс та зменшити ризики, але воно не усуває всі зобов'язання. Гарантії спонсорів, зобов'язання щодо завершення робіт, внески в акціонерний капітал та потенційні додаткові зобов'язання щодо фінансування можуть залишатися актуальними.
З корпоративної точки зору, велике фінансування є одночасно сигналом зростання та дисциплінарним механізмом. Банки вимагають детальної звітності, забезпечення, обмежень на дивіденди та фінансових коефіцієнтів. Поки проект відповідає узгодженим умовам, ця модель може створювати привабливу довгострокову цінність. Однак у разі затримок будівництва, недоплати податків або зниження доходів жорстка структура капіталу може обмежити можливості для дій. Тому стратегічний успіх залежить не стільки від максимального розміру трубопроводу, скільки від якості введених в експлуатацію заводів та швидкості рециркуляції капіталу.
Процентні ставки, інфляція та ланцюги поставок залишаються реальними ризиками
Успішне завершення проекту спростовує твердження про те, що вищі процентні ставки призвели до зупинки ринку великомасштабних сонячних проектів. Однак це не доводить, що процентні ставки втратили свою актуальність. Відновлювані електростанції мають високі початкові інвестиції та порівняно низькі поточні витрати на паливо. Таким чином, значна частина витрат на електроенергію пов'язана з капітальними витратами. Якщо дисконтна ставка або процентна ставка за кредитом зростає, проект повинен генерувати вищі доходи, досягати нижчих витрат на будівництво або інвестувати більше власного капіталу.
Під час етапу будівництва відсотки за капітал, який ще не є продуктивним, можуть значно збільшити витрати. Затримки мають подвійний вплив: проект генерує дохід пізніше, тоді як витрати на будівництво, персонал, страхування та забезпечення продовжують нараховуватися. Структура строкового кредиту зменшує ризик рефінансування після завершення, але вимагає дотримання техніко-економічних критеріїв прийнятності. Містке фінансування усуває часовий розрив між витратами на будівництво та надходженням оподатковуваного капіталу. Саме цей точний вибір часу робить професійне управління проектами незамінним.
Ризики ланцюга поставок також вступають у гру. Модулі – це лише одна частина системи. Інвертори, трансформатори, розподільчі пристрої, кабелі, трекери, сталь, технології захисту та технології керування мережею – все це може вплинути на терміни. Високовольтні трансформатори, зокрема, мають тривалі терміни виконання на вузьких ринках. Торговельні тарифи, сертифікати походження, обмеження на імпорт та вимоги до вітчизняних компонентів можуть змінити витрати та стратегії закупівель у стислі терміни. Тому, здавалося б, низька ціна на модуль не захищає проект від зростання загальних витрат.
Інфляція також має неоднозначний вплив. Вищі заробітні плати та ціни на матеріали збільшують витрати на будівництво, тоді як довгострокові, частково індексовані контракти на електроенергію можуть стабілізувати доходи. Якщо ціна закупівлі номінально фіксована, її реальна вартість знижується в періоди високої інфляції. Якщо вона сильно індексована, ризик покупця зростає, а потенційно й початкова договірна ціна. Тому економічна життєздатність проекту залежить від балансу між профілями витрат, боргу та доходів, а не від одного припущення щодо інфляції.
Розширення мережі стає справжнім рушієм прибутковості
Найважливіший структурний урок від Cobalt Solar стосується електромережі. Сонячні модулі можна виробляти та встановлювати відносно швидко. З іншого боку, нові лінії електропередачі, підстанції та отримання дозволів часто займають багато років. Це створює зростаючий розрив між швидкістю інвестицій у виробництво та швидкістю розширення мережі. Права на підключення до мережі стають дефіцитним активом, який може впливати на вартість проекту більше, ніж незначні відмінності в ефективності модулів або вартості будівництва.
Каліфорнія намагається краще використовувати надлишок сонячної енергії через регіональні ринки електроенергії, акумуляторні накопичувачі, гнучкий попит та додаткові потужності передачі. На Західному ринку енергетичного дисбалансу у 2024 році було уникнуто понад 274 000 мегават-годин потенційних скорочень. Розширений ринок на добу наперед має на меті покращити торгівлю на ширшій території. Такі ринкові механізми можуть географічно розподіляти сонячну енергію, але не замінюють фізичні лінії передачі. Якщо між сонячною електростанцією та регіональною мережею існує локальне вузьке місце, більший торговий ринок пропонує лише обмежену допомогу.
Тому для інвесторів аналіз мережі є надзвичайно важливим. Середніх цін на електроенергію в Каліфорнії або загальнонаціональних прогнозів щодо сонячної енергетики недостатньо. До відповідних факторів належать місцеві граничні ціни, коефіцієнти втрат, історія обмежень, заплановані проекти ліній електропередач, пріоритет підключення до мережі та договірний розподіл мережевих ризиків. Як результат, два технічно ідентичні сонячні парки можуть мати абсолютно різну економічну цінність.
Cobalt Solar вже повністю схвалений та знаходиться в процесі будівництва. Це свідчить про те, що ключові питання підключення до мережі добре вирішені. Тим не менш, фактична доступність мережі залишається операційним ризиком як до, так і після введення в експлуатацію. Завершений сонячний парк створює цінність лише за умови можливості транспортування та продажу електроенергії. Тому енергетичний перехід дедалі більше обмежується не найдешевшою технологією виробництва, а найдорожчим та найповільнішим необхідним компонентом системи.
Перспективи для споживачів електроенергії
Для споживачів будівництво великого сонячного парку не автоматично призводить до зниження цін для кінцевих споживачів. Витрати на виробництво електроенергії є лише однією зі складових рахунку за електроенергію. Розширення мережі, резервні потужності, зберігання, закупівлі, розподіл, державні збори, запобігання лісовим пожежам та фінансування існуючої інфраструктури також впливають на кінцеву ціну. Дешева сонячна енергія опівдні може супроводжуватися високими витратами на вечірню потужність та посилення мережі.
Тим не менш, кобальтова сонячна енергія може сприяти стабілізації цін. Система не потребує палива і таким чином частково захищає від коливань цін на газ. Довгострокові контракти можуть забезпечити передбачувані витрати на виробництво. У спекотні періоди сонячна енергія часто виробляє багато електроенергії протягом дня, саме тоді, коли кондиціонери генерують високе навантаження. Однак вигода зменшується, як тільки критичний пік попиту в системі зміщується на години після заходу сонця.
Тому справедлива оцінка повинна розрізняти вартість виробництва та системні витрати. Просте порівняння витрат на виробництво електроенергії може недооцінити витрати на мережі, зберігання та резервні потужності. І навпаки, було б неправильно відносити всі витрати на інтеграцію до однієї сонячної електростанції. Традиційні електростанції також потребують мереж, паливної інфраструктури, резервів та екологічних норм. Відповідне питання полягає в наступному: який загальний портфель сонячної енергії, зберігання, гнучких електростанцій, імпорту, управління попитом та передачі досягає бажаної безпеки постачання за найнижчою загальною вартістю?.
Чого транзакція не доводить
Фінансування не доводить, що Cobalt Solar буде економічно життєздатною без державних субсидій. Швидше, високий коефіцієнт податкової справедливості демонструє, що податкові пільги є ключовим компонентом структури капіталу. Це характерно не лише для відновлюваних джерел енергії; традиційні джерела енергії також отримують вигоду від податкового регулювання, інфраструктури та політичної бази. Тим не менш, для цілей оцінки важливо не плутати ринкові показники з впливом субсидій.
Ця транзакція також не доводить, що очікувана прибутковість є високою. Банки надають перевагу передбачуваним виплатам та обмежують ризик збитків за рахунок застави, резервів та договірних зобов'язань. Банківський проект може пропонувати помірну прибутковість для спонсора. І навпаки, приваблива прибутковість власного капіталу може бути пов'язана з вищими ризиками. Без інформації про витрати на будівництво, ціни на електроенергію, тривалість проекту, очікуване виробництво, скорочення, експлуатаційні витрати та частку капіталу, прибутковість проекту не може бути достовірно розрахована.
Також не можна зробити висновок з 82 000 еквівалентів домогосподарств, що проєкт відповідно підвищить регіональну енергетичну безпеку. У каліфорнійських моделях надійності додаткова сонячна енергія в критичні вечірні години має лише обмежену потужність. Системи зберігання енергії роблять значно більший внесок у цей час, за умови, що вони заряджені та доступні. Cobalt Solar значно збільшує річний обсяг чистої електроенергії; його внесок у гарантовану пікову потужність – це вже інше питання.
Зрештою, цей результат не доводить, що всі великі сонячні проекти й надалі будуть легко фінансуватися. Cobalt Solar — велика, схвалена компанія, що будується, і підтримується досвідченою міжнародною корпорацією. Проекти на ранніх стадіях, ті, що мають слабку мережеву інфраструктуру, нечіткі ланцюги поставок або невизначених клієнтів, можуть зіткнутися зі значно менш сприятливими умовами. Тому фінансування радше свідчить про вибірковість та зрілість ринку, ніж про необмежену доступність капіталу.
Поворотний момент для економіки великих сонячних парків
Cobalt Solar втілює перехід від технологічно керованої до системно керованої сонячної економіки. Фотовольтаїка довела свою фундаментальну технічну та фінансову масштабованість. Наступним завданням є інтеграція виробленої електроенергії в систему таким чином, як у часі, так і в просторі, щоб вона залишалася економічно цінною. Це ставить на перший план мережі, накопичення енергії, гнучкі навантаження та регіональні ринки.
Сильна сторона проекту полягає в його просунутій стадії розвитку. Він отримав дозволи, перебуває в стадії будівництва, має досвідченого партнера з енергоефективності, енергетики та енергетики (EPC) та забезпечив комплексне фінансування від трьох великих фінансових установ. Запланований початок експлуатації на кінець 2027 року ставить його в політично та фінансово чутливі часові рамки. Очікувані надходження від податку на майно принесуть місцеві вигоди, тоді як річне виробництво розраховане на задоволення споживання приблизно 82 000 домогосподарств.
Слабкість публічно доступної інформації полягає в економічно важливих деталях контракту. Клієнти, ціна на електроенергію, термін дії контракту, правила скорочення, інвестиційний бюджет, стратегія зберігання та очікувана прибутковість не розголошуються. Тому остаточна оцінка прибутковості неможлива. Угода про фінансування є вагомим показником якості, але вона не замінює прозорості.
Чітко обґрунтована перспектива полягає в наступному: Cobalt Solar – це значний і, ймовірно, добре структурований інфраструктурний проект, фінансування якого підтверджує постійну привабливість великомасштабних сонячних установок у США. Однак його довгострокова економічна життєздатність вимірюватиметься не стільки тим, чи будуть вчасно встановлені модулі потужністю 330 мегават, скільки тим, скільки електроенергії фактично надходить до мережі та за якими цінами. Проект демонструє, що капітал залишається мобілізованим для енергетичного переходу. Він також показує, що наступним вузьким місцем не обов'язково має бути фінансовий перехід. Без швидшого розширення мережі, інтелектуальної інтеграції накопичувачів та точнішої оцінки вартості електроенергії з часом Каліфорнія ризикує фінансувати дедалі більше сонячної енергії, додаткові кіловат-години якої коштують найменше саме тоді, коли вони генеруються.
Ваш партнер для розвитку бізнесу в галузях фотоелектричної енергетики та будівництва
Від промислових фотоелектричних систем на дахах до сонячних парків та великих сонячних паркінгів
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.




