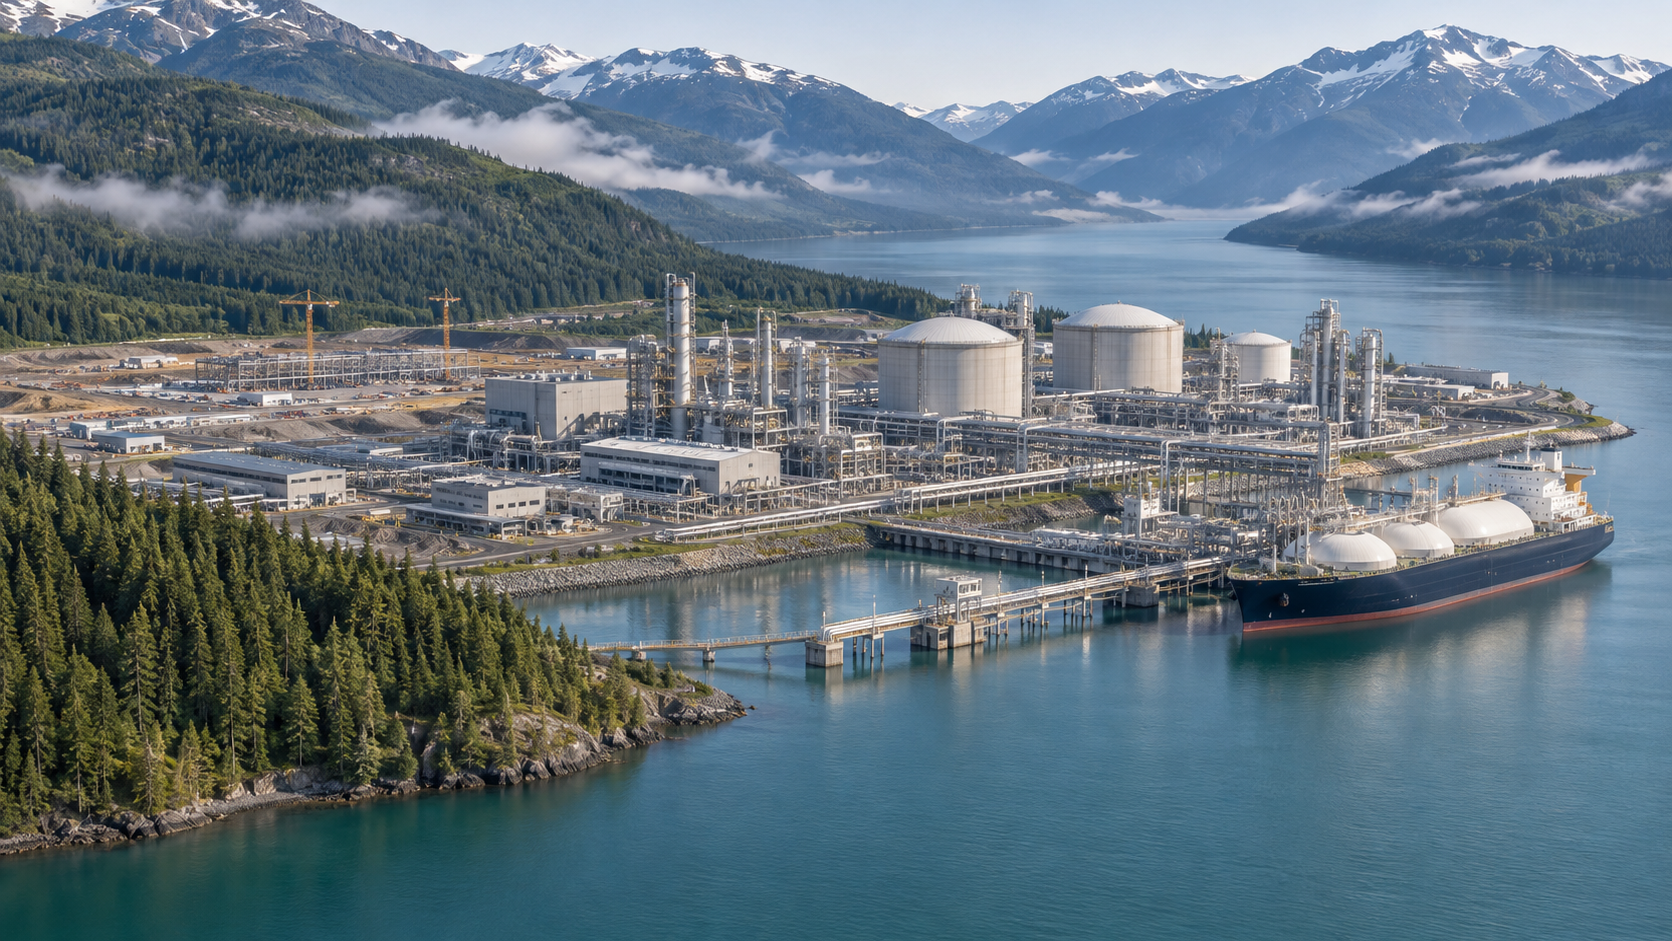
Канада прагне стати гігантом ЗПГ: до 888 мільярдів доларів – Чого насправді може досягти газовий наступ Канади – Креативне зображення на тему, створене за допомогою штучного інтелекту: Xpert.Digital
Глобальний попит на безпечний газ зростає – чи може Канада скористатися цією можливістю?
ЗПГ з Канади для Німеччини? Що стоїть за багатомільярдним експортним наступом?
Бум ЗПГ у Канаді: як енергетична криза може перетворитися на мільярдний ринок, але найбільші перешкоди лежать у самій країні
Канада може стати одним із провідних світових постачальників зрідженого природного газу (ЗПГ). Великі запаси природного газу, політична стабільність та доступ до Тихого океану створюють сприятливі умови для цього. Перебої на енергетичних ринках, спричинені ірано-іракською війною, ще більше збільшують вартість поставок, які не потрібно транспортувати через Ормузьку протоку. За амбітного сценарію розширення, до 2050 року вздовж ланцюжка створення вартості газу та ЗПГ можуть бути мобілізовані інвестиції в розмірі майже одного трильйона канадських доларів.
Але самі лише багаті природні ресурси не гарантують економічного успіху. Канада повинна своєчасно координувати свої видобувні потужності, трубопроводи, експортні термінали та надійне постачання електроенергії. Водночас їй потрібні кваліфіковані працівники, довгострокові клієнти та життєздатні угоди з постраждалими регіонами та корінними громадами. План також має спрацювати навіть тоді, коли нинішні високі ціни на енергоносії впадуть, а інші країни розширять свої потужності зі зрідженого природного газу (ЗПГ).
Отже, центральне питання полягає не лише в тому, скільки газу Канада може експортувати, але й у тому, за якою загальною вартістю та з якими довгостроковими наслідками. Прогнози варіюються від обмеженого розширення до зростання Канади як наддержави у сфері ЗПГ. Більш детальний розгляд планів Канади показує, що насправді означають ці великі суми грошей, які компанії та регіони можуть отримати від цього вигоду, і чому інфраструктура може стати вирішальним вузьким місцем.
Світ шукає безпечний газ, але найбільший супротивник Канади знаходиться не в Перській затоці, а у власній країні
Канада має потенціал стати одним із провідних світових постачальників зрідженого природного газу (ЗПГ). Величезні запаси природного газу, політична стабільність, високопродуктивні компанії та доступ до двох океанів забезпечують надзвичайно міцну основу. Перебої на міжнародних енергетичних ринках, що посилилися ірано-іракською війною, ще більше підвищують цінність поставок, транспортування яких не залежить від Ормузької протоки. Цей давно недооцінений ресурсний потенціал може, таким чином, призвести до значного поштовху до промислового зростання. За амбітного сценарію розширення це може сягнути майже одного трильйону канадських доларів інвестицій у ланцюжок створення вартості газу та ЗПГ до 2050 року.
Між великим родовищем природних ресурсів та економічно успішною моделлю експорту лежить складний промисловий виклик. Природний газ необхідно видобувати, переробляти, транспортувати трубопроводами, скраплювати та відправляти. Водночас, ці об'єкти потребують електроенергії, кваліфікованих працівників, капіталу, довгострокових відносин з клієнтами та схвалення громадськості. Тому Канада повинна не лише експортувати більше газу, але й одночасно розширювати кілька взаємопов'язаних інфраструктурних систем.
Отже, центральне економічне питання полягає не в тому, чи має країна достатньо природного газу. Вирішальне питання полягає в тому, чи зможе вона вчасно та за конкурентними загальними цінами вивести свої ресурси на міжнародні ринки. Саме в цьому полягає напруженість навколо канадської наступальної програми СПГ: геополітичні можливості є значними, але вікно можливостей для прибуткових інвестицій може бути меншим, ніж показують поточні кризові ціни.
Безпека постачання стає економічною перевагою розташування
Ірано-іракська війна вкотре підкреслила, що енергетичні ринки визначаються не лише виробничими витратами та обсягами споживання. Географічна концентрація експортних потужностей, безпека морських шляхів та політичні відносини між постачальниками та споживачами також впливають на економічну цінність джерела енергії. Коли транспортування через Ормузьку протоку обмежене, це впливає не лише на негайні перебої в поставках. Змінюються також страхові премії, фрахтові ставки та очікування учасників ринку.
Це створює подвійну проблему для країн-імпортерів. Вони повинні закуповувати достатню кількість енергії, одночасно запобігаючи тому, щоб кілька, здавалося б, окремих контрактів на постачання стали залежними від одного й того ж вузького місця в умовах кризи. Різні виробники пропонують лише обмежену диверсифікацію, якщо їхнім танкерам доводиться проходити через одну й ту саму вразливу протоку.
Канада може скористатися тут структурною перевагою. ЗПГ з її тихоокеанського узбережжя не потрібно транспортувати через Ормузьку протоку на шляху до Північно-Східної Азії. Тому канадська партія — це не просто додаткова кількість газу, а й потенційно по-іншому розподілений геополітичний ризик. Поєднання великих ресурсів, порівняно стабільних інституцій та альтернативних транспортних маршрутів робить країну привабливою для споживачів енергії, які планують на довгострокову перспективу.
Однак це не призводить автоматично до постійного підвищення цін. Клієнти можуть бути готові платити більше за безпеку. Однак, наскільки, залежить від їхніх фінансових ресурсів та доступних альтернатив. Безпека поставок є економічною перевагою, але не ліцензією на довільно високі витрати на виробництво та будівництво.
Дві берегові лінії пропонують можливості, але вони не замінюють інфраструктуру
Доступ Канади як до Атлантичного, так і до Тихого океанів спочатку може створити враження, що країна може безпосередньо постачати газ до Європи та Азії. Однак, ця точка зору економічно спрощена. Найзначніші поточні розробки СПГ зосереджені вздовж тихоокеанського узбережжя Британської Колумбії. Особливо важливий басейн Монтні також розташований на заході країни, в прикордонному регіоні між Британською Колумбією та Альбертою.
Для азійського ринку це призводить до логічного промислового процесу: газ із західної Канади транспортується до узбережжя Тихого океану, там скраплюється, а потім перевозиться через океан азійським споживачам. Існуючі та заплановані проекти у західній Канаді дотримуються цієї схеми. Однак прямі поставки з атлантичного узбережжя до Європи вимагатимуть відповідно ефективних транспортних сполучень, заводів зі скраплення та економічно вигідних проектів. Прибережна точка доступу на карті не автоматично являє собою повноцінно функціонуючий експортний ланцюг.
Канадський ЗПГ залишається актуальним для Німеччини. По-перше, європейські компанії можуть закуповувати газ у канадських проєктів за контрактом. По-друге, додаткове виробництво також має непрямий вплив: якщо канадські поставки покривають частину азійського попиту, інші обсяги ЗПГ можуть стати доступними для Європи.
Ця відмінність є важливою. Європейська вигода від канадської ініціативи щодо ЗПГ вимірюється не лише кількістю танкерів, що прямують безпосередньо з Канади до Німеччини. Найголовніше, що вона також залежить від того, наскільки послабшає глобальна конкуренція за доступні постачання. Більший світовий ринок з кількома незалежними центрами постачання може покращити безпеку постачання, не вимагаючи від кожного імпортера підтримувати прямі транспортні відносини з кожним виробником.
Країна багата на сировину, але її економічне значення залишається обмеженим
Басейн Монтні є ключовим компонентом газової стратегії Канади. Регіон поєднує значні ресурси з існуючою виробничою промисловістю. За амбітного сценарію розширення він міг би постачати значну частину додаткового обсягу газу, необхідного для досягнення національного рівня експорту ЗПГ у 100 мільйонів тонн на рік. Додаткове використання природного газу на заводах зі скраплення оцінюється приблизно в дев'ять мільярдів кубічних футів на день.
Економічно життєздатна ресурсна база Канади оцінюється приблизно в 375 трильйонів кубічних футів, за умови рівня цін менше трьох доларів США за мільйон британських теплових одиниць. Згідно з відповідними модельними припущеннями, цієї бази достатньо для задоволення внутрішнього попиту та значного експорту СПГ протягом понад півстоліття. Це суперечить уявленню про те, що Канада не зможе продовжувати свою експортну стратегію через короткий період через недостатню кількість ресурсів.
Однак така оцінка діапазону не гарантує постійної дешевизни газу. Економічно вигідні ресурси залежать від технології, витрат, цін та регуляторних умов. Якщо, наприклад, витрати на буріння, очищення води, скорочення викидів або підключення нових виробничих зон зростуть, економічні межі видобутку також зміняться.
Крім того, існує фундаментальна різниця між існуючим запасом газу та надійно доступним річним виробництвом. Нові свердловини, трубопроводи та переробні заводи повинні бути готові своєчасно. Існуючі виробничі майданчики не можуть постачати однакову кількість безкінечно. Тому зростаючий сектор СПГ вимагає не лише одноразових інвестицій, а й постійної модернізації промисловості.
Таким чином, багатство ресурсів Канади забезпечує міцну основу. Однак це не звільняє компанії та політиків від завдання перетворення підземного потенціалу на надійний та економічно ефективний довгостроковий постачальник.
Між політичними амбіціями та реалістичним розвитком експорту
У публічних дебатах одночасно згадується кілька цілей розширення: близько 50 мільйонів тонн ЗПГ щорічно як середньострокова мета, 100 мільйонів тонн як довгострокова амбіція та потенційна позиція третього за величиною експортера ЗПГ у світі. Однак ці цифри описують різні етапи розвитку та не слід розглядати як гарантоване майбутнє.
У сценарії прискореного розширення розглядалися проекти щодо обсягів експорту до 100 мільйонів тонн на рік до 2050 року. З політичної точки зору, ця цифра також пов'язана з більш ранніми часовими рамками. Це контрастує зі значно консервативнішим шляхом розвитку: без суттєвого прискорення очікується приблизно 36 мільйонів тонн на рік до 2050 року. Таким чином, різниця між двома сценаріями становить 64 мільйони тонн на рік.
Цей розрив є більш економічно значущим, ніж сама вражаюча цільова цифра. Він демонструє, що становлення великим виробником СПГ не буде просто продовженням уже затверджених проектів. Це вимагатиме додаткового сплеску інвестицій, що охоплюватиме одночасно нові виробничі потужності, трубопроводи, електропостачання та експортні об'єкти.
Навіть потенційний рівень експорту близько 50 мільйонів тонн на початку 2030-х років слід розуміти як амбітний шлях розширення. Важлива не сума всіх оголошень про проекти, а фактично профінансовані, затверджені та згодом введені в експлуатацію об'єкти. Між ідеєю проекту та надійно працюючим експортним об'єктом існує кілька економічно різних рівнів ризику.
Таким чином, об'єктивна оцінка розрізняє політичні цілі, заплановані потужності, остаточні інвестиційні рішення та фактичний обсяг експорту. Той, хто змішує ці категорії, швидко переоцінює швидкість зростання Канади.
Kitimat перетворює експортне бачення на промисловий бізнес
Завдяки LNG Canada в Кітіматі, Канада має масштабний доступ до міжнародного ринку ЗПГ з 2025 року. Перший етап розширення розрахований на річну потужність 14 мільйонів тонн. Наприкінці вересня 2026 року компанії-учасниці прийняли остаточне інвестиційне рішення щодо другого етапу розширення, який, як очікується, збільшить потужність до 28 мільйонів тонн на рік. До консорціуму входять Shell, Petronas, PetroChina, Mitsubishi та Korea Gas.
Економічне значення цього рішення виходить за рамки додаткового обсягу експорту. Існуюче місце розташування пропонує інфраструктуру, операційний досвід та усталені відносини з клієнтами, постачальниками послуг та органами влади. Розширення може використовувати ці основи, тоді як абсолютно нове місце розташування має створювати численні передумовні умови з нуля.
Однак, подвоєння існуючого великого проєкту – це не просто технічна модернізація. Плани включають два додаткові блоки скраплення, додаткові потужності для зберігання, ще один причал та розширення постачальних потужностей. Підключений трубопровід Coastal GasLink також потребуватиме модернізації. Весь проєкт передбачає приблизно 33 мільярди канадських доларів приватних інвестицій.
Модель участі сприяє маркетингу: п'ять партнерів беруть на себе відповідну частку виробництва СПГ. Це означає, що проект підтримується не лише інвесторами, а й компаніями з власними каналами збуту та довгостроковими інтересами в енергетиці. Це зменшує певні маркетингові ризики, але не усуває ризики, пов'язані з витратами на будівництво, або залежність від майбутньої прибутковості поставок.
Таким чином, Кітімат надає практичні докази здатності Канади реалізовувати великі проекти зі зрідженого природного газу (ЗПГ). Однак було б передчасно робити висновок, що успіх одного об'єкта призведе до безперебійного тиражування таких проектів по всій країні.
Що насправді означають 888 мільярдів доларів з економічної точки зору
Перспектива 888 мільярдів канадських доларів звучить як величезний приплив грошей. Однак, щоб зрозуміти це в перспективі, важливо уточнити, що вимірює ця цифра. Вона стосується сукупного внеску у валовий внутрішній продукт (ВВП) до 2050 року за сценарієм прискореного розвитку ланцюжка створення вартості газу, СПГ та пов'язаного з ними рідких вуглеводнів. Це не річний дохід, не корпоративний прибуток, а також не є легкодоступним джерелом державних доходів.
Цю цифру також не можна просто додати до майже одного трильйону канадських доларів очікуваних інвестицій. Інвестиції, продажі, дохід та додана вартість описують різні економічні процеси. Наприклад, інвестиція створює попит на будівельні послуги та техніку. Отримана внутрішня додана вартість потім може бути компонентом валового внутрішнього продукту.
Цифра в 888 мільярдів канадських доларів, що в перерахунку приблизно дорівнює 564 мільярдам євро, залишається вражаючою. Однак для міжнародного порівняння сума в євро є менш надійною, ніж початкова цифра, оскільки вона залежить від використовуваного обмінного курсу. Більш значущим є усвідомлення того, що економічний потенціал розкриється протягом періоду понад двох десятиліть.
Крім того, відповідне порівняння не є майбутнім зі ЗПГ та майбутнім без будь-якої газової промисловості. Навіть більш консервативний шлях розвитку включає інвестиції приблизно в розмірі 389 мільярдів канадських доларів та приблизно 100 000 підтримуваних робочих місць у середньому на рік до 2050 року. Тому додаткові переваги прискорення розвитку необхідно оцінювати на основі цього базового рівня, а не на основі сценарію нульової економіки.
Чому високі експортні доходи не означають автоматично високих прибутків
За прогнозами, доходи канадського бізнесу вздовж розглянутого ланцюжка створення вартості досягнуть приблизно 1,6 трильйона доларів, доходи від праці – близько 405 мільярдів доларів, а податкові надходження – близько 151 мільярда доларів до 2050 року. Ці цифри ілюструють широкий економічний вплив, який може мати таке розширення. Однак їх не слід додавати, оскільки їхній зміст частково перетинається.
Для окремих компаній лише дохід не є вирішальним фактором. Проект ЗПГ може генерувати високі доходи та все одно не мати достатньої рентабельності інвестицій, якщо витрати на будівництво, фінансування або поточні експлуатаційні витрати занадто високі. Особливо у випадку капіталомістких проектів, час надходження грошових коштів має велике значення.
Спочатку значні суми інвестуються в планування, будівництво та інфраструктуру протягом кількох років. Дохід генерується лише після введення в експлуатацію. Якщо це затримується, період без відповідних експортних надходжень продовжується. Водночас можуть продовжуватися виплати відсотків, витрати на персонал та виконання договірних зобов'язань.
Для економіки важливий ще один момент: не всі інвестиційні витрати залишаються в країні. Хоча імпортне обладнання та іноземні послуги збільшують вартість проекту, вони не створюють відповідної кількості канадської доданої вартості. І навпаки, вітчизняні постачальники, інженерні фірми та компанії з обслуговування можуть створювати довгострокові промислові потужності.
Таким чином, якість буму визначається не лише обсягом інвестицій. Не менш важливими є глибина створення внутрішньої вартості, продуктивність інфраструктури, що розвивається, та розподіл економічних ризиків.
Недооцінений важіль впливу полягає у побічних продуктах видобутку газу
Економічне значення канадської газової промисловості виходить за рамки самого метану. Видобуток часто призводить до видобутку інших вуглеводнів, таких як етан, пропан, бутан та конденсат. Ці речовини, відомі як рідкі гази природного газу, можуть суттєво вплинути на прибутковість виробничого проекту.
Для типових газових свердловин їхня частка у видобутку оцінюється приблизно в 24 відсотки, тоді як вони можуть становити до половини економічної цінності. Це пояснює, чому виробничий проект не можна оцінювати виключно на основі ціни на природний газ. Ціни та можливості збуту супутніх продуктів можуть суттєво вплинути на його конкурентоспроможність.
Етан, пропан та бутан відкривають додаткові ринки, зокрема хімічну промисловість, опалення та експорт. Конденсат також відіграє особливу роль як розріджувач для важкої канадської сирої нафти. Розширення видобутку газу може, таким чином, зміцнити зв'язки з іншими секторами енергетичної промисловості.
Це створює промислову можливість, але також і конфлікт цілей. Додаткова сировина може дозволити створювати цінність у нафтохімічній галузі та отримувати експортні доходи. Водночас, тісний зв'язок з промисловістю нафтоносних пісків може ускладнити оцінку кліматичної політики. Тому було б надмірним спрощенням пояснювати весь економічний потенціал виключно скрапленням ЗПГ або вважати всі супутні ефекти позитивними за своєю суттю.
Це призводить до ширшого погляду на політику розміщення: успіх буде досягнутий не лише завдяки будівництву окремих експортних терміналів, а й завдяки розвитку конкурентоспроможних промислових зв'язків між видобутком, переробкою, хімічною продукцією, транспортом та енергопостачанням.
Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині


Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Впевненість у схваленні цінніша за звичайну політичну риторику щодо прискорення
Бум зайнятості потребує точної класифікації
Перспектива майже 250 000 робочих місць щорічно є однією з найбільш вражаючих цифр у сценарії прискореного розширення. Однак це стосується середньорічного впливу на зайнятість уздовж комплексного ланцюжка створення вартості. Це не означає, що щороку створюватиметься чверть мільйона додаткових постійних робочих місць.
Не менш важливим є розмежування між будівництвом та експлуатацією. Масштабні проекти створюють високий попит на будівельників, зварювальників, інженерів, логістичний персонал та постачальників технічних послуг на етапі будівництва. Після завершення будівництва безпосередня потреба в персоналі значно зменшується, оскільки сучасні заводи ЗПГ є капіталомісткими та високоавтоматизованими.
Другий етап розширення LNG Canada ілюструє цю різницю. Під час будівництва очікується до 4000 нових робочих місць на об'єкті, а приблизно 2100 робочих місць – на додаткових компресорних станціях вздовж трубопроводу. Натомість, пізніші операції, за прогнозами, створять близько 90 додаткових штатних робочих місць та близько 150 робочих місць для підрядників. Ці цифри не відображають усіх непрямих наслідків для зайнятості, але вони демонструють значну різницю між нарощуванням темпів будівництва та стабільною роботою заводу.
Навіть тимчасові етапи будівництва можуть суттєво вплинути на доходи в постраждалих регіонах. Однак вони також можуть створювати навантаження на ринки житла, муніципальну інфраструктуру та місцеві послуги. Крім того, якщо кілька великомасштабних проектів одночасно потребують кваліфікованих працівників, витрати для інших секторів зростають.
Тому перспективна економічна політика повинна враховувати розвиток навичок, регіональну інфраструктуру та майбутнє використання промислового потенціалу. Тривалого процвітання досягається не лише завдяки якомога більшій кількості будівельних майданчиків, а й завдяки продуктивній зайнятості протягом усього інвестиційного циклу.
Справжня конкуренція відбувається в загальних витратах
Канадський природний газ може бути легкодоступним за низькими цінами, але це не означає автоматично, що канадський СПГ дешево надійде на цільовий ринок. Між місцем виробництва та споживачем існують численні складові витрат: переробка, плата за трубопровід, скраплення, фінансування, зберігання та морське транспортування. Загальна сума цих витрат має вирішальне значення.
Особливу проблематику становлять високі витрати на нову інфраструктуру. Для досліджених проектів трубопроводів отримання дозволів у Канаді займає в середньому на 27 місяців більше порівняно з Техасом. Вартість будівництва вказана з націнкою 160 відсотків. Ця націнка, яка не просто в 1,6 раза перевищує базову вартість, математично еквівалентна 2,6-кратній базовій вартості.
Однак ці цифри не описують універсально застосовну характеристику кожного канадського проекту. Рельєф місцевості, клімат, розмір проекту, прокладання маршруту та законодавчі вимоги можуть спричинити суттєві відмінності. Порівняння служить попереджувальним сигналом для конкурентоспроможності, але не замінює аналізу витрат для кожного проекту.
Особливо для Західної Канади поєднання недорогого видобутку та дорогого транспортування може стати критичною точкою напруженості. Низька ціна на місці видобутку мало що дає, якщо нові трубопроводи настільки дорогі, що зводять нанівець перевагу у вартості. І навпаки, існуюча та добре використана інфраструктура може значно покращити економічну доцільність.
Це також пояснює, чому розширення існуючих об'єктів часто видається привабливішим, ніж абсолютно нові проекти. Економічна цінність існуючих трубопроводів, портів та об'єктів постачання полягає не лише в економії коштів на будівництві, але й у меншій невизначеності щодо графіків та технічної інтеграції.
Впевненість у схваленні цінніша за звичайну політичну риторику щодо прискорення
Тривалі процеси затвердження збільшують вартість проекту, але сама лише швидкість не є достатнім показником якості. Процедура, яка спочатку здається швидкою, але згодом є юридично вразливою, може затримати подальше впровадження більше, ніж ретельний та надійний огляд.
Для інвесторів передбачуваність має першочергове значення. Обов'язки мають бути чіткими, вимоги визначеними на ранній стадії, а рішення юридично обґрунтованими. Для проектів, що тривають десятиліття, також вирішальне значення мають стабільні податкові та регуляторні рамки. Повторювані зміни збільшують невизначеність щодо майбутніх грошових потоків і можуть підвищити необхідну рентабельність інвестицій.
Ще одним фактором є координація в межах ланцюжка створення вартості. Терміналу потрібна достатня кількість газу. Трубопровід потребує відданих клієнтів у сфері транспортування. Виробники газу з більшою ймовірністю інвестуватимуть, якщо матимуть довгостроковий доступ до привабливих ринків збуту. Якщо ці рішення приймаються ізольовано, кожна залучена сторона повинна чекати на зобов'язання інших.
Моделі інтегрованої участі та скоординовані контракти можуть зменшити такі перешкоди. Державна підтримка також може вирішити проблеми координації в певних випадках. Однак це не повинно призводити до реалізації економічно слабких проектів виключно шляхом постійного перекладання їхніх ризиків на широку громадськість.
Розумне політичне завдання полягає в тому, щоб забезпечити надійні рамкові умови та спільну інфраструктуру. Це не означає оголошувати кожен оголошений завод зі зрідженого природного газу історією національного успіху, незалежно від витрат та перспектив продажів.
Партнерство з корінним населенням визначається життєздатністю розширення
Права та економічні інтереси корінних громад є центральним компонентом розвитку канадської інфраструктури. Розглядати їх лише як перешкоду чи інструмент для прискорення було б фактично недоречно та економічно недалекоглядно.
Трубопроводи, видобувні споруди та експортні термінали змінюють ландшафти та можуть впливати на традиційне землекористування та місцеві засоби до існування. Тому життєздатні проекти вимагають ранньої участі громадськості, прозорих планів охорони навколишнього середовища та справедливих економічних угод. Хоча участь власності може краще узгодити конкуруючі інтереси, вона не замінює оцінки впливу на навколишнє середовище або незалежного прийняття рішень зацікавленими громадами.
LNG Canada пропонує п'яти сусіднім корінним народам можливість інвестувати до одного мільярда канадських доларів у компанію, яка придбає майбутній резервуар для зберігання СПГ другого етапу розширення. Цей приклад демонструє, як економічна участь може виходити за рамки короткострокових будівельних контрактів.
З економічної точки зору, розподіл ризиків є таким же важливим, як і потенційна прибутковість. Інвестиція створює потенціал багатства, але також може спричинити борги та довгострокову залежність. Тому хороші моделі повинні гарантувати прозорість, адекватне фінансування та здатність самостійно приймати рішення.
Довгострокові партнерства – це не лише суспільна вимога. Вони також можуть покращити економічну стабільність проекту, оскільки роблять конфлікти видимими раніше та підвищують якість довгострокових угод.
Чиста електроенергія стає лімітуючим фактором виробництва
Ключова потенційна конкурентна перевага канадських проектів ЗПГ полягає в їхній нижчій інтенсивності викидів. Електричні компресори та порівняно низьковикисне джерело живлення можуть зменшити викиди під час виробництва, переробки та скраплення. Прогнозується, що канадські проекти матимуть на 55 відсотків нижчу інтенсивність викидів парникових газів порівняно з аналогічними, ще не завершеними міжнародними проектами. Цей показник описує конкретну порівняльну групу та не слід узагальнювати на всі викиди природного газу.
Однак саме ця перевага створює додаткову залежність від інфраструктури. Прогнозується, що комплексна електрифікація розвитку ЗПГ вимагатиме додаткової потужності приблизно 3,1 гігавата до 2050 року. Це також вимагатиме нових ліній електропередачі та покращення доступу до електроенергії для видобувних та переробних заводів.
Таким чином, електроенергія з низьким рівнем викидів не є необмеженим побічним продуктом, а дефіцитним фактором виробництва. Проекти СПГ потенційно конкурують з іншими промисловими інвестиціями та зі зростаючим попитом на електроенергію в будівлях та транспорті. Тому вирішальне значення має не лише встановлена потужність, але й те, коли і де додаткова електроенергія надійно доступна.
Для планування проектів це означає, що електрифікований об'єкт ЗПГ не можна розглядати окремо. Якщо термінал буде завершено до того, як буде доступне підключення до електромережі, виникає новий операційний ризик. І навпаки, якщо електромережі будуть розширені занадто значно для проектів, які пізніше не будуть реалізовані, це може призвести до невикористаних витрат.
Тому конкурентоспроможність експорту газу напрочуд сильно залежить від успішної політики в галузі електроенергетики та енергомереж.
Вплив на клімат визначається всім ланцюгом постачання
Нижча інтенсивність викидів під час виробництва не робить ЗПГ кліматично нейтральним. Навіть за високоефективного видобутку та скраплення, викиди вуглекислого газу все одно утворюються під час подальшого спалювання. Крім того, існують потенційні втрати метану в ланцюжку видобутку, транспортування та використання.
Для надійної оцінки важливо розрізняти, які викиди фактично вимірюються. Порівняння заводів зі зрідження газу відповідає на інше питання, ніж повний аналіз від гирла свердловини до кінцевого користувача. Не менш важливим є тематичне дослідження: чи замінює канадський ЗПГ більш викидомісткий газ, вугілля чи нафту, чи він витісняє інвестиції в альтернативи з меншими викидами?
За певних припущень, прискорене розширення канадської інфраструктури ЗПГ, за прогнозами, матиме потенціал скорочення глобальних викидів до 44 мільйонів тонн еквіваленту вуглекислого газу щорічно. Цей результат залежить, серед іншого, від фактичної заміни більш викидомістких виробничих процесів або інших викопних видів палива. Це не є автоматичним ефектом кожної додаткової поставки ЗПГ.
Таким чином, збалансований підхід враховує обидві сторони: газ, що виробляється з меншими викидами, може мати переваги над менш сприятливими альтернативами викопному паливу. Водночас, дуже довговічна газова інфраструктура може створювати економічні зв'язки, які згодом можуть зіткнутися зі зниженням попиту на викопне паливо.
Тому найпереконливіша позиція Канади не полягала б у заяві про принципово кліматично безпечний бум викопного палива. Більш переконливим підходом була б перевірена стратегія з низькими втратами метану, прозорим вимірюванням викидів та ретельним вивченням фактичних наслідків витіснення.
Світовий ринок не чекає на канадські проекти
Найбільшою загрозою для планів розширення Канади може бути те, що нинішня енергетична криза призводить до неправильного розрахунку довгострокового дефіциту. Високі ціни та проблеми з постачанням підвищують інтерес до додаткових поставок. Водночас, однак, інші виробники також реагують інвестиціями.
У всьому світі проекти ЗПГ із сукупною плановою потужністю понад 600 мільйонів тонн конкурують за додаткові ринкові можливості, які, за прогнозами, досягнуть приблизно 176 мільйонів тонн до 2050 року. Не всі проекти будуть реалізовані. Крім того, очікується, що протягом наступних п'яти років світові пропозиції зростуть приблизно на 50 відсотків.
Це може знову змістити ринкову владу. Під час гострої кризи поставок продавці мають перевагу. І навпаки, при різкому зростанні пропозиції покупці можуть вимагати нижчих цін, гнучкіших умов контрактів та коротших термінів зобов'язань. Проекти, заплановані в період дефіциту, можуть не потрапити на ринок до фази значно загостренішої конкуренції.
Тому Канада повинна уникати базування своїх розрахунків економічної доцільності на постійно завищених кризових цінах. Вирішальним фактором є те, чи можуть проекти генерувати достатню прибутковість навіть за менш сприятливих ринкових умов. Це особливо стосується проектів з високими початковими інвестиціями та дорогими транспортними сполученнями.
Швидкість має реальну економічну цінність у цьому середовищі. Однак її не слід плутати з поспіхом. Проект, завершений раніше, але структурно занадто дорогий, може мати гірші результати в довгостроковій перспективі, ніж проект, виконаний трохи пізніше, з надійними витратами та гарантованими продажами.
Хто може отримати вигоду від розширення – і хто несе які ризики
Бум канадського ЗПГ вплине на різні бізнес-групи. Виробники газу, такі як Tourmaline Oil, Canadian Natural Resources, ARC Resources та Ovintiv, потенційно можуть отримати вигоду від додаткових можливостей збуту. Компанії, що займаються трубопроводами та інфраструктурою, такі як TC Energy та Enbridge, а також компанії з активами ЗПГ, такі як Pembina Pipeline, займають різні позиції в ланцюжку створення вартості. Однак їхня участь у цьому секторі не автоматично призводить до однаково високих економічних вигод.
Для гірничодобувних компаній важливо, чи покращує додатковий експортний попит досяжні ціни, і чи можуть вони розширити своє виробництво за конкурентними витратами. Збільшення продажів може бути непривабливим, якщо це вимагає розробки особливо дорогих нових гірничодобувних районів.
Операторам трубопроводів потрібна достатня довгострокова заброньована потужність. Їхні ризики включають витрати на будівництво, використання, умови контрактів та кредитоспроможність їхніх клієнтів. У свою чергу, установки ЗПГ повинні забезпечувати економічну координацію постачання, скраплення та маркетингу газу.
Наприклад, Pembina бере участь у проекті Cedar LNG разом з Haisla Nation. Такі інвестиції суттєво відрізняються за своїм профілем ризику від широко диверсифікованого трубопровідного бізнесу або виробництва чистого газу.
Тому для економічної оцінки загальний список переможців буде оманливим. Важливими є конкретні проекти, структури фінансування та питання про те, які зацікавлені сторони повинні нести основний тягар зростання витрат або зниження ринкових цін. Зростаючий сектор може створювати цінність загалом, тоді як окремі компанії все ще можуть досягати незадовільних результатів.
Канада може зменшити свою залежність від США, але не повністю її усунути
Розширення міжнародного експорту СПГ також служить меті торговельної політики. Канада прагне розширити свої можливості збуту та зменшити свою значну залежність від ринку США. Прямий доступ до азійських та потенційно європейських клієнтів може збільшити кількість потенційних покупців та зміцнити переговорну позицію канадських виробників.
З економічної точки зору, така диверсифікація має сенс, якщо вона досягається зі сталими витратами. Додатковий ринок збуту має цінність опціону: виробники менше залежать від однієї сусідньої країни, яка приймає їхні зростаючі обсяги на привабливих умовах.
Однак повна незалежність не була б ані реалістичною, ані обов'язково бажаною. Північноамериканські енергетичні ринки залишаються тісно пов'язаними через існуючі трубопроводи, торговельні відносини та інвестиції. ЗПГ доповнює ці зв'язки, а не повністю замінює їх.
Крім того, виникають нові залежності. Довгострокові контракти з азійськими покупцями, міжнародними фінансовими партнерами та глобальними судноплавними компаніями несуть власні економічні та політичні ризики. Тому диверсифікація означає не безризикову діяльність, а радше ширший та, в ідеалі, менш корельований розподіл ризиків.
Для Канади найбільшим прогресом, таким чином, був би не демонстративний розрив зі США. Це була б можливість вибирати між кількома привабливими каналами збуту без необхідності постійно субсидувати створену для них інфраструктуру.
Німеччина отримує варіанти, але не може замінити власну енергетичну стратегію
Для Німеччини додатковий канадський ЗПГ може сприяти більш стабільному постачанню газу. Конкретним прикладом є узгоджена довгострокова закупівля одного мільйона тонн ЗПГ щорічно з запланованого проекту Ksi-Lisims німецькою енергетичною компанією SEFE. Статус проекту та його остаточне введення в експлуатацію залежать від подальших кроків розвитку.
Такі відносини розширюють коло постачальників. Однак вони не усувають фундаментального питання про те, скільки природного газу знадобиться Німеччині в довгостроковій перспективі. Промисловий попит, опалення будівель, виробництво електроенергії, підвищення ефективності та електрифікація можуть розвиватися по-різному. Тому надійна стратегія закупівель повинна враховувати різні шляхи розвитку попиту.
Це створює конфлікт інтересів між продавцями та покупцями. Нові заводи ЗПГ часто вимагають довгострокових зобов'язань щодо купівлі, щоб забезпечити життєздатність їхнього фінансування. Європейські компанії, з іншого боку, хочуть гнучкості на випадок, якщо попит на газ впаде різкіше, ніж очікувалося.
Таким чином, контракт із політично стабільною країною-постачальником не є автоматично найоптимальнішим з економічної точки зору варіантом. Ціноутворення, термін дії контракту, гнучкість обсягів та можливості ремаркетингу також мають вирішальне значення. Безпека поставок досягається завдяки збалансованому портфелю, а не просто шляхом заміни одного домінуючого постачальника іншим.
Канадський ЗПГ може збільшити простір для маневру Німеччини. Однак його слід розглядати як доповнення до ефективності, диверсифікованих закупівель та надійної внутрішньої енергетичної інфраструктури, а не як їх заміну.
Три шляхи розвитку ілюструють діапазон потенційного буму
Перший ймовірний шлях – це обмежене, але успішне розширення. Проекти, які вже добре просунулися, та окремі проекти розширення реалізуються, тоді як дорогі або недостатньо забезпечені проекти залишаються без нагляду. Канада отримує експортні доходи та додаткові можливості збуту, але залишається значно нижчою за свою довгострокову амбіцію у 100 мільйонів тонн на рік. Цей шлях був би менш вражаючим, але міг би бути економічно обґрунтованим.
Другим шляхом було б скоординоване прискорення промислового розвитку. Виробничі потужності, трубопроводи, енергомережі та термінали зростали б скоординовано. Довгострокові контракти з клієнтами та життєздатні моделі участі в акціонерному капіталі сприяли б фінансуванню. У цьому випадку Канада наблизилася б до амбітного сценарію, який описує майже один трильйон канадських доларів інвестицій та сукупний внесок у розмірі 888 мільярдів доларів до валового внутрішнього продукту.
Третій шлях — це затримка та завищені витрати на розширення. Кілька проектів будуть розпочаті паралельно, поки не вистачає кваліфікованих працівників, бракує підключень до електромережі, а міжнародні конкуренти виводять на ринок додаткові обсяги. Тоді заводи можуть вийти на повну потужність лише в період нижчих цін.
Ці сценарії чітко показують, що більші потужності не завжди означають більший добробут. Найкраща економічна стратегія полягає не обов'язково в експорті кожної технічно можливої тонни СПГ. Вона полягає в реалізації тих проектів, довгострокові вигоди яких виправдовують загальні витрати та ризики.
Успіх залежить від продуктивності, а не від експортних показників
Канада має рідкісне поєднання багатих ресурсів, політичної стабільності та сприятливого географічного розташування для додаткового експорту СПГ. Збої на світових енергетичних ринках підвищили стратегічну цінність цієї позиції. Крім того, завдяки СПГ Канада та затвердженому розширенню в Кітіматі існує промислова основа, на якій можна будувати подальший розвиток.
Однак потенційний багатомільярдний бум не гарантує процвітання. Ці основні економічні показники описують умовні шляхи розвитку, що охоплюють десятиліття. Вони вимагають інвестицій, потребують дефіциту кваліфікованих працівників та електроенергії з низьким рівнем викидів, а також залежать від світового ринку, де численні конкуренти визнають таку ж можливість.
Таким чином, переконлива канадська стратегія повинна поєднувати чотири вимоги: конкурентні загальні витрати, надійне впровадження, справедливу участь та перевірені екологічні показники. Жодну з цих цілей не можна постійно протиставляти іншим. Дешеві субсидії малокорисні без доступної інфраструктури. Швидкі дозволи марні без правової стабільності. Низький рівень викидів від виробництва переконливий лише за умови прозорості їх вимірювання.
Канаді не потрібно будь-якою ціною ставати третім за величиною експортером ЗПГ, щоб бути економічно успішною. Навіть менший, прибутковий та добре інтегрований сектор може генерувати значні доходи, торговельні та промислові вигоди. І навпаки, рекордний обсяг експорту не буде успіхом, якщо він ґрунтуватиметься на постійно високих субсидіях, недостатньому використанні потужностей або надмірній диверсифікації ризиків.
Отже, вирішальним фактором є не масштаб оголошеного розширення газового господарства. Це здатність перетворити тимчасову, особливо цінну ресурсну перевагу на довготривалий продуктивний капітал. Саме це покаже, чи використає Канада поточну енергетичну кризу для структурного прогресу, чи просто сформулює свою наступну велику ресурсну надію.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення


Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут wolfenstein@xpert.digital:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.