
Китайська дилема Porsche: втрата сили німецького бренду
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 10 жовтня 2026 р. / Оновлено: 10 жовтня 2026 р. – Автор: Konrad Wolfenstein
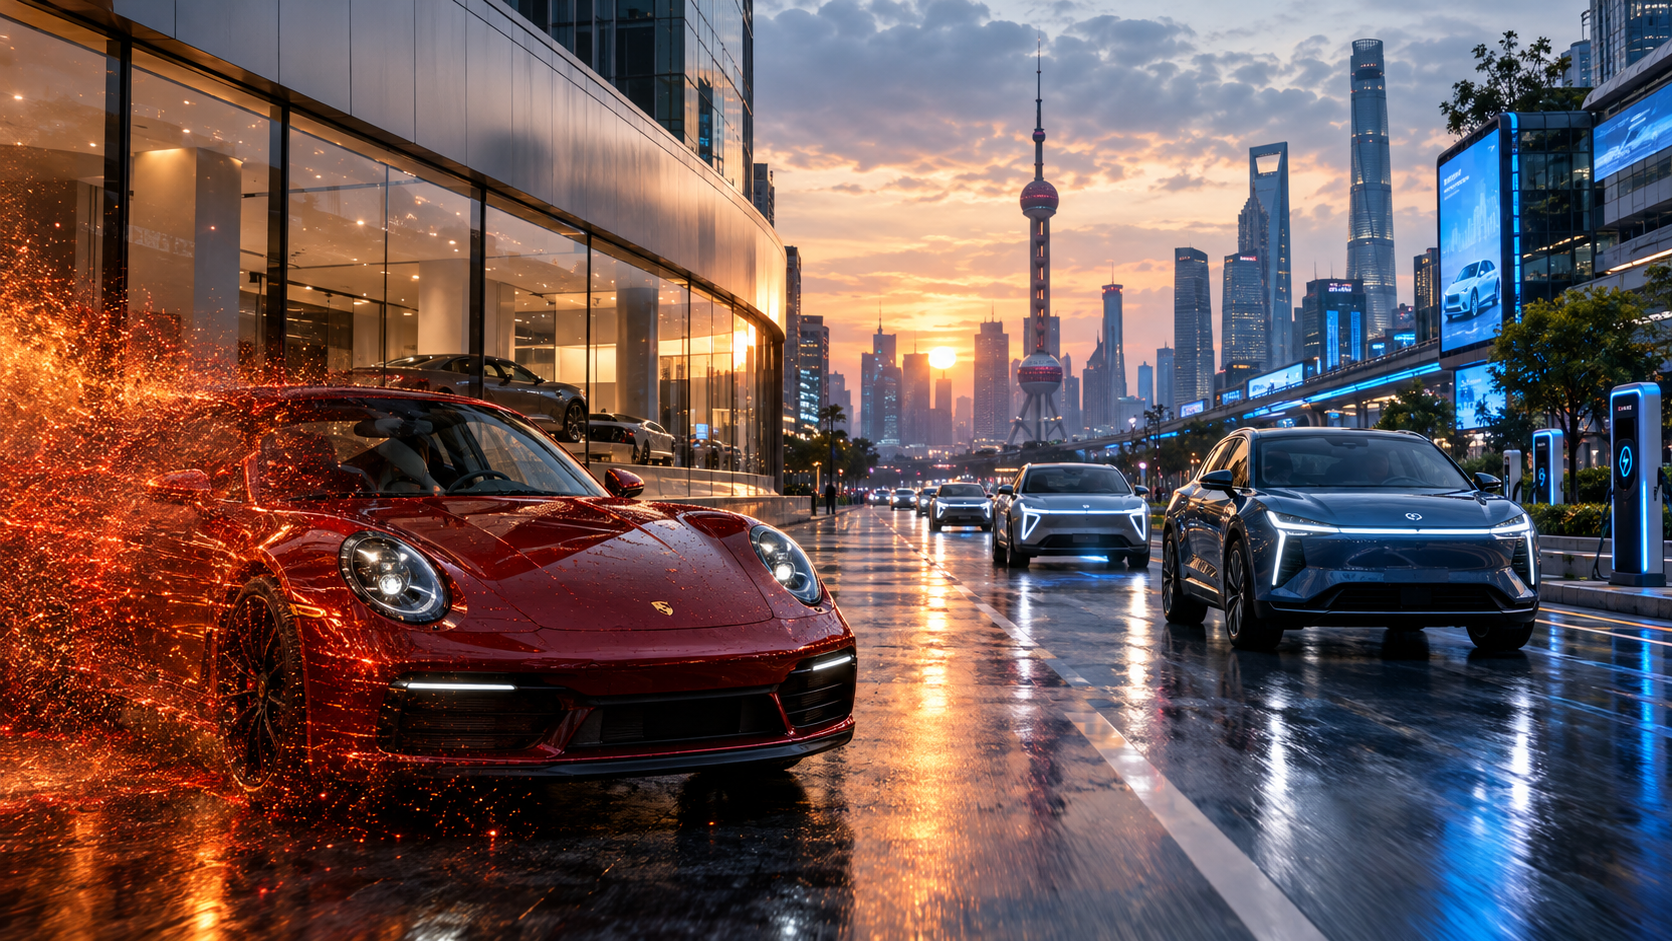
Китайська дилема Porsche: втрата сили німецького бренду – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Крах на Далекому Сході: що розкриває падіння продажів Porsche про німецьку автопромисловість
Від престижу до ціни: виклики Porsche на китайському ринку
Майбутнє німецької автомобільної промисловості: уроки китайської кризи Porsche
Porsche, синонім німецької інженерії та розкішних спортивних автомобілів, стикається з серйозною кризою в Китаї. Колись бурхливо розвивається ринок, золоте джерело доходу для німецького автовиробника, швидко перетворюється на поле битви, де місцеві конкуренти переглядають правила. Зниження показників продажів – це не просто тимчасове явище, а й відображає глибокі зміни в автомобільній промисловості. Китайські виробники все більше зосереджуються на технологічних інноваціях та цифрових рішеннях, які є більш привабливими для багатьох покупців, ніж традиційне визнання європейських брендів. Цей розвиток подій ставить фундаментальні питання щодо майбутнього Porsche та всієї німецької автомобільної промисловості. У світі, де престиж і цінність бренду більше не виправдовують автоматично вищі ціни, Porsche повинна переглянути свою стратегію виживання в умовах дедалі більш конкурентного середовища. У наступній статті розглядаються причини та наслідки цих змін і пропонується погляд на необхідні кроки, які Porsche та німецька автомобільна промисловість повинні зробити, щоб зберегти свої позиції на світовому ринку.
Крах на Далекому Сході оголює німецьку промислову проблему, яку неможливо вирішити за допомогою тарифів
Porsche переживає набагато більше, ніж просто циклічне падіння продажів у Китаї. Виробник спортивних автомобілів є прикладом тектонічного зсуву в світовому автомобільному бізнесі: ринок, де німецька інженерія, історія бренду та соціальний престиж довго гарантували високі ціни та привабливу маржу, перетворився на інноваційний простір, де самі китайські виробники визначають правила. Це стосується не лише силового агрегату. Програмне забезпечення, цифрове керування, системи допомоги водієві, швидкість заряджання, час розробки, оновлення продуктів та залучення місцевих клієнтів стали вирішальними факторами покупки. Майже у всіх цих сферах нові китайські конкуренти досягли темпів, які перевершують традиційні європейські структури.
Образ бренду, що зникає в Китаї, є драматичним, але він зачіпає вирішальну зачіпку. Преміальний бренд процвітає завдяки своїй символічній цінності, яка перевищує матеріальні атрибути продукту. Саме тому Porsche протягом десятиліть міг встановлювати значно вищі ціни, ніж технічно обґрунтовані виробники масового ринку. Однак у Китаї ця нематеріальна перевага втрачає свою силу. Заможні покупці дедалі частіше розглядають технологічну сучасність як розкіш сама по собі. Автомобіль більше не здається бажаним лише тому, що він походить зі Штутгарта, має довгу історію автоспорту та особливо вдосконалений двигун внутрішнього згоряння. Він також має бути привабливим як цифровий пристрій, інтелектуальний простір мобільності та видимий символ сьогодення.
Тому кризу не можна пояснювати виключно китайськими субсидіями чи тимчасовим падінням попиту на предмети розкоші. Обидва фактори відіграють певну роль, але жоден з них повністю не пояснює спад. Найголовніше, що це поєднання структурних зрушень у попиті, швидких місцевих інновацій, високої прозорості цін, нових іміджів брендів та надмірно повільних процесів прийняття рішень у Європі. До цього додаються власні стратегічні помилки Porsche: надмірно лінійне очікування щодо глобального зростання виробництва виключно електричних автомобілів, прогалини в продуктах ключових модельних лінійок, дороге коригування стратегії силових агрегатів та мережа продажів, розрахована на більші обсяги. Той, хто розглядає ці фактори окремо, недооцінює їхній вплив. Вони підсилюють один одного та загрожують не лише бізнесу Porsche в Китаї, але й центральній частині німецької промислової бізнес-моделі.
Від двигуна зростання до ринку, що скорочується
Цифри ілюструють, наскільки швидко змінилася позиція Porsche. У 2021 році компанія поставила в Китай близько 95 700 автомобілів. До 2024 року це число скоротилося до 56 887, а до 2025 року – лише до 41 938. Таким чином, протягом чотирьох років обсяги зменшилися більш ніж вдвічі. Тенденція погіршилася за перші дев'ять місяців 2026 року: поставки впали на 33 відсотки порівняно з аналогічним періодом попереднього року, до 21 493 автомобілів. У всьому світі продажі за той самий період скоротилися на 16 відсотків до 178 532 автомобілів. Отже, Китай – не єдина проблема, але спад там особливо різкий і структурно значущий.
Збитки є більш значними, ніж можна було б припустити, виходячи з кількості проданих одиниць. Для Porsche Китай був не просто додатковим іноземним ринком, а й вирішальним фактором прибутковості. Високі показники продажів, сильний попит на прибуткові моделі позашляховиків та седанів, а також готовність заможних клієнтів платити зробили цю країну наріжним каменем стратегії прибутку компанії. Коли такий ринок руйнується, постійні витрати на розробку, заводи, платформи та продажі не можуть бути скорочені в такій самій мірі в короткостроковій перспективі. Тому вплив на маржу може бути значно більшим, ніж зменшення кількості поставлених автомобілів.
Porsche реагує принципом «цінність перед обсягом». З економічної точки зору це спочатку здається правдоподібним. Бренд класу люкс не повинен намагатися стабілізувати продажі за допомогою агресивних знижок, якщо це шкодить залишковій вартості, прибутковості дилерів та ексклюзивності. Проблема, однак, полягає в тому, що «цінність перед обсягом» може описувати дві дуже різні ситуації. У найкращому випадку популярний виробник навмисно обмежує пропозицію, тим самим захищаючи свою цінову владу. У гіршому випадку попит падає, тоді як компанія уникає знижок і називає цей відхід стратегією. У випадку Porsche обидва елементи перетинаються. Захист бренду — це правильно, але він не може компенсувати втрату привабливості продукту.
Заплановане скорочення дилерської мережі в Китаї з приблизно 150 до приблизно 80 локацій до кінця 2026 року також демонструє, що Porsche більше не очікує швидкого повернення до попередніх обсягів продажів. Таке коригування знижує витрати та запобігає конкуренції занадто великої кількості дилерів за занадто малу кількість клієнтів. Водночас це зменшує фізичну присутність, ускладнює проникнення на ринок у менших містах та може посилити враження відступу. Для преміального бренду це делікатний баланс: більш компактна мережа може бути більш ексклюзивною та ефективною, але вона не повинна виглядати як поступове зниження актуальності.
Чому престиж втрачає свою ціну
Ключовий зсув відбувається у свідомості китайських покупців. Протягом багатьох років німецькі преміальні автомобілі користувалися статусною перевагою, що базувалася на їхній спадщині, технічній якості та соціальному становищі. Ця перевага зменшується. Китайські бренди більше не автоматично сприймаються як недорогі імітатори, а все частіше як технологічні піонери. Молодші та заможні клієнти, зокрема, асоціюють вітчизняних виробників із сучасним програмним забезпеченням, швидкими циклами інновацій та кращим розумінням місцевого повсякденного життя.
Розкіш переосмислюється. У Європі спортивний преміальний автомобіль часто символізує динаміку водіння, майстерність, традиції та механічну автентичність. У китайських мегаполісах, де багато водіїв проводять тривалий час у щільних заторах, важливість набувають інші функції. Потужний голосовий асистент, безперешкодна інтеграція зі смартфонами, розширені навігаційні служби, функції автоматизованого паркування, розваги для пасажирів, зручні задні сидіння, великі дисплеї та часті оновлення програмного забезпечення – це не просто трюки. Вони формують повсякденне враження від якості автомобіля.
Це також змінює готовність споживачів платити. Якщо вітчизняний виробник пропонує технологічно просунутий електромобіль з високою продуктивністю, хорошим запасом ходу та сучасним інтерфейсом користувача за значно нижчою ціною, іноземний преміальний бренд повинен переконливіше виправдовувати свою преміальну ціну. Однієї лише історії бренду вже недостатньо. Попередній механізм, згідно з яким європейська емблема автоматично сигналізувала про вищий соціальний статус, є менш ефективним. Китайські технологічні компанії та нові автомобільні бренди створюють власні символи статусу, що втілюють сучасність, національні інновації та цифрову компетентність.
Porsche продовжує володіти винятковими сильними сторонами. 911 залишається практично унікальним продуктом у світі, бренд користується високою впізнаваністю, а його динаміку водіння та дизайн важко відтворити. Однак ці сильні сторони проявляються по-різному залежно від сегмента. Культовий спортивний автомобіль може відстоювати свої позиції довше, ніж електричний позашляховик або великий седан, які безпосередньо порівнюють з китайськими моделями. Чим ближче Porsche до функціонального сімейного та повсякденного автомобіля, тим більше його оцінюють за програмним забезпеченням, функціями комфорту, запасом ходу та ціною. Таким чином, бренд не втрачає потужність рівномірно по всіх напрямках. Швидше, його відштовхують від своїх основних сильних сторін.
Китай переписав правила гри
Китайський автомобільний ринок не тільки великий, але й став найважливішим у світі випробувальним майданчиком для нових концепцій автомобілів. До 2025 року автомобілі з новими силовими агрегатами досягли частки ринку Китаю понад 50 відсотків. Щодо легкових автомобілів, то ця частка була ще вищою. Водночас китайські бренди займали приблизно 69,5 відсотка внутрішнього ринку легкових автомобілів. Такий масштаб докорінно змінює конкурентне середовище. Місцеві виробники мають доступ до великих обсягів виробництва, величезних обсягів даних, щільних ланцюгів поставок та внутрішнього ринку, де нові рішення можна швидко тестувати та вдосконалювати.
BYD є прикладом цієї промислової сили. Компанія починала як виробник акумуляторів, а сьогодні контролює значні частини ланцюжка створення вартості, від накопичувачів енергії та силової електроніки до цілісного транспортного засобу. Така вертикальна інтеграція знижує витрати, скорочує процеси координації та сприяє швидкому впровадженню нових технологій у масове виробництво. Тим часом Geely, Changan, Chery, Leapmotor, Nio, Xpeng, Li Auto та технологічні гравці, такі як бренди Xiaomi та Huawei, просуваються на різні сегменти ринку. Результатом є тиск на інновації та ціни, з яким навіть великі міжнародні корпорації намагаються впоратися.
Варто зазначити, що конкуренція більше не базується виключно на низьких цінах. Китайські виробники поєднують агресивне ціноутворення з високоякісними функціями, короткими циклами розробки та помітними технологічними інноваціями. Нові моделі іноді виходять на ринок приблизно протягом двох років, тоді як традиційним виробникам часто потрібно чотири роки або більше. Цей швидкий цикл дозволяє їм реагувати на зміни в технології акумуляторів, нові напівпровідники, відгуки клієнтів або цифрові тенденції ще до того, як конкуруюча європейська модель буде готова до масового виробництва.
Однак така швидкість має й свої недоліки. Надзвичайно короткі терміни розробки можуть збільшити ризики для якості, безпеки та прибутковості. Незважаючи на зростання продажів, багато китайських виробників борються з низькою маржею, високими вимогами до капіталу та жорсткою ціновою конкуренцією. Не кожен бренд виживе в довгостроковій перспективі. Однак для Porsche це не є втіхою. Навіть якщо деякі конкуренти зникнуть, технологічні стандарти, які вони встановили, залишаться. Ринок не повернеться до своїх попередніх очікувань просто тому, що кількість постачальників консолідувалася.
Справжня перевага полягає в системі
Зростання Китаю часто зводиться до державної підтримки. Хоча субсидії, вигідне фінансування, державні закупівлі, місцева промислова політика та стратегічний розвиток ланцюгів створення вартості акумуляторів справді відіграли значну роль, це не означає, що китайські автомобілі є конкурентоспроможними виключно завдяки державній допомозі. Роки масштабних інвестицій призвели до створення промислової екосистеми, що складається з виробників акумуляторів, програмних компаній, фахівців з електроніки, контрактних виробників, переробників сировини, постачальників зарядних пристроїв та дуже гнучких постачальників.
Таким чином, перевага у вартості виникає не в одному місці. Вона є результатом географічної близькості багатьох постачальників, більших обсягів виробництва, стандартизованих компонентів, швидшого прийняття рішень та більшої готовності поступово вдосконалювати незавершені рішення за допомогою програмного забезпечення. Європейські виробники, з іншого боку, часто розвиваються в рамках складних корпоративних структур з численними етапами затвердження, окремими інтересами брендів та історично сформованими ІТ-системами. Це забезпечує якість та відповідальність, але уповільнює зміни.
Для Porsche проблема посилюється її інтеграцією в Volkswagen Group. Спільні платформи та технології можуть створити величезну економію від масштабу. Однак, якщо проекти програмного забезпечення, рішення щодо акумуляторів або плани платформи зупиняються, затримки поширюються на кілька брендів. Менший, вертикально інтегрований китайський конкурент часто може керувати продуктом, програмним забезпеченням та електронною архітектурою з одного джерела. Porsche, з іншого боку, повинна поєднувати ексклюзивність із груповою синергією. Цей баланс важко досягти: занадто велика незалежність збільшує витрати, тоді як надмірна стандартизація розмиває самобутній характер бренду.
Таким чином, вирішальна перевага Китаю полягає не стільки в одному патенті, скільки в швидкості всієї системи. Планування продукту, ланцюг поставок, аналіз даних, розробка програмного забезпечення та комунікація з клієнтами тісніше інтегровані. Європа не може подолати цей розрив, копіюючи окремі функції. Більший екран або додатковий голосовий асистент не створюють автоматично конкурентоспроможний цифровий автомобіль. Потрібна інша логіка розробки, за якою апаратне забезпечення, програмне забезпечення та послуги розробляються разом з самого початку.
Ставка Porsche на електромобілі та її дорога корекція
Porsche не ігнорує електромобільність. Taycan рано довів, що висока продуктивність, швидка зарядка та переконлива спортивна ідентичність можуть поєднуватися в електромобілі. Електричний Macan розширив пропозицію в сегменті більших обсягів. Тим не менш, загальна стратегія опинилася у скрутному становищі. З одного боку, світовий попит на повністю електричні автомобілі розвивався повільніше та нерівномірніше, ніж очікувалося, на кількох ринках. З іншого боку, Китай прискорився настільки швидко, що навіть сучасні європейські електромобілі зазнали там тиску з точки зору програмного забезпечення, цифрової зручності та ціни.
Тому Porsche довелося переглянути своє планування продукції. Деякі повністю електричні проекти були відкладені, тоді як двигуни внутрішнього згоряння та гібриди, що підключаються до мережі, залишаться в лінійці довше, ніж планувалося спочатку. Це рішення збільшує гнучкість ринку в короткостроковій перспективі, але є дорогим. Витрати на розробку необхідно переглянути, платформи адаптувати, а системи паралельного приводу фінансувати. Замість чіткого переходу формується багатогранна стратегія, розроблена для задоволення різних регіональних потреб. Це має ринковий сенс, але збільшує складність і знижує рентабельність інвестицій.
Фінансові наслідки були значними у 2025 році. Продажі Групи впали з 40,08 млрд євро до 36,27 млрд євро. Операційний прибуток різко знизився з 5,64 млрд євро до 413 млн євро, а операційна рентабельність продажів знизилася до 1,1 відсотка. Близько 3,9 млрд євро надзвичайних витрат були пов'язані, серед іншого, з переорієнтацією продуктової стратегії, організаційними коригуваннями, діяльністю з акумуляторами та тарифами США. Ці цифри не слід помилково повністю пояснювати китайською кризою. Однак вони ілюструють, наскільки небезпечними можуть бути кілька одночасних невдач для виробника з високими постійними витратами.
Porsche планує досягти операційної прибутковості від 5,5 до 7,5 відсотка до 2026 року. Це означатиме значне відновлення, але все одно буде значно меншим за попередні цільові показники. Завдання полягає не лише у скороченні витрат, а й у повторному створенні надійної моделі зростання. Компанія не може постійно скорочувати свою діяльність, щоб одужати. Якщо розробки, персонал і продажі скоротити надто різко, то інноваційний потенціал, необхідний для конкуренції з Китаєм, знизиться.
Значення перед обсягом правильне, але недостатнє
На ринку предметів розкоші цінове забезпечення важливіше, ніж максимальний обсяг продажів. Тому Porsche має протистояти ціновій війні. Великі знижки зашкодять бренду, знизять вартість вживаних автомобілів та відштовхнуть клієнтів, які раніше купували за прейскурантною ціною. Сигнали знижок особливо помітні в Китаї. Короткострокове збільшення продажів може призвести до значних довгострокових витрат, якщо покупці навчаться чекати на наступне зниження ціни.
Тим не менш, пріоритет цінності над обсягом не повинен ставати захисною стратегією. Цінність виникає лише тоді, коли клієнти відчувають переконливу різницю. Ця різниця може випливати з дизайну, динаміки водіння, якості матеріалів, персоналізації, обслуговування, історії автоспорту та технічної надійності. Однак вона має бути доповнена цифровими функціями. Porsche потрібен не просто будь-який смартфон на колесах у Китаї, а радше автомобіль, цифровий досвід якого відповідає його ціні, а експлуатація якого відповідає місцевим вимогам.
Через це неминуче посилення розвитку в Китаї. Навігаційні сервіси, голосові моделі, цифрові платіжні системи, розважальні пропозиції та системи допомоги водієві не можуть бути повністю перенесені з Європи. Локальна співпраця з постачальниками технологій може пришвидшити розвиток. Однак вона також несе ризики щодо контролю даних, інтелектуальної власності та стратегічної залежності. Тому Porsche повинна чітко розрізняти, які компоненти визначають ядро бренду та повинні контролюватися власними силами, а які функції можна передати на аутсорсинг локально.
Правильна стратегія — це контрольована локалізація. Динаміка водіння, архітектура безпеки, якість дизайну та управління брендом повинні залишатися під пильною відповідальністю Німеччини або Європи. Цифрові сервіси, деякі функції допомоги водієві та локальні інтерфейси користувача, з іншого боку, повинні розроблятися більш тісно з урахуванням потреб китайського клієнта. Найголовніше — потрібна модульна архітектура, яка дозволяє регіональну адаптацію, не створюючи абсолютно різних транспортних засобів для кожного ринку. В іншому випадку складність стане економічно некерованою.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Тривожний знак для німецької автомобільної промисловості: виклик Porsche в Китаї
Тривожний сигнал для всієї німецької автомобільної промисловості
Porsche — особливо помітний приклад, але не поодинокий випадок. Volkswagen, Mercedes-Benz, BMW та Audi також втрачають частку ринку в Китаї. Група Volkswagen продала там близько 2,69 мільйона автомобілів у 2025 році, що на вісім відсотків менше, ніж попереднього року. Слабкість ринку повністю електричних автомобілів була особливо проблематичною. Хоча група залишалася найбільшим міжнародним постачальником і сильною в бізнесі двигунів внутрішнього згоряння, саме ця основа втрачає значення зі зростанням електрифікації.
Німецькі виробники стикаються з подвійною проблемою. Їхнє колишнє домінування в Китаї зменшується, тоді як китайські бренди одночасно розширюються в Європу та інші регіони світу. Те, що спочатку здавалося локальною втратою частки ринку, таким чином перетворюється на глобальну конкуренцію. Китайські компанії використовують свій величезний внутрішній ринок для масштабування технологій та структури витрат, а потім переносять ці переваги на іноземні ринки. Тому Європа не може вважати, що труднощі залишаться обмеженими Китаєм.
Для Німеччини цей розвиток має макроекономічне значення. У 2025 році автомобільна промисловість принесла понад 520 мільярдів євро доходу та безпосередньо забезпечила роботою близько 730 000 осіб. Це на додаток до робочих місць у машинобудуванні, хімічній промисловості, логістиці, інженерних послугах, дилерських центрах та спеціалізованих постачальниках. Значна частина німецького виробництва автомобілів експортується. Якщо німецькі бренди втратять цінову силу на ключових іноземних ринках, торговий баланс, інвестиції, податкові надходження та регіональні промислові кластери опиняться під тиском.
Постачальники, чия експертиза значною мірою зосереджена на двигунах внутрішнього згоряння, трансмісіях або традиційній архітектурі транспортних засобів, є особливо вразливими. Виробники можуть перерозподілити частини свого ланцюжка створення вартості та налагодити нові партнерські відносини. Середні компанії часто не мають таких можливостей. Водночас, у випадку з електромобілями, більша частка вартості переходить до акумуляторних елементів, силової електроніки, напівпровідників та програмного забезпечення – галузей, у яких сильні китайські та інші азійські постачальники. Навіть якщо німецький бренд залишиться на транспортному засобі, вартість, що генерується в Німеччині, може знизитися.
Захисні стіни купують час, але не майбутнє
Європейська реакція дедалі більше зосереджена на тарифах, місцевих вимогах до доданої вартості, правилах закупівель та потенційних обмеженнях імпорту. З кінця жовтня 2024 року діють додаткові компенсаційні мита на електромобілі, вироблені в Китаї. Залежно від виробника, ці мита коливаються від 7,8 до 35,3 відсотка та додаються до звичайного імпортного мита. Ці заходи покликані компенсувати доведені переваги субсидування та забезпечити більш чесну конкуренцію.
Такі інструменти можуть бути легітимними. Вільна торгівля передбачає, що компанії конкурують за достатньо порівнянних умов. Якщо державне фінансування, субсидовані ресурси чи інша підтримка систематично спотворюють ціни, Європа має виправдані наміри вжити заходів. Крім того, промислово ризиковано повністю залежати від геополітичного конкурента у виробництві акумуляторів, електроніки та автомобілів. Стійкість має реальну економічну цінність, навіть якщо вона коштує дорожче в короткостроковій перспективі.
Протекціоністська політика стає проблематичною, коли її плутають з конкурентоспроможністю. Мито робить китайський автомобіль дорожчим, але воно не робить європейський продукт автоматично кращим. Воно не скорочує час розробки, не покращує програмне забезпечення та не знижує витрати на енергію. Більше того, китайські виробники можуть частково компенсувати тарифи за рахунок зниження маржі, переходу на гібридні автомобілі з підзарядкою від мережі або створення виробничих потужностей у Європі. Загальний протекціонізм також може призвести до контрзаходів, які особливо зашкодять експортно-орієнтованим німецьким виробникам.
Навіть європейські уподобання щодо закупівель є неоднозначними. Пов'язування державного фінансування та закупівель із створенням місцевої вартості може стимулювати інвестиції в європейські заводи. Однак надмірно жорстке регулювання збільшує вартість трансформації та може стримувати інноваційних постачальників. Тимчасова система коригування є більш розумною, ніж постійно захищений єдиний ринок: інструменти справедливої торгівлі для усунення очевидно значних спотворень у поєднанні з вимірними реформами у сфері витрат, інфраструктури, доступу до капіталу, дозволів та досліджень. Захист має бути мостом до конкурентоспроможності, а не захисною сіткою для застарілих структур.
Чому європейська політика часто приходить надто пізно
Дебати щодо захисних заходів виявляють фундаментальну європейську проблему. Китай може встановлювати довгострокові промислові цілі, мобілізувати фінансування, будувати інфраструктуру та швидко змінювати регуляторні вимоги. Європейський Союз повинен узгодити інтереси 27 держав-членів, різні енергетичні системи, бюджетні ситуації та промислові пріоритети. Цей процес захищає від свавільних рішень, але часто призводить до заходів, які набувають чинності лише після того, як ринок вже розвинувся.
Німеччина та Франція також традиційно застосовують різні підходи. Франція виступає за сильнішу європейську промислову політику та місцеві закупівлі. Як експортно-орієнтована економіка, Німеччина довгий час більше покладалася на відкриті ринки та боялася контрзаходів з боку Китаю. Зараз обидві сторони зближуються, оскільки загроза її промисловій базі стає все більш очевидною. Однак політична угода щодо захисту не замінює оперативної стратегії.
Ефективна європейська програма повинна об'єднувати кілька рівнів. Європі потрібні конкурентні ціни на електроенергію, швидші процеси отримання дозволів, високопродуктивні мережі, достатня зарядна інфраструктура, кращий доступ до капіталу зростання та глибший єдиний ринок цифрових послуг. Результати досліджень мають бути швидше перетворені на масштабовані продукти. Водночас необхідне реалістичне регулювання, яке зробить кліматичні цілі надійними, водночас надаючи виробникам достатню технологічну гнучкість для обслуговування різних груп клієнтів.
Центральна небезпека полягає в символічній політиці. Грандіозні заяви про суверенітет здаються вирішальними, доки за ними не йдуть пріоритети, бюджети та терміни. Європейській автомобільній промисловості потрібні не абстрактні стратегічні документи, а чіткі інвестиційні умови. Якщо завод з виробництва акумуляторів, центр обробки даних або нова виробнича лінія в Європі потребує значно більше часу для отримання схвалення та постійно несе вищі витрати на енергію та фінансування, ніж у Китаї чи США, імпортний тариф не може компенсувати цю конкурентну невигідність.
Співпраця з Китаєм залишається неминучою
Незважаючи на загострення конкуренції, економічне відокремлення від Китаю було б нереалістичним і нерозумним. Країна є найбільшим автомобільним ринком, провідним місцем виробництва та інноваційним центром для акумуляторів, електромобільності, зарядної інфраструктури та цифрових функцій автомобілів. Німецькі виробники навряд чи зможуть забезпечити собі глобальну конкурентоспроможність, якщо вони будуть відокремлені від цієї екосистеми. Тому ключове питання полягає не у співпраці чи розмежуванні, а в тому, яка форма співпраці є стратегічно життєздатною.
Volkswagen вже більше зосереджується на розробці в Китаї для Китаю та співпрацює з місцевими технологічними компаніями. Інші виробники також інтегрують китайські системи допомоги водієві, акумуляторні чи програмні рішення. Такий підхід може скоротити час і витрати на розробку. Однак він несе ризик того, що європейські компанії в довгостроковій перспективі стануть лише брендами та торговими оболонками, тоді як основні технології походитимуть від партнерів. Чим більша залежність, тим меншою є їхня переговорна сила.
Розумна стратегія вимагає взаємності. Китайські інвестиції в Європі можуть бути вітаними, якщо вони будують місцеве виробництво, робочі місця, дослідження та мережі постачання. З іншого боку, просте складання з переважно імпортованих компонентів створює лише обмежену додану вартість. Тому доступ до фінансування має бути пов'язаний з прозорими критеріями для створення європейської вартості, контролю даних, навчання та досліджень. При цьому Європа повинна діяти відповідно до правил СОТ та у спосіб, зрозумілий для всіх постачальників, а не довільно виключати окремі країни.
Для Porsche співпраця означає швидше подолання цифрових та технологічних розривів без шкоди для власної ідентичності. Китайське програмне рішення може бути корисним, якщо воно інтегроване в чітко визначену архітектуру Porsche. Однак це стає проблематичним, якщо партнер контролює інтерфейс клієнта, дані та темпи інновацій. Все частіше найціннішою частиною сучасного автомобіля є не листовий метал, а тривалі стосунки з користувачем. Преміальний бренд не може дозволити собі відмовитися від контролю над цими стосунками.
Що Porsche потрібно змінити зараз
Porsche більше не повинна ставитися до Китаю як до тимчасово порушеного ринку збуту, який зрештою повернеться до своїх старих моделей. Попередній обсяг у майже 100 000 автомобілів може залишатися недосяжним у найближчому майбутньому. Тому планування, дилерська мережа та вартість продукції повинні бути орієнтовані на менший, більш мінливий та вимогливіший бізнес. Ця реалістична оцінка не є капітуляцією, а радше необхідною умовою для прийняття переконливих рішень.
Бренд повинен загострити свою основну ідентичність. Porsche не зможе конкурувати з китайськими виробниками масового виробництва ні за кількістю моделей, ні за ціною. Конкуренція має вестися за рахунок виняткових продуктів, які переконливо поєднують динаміку водіння, дизайн, якість та цифрові можливості. 911 демонструє, що знакова самобутність продовжує генерувати попит. Майбутні моделі повинні пропонувати таку ж чітку причину свого існування. Середній електричний позашляховик з гербом Porsche навряд чи виправдає постійно високі преміальні ціни порівняно з високооснащеними місцевими альтернативами.
Водночас, розробка має стати швидшою та більш регіонально орієнтованою. Невеликі, рішучі команди в Китаї повинні мати змогу адаптувати функції продукту до місцевих потреб без багаторічних циклів узгодження на кількох корпоративних рівнях. Програмне забезпечення має бути оновлюваним, модульним та частково відокремленим від життєвого циклу автомобіля. Автомобіль, який на момент запуску виглядає цифровим застарілим, не можна врятувати в преміум-сегменті просто ідеальними зазорами в панелях.
Крім того, Porsche потрібна фінансова дисципліна без шкоди для інновацій. Паралельне фінансування двигунів внутрішнього згоряння, гібридів та електромобілів не повинно призводити до громіздкого модельного ряду. Платформи та компоненти повинні бути спільними там, де клієнт не бачить різниці, що визначає бренд. Однак Porsche повинна зберігати впізнавану незалежну ідентичність у керуванні, шасі, дизайні, інтерфейсі людина-машина та характеристиках продуктивності. Зниження витрат є доцільним лише тоді, коли воно усуває складність, а не тоді, коли руйнує диференціацію.
Німецькій бізнес-моделі потрібна нова логіка
Випадок Porsche демонструє, що попередня модель успіху Німеччини досягає своїх меж. Протягом десятиліть вона покладалася на розробку високоякісних промислових товарів з передовими інженерними рішеннями та їх продаж по всьому світу за преміальними цінами. Китай спочатку був центром виробництва, потім ринком збуту і, нарешті, партнером. Сьогодні він одночасно є ринком, постачальником, центром інновацій та конкурентом. Ці чотири ролі більше не можуть бути виконані однією стратегією щодо Китаю.
Німеччині потрібно перерозподілити свої сильні сторони. Точність, безпека, промислова масштабованість, довіра до бренду та складна системна інтеграція залишаються цінними. Однак їх необхідно поєднувати з експертними знаннями в галузі програмного забезпечення, швидшим прийняттям рішень та нижчими структурними витратами. Відставання не є перш за все браком винахідницького потенціалу. Німецькі компанії та дослідницькі установи володіють чудовими знаннями. Дефіцит часто полягає у швидкості, з якою знання перетворюються на ринковий, доступний продукт.
Це також включає змінену культуру навчання на помилках. Китайські виробники виводять на ринок функції раніше та постійно їх удосконалюють. Європейські компанії часто прагнуть досягти повної зрілості перед запуском. У критично важливому для безпеки автомобільному секторі обережність є важливою. Однак її не слід використовувати як виправдання для кожної організаційної повільності. Цифрові функції можна розробляти ітеративно, тоді як системи, що стосуються безпеки, залишаються ретельно перевіреними. Обидва варіанти можливі одночасно, якщо архітектури та обов'язки чітко розділені.
Політики повинні підтримувати цю трансформацію, не зберігаючи назавжди окремі бізнес-моделі. Не кожен завод, постачальник чи діяльність виживуть у своєму нинішньому вигляді. Тому промислова політика повинна зосереджуватися менше на заморожуванні існуючих структур і більше на створенні нової вартості. Безперервна освіта, регіональні фонди трансформації, дослідницька співпраця та покращення умов для стартапів є більш ефективними в довгостроковій перспективі, ніж субсидування непридатної для продажу продукції.
Єдиний європейський ринок як недооцінена зброя
Незважаючи на свої слабкі сторони, Європа володіє одним з найбільших ринків світу зі значною купівельною спроможністю. Цей єдиний ринок може стати вирішальною платформою для масштабування нових рішень для автомобілів, акумуляторів та програмного забезпечення. Однак на практиці його потенціал обмежений різними схемами субсидування, податками, умовами заряджання, процедурами затвердження та цифровими правилами. Китайські компанії можуть спочатку масштабувати нові моделі на величезному, відносно однорідному внутрішньому ринку. Європейські постачальники, з іншого боку, стикаються з численними національними особливостями навіть у межах ЄС.
Тому ефективна конкурентна стратегія повинна зменшити фрагментацію. Більш уніфіковані правила щодо стягнення плати, даних про транспортні засоби, цифрової ідентифікації та автопарків компаній знизять витрати. Спільні технічні стандарти можуть дозволити європейським постачальникам виробляти більші обсяги. Краще інтегрований ринок капіталу також важливий, оскільки компанії, що виробляють програмне забезпечення, напівпровідники та акумулятори, потребують значних інвестицій, перш ніж вони стануть прибутковими. Європа має значні заощадження, але занадто рідко спрямовує їх у швидкозростаючі промислові та технологічні компанії.
Для таких виробників, як Porsche, сильніший внутрішній ринок був би особливо цінним. Він міг би сприяти розвитку європейських програмних та компонентних платформ, достатньо великих, щоб конкурувати на міжнародному рівні, водночас залишаючи простір для диференціації, специфічної для бренду. Не кожному виробнику потрібно самостійно розробляти свою операційну систему, хмарну інфраструктуру та базову електроніку. Спільні основи можуть знизити витрати за умови, що інтерфейс клієнта та функції, специфічні для бренду, залишаються контрольованими.
Тому Європі слід менше зосереджуватися на тому, чи може вона точно скопіювати Китай. Вона не може і не повинна цього робити. Можливості Європи криються у власній моделі: відкриті ринки з перевіреними правилами справедливості, високі стандарти безпеки та захисту даних, високопродуктивні промислові кластери та єдиний ринок, який дійсно масштабує інновації. Однак це вимагає, щоб регулювання залишалося зрозумілим, передбачуваним та технологічно доцільним.
Сильніший бренд може вийти з кризи
Ситуація Porsche серйозна, але не безнадійна. Бренд має світове визнання, лояльну клієнтську базу, високу технічну експертизу та продукти, які емоційно відрізняються від звичайних автомобілів. Занепад у Китаї не руйнує цю сутність. Однак він змушує компанію розрізняти справжню сутність бренду та історично комфортні потоки доходів.
Менший бізнес у Китаї може бути економічно життєздатним, якщо Porsche підтримуватиме високі ціни, хороші залишкові вартості та чітко визначену клієнтську базу. Для досягнення цього компанія повинна визнати, що вона не відіграватиме провідну роль на масовому китайському ринку електромобілів. Успіх означатиме не повернення до всіх попередніх рекордів продажів, а радше створення прибуткової, технологічно надійної нішевої позиції. Цю позицію можна було б зміцнити за рахунок моделей обмеженого випуску, високоякісної персоналізації, відмінного сервісу та локально привабливих цифрових функцій.
Водночас, Porsche потрібно розподілити свої географічні ризики ширше. Північна Америка, Європа та ринки з високим рівнем зростання за межами Китаю набувають дедалі більшого значення. Однак диверсифікацію не слід плутати з надією на те, що втрачені обсяги в Китаї можна просто замінити деінде. Конкуренція в цих регіонах також зростає, а геополітичні тарифи можуть призвести до збільшення витрат. Більш надійна стратегія полягає в регіонально адаптованих пропозиціях, гнучкіших виробничих структурах та меншій залежності від єдиного ринку.
Глибша цінність кризи полягає в необхідності оновлення. Доки Китай забезпечував високі прибутки, повільні процеси, проблеми з програмним забезпеченням та стратегічні невідповідності могли залишатися прихованими. Спад їх виявив. Якщо Porsche використає це для розробки швидших продуктів, створення зрозуміліших продуктів та впровадження більш дисциплінованої технологічної архітектури, бренд може стати сильнішим. І навпаки, якщо основна увага буде зосереджена на управлінні обсягами та сподіванні на політичний захист, ймовірне поступове зниження актуальності.
Найважче усвідомлення приходить із самого Штутгарта
Німецька автомобільна промисловість втрачає Китай не тому, що китайські покупці раптово стали ірраціональними або принципово проти іноземних брендів. Вона програє тому, що конкуренти пропонують продукти, які часто краще відповідають місцевим очікуванням з точки зору технологій, комфорту, швидкості та ціни. Державні субсидії та нерівні ринкові умови посилюють тиск, але вони не замінюють здорового ділового мислення. Ті, хто звинувачує у всіх труднощах субсидії, позбавляють себе можливості виправити курс.
Було б так само неправильно вже зараз списувати Porsche з рахунків. Зниження продажів не є автоматичним доказом занепаду бренду. Значна частина падіння прибутку у 2025 році була зумовлена одноразовими витратами та стратегічними коригуваннями. Глобальний попит на 911 демонструє, що диференційовані, надійні продукти продовжують працювати. Саме тому китайська криза така повчальна: вона відділяє міцну силу бренду від преміум-класу, який був прийнятий лише за звичкою.
Європа потребує захисту від явно недобросовісної конкуренції, але ще більш терміново їй потрібна швидкість. Тарифи, квоти та преференції щодо купівлі можуть виграти час для адаптації. Вони не можуть розробляти бажані транспортні засоби. Вирішальні битви будуть виграні в центрах розробки, командах програмного забезпечення, акумуляторних лабораторіях, заводах та на інтерфейсі клієнта. Саме там стане зрозуміло, чи готові німецькі виробники модернізувати свої організації так само радикально, як вони модернізували свої силові агрегати.
Porsche не обов'язково вмирає як бренд у Китаї. Що вмирає, так це давнє переконання, що спадщина, історія та технічна досконалість достатні для того, щоб вимагати високої ціни. Це боляче для Porsche. Це попередження для німецької промисловості. І це сигнал тривоги для європейської економічної політики: майбутнє можна на деякий час захистити, але його не можна зупинити. Ті, хто хоче його формувати, повинні вчитися, інвестувати та приймати рішення швидше, ніж раніше.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital

Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.


