
Російська економіка на межі своїх можливостей: Кремль веде війну проти кредитів, а центральний банк тримає систему на плаву
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 1 жовтня 2026 р. / Оновлено: 1 жовтня 2026 р. – Автор: Konrad Wolfenstein
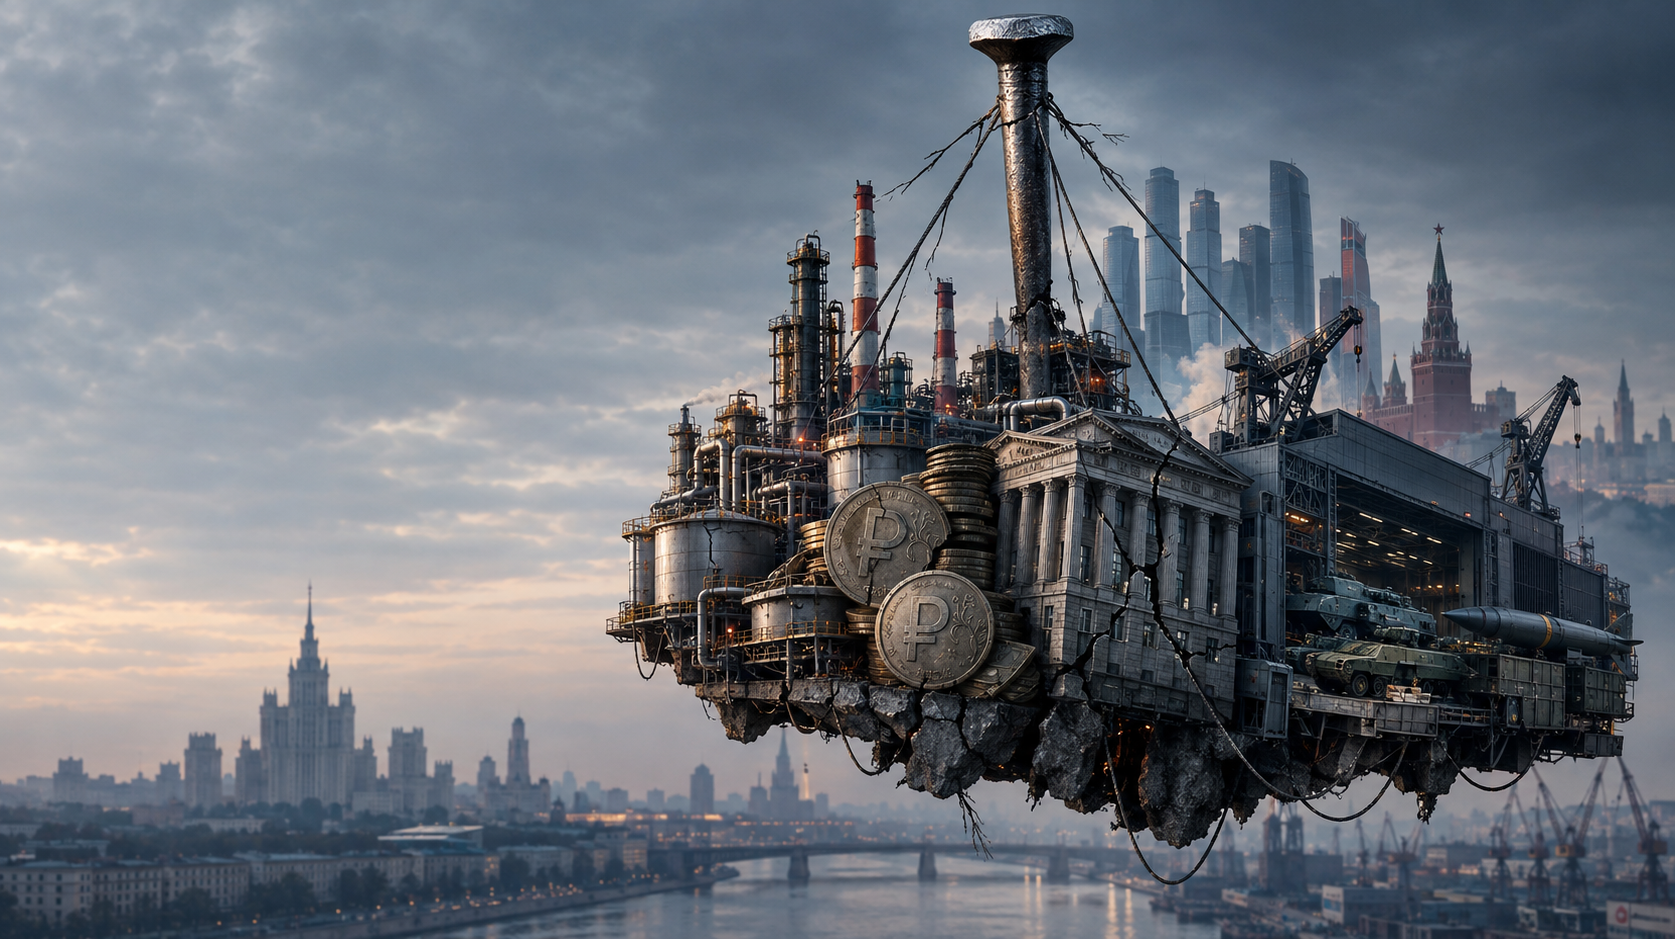
Російська економіка на межі: Кремль веде війну проти кредитів, а центральний банкір тримає систему цілісною – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Російська економіка тримається на одному вирішальному цвяху: центральному банку
Економіка Росії: чи є центральний цвях, що тримає лінію стабільності?
2027 рік у фокусі: Майбутнє російського центрального банку та його вплив на економіку
Російська економіка перебуває на критичному етапі, де стикаються численні виклики, а стабільність системи проходить випробування. Центральний банк під керівництвом Ельвіри Набіулліної часто описують як «єдиний цвях», що тримає крихку економічну структуру разом. Ця метафора, придумана російською економісткою Олександрою Прокопенко, підкреслює винятково важливу роль центрального банку в дедалі суперечливішій економічній моделі. Оскільки Росія намагається впоратися з тягарем військових витрат, інфляції та західних санкцій, питання майбутнього центрального банку та його президента стає дедалі більш нагальним. Крах довіри до центрального банку або зміна його політичної підтримки можуть мати далекосяжні наслідки для економічної стабільності країни. Хоча економіка ще не зазнала краху, поточна ситуація вказує на ризик для управління, що випливає з небезпечної залежності від однієї установи. У цьому контексті ситуація в Росії визначається не лише викликами війни, але й необхідністю довгострокової, сталої економічної стратегії.
Що насправді означає зображення одного цвяха
Образ цвяха походить від російської економістки Олександри Прокопенко . Нинішня науковчиня працювала радником Центрального банку Росії з 2017 по 2022 рік, де її обов'язки включали повідомлення про тенденції інфляції. 24 травня 2026 року вона використала цю метафору в англомовній статті, що супроводжувала аналіз, написаний нею у співавторстві з фінансовим експертом Олександром Коландром для незалежного російського економічного журналу *The Bell*. У ній вона описала Центральний банк та його президента Ельвіру Набіулліну як вирішальний цвях, який досі тримає російську економіку разом.
Німецьке твердження про те, що економіка Росії висить на одному цвяху (Штерн), таким чином, є журналістським перебільшенням початкового формулювання. Прокопенко прямо говорив не про один цвях, а про найважливіший. Різниця є економічно значущою: Росія все ще має кілька допоміжних елементів, включаючи експорт сировини, державні контракти на постачання озброєнь, торгівлю з Китаєм, контроль за капіталом, внутрішні запозичення та адаптивний бізнес-ландшафт. Тому теза не стверджує, що вся система залежить виключно від однієї особи чи установи. Швидше, вона описує надзвичайно велике значення центрального банку для стабільності дедалі суперечливішої економічної моделі.
Повна оригінальна цитата Олександри Прокопенко від 24 травня 2026 року звучить так:
«Російська економіка має більше можливостей для розвитку, ніж деякі прогнозують, але вона набагато менш стійка, ніж Кремль хоче визнати. Головним цвяхом, що тримає її разом, є Центральний банк та Ельвіра Набіулліна, якій залишився рівно один рік. Її термін повноважень закінчується 24 червня 2027 року»
Найважливішим моментом є те, що Прокопенко написав «головний цвях», маючи на увазі «найважливіший цвях», а не «єдиний цвях». Тому фраза «єдиний цвях» є журналістським перебільшенням.
Центральний банк повинен одночасно вирішувати кілька напружених питань. Його завдання — стримувати інфляцію, стабілізувати рубль, підтримувати функціональність банківської системи та запобігати зростанню державних та військових витрат, що призведе до неконтрольованої девальвації валюти. Водночас він стикається зі зростаючим тиском з боку бізнесу, державних підприємств та політичних діячів, які вимагають зниження процентних ставок та більшої доступності кредитів. Без обмежувальної монетарної політики високі державні витрати вдарять по економіці, яка вже страждає від нестачі робочої сили, промислових потужностей та численних проміжних товарів. Додатковий попит тоді призведе до зростання цін більше, ніж до розширення реального виробництва.
У цій системі Ельвіра Набіулліна втілює порівняно професійну та орієнтовану на стабільність технократію. Її значення випливає не лише з особистого досвіду. За нею стоїть великий інституційний апарат, що охоплює монетарну політику, банківський нагляд, платіжні системи, статистику та кризове управління. З 2013 року нагляд за банками, страховими компаніями, пенсійними фондами та ринками цінних паперів також консолідовано під егідою Центрального банку Росії. Це надає установі надзвичайно великий вплив практично на всі сфери фінансової системи.
Прокопенко вже пояснювала важливість цієї інституційної ролі Радіо Вільна Європа/Радіо Свобода . Вона описала центральний банк як інституційний якорь, який підтримував його довіру на ринках та тримав інфляцію в межах норми. З цієї точки зору, заміна Набіулліної не була б просто звичайною кадровою зміною. Вона могла б похитнути саме ту інституцію, яка досі забезпечувала передбачуваність економічної політики.
Отже, справжнім «цвяхом у труні» не є ні сама Набіулліна, ні центральний банк як просто орган влади. Мається на увазі поєднання функціонуючого центрального банку, його професійної довіри та політичної довіри, яку Володимир Путін досі висловлював його президенту. За словами Прокопенка, фактична незалежність центрального банку ґрунтується не стільки на юридичних гарантіях, скільки на цих особистих стосунках довіри. Вона захищає банк, принаймні частково, від вимог впливових представників бізнесу, державних лобістських груп та політичних фракцій, які закликають до здешевлення кредитів та більшого впливу на рішення щодо процентних ставок.
Саме в цьому полягає слабкість системи. Інституційна стабільність у Росії значною мірою залежить від особистих зв'язків та неформальних структур влади. Поки Набіулліна користується довірою президента, центральний банк може впроваджувати рішення, які є болісними для бізнесу, боржників та частини державного апарату. Якщо цей політичний захист зникне, монетарна політика може бути сильніше підпорядкована короткостроковим фінансовим інтересам держави та збройової промисловості.
Питання наступництва робить 2027 рік особливо важливим. Третій і, згідно з чинним законодавством, останній термін повноважень Набіулліної закінчується 24 червня 2027 року. Президент повинен запропонувати кандидата Державній Думі не пізніше ніж за три місяці. На відміну від багатьох західних країн, Росії бракує прозорого процесу, коли кандидати відомі заздалегідь, і достатнього часу для підготовки до фінансових ринків. Рішення фактично залишається за Путіним і може бути оголошене лише незадовго до закінчення терміну.
По суті, є три варіанти. Кремль може призначити наступника, розподілити обов'язки центрального банку між кількома установами або внести зміни до закону, щоб дозволити Набіулліній ще один термін. Жоден з цих варіантів не вирішує фундаментальної проблеми. Нове керівництво спочатку має встановити довіру. Розділення центрального банку буде організаційно складним і може створити нові тертя. Продовження терміну повноважень Набіулліної лише відкладе рішення, не позбавивши його інституційної залежності від довіри до неї та Путіна.
Втрата цієї довіри може мати значні економічні наслідки. Якщо нове керівництво центрального банку знизить процентні ставки занадто рано або занадто різко, обсяги позик та інвестицій можуть зрости в короткостроковій перспективі. Водночас, однак, зростуть інфляція, тиск на рубль та вартість імпорту. Домогосподарства та підприємства можуть дедалі більше звертатися до іноземної валюти або матеріальних активів. Уряд спочатку міг би фінансувати свій борг дешевше, але мусив би змиритися з вищою інфляцією та подальшою втратою довіри.
Отже, метафора цвяхів не описує автоматично неминучого краху. Навіть після зміни керівництва центрального банку його спеціалізовані департаменти, наглядові функції та інструменти монетарної політики залишаться на місці. Росія також може реагувати за допомогою контролю за рухом капіталу, контролю цін, примусових позик та інших адміністративних втручань. Це потенційно може дозволити приховувати кризу протягом тривалого часу або переносити її на компанії, банки, вкладників та регіони.
Це порівняння радше вказує на ризик для управління. Російська економіка пережила перші роки війни не лише завдяки доходам від сировини та державним витратам, але й тому, що центральний банк мав достатні повноваження та довіру, щоб реагувати на інфляцію та ризики фінансового ринку. Заява Прокопенка чітко показує, що ці повноваження не є автоматично інституційно закріпленими. Вони дуже залежать від Набіулліної та її позиції у структурі влади.
Отже, найважливіший цвях не тримає міцну будівлю разом. Він стабілізує дедалі спотворенішу економічну структуру, в якій високі військові витрати, слабке зростання цивільного населення, дефіцит робочої сили, інфляція, санкції та зростаючі потреби у фінансуванні взаємодіють одне з одним. Доки центральний банк може стримувати цю напруженість, система залишається контрольованою. Якщо його здатність діяти політично ослаблена, зростає ризик того, що повзуча економічна ерозія вибухне у відкриту валютну, інфляційну або фінансову кризу.
Стабільність без економічного здоров'я
З початку повномасштабної війни проти України неодноразово прогнозували швидкий крах російської економіки. Цього не сталося. Цей факт часто інтерпретується в політичних дебатах або як доказ неефективності західних санкцій, або як доказ виняткової сили російської економіки. Обидва висновки є надто спрощеними.
Росія пережила початковий шок від санкцій головним чином тому, що ще до 2022 року вона мала значні валютні резерви, відносно низький державний борг, значний експорт сировини та банківську систему, стабілізовану після попередніх криз. До цього додалися швидкий контроль за рухом капіталу, різке підвищення процентних ставок, обмеження експорту, перенаправлення торговельних потоків та величезні державні витрати. В результаті економіка не зазнала краху, а навпаки, перейшла до іншого режиму функціонування.
Цей режим можна описати як негативну рівновагу. Економіка не руйнується, але генерує мало продуктивного імпульсу. Державні витрати запобігають глибокій рецесії, тоді як високі процентні ставки, дефіцит робочої сили, санкції та невизначеність стримують приватні інвестиції. Оборонні компанії зростають, тоді як багато цивільних галузей промисловості страждають від зростання витрат, слабкого попиту та обмеженого доступу до технологій. Зайнятість залишається високою, але зростання продуктивності праці слабке. Заробітна плата зростає у секторах з високим попитом, але деякі з цих досягнень зникають через інфляцію.
На 2026 рік надійні прогнози зростання коливаються лише приблизно від 0,5 до 1 відсотка. На 2027 та 2028 роки багато хто очікує лише близько 0,5 відсотка. Це надзвичайно низький показник для економіки зі значним відкладеним попитом, високими доходами від сировинних товарів та значними державними витратами. Таке слабке зростання свідчить про те, що додатковий державний попит ледве створює нові потужності. Вона все частіше стикається з економікою, де бракує обладнання, кваліфікованих працівників, логістики, кредитів та імпортних проміжних товарів.
Таким чином, російська система не є стабільною в сенсі здорової, інноваційної економіки. Вона стабільна в сенсі політично контрольованого розподілу дефіциту. Ця відмінність є вирішальною. Держава може залишатися військово спроможною протягом багатьох років, навіть коли добробут цивільного населення, продуктивність праці та довгострокові перспективи зростання знижуються. Авторитарні системи, зокрема, можуть нерівномірно розподіляти економічні витрати та придушувати політичне інакомислення. Отже, відсутність колапсу не означає, що економічна шкода незначна.
Центральний банк як противага фінансуванню війни
Російський центральний банк стикається з класичною дилемою. Держава збільшує свої витрати на оборону, служби безпеки, виробників зброї, солдатів та військову інфраструктуру. Ці витрати генерують дохід та попит. Однак, оскільки в економіці майже не залишилося вільних потужностей, додатковий попит не призводить до відповідного збільшення реального виробництва. Натомість зростають ціни, заробітна плата та потреби в імпорті.
Центральний банк реагує високими процентними ставками. Хоча ключову процентну ставку було знижено з 21 до 14 відсотків протягом 2026 року, 14 відсотків залишаються надзвичайно високим рівнем. Очікується, що інфляція у 2026 році становитиме близько 6-7 відсотків, що значно вище довгострокової цілі в 4 відсотки. Реальна процентна ставка, скоригована на інфляцію, залишається обмежувальною. Це робить кредити дорожчими, стримує споживання та інвестиції, а також є спробою обмежити надмірний попит.
Така політика економічно зрозуміла, але політично незручна. Бізнес-асоціації, промисловці та державні корпорації вимагають дешевших кредитів. Багато компаній страждають від витрат на фінансування, які ускладнюють нові інвестиції та збільшують вартість обслуговування існуючого боргу. Це створює конфлікт цілей для Кремля: він потребує високих інвестицій в оборону та інфраструктуру, але водночас хоче запобігти знеціненню рубля та інфляції, яка б обтяжувала населення.
Таким чином, центральний банк діє як інституційне гальмо в економіці, політичне керівництво якої одночасно натискає на педаль газу. Доки це гальмо залишається надійним, домогосподарства та підприємства можуть бути впевнені, що повна девальвація рубля не є бажаним інструментом державного фінансування. Це очікування саме по собі є економічним активом. Якщо центральний банк втратить свою довіру, навіть страх перед майбутньою інфляцією може призвести до відтоку капіталу, зростання імпортних цін, продажів рублів та прискорення вимог щодо заробітної плати.
Особливе значення Набіулліної полягає не в тому, що вона одноосібно має повноваження встановлювати процентні ставки. За нею стоїть великий апарат спеціалізованих департаментів, банківського нагляду, статистики, платіжних систем та кризового менеджменту. Швидше, її особиста вага випливає з поєднання її професійної репутації, досвіду та політичної довіри. Вона може захищати непопулярні рішення та, очевидно, має достатню підтримку, щоб принаймні частково протидіяти закликам до надмірно м'якої монетарної політики.
2027 рік як інституційний стрес-тест
Термін повноважень глави центрального банку закінчується в червні 2027 року. Згідно з чинним законодавством, це її третій і останній термін. Закон може бути змінений, і продовження терміну аж ніяк не виключене з політичної точки зору. Так само може бути призначений кваліфікований наступник, який продовжить поточний курс. Тим не менш, реальний ризик залишається, оскільки рішення щодо керівництва центрального банку зрештою є дуже персоналізованим.
Ключове питання полягає не лише в тому, хто обійме цю посаду. Важливіше те, який мандат ця людина фактично отримає. Наступник може продовжити поточну політику стабільності та підтримувати високі процентні ставки, доки інфляційний тиск не зменшиться надовго. Однак йому також можуть доручити забезпечити сильнішу підтримку зростання, виробництва озброєнь та державного фінансування. У такому разі монетарна політика стане більш політично обумовленою та орієнтованою на короткострокову перспективу.
Раннє або надмірне зниження процентної ставки може спочатку забезпечити полегшення. Компанії могли б інвестувати дешевше, банки могли б легше видавати позики, а уряд міг би дешевше фінансувати свій борг. Однак витрати, ймовірно, матеріалізувалися б із часовим затримкою: вища інфляція, слабший рубль, зростання цін на імпорт та більший відтік до матеріальних активів або іноземної валюти. Чим більше уряд одночасно збільшує свої витрати, тим важче буде стримати цю динаміку пізніше.
2027 рік також є критичним, оскільки на нього покладається кілька завдань. Планується, що оборонний бюджет зросте до 17,1 трильйона рублів. Це приблизно на 27 відсотків більше, ніж планувалося спочатку, і є найбільшою сумою з початку повномасштабного вторгнення. Водночас соціальні витрати будуть скорочені, а освіта, охорона здоров'я та цивільна інфраструктура також зіткнуться зі скороченням бюджету. Таким чином, держава не намагається скоротити військову економіку, а радше фінансує новий етап її консолідації.
Отже, цей рік не стане автоматично роком колапсу. Швидше, це буде випробуванням того, чи зможе Росія зберегти свій нинішній розподіл праці: держава витрачає величезні кошти на війну, тоді як центральний банк обмежує інфляційні наслідки. Якщо цей розподіл праці не вдасться, поточна негативна рівновага перетвориться на значно більш нестабільну систему.
Бюджет втрачає свій буфер
Державні фінанси Росії суперечливі. З одного боку, її офіційний державний борг залишається низьким за міжнародними стандартами. Це дозволяє державі брати на себе додаткові внутрішні борги. З іншого боку, доступ до західних ринків капіталу обмежений, процентні ставки високі, а коло потенційних покупців сильно зосереджене серед російських банків, фондів та інвесторів, що знаходяться під впливом держави.
Зараз прогнозується, що на 2026 рік дефіцит бюджету становитиме до 3 відсотків валового внутрішнього продукту. Це майже вдвічі більше, ніж планувалося спочатку. Хоча уряд прагне зменшити дефіцит у наступні роки, цей план спирається на додаткові податкові надходження, високий обсяг продажів сировинних товарів та дисципліновані витрати. Досвід останніх років показав, що військові витрати часто перевищують початкові оцінки.
На 2027 рік заплановано випуск державних облігацій на суму приблизно 7,7 трильйона рублів, що приблизно на 43 відсотки більше, ніж у попередньому році. Це призведе до більшого переміщення фінансування війни у внутрішню фінансову систему. Банки купуватимуть державні облігації та одночасно надаватимуть позики стратегічно важливим компаніям. Формально це залишається ринковим фінансуванням. Однак у дедалі контрольованішій системі межа між добровільними інвестиційними рішеннями та політично бажаним розподілом капіталу розмивається.
Фонд національного добробуту все ще забезпечує буфер, але його вільно доступні ресурси обмежені. На початок вересня 2026 року загальний фонд становив приблизно 13,19 трильйона рублів. З них трохи менше 4 трильйони рублів були ліквідними, що відповідає приблизно 1,7 відсотка очікуваного валового внутрішнього продукту. Різниця між загальним обсягом та ліквідними активами є вирішальною: значна частина фонду складається з інвестицій в акціонерний капітал та довгострокових вкладень, які не можна легко використовувати для щоденного фінансування бюджету.
Таким чином, Росія не перебуває на межі неплатоспроможності. Держава може підвищувати податки, випускати облігації, відкладати витрати та запроваджувати вищі збори для бізнесу. Вона також може вдаватися до фінансових репресій, тобто перенаправляти заощадження та баланси банків у більшу частину державного фінансування. Однак це не усуває витрат. Вони просто перекладаються на приватні інвестиції, вкладників, бізнес та майбутні бюджети.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Зброя витісняє цивільну державу: вплив на російську економіку
Зброя витісняє цивільну державу
Зростання військових витрат змінює структуру російського бюджету. Прогнозується, що витрати на оборону до 2027 року досягнуть 17,1 трильйона рублів. Якщо врахувати внутрішню безпеку, Національну гвардію, поліцію та розвідувальні служби, то ще більша частина державного бюджету буде спрямована на військову та репресивну діяльність.
Водночас фінансування соціальних програм має скоротитися приблизно на 7 відсотків. Освіта, охорона здоров'я та інфраструктура також зіткнуться зі скороченням реальних витрат. Навіть якщо номінальні витрати в певних сферах збільшаться, інфляція може звести нанівець деякі з цих досягнень. Таким чином, реальний вплив відображається не лише у скорочених бюджетних статтях, а й у втрачених можливостях для інвестицій: лікарні, які залишаються немодернізованими, школи нижчого рівня, транспортні проекти, які відкладаються, та зменшення підтримки цивільних досліджень.
Військові витрати можуть збільшити валовий внутрішній продукт у короткостроковій перспективі. Вироблений танк, ракета або безпілотник враховується як додана вартість у статистиці. Однак з економічної точки зору це генерує лише обмежені майбутні вигоди. Машина для цивільного заводу може виробляти додаткові товари протягом багатьох років. Боєприпаси споживаються або зберігаються. Це збільшує статистичний обсяг виробництва, але не збільшує продуктивний капітал суспільства в тій самій мірі.
Таким чином, воєнна економіка створює парадокс зростання. Вона може генерувати високий рівень зайнятості, зростання заробітної плати в регіонах, що виробляють зброю, та повністю завантажені заводи, водночас довгостроковий виробничий потенціал знижується. Кваліфіковані працівники мігрують до компаній, що мають військовий пріоритет, а цивільні підприємства втрачають персонал, кредити та запчастини. Держава закуповує за завищеними цінами, що робить неефективність менш помітною. Прибутки приватизуються або перерозподіляються політично, тоді як ризики все частіше опиняються в державних банках та державній скарбниці.
Повна зайнятість як попереджувальний сигнал
Дуже низький рівень безробіття зазвичай вважається ознакою економічної сили. У Росії він дедалі частіше є ознакою дефіциту. Мобілізація, еміграція, демографічний спад, великі воєнні втрати та розширення виробництва озброєнь зменшили пропозицію робочої сили. Водночас армія, служби безпеки, оборонні компанії, будівельна галузь та цивільні підприємства конкурують за тих самих працівників.
Особливо не вистачає інженерів, техніків, водіїв, будівельників, ІТ-фахівців та кваліфікованих промислових робітників. Компанії реагують на це підвищенням заробітної плати, підписанням контрактів, менш суворими критеріями найму та переманюванням персоналу. Це збільшує доходи певних груп, але не автоматично продуктивність. Коли компаніям доводиться платити значно більше за ту саму роботу, зростають собівартість одиниці продукції, а разом з нею — ціновий тиск.
Крім того, існує регіональне викривлення. Центри виробництва озброєння та регіони з високими бонусами за вербування частково отримують вигоду від державного фінансування. Інші регіони втрачають молодих чоловіків, кваліфікованих робітників та свою податкову базу. Сім'ї отримують військову зарплату або компенсацію, але ці трансферти не замінюють сталого регіонального розвитку. Вони створюють дохід, який безпосередньо пов'язаний з участю у війні та лояльністю до держави.
Проблема загострюється демографічно. Населення Росії старіє, рівень народжуваності низький, а частина її добре освіченого молодого населення покинула країну. Імміграція з Центральної Азії може зменшити дефіцит, але вона є політично суперечливою та недостатньою для заповнення всіх прогалин у кваліфікованих кадрах. Тому дефіцит робочої сили не є лише тимчасовим наслідком війни; він стає довгостроковим обмеженням зростання.
Нафта залишається матеріальним рятівним колом
Якщо центральний банк є інституційним якорем, то нафта і газ залишаються найважливішим джерелом матеріальних доходів. Експортні доходи від сировини забезпечують іноземну валюту, підтримують рубль і фінансують державний бюджет. Росія перенаправила значну частину своєї торгівлі нафтою до Азії та створила тіньовий флот, альтернативне страхування та нові платіжні системи. Це дозволило їй частково обмежити вплив західних санкцій.
Однак це коригування не позбавлене недоліків. Довші транспортні маршрути, зниження цін, посередники, вищі витрати на страхування та технологічні обмеження – все це зменшує доходи. Вирішальним фактором є не лише обсяг експорту, а й фактична ціна, досягнута після всіх знижок та витрат. Якщо світова ціна на нафту впаде або санкції будуть суворіше застосовуватися, бюджетна ситуація може швидко погіршитися.
Заплановане зниження ціни на нафту, яка визначає бюджетне правило, до 50 доларів за барель, починаючи з 2027 року, свідчить про те, що сам уряд розраховує обережніше. Більш консервативне правило може стабілізувати економіку в довгостроковій перспективі, але в короткостроковій перспективі воно вимагає вищих податків, додаткових запозичень або зниження витрат. Чим вищі військові зобов'язання, тим чутливішою стає система до коливань доходів від сировинних товарів.
Дизельна та нафтопереробна промисловість також стали ризикованими. Напади на нафтопереробні заводи, витрати на ремонт, тимчасовий дефіцит та обмеження експорту безпосередньо впливають на ціни на паливо та логістику. Уряд може обмежити експорт для постачання внутрішнього ринку, але це зменшує потенційні надходження в іноземній валюті та податкові надходження. Напади на інфраструктуру мають менший економічний вплив через повне руйнування окремих об'єктів, ніж через періодичні ремонти, перебої у виробництві, додаткові витрати на безпеку та відсутність безпеки.
Китай стабілізує Росію, одночасно посилюючи її залежність
Китай став найважливішим економічним партнером Росії, на його частку зараз припадає приблизно 35 відсотків російської зовнішньої торгівлі. Країна купує енергоносії та сировину, а також постачає машини, транспортні засоби, електроніку, промислові компоненти та значну частину товарів, які можуть бути прямо чи опосередковано використані у військових цілях. Без китайських торговельних каналів адаптація до західних санкцій була б значно складнішою.
Однак ці відносини асиметричні. Росія потребує Китаю більше, ніж Китай потребує Росії. Пекін може впливати на ціни, умови оплати та ланцюги поставок. Російські компанії повинні адаптуватися до китайських стандартів, платформ та варіантів фінансування. Там, де західні постачальники пішли з ринку, китайські компанії часто виступають не просто як заміна, а як домінуючі конкуренти.
Для малих та середніх підприємств виникають нові торговельні відносини, але багато російських постачальників одночасно відчувають тиск з боку дешевших китайських товарів. Росія залишається залежною від імпорту майбутніх технологій та складних промислових компонентів. Співпраця в галузі ядерної енергетики, інфраструктури та сировини може бути стратегічно важливою, але вона не може замінити широкомасштабну технологічну модернізацію.
Таким чином, Китай запобігає раптовому економічному колапсу, але не вирішує структурні проблеми Росії. Він лише відкладає їх. Попередня залежність від європейських ринків та західних технологій поступається місцем більшій залежності від єдиного азійського партнера. Для Москви це геополітично прийнятно, оскільки Китай пом'якшує тиск західних санкцій. Однак економічно це означає меншу переговорну силу.
Північна Корея, Іран та нові обхідні маршрути
Співпраця з Північною Кореєю та Іраном є важливою, перш за все, з військової та логістичної точки зору. Північна Корея може постачати боєприпаси, військову техніку та людські ресурси. Спільні інфраструктурні проекти, включаючи нові транскордонні транспортні сполучення, сприяють довгостроковому обміну. Для Росії це розширює коло держав, які готові політично ігнорувати західні санкції.
Іран надає експертизу та компоненти для виробництва безпілотників. Співпраця охоплює не лише готові системи, а й виробничі ноу-хау, ланцюги поставок та військове застосування. Це дозволяє Росії локалізувати частину свого виробництва зброї та зменшити залежність від прямого імпорту. Водночас це створює нову залежність від електроніки, машинобудування та проміжних продуктів.
Відносини з такими країнами, як Малайзія та інші країни Глобального Півдня, також набувають значення. Вони відкривають ринки збуту, платіжні канали, посередницьку торгівлю та інвестиційні можливості. Ці контакти є цінними для Росії, але їх не слід ототожнювати з повною економічною переорієнтацією. Багато з цих країн хочуть торгувати, не прив'язуючись постійно до Москви. Вони використовують потребу Росії в альтернативних партнерах для переговорів про вигідні умови.
Нова мережа робить санкції більш проникними та підвищує стійкість. Водночас торгівля стає складнішою, дорожчою та непрозорішою. Більша кількість посередників означає вищу маржу, довші терміни доставки та більші юридичні ризики. Росія все ще може закуповувати багато товарів, але часто за вищими цінами та з нижчим рівнем гарантії якості.
Експропріації створюють короткостроковий контроль та довгострокову недовіру
Поглинання або тимчасове управління іноземними компаніями є частиною російської стратегії економічної ізоляціонізмів. Активи західних корпорацій можуть бути передані під державний контроль, російським власникам або продані на політично визначених умовах. Для Кремля це пропонує кілька короткострокових переваг: виробничі потужності залишаються в робочому стані, робочі місця гарантуються, а вітчизняні гравці купують активи на вигідних умовах.
Однак у довгостроковій перспективі така політика погіршує інвестиційні умови. Права власності стають залежними від геополітичної лояльності. Навіть компанії з країн, які безпосередньо не залучені до санкцій, повинні враховувати вищий політичний ризик. Тоді капітал вимагає вищої прибутковості, залишається в короткостроковій перспективі або взагалі не надходить у країну.
Наслідки виходять за рамки окремих брендів чи фабрик. Сучасні виробничі мережі вимагають надійних контрактів, запасних частин, програмного забезпечення, контролю якості та довгострокового фінансування. Фабрику можна фізично придбати, але управлінський досвід, міжнародні ланцюги поставок та технологічні досягнення не так легко передавати. Тому короткострокове імпортозаміщення може призвести до довгострокових втрат якості та продуктивності.
Напади та саботаж збільшують загальні витрати економіки
Зростаюча важливість атак на енергетичні, логістичні та промислові об'єкти змінює підхід до розрахунку вартості війни. Страждають не лише російські нафтопереробні заводи та склади, а й інфраструктура в Україні та інших країнах Східної Європи. Напади на склади, що належать міжнародним компаніям, демонструють, що цивільні логістичні мережі втягуються у військовий конфлікт.
Економічні збитки не обмежуються зруйнованими будівлями. Компанії інвестують у бомбосховища, спостереження, скорочення штатів, перерозподіл складів та страхування. Транспортні маршрути змінюються, запаси збільшуються, а терміни доставки подовжуються. Хоча ці витрати створюють попит, вони не підвищують продуктивність. Вони являють собою вартість підтримки існуючого рівня продуктивності.
Ймовірні акти саботажу в європейських країнах та посилення безпеки кордонів, наприклад, на фінсько-російському кордоні, також сприяють цьому розширеному ландшафту витрат. Європа інвестує більше коштів у захист, спостереження та військову готовність. Росія, у свою чергу, повинна виділяти додаткові ресурси для захисту власних об'єктів, портів, залізничних ліній та енергетичної інфраструктури. Таким чином, війна створює постійно вищі транзакційні витрати та витрати на безпеку для обох сторін.
Банківська система стає каналом фінансування держави
Російські банки пережили перші роки війни краще, ніж очікували багато спостерігачів. Контроль за рухом капіталу, державна підтримка, полегшення нормативних актів та високі процентні маржі допомогли стабілізувати систему. Але її функції змінюються. Банки дедалі більше стають інструментами реалізації державних пріоритетів.
Вони фінансують військові компанії, купують державні облігації та надають позики стратегічно важливим підприємствам. Доки держава опосередковано хеджує збитки, ризики можуть залишатися прихованими. Проблеми виникають, коли компанії більше не можуть заробляти достатньо через високі процентні ставки, зниження попиту з боку цивільного населення або брак технологій. Тоді зростають непрацюючі позики, а банки одночасно утримують дедалі більші портфелі державних цінних паперів.
Між державою, банками та збройовою промисловістю розвиваються тісні стосунки. Якщо один сектор опиняється під тиском, інший повинен його підтримувати. Держава може рекапіталізувати банки, але це зменшує її фіскальну гнучкість. Банки можуть надавати кредити компаніям, але це зв'язує капітал. Центральний банк може забезпечити ліквідність, але надмірно щедра допомога ризикує додатковим інфляційним тиском.
Таким чином, криза відкритого банківництва не є найімовірнішим короткостроковим сценарієм. Більш імовірним є поступове погіршення якості кредитів, масковане державними гарантіями, правилами балансу та реструктуризацією боргу. Ціною цього є дедалі неефективніший розподіл капіталу.
Військова сила та економічна слабкість сумісні
Зростаюче навантаження на російську економіку не означає автоматично, що військова загроза для НАТО зменшиться в короткостроковій перспективі. Держава може пожертвувати цивільним розвитком і все одно мобілізувати значні ресурси для збройних сил, ракет, безпілотників та силових структур. Заплановане збільшення витрат на оборону на 2027 рік, зокрема, демонструє, що військові пріоритети не скорочуються, незважаючи на економічну слабкість.
Тому для Європи було б небезпечно плутати економічну втому зі стратегічним рішучим рішенням. Росія може зберегти або розширити свій військовий потенціал за рахунок майбутнього процвітання. Слабша цивільна економіка може навіть посилити політичний стимул для конфронтації, якщо режим дедалі більше черпатиме свою легітимність з війни, наративів загроз та національної мобілізації.
Водночас, економічні фактори обмежують якість та тривалість військової потужності. Дефіцит робочої сили, технологічне відставання, високі витрати на фінансування та пошкоджена інфраструктура ускладнюють ефективне перетворення грошей на зброю, персонал та оперативну ефективність. Тому важливий не лише розмір оборонного бюджету, а й те, які реальні товари та можливості можна з його допомогою виробляти.
Політичні зв'язки окремих європейських урядів з Москвою, дебати щодо переговорів та різні оцінки російської загрози також впливають на єдність Заходу. Для Росії дипломатичні контакти, економічні інтереси та внутрішньополітичні конфлікти в Європі можуть бути такими ж важливими, як і прямі торговельні відносини. Тому економічна стійкість також є геополітичною функцією здатності обходити санкції та розколювати коаліції, що протистоять.
Навіть мир був би економічно складним
Припинення воєнних дій забезпечить економічне полегшення для Росії, але не призведе автоматично до повернення до нормальної економіки мирного часу. Мільйони працівників, численні регіони та великі компанії зараз прямо чи опосередковано залежать від військових контрактів. Швидке скорочення цього попиту може призвести до краху виробництва, заробітної плати та регіональних бюджетів.
Водночас солдатів потрібно було б реінтегрувати, поранених доглядати, а військовослужбовців переводити на цивільні посади. Оборонні компанії не могли б просто перейти на конкурентоспроможну цивільну продукцію. Санкції, ймовірно, послаблюватимуться лише поступово та залежно від політичних домовленостей. Іноземні інвестори залишалися обережними через правові та геополітичні ризики.
Таким чином, Кремль має економічний стимул не припиняти різко військовий попит. Навіть у разі припинення вогню, високий рівень військових витрат, нарощування військ та інвестицій у безпеку можуть продовжуватися. Тоді воєнна економіка потенційно перетвориться на постійно мілітаризовану економіку.
Парадокс миру полягає в тому, що припинення війни відкриє кращі можливості для розвитку в довгостроковій перспективі, але може спровокувати кризу адаптації в короткостроковій. Чим довше триває мілітаризація, тим складніше стає повернення до цивільної моделі зростання.
Що публічний дискурс розкриває, а що приховує
Аналіз 68 статей про російську військову економіку та геополітику показує сильну увагу до військових втрат та безпосередніх наслідків війни в Україні. Тридцять одна стаття, або 45,6 відсотка, присвячена цій темі. Ще 12 статей, або 17,6 відсотка, розглядають Росію як військову та стратегічну загрозу для НАТО. Разом ці дві перспективи домінують майже у двох третинах проаналізованих звітів.
Значно менше уваги приділяється націоналізації іноземних компаній, співпраці з Північною Кореєю, економічному обміну з Китаєм, міжнародним витратам на озброєння, справам про саботаж, співпраці з Іраном у сфері безпілотників та дипломатичним ініціативам. Окремі статті стосуються дизельної промисловості, північних територій, економічних відносин з Малайзією, безпеки фінських кордонів, нападів на західні логістичні склади та політичних зв'язків Угорщини з Москвою.
Такий розподіл точно відображає видиму динаміку конфлікту, але недооцінює приховані економічні механізми. Політика центрального банку, якість кредитів, державне фінансування, продуктивність, дефіцит робочої сили та фінансові зміщення генерують менш вражаючі заголовки, ніж удари безпілотників чи військові наступи. Однак вони мають вирішальне значення для довгострокової життєздатності воєнної економіки Росії.
Крім того, існує методологічна проблема. Кілька або майже ідентичні звіти можуть надмірно наголошувати на певних темах. Якщо один і той самий звіт з'являється на кількох порталах або звіт агентства підхоплюють багато ЗМІ, кількість статей збільшується, не генеруючи жодної додаткової незалежної інформації. Частота публікацій у ЗМІ вимірює увагу, а не автоматично економічну значущість.
Тому збалансований підхід до моніторингу повинен включати окремі категорії для монетарної політики, бюджету, доходів від енергетики, ринку праці, банків, промислових потужностей, зовнішньої торгівлі та технологічної залежності, окрім військових подій. Лише поєднання цих показників показує, чи система просто біднішає, чи насправді прямує до гострої нестабільності.
П'ять можливих шляхів розвитку
За найсприятливішого для Кремля сценарію, центральний банк залишається професійно керованим, інфляція поступово знижується, ціни на нафту залишаються достатньо високими, а Китай підтримує торговельні канали відкритими. Зростання залишатиметься слабким, але система може функціонувати протягом кількох років. Населення зазнає реальних втрат у добробуті без відкритої фінансової кризи.
За другим сценарієм, монетарна політика стає більш політизованою після 2027 року. Процентні ставки будуть знижені занадто рано, щоб зменшити тиск на бізнес та уряд. У короткостроковій перспективі це може стимулювати інвестиції та кредитування. Однак у середньостроковій перспективі ймовірними будуть ослаблення рубля, вища інфляція та зростання недовіри до банківських депозитів та державних облігацій.
Третім шляхом розвитку було б фіскальне домінування. За цього сценарію монетарна та фіскальна політика дедалі більше узгоджувалися б з фінансовими потребами держави. Банки тримали б більше державних облігацій, переважно фінансували б стратегічні компанії та витісняли б приватних позичальників. Система залишалася б контрольованою, але ставала б дедалі залежнішою від держави та менш продуктивною.
Четвертий сценарій – це зовнішній шок. Значне падіння цін на нафту, суворіші санкції проти транспортних та платіжних мереж або серйозні пошкодження нафтопереробних заводів можуть одночасно вплинути на експортні доходи та податкові надходження. У такому разі уряду доведеться швидше скорочувати витрати, підвищувати податки, використовувати резерви або послаблювати монетарну та кредитну політику.
У п'ятому сценарії Росія переходить до ще більш комплексної мобілізаційної економіки. Ціни, капітал, виробництво та праця будуть більш жорстко контролюватися адміністративно. Це може дозволити пріоритезувати військове виробництво протягом тривалішого періоду. Однак добробут цивільного населення, інновації та економічна ефективність ще більше знизяться. Такий стан справ може зберігатися політично довше, ніж припускають ринкові моделі, але він пов'язаний зі зростанням репресій.
Справжня ціна стабільності
Російська економіка не перебуває на межі вражаючого краху. Вона має забагато сировини, забагато засобів державного контролю та забагато міжнародних шляхів втечі, щоб один шок неминуче зруйнував усю систему. Водночас ідея міцної, самодостатньої воєнної економіки є оманливою.
Зростання слабке, інфляція занадто висока, процентні ставки обмежувальні, а цивільні інвестиції гальмуються. Уряд збільшує податки та борг, жертвуючи соціальними та виробничими витратами на користь військових пріоритетів. Китай стабілізує зовнішню торгівлю, але тим самим зростає вплив. Високий рівень зайнятості маскує гостру нестачу людей та кваліфікованих кадрів. Доходи від сировини залишаються незамінними, тоді як її видобуток стає все дорожчим та ризикованішим.
Центральний банк досі запобігав одночасному загостренню цих суперечностей. У цьому полягає суть метафори про єдиний цвях. Ця метафора стає неточною, якщо її інтерпретувати як передбачення автоматичного краху після потенційного відходу Набіулліної. Інституції, контроль та фіскальний примус тоді залишаться на місці. Однак вона точна як застереження проти небезпечної концентрації економічної стабільності на обмеженій кількості професійних технократів та політичній довірі, яка їм все ще надається.
Вирішальним моментом є не те, чи оголосить Росія дефолт у 2027 році. Більш імовірним сценарієм є жорсткіша форма економічної стабільності: менше зростання, більше державного втручання, вищі податки, зниження добробуту цивільного населення та зростаюча залежність від військових витрат. Це може дозволити системі проіснувати довше, ніж очікують її критики, але за постійно зростаючу ціну.
Отже, економіка Росії не висить на жодному цвяху. Вона залежить від нафти, Китаю, примусового фінансування, державного попиту, адміністративного контролю та адаптивного бізнес-ландшафту. Але центральний банк – це той цвях, який запобігає перетворенню цих суперечливих опор на хаотичний безлад. Якщо цей цвях буде замінено, послаблено або політично зігнуто у 2027 році, не обов'язково настане негайний колапс. Але значно зросте ризик того, що повзуча економічна ерозія переросте у відкриту макроекономічну кризу.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital

Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







