
MediaMarktSaturn під контролем Китаю: 2,2 мільярда євро для європейського ритейлера електроніки – Як JD.com може змінити торгівлю електронікою
Попередній реліз Xpert

Available in 27 languages 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 3 листопада 2026 р. / Оновлено: 3 листопада 2026 р. – Автор: Konrad Wolfenstein
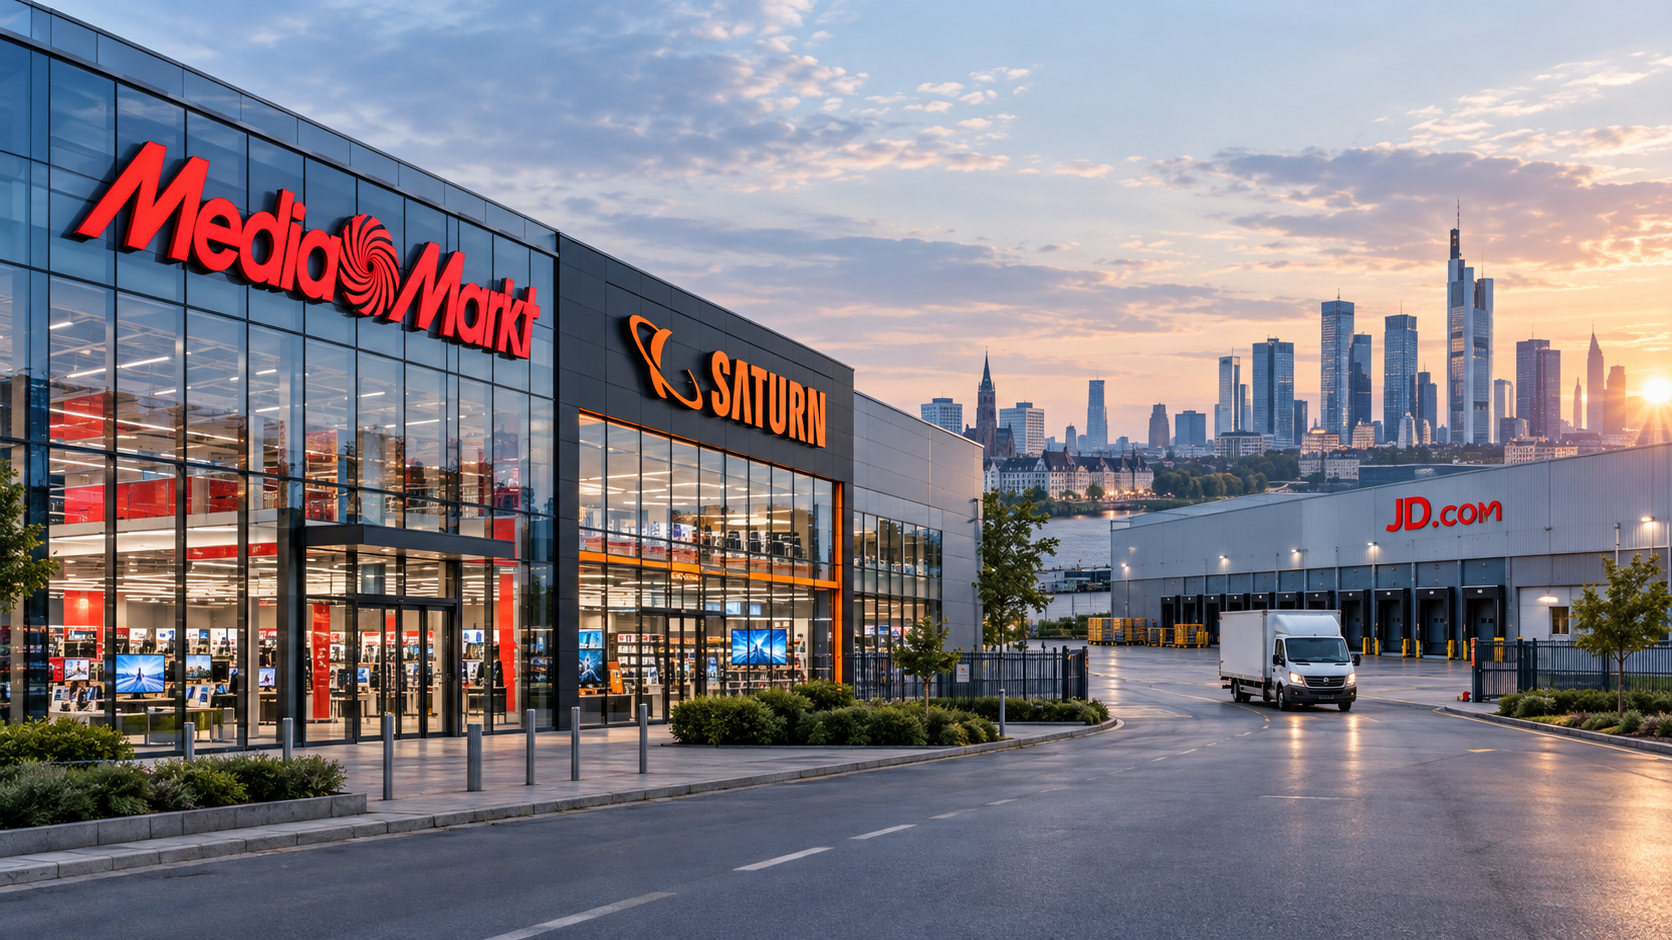
MediaMarktSaturn під контролем Китаю: 2,2 мільярда євро для європейського ритейлера електроніки – Як JD.com може змінити торгівлю електронікою – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
MediaMarkt та Saturn залишаться, але хто контролюватиме бізнес, що стоїть за ними, у майбутньому?
JD.com та Ceconomy: Чому поглинання — це набагато більше, ніж просто зміна власника
Європейський сектор роздрібної торгівлі електронікою зіткнувся з потрясіннями: що означає поглинання JD.com
Європейська комісія умовно схвалила поглинання Ceconomy, материнської компанії MediaMarkt та Saturn, китайською роздрібною та технологічною групою JD.com. Це відповідає ключовій передумові для зміни власності. Формальне завершення все ще очікується 3 листопада 2026 року; за словами залучених компаній, очікується, що це відбудеться найближчими днями. JD.com прагне завершити угоду до 12 листопада. За заявкою на поглинання, акціонерний капітал Ceconomy оцінюється приблизно в 2,2 мільярда євро. Це європейський роздрібний бізнес з понад 1000 магазинами в одинадцяти країнах, який нещодавно генерував річний обсяг продажів близько 24 мільярдів євро.
Але ключове питання не в тому, чи з'явиться в майбутньому над входами магазинів електроніки інша назва. Йдеться про те, хто контролює фінансування, потік товарів, технічні системи та доступ до клієнтів. JD.com може зміцнити економіку завдяки своїй логістиці, технологіям та більшій купівельній спроможності. Водночас зміна власності викликає питання щодо конкуренції, державних субсидій, даних клієнтів та економічної залежності Європи.
Це придбання відкриває можливості для ефективніших ланцюгів поставок, краще інтегрованих магазинів та інтернет-магазинів, а також нових інвестицій. Однак, чи призведе це до сталого покращення показників, ще належить з'ясувати. Схвалення ЄС не гарантує успіху: воно залежить від умов, спрямованих на обмеження потенційних спотворень конкуренції. Вирішальним фактором буде те, чи зможе JD.com використовувати сильні сторони своєї європейської роздрібної мережі, не послаблюючи знання місцевого ринку та добросовісну конкуренцію.
Європейські торговельні марки залишаться, але хто контролюватиме бізнес, що стоїть за ними, у майбутньому?
Європейська комісія умовно схвалила поглинання Ceconomy, материнської компанії MediaMarkt та Saturn, китайською роздрібною та технологічною групою JD.com. Це виконує ключову передумову для зміни власності, економічне значення якої виходить далеко за рамки продажу двох відомих роздрібних брендів. Формальне завершення все ще очікується 3 листопада 2026 року; за словами залучених компаній, очікується, що це відбудеться найближчими днями. JD.com прагне завершити угоду до 12 листопада. За заявкою на поглинання, власний капітал Ceconomy оцінюється приблизно в 2,2 мільярда євро. Для порівняння, європейський роздрібний бізнес має понад 1000 магазинів в одинадцяти країнах та нещодавно має річний обсяг продажів близько 24 мільярдів євро.
Отже, ключове питання полягає не в тому, чи з’явиться в майбутньому над входами магазинів електроніки інша назва. Набагато важливіше те, хто контролює фінансування, потік товарів, технологічні системи та доступ до клієнтів. Саме в цей момент стратегічні інтереси китайської корпорації стикаються з економічними інтересами Європи.
Злиття пропонує зрозумілі можливості: ефективніші ланцюги поставок, кращу інтеграцію традиційних магазинів та онлайн-бізнесу, додаткові інвестиції та ефективніші процеси. Водночас виникають ризики через зростання залежностей, потенційні спотворення конкуренції та зміну повноважень щодо прийняття економічних рішень. Переконлива оцінка повинна розрізняти ці два аспекти: походження інвестора не автоматично визначає якість придбання. І навпаки, схвалення регуляторних органів не перетворює автоматично стратегічно важливу зміну власності на гарантований економічний успіх.
За відомими брендами стоїть європейська мережа дистрибуції значної цінності
Ceconomy – це не просто сукупність великих торгових площ. Група поєднує впізнаваність бренду, відносини з клієнтами, обсяг закупівель, контакти з постачальниками, сервісні потужності та присутність, що нарощувалася роками на різних європейських ринках. Понад 1000 торгових точок разом з онлайн-бізнесом утворюють інфраструктуру, яку новий конкурент навряд чи зможе відтворити самостійно в короткостроковій перспективі. Близько 400 магазинів розташовано в Німеччині.
Це являє собою значну стратегічну перевагу для JD.com. Будь-хто, хто виходить на новий ринок виключно через інтернет-магазин, повинен спочатку привернути увагу, завоювати довіру, зрозуміти звички клієнтів та створити надійну організацію доставки та обслуговування. Придбання відомого роздрібного продавця скорочує цей процес. Хоча це не гарантує покупцеві автоматично фінансового успіху, воно забезпечує доступ до вже функціонуючого ринку.
Філії виконують кілька функцій одночасно. Вони служать для продажу, обслуговування клієнтів, збору замовлень, повернення та підвищення впізнаваності бренду. Для товарів, що потребують ретельних консультацій або є великогабаритними, місцева присутність може бути особливо важливою. Холодильник, пральна машина або високоякісний телевізор мають інші вимоги до доставки, встановлення та оформлення гарантії, ніж невеликий товар, який можна легко доставити.
Однак цінність мережі філій залежить від того, наскільки добре ці функції інтегровані. Велика торгова площа сама по собі не є перевагою. Вона стає стратегічним активом лише тоді, коли приваблює достатній попит, дозволяє надавати додаткові послуги та може експлуатуватися з розумними витратами.
Саме в цьому полягає економічна подвійність бізнесу: те, що являє собою мережу, яку важко скопіювати для високопродуктивного оператора, може стати дорогим активом для погано організованого оператора.
Чому дохід у 24 мільярди євро не виправдовує ціну покупки в 24 мільярди євро
Співвідношення між доходом та оцінкою придбання на перший погляд здається вражаючим. Оцінка власного капіталу приблизно в 2,2 мільярда євро контрастує з річним доходом приблизно в 24 мільярди євро. Це дорівнює оцінці приблизно дев'яти відсотків річного доходу. Таке співвідношення може створити враження особливо вигідної покупки. Однак воно не підходить як єдиний критерій оцінки.
Дохід спочатку описує загальний обсяг обробленого бізнесу. Він ще не говорить вам, скільки з нього залишається після таких витрат, як закупівля товарів, персонал, оренда, логістика, ІТ, амортизація, відсотки та податки. Особливо в роздрібній торгівлі компанія може отримувати дуже високі доходи і водночас утримувати лише невелику частину як прибуток.
Останні попередні фінансові показники ілюструють цей масштаб. З обсягом продажів близько 24 мільярдів євро, Ceconomy досягла скоригованого прибутку до вирахування відсотків та податків (EBIT) у розмірі 515 мільйонів євро. Це відповідає скоригованій операційній маржі приблизно 2,1 відсотка. За даними компанії, цей результат являє собою збільшення на 27 відсотків порівняно з попереднім роком. Цей розвиток демонструє покращення прибутковості, але також і все ще відносно низьку маржу прибутку.
Навіть невеликі зміни в структурі витрат або доходів можуть мати значний вплив. Покращення операційної рентабельності на піввідсоткового пункту, за незмінного доходу, теоретично відповідатиме приблизно 120 мільйонам євро додаткового річного операційного прибутку. І навпаки, аналогічне значне погіршення може поглинути значну частину прибутку. Це аналіз чутливості, а не прогноз.
Крім того, оцінку власного капіталу не слід ототожнювати із загальною економічною вартістю компанії. Фінансові зобов'язання, ліквідні активи, орендні зобов'язання та інші статті балансу впливають на фактичне навантаження на покупця. Просте ділення ціни пропозиції на дохід не враховує як структуру капіталу, так і інвестиційні вимоги.
Для JD.com придбання все ще може бути привабливим. Стратегічні переваги європейської дистриб'юторської мережі можуть перевищити поточні прибутки. Однак ця додаткова цінність має бути спочатку реалізована шляхом удосконалення процесів, підвищення лояльності клієнтів або нових потоків доходів.
Економіку не буде відновлено з мертвої точки
Цю угоду не слід зображувати як просту історію про те, як європейський рітейлер, що переживає труднощі, порятується фінансово потужним іноземним покупцем. Наявні фінансові показники радше свідчать про компанію, яка вже розширила свою прибутковість та цифрову активність до зміни власника.
У 2024/25 фінансовому році дохід Ceconomy склав 23,1 млрд євро, а скоригований операційний прибуток – 378 млн євро. У попередньому році цей показник становив 305 млн євро. Онлайн-продажі досягли приблизно 5,7 млрд євро; за повідомленнями, частка онлайн-продажів становила 26 відсотків. Бізнес з послугами та додатковими рішеннями забезпечив приблизно 1,4 млрд євро доходу.
Ці цифри важливі для контексту з двох причин. По-перше, JD.com не купує повністю нерозвинений цифровий бізнес. Значна частина трансформації вже розпочалася. По-друге, новий власник повинен продемонструвати, що його внесок виходить за рамки того, чого Ceconomy могла б досягти самостійно.
Згодом оприлюднені попередні цифри у розмірі приблизно 24 мільярдів євро доходу та 515 мільйонів євро скоригованого операційного прибутку свідчать про подальше покращення. Однак їх не слід ототожнювати з остаточним перевіреним річним звітом. Для достовірної оцінки особливо важливими залишаються розвиток вільного грошового потоку, інвестицій та залученого капіталу.
Зростання скоригованого прибутку є позитивним фактором, але це не те саме, що легкодоступні грошові кошти. Роздрібний продавець може покращити свої результати, одночасно потребуючи більше капіталу для запасів, технологічної модернізації або ремонту магазинів. Тому економічний успіх зміни власності буде відображений не лише у звіті про прибутки та збитки, але й у тому, скільки грошових коштів бізнес-модель фактично генерує після необхідних інвестицій.
JD.com купує швидший доступ до Європи
З точки зору JD.com, придбання, перш за все, пришвидшує її доступ до європейського ринку. Компанія описує себе як постачальника, орієнтованого на технології та ланцюги поставок, який поєднує роздрібну діяльність з логістикою та технологічними послугами. Стратегічна угода з Ceconomy має на меті підтримати її розвиток як провідної європейської платформи для омніканальної роздрібної торгівлі електронікою.
Економічний зв'язок є правдоподібним: JD.com може запропонувати технологічні та логістичні можливості, тоді як Ceconomy забезпечує місцеву присутність та існуючі відносини з клієнтами. Таким чином, покупець отримує не лише додатковий дохід від продажів, але й потенційне застосування його інфраструктури.
Таке об'єднання може тісніше пов'язати кілька етапів ланцюжка створення вартості. Інформація про попит може покращити закупівлі. Точніше управління запасами може зменшити витрати на зберігання та дефіцит. Більш надійні поставки можуть підвищити задоволеність клієнтів. Краща пропозиція послуг, у свою чергу, може створити додаткові стимули для покупок.
Однак, цей ланцюг причинно-наслідкових зв'язків не є гарантованим. Європейські країни відрізняються мовою, купівельною поведінкою, організацією роботи, вимогами до захисту даних та конкурентною структурою. Технологію, яка успішно використовується на одному ринку, не можна перенести на інші ринки без адаптації.
Отже, справжній виклик інтеграції полягає не в якомога швидшій заміні існуючих систем єдиною моделлю. Вирішальним фактором є поєднання сильних сторін обох сторін таким чином, щоб зберегти знання місцевого ринку та реально впровадити технічні вдосконалення у повсякденну практику. Надмірна централізація може послабити саме близькість до клієнта, яка робить придбання привабливим.
Найбільш значне підвищення ефективності знаходиться між складом та вхідними дверима
У секторі роздрібної торгівлі електронікою конкуренція часто сприймається через ціни продажів. Однак значна частина економічних показників генерується за лаштунками: у прогнозуванні замовлень, оборотності запасів, наявності продукції, плануванні транспортування та обробці повернень.
Роздрібний продавець, який замовляє занадто багато товарів, зв'язує капітал і ризикує списанням або зниженням цін. Якщо ж вони замовляють занадто мало, то втрачають дохід і розчаровують клієнтів. Управління запасами особливо складне з продуктами, привабливість яких може швидко знизитися через нові покоління моделей.
У цьому полягає потенційна перевага додаткових технологічних можливостей. Точніші прогнози попиту можуть допомогти краще розподілити продукцію між складами та ринками. Тісніша координація між онлайн-продажами та фізичними магазинами може зменшити непотрібні паралельні запаси. Існуючі ринкові запаси можна було б використовувати для певних замовлень, за умови, що це виправдовують додаткові витрати на обробку та транспортування.
Однак, таку модель не слід оцінювати виключно за швидкістю. Надзвичайно швидка доставка має невелику економічну цінність, якщо вона постійно коштує більше, ніж клієнт за неї платить, або компенсується додатковими покупками. Обробка онлайн-замовлення з відділення також тягне за собою витрати на персонал, витрати на упаковку та організаційні складності.
Таким чином, відповідним орієнтиром є загальний внесок замовлення в загальний результат. Це включає не лише ціну продажу та витрати на придбання, але й обробку платежів, доставку, повернення, гарантії та обслуговування клієнтів. Життєздатна інтеграція покращує цей загальний внесок, а не просто забезпечує вражаючі терміни доставки.
Чому Брюссель вивчає не лише частки ринку, а й походження економічних переваг
Європейське схвалення стосується особливо делікатного питання: конкуренція може бути спотворена не лише розміром компанії, але й державним фінансуванням та інфраструктурою.
Комісія встановила, що JD.com отримувала китайські субсидії у формі пільгового фінансування, податкових пільг та грантів. Вона побачила ризик того, що отримані логістичні та технологічні можливості також можуть принести користь Ceconomy після придбання та посилити їхню спільну здатність проводити агресивне ціноутворення.
З економічної точки зору, це стосується походження цінової переваги. Якщо компанія працює ефективніше, розробляє кращі технології або точніше розуміє своїх клієнтів, отримана конкурентна перевага є фундаментальною частиною процесу ефективності ринкової економіки. Проблеми виникають, коли ця ж перевага базується на державних субсидіях, які недоступні для інших учасників ринку та спотворюють конкуренцію.
Слід розрізняти вигідні ціни та недобросовісну конкуренцію. Низька ціна сама по собі не є доказом спотворення. Вона може бути результатом ефективних закупівель, нижчих адміністративних витрат або іншої бізнес-моделі. Ключове питання полягає в тому, чи забезпечуються економічні переваги завдяки державній підтримці та як ці переваги впливають на європейський ринок.
Огляд також показує, що відповідна конкурентна сфера не закінчується національними кордонами. Перевага, отримана в третій країні, може бути передана європейським дочірнім компаніям через внутрішньогрупове фінансування, послуги чи технології. Тому контроль повинен виходити за межі окремої збутової компанії.
Десять років ринкових умов покликані відокремити державні виплати від операційного бізнесу
Узгоджені умови стосуються кількох аспектів цієї потенційної передачі. Транзакції між JD.com та Ceconomy повинні здійснюватися на ринкових умовах. Це безпосередньо включає фінансування. Крім того, JD.com повинна пропонувати складські, логістичні та технологічні послуги іншим компаніям на тих самих умовах, що й Ceconomy. Ці зобов'язання дійсні протягом десяти років; незалежний довірений керуватиме їх виконанням під наглядом Комісії.
Це не забороняє злиття, а радше забезпечує йому механізм економічного захисту. Економіка має право користуватися послугами нового власника. Однак перевага не повинна виникати внаслідок штучно сприятливих цін чи умов фінансування, що надаються всередині групи, які залишаються недоступними для конкурентів.
Особливої уваги заслуговує додаткове відкриття послуг для третіх сторін. Це може запобігти винятковому використанню державних можливостей єдиної корпоративної торгової платформи. У найкращому випадку це також створить доступ до високопродуктивної інфраструктури для інших трейдерів.
Однак практичне впровадження є складним завданням. Стандартні ринкові умови легше порівняти для стандартного кредиту, ніж для спеціально розробленого програмного рішення або складного логістичного пакету. Однієї лише ціни не завжди достатньо для порівняння. Обсяг послуг, якість послуг, термін дії договору, розподіл відповідальності та варіанти технічного підключення також впливають на економічну цінність.
Отже, ефективність вимог залежатиме від їх впровадження. Формально ідентична ціна не матиме великого значення, якщо зовнішні клієнти зіткнуться з довшими термінами доставки, обмеженою функціональністю або значно вищими витратами на інтеграцію. Ключове питання полягає в тому, чи дійсно доступні порівнянні послуги за порівнянних умов.
Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині

Наш досвід у сфері розвитку бізнесу, продажів та маркетингу в ЄС та Німеччині - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Важливість даних клієнтів у конкуренції між ринками електроніки
Складна межа між бажаною синергією та забороненим перехресним субсидуванням
Фундаментальний конфлікт цілей залишається: придбання часто мають на меті відбутися саме тому, що злиття двох компаній створює переваги. Водночас, регулювання покликане запобігти передачі певних переваг таким чином, що спотворює конкуренцію.
Не кожне покращення всередині компанії є перехресним субсидуванням. Якщо спільне планування зменшує дублювання зусиль або краща ІТ-система помітно знижує витрати, це може призвести до законного підвищення ефективності. Так само не кожна низька ціна на послуги обов'язково є необґрунтованою. Великий клієнт може отримати кращі умови завдяки обсягу, передбачуваності або нижчим витратам на обробку.
Однак було б проблематично, якби збитки або штучно занижені трансфертні ціни використовувалися для прихованого перенесення державних вигод на Ceconomy. Тому економічний огляд повинен розуміти, чому визначається ціна та чи будуть основні припущення також справедливими для незалежних компаній.
Для самої компанії ці правила створюють додаткові вимоги до прозорості та документації. Фінансування, логістика та технології мають бути організовані таким чином, щоб їхні умови залишалися перевіреними. Таке розділення може призвести до витрат та обмежити індивідуальну синергію.
Однак, це не обов'язково є недоліком для всього проекту. Чіткі системи виставлення рахунків також можуть зробити внутрішньо видимим, які послуги насправді прибуткові. Бізнес-модель, яка здається прибутковою лише завдяки важкозрозумілим знижкам, є менш стійкою в довгостроковій перспективі, ніж та, переваги якої можна перевірити в ринкових умовах.
Клієнти можуть отримати вигоду, але не кожне зниження ціни є постійним
Для споживачів ключовим питанням є те, чи покращує зміна власності конкретні пропозиції. Потенційні переваги включають більшу доступність продуктів, надійніші поставки, покращені цифрові процеси та більш інтегровані послуги. Також можливе зниження цін за умови, що підвищення ефективності фактично передається клієнтам.
Чи станеться це, залежить від конкуренції та корпоративної стратегії. Зниження витрат може бути використано для зниження цін, але також для збільшення прибутку, додаткових інвестицій або розширення в нові сфери бізнесу. Тому ефективніший ланцюг поставок не призводить автоматично до нижчої кінцевої ціни.
Крім того, слід враховувати часову перспективу. Привабливі пропозиції в короткостроковій перспективі можуть стимулювати конкуренцію. Однак у довгостроковій перспективі мало що вийде, якщо водночас кількість високопродуктивних альтернатив різко зменшиться, а залежність клієнтів від кількох великих постачальників зросте. Ця можливість не є доведеним результатом придбання, а радше ризиком, який слід враховувати під час оцінки великих торгових платформ.
Особливо в торгівлі електронікою, просто поглянути на ціну пристрою недостатньо. Доставка, налаштування, фінансування, страхування, розширені гарантії та ремонт можуть суттєво вплинути на загальну вартість. Тому низька початкова ціна не обов'язково означає найкращу загальну угоду.
Переконливий споживчий досвід поєднує кілька елементів: конкурентні ціни, прозорі додаткові послуги, надійну доступність та ефективне вирішення проблем. Успіх торгової платформи очевидний не лише в момент покупки, але й після неї.
Для конкурентів придбання може призвести до шоку продуктивності
Інші роздрібні торговці повинні готуватися до потенційно потужнішого конкурента. Це впливає не лише на великі мережі електроніки, а й на регіональних постачальників та спеціалізовані інтернет-магазини.
Якщо Ceconomy покращить свою логістику, управління запасами та цифрові процеси, її існуючі слабкі сторони більше не слугуватимуть точками атаки. Конкурентам тоді доведеться більше покладатися на спеціальний асортимент продукції, консалтингові послуги, якість обслуговування або чітко визначену клієнтську базу, щоб завоювати їх.
Для менших компаній це палиця з двома кінцями. Зростання конкуренції може створювати економічний тиск, але воно також може відкривати нові можливості. Обіцяне відкриття сервісів JD.com може, за відповідних умов, забезпечити доступ до технологій або логістичних послуг, які окремий роздрібний торговець не міг би економічно розвивати самостійно. Вимога пропонувати ці послуги на рівних умовах є частиною європейських зобов'язань. Чи призведе це до практично придатних для використання пропозицій, ще належить з'ясувати.
Не можна ігнорувати нову залежність. Коли роздрібний торговець передає ключові процеси на аутсорсинг постачальнику послуг, який також пов'язаний з конкурентом, особливого значення набувають розробка контракту, доступ до даних та варіанти переходу.
З макроекономічної точки зору, найсприятливішим розвитком було б підвищення продуктивності праці кількох постачальників. Менш вигідною була б ситуація, коли ефективність однієї корпорації зростає, але втрачається незалежна конкурентоспроможність в інших місцях. Тому фактична відкритість інфраструктури є такою ж економічно важливою, як і її технічні показники.
Послуги можуть стати важливішими, ніж продаж наступного телевізора
Модель доходу для роздрібних продавців електроніки змінюється, оскільки вони більше не заробляють гроші виключно на різниці між ціною покупки та продажу. Додаткові послуги можуть розширити відносини з клієнтами та генерувати додатковий дохід.
Ceconomy вже має такий бізнес. За даними компанії, у 2024/25 фінансовому році підрозділ послуг та рішень отримав приблизно 1,4 мільярда євро доходу, що на 12,5 відсотка більше порівняно з аналогічним періодом. Це включає різні послуги, пов’язані з придбанням та використанням пристроїв.
З економічної точки зору, такий розвиток подій є зрозумілим. Один пристрій часто пропонується кількома роздрібними торговцями, тому його легко порівнювати. Консультації, встановлення, ремонт та технічна підтримка тісніше пов'язані з конкретними потребами клієнтів. Це може зменшити взаємозамінність роздрібного продавця.
Однак, ця бізнес-модель не є автоматичним рушієм прибутку. Послуги вимагають кваліфікованих працівників, ефективного планування, контролю якості та надійних партнерів. Неефективне виконання може зашкодити репутації бренду більше, ніж затримка стандартної поставки.
Прозорість також має вирішальне значення для страхових, фінансових та гарантійних продуктів. Додатковий дохід не автоматично перетворюється на додаткові переваги для клієнтів. Сталий успіх бізнес-моделі повинен пропонувати послуги, ціна та переваги яких є прозорими та зрозумілими.
Для JD.com та Ceeconomy поєднання фізичної присутності та цифрового управління може бути особливо цікавим. Магазин тоді служить не лише місцем продажу, але й точкою дотику для побудови довгострокових відносин з клієнтами. Чи призведе це до справжньої диференціації, залежить від якості виконання.
Роздрібний продавець може стати платформою – з новими конфліктами інтересів
Стратегічний розвиток у напрямку торговельної платформи розширює бізнес-модель. Компанія може не лише продавати власні товари, але й інтегрувати зовнішніх постачальників, додаткові послуги та цифрові посередницькі послуги. Ceconomy та JD.com чітко заявили про подальший розвиток свого омніканального платформного бізнесу як мету.
Економічна привабливість полягає в тому, що зростання не завжди має фінансуватися за рахунок додаткових запасів. Інтеграція пропозицій сторонніх постачальників може генерувати додатковий дохід без необхідності брати на себе весь ризик, пов'язаний з запасами, на оператора платформи. Водночас, вибір для клієнтів розширюється.
Однак, цей розвиток також змінює відповідальність. Клієнти повинні мати можливість ідентифікувати свого договірного партнера, який відповідає за доставку та вирішує будь-які дефекти. Відомий бренд може викликати довіру на всій платформі, навіть якщо деякі операційні послуги надаються третіми сторонами.
Конфлікти інтересів також виникають всередині екосистеми. Оператор платформи може одночасно виступати в ролі роздрібного продавця, постачальника технічних послуг та розробника правил. Він може вирішувати, які пропозиції є видимими та як різні постачальники отримують доступ до клієнтів.
Таким чином, для довгострокової конкурентоспроможності розмір асортименту продукції не є єдиним вирішальним фактором. Справедливі умови доступу, прозорі правила та чіткий розподіл ролей не менш важливі. Платформа створює додаткову економічну цінність, коли вона сприяє транзакціям та зменшує витрати на пошук. Вона стає більш проблематичною, коли її позиція використовується переважно для збільшення залежностей.
Працівники опиняються між інвестиційними можливостями та тиском на раціоналізацію
Ceconomy є великим роботодавцем. На 2024 рік прогнозувалося близько 50 000 співробітників по всьому світу, майже 20 000 з яких працювали в Німеччині. Початкова інвестиційна угода включала зобов'язання щодо співробітників, місцезнаходження та брендів, а також намір продовжувати діяльність Ceconomy як незалежного європейського бізнесу з власною незалежною технічною архітектурою.
Такі зобов'язання важливі, але їх не слід плутати з постійною незмінністю компанії. Навіть якщо придбання не призводить до негайного скорочення робочих місць, цифровізація та нові бізнес-моделі змінюють вимоги до робочої сили.
Автоматизоване управління запасами може зменшити обсяг ручних завдань. Водночас воно може створювати додаткові обов'язки в технічному консалтингу, ремонті, аналізі даних або омніканальному обслуговуванні клієнтів. Чи отримають працівники від цього користь, значною мірою залежить від подальшого навчання та організації роботи.
Розподіл зростання продуктивності також є предметом дискусій. Удосконалені процеси можуть полегшити навантаження щоденної роботи та створити економічну гнучкість. Однак вони також можуть бути пов'язані зі збільшенням тиску на продуктивність та суворішими правилами.
Тому надійна оцінка повинна враховувати не лише кількість працівників. Важливими також є розвиток кваліфікації, умови праці, співучасті у прийнятті рішень та те, чи продовжують прийматися операційні рішення достатньо близько до європейських ринків.
Добре організована зміна власності може зміцнити існуючий досвід. І навпаки, погано реалізована інтеграція може призвести до втрати ноу-хау, яке неможливо швидко замінити новим програмним забезпеченням.
Дані клієнтів є одночасно економічним активом і ризиком для довіри
Німецьке схвалення зміни власника було обумовлене умовами захисту персональних даних клієнтів. Згідно з опублікованою інформацією, уряд Німеччини також має широкі права моніторингу та контролю, а також повноваження скасовувати схвалення у разі порушень.
Це питання виходить за рамки юридичних зобов'язань. Дані клієнтів можуть покращити прогнози попиту, удосконалити маркетинг і підтримувати процеси обслуговування. Саме тому вкрай важливо розуміти, які дані обробляються, хто має до них доступ і для яких цілей вони можуть бути використані.
Було б неправильно вважати, що іноземний власник обов'язково призводить до несанкціонованої передачі даних. Так само, одного лише офіційного зобов'язання недостатньо для усунення всіх ризиків. Вирішальними факторами є технічна архітектура, права доступу, механізми контролю та перевірені операційні процеси.
Оголошена незалежна європейська ІТ-структура може відіграти важливу роль у цьому контексті. Однак вона має бути сумісною з бажаним використанням додаткових технологій. Чим більше систем інтегровано, тим точніше мають регулюватися потоки даних та обов'язки.
Для самої компанії захист даних також є питанням економічної довіри. Роздрібний продавець може роками інвестувати у свій бренд і втратити значну довіру через один серйозний інцидент. Тому ефективна стратегія обробки даних повинна не просто збирати якомога більше інформації, а поєднувати чіткі бізнес-переваги з надійними обмеженнями.
Відкритість Європи для інвестицій стає дедалі складнішою з політичної точки зору
Зміна власності торкається фундаментальної сфери напруженості в Європі. Іноземний капітал може сприяти інвестиціям, технологічному обміну та конкуренції. Водночас може виникати залежність, якщо важливі канали розподілу, структури даних або технічні можливості дедалі більше контролюються за межами Європи.
У цьому випадку зіграв роль політичний вимір: Китай відповів на європейське розслідування погрозами контрзаходів. Це перетворило перевірку, пов'язану з компанією, на конфлікт щодо обсягу економічного контролю та державного впливу. Однак це рішення не можна звести до простої боротьби за владу між Європою та Китаєм.
Схвалення за певних умов являє собою золоту середину. Доступ до ринку залишається відкритим у принципі, тоді як певні форми передачі вигод мають бути обмежені. Це більш економічно вимогливо, ніж повна заборона, і менш політично зручно, ніж безумовне схвалення.
Це ставить Європу перед додатковим викликом. Контроль за конкуренцією може обмежити спотворення, але він не може замінити вітчизняний технологічний потенціал. Якщо європейські торговельні компанії залишатимуться постійно залежними від зовнішньої експертизи в галузі програмного забезпечення, логістики чи фінансування, цю слабкість не можна буде виправити виключно за допомогою регулювання.
Тому довгострокова відповідь також має полягати в кращих інвестиційних умовах, ефективній інфраструктурі та конкурентоспроможних компаніях. Стратегічна незалежність виникає не через відбиття кожного іноземного інвестора, а через те, що європейські гравці мають привабливі альтернативи та власний простір для маневру.
Три шляхи розвитку показують, як буде вимірюватися успіх
Можна виділити три ймовірні шляхи розвитку на найближчі роки. Це не прогнози, а радше допомогли виділити вирішальні фактори впливу.
У найкращому випадку досягається продуктивне партнерство. Ceconomy покращує доступність продукції, управління запасами та цифрові процеси, не втрачаючи своєї експертизи на місцевому ринку. Послуги розширюються, операційна маржа зростає завдяки внутрішній ефективності, а європейські правила ефективно впроваджуються. Клієнти отримують вигоду від покращення загального сервісу, а співробітники — від стабільнішої економічної перспективи.
У середньостроковому сценарії покращення залишаються обмеженими. Технологічна модернізація та покращення закупівель переважно компенсують зростання витрат та жорстку конкуренцію. Компанія зростає або стабілізується, не досягаючи фундаментального стрибка в продуктивності. У цьому випадку зміна власності не буде ні економічним проривом, ні провалом.
У найгіршому випадку інтеграція та контроль недооцінюються. Більш складні системи, культурні тертя або нечіткі обов'язки можуть збільшити витрати. Водночас, конфлікти щодо фінансування, доступу до даних або дотримання правил можуть призвести до додаткових витрат. Збільшена залежність від внутрішніх служб тоді не буде компенсована відповідним зростанням продуктивності.
Який шлях є більш імовірним, неможливо визначити з ціни покупки чи походження інвестора. Вирішальними є операційні рішення. Особливо показовими будуть розвиток вільного грошового потоку, оборотність запасів, якість послуг та фактична віддача від додатково інвестованого капіталу.
Економічний тест відбудеться після затвердження
Зі схваленням європейських компаній політична та регуляторна невизначеність зменшилася, але справжнє економічне випробування лише починається. Оголошене продовження бізнес-моделі та стратегії не слід тлумачити як обіцянку, що все в компанії залишиться незмінним. Навіть заплановане використання додаткових технологій та логістики вимагає змін.
Напрямок цих змін має вирішальне значення. Якщо JD.com допоможе Ceconomy працювати з меншим обсягом зв'язаного капіталу, кращою доступністю продуктів та надійнішим сервісом, тоді буде створено помітну економічну додану вартість. Однак, якщо переважно фінансові переваги будуть зміщені, залежності поглиблені або ринкові позиції розширені за рахунок сталої конкуренції, результат буде значно критичнішим.
Європейське рішення встановлює рамки, але не гарантує успіху. Десятирічні зобов'язання щодо стандартних внутрішньогрупових транзакцій та відкриття певних послуг мають на меті запобігти безконтрольному перенесенню державної допомоги в європейську торгівлю. Їхнє значення полягає саме в тому, щоб дозволити законне підвищення ефективності, обмежуючи при цьому переваги, що спотворюють ситуацію.
Таким чином, обґрунтування не є ні панікерством, ні ейфорією: придбання пропонує промислово виправдані можливості, оскільки може поєднати усталену європейську мережу дистрибуції з додатковими технологічними та логістичними можливостями. Водночас воно залишається чутливим з точки зору економічної політики, оскільки продажі, фінансування, дані та інфраструктура будуть тісніше консолідовані під контролем міжнародної корпорації.
Чи призведе це до зміцнення європейського сектору роздрібної торгівлі електронікою, не визначатиметься логотипами MediaMarkt та Saturn. Це визначатиметься тим, чи забезпечить нова структура власності помітно кращі показники, які зможуть витримати перевірені конкурентні умови.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







