
Місцеве виробництво в Індії: Індія в русі – ключ до більш стійких ланцюгів поставок та місцевого виробництва
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 29 вересня 2026 р. / Оновлено: 29 вересня 2026 р. – Автор: Konrad Wolfenstein
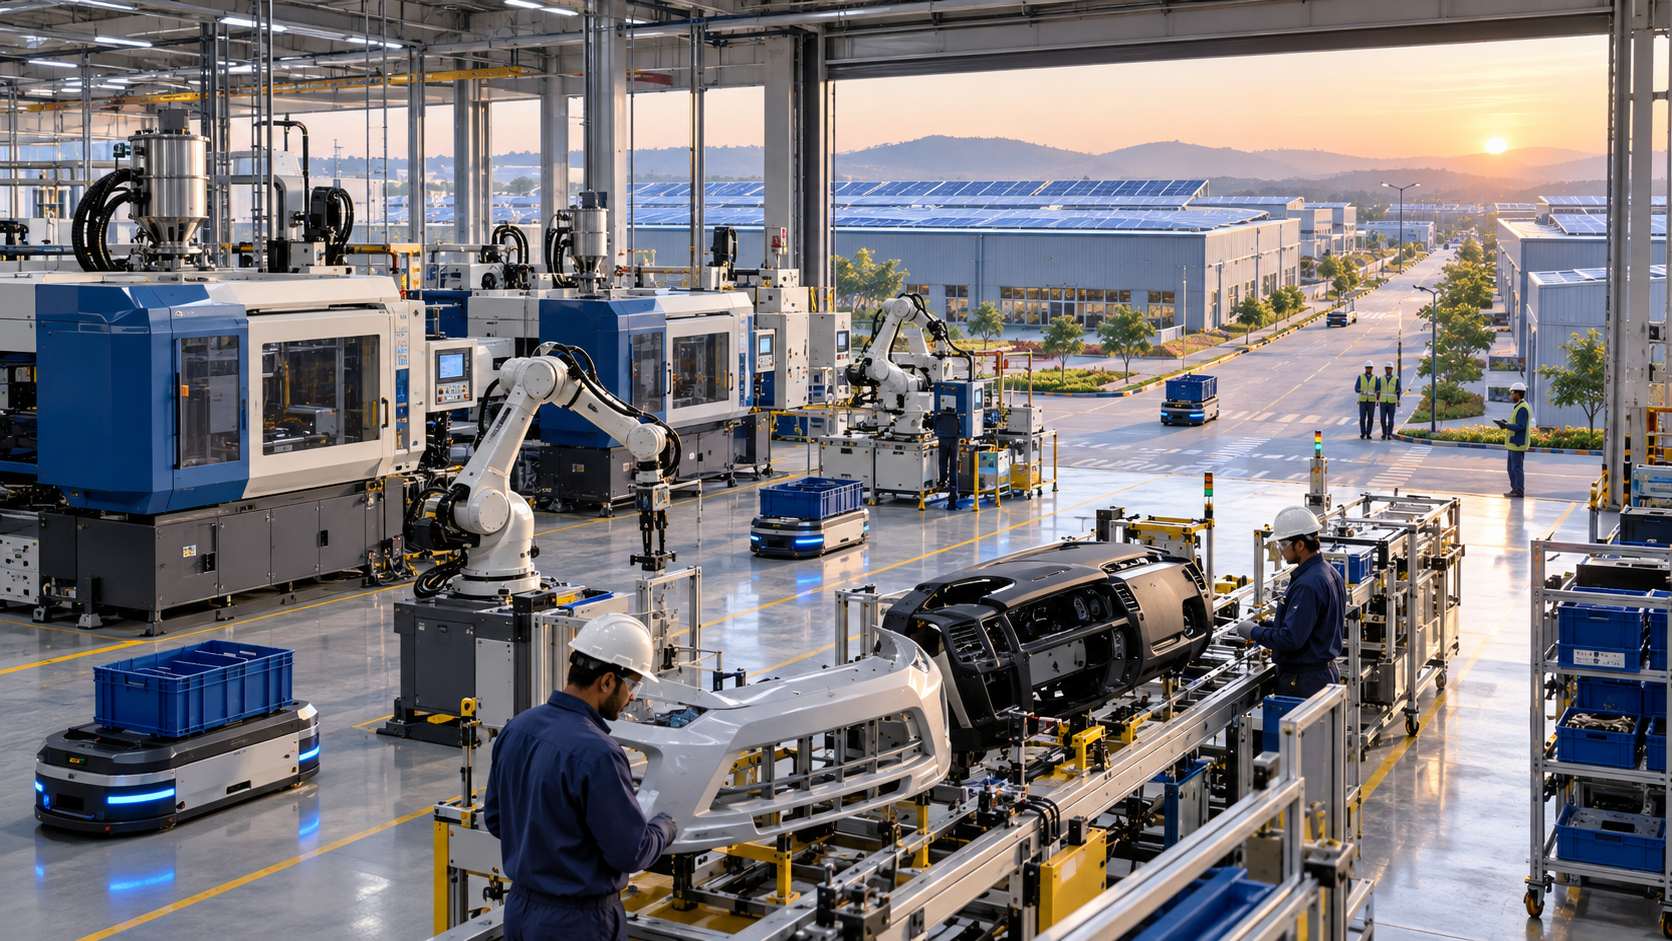
Місцеве виробництво в Індії: Індія в русі – ключ до більш стійких ланцюгів поставок та місцевого виробництва – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Індія як новий центр світового виробництва: що це означає для Європи?
Промислова революція в Індії: можливості та виклики для інвесторів
Індія стоїть на порозі нової промислової ери, де іноземні компанії інвестують мільярди в місцеві виробничі потужності. Ця хвиля інвестицій особливо помітна в ключових галузях, таких як автомобілебудування та пакування, де транснаціональні корпорації переносять своє виробництво ближче до зростаючого внутрішнього ринку та регіональних ланцюгів поставок. Але ця тенденція зумовлена не лише бажанням уникнути зростання витрат у Китаї. Поєднання величезного, швидкозростаючого ринку та політично підтримуваної локалізації в Індії робить її перспективним місцем для майбутнього промислового розвитку.
Водночас не слід недооцінювати цей виклик. Незважаючи на швидке зростання та зростаючий попит, частка виробничого сектору в економічному виробництві залишається відносно невеликою. Щоб перетворити індивідуальні інвестиції на стійко конкурентоспроможну промислову систему, необхідно покращити продуктивність, інфраструктуру та розвиток навичок. Найближчі роки будуть вирішальними для вибору правильного курсу та повної реалізації потенціалу Індії як світового виробничого центру. У цій статті розглядаються передумови цього розвитку, конкретні можливості для інвесторів та виклики, які необхідно подолати.
Нові заводи в Індії: Чому іноземні промислові компанії зараз інвестують мільярди в місцеве виробництво
Ті, хто розглядає Індію лише як ринок збуту, залишають промислове майбутнє іншим
Індія переживає новий інвестиційний цикл у будівництві заводів. Це особливо помітно в автомобільній промисловості, серед постачальників, виробників упаковки та суміжних з будівництвом галузях. Іноземні корпорації будують додаткові заводи, розширюють існуючі потужності або купують існуючі виробничі платформи, щоб бути ближче до клієнтів, ринків, що розвиваються, та регіональних ланцюгів поставок. Нещодавні проекти японських постачальників автомобільної продукції, таких як Toyoda Gosei, Toyota Boshoku та NITTAN, а також плани розширення американської компанії з виробництва упаковки Ball, демонструють, що це не ізольована тенденція в галузі. Водночас придбання великого виробничого об'єкта сантехніки в Німрані підкреслює зростаючу важливість існуючих промислових заводів як засобу пришвидшення доступу до потужностей, ринків та експортних можливостей.
Цей розвиток зумовлений не лише звичною стратегією «Китай плюс один». Індія не просто розвивається як економічно ефективне альтернативне місце виробництва. Ключова відмінність від багатьох інших країн, що розвиваються, полягає в поєднанні великого внутрішнього ринку, зростаючого промислового попиту, політично підтриманої локалізації, широкої екосистеми постачальників та перспективи обслуговування додаткових ринків з індійських заводів. Таким чином, для виробників завод в Індії може виконувати кілька функцій одночасно: він постачає місцевих клієнтів, зменшує ризики імпорту та логістики, відповідає вимогам щодо створення місцевої вартості, відкриває нові сегменти клієнтів та створює основу для регіонального експорту.
Однак інвестиційний бум не слід тлумачити як доказ того, що Індія вже є новим заводським цехом у світі. Частка виробничого сектору в економічному обсязі залишається лише на рівні близько 16-17 відсотків. Таким чином, промислова трансформація не відповідає політичним амбіціям зробити виробництво значно більшим двигуном зростання. Тому заводські проекти є одночасно ознакою успіху та свідченням неповного розвитку. Індія має достатній попит і приплив капіталу для залучення великомасштабних заводів, але вона повинна ще більше покращити продуктивність, навички, інфраструктуру, надійність планування та глибину місцевого ланцюга поставок, якщо індивідуальні інвестиції мають перетворитися на стійко конкурентоспроможну промислову систему.
Внутрішній ринок стає найважливішою перевагою розташування
Фундаментальна економічна динаміка Індії є винятковою. Згідно з поточними оцінками, реальний ВВП зріс приблизно на 7,6 відсотка у 2025/26 фінансовому році. На 2026 календарний рік прогнозувалося зростання близько 7 відсотків, тоді як світова економіка зростала значно повільніше. Водночас Індія може похвалитися молодим населенням, яке налічує понад 1,4 мільярда осіб. Зростання доходів, урбанізація, формалізоване споживання, розширення доступності кредитів та розвиток цифрових платіжних та адміністративних структур розширюють комерційну базу для промислової продукції.
Для інвесторів у заводи вирішальним є не лише розмір ринку, а й його зростаюча потужність. У 2025/26 фінансовому році в Індії на внутрішньому ринку було продано приблизно 28,3 мільйона автомобілів. Продажі зросли на цілих 10 відсотків. Усі основні категорії транспортних засобів разом досягли рекордних максимумів вперше за сім років. Продажі легкових автомобілів склали близько 4,64 мільйона одиниць, тоді як продажі двоколісних транспортних засобів досягли близько 21,7 мільйона. Ринок такого масштабу виправдовує внутрішні, орієнтовані на клієнта виробничі потужності, навіть якщо частка експорту спочатку залишається обмеженою.
Автомобільний ринок також змінює свою структуру. Довгий час попит в основному залежав від недорогих малолітражних автомобілів та мотоциклів. Зараз значення набувають спортивні позашляховики, краще оснащені моделі, компоненти безпеки та якісніші інтер'єри. Це збільшує додану вартість на один автомобіль. Для постачальників це створює можливості для продажу бамперів, панелей приладів, сидінь, подушок безпеки, кермових коліс, пластикових трубопроводів та численних електронних або матеріаломістких компонентів. Тому зростання зумовлене не лише обсягом виробництва, але й високоякісними характеристиками.
Подібна тенденція спостерігається і поза автомобільною промисловістю. Споживання упакованих напоїв зростає, сучасні формати роздрібної торгівлі розширюються, а великі національні та міжнародні бренди збільшують свою присутність. Це стимулює попит на алюмінієві банки та інші стандартизовані пакувальні рішення. Водночас житлове будівництво, готелі, комерційна нерухомість та міська інфраструктура підживлюють потребу в санітарно-гігієнічних виробах. Тому розширення заводів зумовлене не якоюсь абстрактною метою промислової політики, а радше конкретними кінцевими ринками, обсяг, вимоги до якості та географічне охоплення яких зростають.
Постачальники автомобільної промисловості створюють цілі виробничі кластери
Розширення Toyoda Gosei в Махараштрі особливо чітко ілюструє логіку будівництва нового заводу. Компанія планує новий завод у промисловій зоні Бідкін на ділянці площею приблизно 78 400 квадратних метрів. Площа забудови планується на рівні близько 29 200 квадратних метрів. Інвестиції, за прогнозами, складуть приблизно 5,758 мільярда рупій, або близько 9,3 мільярда єн. Виробництво планується розпочати у першій половині 2029 року. Очікується, що до 2030 року на об'єкті буде працевлаштовано приблизно 570 осіб.
Завод вироблятиме великогабаритні компоненти інтер'єру та екстер'єру, такі як бампери та панелі приладів. Він також вироблятиме системи безпеки, включаючи подушки безпеки та кермові колеса, а також функціональні пластикові деталі, такі як горловини паливного бака. Це створить платформу для кількох груп продуктів з різними виробничими вимогами, а не вузьку операційну збірку одного продукту. Серед запланованого обладнання є великі електричні ливарні машини, високоякісний фарбувальний цех для бамперів, системи безпілотного транспортування та сонячні панелі. Цифрове управління виробництвом, мережеві процеси та автоматизована зміна інструментів мають на меті скоротити час налаштування та збільшити використання заводу.
Примітним є поєднання капіталомісткої автоматизації та простих механічних рішень. Колаборативні роботи будуть поєднуватися з так званою технологією Каракурі, в якій важелі, пружини, гравітація та механічні рухи підтримують складні завдання з низькими енерго- та інвестиційними вимогами. Для ринку, чутливого до вартості, це має більше економічного сенсу, ніж максимальна автоматизація за будь-яку ціну. Ключовим є не найвища щільність роботів, а найкращий баланс між якістю, гнучкістю, капітальними витратами та місцевою продуктивністю праці.
Завод будується як філія Toyoda Gosei South India і стане восьмим підприємством групи в Індії. Ще більш важливою є його близькість до майбутнього автомобілебудівного заводу Toyota Kirloskar Motor у тому ж промисловому парку, виробництво якого також заплановано розпочати у першій половині 2029 року. Синхронізація цих термінів демонструє, що потужності постачальників та складання автомобілів розглядаються разом. Великі, громіздкі компоненти, такі як бампери або панелі приладів, є дорогими та схильними до збоїв під час транспортування на далекі відстані. Виробництво поблизу клієнтів скорочує транспортні маршрути, зменшує запаси, полегшує запуск моделей та дозволяє швидше реагувати на зміни у виробничій програмі.
Toyota Boshoku також розширює свою присутність у західній Індії. У районі Самбхаджинагар штату Махараштра планується будівництво нового заводу з виробництва автомобільних сидінь та інших компонентів інтер'єру. Заплановані інвестиції становлять приблизно 4 мільярди рупій, або близько 7 мільярдів єн. Завершення будівництва заплановано на жовтень 2027 року. Проект збільшить потужності поставок у районах, де розробляються нові складальні лінії та програми виробництва автомобілів. Сидіння – це дуже змінні, логістично складні модулі, які постачаються на автомобільні заводи через короткі проміжки часу. Чим більшим стає регіональне автомобільне виробництво, тим економічно ефективнішим стає місцеве виробництво.
NITTAN дотримується аналогічної, але технологічно відмінної стратегії зростання. Компанія виробляє прецизійно ковані клапани двигунів для дво- та чотириколісних транспортних засобів. На заводі в Андхра-Прадеш потужність вже подвоїлася з одного мільйона до двох мільйонів клапанів на місяць завдяки додаванню будівельної секції площею приблизно 7350 квадратних метрів. Це відповідає збільшенню з дванадцяти до 24 мільйонів одиниць на рік. Кількість працівників збільшилася приблизно з 270 до 370 в результаті розширення. Це зростання було частково зумовлене новими замовленнями від великого виробника автомобілів.
Зараз планується будівництво ще одного заводу на сусідній ділянці площею приблизно 30 000 квадратних метрів, а введення в експлуатацію заплановано на другу половину 2027 року. NITTAN прагне приблизно потроїти свої доходи в Індії до 2030 року та значно розширити свої виробничі потужності. На перший погляд, ці інвестиції суперечать світовій тенденції до електромобільності, оскільки повністю електричні транспортні засоби не потребують звичайних клапанів двигуна. Однак це має економічний сенс: автопарк Індії, її сильний сегмент двоколісних транспортних засобів, гібридні приводи, комерційні автомобілі та довгостроковий постійний попит на двигуни внутрішнього згоряння створюють інший профіль попиту, ніж у Західній Європі. Шлях трансформації не є однаковим по всьому регіону.
Мережа постачальників слідує за кінцевим виробником
Нові заводи чітко демонструють, що рішення щодо виробництва рідко приймаються ізольовано. Кінцевий виробник створює попит на сидіння, кабіни, бампери, модулі безпеки, деталі двигунів, упаковку та промислові послуги. Постачальникам, у свою чергу, потрібні виробники інструментів, постачальники матеріалів, логістичні компанії, фахівці з технічного обслуговування, партнери з автоматизації, випробувальні лабораторії та кваліфікований персонал. Як тільки в регіоні зосередиться достатня кількість гравців, транзакційні витрати зменшуються, а ймовірність того, що інші компанії розпочнуть свою діяльність, зростає.
Махараштра отримує вигоду від цього самопідсилюючого ефекту. Штат поєднує основні ринки збуту, усталені промислові центри, досвід постачальників, порти та кваліфіковану робочу силу. Коридор навколо Пуни, Мумбаї, Нашика, Аурангабада/Самбхаджинагара та промислової зони Бідкін пропонує компаніям можливість використовувати існуючі мережі, одночасно розвиваючи нові райони. Створення великого автомобільного заводу виступає як опора в цьому процесі. Це покращує довгострокові перспективи використання потужностей для постачальників та зменшує ризик того, що новий завод не зможе генерувати достатню кількість місцевих замовлень.
Андхра-Прадеш та індустріальний парк Шрі-Сіті на півдні дотримуються схожої моделі. Регіон знаходиться в межах легкої досяжності від району Великого Ченнаї, одного з найважливіших автомобільних та експортних кластерів Індії. Компанії можуть використовувати існуючі портові сполучення, постачальників та робочу силу, не несучи при цьому непомірних витрат, пов'язаних з усталеними престижними місцями розташування. Уттар-Прадеш, з іншого боку, спирається на своє величезне населення та споживчу базу, розширення мережі автомагістралей, нові логістичні центри та близькість до столичного регіону. Раджастан з Німраною пропонує розташування в промисловому коридорі між Делі та Мумбаї та є привабливим для виробників, які обслуговують північну Індію або бажають придбати існуючі промислові об'єкти.
Ця конкуренція на федеральному рівні є ключовим компонентом індійської інвестиційної моделі. Штати конкурують землею, інфраструктурою, податковими пільгами, пришвидшеним отриманням дозволів та підтримкою окремих секторів. Це створює важелі переговорів для інвесторів, але також збільшує складність. «Індія» не є однорідним місцем розташування. Ціни на електроенергію, доступ до землі, трудове законодавство, швидкість отримання дозволів, доступність води, логістичні витрати та адміністративна експертиза значно різняться. Тому обґрунтоване рішення щодо місця розташування має бути розбито на рівні штату, рівня промислового парку та рівня конкретного кластера клієнтів.
Болл робить ставку на наступну хвилю споживання в Індії
Запланований завод Ball в Уттар-Прадеш розширює свою діяльність за межі автомобільного сектору. Компанія вже має заводи в Талоджі, Махараштра, та Шрі-Сіті, Андхра-Прадеш. Зараз планується будівництво нового заводу з виробництва банок для напоїв з двома виробничими лініями, який має розпочати роботу у 2029 році. Разом ці три об'єкти утворять географічну мережу, яка краще обслуговуватиме західну, південну та північну Індію.
Інвестиції відповідають іншому попиту, ніж автомобільні проекти, але базуються на тій самій фундаментальній економічній логіці. Алюмінієві банки мають високий обсяг транспортування відносно їхньої вартості. Великі відстані збільшують витрати на доставку та потребу в резервних запасах. Регіональна мережа заводів знижує витрати на перевезення, скорочує терміни доставки та зменшує ризик того, що клієнти не будуть належним чином забезпечені під час пікового попиту. Оскільки новий завод передбачає підтримку контрактів з клієнтами, він також менш спекулятивний, ніж просте розширення потужностей в очікуванні майбутнього попиту.
З моменту виходу на індійський ринок у 2016 році, Ball поступово розширює свою присутність. Компанія постачає міжнародним та провідним вітчизняним брендам напоїв різні формати банок. Це розширення зумовлене очікуванням, що індійський ринок упаковки не тільки зростатиме в обсягах, але й зазнає структурних змін. Виробникам брендів потрібна стандартизована якість, надійне виробництво у великих обсягах, поверхні, придатні для друку, та матеріали, що підлягають переробці. Алюміній також має високу ступінь переробки. Однак фактична екологічна вигода залежить від систем збору, коефіцієнтів переробки, джерел енергії та матеріальних циклів. Тому новий завод не є автоматично сталим; він має бути інтегрований у функціонуючу інфраструктуру повернення та переробки.
Вибір місця розташування в Уттар-Прадеш також демонструє, що північна Індія наздоганяє промислово. Штат є не лише величезним кінцевим ринком, але й розширює свої виробничі та логістичні коридори. Для Болла третє місце розташування покращує доступ до більшості індійських штатів. Це зменшує залежність від окремих заводів і створює надмірність. У країні з величезними відстанями, регіонально різноманітними моделями попиту та періодичними вузькими місцями інфраструктури розподілена виробнича мережа може бути економічно стійкішою, ніж один великий центральний завод.
Існуючі роботи стають стратегічним скороченням
Не кожна промислова експансія починається з нового майданчика. Придбання компанією Jaipur Capital виробничого об'єкта сантехніки Global Ceramics у Німрані демонструє важливість так званих стратегій «браунфілд». Промисловий майданчик, заводські будівлі, обладнання та інші операційні активи були передані. Виробництво продовжиться в рамках платформи рішень для ванних кімнат та побуту Melozzo Living. Це означає, що існуючий об'єкт не буде закрито, а використовуватиметься як основа для розширення потужностей, розробки продуктів та нових партнерств.
Площа об'єкта становить приблизно 20 акрів, або трохи більше восьми гектарів, та близько 900 000 квадратних футів забудованої площі. Поточний обсяг виробництва становить близько 62 тонн і, за даними компанії, може бути подвоєний до 124 тонн протягом 30-60 днів. Раніше підприємство виробляло сантехніку під власними брендами та як контрактний виробник для індійських та міжнародних брендів. Таким чином, існуюча продукція та відносини з клієнтами можуть бути продовжені, а нова структура власності відкриває додаткові ринки.
З економічної точки зору, придбання пропонує кілька переваг. Існуючий завод значно скорочує час початку виробництва. Земля, будівлі, технології випалу та формування, зв'язки з постачальниками та досвідчені співробітники вже є. Це зменшує проектні ризики порівняно з новим будівництвом, отримання дозволів, будівництво, введення в експлуатацію та запуск якого можуть тривати кілька років. Водночас існує ризик успадкування застарілого обладнання, неефективного планування або прихованих екологічних та експлуатаційних зобов'язань. Тому вкрай важливо, щоб ціна покупки адекватно відображала необхідні модернізації та операційні ризики.
Індія пропонує подвійну перспективу для сантехніки. Внутрішній ринок зростає завдяки урбанізації, новому будівництву, реконструкціям, готельному господарству та громадській інфраструктурі. Водночас конкурентоспроможна фабрика може обслуговувати клієнтів на Близькому Сході, у Південно-Східній Азії та Африці. Це зміщує бізнес-модель від суто національного бренду до комбінованої платформи власного виробництва, контрактного виробництва та експорту. Індійський виробничий партнер може бути особливо привабливим для середніх міжнародних брендів, якщо він може запропонувати дизайн, стабільну якість, масштабованість та надійні терміни доставки.
Наша експертиза в Азії з розвитку бізнесу, продажів та маркетингу

Наша експертиза в Азії з розвитку бізнесу, продажів та маркетингу - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації
Промислова політика та продуктивність в Індії: можливості та виклики
Промислова політика створює капітал, але не продуктивність
Уряд Індії підтримує будівництво заводів за допомогою стимулів, пов'язаних з виробництвом, програм інфраструктури, заохочення інвестицій та значною мірою відкритого режиму для іноземного капіталу. У багатьох промислових секторах прямі іноземні інвестиції до 100 відсотків можливі через автоматичний процес затвердження; обмеження застосовуються до інвесторів з країн, що мають спільний сухопутний кордон. Основна політика полягає не лише у сприянні припливу капіталу, але й у заохоченні виробництва, зайнятості, експорту та створення місцевої вартості.
Програми стимулювання, пов'язаного з виробництвом (PCI), охоплюють 14 стратегічних секторів. Станом на кінець березня 2026 року було схвалено 892 заявки. Фактичні інвестиції, задіяні в рамках програм, перевищили 2,40 трильйона рупій, заявлений обсяг виробництва та продажів перевищив 22,66 трильйона рупій, а експорт перевищив 15,2 трильйона рупій. За оцінками, програми підтримали загалом приблизно 1,415 мільйона прямих та непрямих робочих місць, включаючи близько 840 000 прямих робочих місць. За останніми даними, до кінця червня 2026 року сукупні інвестиції зросли приблизно до 2,58 трильйона рупій.
Ці цифри демонструють, що промислова політика може впливати на приватні рішення. Однак вони не доводять, що кожне субсидоване виробництво було б конкурентоспроможним на міжнародному рівні без субсидій. Виробничі премії можуть знизити пороги інвестицій та прискорити ефект масштабу. Однак, якщо місцеві постачальники, дослідження, виробництво інструментів та розвиток навичок залишаються слабкими, існує ризик остаточного складання, що підтримується субсидіями, з обмеженим створенням внутрішньої вартості. Тому успіх не повинен вимірюватися виключно обсягами інвестицій або валовим обсягом продажів, а й продуктивністю, експортними потужностями, місцевими закупівлями, технічною експертизою та здатністю виробляти прибутково після закінчення терміну дії стимулів.
Вирішальним також є час. Проект заводу з початком виробництва у 2029 році розробляється на основі припущень щодо попиту та витрат, які охоплюють кілька років уперед. Хоча субсидії корисні, компаніям також потрібні надійні правила, передбачувані тарифи, стабільні технічні стандарти та правова визначеність. Часті зміни можуть знизити цінність стимулу. Промислова політика є найефективнішою, коли вона не захищає індивідуальні інвестиції назавжди, а усуває вузькі місця та сприяє конкуренції.
Інфраструктура знижує витрати, але залишається вузьким місцем
Індія в останні роки зробила значні інвестиції в дороги, залізниці, порти, аеропорти, промислові парки та цифрове управління. Нещодавнє урядове дослідження оцінює витрати на логістику на 2023/24 роки приблизно в 7,97 відсотка валового внутрішнього продукту, або 9,09 відсотка виробництва в секторі, не пов'язаному з наданням послуг. В абсолютному вираженні це становить близько 24,01 трильйона рупій. Ці цифри нижчі за багато старих, часто узагальнених оцінок і свідчать про вимірюваний прогрес.
Однак для окремих компаній середній показник по країні не є дуже значущим. Важливими є витрати на конкретний ланцюг поставок: відстань до клієнта, доступ до порту, надійність залізничних перевезень, мита, порожні рейси, час обробки, вимоги до охолоджених або небезпечних вантажів та якість останньої милі. Завод з виробництва автоцистерн має інший логістичний профіль, ніж завод з виробництва клапанів. Громіздкі пластикові деталі потребують близькості до клієнта, тоді як компактні прецизійні деталі можна транспортувати та експортувати на більші відстані.
Енергія та вода також є вирішальними факторами. Сучасні ливарні машини, фарбувальні цехи, металообробні підприємства та керамічні печі мають дуже різні профілі споживання. Сонячні панелі на дахах заводів можуть зменшити витрати на електроенергію та викиди, але вони не замінюють автоматично стабільне цілодобове електропостачання. Компаніям потрібен доступ до мережі, резервні системи, системи зберігання або контрактно забезпечені відновлювані джерела енергії. У регіонах з дефіцитом води споживання енергії процесами фарбування, охолодження та санітарної кераміки може становити ризик для вибору місця та отримання дозволів.
Отже, якість індустріального парку визначається не лише недорогою землею. Локація є справді конкурентоспроможною, коли вона поєднує надійне енергопостачання, водопостачання, очищення стічних вод, підключення до даних, пожежну команду компанії, митне оформлення, житло, можливості навчання та надійне транспортне сполучення. Саме тут вирішується, чи проект буде реалізований за графіком, чи стане дорожчим через численні дрібні неефективності.
Автоматизація не замінює питання кваліфікації
Виробничий сектор забезпечує приблизно 16-17 відсотків економічного виробництва Індії та забезпечує роботою понад 27 мільйонів людей. Враховуючи чисельність населення працездатного віку, цього недостатньо для задоволення попиту на продуктивні, формальні робочі місця. Тому нова хвиля будівництва заводів має макроекономічне значення, яке виходить за рамки інвестицій та податкових надходжень. Вона може перевести працівників з менш продуктивних робочих місць на більш сучасні промислові процеси.
Водночас, нові заводи мають більший рівень автоматизації, ніж попередні покоління. Системи безпілотного транспортування, цифрове планування виробництва, мережевий контроль якості та колаборативні роботи зменшують кількість простих завдань. Приблизно 570 запланованих робочих місць на Toyoda Gosei є важливими, але вони являють собою значні інвестиції та високий ступінь автоматизації. Таким чином, основний вплив на зайнятість відбудеться не лише на самому заводі, а й у постачальників, логістичних компаній, фірм з обслуговування, будівельних компаній та місцевих постачальників послуг.
Для Індії це не аргумент проти автоматизації. Без стабільної якості, контролю процесів та продуктивності фабрики не можуть задовольнити світовий попит клієнтів або експортувати на сталому рівні. Проблема полягає в навчанні працівників для виконання складніших завдань: керування верстатами, робототехніка, заміна інструментів, технічне обслуговування, фарбування, забезпечення якості, аналіз даних, безпека на робочому місці та управління енергією. Компанії, професійно-технічні училища та штати повинні розробляти моделі навчання, які відповідають темпам розширення потужностей.
Міжнародний валютний фонд оцінює, що більш сприятливі для інновацій рамкові умови та зменшення бізнес-бар'єрів можуть збільшити зростання продуктивності праці в Індії майже на 40 відсотків. Ця цифра ілюструє, що наступний етап розвитку залежить не стільки від додаткових робочих годин, скільки від кращої організації, впровадження технологій та динаміки бізнесу. Нові фабрики можуть слугувати навчальними центрами за умови, що знання впроваджуються на місцевому рівні, а не залишаються повністю в іноземних штаб-квартирах.
Локалізація визначає економічну цінність
Дохід індійської автомобільної галузі постачання досяг приблизно 7,6 трильйона рупій, або 85,9 мільярда доларів США, у 2025/26 фінансовому році, що становить зростання на 12,7 відсотка. Поставки виробникам автомобілів зросли на 16,3 відсотка, а експорт досяг близько 24 мільярдів доларів США. Незважаючи на геополітичні ризики, у 2026/27 фінансовому році очікувалося подальше зростання галузі на 8-10 відсотків.
Ця динаміка вражає, але зовнішня торгівля все ще демонструє залежність. У першій половині 2025/26 року експорт автомобільних компонентів зріс на 9,3 відсотка до 12,1 мільярда доларів США. Імпорт одночасно зріс приблизно на 12,5 відсотка до 12,3 мільярда доларів США, що призвело до невеликого торговельного дефіциту. Тому галузь, що зростає, все ще потребує імпортної електроніки, спеціалізованих матеріалів, машин, точних інструментів та інших проміжних продуктів.
Таким чином, економічні вигоди іноземних заводів значною мірою залежать від місцевих поставок. Якщо імпортовані компоненти просто збираються, зайнятість, податкова база та передача знань залишаються обмеженими. Однак, якщо виробництво прес-форм, пластикові гранули, металеві деталі, текстиль, електроніка, програмне забезпечення, технічне обслуговування та розробка закуповуються в Індії, створюються глибші ланцюги створення вартості. Однак локалізація не повинна нав'язуватися за допомогою жорстких квот, якщо місцева якість та масштабованість все ще відсутні. В іншому випадку витрати зростуть, а міжнародна конкурентоспроможність постраждає.
Розумний підхід поєднує поетапну локалізацію з розвитком постачальників. Великі корпорації можуть проводити аудит індійських постачальників, повідомляти про технічні стандарти, зобов'язуватися щодо довгострокових обсягів закупівель та надавати підтримку в автоматизації та управлінні якістю. Одночасно вони повинні створити кілька джерел постачання, щоб місцева залежність не просто замінила попередню залежність від імпорту. Це являє собою значний ринок для німецьких виробників машин, постачальників автоматизації та постачальників промислових послуг: не лише самі заводи, а й їхні постачальники потребують обладнання, програмного забезпечення, випробувальних центрів, заходів енергоефективності та подальшого навчання.
Електромобільність змінює переможців буму
Індійський ринок автомобілів зростає, але його технологічний напрямок незрозумілий. Двигуни внутрішнього згоряння продовжуватимуть відігравати важливу роль ще довго, особливо в мотоциклах, комерційних автомобілях та легкових автомобілях, чутливих до ціни. Водночас реєстрація електромобілів зростає, тоді як гібридні моделі набувають дедалі більшого значення. Тому постачальники повинні інвестувати, не знаючи напевно, яким буде майбутній склад силових агрегатів.
NITTAN особливо схильний до цього ризику, оскільки клапани двигуна безпосередньо пов'язані з двигуном внутрішнього згоряння. Заплановане розширення потужностей може бути прибутковим, якщо Індія пройде триваліший перехідний період, і якщо заводи також постачатимуть продукцію на експортні ринки. Однак компанія повинна ретельно планувати періоди амортизації, використання потужностей та технологічну гнучкість. Запуск заводу у 2027 році не повинен базуватися на припущенні, що пропорції сьогоднішніх систем приводу залишаться незмінними до 2040-х років.
Продукція інших постачальників є більш нейтральною до силового агрегату. Сидіння, бампери, панелі приладів, подушки безпеки та кермові колеса необхідні як у автомобілях з двигуном внутрішнього згоряння, так і в електромобілях. Вони виграють від зростання продажів автомобілів та вищого рівня обладнання, незалежно від двигуна. Однак електромобілі змінюють архітектуру, вимоги до ваги, концепції інтер'єру та інтеграцію електроніки. Виробники, які просто використовують існуючі компоненти, можуть пропустити наступний технологічний стрибок.
Таким чином, промисловий потенціал Індії полягає не лише у відтворенні усталених продуктів. Ринок може стати базою розвитку економічно ефективних, надійних та енергоефективних рішень. До них належать легкі матеріали, інтеграція програмного забезпечення, управління акумуляторами, силова електроніка, теплові системи та нові концепції мобільності. Іноземні компанії, які накопичують досвід розробки на місцевому рівні, отримують більше, ніж просто виробничі витрати: вони вчаться розробляти продукти для швидкозростаючих, чутливих до ціни ринків.
Ризики полягають у виконанні та надмірних потужностях
Позитивний інвестиційний імпульс не повинен затьмарювати той факт, що будівництво заводів в Індії залишається складним завданням. Придбання землі може бути затримано через проблеми власності, компенсації та місцеві інтереси. Дозволи розподілені між кількома адміністративними рівнями. Екологічні норми, права на воду, підключення до електроенергії та під'їзні шляхи повинні бути уточнені на ранній стадії. Навіть добре анонсований проект може зазнати невдачі під час розгортання через брак кваліфікованих працівників, неналежну якість постачальників або затримку з оснащенням.
Ще одним ризиком є надлишкові потужності. Якщо кілька постачальників одночасно прагнуть високих темпів зростання, пропозиція може перевищити фактичний попит. Стандартизовані продукти з високими фіксованими витратами є особливо вразливими. Цінова конкуренція стискає маржу ще до того, як заводи запрацюють на повну потужність. Тому контракти з клієнтами, зобов'язання щодо платформи та реалістичні сценарії обсягів виробництва є важливішими, ніж оптимістичні ринкові прогнози.
Коливання валютних курсів працюють в обох напрямках. Слабша рупія може зробити експорт більш конкурентоспроможним, але вона збільшує вартість імпортного обладнання, сировини та компонентів. Якщо інвестиції фінансуються в єнах, доларах або євро, а доходи генеруються переважно в рупіях, виникають додаткові ризики. Тому компаніям потрібна структура фінансування та закупівель, яка забезпечує природне хеджування, а не покладається на постійно сприятливі обмінні курси.
Геополітично Індія виграє від диверсифікації глобальних ланцюгів поставок. Однак це не означає, що корпорації повністю замінять Китай. Китай все ще має надзвичайно щільні мережі поставок, великі інфраструктурні потужності та високий ступінь вертикальної інтеграції. Для багатьох компаній Індія є додатковою опорою, а не повною заміною. Ті, хто розглядає Індію виключно як політичний захист, недооцінюють її ринкову динаміку та переоцінюють її короткостроковий експортний потенціал.
Сталий розвиток перетворюється з рекламного аргументу на питання вартості
Нові заводи все частіше проектуються з використанням сонячних панелей, електричного обладнання, заходів щодо ефективності використання матеріалів та цифрового управління споживанням. Це зумовлено як екологічними, так і економічними факторами. Ціни на енергоносії, вимоги щодо викидів CO₂ від міжнародних клієнтів, зобов'язання щодо звітності та умови фінансування роблять споживання ресурсів значним фактором витрат. Енергоефективний завод менш вразливий до зростання цін і може пропонувати продукцію з нижчим рівнем викидів.
Однак ефект залежить від деталей. Електрична ливарна машина може економити енергію та працювати точніше, ніж гідравлічні системи. Сучасний фарбувальний цех може зменшити втрати матеріалів та викиди. Безпілотні транспортні засоби оптимізують внутрішні маршрути. Сонячні панелі зменшують споживання електроенергії з мережі в певний час доби. Жоден з цих елементів сам по собі не гарантує сталого виробництва. Вирішальними факторами є використання потужностей, енергетичний баланс, рівень браку, споживання води, управління хімікатами, переробка та термін служби продукції.
Процес випалювання відіграє центральну роль у виробництві сантехніки. Подвоєння потужності без більш ефективних печей призведе до майже пропорційного збільшення споживання енергії та викидів. Для алюмінієвої упаковки частка переробленого матеріалу є особливо важливою, оскільки виробництво первинного алюмінію є енергоємним. В автомобілебудуванні екологічний слід визначається вибором матеріалу, його вагою та придатністю для переробки. Таким чином, сталий розвиток стає інженерним викликом, а не просто питанням символічних жестів.
Це відкриває можливості для Індії. Нові заводи можуть бути ефективнішими, ніж старіші фабрики в розвинених країнах. Якщо відновлювані джерела енергії, сучасне проектування процесів та циркулярна економіка будуть інтегровані з самого початку, країні не доведеться повторювати кожен історичний етап розвитку. І навпаки, якщо бракує стабільності мережі, інфраструктури переробки та екологічного контролю, існує ризик переміщення енерго- та ресурсоємного виробництва без відповідного ефекту модернізації.
Що означає заводський бум для європейських компаній
Для європейських та німецьких компаній індустріалізація Індії відкриває три окремі ролі. По-перше, виробники можуть виробляти продукцію самостійно, якщо місцевий ринок гарантує достатню масштабованість. По-друге, машинобудівники, постачальники програмного забезпечення, фахівці з автоматизації, енергетичні компанії та технічні консалтингові компанії можуть обладнати нові заводи. По-третє, середні постачальники можуть співпрацювати з індійськими компаніями для виробництва на місцевому рівні або обслуговування регіональних ринків.
Вихід на ринок не повинен базуватися виключно на низькій заробітній платі. Витрати на робочу силу часто становлять лише обмежену частину загальних витрат на автоматизовані системи. Важливішими є близькість до клієнта, доступність системи, рівень браку, енергоспоживання, логістика, фінансування, податки, якість постачальників та управлінські зусилля. Відповідним орієнтиром є не погодинна оплата праці, а загальна вартість високоякісного продукту для клієнта.
Вибір між «зеленим» будівництвом, «браунфілдом» та спільним підприємством також вимагає виваженого рішення. Нове будівництво пропонує оптимізовані процеси, сучасні стандарти сталого розвитку та повний контроль, але потребує часу. Придбання прискорює доступ до ринку, але може пов’язувати з проблемами старих технічних розробок. Спільне підприємство сприяє встановленню відносин, підбору персоналу та місцевому постачанню ресурсів, але створює умови для управління та конфліктів інтересів. Приклад Німрани демонструє швидкість впровадження «браунфілду»; проекти в Бідкіні та Уттар-Прадеш ілюструють стратегічний охоплення індивідуальних нових будівель.
Компанії, які не ставляться до Індії лише як до розширеного виробничого майданчика, досягнуть успіху. Місцеве лідерство, адаптація продукції, закупівлі, розробка та швидке прийняття рішень є важливими для реагування на різноманітний ринок. Багаторічний план розширення виробництва не менш важливий. Земля, будівництво та обладнання – це лише видима частина. Кваліфікація постачальників, розвиток лідерства, відносини з урядом, культура праці та залучення клієнтів визначають справжній успіх.
Промислові випробування в Індії розпочнуться після церемонії закладання фундаменту
Нові заводи постачальників автомобільної продукції, виробників упаковки та будівельного обладнання є потужним сигналом. Вони демонструють, що компанії вже не просто спостерігають за Індією, а активно нарощують потужності на другу половину цього десятиліття. Запуск виробництва у 2027 та 2029 роках відображає довгострокові очікування щодо продажів автомобілів, споживання, урбанізації та регіональних ланцюгів поставок. Особливо переконливим є той факт, що багато проектів пов'язані з конкретними клієнтами, існуючими кластерами або вже зростаючими сегментами збуту.
Водночас, розрив між оголошеннями про інвестиції та конкурентоспроможністю промисловості залишається значним. Завод створює сталу цінність лише тоді, коли він нарощує виробництво вчасно, досягає стандартів якості, розвиває своїх постачальників, навчає своїх співробітників та залишається прибутковим, не вимагаючи постійного спеціального ставлення. Тому вирішальний етап починається не з церемонії закладання фундаменту, а з перших виробничих пробігів, скарг клієнтів, змін моделей та раундів зниження витрат.
Центральним викликом для індійської економіки є перетворення окремих фабрик на щільну виробничу систему. Для цього потрібні високопродуктивні середні підприємства, інструментальне виробництво, дослідження, технічна підготовка, надійна інфраструктура та конкурентний ринок капіталу. Якщо це вдасться, частка промисловості може зрости, не відмовляючись від успішної моделі, що базується на послугах, Індії. Промисловість та послуги, фактично, підсилюють одна одну: фабрики потребують програмного забезпечення, логістики, фінансування, розробки та аналізу даних; сучасні послуги, у свою чергу, приваблюють стабільних промислових клієнтів.
Отже, обґрунтування не є ні ейфоричним, ні скептичним. Індія не замінить Китай як комплексний виробничий центр у короткостроковій перспективі. Однак вона розвивається в незамінний другий промисловий центр з власною базою попиту. Саме ця незалежність робить розташування привабливішим, ніж просто резервний варіант. Ті, хто створює локальну мережу, відповідні продукти та надійні ланцюги поставок на ранній стадії, можуть брати участь у багаторічній структурній трансформації. І навпаки, ті, хто покладається на швидкі переваги у вартості чи політичні гасла, ймовірно, зазнають невдачі через складність ринку.
Отже, бум фабрик є реальним, але ще не гарантованим. Він відображає велику економічну перспективу: Індія може поєднати зростання, зайнятість та технологічну модернізацію. Чи призведе це до нової промислової ери, залежить від продуктивності, виконання та створення місцевої вартості. Саме в цьому полягає справжня конкуренція – не між оголошеннями, а між фабриками, які послідовно дають кращі результати.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.







