

Логістичні центри в інвестиційному ажіотажі: холодильні ланцюги та автоматизація – нові виклики логістичної галузі
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 27 вересня 2026 р. / Оновлено: 27 вересня 2026 р. – Автор: Konrad Wolfenstein
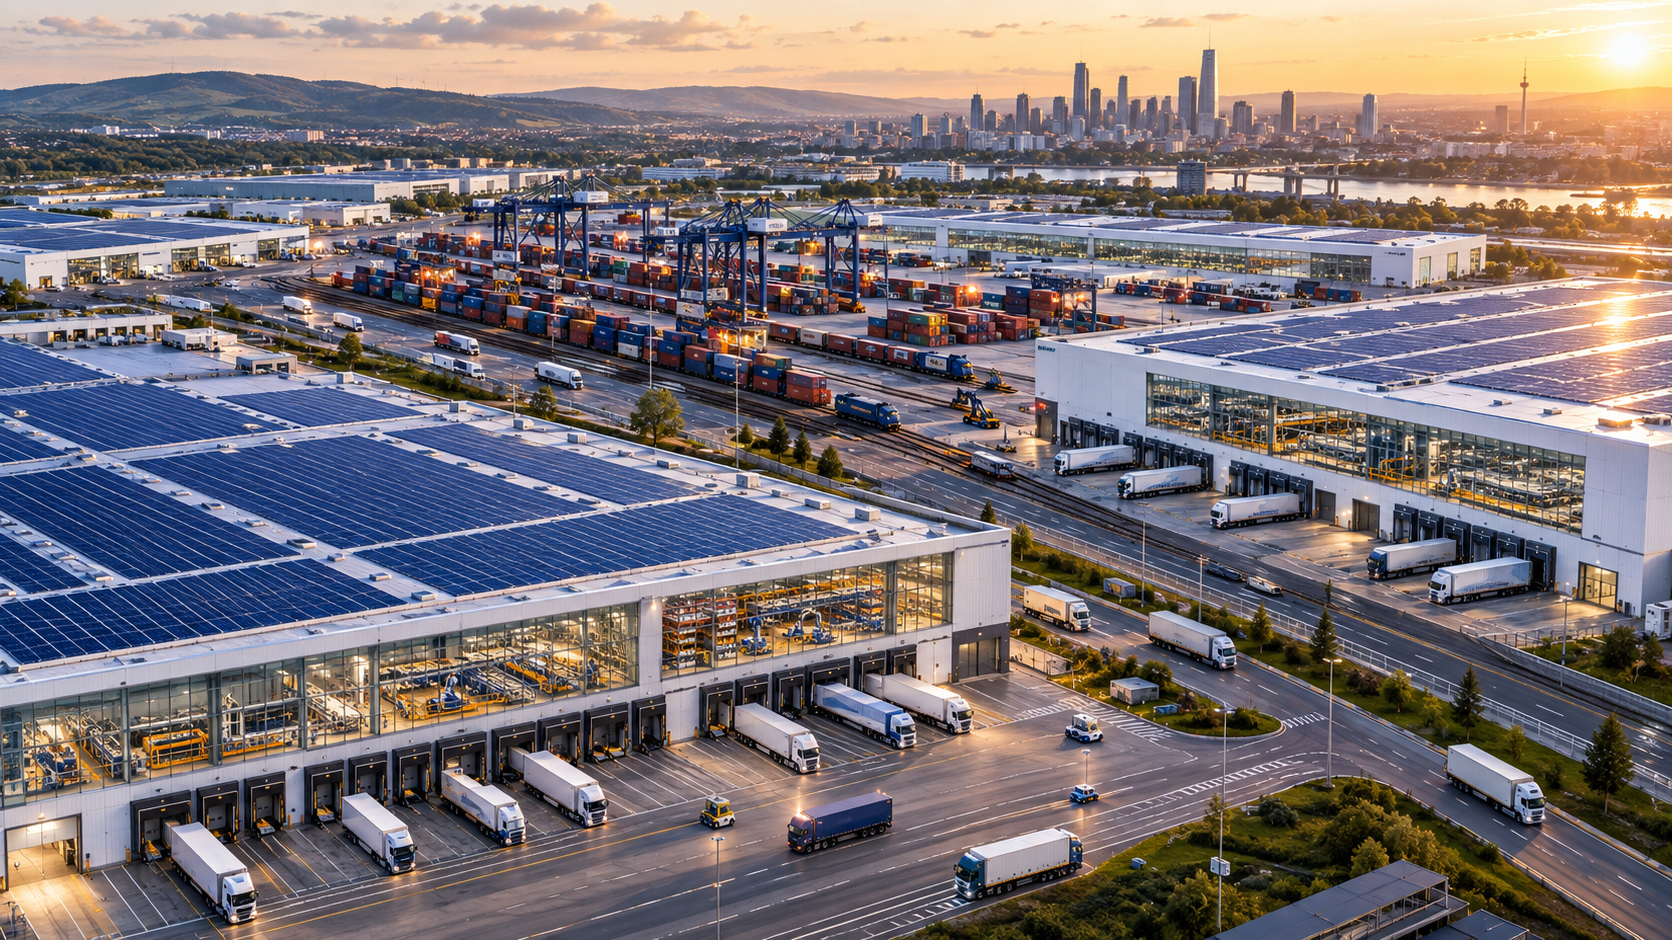
Логістичні центри в інвестиційному шаленстві: холодильні ланцюги та автоматизація – нові виклики логістичної галузі – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Як логістичні центри формують майбутнє торгівлі та виробництва
Бум логістичної нерухомості: ризики, можливості та нова залежність
Еволюція складів: від сховища до критичної інфраструктури
Глобальний бум логістичних центрів — це не просто швидкоплинне явище, а відображає глибокі зміни у виробництві, торгівлі та споживанні. Підживлений швидким зростанням онлайн-роздрібної торгівлі, яке ще більше прискорилося пандемією та геополітичною напруженістю, капітал спрямовується в широкий спектр логістичних об'єктів, включаючи розподільчі центри, центри виконання замовлень та холодильні склади. Ці об'єкти перетворилися з пасивних місць зберігання на критичні центри світової економіки, визначають швидкість руху товарів, їхню доступність та стійкість ланцюгів поставок до збоїв.
Економічне значення сучасних логістичних центрів не можна недооцінювати. Вони консолідують не лише запаси та дані, але й енергію та робочу силу в одному місці, значно підвищуючи ефективність та адаптивність товарних потоків. Однак цей бум також створює проблеми. Хоча компанії прагнуть диверсифікувати свої залежності та зміцнити свою стійкість, вони одночасно зосереджують зростаюче операційне значення на дуже складних і часто вразливих великомасштабних об'єктах. У цьому динамічному та постійно мінливому середовищі центральне питання полягає в тому, які логістичні потужності створюються, де і чи дійсно ці інвестиції призводять до надійних мереж, чи просто створюють нові залежності.
Світ прагне стати стійким – і таким чином, можливо, закріплює свою наступну залежність
Від складу до критичної інфраструктури
Глобальне розширення логістичних центрів – це набагато більше, ніж просто цикл на ринку нерухомості. Це сформована реакція на глибоку трансформацію виробництва, торгівлі та споживання. З моменту розвитку електронної комерції, прискореного пандемією, геополітичними конфліктами, торговельними бар'єрами та зростаючою вразливістю глобальних ланцюгів поставок, капітал спрямовується в розподільчі центри, центри виконання замовлень, холодильні склади та інтермодальні перевантажувальні центри. Ці будівлі більше не є пасивними місцями зберігання. Вони беруть на себе функції, які раніше були розподілені між магазинами, заводськими складами, оптовиками та регіональними депо.
Це також змінює їхнє економічне значення. Сучасний логістичний центр консолідує запаси, дані, енергію, технології та робочу силу в одному місці. Він відіграє вирішальну роль у визначенні того, чи можуть виробничі лінії продовжувати працювати, чи залишаються ліки доступними, чи функціонують ланцюги постачання продуктів харчування, а онлайн-замовлення можуть бути доставлені протягом кількох годин. Склад стає фізичною платформою для цифрової економіки. Тому його цінність вимірюється не лише в квадратних метрах чи доході від оренди, але й у швидкості, надійності та адаптивності потоку товарів, який він сприяє.
Однак цей бум містить у собі невід'ємне протиріччя. Компанії нарощують додаткові потужності, щоб стати менш вразливими, але при цьому вони дедалі більше зосереджують операційну важливість на дуже складних, великомасштабних об'єктах. Вони частково замінюють залежність від дефіцитної робочої сили залежністю від електроенергії, програмного забезпечення, робототехніки, напівпровідників та спеціалізованих послуг з технічного обслуговування. Тому ключове економічне питання полягає не в тому, чи потрібно світу більше логістичного простору. Ключове питання полягає в тому, які потужності створюються, де вони будуються, і чи ці інвестиції дійсно створюють надійні мережі, чи просто створюють нові системні вузькі місця.
Один ринок, багато суперечливих розмірів
Розмір світового ринку логістичної нерухомості неможливо описати однією достовірною цифрою. Залежно від використовуваного визначення, дослідження включають лише розробку проектів та угоди, річні доходи від оренди та управління, вартість сучасних складів або весь портфель, включаючи землю та старіші промислові об'єкти. Відповідно, оцінки на 2025 рік коливаються від значно менших 200 мільярдів доларів до значно понад 1 трильйон доларів. Цей діапазон не є незначною статистичною похибкою, а радше результатом різних визначень.
Для економічного аналізу найвражаючий показник ринку є менш релевантним, ніж загальний напрямок прогнозів. Більшість досліджень очікують номінальні річні темпи зростання в межах середньо-високих однозначних чисел до початку 2030-х років. Для більш вузько визначених сегментів сучасної логістичної нерухомості багато прогнозів коливаються в межах шести-восьми відсотків. Для автоматизації складів, робототехніки та програмного забезпечення для оркестрації очікувані темпи іноді значно вищі. Таким чином, площа забудови зростає повільніше, ніж технічна вартість, встановлена на квадратний метр.
Термін «трильйонний бум» все ж виправданий, якщо враховувати не лише річний дохід вузько визначеного сегмента нерухомості. Земля, склади, транспортні сполучення, конвеєрні технології, робототехніка, енергетична інфраструктура, програмне забезпечення, охолодження та фінансування довгострокових портфелів разом утворюють інвестиційну систему величезних масштабів. До цього додаються непрямі витрати на дороги, залізничні сполучення, підстанції, лінії передачі даних та муніципальну інфраструктуру. Тому справжній мегатренд полягає не в конкретному прогнозі ринку, а в постійному переміщенні капіталу у фізичну та цифрову інфраструктуру розподілу товарів.
Інтернет-торгівля як машина продажів
Електронна комерція залишається найпомітнішим структурним рушієм. Традиційна мережа роздрібної торгівлі зберігає великі кількості товарів у кількох розподільчих центрах і використовує свої філії як додаткові пункти зберігання, демонстрації та передачі. З іншого боку, в онлайн-роздрібній торгівлі кожен товар має бути окремо розміщений, зібраний, упакований, відсортований та відправлений за певною адресою. Це також створює додаткові вимоги до простору для повернення товарів, пакувальних матеріалів, контролю якості, ремонту та одночасної роботи різних каналів збуту.
Загальноприйняте емпіричне правило полягає в тому, що додатковий мільярд доларів США в онлайн-продажах може вимагати приблизно від 1 до 1,25 мільйона квадратних футів розподільчої площі. Це приблизно дорівнює 93 000–116 000 квадратних метрів. Цей показник випливає з конкретного ринкового середовища і не повинен автоматично застосовуватися до кожної країни, галузі чи року. Автоматизація, вищі будівлі, щільніше зберігання та покращене управління запасами зменшують необхідний простір на одиницю. Водночас коротші терміни доставки та більший вибір продукції збільшують потребу в децентралізованих запасах. Тому це емпіричне правило в першу чергу описує порядок величини взаємозв'язку, а не його точне майбутнє.
Найбільший вплив на торговельні площі більше не обов'язково справляють виключно онлайн-магазини. Багато традиційних ритейлерів створюють омніканальні мережі, що з'єднують магазини, центральні склади, регіональні центри виконання замовлень та пункти видачі. Це розмиває межі між фізичною роздрібною торгівлею та електронною комерцією. Замовлення може розпочатися на великому складі, бути зібраним у магазині, обробленим у міському мікроцентрі та, у разі повернення, перевіреним у спеціалізованому центрі повернення. Чим більше обіцянок ритейлери дають своїм клієнтам, тим складнішою та капіталомісткішою стає базова мережа.
Доставка в той самий день та наступного дня посилює цю логіку. Швидкості не можна досягти, просто використовуючи швидші транспортні засоби. Товари вже повинні бути розташовані поблизу точки попиту. Це призводить до ієрархії великих національних центрів, регіональних об'єктів та менших локацій у мегаполісах. Хоча великі склади пропонують економію за рахунок масштабу, місця ближче до міст є дефіцитними та дорогими. Тому компанії більше не просто оптимізують транспортні витрати чи оренду складів, а цілу систему, що охоплює час доставки, запаси, повернення, персонал, енергію та якість обслуговування.
Стійкість має свою ціну
Пандемія та подальші збої не скасували довго домінуючий принцип «точно в строк», але пом’якшили його. Зараз компанії намагаються поєднувати ефективність з додатковими буферами. Критичні компоненти частіше закуповуються в дублікатах, страхові запаси збільшуються у вибраних групах продуктів, а виробничі та розподільчі мережі організовуються більш регіонально. «Точно в строк» не стає автоматично «точно на всяк випадок». Швидше, формується сегментована модель: дефіцитні або стратегічні товари зберігаються у більших кількостях та отримують альтернативні маршрути постачання, тоді як стандартизовані та легкодоступні продукти продовжують управлятися якомога більш ефективно.
Додаткові запаси зв'язують капітал. Вони тягнуть за собою витрати на фінансування, страхування, скорочення витрат, псування та ризик технологічного старіння. Для швидкозростаючої електроніки великий буфер може бути більш економічно небезпечним, ніж короткостроковий дефіцит поставок. Однак для фармацевтичних препаратів, запасних частин або проміжних продуктів без негайних альтернатив ті самі запаси можуть запобігти зупинці заводів або кризам поставок. Тому стійкість полягає не в максимізації рівня запасів, а в економічно обґрунтованій здатності поглинати збої та реорганізуватися.
Ніршоринг та френдшоринг підвищують потребу в регіональних логістичних структурах. Виробництво в деяких випадках зміщується ближче до ринків збуту або до країн, які сприймаються як більш політично надійні. Мексика виграє від своєї близькості до США, країни Східної Європи — від їхньої інтеграції в єдиний ринок ЄС, а В'єтнам та інші регіони Південно-Східної Азії — від диверсифікації за межі Китаю. Ці зміщення скорочують окремі транспортні маршрути, але створюють нові відносини з постачальниками, транскордонні перевезення та проміжне зберігання. Регіоналізація не спрощує автоматично ланцюг поставок; часто він спочатку стає більш фрагментованим.
Повне перенесення всіх етапів виробництва було б надзвичайно дорогим і навіть могло б знизити стабільність. Економіки, які радикально ізолюють себе, втрачають переваги спеціалізації, але залишаються вразливими до місцевих стихійних лих, дефіциту енергії чи дефіциту робочої сили. Надійні ланцюги поставок, швидше за все, виникнуть завдяки диверсифікації, прозорості, альтернативним маршрутам і надійним партнерам, ніж завдяки національній самодостатності. Для логістичних центрів це означає, що потрібні не просто більші запаси, а гнучкі хаби, які можуть з'єднувати різних постачальників, види транспорту та канали збуту.
Нова карта логістики
Північна Америка залишається найпомітнішою сценою для масштабних дистриб'юторських проектів. Сполучені Штати можуть похвалитися глибоким споживчим ринком, величезними відстанями, густою мережею автомагістралей та сильною готовністю інституційних інвесторів фінансувати сучасну промислову нерухомість. Після надзвичайно невдалих років пандемії активна будівельна діяльність тимчасово призвела до підвищення рівня вакантності. Однак у другому кварталі 2026 року загальнонаціональний рівень вакантності промислових площ знизився до діапазону приблизно від 6,5 до 7 відсотків, залежно від набору даних. Одночасно темпи поглинання прискорилися, тоді як було завершено менше спекулятивних нових будівель. Це свідчить про циклічну нормалізацію, а не про кінець структурної тенденції.
У США моделі зростання змінюються. Техас, південний схід, частини Середнього Заходу та регіони поблизу мексиканського кордону отримують вигоду від зростання населення, нових заводів та ніршорингу. Традиційні портові та шлюзові ринки залишаються важливими, але обмежені високими цінами на землю, проблемами з дозволами та заторами на дорогах. Канада доповнює північноамериканську мережу високоавтоматизованими об'єктами в Онтаріо та зростаючими потужностями холодильної та медичної логістики в Британській Колумбії. Ключовим фактором є не національний кордон, а радше інтеграція місця розташування в континентальні коридори виробництва та споживання.
Зростання в Європі менш вражаюче, але структурно більш вимогливе. У першій половині 2026 року попит на десяти найважливіших європейських ринках знову зріс порівняно з аналогічним періодом попереднього року, тоді як сукупний рівень вакантності становив трохи більше п'яти відсотків. Німеччина, Нідерланди, Франція, Іспанія, Польща та Велика Британія залишаються ключовими ринками. Однак акцент зміщується з максимізації нового будівництва на кращі місця розташування, сучасне енергопостачання та більший потенціал для альтернативного використання. Оскільки відкритий простір є дефіцитним та політично суперечливим, проекти забудови, ущільнення та заміна застарілих складів набувають дедалі більшого значення.
Азія не є однорідним ринком. Японія з її великими мегаполісами, високим попитом на послуги та відомими гравцями на ринку нерухомості пропонує стабільні умови для багатоповерхових або багатоорендних центрів. У таких регіонах, як Хоккайдо та район Великого Саппоро, будуються об'єкти, які можуть задовольнити потреби різноманітних користувачів з роздрібної торгівлі, виробництва та логістики. Китай вже має величезні запаси та все більше зосереджується на модернізації, автоматизації та оптимізації мережі. В Індії та Південно-Східній Азії урбанізація, промисловий розвиток та зростання споживчих ринків стимулюють нове будівництво. Водночас Австралія інвестує в інтермодальні вузли, щоб ефективніше розподіляти великі відстані між автомобільним та залізничним сполученням.
Латинська Америка та Африка залишаються меншими на світовому ринку інституційної нерухомості, але мають значний потенціал розвитку. Мексика вже є особливим випадком через ніршоринг США. У Північній Африці близькість до Європи, конкурентні ціни та нові промислові проекти можуть генерувати додатковий попит. Вузьким місцем там часто є не сам склад, а якість доріг, портів, митного оформлення, енергопостачання та цифрових систем. Логістична нерухомість реалізує свою повну цінність лише у поєднанні з функціонуючою інфраструктурою.
Коли зал стає фабрикою
Технологічний прогрес трансформує економічну функцію складів. Автономні мобільні роботи транспортують полиці або контейнери, безпілотні системи переміщують піддони, автоматизовані склади дрібних деталей консолідують запаси, а роботизовані маніпулятори з візуальним керуванням беруть на себе дедалі більшу кількість завдань комплектування замовлень. Загальним є програмний рівень, що охоплює управління складом, контроль замовлень, моделювання та штучний інтелект. Цей рівень визначає, де розміщуються товари, які замовлення мають пріоритет, і чи виконують наступний робочий крок люди, конвеєрні системи чи роботи.
Згідно з поширеними галузевими прогнозами, до 2028 року близько 80 відсотків складів та розподільчих центрів використовуватимуть принаймні певну форму робототехніки або автоматизації. Це не означає, що чотири з п'яти складів будуть повністю безпілотними. Сканери, автоматичне сортування, комплектація за допомогою голосу, мобільні роботи або напівавтоматизоване пакування вже відповідають цьому визначенню. Повністю автоматизовані системи залишаються капіталомісткими та в першу чергу підходять для великих, відносно стабільних обсягів. Реальність складатиметься з гібридних систем, у яких люди оброблятимуть винятки, проблеми з якістю та непередбачені завдання, тоді як машини візьмуть на себе стандартизовані операції.
Автоматизація також змінює архітектуру будівель. Вищі стелі дозволяють збільшити щільність зберігання, зокрема рівні та несучі підлоги забезпечують точні шляхи руху, додаткові підключення живлення живлять роботів та зарядну інфраструктуру, а високопродуктивні з'єднання для передачі даних стають важливими для операцій. На етапі планування необхідно враховувати протипожежний захист, зони технічного обслуговування та резервування. Тому старий склад у хорошому місці може бути менш економічно привабливим, ніж нова будівля, навіть якщо обидва варіанти мають однакову площу.
Підвищення продуктивності є значним, але не гарантованим. Автоматизована система може покращити пропускну здатність, точність та час безвідмовної роботи. Однак, якщо вона погано спроектована, вона може стати дорогим вузьким місцем. Коливання розмірів виробів, непередбачуваний попит або часта зміна асортименту продукції ускладнюють амортизацію. Тому компаніям слід обирати не максимально можливу автоматизацію, а економічно доцільний рівень. Модульні системи та орендована робототехніка знижують бар'єри для входу, тоді як високоінтегровані великомасштабні системи демонструють свої переваги насамперед при постійно високих обсягах.
Капітал шукає не простору, а якості
Логістична нерухомість перетворилася з нішевого ринку на інституційний клас активів. Великі власники та забудовники, такі як Prologis, Blackstone, GLP, Goodman та Segro, керують міжнародними портфелями, тоді як страхові компанії, пенсійні фонди та суверенні фонди добробуту інвестують через частки в акціонерному капіталі та спеціальні фонди. На початку 2026 року Prologis володів частками приблизно в 1,3 мільярда квадратних футів логістичних площ та девелоперських проектах, як у власності, так і під управлінням. Цей масштаб демонструє ступінь професіоналізації та концентрації сектору.
Після закінчення дії нульової процентної ставки оцінки довелося скоригувати. Вищі витрати на фінансування знижують ціну, яку інвестори можуть платити за майбутній дохід від оренди. Водночас сучасна логістична нерухомість пропонує скориговане на інфляцію підвищення орендної плати, довгостроковий попит і, порівняно з деякими офісними об'єктами, чіткішу перспективу використання. Дохідність прем'єр-класу на багатьох розвинених європейських ринках становить приблизно від чотирьох до шести відсотків, хоча розташування, термін оренди, якість будівлі та фінансування сильно впливають на фактичну прибутковість.
Вирішальна конкурентна перевага більше не полягає виключно у наявності якомога більшої земельної ділянки. Інвестори тепер оцінюють близькість до населення та інфраструктури, наявність електроенергії та робочої сили, можливість розширення та енергоефективність. Будівля із сонячним дахом, акумуляторним накопичувачем енергії, ефективним опаленням та надійним підключенням до мережі може забезпечити вищу орендну плату, нижчі експлуатаційні витрати та кращі варіанти фінансування. Натомість, застарілі будівлі ризикують потребувати інвестицій, зіткнутися з регуляторними обмеженнями та бути проданими зі знижкою.
Багатопрофільні центри розподіляють ризик вакантності та дозволяють адаптуватися до різних вимог до простору. Великі центри з одним орендарем можуть бути ефективніше адаптовані до одного користувача, але створюють ризики концентрації. Якщо домінуючий інтернет-магазин або роздрібна група залишає приміщення, вузькоспеціалізований об'єкт може бути зданий в оренду лише за значних витрат. Тому адаптація до використання третіми сторонами стає своєрідною страховкою від технологічних та економічних змін.

Експертний партнер з планування та будівництва складів
Інноваційні підходи до логістики з контрольованою температурою
Холодні ланцюги як капіталомістка ніша зростання
Логістика з контрольованою температурою розвивається з кількох причин. Споживачі вимагають більше свіжих та заморожених продуктів, інтернет-магазини продуктів харчування потребують контрольованих поставок, а фармацевтична промисловість транспортує чутливі біологічні препарати, вакцини та спеціалізовані ліки. На відміну від звичайного сухого складу, розрив холодильного ланцюга може знищити всю цінність товарів або поставити під загрозу безпеку продукції. Тому надмірність є не зручністю, а невід'ємною частиною бізнес-моделі.
Холодильні склади є технічно складними. Вони вимагають міцної ізоляції, герметичних конструкцій будівель, високопродуктивних холодильних систем, аварійних або резервних джерел живлення та точного контролю температури. Також необхідно враховувати гігієнічні норми, різні температурні зони та, в багатьох випадках, спеціалізовані стелажні системи. Високе споживання енергії робить ціни на електроенергію та стабільність мережі вирішальними факторами розташування. Сучасні холодоагенти, рекуперація тепла та інтелектуальне управління навантаженням можуть зменшити витрати та викиди, але це вимагає додаткових капіталовкладень.
Спеціалізація пропонує певний захист від економічних коливань, оскільки продукти харчування та фармацевтичні препарати можна транспортувати навіть у періоди слабкої економічної діяльності. Водночас вона звужує коло потенційних користувачів. Холодильне сховище не може просто експлуатуватися як стандартний склад, а технічні несправності можуть спричинити надзвичайно високі витрати. Таким чином, інвестори отримують потенційну премію за прибутковість, але також беруть на себе операційні, енергетичні та регуляторні ризики, які нижчі за стандартної логістики.
Робота не зникає, вона змінюється
Логістичний бум створює прямі робочі місця у сфері складського господарства, транспорту, технологій та адміністрування, а також непрямі робочі місця в будівельних компаніях, постачальниках, службах технічного обслуговування та місцевих постачальниках послуг. Для структурно слабших регіонів великий логістичний центр може бути значним роботодавцем і платником податків. Однак вплив залежить від рівня вертикальної інтеграції. Значно автоматизований транзитний склад з невеликою кількістю кваліфікованих посад генерує інші регіональні ефекти, ніж об'єкт з функціями ремонту, пакування, обробки повернень та управління.
Автоматизація значно зменшує повторювані завдання ходьби, підйому та транспортування. Водночас зростає попит на інженерів-мехатроніків, електриків, спеціалістів з програмного забезпечення, аналітиків даних та керівників змін з технічними знаннями. Цей перехід не вирішує автоматично проблему дефіциту робочої сили; він лише переносить її на професійні групи, які вже відчувають дефіцит. Тому економічний успіх заводу дедалі більше залежить від кваліфікації, організації технічного обслуговування та здатності розвивати операційний персонал на технічних посадах.
Соціальний вплив залишається неоднозначним. Ергономічні системи можуть зменшити фізичне навантаження та взяти на себе небезпечні завдання. Однак ці ж системи даних та управління можуть вимірювати продуктивність щосекунди, посилювати робочі ритми та обмежувати автономію працівників. Сама лише продуктивність мало що говорить про якість робочого місця. Плинність кадрів, прогули та витрати на найм можуть звести нанівець деякі очікувані підвищення ефективності.
Таким чином, успішні оператори не ставляться до персоналу як до залишкового компонента автоматизованої системи. Вони залучають працівників до змін у процесах на ранній стадії, створюють прозорі стандарти ефективності та поєднують технологічні інвестиції з навчанням. Програми сертифікації в розподільчих центрах можуть відкрити кар'єрні шляхи для працівників без наукових ступенів. Це є ключовим важелем для муніципалітетів та регіонів: політика розташування повинна враховувати не лише кількість оголошених вакансій, але й кваліфікацію, компенсацію та довгострокову працевлаштування.
Земля, електроенергія та прийняття стають дефіцитними
Великі логістичні центри потребують значних земельних ділянок та генерують додатковий трафік. На нових територіях вони конкурують із сільським господарством, природоохоронними підприємствами та житловою забудовою. У мегаполісах вони стикаються з і без того дефіцитною землею та перевантаженими дорожніми мережами. Тому економічна віддача від проекту може бути позитивною, тоді як його соціальний вплив через шум, ущільнення земель та витрати на інфраструктуру є значно менш сприятливим.
Сучасні будівлі пропонують великі незатінені площі дахів, що підходять для фотоелектричних систем. У поєднанні з акумуляторними накопичувачами, тепловими насосами та зарядною інфраструктурою будівля може покривати частину власних енергетичних потреб та тимчасово виробляти електроенергію. Потенціал особливо високий, коли конструкція даху, підключення до мережі та управління енергією плануються разом з самого початку. Однак сам по собі сонячний дах не робить транспорт кліматично нейтральним, а також не усуває проблеми, пов'язані з землекористуванням.
Європейські правила посилюють тиск на власників нерухомості. Потреби в енергії для нових нежитлових будівель зростають, звіти про сталий розвиток вимагають достовірних даних, а таксономія ЄС впливає на рішення щодо фінансування та інвестування. Для існуючої нерухомості зростає ризик втрати орендної придатності та вартості без енергоефективної реконструкції. Таким чином, сталий розвиток перетворюється з питання іміджу на складову капітальних та експлуатаційних витрат.
Громадське схвалення досягається не за допомогою блискучих візуалізацій, а завдяки очевидним місцевим перевагам. Захист від шуму, зелені буферні зони, інтелектуальне управління дорожнім рухом, залізничне сполучення та обов'язкові навчальні програми можуть зменшити негативний вплив. Муніципалітети повинні повністю враховувати витрати на дороги, пожежні служби, дренаж та розширення мережі. Проект вигідний для місцевості лише тоді, коли його додаткові економічні переваги переважають спричинені державні та екологічні витрати.
Більше залів не означає автоматично більшу безпеку
Додатковий склад може зробити ланцюг поставок надійнішим, зберігаючи критично важливі запаси у відповідному місці або відкриваючи альтернативний маршрут. Однак він також може збільшити вразливість, якщо занадто багато товарних потоків зосереджено в одному високоавтоматизованому об'єкті. Пожежа, відключення електроенергії, кібератака або помилка програмного забезпечення можуть вплинути на весь регіон. Тому економія масштабу та стійкість часто знаходяться під загрозою.
Цифрова залежність є особливо важливою. Управління складом, керування роботами, планування транспортування та дані про запаси тісно пов'язані. Якщо центральне програмне забезпечення виходить з ладу або інтерфейси порушуються, фізичні товари залишаються, але їх більше не можна ефективно знаходити та переміщувати. Тому резервні системи, автономні процедури, сегментовані мережі та регулярні аварійні навчання є такими ж важливими, як і системи спринклерів або резервне живлення.
Енергетика також стає системним фактором. Автоматизовані склади, холодильні камери, зарядні парки та інфраструктура даних збільшують пропускну здатність електромережі. У регіонах з обмеженою пропускною здатністю мережі логістичні центри конкурують із заводами, житловими районами та центрами обробки даних. Теоретично ідеальне місце розташування може бути практично непридатним, якщо підключення до мережі доступне лише через роки. Пошук простору все частіше перетворюється на пошук гарантованого енергопостачання.
Отже, стійкість виникає завдяки резервуванню без сліпого дублювання. Компаніям потрібні альтернативні постачальники, транспортні маршрути та режими роботи, але не другий ідентичний склад для кожного продукту. Сегментація на основі ризиків за критичністю, часом поповнення, вартістю, терміном придатності та взаємозамінністю є більш доцільною. Тільки тоді можна визначити, де економічно виправдані додаткові запаси, регіональні центри або гнучкі контракти.
Проєкти надсилають сигнали в різні галузі
Різноманітність поточних проектів демонструє, що бум зумовлений не виключно онлайн-торгівлею. У Японії центри з кількома орендарями з'являються навіть за межами найбільших мегаполісів. Вони покладаються на гнучкі приміщення та широку базу користувачів. Це свідчить про впевненість у регіональному попиті та захищає власників від залежності від одного орендаря. Водночас такі будівлі дозволяють меншим компаніям отримати доступ до сучасної інфраструктури без необхідності самостійно фінансувати будівництво великомасштабного об'єкта.
У Північній Америці постачальники медичних послуг та оптові продавці продуктів харчування інвестують у додаткові складські та холодильні потужності. Це часто передбачає придбання існуючих будівель та модернізацію їхніх технологій. Ця стратегія може бути швидшою та ефективнішою за використанням простору, ніж нове будівництво, але вимагає ретельної оцінки ізоляції, електропостачання, вантажопідйомності підлоги та можливості розширення. Тим часом нові великомасштабні об'єкти, якими керують міжнародні інтернет-магазини, демонструють, що швидкість доставки в регіоні залишається конкурентною перевагою.
Європейські виробники продуктів харчування та напоїв розширюють виробничі та складські потужності, щоб поєднати зростання з безпекою поставок. У В'єтнамі з'являються нові регіональні логістичні проекти, які виграють від промислової диверсифікації Південно-Східної Азії. Австралія розвиває інтермодальні хаби для ефективнішого переміщення контейнерів між залізницею та автомобілем. Спільним для цих проектів є не конкретна модель будівництва, а спроба наблизити потік товарів до виробництва, попиту або високопродуктивних транспортних вузлів.
Отже, найважливіший урок, винесений з окремих проектів, полягає в наступному: глобальна тенденція є широкою, але її місцева економіка залишається специфічною. Те, що працює в північноамериканському споживчому коридорі, може не підійти для японського регіонального ринку або європейського об'єкта з вирубкою філій. Капітал може бути розподілений глобально; операції, дозволи, персонал і транспорт залишаються локальними.
Стратегії для компаній
Компанії більше не повинні розглядати логістику як ізольований центр витрат. Можливості доставки впливають на дохід, лояльність клієнтів, використання виробничих потужностей та оборотний капітал. Найдешевший склад може виявитися дорогим у рамках загальної системи, якщо він вимагає додаткового транспортування, збільшення запасів або збільшення термінів доставки. Тому рішення щодо розташування вимагають моделі, яка цілісно оцінює витрати на нерухомість, персонал, енергію, податки, трафік, ризики та рівень обслуговування.
Другий принцип — це технологічна відкритість. Будівлі та автоматизація повинні бути спроектовані модульно, щоб враховувати зміни в асортименті продукції, пропускній здатності та орендарях. Хоча фіксовані великомасштабні технології досягають високої ефективності за відповідних обсягів, вони можуть ускладнювати адаптацію. Мобільна робототехніка, стандартизовані інтерфейси та масштабоване програмне забезпечення підвищують гнучкість. Найголовніше, що це вимагає надійної бази даних, що охоплює профілі замовлень, структуру продукції, пікові навантаження, витрати на помилки та доступність персоналу.
По-третє, компанії повинні зробити стійкість вимірюваною. Загальних заяв щодо безпечних ланцюгів поставок недостатньо. Відповідні ключові показники ефективності (KPI) включають час перезапуску, покриття критично важливих запасів, частку резервних компонентів, альтернативні транспортні потужності та максимально допустимий час простою. Центр слід оцінювати на основі його конкретного внеску у зменшення ризиків. В іншому випадку існує ризик будівництва дорогих об'єктів без усунення найважливіших вразливостей.
Для малих та середніх підприємств (МСП) співпраця може бути економічнішою, ніж власність. Багатокористувацькі приміщення, контрактна логістика та спільна автоматизація забезпечують доступ до технологій та економію від масштабу. Однак це також створює залежність від постачальника послуг. Контракти повинні чітко визначати доступ до даних, рівні обслуговування, процедури у разі надзвичайних ситуацій, зміни цін та варіанти переходу. Аутсорсинг передає процеси, але не стратегічну відповідальність за можливості доставки.
Що можуть отримати штати та регіони
Ефективна логістика знижує торговельні витрати, розширює ринки збуту та підвищує привабливість місця для виробництва. Регіони з хорошими портами, залізничним сполученням, митними процесами та цифровими мережами можуть ефективніше інтегруватися в міжнародні ланцюги створення вартості. Крім того, логістичні центри створюють попит на будівництво, технології, енергетику, технічне обслуговування та бізнес-послуги. Таким чином, їхній економічний вплив виходить за рамки одразу помітних робочих місць на складі.
Водночас держави не повинні брати участь у конкурсі субсидій для кожного складу. Стандартизована логістика є відносно мобільною та іноді створює низьку додану вартість на квадратний метр. Державне фінансування має бути зосереджене на інфраструктурі та можливостях, які приносять користь кільком компаніям: залізничні сполучення, цифрові митні системи, розширення мережі, професійне навчання та прискорене освоєння занедбаних територій. Прямі субсидії є більш виправданими там, де створюється стратегічне постачання, інновації або надзвичайно висока регіональна додана вартість.
Політика планування повинна вирішувати конфлікти землекористування на ранній стадії. Відповідні коридори повинні поєднувати транспорт, електроенергію та робочу силу, а не дозволяти лише промислові будівлі там, де земля легкодоступна. Муніципальні кордони не повинні призводити до того, що одна громада отримує податкові надходження, тоді як сусідні міста несуть тягар дорожнього руху. Регіональна координація та внески в інфраструктуру на основі причинно-наслідкового зв'язку витрат покращують економічний баланс.
Для Болгарії та інших регіонів Південно-Східної Європи унікальна можливість полягає в поєднанні ніршорингу, єдиного ринку ЄС та коридорів, що ведуть до Туреччини, Чорного моря та Центральної Європи. Однак, одних лише переваг у вартості недостатньо. Вирішальними факторами є надійні дозволи, ефективні прикордонні та митні процедури, кваліфікована робоча сила, пропускна здатність мережі та інтеграція дорожньої, залізничної, портової та аеропортової інфраструктури. Просте будівництво складів створює нерухомість. Поєднання цих факторів створює логістичний центр.
Бум залишається циклічно вразливим
Незважаючи на структурні рушійні сили зростання, ринок не застрахований від надлишку потужностей. 2021-2023 роки спровокували хвилю спекулятивних проектів у кількох регіонах. Зі зростанням процентних ставок та коригуванням компаній розширення, зумовленого пандемією, рівень вакантності зріс. Такі фази типові для ринків нерухомості: між плануванням та завершенням робіт минають роки, тому нова пропозиція часто з'являється, коли попит вже знижується.
Високі витрати на будівництво та фінансування посилюють ризик. Проєкт може бути операційно стабільним, але стати збитковим через дороге боргове фінансування. Забудовники реагують менш спекулятивними запусками та частіше вимагають попередньої оренди. Це уповільнює нове будівництво в короткостроковій перспективі та може створити новий дефіцит у середньостроковій перспективі. Зменшення обсягів будівництва в США та деяких частинах Європи вже сприяє відновленню балансу попиту та пропозиції.
Ризики концентрації залишаються особливо поширеними серед великих орендарів. Інтернет-магазини, роздрібні групи та логістичні провайдери можуть домінувати на всіх місцевих ринках. Коли компанія змінює свою мережу, одночасно стає доступним кілька площ. Технологічна спеціалізація також може стати ризиком, якщо існуюче обладнання не підходить для наступного орендаря. Тому інвесторам слід вивчити не лише кредитоспроможність поточного орендаря, але й альтернативний потенціал використання нерухомості.
Геополітичні зміни мають взаємний вплив. Торговельні бар'єри та регіональне виробництво можуть створювати додаткові потреби у зберіганні, одночасно зменшуючи потік товарів та знецінюючи інвестиції. Ескалація фрагментації обтяжуватиме світову економіку та торгівлю. Логістичний сектор може пом'якшити окремі збої, але не може компенсувати тривалу втрату міжнародного поділу праці. Більша кількість складів не замінить стабільних торговельних відносин.
Якість зростання буде визначена до 2030 року
Очікується, що попит на сучасні логістичні приміщення продовжуватиме зростати до 2030 року. Онлайн-торгівля, старіючі запаси, нові виробничі майданчики, товари з контрольованою температурою та підвищені вимоги до надійності доставки – все це вказує на це зростання. Однак найбільше зростання вартості, ймовірно, відбудеться не з будь-яким простором, а радше з енергоефективними, добре підключеними та гнучко автоматизованими об'єктами. Ринок дедалі більше розрізнятиме будівлі, орієнтовані на майбутнє, та технологічно застарілі будівлі.
Штучний інтелект, перш за все, трансформує планування та контроль. Він може прогнозувати попит, позиціонувати запаси, координувати персонал і роботів, а також визначати потреби в обслуговуванні. Його переваги залежать від якості даних, чітких процесів та надійної інтеграції. Погано організований ланцюг поставок не може бути надійним лише за допомогою алгоритму. Найбільші вигоди виникають там, де цифрові рішення та фізична інфраструктура розробляються разом.
Енергетика стає третім домінуючим критерієм розташування, поряд з розташуванням та робочою силою. Операторам потрібна не лише доступна електроенергія, але й надійна пропускна здатність підключення до мережі та передбачувані ціни. Сонячні дахи, системи зберігання енергії та гнучкі навантаження можуть пропонувати переваги, але вони не можуть замінити високопродуктивну мережу. Проекти, які оптимізують попит на електроенергію, зарядку транспортних засобів, охолодження та технології будівництва комплексним чином, матимуть нижчі експлуатаційні витрати та кращі можливості фінансування.
Дефіцит землі обмежуватиме нове будівництво в густонаселених регіонах. Збудовані ділянки, багатоповерхові будівлі та модернізація існуючих об'єктів набувають все більшого значення. Водночас не вся логістика всередині міста залишається економічно вигідною. Висока вартість землі та конфлікти між районами накладають обмеження. Тому мережа майбутнього складатиметься з кількох дуже великих транспортних вузлів, регіональних центрів та стратегічно розташованих міських локацій.
Прогрес, зроблений з бетону – з вбудованим ризиком
Бум глобальних логістичних центрів не є ані спекулятивною примхою, ані історією беззаперечного успіху. Він відображає реальні зміни в торгівлі, технологіях та сприйнятті геополітичних ризиків. Сучасні центри можуть підвищити продуктивність, скоротити терміни доставки, забезпечити безпеку ланцюгів постачання продуктів харчування та фармацевтичних препаратів, а також інтегрувати регіони в міжнародні ланцюги створення вартості. Таким чином, вони створюють економічні переваги, які виходять далеко за межі їхніх фізичних кордонів.
Однак, нарощування додаткових потужностей не є синонімом стійкості. Надмірно великі об'єкти зв'язують капітал, великі заводи концентрують ризики збоїв, автоматизація збільшує залежність від енергії та програмного забезпечення, а землекористування генерує місцеві витрати. Економічно обґрунтований підхід знаходиться між максимальною ефективністю та максимальним резервуванням. Компанії повинні диференціювати ризики, проектувати гнучкі об'єкти та поєднувати фізичну та цифрову безпеку.
Отже, переможцями будуть не ті, хто просто побудує найбільше квадратних метрів. Успішними об'єктами та операторами будуть ті, хто поєднає простір, транспорт, енергію, дані та навички в стійку систему. Це включає стійкі будівлі, сумісні технології, альтернативні методи роботи та працівників, які можуть опанувати складні системи. Політичні особи, які приймають рішення, також повинні чіткіше розрізняти: стратегічну інфраструктуру та взаємозамінні склади, регіональне створення цінності та простий обіг землі, справжню декарбонізацію та грінвошинг.
Світу потрібні ефективніші логістичні центри, але не будь-якою ціною і не скрізь. Бум робить ланцюги поставок більш стійкими, коли нові хаби створюють різноманітність, прозорість та можливості для дій. Він створює нові залежності, коли масштабування стає самоціллю, а електроенергія, програмне забезпечення, персонал або один великий користувач перетворюються на незамінне вузьке місце. Тому до 2030 року вирішальним фактором буде не стільки обсяг будівництва, скільки те, чи призвели масштабні інвестиції до адаптивної мережі. Саме в цьому полягає провокаційна правда цього мегатренду: наступна криза поставок може зазнати невдачі не через брак складів, а радше через занадто велику кількість високооптимізованих складів, які залежать від одних і тих самих вразливих систем.
Ваші експерти з інтралогістики

Консалтинг, планування та впровадження комплексних рішень для висотних складів та автоматизованих систем зберігання - Зображення: Xpert.Digital
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.
☑️ Підтримка МСП у стратегії, консалтингу, плануванні та впровадженні
☑️ Створення або переорієнтація цифрової стратегії та діджиталізації
☑️ Розширення та оптимізація процесів міжнародних продажів
☑️ Глобальні та цифрові торгові платформи B2B
☑️ Розвиток бізнесу Pioneer / Маркетинг / PR / Виставки
Наша глобальна галузева та економічна експертиза в розвитку бізнесу, продажах та маркетингу

Наша глобальна галузева та економічна експертиза в розвитку бізнесу, продажах та маркетингу - Зображення: Xpert.Digital
Галузеві напрямки діяльності: B2B, цифровізація (від штучного інтелекту до XR), машинобудування, логістика, відновлювані джерела енергії та промисловість
Більше інформації тут:
Тематичний центр, що пропонує аналітичні матеріали та досвід:
- Платформа знань, що охоплює світову та регіональну економіку, інновації та галузеві тенденції
- Збірка аналітичних матеріалів, ідей та довідкової інформації з наших ключових напрямків діяльності
- Місце для експертів та інформації про поточні розробки в бізнесі та технологіях
- Центр для компаній, які шукають інформацію про ринки, цифровізацію та галузеві інновації







