Nvidia після відставки Дженсена Хуанга: Чому компанія втрачає мільярди ринкової капіталізації – Креативний образ на тему, зі штучним інтелектом: Xpert.Digital
Уроки для компаній та інвесторів з кризи Nvidia
Більше, ніж просто шок на фондовому ринку: Чому справа Nvidia струшує індустрію штучного інтелекту
Після падіння ікони Nvidia: ці три ризики тиснуть на виробника чіпів
Nvidia довгий час вважалася майже непереможним переможцем буму штучного інтелекту. Але за кілька днів найцінніший у світі виробник чіпів потрапив у кризу, яка виходить далеко за рамки особистого скандалу: звинувачення щодо можливого перенаправлення чіпів до Китаю, політична напруженість та раптова криза керівництва підірвали довіру інвесторів. З відставкою засновника Дженсена Хуанга епоха добігає кінця – і на фондовому ринку виникає фундаментальне питання: наскільки успіх Nvidia був заснований на її бізнес-моделі, а наскільки – на людині, яка формувала компанію майже три десятиліття? Ця справа також показує, наскільки вразливою стає компанія, коли її керівництво, політичні зв'язки та бачення майбутнього так сильно залежать від одного засновника
Справа на трильйон доларів: як Nvidia розплачується за витоки експортної інформації, культ засновника та політичну близькість
Найціннішу у світі компанію з виробництва чіпів скинули з трону не конкуренти, а власний засновник
На ринках капіталу відбуваються події, які впливають на ціни, і є події, які руйнують усі невизначеності. Те, що сталося в Nvidia у другий тиждень листопада 2026 року, явно належить до останньої категорії. Протягом кількох днів приватна справа переросла в кризу національної безпеки. Потім це перетворилося на кризу керівництва і, зрештою, на землетрус фондового ринку, який коштував компанії кілька сотень мільярдів доларів ринкової вартості. У четвер це завершилося відставкою Дженсена Хуанга, який очолював Nvidia з моменту її заснування в 1993 році.
Масштаби втрати вартості є винятковими навіть для корпорації такого калібру. Тільки за перші два торгові дні, після визнання Хуанга, ринкова капіталізація компанії скоротилася приблизно на 430 до 470 мільярдів доларів. Після короткочасного відновлення в середу до 173,73 долара за акцію, акції впали майже на вісім відсотків на післябіржових торгах. Це було викликано повідомленнями про те, що рада директорів готується замінити генерального директора. Після офіційного оголошення про його відставку акції впали більш ніж на десять відсотків на добіркових торгах до приблизно 156 доларів. Таким чином, загальні втрати з моменту закриття торгів минулого тижня перевищили 700 мільярдів доларів.
Картина ще більш різка, якщо подивитися на довший період. На початку жовтня акції торгувалися на рекордно високому рівні трохи більше 240 доларів, а ринкова капіталізація становила трохи менше 6 трильйонів доларів. У травні 2026 року Nvidia стала першою компанією, яка перевищила позначку в 5,5 трильйонів доларів. З моменту свого жовтневого піку компанія втратила понад третину своєї вартості, або близько 2 трильйонів доларів. Це приблизно еквівалентно сукупній ринковій капіталізації всіх компаній, що котируються на DAX. У певний момент Nvidia опустилася, поступившись Apple та Microsoft, на третє місце серед найцінніших компаній світу.
Центральне економічне питання цієї статті: що саме врахував ринок? Втрату людини, шкоду бізнес-моделі чи крах політичної домовленості, від якої Nvidia роками отримувала прибуток? Моя теза: це передусім третє. Водночас цей епізод безжально демонструє, наскільки вразливою стає компанія, коли її стратегія, організація та політичні відносини підлаштовані під одну людину.
Від вступу до звільнення за п'ять днів
Послідовність подій пояснює таку бурхливу реакцію ринку. У неділю, 8 листопада, Дженсен Хуан у службовій записці для співробітників визнав невірність своїй дружині. Він взяв на себе повну відповідальність, але не надав жодних подробиць. Це сталося після повідомлень про те, що американські розвідувальні служби дійшли висновку, що китайська бізнесвумен Еліс Хуан передала інформацію Пекіну. Незважаючи на те саме прізвище, вона не є родичкою генерального директора Nvidia.
Того ж вікенду рада директорів розпочала незалежне розслідування. Комітет незалежних директорів найняв зовнішніх юристів на чолі з Джуном Кімом, партнером юридичної фірми Wachtell Lipton та колишнім виконувачем обов'язків федерального прокурора Південного округу Нью-Йорка. Спочатку комітет прямо підтримав Хуанга, заявивши, що не має підстав вважати, що було скомпрометовано національну безпеку чи корпоративні таємниці.
У понеділок акції різко впали. Того ж вечора президент Трамп заявив, що ФБР розслідує цю справу. Водночас у Каліфорнії було оголошено про колективний позов акціонерів для всіх покупців акцій у період з 9 жовтня по 8 листопада. Звинувачення полягають у тому, що Nvidia та Huang приховували справу та робили неправдиві заяви про свої ділові відносини з Megaspeed, компанією Еліс Хуанг.
У вівторок ситуація ще більше загострилася. З'явилися повідомлення про те, що ці стосунки сприяли постачанню чіпів Nvidia до Китаю на суму щонайменше 7,5 мільярда доларів. Водночас стало відомо, що президент нібито був проінформований про розвідувальну інформацію ще в травні на борту Air Force One. У середу з'явилося повідомлення про другий позашлюбний зв'язок, цього разу з Кімберлі Пауелл, віцепрезидентом з питань охорони здоров'я. Повідомляється, що вона звітувала безпосередньо Хуангу. Це зробило ситуацію неприйнятною для ради директорів.
Згідно з нормативними актами Nvidia, генерального директора можна звільнити простою більшістю голосів директорів, з обґрунтуванням або без нього. Хуан володіє приблизно 3,6 відсотка акцій і тому не має більшості голосів. Таким чином, він не був захищений кількома правами голосу, як деякі засновники. Після нічного засідання рада директорів оголосила про свою відставку в четвер. Хуан пішов з посад президента, генерального директора та члена ради директорів з негайним набранням чинності. Колетт Кресс, фінансовий директор з 2013 року, виконає тимчасове керівництво, залишаючись при цьому фінансовим директором. Харві К. Джонс, колишній керівник компанії-розробника програмного забезпечення для розробки мікросхем Synopsys, стане першим незалежним головою ради директорів. Пошук постійного наступника включатиме як внутрішніх, так і зовнішніх кандидатів.
Що вражає, так це швидкість цієї зміни настроїв. Повна впевненість у неділю, відставка у четвер. На прогнозній платформі Polymarket ймовірність того, що Хуан піде у відставку до кінця року, вже в середу зросла до 88 відсотків. Це показує, що ринки розпізнали цю тенденцію раніше та чіткіше, ніж сама наглядова рада.
Мережа з Шанхаю, Сінгапуру та Куала-Лумпура
Щоб зрозуміти економічні наслідки цих звинувачень, слід дослідити мережу компаній, яку, як стверджується, Аліса Хуан створила разом зі своїм чоловіком Кан Веєм та сестрою Хуан Ю. Така структура типова для того, як експортний контроль опиняється під тиском у глобалізованій напівпровідниковій промисловості.
Еліс Хуан, також відома як Хуан Ле, походить з китайського фінансового сектору. Раніше вона працювала у підрозділі приватного банкінгу HSBC у Гонконзі та в CITIC Securities. Пізніше вона була заступником керуючого директора та членом інвестиційного комітету в Shanghai Hexi, інвестиційній компанії, яку її чоловік заснував у 2010 році. Кан Вей колись вважався зірковим фондовим менеджером у Китаї. За словами людей, близьких до пари, він познайомився з Дженсеном Хуаном десять років тому, а пізніше познайомив його зі своєю дружиною. У 2018 році китайський регулятор цінних паперів оштрафував Кан та Shanghai Hexi, серед іншого, за нерозголошення активів під час боротьби за поглинання.
У березні 2023 року сінгапурську дочірню компанію компанії з виробництва відеоігор, в якій подружжя раніше мало частку, було перейменовано на Megaspeed International. Еліс Хуан була вказана як директор і обіймала посаду генерального директора до листопада 2023 року. Також вважається, що вона була мажоритарним акціонером з березня 2023 року, перш ніж акції були передані сінгапурській компанії під назвою SwiftData наприкінці 2023 року. Незрозуміло, хто зрештою контролює SwiftData. Однак у наступних публічних виступах Еліс Хуан продовжувала представлятися як голова правління Megaspeed. Приблизно в той же час, у червні 2023 року, в Шанхаї була заснована компанія Century Litong. Ця компанія керує центрами обробки даних та здає в оренду обчислювальні потужності, включаючи графічні процесори Nvidia. Її акціонера-засновника можна простежити, через проміжну холдингову компанію, до інвестиційної фірми, в якій Еліс Хуан раніше володіла 99 відсотками і яку вона передала своїй сестрі у 2017 році. Ще одна дочірня компанія, Speedmatrix, була додана в Малайзії.
Вирішальним фактором був її партнерський статус з Nvidia. Восени 2023 року Megaspeed отримала статус пріоритетного хмарного партнера. Це надало їй пріоритетний доступ до чіпів у той час, коли графічних процесорів у всьому світі бракувало, а терміни доставки були вирішальними для успіху всіх проектів штучного інтелекту. Megaspeed вказала китайську технологічну компанію Alibaba як свого основного клієнта Nvidia. CenturyLitong також отримала цей статус лише приблизно через чотири місяці після свого заснування, приблизно через два тижні після того, як Вашингтон посилив експортні обмеження на чіпи, спеціально розроблені для Китаю, у жовтні 2023 року. Такий стислий графік вражає, але сам по собі він не доводить жодного порушення правил.
Обсяги значні. Згідно з дослідженням, заснованим на інформації двох осіб, близьких до Аліси Хуан, мережа, як кажуть, обробила імпорт на суму понад 7,5 мільярда доларів. Вважається, що таким чином до Китаю потрапило близько 240 000 чіпів Nvidia з обмеженим експортом, переважно процесори H100 та H200, а також деякі чіпи A100. Тільки Megaspeed, як кажуть, імпортувала чіпи Nvidia приблизно на 4,6 мільярда доларів між 2023 і 2025 роками. Її малайзійська дочірня компанія Speedmatrix отримала понад 200 поставок на суму близько 2 мільярдів доларів між червнем 2024 року та червнем 2025 року. Один із продавецьів, який грав за короткою позицією, вже в травні зазначав, що загальний баланс Megaspeed збільшився з 33 мільйонів доларів у 2023 році до 3 мільярдів доларів у 2024 році. Для молодої компанії це майже стократне збільшення.
Розрахунок вищезгаданих цифр дає середню вартість приблизно 31 000 доларів США за чіп. Це знаходиться в межах діапазону ринкових цін на системи H100 у роки найбільшого дефіциту. Таким чином, порядок величини є правдоподібним. Однак, ключова відмінність, яку часто не враховують у дебатах, полягає в тому, що експлуатація центрів обробки даних у Південно-Східній Азії та здача обчислювальних потужностей в оренду китайським клієнтам, таким як Alibaba, є законною згідно з чинним законодавством. Це стає незаконним лише тоді, коли саме обладнання фізично транспортується до Китаю. На сьогоднішній день жодного публічно встановленого порушення з боку Megaspeed не було. Megaspeed стверджує, що є компанією, що відповідає вимогам, і відкидає звинувачення. Nvidia раніше заявляла, що розслідувала та спростувала підозри. Пекін називає звинувачення у шпигунстві безпідставними та заперечує їх як наклеп.
Тим не менш, влада кількох країн вжила заходів. Тайвань анулював дозвіл на в'їзд Аліси Хуан і розслідує, чи були її візити з метою збору розвідувальних даних. Сінгапур затримав її влітку 2025 року, запровадив заборону на в'їзд, яку пізніше було скасовано, і продовжує розслідування справи Megaspeed. Повідомляється, що її чоловіка було затримано в Шанхаї на початку цього року. У Сполучених Штатах розслідування взяло на себе Міністерство юстиції. Вважається, що Аліса Хуан зараз перебуває в Пекіні з відома органів безпеки.
Чому експортний контроль є економічно ненадійним
Випадок Megaspeed — це не поодинокий випадок, а хрестоматійний приклад економіки експортного контролю. Коли держава обмежує доступ великого ринку до дефіцитного та стратегічно важливого товару, виникає цінова різниця між звичайним світовим ринком та обмеженим ринком. Чим більший попит на обмеженому ринку та чим вища вартість за одиницю, тим більший стимул для обходу обмежень. Прискорювачі штучного інтелекту майже ідеально підходять для цього: вони невеликі, надзвичайно цінні та можуть бути встановлені на серверах, які практично не відрізняються від звичайного обладнання центрів обробки даних. Колишній співробітник Nvidia, якого цитував один із продавців, описав практику в Сінгапурі так: візьміть графічні процесори та оголосіть їх смартфонами.
Крім того, існує структурна слабкість у системі дистрибуції. Nvidia продає лише деякі зі своїх високопродуктивних чіпів безпосередньо кінцевим споживачам. Значна частина проходить через заводи зі складання серверів, дистриб'юторів та хмарних партнерів. Коли Сполучені Штати заборонили китайські варіанти A800 та H800 у жовтні 2023 року, дистриб'юторам все ще дозволялося продавати вже відвантажені запаси. Century Litong, як стверджується, придбала велику кількість саме цих запасів. Кожен додатковий крок у ланцюжку поставок зменшує видимість виробника щодо фактичного кінцевого споживача. Водночас це збільшує можливість обходу регуляторних бар'єрів через треті країни.
Масштаб має вирішальне значення для оцінки цієї справи. Ймовірно перенаправлені 7,5 мільярда доларів розподілені приблизно на два-три роки. У другому кварталі 2027 фінансового року, який закінчився в липні 2026 року, лише Nvidia отримала 96,2 мільярда доларів доходу, 89 мільярдів доларів з яких надійшли від її бізнесу центрів обробки даних. У порівнянні з цим доходом мережа Аліси Хуанг є лише приміткою. Втрата ринкової капіталізації в багато разів перевищує цю суму. З цього випливає, що ринок карає не втратою доходу, а радше ризиком регуляторних змін та втратою довіри.
Ця довіра вже була підірвана. У травні нью-йоркський продавець коротких позицій заявив у 40-сторінковому звіті, що приблизно 20 відсотків доходів від обчислювальної потужності насправді надходять з Китаю, підкріплені перенаправленням через посередників з Південно-Східної Азії. Nvidia, з іншого боку, заявила, що її частка ринку в Китаї різко впала з приблизно 95 відсотків практично до нуля. Її власний прогноз на третій квартал прямо виключає доходи від чіпів для центрів обробки даних у Китаї. Якщо виявиться, що значна частина зростання базувалася на каналах, які більше не є політично прийнятними, це створить проблему для якості прибутків, а не лише для їх розміру. Саме ця невизначеність зараз відображається у дисконтованій оцінці.
Ризик концентрації для засновників
Другим важливим фактором оцінки є ризик, пов'язаний з ключовою особою. Дженсен Хуан був не просто генеральним директором. Він був одночасно засновником, архітектором продуктової стратегії, головним продавцем, обличчям революції штучного інтелекту та політичним переговірником. За повідомленнями ЗМІ, йому безпосередньо звітували близько 60 керівників. Це надзвичайно плоска організаційна структура для компанії такого розміру. Хуан був більш глибоко залучений до щоденних операцій, ніж генеральні директори інших великих корпорацій. Не було публічно підготовленого плану наступництва.
З економічної точки зору, цей ефект можна кількісно виміряти з надзвичайною точністю, оскільки аналітики відкрито розкрили його. Відомий технологічний аналітик оцінив справедливу вартість акцій у 300 доларів США з Хуаном на чолі та у 225 доларів США без нього. Ця різниця в чверть, по суті, є премією засновника. Вона ґрунтується на очікуванні, що засновник-візіонер раніше розпізнає технологічні цикли, сміливіше розподілятиме капітал та формуватиме сильнішу лояльність клієнтів, ніж адміністратор. Кілька аналітиків передбачали подальше зниження ціни до 20 відсотків у разі усунення Хуана. Один інвестиційний менеджер навіть назвав акції неінвестиційними через відсутність плану наступництва.
Однак, є й тверезі голоси незгоди, і вони мають вагу. Клієнти купують у Nvidia не харизму, а радше екосистему обчислювальної потужності, програмного забезпечення та мережевих технологій. Програмна платформа CUDA, поєднання графічних процесорів, високошвидкісних з'єднань та системного програмного забезпечення, а також спільноти розробників, що зростали протягом багатьох років, не зникають просто з відходом однієї людини. Ніхто не може достовірно кількісно оцінити конкретні втрати доходів, спричинені відходом Хуанга. Короткостроковий попит на чіпи Nvidia, ймовірно, залишиться стабільним, оскільки основні постачальники хмарних послуг вже завершили свої інвестиційні бюджети, і в короткостроковій перспективі майже немає порівнянних альтернатив.
Обрання Колетт Кресс тимчасовим генеральним директором чітко свідчить про безперервність. Вона знає ринки капіталу, контракти з клієнтами та фінансову архітектуру компанії, як майже ніхто інший. Однак її призначення не дає відповіді на фундаментальне питання про те, хто визначатиме технологічний напрямок у майбутньому. Ієн Бак, керівник бізнесу центрів обробки даних, якого вважають одним із архітекторів CUDA, був основним кандидатом на постійну посаду. Також поширюються зовнішні імена. Ілон Маск публічно заявив, що для нього буде честю найняти Хуан. Ця заява також демонструє значну ринкову вартість, якою володіє Хуан, окрім самої Nvidia.
Вартим уваги є крок в управлінні, який вперше відокремлює посаду голови ради директорів від операційного керівництва. Досі Хуан ефективно поєднував обидві ролі. Призначення Гарві К. Джонса першим незалежним головою є запізнілою корекцією структури, яка в добрі часи розглядалася як вияв підприємницької рішучості, але в кризові часи проявляється як дефіцит контролю. Це також неприємний урок для інституційних інвесторів, які в останні роки чинили незначний тиск у цьому напрямку.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення


Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Три сценарії на період після відставки Дженсена Хуанга
Політична близькість як фактор ризику
Третій, і, можливо, найважливіший, фактор – це політичний вимір. Дженсена Хуанга вважали одним із найближчих союзників президента в Кремнієвій долині та впливовим неофіційним радником з питань штучного інтелекту. Ще в жовтні Трамп нагородив його Національною медаллю науки. Хуан брав участь у човниковій дипломатії між Вашингтоном і Пекіном, щоб забезпечити схвалений маршрут назад на китайський ринок. Цей доступ був стратегічним активом для Nvidia. Тепер він перетворився на пасив.
Згідно з численними повідомленнями, президента щонайменше двічі протягом семи місяців проінформували про результати розвідки. Близько року тому федеральні агенти, як повідомляється, повідомили деяких членів Конгресу, що Хуан може бути об'єктом операції іноземної розвідки. ФБР помітило, що Аліса Хуан має надзвичайно високу купівельну спроможність для людини на її посаді. Навесні державний секретар Марко Рубіо склав конфіденційний меморандум. У ньому зазначалося, що вона є джерелом інформації для Міністерства державної безпеки Китаю та має завдання зібрати інформацію про Хуан та потенційно переконати Nvidia наполягати на продажу своїх найкращих чіпів Китаю. У травні Рубіо, як повідомляється, особисто провів брифінг для президента на борту Air Force One, що прямував до Китаю, перш ніж Хуан приєднався до делегації під час зупинки на Алясці. Міністр торгівлі Говард Лутнік також, як повідомляється, отримав надсекретний меморандум щодо цих відносин.
Трамп посилається на розмову з Хуаном, в якій останній стверджував, що нічого не знає про будь-яку шпигунську діяльність. Президент каже, що вірить йому, назвав Хуана чесною людиною та заявив, що не шкодує, що не вжив заходів на підставі цієї інформації. Водночас він стверджував, що не знав про ці звинувачення до своєї поїздки до Китаю у травні. Пізніше він визнав, що ця тема, можливо, й згадувалася, але, очевидно, справила на нього незначне враження. Білий дім заперечує повідомлення про брифінг у літаку. Двоє колишніх високопоставлених чиновників ФБР піднімають додаткове питання: чому Хуан так і не отримав захисного брифінгу, тобто попередження про те, що він може бути мішенню для іноземної розвідувальної служби?
У самому уряді виникають глибокі розбіжності. Міністр фінансів Скотт Бессент, як повідомляється, запитав Лутніка в кімнаті для брифінгів Білого дому, чому Megaspeed досі не входить до так званого Списку юридичних осіб – списку компаній, яким американські фірми можуть постачати продукцію лише за спеціальним дозволом. Кілька відомств, включаючи Державний департамент, вже кілька місяців тому виступали за його включення до списку. Однак Міністерство торгівлі, яке приймає остаточне рішення, вагалося, посилаючись на поточні перевірки. Воно також заперечує, що конфронтація мала місце. З березня 2025 року, коли до списку було додано понад 80 компаній та організацій, не було внесено жодного нового запису. Це найдовша перерва за 18 років. Nvidia продовжує включати Megaspeed до свого каталогу офіційних хмарних партнерів.
З економічної точки зору цікаво те, наскільки американська експортна політика нещодавно стала інструментом переговорів. Наприкінці 2025 року Вашингтон дозволив продаж H200 обраним китайським клієнтам за умови, що 25 відсотків доходу надходитиме американському уряду. Згідно з ліцензійною системою від січня, близько десяти затверджених китайських компаній мають право купувати до 75 000 одиниць кожна. Насправді, досі майже нічого не було поставлено, частково тому, що сам Пекін обмежує закупівлю американських чіпів на користь вітчизняних альтернатив. Спроба Хуанга відкрити навіть найпотужніші чіпи для Китаю зазнала невдачі через опір Рубіо та інших урядовців. На тлі звинувачень у шпигунстві це лобіювання тепер постає в іншому світлі, і в цьому полягає проблема для Nvidia.
Коли експортну політику розглядають як розмінну монету, доступ компанії до ринку залежить від особистих зв'язків. Такі зв'язки ефективні, поки тривають, і небезпечні, щойно руйнуються. Опозиція вимагає всебічного розслідування та суворіших обмежень на експорт. Лідер більшості в Сенаті Чак Шумер, демократ, звинувачує президента в тому, що він не захистив Америку, а не Китай чи його союзників. Сенатори Елізабет Воррен та Кріс Кунс закликали адміністрацію забезпечити безпеку всіх документів, пов'язаних з експортом чіпів та цією справою. Але тиск також чиниться з боку республіканців. Сенатор Кевін Крамер, член Банківського комітету, закликав до відставки Хуанга, посилаючись на величезний потенціал для шантажу. Комітети Палати представників, очолювані республіканцями, включаючи Комітет у справах Китаю, викликали Хуанга на закриті слухання 18 листопада щодо протоколів безпеки Nvidia. Якщо він відмовиться з'явитися, йому загрожує повістка до суду та кримінальне покарання.
Для фінансових перспектив компанії це означає, що ймовірність того, що Конгрес запровадить суворіші та менш обговорювані експортні правила за двопартійної підтримки, значно зросла. Неформальний канал між керівництвом Nvidia та Білим домом, який неодноразово сприяв поступкам в останні роки, закритий на найближче майбутнє. Новий генеральний директор буде обережним і не виступатиме за послаблення експортних обмежень у Китаї. Таким чином, доходи від Китаю, які вже були виключені з прогнозу, перетворюються з потенційного джерела майбутнього зростання на постійний недохід.
Канали зараження в екосистемі штучного інтелекту
Компанія з вагою близько 6 відсотків у S&P 500 та близько 10 відсотків у Nasdaq-100 вже не є окремою акцією, а системним фактором. Таким чином, криза в Nvidia має наслідки далеко за межами її власних акціонерів, впливаючи на ринок через численні канали.
Перший канал – це вплив на індивідуальних інвесторів та пенсійні заощадження. Близько 70 відсотків американських планів 401(k) інвестовано в акції, що торгуються на біржі. Залежність середньостатистичного американського вкладника від Nvidia оцінюється в 3-5 відсотків, залежно від інвестиційного портфеля. Для державних пенсійних фондів середній розподіл становить близько 2,5 відсотка активів. Будь-хто, хто повністю інвестував в індексний фонд Nasdaq-100, втратив цього тижня близько одного відсоткового пункту своїх активів лише через Nvidia. Це не крах, але помітний удар по довірі, яка значною мірою залежить від кількох технологічних акцій.
Другий канал – це фінансова плутанина в секторі штучного інтелекту. В останні роки Nvidia все частіше купує частки клієнтів, які будують центри обробки даних на основі її чіпів. Роблячи це, постачальник частково фінансує власний попит. Під час буму цей цикл посилює зростання. І навпаки, якщо відбувається уповільнення, це також може посилити низхідну тенденцію. Той факт, що акції оператора центрів обробки даних CoreWeave впали на шість відсотків після закриття торгів, демонструє, наскільки безпосередньо ринок впливає на ціноутворення в цій кореляції. Виробник мікросхем пам'яті SK Hynix та американський спеціаліст з пам'яті Micron також знизилися.
Третій канал – це зрушення всередині галузі. AMD та Broadcom продемонстрували зростання на три-чотири відсотки за той самий період. Це показує, що ринок не інтерпретує кризу як кінець хвилі інвестицій у штучний інтелект, а радше як можливість для конкурентів отримати частку ринку. Великі хмарні провайдери, які вже працюють над власними чіпами та хочуть зменшити свою залежність від одного постачальника, мають додатковий аргумент. У середньостроковій перспективі це може зменшити раніше надзвичайно високу цінову силу Nvidia, що відображається у її валовій маржі в 75 відсотків.
Четвертий канал простягається аж до Європи. У Франкфурті акції впали приблизно на сім відсотків у четвер вранці, а європейські акції напівпровідникових компаній загалом знизилися. Ще в середині жовтня Хуан з'явився як відоме гостя на саміті Invest in Germany у Берліні. Для європейських компаній, які планують заводи штучного інтелекту, промислові хмарні рішення або дослідницькі центри обробки даних на базі обладнання Nvidia, сама технологія поки що залишається незмінною. Однак оцінка ризику постачальника змінюється. Виробник, чиї експортні ліцензії, партнерські програми та корпоративне управління одночасно перебувають під політичною увагою, є менш передбачуваним партнером, ніж лише кілька тижнів тому.
Сильні цифри, слабка впевненість
Мабуть, найбільша розбіжність цієї кризи полягає між операційними показниками та оцінкою. У другому кварталі 2027 фінансового року Nvidia збільшила свій дохід на 106 відсотків у порівнянні з аналогічним періодом минулого року до 96,2 мільярда доларів. Бізнес центрів обробки даних зріс на 117 відсотків до 89 мільярдів доларів. Валова рентабельність склала 75 відсотків, а чистий прибуток згідно із загальними стандартами бухгалтерського обліку – 59,7 мільярда доларів. На третій квартал керівництво прогнозувало дохід у розмірі 108 мільярдів доларів, явно виключаючи дохід центрів обробки даних з Китаю. Протягом кварталу приблизно 26 мільярдів доларів було повернуто акціонерам шляхом викупу акцій та дивідендів. На наступний фінансовий рік Huang прогнозував зростання доходу приблизно на 70 відсотків.
З огляду на нещодавню ринкову капіталізацію близько 3,8 трильйона доларів та річний скоригований квартальний прибуток приблизно в 54 мільярди доларів, коефіцієнт ціна/прибуток становить приблизно 17 до 18. Для компанії, яка нещодавно подвоїла свій дохід протягом року, це надзвичайно низький показник. Він нижчий за рівень багатьох промислових конгломератів, які демонструють лише частку такого зростання. Цей показник є найкращим показником того, наскільки великий ризик зараз враховує ринок. Він більше не оцінює саме зростання, а радше невизначеність навколо його стійкості, майбутнього лідерства та регуляторного середовища.
Однак цей розрахунок не слід неправильно тлумачити як сигнал до покупки. Він базується на припущенні, що поточна маржа та темпи зростання збережуться. І саме це питання залишається відкритим. Ще до скандалу акції компанії демонстрували нижчі показники, ніж ринок загалом, оскільки багато інвесторів сумнівалися, чи величезні інвестиції їхніх клієнтів у штучний інтелект принесуть достатню прибутковість. З травня, коли продавець, який брав участь у короткостроковій торгівлі, опублікував свій звіт, акції втратили близько чверті своєї вартості. Скандал не створив цих сумнівів, але дав їм обличчя та привід зациклитися на них.
Таким чином, квартальні показники від 17 листопада стануть першим справжнім стрес-тестом постхуанської ери. Інвестори звертатимуть менше уваги на показники доходів, які мають бути значною мірою забезпечені існуючими замовленнями. Важливішими будуть три сигнали. По-перше, чи підтвердять клієнти свої замовлення, чи стануть більш обережними. По-друге, як компанія має намір контролювати свої партнерські програми та канали збуту в майбутньому. По-третє, чи зможе тимчасове керівництво представити надійний технологічний порядок денний, який не прив'язаний до однієї особи.
Розрахунки Пекіна та гонка за обчислювальною потужністю
З китайської точки зору, ситуація неоднозначна. Якби було підтверджено, що мережа роками постачала десятки тисяч високопродуктивних чіпів до Китаю, це забезпечило б китайські компанії та дослідницькі установи обчислювальною потужністю у вирішальний момент, потужністю, яку вони не могли б отримати звичайними каналами. Приблизно 240 000 графічних процесорів еквівалентні обладнанню кількох великих навчальних центрів штучного інтелекту. Такий приплив міг би помітно скоротити розрив із провідними американськими гравцями.
Водночас Пекін вже деякий час дотримується стратегії технологічної самодостатності. Закупівля американських чіпів обмежується для зміцнення вітчизняних постачальників. Це призвело до парадоксальної ситуації. Сполучені Штати хотіли не допустити потрапляння чіпів Nvidia до Китаю, а сам Китай все більше їх не хоче. І все ж вони, очевидно, все ж таки потрапляли до країни через непрямі канали. Це демонструє, що офіційна політика обох сторін та фактичні ринкові потоки можуть суттєво розходитися. Попит на обчислювальну потужність у китайських технологічних компаніях, очевидно, більший, ніж може задовольнити внутрішнє виробництво наразі.
Це ставить Сполучені Штати перед складною дилемою. Суворіший контроль збільшує стимули для обходу правил та прискорює зусилля Китаю щодо розробки власних чіпів. Послаблення контролю зміцнює американських виробників у короткостроковій перспективі, але дає Китаю доступ до стратегічно важливих технологій. Справа Megaspeed тепер надає прихильникам жорсткої лінії вагомий політичний аргумент. Вона послаблює позиції тих, хто, як Хуан, виступав за те, щоб Китай залишався залежним від американських чіпів, а не змушував його розробляти власні. Ця економічно обґрунтована позиція навряд чи є політично виправданою в найближчому майбутньому.
Уроки для бізнесу та інвесторів
З кризи можна винести кілька уроків, які виходять за рамки Nvidia.
Перше стосується контролю каналів розподілу товарів, що стосуються безпеки. Виробники продукції, на яку поширюються експортні обмеження, не можуть покладатися на офіційні декларації дистриб'юторів та партнерів. Перевірка кінцевого використання товарів, аналіз незвичайних моделей зростання та критична оцінка партнерів з непрозорими структурами власності є основними обов'язками керівництва компанії. Новостворена компанія, яка отримує статус привілейованого партнера протягом кількох місяців і чий баланс збільшується майже в сто разів протягом року, повинна була б викликати тривогу в будь-якій надійній системі контролю.
Другий урок стосується планування наступництва. Компанія з ринковою капіталізацією в кілька трильйонів доларів і відсутністю помітного наступника для її засновника являє собою провал управління, який накопичувався роками. У часи виняткового успіху концентрація влади вважається сильною стороною. У часи кризи стає зрозуміло, що вона становить незабезпечений ризик для акціонерів. Ради директорів та інституційні інвестори повинні зробити висновок, що плани наступництва – це не вотум недовіри засновнику, а радше страховка для компанії.
Третій урок стосується політичної близькості. Добрі зв'язки з урядом можуть відкрити доступ до ринку, пом'якшити регулювання та пришвидшити ліцензування. Однак вони також роблять компанію вразливою до політичних потрясінь. Коли доступ до ринку залежить від особистих стосунків, кожен особистий помилковий крок стає бізнес-ризиком. Цінність таких стосунків асиметрична: їхні переваги накопичуються повільно, тоді як шкода може виникнути за одну ніч.
Четвертий урок стосується самих інвесторів. Значна концентрація основних фондових індексів на кількох технологічних компаніях означає, що навіть пасивні інвестори несуть значні індивідуальні ризики, пов'язані з акціями, не усвідомлюючи цього. Той, хто вважає, що він диверсифікований за допомогою широкого індексного фонду, насправді володіє значною часткою в одній компанії, доля якої цього тижня залежала від конфіденційності її засновника.
Три сценарії для постхуанської епохи
Що буде далі? Я розглядаю три ймовірні сценарії.
У базовому сценарії операції стабілізуються. Квартальні показники підтверджують високий попит, рада директорів протягом кількох місяців знаходить технічно кваліфікованого наступника, ймовірно, зсередини компанії, а група помітно посилює контроль над експортом. Ціна акцій частково відновлюється. Однак, залишається постійне зниження через втрату стартового бонусу та жорсткішу політичну ситуацію. Оцінка наближається до досить консервативних оцінок аналітиків, які вбачають справедливу вартість без урахування Хуанга значно вище поточної ціни акцій, але явно нижче максимуму жовтня.
У найгіршому випадку розслідування розширяться. Якщо з'ясується, що співробітники Nvidia знали про витік даних або ігнорували попереджувальні знаки, можливі значні штрафи, обмеження та подальші судові позови. Конгрес може прийняти значно суворіші закони про експорт між партійними лініями, що також ускладнить поставки до Південно-Східної Азії та міжнародних хмарних партнерів. Водночас клієнти можуть використати кризу для посилення своєї залежності від Nvidia. У цьому випадку зниження ціни акцій цього тижня буде лише початком довгострокової переоцінки.
У найкращому випадку відхід Хуанга виявиться визвольним. Більш професійна структура управління, чітко розділене головування в раді директорів та управління, менш зосереджене на одній особі, могли б навіть зміцнити довіру інституційних інвесторів у довгостроковій перспективі. Фундаментальна сила екосистеми залишиться незмінною, а нинішня надзвичайно низька оцінка відносно прибутку створить можливості для потужного відновлення.
Кінець недоторканності
Моя оцінка полягає в тому, що ринок у короткостроковій перспективі надмірно реагує на операційні збитки, але його структурний діагноз правильний. Чипи Nvidia не погіршилися в четвер, центри обробки даних основних хмарних провайдерів не стають менш завантаженими, а технологічні прогалини неможливо усунути лише за кілька місяців. Таким чином, частково падіння ціни акцій відображає емоційну надмірну реакцію на падіння ікони.
Однак, що змінилося назавжди, так це середовище, в якому працює Nvidia. По-перше, зник бонус засновника. Він був реальним і вимірюваним, оскільки Хуан неодноразово виявляв технологічні поворотні моменти раніше за своїх конкурентів. По-друге, особливий політичний статус компанії закінчився. У Вашингтоні Nvidia більше не сприйматиметься як національний чемпіон із привілейованим доступом до президента, а як гравець, важливий з точки зору безпеки, під суворішим контролем. По-третє, ринок зрозумів, що наратив про непереможного чемпіона ШІ є вразливим. І не через технологічну конкуренцію, а через прогалини в управлінні, непрозорі структури продажів і надмірно тісні стосунки з політикою.
Це вирішальний урок для світової економіки. Бум інвестицій у штучний інтелект ґрунтується на припущенні, що кілька обраних компаній надійно забезпечать необхідну інфраструктуру. Цей тиждень продемонстрував, наскільки це залежить від довіри і як швидко ця довіра може зникнути. Втрата ринкової вартості приблизно в 2 трильйони доларів з моменту її жовтневого піку – це ціна, сплачена за те, що компанія, яка формує майбутнє обчислювальної потужності, занадто довго прив'язувала своє майбутнє до однієї людини.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital

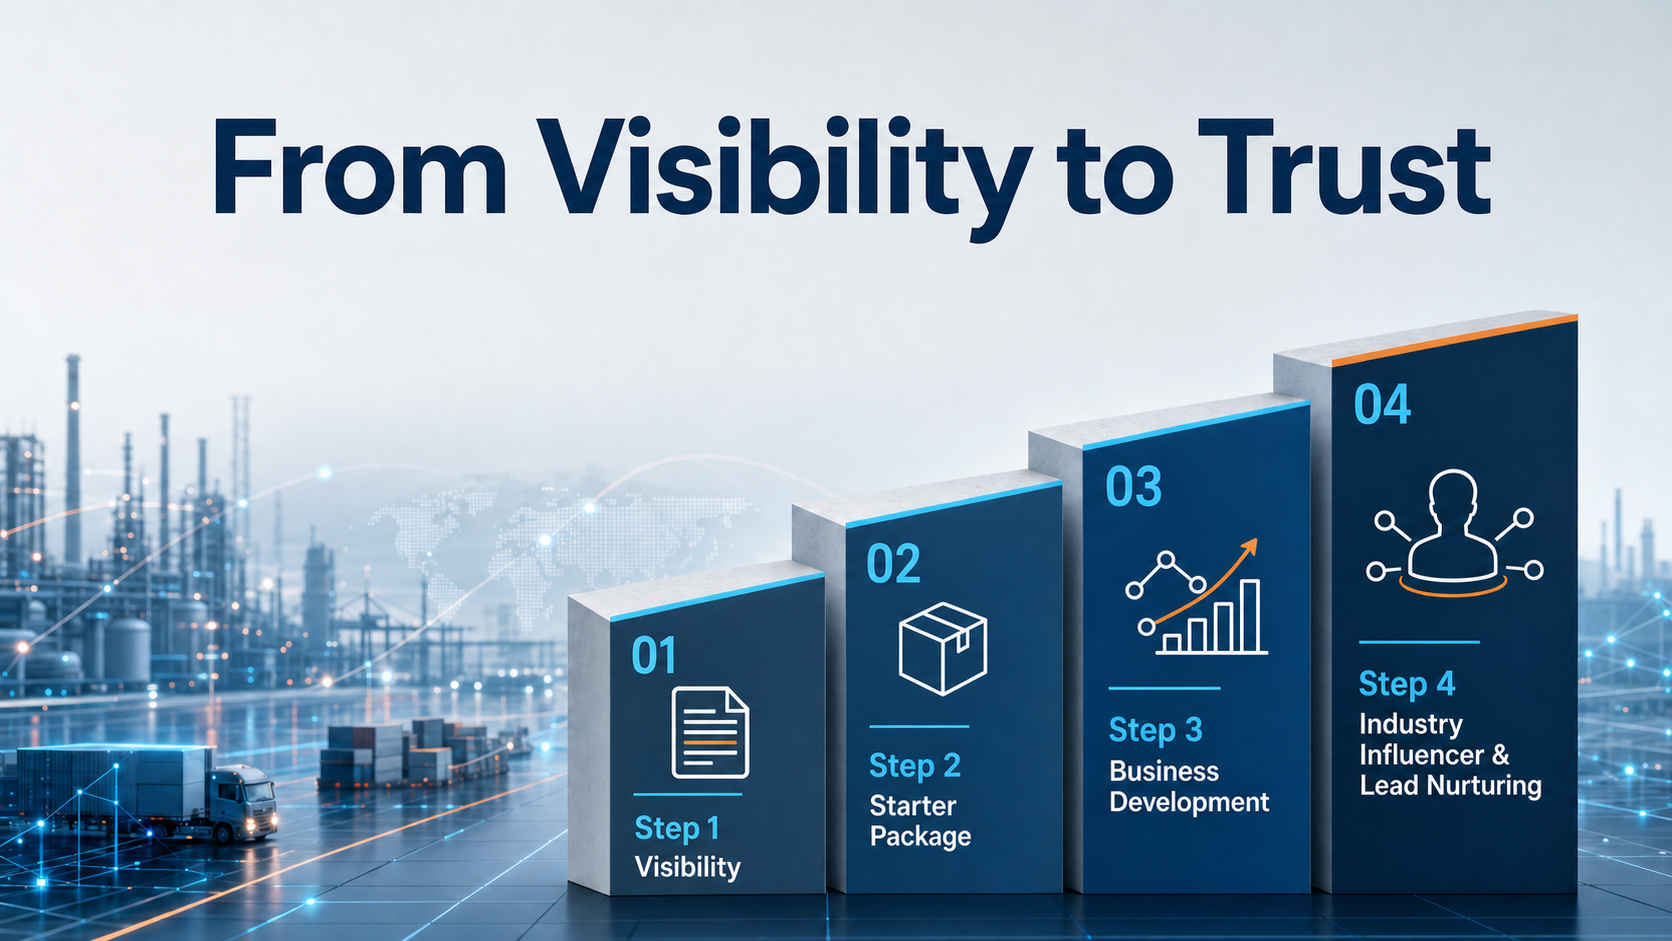
Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут wolfenstein@xpert.digital:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.