Нова логістична вісь Східної Європи: від центру витрат до стратегічної хребта Європи – Креативний образ на тему зі штучним інтелектом: Xpert.Digital
Нові логістичні центри Східної Європи: у фокусі Польща, Румунія та Болгарія
Електронна комерція та ніршоринг: як Східна Європа змінює логістичний ландшафт
Від зниження витрат до ефективності: трансформація Східної Європи в логістичному секторі
За останні роки Східна Європа перетворилася з простого місця для скорочення витрат на стратегічну основу для всього європейського логістичного сектору. Регіон, який колись вважався переважно продовженням західноєвропейської промисловості, перетворився на динамічну мережу логістичних парків, розподільчих центрів та високопродуктивних транспортних коридорів. Центральною економічною передумовою є те, що майбутні інвестиції визначатимуться не лише низькою заробітною платою, але й, перш за все, надійним поєднанням розташування, пропускної здатності, енергопостачання, кваліфікованого персоналу та політичної стабільності. Ці зміни є результатом не лише зростання обсягів торгівлі та реструктуризації промислових ланцюгів поставок, а й геополітичних ризиків та реконструкції України. Виклики та можливості, що виникають у результаті цього розвитку, є багатогранними та вимагають переосмислення логістичного планування. Акцент дедалі більше зміщується з чистої ефективності на контрольоване резервування, щоб забезпечити можливості доставки в умовах швидкозмінного глобального середовища.
Той, хто контролює коридори, контролюватиме здатність Європи постачати товари в майбутньому: тиха реорганізація торговельних потоків
Логістична інфраструктура Східної Європи зазнає глибокої структурної трансформації. Образ регіону, який переважно слугує економічно ефективним розширеним робочим місцем для Західної Європи, більше не є точним. Між Балтійським, Адріатичним та Чорним морями виникає мережа логістичних парків, розподільчих центрів, портів, залізничних терміналів та транскордонних транспортних коридорів, яка набуває значення для безпеки постачання всього Європейського Союзу. Цей розвиток зумовлений не лише зростанням обсягів торгівлі, але й реструктуризацією промислових ланцюгів постачання, розширенням онлайн-торгівлі, геополітичними ризиками, відбудовою України та стратегічним посиленням зв'язків північ-південь.
Однак цей розвиток не є ані однорідним, ані без суперечностей. Польща та Чеська Республіка вже мають великі, професійні ринки логістичної нерухомості та тісні зв'язки з Німеччиною. Румунія перетворюється на значний виробничий, дистрибуційний та чорноморський вузол. Болгарія з'єднує єдиний ринок ЄС з Туреччиною, Грецією та західним регіоном Чорного моря. Західнобалканські держави, у свою чергу, набувають значення як майбутній регіон розширення та транзиту, але продовжують страждати від затримок на кордонах, інституційних тертя та незавершеної інфраструктури. Тому Східну Європу не слід розуміти як єдиний ринок, а радше як багаторівневу систему логістичних зон на різних стадіях розвитку.
Центральна економічна теза полягає в наступному: наступна хвиля інвестицій визначатиметься не найнижчою заробітною платою, а найнадійнішим поєднанням розташування, пропускної здатності, енергопостачання, персоналу, цифрового управління та політичної передбачуваності. Просте будівництво складів не створює конкурентоспроможного логістичного центру. Лише взаємодія нерухомості, видів транспорту, митних процесів, інфраструктури даних та надійних ланцюгів поставок створює продуктивний центр.
Периферійні місця стають стратегічними інтерфейсами
Географічне розташування Східної Європи довгий час було неоднозначним. З одного боку, регіон розташований між основними споживчими та промисловими центрами Західної Європи, портами Балтійського, Адріатичного та Чорного морів, а також ринками Туреччини та Близького Сходу. З іншого боку, багато транспортних мереж історично були більше орієнтовані на національні столиці або сполучення схід-захід, ніж на транскордонні осі північ-південь. Різні технічні стандарти, фрагментовані автомагістралі, слабке залізничне сполучення та повільні перетини кордонів обмежували економічні переваги цього розташування.
Ці слабкі сторони зараз у деяких випадках стають аргументами для інвестицій. Компанії усвідомлюють, що додаткові коридори не лише знижують витрати, але й зменшують залежність. Пандемія, блокування певних морських шляхів, агресивна війна Росії проти України та неодноразові перебої у світових ланцюгах поставок підкреслили цінність альтернативних маршрутів. Тому місцезнаходження в Румунії, Болгарії, Польщі чи Західних Балканах більше не оцінюється виключно на основі його відстані від ринку збуту. Все частіше вирішальним фактором є те, чи функціонує воно як резервний, буферний або консолідаційний пункт у кількох сценаріях.
Це зміщує логіку від максимальної ефективності до контрольованого резервування. Компанії іноді погоджуються на вищі поточні витрати в обмін на покращені можливості доставки, коротший час реагування та другий варіант закупівлі або дистрибуції. Така премія за ризик вигідна для Східної Європи. Регіон може поєднувати близькість до виробництва, порівняно конкурентні витрати та доступ до єдиного ринку ЄС. Водночас це змушує інвесторів проводити ретельну оцінку місця, оскільки вдале географічне розташування не гарантує надійного реального зв'язку.
Польща встановлює стандарт, південний схід наздоганяє
Ринок логістичної нерухомості Східної Європи характеризується значним розривом у рівнях зрілості. З понад 36 мільйонами квадратних метрів сучасних складських та промислових площ, прогнозованих до 2025 року, Польща являє собою найбільшу платформу в регіоні. Країна виграє від своєї близькості до Німеччини, великого внутрішнього ринку, ефективної мережі автомагістралей, кількох сильних мегаполісів та своєї ролі як мосту до країн Балтії та України. Варшава, Верхня Сілезія, Центральна Польща, Познань та Вроцлав перетворилися на окремі логістичні кластери. Така глибина ринку дозволяє реалізовувати великі спекулятивні проекти, хоча забудовники все більше зосереджуються на попередній оренді через вищі процентні ставки та збільшення витрат на будівництво.
Румунія йде далі з приблизно вісьмома мільйонами квадратних метрів сучасних промислових та логістичних площ до кінця 2025 року, хоча й в іншому масштабі, але з високою динамікою. Попит на площі сягнув понад 1,2 мільйона квадратних метрів у 2025 році. Рівень вакантності становить близько чотирьох відсотків, а орендна плата за житло преміум-класу в діапазоні приблизно від 4,50 до 5,00 євро за квадратний метр на місяць свідчить про ринок, який, незважаючи на економічну невизначеність, має міцну базу орендарів. Бухарест домінує, але Тімішоара, Клуж-Напока, Брашов, Плоєшті та Констанца набирають позиції.
Болгарія менша за розмірами та більш зосереджена в Софії та регіоні Пловдіва. Однак, саме там особливо помітно поєднання промислових та логістичних функцій. Фракійська економічна зона навколо Пловдіва з'єднує виробничі потужності, постачальників, складські приміщення та коридор автомагістралей з Туреччиною. Софія залишається центральним центром споживання та розподілу. Русе, Варна, Бургас, Стара Загора та Шумен можуть скористатися перевагами певних коридорів, портів, промислових або енергетичних зв'язків. На Західних Балканах кількість сучасних промислових об'єктів менша, а це означає, що окремі великомасштабні проекти можуть суттєво змінити структуру ринку більш різко, ніж у Польщі чи Румунії.
Торговельні мережі будують власну інфраструктуру
Цей зсув особливо помітний в інвестиціях великих роздрібних торговців. Сучасні роздрібні мережі потребують не лише філій, а й складів з контрольованою температурою, автоматизованого комплектування замовлень, високого рівня оборотності та точних даних про запаси. Таким чином, розподільчий центр є не другорядною, допоміжною функцією, а радше операційною передумовою для виходу на ринок, розширення та стабільних цін.
Логістико-дистриб'юторський центр Lidl, який зараз будується в Киселяку та Лепениці в Боснії та Герцеговині, ілюструє цей масштаб проекту. Він займає площу приблизно 60 000 квадратних метрів і являє собою інвестицію в розмірі близько 100 мільйонів євро. Він закладає основу для загальнонаціональної мережі магазинів і одночасно сигналізує про те, що міжнародна роздрібна група бачить достатній потенціал попиту, щоб виправдати довгострокові інвестиції в інфраструктуру. Економічний вплив виходить за рамки самої будівлі: місцеві виробники потенційно отримують доступ до стандартизованих ланцюгів поставок, транспортні компанії отримують вигоду від більш передбачуваних обсягів, а конкуруючі роздрібні торговці зазнають тиску, щоб модернізувати власні системи.
Повторні розширення об'єкта Kaufland у Стрямі поблизу Пловдіва також демонструють, як логістична інфраструктура масштабується разом зі зростанням роздрібного сектору. Після попередніх значних інвестицій об'єкт було розширено, включивши зону глибокого заморожування з додатковими місцями для палет. Наприкінці 2023 року було оголошено про значно більший етап розширення з обсягом інвестицій 64 мільйони левів. Такі проекти не відбуваються ізольовано. Вони залучають пакувальні компанії, служби технічного обслуговування, постачальників холодильних технологій, постачальників програмного забезпечення та регіональні вантажні потужності. Таким чином, логістичний центр стає місцевим центром продуктивності.
Болгарія перетворюється з транзитної країни на платформний ринок
Болгарія має кілька взаємопідсилюючих переваг у географічному плані. Країна розташована на перехресті Центральної Європи, Чорного моря, Греції та Туреччини. З моменту скасування прикордонного контролю на внутрішніх сухопутних кордонах ЄС 1 січня 2025 року Болгарія повністю інтегрована до Шенгенської зони. Крім того, з 1 січня 2026 року вона використовує євро. Для логістичних інвесторів ці кроки знижують транзакційні витрати, усувають деякі навантаження, пов'язані з обмінним курсом та розрахунками, а також сприяють інтеграції болгарських локацій у регіональні мережі.
Вирішальний прогрес полягає не стільки в одному престижному проекті, скільки в консолідації кількох функцій. Софія концентрує купівельну спроможність, робочу силу та міжнародні бізнес-структури. Пловдів пов'язує промисловість та дистрибуцію. Бургас і Варна забезпечують доступ до Чорного моря. Русе утворює дунайський та прикордонний вузол з Румунією. Вісь до Капітана Андрєєво залишається центральною для торгівлі з Туреччиною та за її межами. Водночас північно-східна Болгарія пропонує земельні резерви та потенціал для спеціалізованих складських, сільськогосподарських та енергетичних кластерів.
Запланована складська та логістична база дистриб'ютора сонячних систем AmonRa Energy в індустріальному парку Шумен є прикладом зв'язку між енергетичним переходом та логістикою. Сонячні модулі, інвертори, системи кріплення та акумуляторні накопичувачі потребують регіонально доступних запасів, технічного контролю якості та швидкої доставки. Таким чином, традиційний склад перетворюється на складову частину нового промислового ланцюга створення вартості. Для Болгарії це дає можливість не лише обробляти товари, але й консолідувати технічні послуги, попереднє складання, ремонт, проектну логістику та регіональний розподіл.
Румунія з'єднує єдиний ринок, Дунай та Чорне море
Логістичний прогрес Румунії базується на її розмірах та універсальності. Країна може похвалитися великим внутрішнім ринком, широкою промисловою базою, річкою Дунай, чорноморським портом Констанца, а також межує з Україною, Молдовою, Угорщиною, Сербією та Болгарією. Це поєднання робить Румунію одночасно місцем виробництва, ринком збуту, транзитною країною та геополітичним центром.
Порт Констанца набув значного значення після 2022 року, оскільки українські сільськогосподарські та експортні потоки вимагали альтернативних маршрутів. У 2023 році вантажообіг досяг рекордного рівня – приблизно 92,6 мільйона тонн. Згодом обсяг знизився приблизно до 77,5 мільйона тонн у 2024 році та приблизно до 67 мільйонів тонн у 2025 році, оскільки частина українського трафіку повернулася на інші маршрути. Це зниження не є свідченням стратегічної незначущості, а радше ілюструє, наскільки нестабільними можуть бути додаткові обсяги, зумовлені геополітичними факторами. Урок для операторів та інвесторів полягає в тому, щоб розвивати потужності таким чином, щоб вони залишалися економічно життєздатними навіть за умови зміни торговельних потоків.
Констанца може забезпечити свої позиції насамперед завдяки тіснішій інтеграції своїх портових, залізничних, автомобільних, річкових та внутрішніх терміналів. Вузькі місця в маневрових потужностях, маршрутах доступу, цифрових процесах або судноплавстві по Дунаю безпосередньо впливають на конкурентоспроможність. Тому Румунії потрібні не лише додаткові землі, а й надійні коридори до Бухареста, Угорщини, Болгарії, Молдови та України. Повна інтеграція до Шенгенської зони покращує пасажирські перевезення та зменшує тертя на внутрішніх кордонах ЄС, але вона не замінює інвестицій у мости, залізничні колії та інфраструктуру, що прилягає до терміналів.
Країни Західних Балкан стануть наступним регіоном зростання
Сербія, Боснія і Герцеговина, Північна Македонія, Албанія, Чорногорія та Косово утворюють гетерогенний логістичний регіон, стратегічне значення якого зростає. Розташований між державами-членами ЄС, регіон з'єднує Адріатичне море з Дунайським та Чорноморським регіонами, а також Центральну Європу з Грецією та Туреччиною. Однак його економічній інтеграції перешкоджають численні кордони, невеликі національні ринки, різні адміністративні практики та, в деяких випадках, слабке залізничне сполучення.
Саме тому сучасні розподільчі центри можуть призвести до значного підвищення продуктивності. Вони дозволяють консолідувати імпорт, стабілізувати наявність продукції та створювати основу для більших роздрібних мереж. Проект Lidl у Боснії та Герцеговині є особливо яскравим прикладом цього. Він також демонструє типову стратегію виходу на ринок: спочатку готуються земля, центральна логістика та кілька місць розташування магазинів, перш ніж мережа буде запущена у більшому масштабі. Високі початкові інвестиції сприяють зниженню подальших витрат на одиницю продукції та забезпеченню стабільного рівня обслуговування.
Європейський Союз підтримує Західні Балкани у період з 2024 по 2027 рік, надаючи їм фінансову підтримку на суму до шести мільярдів євро, з яких два мільярди євро – це безповоротні гранти, а чотири мільярди євро – субсидовані позики. Не кожне євро піде на транспортну інфраструктуру, але ця програма посилює тиск на реформи та інвестиції. Найголовніше, що кращі дороги та залізниці залежатимуть від швидших митних процедур, взаємовизнаних документів та цифрових попередніх декларацій. Без цієї «м’якої інфраструктури» вантажівка все ще може годинами застрягати на кордоні на новій автомагістралі.
Дороги залишаються домінуючими, але не без альтернатив
Вантажні перевезення залишаються основою східноєвропейської логістики. На рівні ЄС у 2024 році автомобільним транспортом було перевезено близько 1869 мільярдів тонно-кілометрів, що трохи більше, ніж у попередньому році. Це домінування зумовлене гнучкістю, щільними мережами та можливістю безпосереднього з'єднання заводських воріт, складів та філіалів. Для термінових поставок, генеральних вантажів, продуктів харчування та роздрібної торгівлі вантажівки практично незамінні в короткостроковій перспективі.
Ця перевага також створює структурні ризики. Затори, нестача водіїв, вартість проїзду, час очікування на кордоні та зростання вимог щодо викидів збільшують витрати. Ця залежність є особливо проблематичною там, де відсутні залізничні термінали або залізнична інфраструктура повільна та ненадійна. Логістичний парк без ефективного залізничного сполучення може здаватися привабливим у короткостроковій перспективі, але в довгостроковій перспективі він прив'язує користувача до автомобільного транспорту.
Отже, економічний сенс має не штучна конкуренція між автомобільним та залізничним транспортом, а розподіл праці. Вантажівки обробляють до- та післявантажні перевезення, а також термінові перевезення; залізниця здійснює планові перевезення на далекі відстані та масові перевезення; порти та внутрішні водні шляхи розширюють зону охоплення. Обов'язковою умовою є термінали, які організовують пересадку між видами транспорту швидко, цифровим способом та економічно ефективно. Східна Європа може зробити значний крок вперед у цій галузі, якщо нові логістичні зони будуть плануватися мультимодальним способом з самого початку, замість того, щоб пізніше додавати залізничні сполучення з великими витратами.
Залізнична система визначає наступний рівень продуктивності
Багато східноєвропейських залізничних мереж мають велике географічне охоплення, але їм бракує технічної та експлуатаційної якості, необхідної для сучасних ланцюгів постачання. Повільні ділянки, потреба в модернізації, недостатня електрифікація, обмежена довжина поїздів, несумісні системи сигналізації та вузькі місця на прикордонних переходах знижують їхню конкурентоспроможність. Крім того, транскордонні вантажні перевезення потребують не лише інфраструктури, але й узгоджених розкладів руху, наявності локомотивів та надійних залізничних маршрутів.
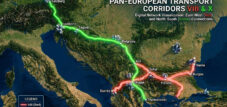
Розширення трансєвропейських транспортних мереж починається тут. Регламент TEN-T, оновлений у 2024 році, структурує європейську мережу через дев'ять транспортних коридорів та обов'язкові цільові горизонти. Для Східної Європи особливо актуальними є зв'язки між Балтійським морем, Адріатичним морем, Чорним морем, Балканами та Центральною Європою. Коридор VIII між болгарським узбережжям Чорного моря, Північною Македонією та Албанією має особливе стратегічне значення, оскільки він має на меті створити безперервне сполучення схід-захід через південні Балкани. Болгарія та Північна Македонія підтвердили свою відданість його продовженню будівництва, але фінансування, прогрес у будівництві та технічна координація залишаються складними.
Економічний вплив покращеної залізничної інфраструктури виходить за рамки простої економії транспортних витрат. Вона розширює зону обслуговування портів, підвищує привабливість виробничих майданчиків та зменшує залежність від нестачі водіїв. Крім того, це спрощує перевезення важких промислових товарів, контейнерів та вантажів військового призначення. До недоліків належать високі початкові інвестиції, тривалі процеси затвердження та ризик того, що окремі національні ділянки будуть завершені, тоді як транскордонні прогалини залишаться.
Балтійське, Адріатичне та Чорне моря зближуються одне з одним
Порти Східної Європи перетворюються на конкуруючі, але водночас взаємодоповнюючі порти. Гданськ обробив приблизно 80,4 мільйона тонн вантажів у 2025 році, зміцнивши таким чином свої позиції серед основних європейських портів. Після винятково пікового 2023 року Констанца все ще обробила близько 67 мільйонів тонн у 2025 році. На Адріатичному узбережжі такі порти, як Копер, Рієка та Трієст, конкурують за внутрішні перевезення до Центральної Європи. Варна та Бургас обробляють менші обсяги, але можуть бути стратегічно важливими для Болгарії, південних Балкан та деяких чорноморських маршрутів.
Для вантажовідправників лише розмір порту не є вирішальним фактором. До ключових факторів належать частота поромних переправ, продуктивність терміналів, митне оформлення, місткість складських приміщень, залізничне сполучення та наявність порожніх контейнерів. Менший порт може бути економічнішим для певних вантажопотоків, якщо транспортування внутрішніми районами є швидшим та передбачуванішим. І навпаки, великий порт стає менш привабливим, якщо шляхи доступу або залізничні вузли перевантажені.
Зростаюча важливість осей північ-південь змінює інвестиційний ландшафт. Історично багато мереж були орієнтовані на сполучення захід-схід. Сьогодні вартість коридорів між Польщею, Словаччиною, Угорщиною, Румунією, Болгарією, Грецією та Адріатичним морем зростає. Тільки регіон Тримор'я оцінює свої інвестиційні потреби для транспортного сектору приблизно в 120 мільярдів євро. Такий масштаб демонструє, що окремих проектів недостатньо. Потрібна єдина мережа, яка координує інвестиції в порти, дороги, залізниці, енергетичну та цифрову інфраструктуру.
Дунай залишається недооціненим ресурсом
Дунай є природним коридором для важких вантажів Південно-Східної Європи, але його економічний потенціал не повністю реалізований, враховуючи його географічне поширення. Він з'єднує Німеччину та Австрію зі Словаччиною, Угорщиною, Хорватією, Сербією, Болгарією, Румунією та Чорним морем. Насипні вантажі, сільськогосподарська продукція, будівельні матеріали, важкі вантажі та деякі контейнерні перевезення можна енергоефективно транспортувати водою.
Слабкі сторони добре відомі: коливання рівня води, вузькі місця, нестабільна якість портів, обмежена цифровізація та іноді повільні процеси перевалки. У першій половині 2024 року каналом Дунай-Чорне море було перевезено приблизно 10,2 мільйона тонн вантажів, що трохи менше, ніж за аналогічний період 2023 року. Такі коливання демонструють, що внутрішнє судноплавство не можна вважати фіксованою пропускною здатністю. Кліматичні ризики необхідно враховувати під час планування флоту, осадки, рівня запасів та альтернативних маршрутів.
Тим не менш, з економічної точки зору, Дунай є занадто цінним, щоб розглядатися лише як нішевий вид транспорту. Сучасні внутрішні порти можуть поєднувати промислові зони, залізничне сполучення, митні функції та енергетичну логістику. Для Болгарії актуальними є Русе, Лом та Відін; для Румунії, серед інших, Галац, Бреїла та Джурджу; а для Сербії – Белград, Нові-Сад та Панчево. Інвестиції в навігаційні канали, мости, термінали та цифрову річкову інформацію не лише збільшують пропускну здатність, але й створюють стійкість до перебоїв у дорожньому та залізничному транспорті.
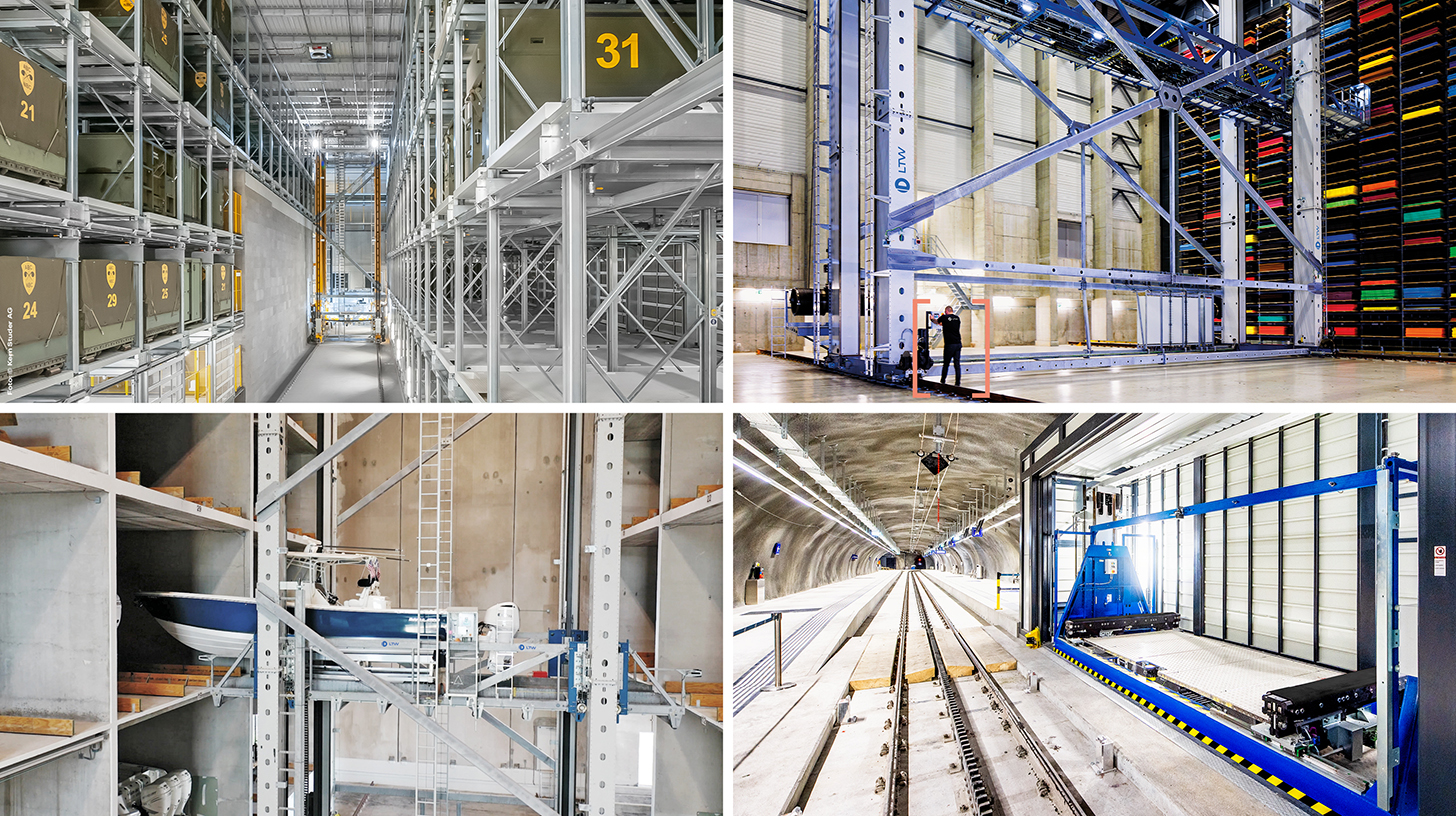
Рішення для інтралогістики LTW

LTW Intralogistics – Інженери потоку - Зображення: LTW Intralogistics GmbH
LTW пропонує своїм клієнтам не окремі компоненти, а комплексні рішення. Консалтинг, планування, механічні та електротехнічні компоненти, технології керування та автоматизації, а також програмне забезпечення та сервіс – все об'єднано в мережу та точно скоординовано.
Власне виробництво ключових компонентів є особливо вигідним. Це дозволяє оптимально контролювати якість, ланцюги поставок та інтерфейси.
LTW символізує надійність, прозорість та партнерську співпрацю. Лояльність та чесність міцно закріплені у філософії компанії – рукостискання тут все ще має значення.
Пов'язано з цим:
Ніршоринг залишається вибірковим, а не автоматичним
Склади стають технологічними виробничими системами
Економічну якість логістичного місця більше не можна вимірювати виключно складською площею та відстанню до автомагістралі. Сучасні центри працюють із системами управління складами, автоматизованими конвеєрними системами, робототехнікою, датчиками, цифровими двійниками та точним прогнозуванням запасів. У логістиці холодильних та фармацевтичних продуктів додаються безперебійний моніторинг температури та нормативна документація. Це перетворює власність на кіберфізичну виробничу систему для потоку товарів.
Цей розвиток змінює структуру витрат. Частка простих ручних завдань відносно зменшується, тоді як потреби в капіталі, знання програмного забезпечення та вимоги до обслуговування зростають. В результаті Східна Європа не втрачає автоматично своєї переваги у вартості робочої сили. Швидше, перевага зміщується до місць, які можуть забезпечити кваліфікованих техніків, електриків, спеціалістів з обробки даних та менеджерів процесів. Недорога земля не може компенсувати брак кваліфікованих працівників або нестабільне енергопостачання.
Автоматизація особливо приваблива, коли поєднуються великі обсяги, стандартизовані продукти та обмежена робоча сила. Роздрібна торгівля, логістика посилок, запасні частини та товари широкого вжитку пропонують відповідні застосування. Однак, через сильні коливання асортименту продукції або невизначені кількості, негабаритні технології можуть зв'язувати капітал. Тому успішні інвестори поєднують модульні будівлі, гнучкі конвеєрні технології та масштабоване програмне забезпечення. Це особливо актуально для ринків, що розвиваються, на Балканах, де прогнози попиту можуть бути більш невизначеними.
Електронна комерція посилює тиск на регіональні мережі
У 2024 році компанії в Європейському Союзі отримали приблизно 19,5 відсотка свого доходу за рахунок електронних продажів. Хоча цей середній показник відображає значні відмінності між секторами та країнами, тенденція чітка: цифрові замовлення вимагають вищої частоти доставки, покращеної інформації про запаси та ефективних процесів повернення. Це створює подвійну можливість для Східної Європи. Регіон є одночасно ринком збуту та економічно ефективним місцем для регіональних центрів виконання замовлень та повернення.
Логістична проблема полягає в останній милі. Великі розподільчі центри на розв'язках автомагістралей ефективно забезпечують національні запаси, але вони не вирішують проблему доставки в зростаючі мегаполіси або малонаселені регіони. Посилочні камери схову, мікродепо, регіональні пункти перевалки та планування маршрутів на основі даних набувають все більшого значення. Водночас операторам доводиться мати справу з готівкою при доставці, різними платіжними звичками, поверненнями через кордон та нестабільною якістю адрес.
На менших ринках єдиний національний склад може не запропонувати достатньої економії від масштабу. Тому регіональні мережі, що з'єднують такі країни, як Болгарія, Румунія, Греція та частини Західних Балкан, є економічно привабливими. Однак їх впровадження залежить від стабільних транзитних термінів та спрощених митних процедур. Будь-яка додаткова невизначеність на кордонах збільшує необхідний страховий запас та зменшує перевагу централізованого складування.
Ніршоринг залишається вибірковим, а не автоматичним
Перенесення виробництва ближче до європейських ринків часто зображується як майже неминучий бум для Східної Європи. Така точка зору є надто спрощеною. Ніршоринг відбувається, але це не однорідна тенденція. Компанії переважно переміщуються туди, де транспортні витрати, терміни доставки, політичні ризики та вимоги до якості виправдовують будівництво додаткових європейських потужностей. З іншого боку, енергоємне або надзвичайно трудомістке виробництво часто залишається дешевшим в інших частинах світу.
Східна Європа є особливо привабливою для постачальників автомобільної продукції, електротехніки, машинобудування, побутової техніки, харчової промисловості, фармацевтики, упаковки та окремих енергетичних технологій. Логістика стає ключовим критерієм вибору. Завод потребує своєчасних поставок, постачання запасних частин, експортних потужностей та, за необхідності, інфраструктури з контрольованою температурою або придатної для роботи з небезпечними матеріалами. Регіони з автомагістралями, залізничними терміналами, надійною енергією та наявними промисловими землями можуть таким чином досягти значної премії за місцезнаходження.
Найбільші переваги виникають, коли ніршоринг будує регіональні ланцюги створення вартості, а не просто переносить кінцеве складання. Місцеві постачальники, виробництво інструментів, технічне обслуговування, упаковка, програмне забезпечення та технічна логістика підвищують лояльність інвесторів. Без таких мереж інвестиції залишаються мобільними та можуть бути перенесені знову, якщо зміниться вартість. Тому економічна політика повинна не лише субсидувати нові місця розташування бізнесу, але й сприяти розвитку кластерів, навчанню та транскордонним відносинам з постачанням.
Нестача персоналу стає серйозним обмеженням потужностей
Нестача водіїв та технічних спеціалістів є одним із найбільших ризиків для зростання. У 2024 році водії важких вантажівок були зареєстровані як дефіцитна професія у 21 європейській країні. Транспортні компанії Східної Європи страждають подвійно: вони обслуговують значну частину європейського ринку, але продовжують втрачати працівників на користь більш оплачуваної роботи за кордоном. Демографічний спад та старіння робочої сили посилюють проблему.
Вища заробітна плата неминуча, але цього недостатньо. Умови праці, передбачуване повернення додому, безпечне паркування, цифрова диспетчерська та сучасні транспортні засоби впливають на привабливість професії. Компанії, які зосереджуються виключно на низьких витратах на персонал, потрапляють у спіраль плинності кадрів, проблем з якістю та невикористаних транспортних засобів. Автоматизація на складі може зменшити певні вузькі місця, але вона не повністю замінює водіїв чи обслуговуючий персонал.
Для локацій це означає, що наявність робочої сили має бути досліджена так само ретельно, як і транспортне сполучення. Логістичний парк в економічно слабкому регіоні може пропонувати недорогу землю, але мати занадто мало працівників у своїй зоні обслуговування. Таким чином, приміські сполучення, корпоративні автобуси, навчальні програми та інтеграція іноземних працівників стають частиною інфраструктурної стратегії. У довгостроковій перспективі продуктивність праці за відпрацьовану годину є більш вирішальною, ніж номінальна погодинна оплата праці.
Енергетика та декарбонізація змінюють розрахунки
Логістичні об'єкти стають споживачами енергії, а також все частіше й виробниками енергії. Великі площі дахів підходять для фотоелектричних систем, системи акумуляторного зберігання енергії можуть згладжувати пікові навантаження, а автопарки електрифікованих транспортних засобів потребують високопродуктивних підключення до мережі. Холодильні камери, автоматизовані склади та обчислювальна інфраструктура одночасно збільшують попит на електроенергію. Тому наявність потужностей підключення до мережі може стати важливішою, ніж ціна землі.
З 2027 року окрема Європейська система торгівлі викидами (ETS2) для палива, що використовується в автомобільному транспорті, будівництві та інших секторах, набуде повної чинності. Прямі зобов'язання лежать на постачальниках палива, але витрати можуть бути перекладені на транспортні компанії та перевізників. Це збільшить економічні стимули для більш ефективних транспортних засобів, альтернативних систем приводу, кращого використання потужностей та переходу відповідного транспорту на залізничні або водні шляхи.
Перехід відбуватиметься з різною швидкістю залежно від регіону. Електричні вантажівки спочатку особливо підходять для передбачуваного пасажирського руху та регіонального розподілу з поверненням до депо. Міжнародні далекобійні маршрути вимагають щільної, високопродуктивної мережі зарядних станцій, надійних електромереж та скоординованих періодів відпочинку. Біопаливо, відновлюване дизельне паливо та потенційно водень можуть відігравати перехідну або спеціалізовану роль. Найважливіше значення має технологічна відкритість без свавілля: інвестиції повинні бути узгоджені з реалістичними профілями водіння, цінами на енергоносії та інфраструктурою.
Кордони залишаються найдорожчими невидимими сховищами
Транскордонні перевезення пов'язані з високими витратами не лише через пробіг, але й через невизначеність. Коли час очікування на кордоні значно коливається, компанії повинні планувати додаткові транспортні засоби, час водія та запаси запасів. Стаціонарна вантажівка фактично перетворюється на дорогий мобільний склад. Цей ефект особливо помітний у країнах Західних Балкан, оскільки ланцюги поставок можуть перетинати численні митні та адміністративні кордони на коротких відстанях.
Таким чином, прискорені процедури та посилена митна співпраця між Європейським Союзом та його партнерами на Західних Балканах мають більш економічно значуще значення, ніж видається їхнім публічним репутацією. Попередні повідомлення, оцінка ризиків, спільні перевірки та взаємний доступ до даних можуть скоротити час обробки без шкоди для вимог безпеки. Однак ці переваги матеріалізуються лише за умови сумісності систем та наявності достатньої кількості персоналу вночі та у вихідні дні.
Повноправне членство Болгарії та Румунії в Шенгенській зоні скасувало прикордонний контроль для людей на внутрішніх сухопутних кордонах ЄС з 2025 року. Однак операційні, податкові та безпекові перевірки залишаються можливими для вантажних перевезень. Таким чином, Шенген є важливим стимулом для підвищення продуктивності, але не гарантією повністю безперебійної логістики. Компанії повинні вимірювати фактичний час транзиту, а не автоматично прирівнювати регуляторні етапи до гарантованої економії часу.
Державні мільярди потребують приватної дисципліни
Розвиток інфраструктури значною мірою фінансується за рахунок європейських фондів. Спочатку на період з 2021 по 2027 рік для політики згуртованості ЄС було виділено 392 мільярди євро; разом із національним співфінансуванням програмна рамка наближається до півтрильйона євро. Фонд згуртованості підтримує, зокрема, економічно слабші держави-члени, надаючи інвестиції в охорону навколишнього середовища та транснаціональну транспортну мережу (TEN-T). Додаткове фінансування надходить з Механізму об’єднання Європи, національних програм, банків розвитку та державно-приватного фінансування.
Однак, одних лише грошей не гарантують функціонування коридору. Масштабні проекти часто страждають від змін у плануванні, проблем із дозволами, перевитрат коштів та політичної розривності. У п'яти досліджених європейських мегатранспортних проектах середня затримка нещодавно становила 17 років. Для логістичної галузі затримка в будівництві ділянки є особливо проблематичною, оскільки мережеві ефекти матеріалізуються лише за умови постійної придатності до використання. Майже завершене залізничне сполучення може бути набагато менш економічно цінним, ніж кілька менших, але повністю функціональних удосконалень.
Тому державні інвестиції слід пріоритезувати відповідно до їхнього вимірного впливу на вузькі місця. Це включає відсутні ділянки кордону, перевантажені транспортні розв'язки, мости з обмеженнями ваги, під'їзні шляхи до портів, цифрові сигнальні будки та мультимодальні термінали. Приватні інвестори, у свою чергу, повинні нести ризики, пов'язані з попитом, енергією та орендою, замість того, щоб покладатися на постійно зростаючу вартість землі. Попередня оренда, модульне будівництво та чіткі енергетичні контракти набувають значення в умовах вищих процентних ставок.
Геополітика перетворює логістику на інфраструктуру безпеки
З 2022 року транспортна інфраструктура у Східній Європі більше не оцінюється виключно за торговельними та кліматичними критеріями. Дороги, залізниці, порти, мости та перевантажувальні пункти також повинні підтримувати військову мобільність, гуманітарну допомогу та постачання критично важливих галузей промисловості під час кризи. Європейський Союз прагне створити більш інтегровану зону військової мобільності до кінця 2027 року. Це вимагає мультимодальних мереж, стандартизованих процедур та інфраструктури, придатної для важких вантажів.
Така перспектива подвійного використання змінює інвестиційні рішення. Міст з більшою несучою здатністю, довшим об'їзним колом або надійнішим терміналом може мати переваги як для цивільного населення, так і для політики безпеки. Польща, Румунія та країни Балтії є особливо важливими в цьому відношенні, але Болгарія та Західні Балкани також мають значення для південно-східних коридорів. Економічна перевага полягає в додатковому фінансуванні та вищому пріоритеті; ризик полягає в суперечливих політичних цілях та потенційній конкуренції за потужності.
Відбудова України ще більше посилить це значення. Будівельні матеріали, машини, енергетичні об'єкти, транспортні засоби та споживчі товари транспортуватимуться через Польщу, Словаччину, Угорщину, Румунію та Чорноморські маршрути. Водночас терміни залишаються невизначеними. Ті, хто будує сьогодні виключно для короткострокового буму реконструкції, стикаються з високим ризиком недовикористання. Більш розумними є потужності, які вже прибуткові для регіональних клієнтів і можуть масштабуватися, щоб задовольнити додатковий попит з боку України.
Не кожен логістичний парк стає переможцем
Позитивна інвестиційна історія не повинна приховувати той факт, що можливі неправильні розподіли коштів. У регіонах, що розвиваються, нерухомість часто рекламується з обіцянкою майбутніх автомагістралей, залізничних сполучень або промислових зон, завершення будівництва яких невизначене. Водночас муніципалітети можуть визначати ділянки для забудови, не забезпечуючи достатньої електроенергії, води чи транспортної інфраструктури. Низька початкова ціна потім нівелюється високими наступними інвестиціями.
Найбільший ризик полягає в плутанні географічної центральності з операційною доступністю. Теоретично, з якогось місця можна дістатися кількох столиць протягом кількох годин, може бути ненадійно досяжне через затримки на кордоні, заборони на рух вантажівок, перевантажені кільцеві дороги або брак водіїв. Так само склад може виглядати сучасно, але не відповідати вимогам вимогливих користувачів щодо вантажопідйомності, висоти стелі, пожежної безпеки, охолодження чи підключення до даних.
Ринкові ризики також виникають через спекулятивне перевиробництво. На розвинених польських субринках великі портфелі та циклічні хвилі нового будівництва можуть тимчасово чинити тиск на орендну плату та рівень вакантності. На менших ринках навіть один проект може призвести до помітного збільшення пропозиції. Тому інвесторам слід враховувати не лише національні темпи зростання, але й вивчати конкретні профілі користувачів, умови оренди, кредитоспроможність та альтернативні способи використання нерухомості.
Переможцями є коридори з кількома джерелами попиту
Місця, які не залежать від єдиного транспортного потоку, є особливо стійкими. В ідеалі, логістичний центр повинен поєднувати місцевий споживчий попит, промислові постачання, міжнародний транзит і принаймні один додатковий спеціалізований сектор. Це може включати холодильні ланцюги, фармацевтику, сільськогосподарську логістику, запасні частини, енергетичні компоненти або електронну комерцію. Різноманітні джерела попиту згладжують цикли та покращують використання інфраструктури.
Польща вже відповідає цій вимозі в кількох регіонах. Румунія може розширити її між Бухарестом, західними промисловими центрами та Констанцею. Болгарія має можливості вздовж осей Софія–Пловдів–Туреччина, Софія–Салоніки, Русе–Бухарест та Бургас/Варна–Чорне море. Сербія виграє від свого розташування між Центральною Європою, Адріатикою, Егейським та Чорним морем, але потребує подальшого вдосконалення прикордонних та залізничних процесів. Боснія і Герцеговина потребує більш інтегрованих національних та регіональних мереж, але може бути швидше професіоналізована завдяки масштабним торговельним інвестиціям.
Не кожне місто має ставати міжнародним центром. Регіональна спеціалізація часто є ефективнішою. Шумен, наприклад, може використовувати свої енергетичні та сільськогосподарські ресурси, Русе — Дунай та Румунію, Пловдів — промисловість та роздрібну торгівлю, а Констанца — порт та важку логістику. Спроба встановити однакові функції всюди призведе до розпорошення капіталу та запобігання утворенню кластерів.
Капітал йде за надійністю, а не за оголошеннями
Для інституційних інвесторів привабливість логістичних об'єктів у Східній Європі залежить від передбачуваної прибутковості, витрат на фінансування, юридичної забезпеченості та можливостей виходу. Низький рівень вакантності та індексовані договори оренди є позитивними факторами, але їх необхідно зважувати з урахуванням валютних ризиків, процентних ставок, будівельних ризиків та ризиків концентрації орендарів. Перехід Болгарії на євро з 2026 року усунув деякі валютні тертя. У країнах, що не входять до ЄС та не входять до єврозони, премія за ризик залишається вищою.
Вимоги сталого розвитку впливають на фінансування та оцінку вартості. Будівлі з гарною ізоляцією, фотоелектричними системами, тепловими насосами, інтелектуальним обліком та попередньо встановленою зарядною інфраструктурою є не тільки більш екологічними, але й більш комерційно стійкими. Користувачі звертають більше уваги на загальні експлуатаційні витрати, тоді як банки та фонди враховують якість енергії у своїх рішеннях. Як наслідок, на старі будівлі без перспектив модернізації може поширюватися знижка при оцінці.
Найважливішим показником у довгостроковій перспективі є не новозбудована площа, а її продуктивне використання. Повністю орендований, енергоефективний та мультимодальний центр генерує стабільні грошові потоки та регіональну додану вартість. Спекулятивний проект без гарантованого попиту, з іншого боку, залишається дорогою ставкою на майбутню інфраструктуру. Особливо на ринках з високим політичним контролем, інвесторам слід розрізняти оголошений обсяг, фактичний початок будівництва та введення в експлуатацію.
Конкурс буде вирішено на основі даних
Фізична інфраструктура залишається незамінною, але її продуктивність дедалі більше визначається даними. Інформація в режимі реального часу про час прибуття, бронювання слотів, митний статус, рівень запасів та дорожній рух скорочує час очікування та дозволяє краще використовувати потужності. Порти та термінали, які обмінюються інформацією лише через окремі системи або ручні документи, програють конкурентам, інтегрованим у цифровий формат.
Східна Європа в деяких випадках може пропустити попередні етапи розвитку. Нові системи можуть бути безпосередньо оснащені хмарними системами, датчиками, автоматичним розпізнаванням номерних знаків та стандартизованими інтерфейсами. Це знижує рівень помилок та спрощує управління регіональними мережами. Водночас зростає залежність від кібербезпеки, стабільних телекомунікаційних мереж та кваліфікованого персоналу.
Найбільшою перешкодою часто є не технологія, а інституційна фрагментація. Експедитори, порти, залізниці, митні органи та оператори складів використовують різні моделі даних та захищають власну інформацію. Тому з точки зору економічної політики, відкриті стандарти, обов'язкові інтерфейси та чіткі правила використання даних є важливими. Цифрові коридори можуть значно збільшити вигоди від фізичних інвестицій, тоді як відсутність сумісності уповільнює навіть сучасні об'єкти.
Реалістичний порядок денний до 2030 року
Очікується, що до 2030 року Східна Європа матиме значно більше сучасного логістичного простору, ефективніші портові та термінальні потужності, а також покращені основні транспортні коридори. Однак це розширення не усуне всіх історичних прогалин. Транскордонні залізничні проекти, великі мости та складні коридори, зокрема, залишаються схильними до затримок. Водночас декарбонізація, нестача кваліфікованих кадрів та цифровізація збільшують інвестиційні потреби в кожному місці.
Урядам слід надавати пріоритет безперервним коридорам над проектами національного престижу. Відсутність ділянки кордону може зменшити переваги сотень модернізованих кілометрів. Потужності планування та видачі дозволів, прозорі закупівлі, бюджети на технічне обслуговування та цифрові процеси є такими ж важливими, як і нове будівництво. На Західних Балканах фізичні проекти повинні бути послідовно пов'язані з митними та адміністративними реформами.
Для логістичних компаній завдання полягає в розробці мереж з більшою стійкістю та загальною економічною ефективністю. Це включає кілька варіантів маршрутів, реалістичні дані про час завершення, багаторівневі рівні запасів та контракти на енергію та транспортні потужності. Для забудовників ключовими характеристиками якості є модульні простори, енергетичні з'єднання, можливості автоматизації та мультимодальні варіанти. Для промислових компаній вирішальне питання полягає в тому, чи є місце розташування не лише економічно ефективним сьогодні, але й буде життєздатним з точки зору робочої сили, енергії та клімату через десять років.
Новий центр Європи виникає на її старих околицях
Логістична інфраструктура Східної Європи – це більше, ніж просто наслідок зростання інвестицій у складське господарство. Вона формує матеріальну основу європейської економічної географії, що змінюється. Польща демонструє, як великий ринок може розвивати незалежну логістичну платформу завдяки інфраструктурі, промисловості та близькості до Західної Європи. Румунія пов'язує єдиний ринок, Дунай та Чорне море. Болгарія отримує стратегічну глибину завдяки Шенгенській зоні, євро, промисловим кластерам та розташуванню поблизу Туреччини. Західні Балкани поступово наближаються до єдиного ринку завдяки торговельним інвестиціям та європейській інтеграції.
Однак регіон не стане переможцем автоматично. Його переваги можуть бути зведені нанівець затримками проектів, нестачею водіїв, поганим залізничним сполученням, енергетичними проблемами та адміністративними перешкодами. Якість сполучення має вирішальне значення, а не кількість оголошень. Наступним кроком у розвитку є об'єднання окремих залів, доріг та терміналів в інтегровані коридори.
Отже, провокаційна правда полягає в наступному: майбутні потужності постачання Європи більше залежатимуть від Пловдіва, Констанці, Гданська, Белграда, Киселяка чи Русе, ніж багато корпоративних штаб-квартир на Заході готові визнати. Ці місця не замінять Роттердам чи Дуйсбург, а також не замінять великі німецькі промислові кластери. Однак вони розширять мережу завдяки вкрай необхідним потужностям, альтернативам та близькості до ринку. Той, хто ставиться до їхнього розвитку лише як до питання наздоганяння, недооцінює стратегічний зсув. І навпаки, той, хто планує разом інфраструктуру, дані, енергетику та персонал, може створити нову економічну основу з нібито периферії Європи.
Консалтинг - Планування - Впровадження

Konrad Wolfenstein
Я буду радий служити вашим особистим консультантом.
Ви можете зв'язатися зі мною за адресою wolfenstein∂xpert.digital або
Просто зателефонуйте мені за номером +49 7348 4088 965 .
Ваші експерти з інтралогістики

Консалтинг, планування та впровадження комплексних рішень для висотних складів та автоматизованих систем зберігання - Зображення: Xpert.Digital
Більше інформації тут: