Просто продовжувати як раніше? Санкції та інфляція: Економічні наслідки конфлікту між США та Іраном – Креативне зображення на тему, створене за допомогою штучного інтелекту: Xpert.Digital
Ормус у фокусі: як конфлікт між США та Іраном змінює світову економіку
Європа розплачується за конфлікт щодо енергетики, процентних ставок та конкурентоспроможності
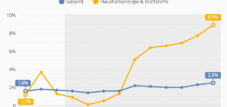
Хоча Європа менше залежить від нафти та газу з Перської затоки, ніж деякі азійські економіки, вона залишається тісно інтегрованою у світові енергетичні ринки. Тому зростання світових цін призводить до вищих витрат на імпорт у Європі. Цей ефект був чітко очевидним у 2026 році: інфляція в єврозоні зросла до 3,3 відсотка у серпні порівняно з 2,9 відсотка у липні. Цей відновлений ціновий тиск був значною мірою зумовлений енергоносіями.
Європейський центральний банк стикається зі складним конфліктом цілей. Інфляція, зумовлена енергопостачанням, послаблює купівельну спроможність і може дестабілізувати очікування, тоді як вищі процентні ставки не покращують енергопостачання. Тим не менш, центральний банк не може просто стояти склавши руки та спостерігати за розвитком вторинних наслідків. Таким чином, цей конфлікт продовжує період зростання витрат на фінансування та створює особливе навантаження на сектори, чутливі до процентних ставок, такі як будівництво, нерухомість та капіталомісткі галузі промисловості.
Німеччина стикається з додатковим структурним конкурентним викликом. Хімічна, металообробна, скляна, паперова промисловість, логістика та деякі частини машинобудівного сектору дуже чутливі до витрат на енергію та транспортування. Компанії конкурують з виробниками в регіонах, які мають доступ до дешевшої місцевої енергії. Тимчасовий ціновий шок може призвести до постійних змін місця розташування, якщо компанії перемістять інвестиції або припинять модернізацію своїх потужностей.
Правильна європейська відповідь не полягає в повній ізоляції. Більш економічно розумний підхід – це поєднання диверсифікованих джерел імпорту, ефективних мереж, стратегічних резервів, швидших процесів отримання дозволів та гнучкого попиту. Найголовніше, що стійкість не слід плутати з автаркією. Повна самозабезпеченість була б непомірно дорогою в багатьох секторах. Натомість, стійкість виникає завдяки множинним ланцюгам поставок, взаємозамінним проміжним продуктам та здатності швидко переходити на альтернативи у разі збоїв.
Фрахтові тарифи перетворюють регіональну кризу на глобальну проблему ланцюга поставок
Конфлікт не лише підвищує вартість енергоносіїв, але й вартість усієї фізичної торгівлі. З початку війни вартість контейнерних перевезень з Азії до Сполучених Штатів часом подвоювалася. На маршруті з Китаю до східного узбережжя Америки спотові ціни у вересні досягли близько 10 948 доларів за 40-футовий контейнер. Це більш ніж у чотири рази вище, ніж на початку ескалації.
Зростання має кілька причин. Бункерне паливо стає дорожчим, страхові премії зростають, а суднам доводиться планувати довші або ризикованіші маршрути. Судноплавні компанії враховують додаткові збори за війну, невизначеність та потенційні затримки. Водночас імпортери переносять замовлення на випередження, оскільки очікують подальшого зростання цін або перебоїв у постачанні. Цей прискорений попит ще більше зменшує доступний вантажний простір.
Наслідки поширюються далеко за межі Перської затоки. Контейнери та судна не знаходяться там, де їх очікують згідно зі звичайним графіком. Терміни обороту збільшуються, порожніх контейнерів бракує, а заходи в порти затримуються. Навіть якщо лише частина флоту заблокована або затримана, фактично доступна транспортна потужність зменшується. Тому фрахтові ставки можуть зростати навіть на маршрутах, географічно віддалених від конфлікту.
Для промислових компаній транспортні витрати самі по собі є лише частиною тягаря. Довші терміни виконання робіт збільшують потребу в оборотному капіталі та страховому запасі. Ненадійні поставки можуть зупинити виробничі лінії, навіть якщо відсутній товар має лише низьку вартість. Компанії зі складними специфікаціями матеріалів, єдиним кваліфікованим постачальником та обмеженою прозорістю щодо субпостачальників є особливо вразливими.
Повернення до нормальної роботи не відбудеться негайно, навіть після припинення вогню. Розмінування, перевірки безпеки, відновлення страхового покриття та переміщення суден потребують часу. Тому компанії не повинні вважати, що політична угода нормалізує логістичні витрати протягом кількох днів. Ринки реагують на сигнали миру швидше, ніж фактичні ланцюги поставок.
Найбільший безпосередній ризик для поставок несе Азія
Багато азійських економік значною мірою залежать від Близького Сходу в імпорті нафти та газу. Тому Південна Корея, Японія, Індія та інші країни стикаються з подвійним викликом: забезпеченням постачання енергії та одночасним збалансуванням своїх відносин зі Сполученими Штатами, Китаєм та країнами Перської затоки. Військова підтримка Вашингтона може бути дорогою як всередині країни, так і в економіці, тоді як нейтралітет створює напруженість у сфері безпеки.
Для країн, що залежать від імпорту, високі ціни на нафту погіршують торговельний баланс. Попит на долари зростає, національні валюти опиняються під тиском, а імпортована інфляція зростає. Центральні банки можуть реагувати підвищенням процентних ставок, але це ризикує послабленням інвестицій та зайнятості. Країни з регульованими цінами на паливо повинні вирішити, чи перекладати шок на споживачів, чи поглинати його за рахунок скорочення бюджету.
Китай займає особливе становище. Він є великим імпортером енергоносіїв, важливим торговельним партнером Ірану та водночас стратегічним суперником Сполучених Штатів. Пекін зацікавлений у низьких цінах на енергоносії та стабільних торговельних маршрутах, але не хоче повністю дотримуватися американських механізмів тиску або бути втягнутим у прямий конфлікт. Тому китайська дипломатія прагне деескалації, тоді як Вашингтон хоче запобігти будь-якій потенційній матеріальній чи технологічній підтримці Тегерана.
Звинувачення щодо супутникових даних, інформації про цільове націлювання та китайських гравців демонструють, як швидко комерційні технології можуть бути втягнуті в суперечки щодо безпеки. Навіть якщо китайське керівництво заперечує пряму підтримку, межі між державними установами, компаніями та іншими організаціями залишаються складними. Для ринків навіть сама підозра щодо участі Китаю збільшує ризик вторинних санкцій та подальшої фрагментації світової торгівлі.
Країни Перської затоки є одночасно переможцями, жертвами та посередниками
На перший погляд може здатися, що країни Перської затоки, що експортують нафту та газ, виграють від вищих цін. Насправді їхня ситуація суперечлива. Зростання цін збільшує потенційні доходи, але напади на об'єкти, блокування морських шляхів та вищі витрати на безпеку ставлять під загрозу обсяги експорту. Туризм, авіаперевезення, фінансові послуги та ринки нерухомості страждають від зростання регіональної премії за ризик.
Саудівська Аравія, Об'єднані Арабські Емірати та Катар останніми роками значно інвестували в диверсифікацію економіки. Саме тому затяжний конфлікт впливає на них не лише як на виробників енергії. Міжнародні компанії відкладають інвестиції, кваліфіковані працівники переглядають ситуацію з безпекою, а страховики підвищують страхові внески. Престижні проекти та програми трансформації вимагають стабільного припливу капіталу та надійного планування, і обидва ці процеси гальмуються регіональною ескалацією.
Водночас ці держави мають дипломатичне значення. Вони можуть забезпечувати канали зв'язку, сприяти обміну полоненими та підтримувати технічні угоди щодо судноплавства. Однак їхня довіра залежить від того, чи їх сприйматимуть лише як продовження однієї зі сторін конфлікту. Їхні економічні інтереси явно сприяють деескалації, але з точки зору політики безпеки вони залишаються залежними від американських можливостей.
Йорданія та інші сусідні держави також стикаються з високими ризиками, хоча вони мають лише обмежений вплив на причини конфлікту. Напади на бази, переміщення біженців, скорочення інвестицій та дорога енергія можуть навантажувати крихкі бюджети. Тому економічна шкода розподіляється не відповідно до політичної відповідальності, а радше відповідно до географічної близькості, залежності від імпорту та інституційної стійкості.
Силова політика Вашингтона стикається з межами власної внутрішньої політики
У Сполучених Штатах конфлікт дедалі більше перетворюється на суперечку щодо військової влади, витрат та політичної відповідальності. Голосування в Конгресі щодо обмеження президентських повноважень демонструє, що військова стратегія не має повної внутрішньої політичної підтримки. Навіть усередині Республіканської партії існує опір необмеженим зобов'язанням з точки зору як часу, так і фінансування.
Ці дебати є економічно актуальними, оскільки війни змінюють очікування щодо державних витрат, дефіциту та інфляції. Додаткові витрати на оборону можуть підтримувати окремі сектори, але збільшують загальні потреби федерального уряду у фінансуванні. Водночас вищі ціни на нафту діють як податок на споживачів. Коли паливо та транспорт стають дорожчими, залишається менше доходів для інших витрат. Тому загальний чистий економічний ефект може бути негативним, незважаючи на збільшення виробництва озброєнь.
Жорстка риторика президента Дональда Трампа має на меті стримати та змусити іншу сторону піти на поступки. Однак погрози повної економічної ізоляції або широкомасштабного руйнування також збільшують премію за ризик. Ринки не розрізняють чітко тактичну комунікацію та фактичні наміри. Чим екстремальніші формулювання, тим більша ймовірність того, що компанії готуватимуться до сценарію ескалації.
До цього додається конфлікт щодо доступу до ЗМІ та їхньої репортажної діяльності. Обмеження для журналістів, звинувачення у загрозі національній безпеці та політичні нападки на ЗМІ можуть погіршити якість інформації. Однак достовірна інформація має вирішальне значення для фінансових ринків. Там, де бракує незалежного підтвердження, зростають чутки, помилкові оцінки та різкі коливання цін. Тому прозорість є не лише демократичною цінністю, а й важливою економічною інфраструктурою.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення


Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Глобальний стрес ланцюга поставок: вплив конфлікту між США та Іраном
Ізраїль та Сполучені Штати не переслідують однакових цілей
Ізраїль розглядає військовий потенціал та ядерну програму Ірану насамперед як безпосередню загрозу безпеці. Сполучені Штати також повинні враховувати світові ціни на енергоносії, альянси, внутрішні витрати та конкуренцію з Китаєм. Це може призвести до різних пріоритетів. Вашингтон може бути зацікавлений в обмеженій угоді, яка відкриває Ормузький протокол та знижує ціни на нафту. Ізраїль може вважати таку угоду недостатньою, якщо іранський потенціал збережеться.
Ця розбіжність впливає на довіру до дипломатичних рішень. Угода є економічно цінною лише за умови, що відповідні актори не підривають її паралельними операціями. Тому ринки повинні оцінювати не лише те, чи погоджуються Вашингтон і Тегеран, але й те, чи підтримують Ізраїль, регіональні партнери та союзні групи деескалацію.
Політична критика в Ізраїлі та серед деяких американських республіканців показує, що компроміс може призвести до високих внутрішньополітичних витрат. Саме в цьому полягає класична проблема переговорів: угода може бути корисною для економіки в цілому, але для впливових груп виглядати як стратегічна поразка. Чим більш емоційно та ідеологічно заряджений конфлікт, тим складніше стає політично реалізувати економічні переваги.
Штучний інтелект робить точність можливою, а помилки масштабованими
Сучасна війна використовує супутникові знімки, дані датчиків, розпізнавання образів, визначення пріоритетів цілей та програмні платформи. Штучний інтелект може швидше аналізувати великі набори даних та підтримувати військові рішення. Однак це не усуває проблеми неякісних вхідних даних або нечіткої відповідальності. Якщо дані неточні, застарілі або піддані маніпуляціям, автоматизований аналіз може поширювати помилку з більшою швидкістю та видимою об'єктивністю.
Технологічні компанії стикаються зі зростаючими ризиками відповідальності та репутації. Програмне забезпечення, спочатку розроблене для логістики, інтеграції даних або цивільної аналітики, може використовуватися у військових цілях. Це ставить стартапи та постачальників платформ у геополітичну залежність, яка впливає на їхнє фінансування, експортні можливості та взаємини з клієнтами. Системи, які агрегують цільову інформацію або контролюють критичну інфраструктуру, є особливо чутливими.
Конфлікт одночасно прискорює інвестиції в захист від безпілотників, автономні системи, кіберзахист та супутникову розвідку. Це створює можливості для зростання оборонних та технологічних компаній, але також створює нові залежності. Держави намагатимуться здійснювати більший контроль над даними, чіпами, хмарною інфраструктурою та моделями штучного інтелекту, як на національному рівні, так і через альянси. Це, ймовірно, ще більше посилить фрагментацію глобальних технологічних просторів.
Сонячна енергія перетворюється з кліматичного проекту на інфраструктуру безпеки
Енергетична криза демонструє, що відновлювані джерела енергії не лише служать захисту клімату. Вони також зменшують залежність від імпортного викопного палива та пом'якшують вплив геополітичних потрясінь на ціни на електроенергію. За перші шість місяців конфлікту європейські сонячні електростанції теоретично уникнули імпорту газу на суму понад 30 мільярдів євро. Хоча ця сума не призводить до відповідного зменшення всіх рахунків споживачів, вона ілюструє макроекономічну цінність існуючих генеруючих потужностей.
Однак, підвищення безпеки залежить від мереж, накопичення енергії та гнучкості. Сонячні електростанції не виробляють електроенергію постійно. Без розширення мережі, акумуляторних накопичувачів енергії, управління навантаженням та диспетчеризованих електростанцій додаткове виробництво не може повністю компенсувати вузькі місця. Таким чином, відновлювані джерела енергії не замінюють усі запаси викопного палива, але вони зменшують кількість імпортованого палива, а отже, і вразливість.
Іран також розширює свої потужності сонячної енергетики, оскільки його постачання електроенергії страждає від зростаючого попиту, відставання в інвестиціях та дефіциту палива. Спочатку це здається парадоксальним, враховуючи величезні запаси газу країни. Однак, запаси в землі не гарантують надійного постачання електроенергії. Видобуток, лінії електропередач, електростанції, регулювання цін та технічне обслуговування – все це визначається тим, чи насправді доступна енергія.
Європа стикається з викликом промислової політики. Швидке розширення відновлюваних джерел енергії підвищує стійкість, але може створити нову залежність від сонячних модулів, інверторів, акумуляторів та критично важливої сировини. Правильною відповіддю є не виробництво кожного компонента всередині країни. Більш розумним підходом є диверсифіковані закупівлі в поєднанні зі стратегічним виробництвом в особливо критичних секторах та достатніми резервами компонентів мережі.
Три шляхи розвитку визначають ціни та інвестиції
Найбільш сприятливим реалістичним сценарієм було б стабільне припинення вогню з поступовим відновленням Ормузької протоки. У цьому випадку ціни на нафту та страхові премії можуть значно впасти. Однак фізична нормалізація все ще буде відкладена, оскільки розмінування, ремонтні роботи та відновлення регулярних графіків судноплавства потребують часу. Компанії не повністю скоротять свої запаси озброєння спочатку, доки політичні причини залишаються невирішеними.
Другий сценарій – це заморожений конфлікт з повторюваними атаками та обмеженими переговорами. Цей сценарій може бути особливо виснажливим для світової економіки. Він запобігає максимальному шоку, але постійно підтримує високі витрати на енергоносії, страхування та фінансування. Інвестиції відкладаються, тоді як підприємства та уряди постійно фінансують нові тимчасові рішення. Витрати менш драматичні, ніж у випадку повної блокади, але накопичуються протягом місяців і років.
Третій сценарій передбачає широку регіональну ескалацію із серйозними пошкодженнями енергетичних об'єктів, тривалою блокадою та більшою участю союзних держав. За цим сценарієм ціни на нафту, ймовірно, залишатимуться значно вищими за попередні піки, з ймовірним новим вивільненням стратегічних резервів та глобальною рецесією. Залежні від імпорту країни, що розвиваються, енергоємні галузі промисловості та країни з високим рівнем заборгованості будуть особливо вразливими. Фінансові ринки віддаватимуть перевагу безпечним активам, тоді як премії за ризик та попит на долар зростатимуть.
Лінійний розвиток малоймовірний. Конфлікт може коливатися між переговорами та ескалацією. Ця невизначеність ускладнює прийняття рішень. Тому компаніям не слід намагатися передбачити єдиний хід подій. Планування з пороговими значеннями є більш розумним: які заходи будуть ініційовані конкретними цінами на нафту, часом транспортування, умовами страхування або перебоями з постачанням? Стійкість виникає з підготовлених відповідей, а не з ідеальних прогнозів.
Компанії нарешті повинні ставитися до стійкості як до капіталу
Для компаній конфлікт — це не абстрактне геополітичне питання, а питання структури витрат, ліквідності та можливостей постачання. Перший крок — оцінити фактичний вплив. Це включає не лише прямих постачальників на Близькому Сході, але й частки в енергетичних компаніях, транспортні маршрути, субпідрядників, умови страхування, валютні ризики та залежність від окремих портів чи сировини.
Традиційні показники закупівель недостатні. Постачальник з низькою вартістю може виявитися дорогим загалом, якщо він пропонує тривалі терміни виконання робіт, високий ризик збоїв або відсутність альтернативного маршруту. Тому компанії повинні враховувати загальні витрати в умовах стресу. Це включає додаткове складське зберігання, потенційний простой виробництва, експрес-доставку, витрати на фінансування та договірні штрафи. Найдешевша стандартна операційна процедура не є автоматично найекономічнішим рішенням протягом усього кризового циклу.
Складання договорів також набуває все більшої важливості. Пункти про коригування цін, положення про форс-мажор, альтернативні місця доставки та чітка відповідальність за додаткові платежі за воєнний ризик можуть запобігти спорам. Страхові поліси слід переглядати не лише на предмет розміру премій, але й на предмет виключень та прав розірвання договору. Особливо критичним є питання про те, чи залишається покриття чинним у разі перекласифікації зони діяльності.
Оперативне реагування має залишатися диференційованим. Не кожна деталь виправдовує великі страхові запаси. Критично важливі компоненти з тривалими термінами виконання вимагають іншої стратегії, ніж стандартизовані товари масового виробництва. Постачання з кількох джерел, регіональні постачальники, модульне проектування продукції та кращі дані про субпостачальників можуть зменшити ризики. Цифрова прозорість цінна лише за умови актуальності даних та їх релевантності для прийняття рішень.
Штати повинні платити за безпеку, не субсидуючи неефективність
Уряди стикаються з проблемою полегшення тягаря для домогосподарств та підприємств, не ігноруючи повністю цінові сигнали. Загальні субсидії на паливо є політично привабливими, але дорогими та часто погано цілеспрямованими соціально. Вони стимулюють високе споживання та затримують коригування. Прямі трансферти малозабезпеченим домогосподарствам є економічно ефективнішими за умови, що адміністрація може швидко їх запровадити.
Стратегічні резерви потребують координації. Неузгоджені вивільнення можуть знизити ціни в короткостроковій перспективі, але створити невизначеність щодо майбутніх рівнів запасів. Резерви повинні виграти час, поки не буде перенаправлено пропозицію, скориговано попит або не буде досягнуто дипломатичного прогресу. Вони не замінюють довгострокову диверсифікацію.
Промислова політика повинна зосереджуватися на справжніх системних вузьких місцях. До них належать енергетична інфраструктура, мережі, трансформатори, деякі напівпровідники, критично важлива сировина та морські потужності. Широке субсидування всього вітчизняного виробництва було б дорогим і могло б послабити конкуренцію. Метою не обов'язково має бути національна автаркія, а радше стійке поєднання внутрішнього потенціалу, надійних партнерів та альтернативних маршрутів постачання.
Зовнішня політика та економічна політика більше не можуть розглядатися окремо в цьому конфлікті. Санкції необхідно перевірити на предмет їхньої ефективності, потенціалу для обходу та гуманітарних наслідків. Військові заходи вимагають реалістичної оцінки їхніх економічних наслідків другого та третього рівня. Дипломатичні пропозиції повинні містити не лише політичну риторику, а й перевірені кроки щодо судноплавства, страхування, платіжних систем та експорту енергоносіїв.
Справжня ціна стане очевидною лише після війни
Найбільш помітними наслідками конфлікту між США та Іраном є зруйновані об'єкти, втрачені кораблі, втрати життів та високі ціни на нафту. Однак більша економічна шкода може полягати в рішеннях, прийнятих під тиском постійної невизначеності. Інвестиції не здійснюються, кваліфіковані працівники залишають країну, ланцюги поставок стають дорожчими, а уряди перенаправляють кошти з освіти, інфраструктури та інновацій на безпеку та субсидії.
Конфлікт прискорює розвиток, який уже розпочався: світова економіка організовується не стільки відповідно до максимальної ефективності, скільки відповідно до політичної надійності. Енергетичні, технологічні, логістичні та фінансові потоки оцінюються з точки зору політики безпеки. Це підвищує стійкість у деяких сферах, але робить виробництво дорожчим і зменшує глобальний поділ праці. Втрати добробуту, що виникають в результаті цього, відбуваються поступово і рідко відображаються в одному розрахунку.
Тим не менш, виникає чітка перспектива. Військова перевага може зруйнувати інфраструктуру та послабити супротивника економічно. Однак вона не може змінити географію Ормузької протоки чи забезпечити політичну стабільність. Так само Іран може завдати високих глобальних збитків, але він заплатить за це власною ізоляцією, втратою капіталу та зниженням рівня життя. Жодна зі сторін не досягла чистої економічної перемоги.
Отже, найраціональніша стратегія полягає у перевіреній деескалації, яка пов'язує морську безпеку з поступовими економічними поступками. Життєздатна угода повинна передбачати покарання за порушення, не призводячи автоматично до війни після кожного інциденту. Вона повинна залучати регіональних суб'єктів, одночасно захищаючи гуманітарні та цивільні економічні потоки.
До того часу Ормузький протока залишається важелем, за допомогою якого регіональна сила впливає на світові ціни. Найважливіший урок для бізнесу та держав полягає в тому, щоб виявляти залежності не лише в часи кризи. Енергоефективність, виробництво відновлюваної енергії, гнучка логістика, надійні партнерства та фінансові буфери – це не додаткові витрати для рідкісних винятків. Це ціна економічної доцільності у світі, де вузький морський шлях може визначати інфляцію, зростання та політичну стабільність.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital


Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут wolfenstein@xpert.digital:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.