Nvidia, AMD чи Micron: де криються найбільші ризики буму штучного інтелекту – Креативний образ на тему зі штучним інтелектом: Xpert.Digital
Акції чіп-компаній під пильною увагою: які прибутки можуть пережити бум штучного інтелекту?
Низький коефіцієнт P/E (коефіцієнт ціни до прибутку), високий ризик: коли акції чіп-компаній справді дешеві?
Акції компаній-виробників чіпів під тиском: чим відрізняються Nvidia, AMD та Broadcom
Бум штучного інтелекту приносить виробникам чіпів сильне зростання та високі прибутки, але це не робить їхні акції автоматично вигідною покупкою. Nvidia, AMD, Broadcom, Micron та SanDisk по-різному отримують прибуток від попиту на обчислювальну потужність, мережеві технології та сховища даних. Водночас їхні бізнес-моделі, ризики та коливання прибутку значно відрізняються.
Саме тому разюче низькі коефіцієнти ціна/прибуток можуть бути оманливими: вони часто ґрунтуються на очікуваних прибутках, які ще не були реалізовані, і можуть змінюватися залежно від попиту, цін або конкуренції. Для інвесторів питання не лише в тому, чи отримає компанія вигоду від розширення ШІ. Важливо те, скільки надійного прибутку залишається після інвестицій, потенційних вузьких місць та конкуренції, а також чи ціна акцій вже відображає ці перспективи занадто оптимістично.
Акції чіп-компаній під тиском: які прибутки переживуть бум штучного інтелекту?
Зниження ціни акцій компанії не робить її автоматично дешевою. Так само зростання ціни акцій конкурента не доводить, що баланс економічної сили змінився назавжди. Ця відмінність особливо важлива в секторі напівпровідників: технологічний прогрес, політичне втручання, багатомільярдні інвестиції та дуже волатильні очікування щодо прибутку одночасно впливають на оцінки.
Nvidia, AMD, Broadcom, Micron та SanDisk представляють різні способи отримання прибутку від розвитку штучного інтелекту: за допомогою обчислювальної потужності, процесорів, розроблених на замовлення клієнта, мережевих технологій, пам'яті або постійного зберігання даних.
Отже, ключове економічне питання полягає не в тому, які акції нещодавно найбільше впали чи зросли. Важливо те, скільки надійного прибутку залишається після інвестицій, конкуренції та потенційних розчарувань у попиті. Переконливий аналіз повинен розрізняти успішну компанію, перспективну технологію та привабливу ціну акцій. Ці три характеристики можуть збігатися, але не обов'язково.
Фондовий ринок перерозподіляє можливості
Нещодавні цінові коливання спочатку свідчать про переоцінку ризиків: 9 листопада 2026 року акції Nvidia втратили приблизно п'ять відсотків, тоді як AMD зросли близько 13 відсотків, а Broadcom — майже дев'ять відсотків.
Однак це не обов'язково означає відповідну зміну в доходах або частках ринку. Фондова сесія не змінює існуючі центри обробки даних чи довгострокові рішення щодо програмного забезпечення. Вона, головним чином, змінює ціну, яку інвестори готові платити за очікувані майбутні результати.
Часто вживана фраза «корпорація втратила мільярди за один день» також є економічно неточною. Коли ціна акцій падає, ринкова капіталізація компанії спочатку зменшується. Це не призводить автоматично до того, що з компанії витікає та сама сума готівки. Операційні наслідки виникають лише через додаткові канали, такі як складніше фінансування, менш приваблива компенсація на основі акцій або втрата довіри клієнтів.
І навпаки, зростання цін на акції не обов'язково означає покращення можливостей для покупки. Якщо акції зростають різкіше, ніж реалістичні очікування щодо прибутку, вони стають дорожчими. Тому пошук альтернативи Nvidia може бути як економічно обґрунтованим, так і ризикованим з точки зору оцінки.
Крім того, зростання ціни акцій AMD було зумовлене не лише проблемами конкурента, але й позитивною оцінкою аналітиків.
Бізнес Nvidia залишається надзвичайно прибутковим
Операційні показники поки що не відображають економічні труднощі компанії: у другому кварталі 2027 фінансового року, який завершився 26 липня 2026 року, Nvidia досягла доходу в розмірі 96,221 мільярда доларів США, що на 106 відсотків більше, ніж у попередньому році; валова маржа досягла 75 відсотків, а операційний прибуток – 63,734 мільярда доларів США.
Внесок бізнесу центрів обробки даних склав 89 мільярдів доларів США та зріс на 117 відсотків порівняно з попереднім роком.
Цей масштаб ілюструє подвійний розвиток. З одного боку, Nvidia має виняткову прибутковість. З іншого боку, компанія сильно економічно зосереджена на інвестиційному комплексі, подальший розвиток якого стає дедалі важливішим.
Валова рентабельність у 75 відсотків не означає, що три чверті доходу можна вільно розподілити між акціонерами. Різниця між валовим прибутком та розподільчими коштами включає такі витрати, як дослідження, адміністрування, податки, інвестиції та зміни дебіторської заборгованості та запасів. Ця різниця може бути суттєвою, особливо для швидкозростаючих компаній.
Nvidia прогнозувала дохід у розмірі 108 мільярдів доларів за третій квартал з похибкою два відсотки.
Такий прогноз вказує на попит, очікуваний керівництвом, але він не відображає вже отриманий дохід. Тому для цілей оцінки необхідно розрізняти фактичні результати, короткострокові прогнози компанії та довгострокові очікування.
Лідерство на ринку — це не лише чіпси
Окрім процесорів, пропозиція Nvidia включає мережеві технології, повноцінні платформи та комплексне програмне середовище на основі CUDA та спеціалізованих бібліотек.
З економічної точки зору, цей зв'язок важливіший, ніж ізольована продуктивність окремого напівпровідника. Клієнт купує не просто обчислювальну потужність. Йому потрібне функціонуюче середовище, в якому можна розробляти, експлуатувати та вдосконалювати моделі.
Таким чином, конкуренту потрібно виграти не лише завдяки ціні покупки. Він також повинен компенсувати потенційні витрати на конверсію, додаткові витрати на розробку та операційні ризики. Якщо дешевший прискорювач потребує більш масштабних налаштувань або використовується недостатньо, уявна цінова перевага може зникнути.
Ключовим показником є загальна вартість надійно наданої обчислювальної потужності. Це включає апаратне забезпечення, електроенергію, охолодження, мережу, програмне забезпечення, персонал та фактичне використання. Дорожча система може бути економічнішою, якщо вона швидше стає продуктивною або забезпечує більшу кількість корисних результатів.
Ці відносини захищають відомого постачальника, але не роблять його невразливим. Чим більшими стають витрати клієнтів, тим сильнішим є їхній стимул розробляти альтернативи. Таким чином, висока маржа є одночасно виразом сильної ринкової позиції та запрошенням для конкурентів захопити частину цієї доданої вартості.
Управлінські ризики – це не бізнес-показники
Додаткова невизначеність виникає через публічно обговорювані особисті звинувачення проти Дженсена Хуанга та розслідування його стосунків з колишнім менеджером; поширена підозра у шпигунстві в цьому контексті не була доведена, і Nvidia заявила, що на сьогоднішній день не має доказів розголошення секретів компанії.
Це розмежування є важливим для об'єктивного аналізу бізнесу. Підозру не слід розглядати як доведені економічні втрати. Так само втрата технологічної конкурентоспроможності не може автоматично випливати з особистих неправомірних дій.
Актуальність для вартості компанії виникає, коли виникають перевірені наслідки. Це можуть бути зміни в керівництві, юридичні труднощі, недоліки в безпеці або погіршення відносин з клієнтами. Доки масштаби та виникнення таких наслідків незрозумілі, це додатковий ризик, а не кількісне зменшення прибутку.
Однак цей випадок порушує фундаментальне питання: наскільки компанія залежить від одного лідера? Сильний засновник може формувати стратегію, корпоративну культуру та ділові відносини. Ця ж концентрація може стати ризиком оцінки, якщо структури наступництва, контролю та прийняття рішень недостатньо захищені інституційно.
Отже, зрештою, значення має не лише якість генерального директора. Не менш важливим є те, чи можна надійно керувати компанією навіть без його щоденної присутності.
Китай залишається фактором політичної невизначеності
Американську експортну політику не можна звести до простої альтернативи між повним відкриттям та повною забороною: у січні 2026 року відповідальний орган США вказав, що певні продукти, включаючи Nvidia H200 та AMD MI325X, будуть проходити індивідуальну перевірку з дотриманням правил безпеки.
Наприкінці травня також було уточнено, що вимоги до ліцензування певних передових чіпів можуть торкнутися і китайських компаній за межами Китаю.
З цього випливає кілька рівнів економічної оцінки. По-перше, обмежений доступ до ринку може безпосередньо зменшити можливості збуту. По-друге, спеціально адаптовані продукти можуть призвести до додаткових витрат на розробку. По-третє, існує ризик того, що запаси та зобов'язання щодо поставок втратять вартість через зміну правил.
Nvidia не включила доходи центрів обробки даних з Китаю до свого прогнозу доходів на третій квартал 2027 фінансового року в сфері обчислювальних процесорів.
Це обмежує залежність цього конкретного прогнозу від короткострокового відкриття китайського ринку. Однак це не виключає довгострокових наслідків втрати зв'язків з клієнтами або більш регіонально фрагментованої технологічної екосистеми.
AMD не є автоматично захищеним бенефіціаром суворіших правил. Якщо правила експорту спрямовані на технічні специфікації або конкретних одержувачів, це може вплинути на кількох американських постачальників. Тому політичних ризиків не можна надійно уникнути, просто перейшовши від одного американського виробника мікросхем до іншого.
AMD потрібно масштабувати зростання з прибутком
AMD повідомила про загальний дохід у розмірі 13,377 мільярда доларів за третій квартал 2026 року, що на 45 відсотків більше, ніж у попередньому році; заявлений чистий прибуток склав приблизно 2,4 мільярда доларів, а валова рентабельність — 54 відсотки.
Бізнес центрів обробки даних зріс на 97 відсотків порівняно з попереднім роком, досягнувши приблизно 8,5 мільярда доларів США.
Цей розвиток демонструє значний імпульс. Однак це не доводить, що AMD вже досягла такого ж економічного становища, як Nvidia. Крім того, бізнес центрів обробки даних AMD охоплює як серверні процесори EPYC, так і прискорювачі Instinct, а це означає, що загальний дохід сегмента не можна прирівнювати до чистого доходу від графічних процесорів зі штучним інтелектом.
Для AMD значна можливість полягає в тому, що великі клієнти можуть захотіти другого, високопродуктивного постачальника. Така альтернатива покращує їхню переговорну позицію та зменшує залежність від одного постачальника.
Однак економічна цінність цієї ролі залежить від умов. Частки ринку, отримані завдяки високим ціновим поступкам, широкій підтримці або різкому зростанню витрат на розвиток, є менш цінними, ніж частки ринку зі стабільно привабливою маржею.
Отже, ключове питання полягає не лише в тому, наскільки швидко зростає AMD. Вирішальним фактором є те, чи забезпечує додатковий дохід, після покриття всіх необхідних витрат, розумну віддачу від інвестованого капіталу.
Претенденту потрібно більше, ніж просто вимога
Постачальник, що розвивається, повинен одночасно виконувати кілька завдань. Йому потрібні переконливі продукти, надійні можливості доставки та середовище, яке клієнти можуть використовувати без непропорційних зусиль. Крім того, розробка продукту повинна просуватися достатньо швидко, щоб запобігти повторному збільшенню технологічного розриву.
Це створює складний цикл фінансування. Нові продукти вимагають значних початкових інвестицій. Зростання показників продажів може розподілити ці витрати на більшу кількість підрозділів. Однак, якщо обсяг продажів не виправдовує очікувань, прибутковість програми розвитку погіршується.
Тому для AMD особливо важливо, чи призведуть початкові масштабні проекти до повторних замовлень. Успішні випробування ще не гарантують сталого бізнесу. Тільки тоді, коли клієнти продуктивно використовуватимуть системи, розширюватимуть свої розгортання та повторно замовлятимуть наступне покоління, технічне прийняття призведе до стабільної позиції на ринку.
Клієнтська база також заслуговує на увагу. Зростання менш стійке, коли воно значною мірою залежить від кількох проектів. Ширша база економічно незалежних клієнтів може зменшити ризик окремих затримок.
Однак, ця робота з операційного розвитку може бути значною мірою вже врахована в ціні на фондовому ринку. У такому випадку навіть гарного зростання недостатньо. Результати також повинні відповідати очікуванням, відображеним у ціні акцій.
Broadcom має інші переваги
У третьому кварталі 2026 фінансового року виручка Broadcom склала 29,591 мільярда доларів, що на 86 відсотків більше, ніж у попередньому році; вільний грошовий потік досяг 13,665 мільярда доларів, або близько 46 відсотків виручки.
Продажі напівпровідників на основі штучного інтелекту склали 16,7 мільярда доларів США, що на 221 відсоток більше, ніж у попередньому році; компанія назвала прискорювачі, розроблені спеціально для клієнтів, та мережеві технології ключовими рушійними силами.
Це відрізняє економічну позицію від простої конкуренції за той самий стандартний процесор. Спеціальні напівпровідники можна адаптувати до конкретних робочих навантажень. Мережеві технології, у свою чергу, з'єднують обчислювальні блоки та дозволяють їм працювати разом.
Для великих операторів така спеціалізація може бути привабливою, якщо повторювані завдання виникають у достатньому масштабі. У такому випадку високі витрати на розробку можна розподілити на великий обсяг використання.
Зворотний бік медалі — це сильніша відданість окремим проектам та рішенням клієнтів. Якщо великий клієнт змінює свої терміни, відмовляється від архітектури або бере на себе більше роботи з розробки, це може мати значні наслідки.
Broadcom також має великий бізнес з розробки інфраструктурного програмного забезпечення, на який у звітному кварталі припадало приблизно 8,75 мільярда доларів США, або 30 відсотків доходу групи.
Таке поєднання розширює базу доходів. Однак це не робить Broadcom незалежною від інвестиційної поведінки великих технологічних клієнтів.
Спеціальні фішки змінюють розподіл виплат
Зростання популярності процесорів, розроблених на замовлення, не обов'язково має скоротити загальний ринок обчислювальної потужності штучного інтелекту. Воно може, перш за все, змінити тих, хто отримує прибуток від цього ринку.
Для оператора центру обробки даних важливим показником є не маржа постачальника чіпів, а економічна вигода від власної інфраструктури. Якщо спеціалізований процесор може виконувати часто використовуване завдання більш економічно ефективно, стимул розробляти його власними силами або укладати партнерство з розробки зростає.
Це призводить до нових міркувань. Більш спеціалізований чіп може бути ефективним, але менш гнучким у реагуванні на зміни моделей. Більш універсальний прискорювач може здаватися дорожчим, але може виконувати ширший спектр завдань.
Отже, економічне рішення залежить від стабільності робочого навантаження. Чим передбачуваніші програми та чим ширший їхній обсяг, тим більша ймовірність того, що спеціалізовані рішення будуть економічно ефективними. Чим швидше змінюються моделі, процеси та вимоги, тим ціннішою може стати гнучкість.
Для інвесторів важливо розуміти, що зростаючий ринок штучного інтелекту не гарантує автоматично стабільної частки прибутку. Переваги від підвищення ефективності можуть отримати розробник напівпровідників, оператор центру обробки даних або кінцевий споживач. Зростання доходів саме по собі не відповідає на це питання розподілу.
Зберігання не є єдиним ринком
Micron активно працює як у сфері DRAM, так і NAND; HBM означає високошвидкісну пам'ять, тоді як SSD-накопичувачі призначені для довготривалого зберігання даних.
З економічної точки зору, оперативну пам'ять та масову пам'ять не слід вважати синонімами. Вони виконують різні завдання та не обов'язково підпорядковуються однаковим умовам попиту та пропозиції. Тому високий попит на особливо високопродуктивний тип пам'яті мало що говорить про прибутковість усіх продуктів для зберігання даних.
В аналізі також враховується, чи є продукт легко взаємозамінним, чи вимагає значних технічних налаштувань. Чим більше порівнюваних продуктів, тим пряміша цінова конкуренція. І навпаки, чим вищі кваліфікаційні зусилля та технічні вимоги, тим більший потенціал для диференціації.
Тим не менш, більш складний асортимент продукції не усуває автоматично циклічний характер виробництва. Високі прибутки створюють інвестиційні стимули. Якщо кілька виробників одночасно розширюють потужності, додаткова пропозиція може згодом задовольнити менш динамічний попит.
Отже, ключове питання не в тому, чи потрібно штучному інтелекту більше сховища. Йдеться про те, які типи сховищ залишатимуться дефіцитними, як довго триватиме цей дефіцит і яка частка сьогоднішньої прибутковості залишиться після наступного розширення потужностей.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення


Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Стратегія Broadcom у конкуренції за кастомізовані чіпи
Історія Micron застерігає від екстраполяції на основі минулого досвіду
Ступінь, до якої можуть змінюватися прибутки, вже демонструє порівняння двох фінансових років: дохід Micron зріс з 25,111 мільярда доларів у 2024 фінансовому році до 37,378 мільярда доларів у 2025 році, тоді як чистий прибуток зріс з 778 мільйонів доларів до 8,539 мільярда доларів.
Прибуток реагував набагато сильніше, ніж дохід. Цей взаємозв'язок є критично важливим для капіталомістких компаній. Якщо значні частини витрат не зростають або не падають у тій самій пропорції, що й доходи у короткостроковій перспективі, зміни цін можуть непропорційно вплинути на прибутки.
Це привабливо під час піднесення. Покращене використання потужностей та вищі ціни продажу можуть швидко збільшити прибутковість. Під час спаду той самий механізм працює у зворотному напрямку.
Тому використання особливо високого річного прибутку як постійної основи для розрахунку доходів без перевірки є проблематичним. Заявлений прибуток може бути правильним, але все одно мало що говорить про те, що заробляється протягом повного ринкового циклу.
Отже, для Micron асортимент продукції, інвестиційні потреби, капітальні зобов'язання та баланс слід розглядати разом. Більша частка складних продуктів для зберігання даних може покращити економічні показники. Однак, чи призведе це до постійно менш волатильної бізнес-моделі, потрібно буде продемонструвати протягом кількох ринкових фаз.
SanDisk потребує окремого огляду
Основна увага SanDisk зосереджена на розвитку ринку пам'яті NAND; обговорювана оцінка приблизно в 2,6 раза перевищує очікуваний річний прибуток за 2028 рік.
Такий показник може здаватися надзвичайно сприятливим. Однак він також може свідчити про те, що ринок вважає очікувані прибутки нестійкими.
Коли йдеться про постійне сховище, слід розрізняти зростання попиту на дані та зростання прибутковості виробників. Більший обсяг збережених даних не обов'язково призводить до вищих прибутків, якщо ціна за одиницю сховища падає швидше, ніж виробничі витрати.
Технологічний прогрес також має подвійний ефект. Він може знизити витрати та покращити конкурентну позицію. Водночас він може збільшити доступну пропозицію та таким чином викликати ціновий тиск.
Тому надійна оцінка вимагає більше, ніж просто припущення, що світ генеруватиме більше даних у майбутньому. Вона повинна дослідити, як ціни продажу, витрати, якість продукції та інвестиції змінюються у взаємозв'язку одне з одним.
Тому Micron та SanDisk не слід розглядати як економічно еквівалентні інвестиції виключно через їхні однаково низькі очікувані коефіцієнти P/E. Їхні відповідні асортименти продуктів та залежність від окремих ринків сховищ даних можуть призвести до суттєво різних результатів.
Коефіцієнт P/E приховує свої припущення
Для Micron обговорюється коефіцієнт P/E приблизно три, виходячи з очікуваного прибутку за 2028 рік; для SanDisk відповідне значення становить близько 2,6, а для Nvidia — близько дев'яти.
Ці цінності не є позачасовими характеристиками компаній. Вони залежать від ціни акцій, що використовуються, поточного стану прогнозу та визначення прибутку. Без цього контексту виникає хибне відчуття точності.
Крім того, необхідно враховувати горизонт прогнозування. Очікуваний прибуток на 2028 рік не є вже досягнутим профіцитом. Він включає припущення щодо попиту, частки ринку, цін, витрат і, можливо, також викупу акцій.
Таким чином, низький коефіцієнт P/E може означати кілька речей. Акції можуть бути фактично недооцінені. Однак ринок також може очікувати значного зниження прибутку або мати мало впевненості в базовому прогнозі.
Різниця між дешевою компанією та сприятливим роком для отримання прибутку є особливо важливою. Будь-хто, хто оцінює циклічні акції з надзвичайно високим річним прибутком, може припустити високу прибутковість, яка економічно не є повторюваною.
Отже, правильне подальше питання полягає не в тому, чому фондовий ринок оцінює акцію втричі більше, ніж її прибуток. Це, перш за все, питання про те, який прибуток був би реалістичним за менш сприятливих умов.
Невеликі помилки прогнозу багато чого змінюють
Механіку можна проілюструвати без конкретного прогнозу ціни. Якщо фактичний прибуток зменшується вдвічі порівняно з очікуваним, коефіцієнт ціна/прибуток (P/E) подвоюється, за умови, що ціна акції залишається незмінною. Три стає шістьма, а 2,6 стає 5,2.
Саме це не обов'язково означає, що це погана інвестиція. Вона стає проблематичною, коли одночасно знижується оцінка її довгострокової життєздатності. Тоді ринок може не лише очікувати нижчої прибутковості, але й погодитися на нижчий коефіцієнт оцінки.
Обидва ефекти підсилюють один одного. Якщо базовий прибуток падає на чверть, а прийнятий коефіцієнт оцінки одночасно падає на п'яту частину, розраховане значення на 40 відсотків нижче. Це суто аналіз чутливості, а не прогноз для жодної зі згаданих акцій.
Також можливий протилежний ефект. Якщо прибутки виявляться більшими, ніж очікувалося, як вищі очікування щодо прибутку, так і вищий коефіцієнт P/E можуть підтримати ціну акцій.
Саме тому недостатньо просто розглядати низький показник окремо. Ключове питання полягає в тому, чи забезпечує сьогоднішня ціна достатній буфер від реальних розчарувань.
Якість прибутку визначає порівнянність
Компанії не коригують свої результати повністю за тими ж правилами: Nvidia включає компенсацію на основі акцій у свої скориговані показники з першого кварталу 2027 фінансового року, тоді як Broadcom продовжує виключати ці витрати з певних скоригованих результатів.
Це означає, що два однаково названі коефіцієнти прибутку можуть мати різний базовий економічний склад. Порівняння коефіцієнта P/E має сенс лише за умови порівнянності базових прибутків.
Компенсація на основі акцій не обов'язково призводить до негайного відтоку грошових коштів. Однак вона все ще може створювати економічні витрати для існуючих акціонерів, наприклад, через розмивання капіталу або викуп акцій, призначений для компенсації цього розмивання.
Прибуток від інвестицій, списання вартості придбань та спеціальні податкові ефекти також потребують диференційованого аналізу. Не кожне коригування є неприпустимим, але й не кожні виключені витрати є економічно незначними.
Тому ретельний аналіз враховує кілька рівнів одночасно: заявлений прибуток, скоригований прибуток, операційний грошовий потік та вільний грошовий потік. Якщо ці показники добре корелюють протягом тривалішого періоду, достовірність даних про прибутки зростає. Більші відхилення не є автоматичною причиною для тривоги, але повинні бути пояснені.
Зростання може зв'язати ліквідність
Nvidia повідомила про чистий прибуток у розмірі 59,688 мільярда доларів у другому кварталі 2027 фінансового року, тоді як операційний грошовий потік склав 24,077 мільярда доларів, а вільний грошовий потік – 21,341 мільярда доларів.
Протягом того ж періоду значне збільшення дебіторської заборгованості, серед інших факторів, негативно вплинуло на операційний грошовий потік.
Ця розбіжність є аналітично важливою, але не є автоматично ознакою поганих показників бізнесу. У періоди дуже сильного зростання поставки можуть збільшуватися швидше, ніж надходження платежів. У таких випадках частина успіху спочатку проявляється у вигляді дебіторської заборгованості, а не наявних грошових коштів.
Вирішальним фактором є те, як розвиватимуться події. Якщо дебіторська заборгованість сплачується відповідно до договору, затримку можна вирішити. Однак, якщо терміни оплати постійно збільшуються або якщо капітал, зав'язаний у боргах, зростає швидше, ніж бізнес, якість зростання зміниться.
Те саме стосується і товарно-матеріальних цінностей. Запаси можуть бути необхідними для забезпечення можливостей поставок. Однак вони також можуть становити ризик, якщо продукти швидко технологічно застарівають або попит слабшає.
Тому обґрунтована оцінка не лише запитує, наскільки зростуть доходи. Вона запитує, скільки додаткового капіталу необхідно залучити для отримання цих доходів і наскільки надійно отримані вимоги можна конвертувати в готівку.
Клієнти повинні заробляти свої інвестиції
Найважливіший розрахунок відбувається з покупцями інфраструктури. Постачальник мікросхем може повідомляти про чудові результати, тоді як його клієнти ще не знають, чи принесуть їхні інвестиції достатню віддачу.
Тому для сталого буму прибутковість з боку клієнтів є вирішальною. Центри обробки даних повинні виправдовувати свої витрати за рахунок додаткових доходів, зниження витрат або стратегічно цінної переваги.
Слід розрізняти використання та готовність платити. Додаток може використовуватися часто та все одно приносити невеликий дохід, якщо конкуренція змушує встановлювати низькі ціни або якщо розгортання залишається дорогим.
Зростання продуктивності також має бути кількісно вимірним. Якщо система штучного інтелекту економить робочий час, економічна перевага виникає лише за умови, що цей час можна ефективно використовувати, а витрати на моніторинг, інтеграцію та помилки не зводять нанівець переваги.
Отже, для напівпровідникової промисловості кількість нових застосувань не є єдиним важливим фактором. Важливо те, чи достатня кількість застосувань генерує суттєву економічну вигоду. Тільки тоді виникне інвестиційний попит, який базуватиметься не стільки на очікуваннях, скільки на фактичній прибутковості.
Ефективність може посилювати або послаблювати попит
Потужніші чіпи та краще програмне забезпечення можуть знизити вартість застосування штучного інтелекту. Однак це не означає автоматично, що загалом знадобиться менше або більше напівпровідників.
Якщо падіння витрат значно розширить використання, загальний попит може зрости, незважаючи на підвищення ефективності. Компанії можуть автоматизувати додаткові завдання або впроваджувати складніші моделі з економічною економічністю.
Однак, якщо додаткове використання залишається обмеженим, той самий приріст ефективності може зменшити потребу в новому обладнанні. Тоді оператору може знадобитися менше систем для задоволення певного попиту.
Ця відмінність є вирішальною для інвесторів. Технологічний прогрес загалом цінний для користувачів, але він не обов'язково однаково впливає на всіх постачальників.
Розподіл всередині інфраструктури також може змінитися. Збільшена обчислювальна потужність може створити нові вимоги до зберігання або передачі даних. І навпаки, змінена архітектура моделі може зменшити навантаження на окремі компоненти, яких раніше бракувало.
Тому відповідна перспектива не полягає ні в загальному оптимізмі, ні в припущенні про неминучий крах. Потрібно дослідити, як ефективність, зростання використання та ціни разом впливають на дохід та маржу відповідних компаній.
Електроенергетика стає економічним вузьким місцем
Міжнародне енергетичне агентство очікує, що світовий попит на електроенергію для центрів обробки даних досягне приблизно 950 терават-годин до 2030 року, або близько трьох відсотків світового споживання електроенергії; особливо сильне зростання очікується для центрів обробки даних, спеціально розроблених для штучного інтелекту.
Це прогноз, і зазначена загальна вартість не включає виключно застосування штучного інтелекту.
Крім того, економічно вирішальним є не стільки середній світовий показник, скільки локальна доступність. Центр обробки даних потребує електроенергії в певному місці з достатньою пропускною здатністю підключення та надійним постачанням.
Це може призвести до затримок. Оператор може мати фінансування та замовлене обладнання, але не може продуктивно використовувати його без відповідного блоку живлення та охолодження. Для постачальників таке вузьке місце може означати відкладені продажі, а не втрату попиту.
Водночас зростають вимоги до планування капітального будівництва. Якщо інфраструктура вводиться в експлуатацію пізніше, то й отримання доходів починається пізніше, тоді як деякі витрати вже понесені.
Тому, оцінюючи компанії-виробники мікросхем, важливий не лише попит на процесори. Не менш важливим є те, як швидко можна створити середовище, в якому ці процесори будуть економічно вигідно працювати.
Викупи не створюють цінності автоматично
Протягом звітного кварталу Nvidia повернула акціонерам приблизно 26 мільярдів доларів шляхом викупу акцій та дивідендів.
Такі дивіденди можуть підвищити привабливість акцій, але вони не замінюють здорового операційного розвитку. Викуп акцій створює цінність, перш за все, коли компанія купує власні акції нижче їхньої економічної вартості та не жертвує при цьому важливішими інвестиціями чи необхідними грошовими резервами.
Зменшення кількості акцій також може збільшити прибуток на акцію без відповідного збільшення загального прибутку. Тому в аналізі слід розрізняти операційний прогрес та суто математичний ефект від зміни кількості акцій.
Особливу обережність слід дотримуватися з циклічними компаніями. Високі прибутки під час підйому можуть спонукати компанії до масштабного викупу акцій. Якщо настане спад, фінансових резервів може не вистачати.
Опціон зворотного викупу не те саме, що фактичне здійснення покупок. Спочатку він створює певний рівень гнучкості. Чи буде ця гнучкість використана та чи матиме вона економічний сенс, залежить від ліквідності, інвестиційних потреб та ціни акцій.
Таким чином, викуп є інструментом розподілу капіталу. Саме їхнє існування не є незалежним доказом недооцінки.
Три події потребують різних оцінок
Змістовний аналіз повинен враховувати кілька економічно ймовірних подій, а не вважати один прогноз прибутку певним.
За сприятливого сценарію використання штучного інтелекту швидко зростає, клієнти отримують достатній дохід від його застосувань, а розширення інфраструктури відбувається без суттєвих затримок. У такій ситуації значні інвестиції можуть залишатися сталими протягом тривалішого періоду. Однак вирішальним фактором буде те, яким постачальникам вдасться зберегти свої конкурентні переваги та прибутки.
За сценарієм помірного розвитку попит продовжує зростати, але менш швидкими темпами, ніж очікувалося. Підвищення ефективності, посилення конкуренції та більш обережна інвестиційна поведінка обмежують зростання прибутку. У цьому середовищі акції солідної компанії можуть розчаровувати, якщо ціна її акцій раніше передбачала значно кращі показники.
За несприятливого сценарію, відкладені проекти, слабкіше фінансування та збільшення потужностей поєднуються. Це може призвести до відтермінування замовлень, зниження цін та значного перегляду очікувань щодо прибутку.
Цей аналіз не є прогнозним розподілом. Він служить для перевірки стійкості оцінки. Приваблива точка входу повинна працювати не лише за найсприятливішого сценарію. Чим більший розрив між оптимістичними очікуваннями та консервативними припущеннями щодо прибутковості, тим важливішою стає сплачена ціна.
П'ять компаній, різні стрес-тести
Для Nvidia ключовим економічним фактором є стійкість її виняткової прибутковості. Потужна платформа може виправдати високі прибутки. Однак, оцінки також повинні враховувати, що клієнти переглядають свої витрати, а конкуренти кидають виклик привабливій маржі.
AMD зосереджена на прибутковому масштабуванні. Зростання досягає свого повного потенціалу лише тоді, коли воно генерує постійний попит, ширшу клієнтську базу та відповідну рентабельність інвестицій.
Broadcom необхідно оцінити стабільність своїх відносин та програм у бізнесі напівпровідників на замовлення. Великі обсяги проектів можуть створювати значні можливості, але вони також підвищують важливість рішень окремих клієнтів.
У Micron оцінка значною мірою залежить від того, яка частка прибутковості залишається незмінною протягом циклу зберігання. Надзвичайно високі прибутки не слід автоматично вважати нормою.
Для SanDisk вирішальним фактором є те, чи забезпечить розвиток бізнесу NAND стабільно привабливу рентабельність інвестицій. Дуже низький очікуваний коефіцієнт P/E є переконливим лише за умови достатньої стабільності базового прибутку.
Це призводить до різних інвестиційних профілів. Компанії не можуть бути змістовно зведені до рейтингу, який враховує лише втрати ціни акцій або очікувані коефіцієнти P/E.
Коли інвестиція має економічний сенс
Переконлива ціна покупки має бути сумірною з невизначеністю бізнесу. Чим менш надійні довгострокові прибутки, тим більший має бути розрив між сплаченою ціною та консервативно визначеною оцінкою компанії.
Тут вирішальним є кілька питань. Які прибутки залишаються, коли попит слабший? Скільки грошей потрібно регулярно інвестувати в нові продукти та потужності? Наскільки успіх залежить від окремих клієнтів, політичних рішень чи вузького вікна технологічної переваги?
Не менш важливою є часова перспектива. Компанія може бути успішною в довгостроковій перспективі та залишатися переоціненою в короткостроковій. І навпаки, акції, що перебувають під економічним тиском, можуть стати привабливими, якщо їх баланс достатньо стабільний, а ціна вже відображає дуже консервативні припущення.
Отже, обґрунтування полягає в тому, що ні найбільший рух ціни акцій, ні найнижчий прогнозований коефіцієнт P/E не є найвагомішим аргументом для покупки. Переконливим фактором є поєднання зрозумілої конкурентної позиції, надійної якості прибутку, стійких інвестиційних потреб та ціни, яка залишається прийнятною навіть у разі розчарування.
Бум штучного інтелекту не обов'язково має закінчуватися, щоб окремі акції чіпів розчарували. Достатньо, щоб фактичні показники виявлялися нижчими за враховані очікування. Саме тому аналіз припущень щодо прибутків важливіший, ніж пошук найефектнішого показника вигідної покупки.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital

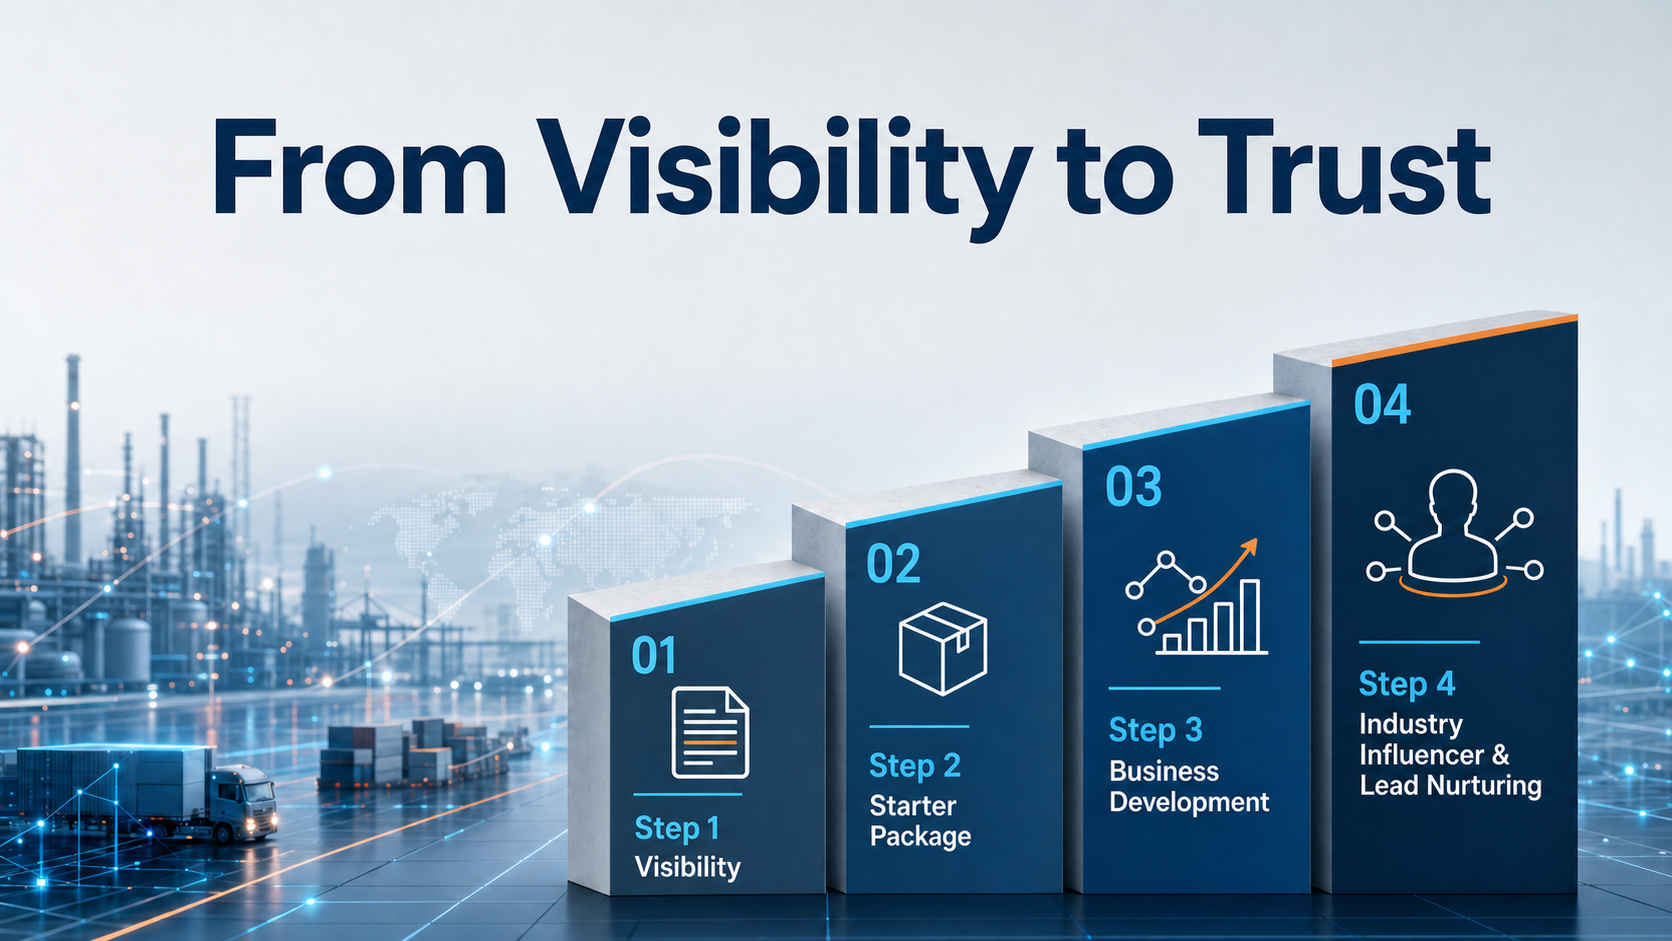
Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут wolfenstein@xpert.digital:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.